

في المقالات السابقة ظهر مصطلح العملة المستقرة Stablecoin أكثر من مرة: في مقال الشراء قلنا إن أغلب الأزواج في المنصات العالمية مقابل عملة مستقرة مربوطة بالدولار، وفي مقال الرموز بنينا رمزاً تجريبياً يشبه في شكله هذه العملات. والآن جاء السؤال الذي أجلناه: ما الذي يجعل عملة رقمية «مستقرة» أصلاً؟ فعملة الشبكة ETH وBitcoin تتحرك قيمتها بشدة، فكيف تبقى عملة رقمية ثابتة عند دولار؟ ومتى يفشل هذا الثبات؟ وهذا سؤال يهم فريق منصة العمل الحر مباشرة، لأن العملات المستقرة هي الوسيط الذي قد يستخدمه في التحويل، وفهم ما يثبتها ومتى تنهار يحدد هل يثق بها وأيها.
وهذا المقال تعليمي تقني فقط، ولا يتضمن أي نصيحة استثمارية، ولا يوصي بأي عملة مستقرة ولا يحذر من واحدة بعينها، ولا يقول إن التعامل بها مسموح أو ممنوع، فهذا سؤال نظامي يجاب عنه من مصادره الرسمية، وموقف الجهات الرسمية في المملكة موضوع مقال مستقل في هذه المرحلة. وكل التجارب فيه محاكاة تعليمية بأرقام مصطنعة لا تخص أي عملة حقيقية. وهو يبني على ما شرحناه عن الرموز في مقال الرموز وعن الأوراكل في مقال العقود الذكية.
وسوف نناقش في هذا المقال ما يلي:
- لماذا توجد العملات المستقرة، وثلاثة أنواع لتثبيت القيمة.
- المدعومة بعملات رقمية: التصفية Liquidation، بتجربة نراها بأرقامها.
- الخوارزمية: كيف تنهار بدوامة الموت، بمحاكاة لنموذج UST الذي انهار.
- متى تفشل كل نوع، والسؤال الواحد الذي يكشف أي عملة مستقرة.
- حادثة UST، وقائمة تحقق قبل التعامل بأي عملة مستقرة.
لماذا توجد العملات المستقرة؟
المشكلة التي تحلها بسيطة: عملة الشبكة، مثل ETH وBitcoin، متقلبة جداً، فقيمتها قد تتغير بالمئات في اليوم. وهذا يجعلها غير مناسبة للدفع اليومي ولا للتسعير، فلا أحد يريد أن يبيع خدمة بسعر قد يساوي نصفه غداً. والعملة المستقرة تعطي وحدة ثابتة القيمة، مربوطة غالباً بالدولار، ولكنها تتحرك على البلوكتشين بسرعته ورخصه، دون تقلب. فهي الوسيط بين عالم العملات الرقمية وبين قيمة ثابتة، ولهذا أغلب التداول يتم مقابلها كما رأينا في مقال الشراء، ويستخدمها الناس للتحويل والدفع والحفظ المؤقت داخل عالم العملات الرقمية دون الخروج إلى البنك في كل مرة.
ولنأخذ مثالاً ملموساً من قصتنا. تخيل أن عميلاً في بلد والمستقل في بلد آخر، والمنصة تريد أن تنقل المبلغ بسرعة ورخص. لو استخدمت عملة الشبكة مباشرة، لتغيرت قيمة المبلغ بين لحظة الاستلام ولحظة التسليم، فقد يستلم العميل ما يساوي مئة ويصل المستقل ما يساوي تسعين لأن السعر تحرك في الدقائق بينهما. وهذا غير مقبول في الدفع، فالدفع يحتاج قيمة ثابتة. والعملة المستقرة تحل هذا بالضبط: تنقل مئة فتصل مئة، بسرعة السلسلة ورخصها، دون تقلب في الطريق. فهي تجمع ميزتين كان يبدو أنهما لا تجتمعان: ثبات قيمة النقد، وسرعة ورخص الحركة على البلوكتشين.
ولنكون دقيقين في الحاجة: فريق منصة قصتنا لا يريد العملة المستقرة لذاتها، وإنما لثلاثة أسباب عملية. الأول وسيط ثابت أثناء التحويل، فحين يحول من عملة رقمية إلى أخرى أو ينتظر لحظة قبل السحب لا يريد أن تتغير القيمة تحته. والثاني وحدة تسعير، فعقد العمل الحر يسعر بوحدة ثابتة لا بعملة تتحرك مئة في اليوم. والثالث حركة سريعة رخيصة عبر الحدود، فالتحويل على السلسلة أسرع وأرخص أحياناً من الحوالة البنكية الدولية. وهذه الأسباب الثلاثة هي ما جعل العملات المستقرة أكبر فئة استخداماً في العملات الرقمية، حتى إن حجم تداولها يفوق أغلب العملات الأخرى، لأن الناس يحتاجون قيمة ثابتة تتحرك بسرعة السلسلة.
والسؤال الجوهري الذي يميز العملات المستقرة: ما الذي يجعل الوحدة تساوي دولاراً وتبقى كذلك؟ لأن العملة المستقرة في جوهرها رمز ERC-20 مثل الذي بنيناه، ولا شيء في الرمز نفسه يجعله يساوي دولاراً، فالقيمة تأتي من آلية خارجه تربطه بالدولار وتدافع عن هذا الربط. وهذه الآلية هي الفرق بين الأنواع، والصورة التالية تجمع ثلاثة أنواع بثلاثة أنواع من الدعم:
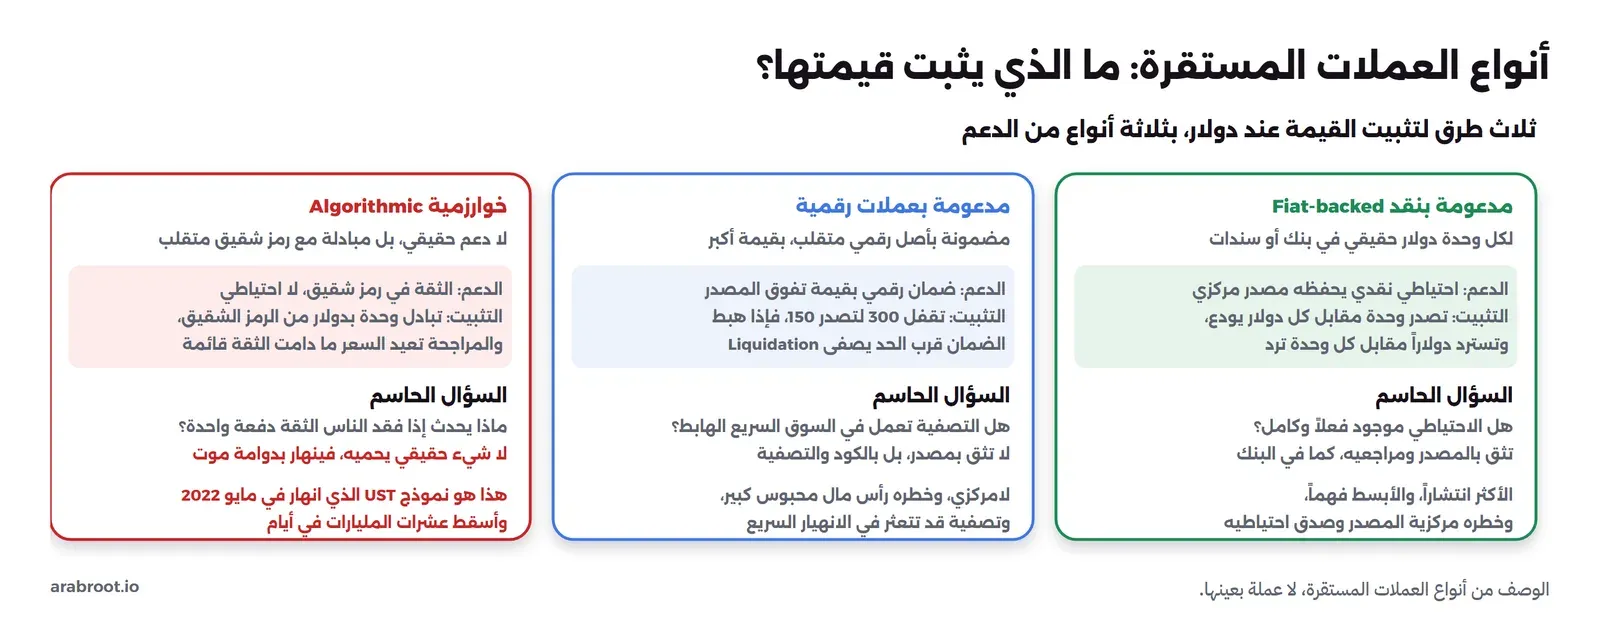
- مدعومة بنقد Fiat-backed: لكل وحدة دولار حقيقي محفوظ في بنك أو سندات، يحفظه مصدر مركزي. وتصدر وحدة مقابل كل دولار يودع، وتسترد دولاراً مقابل كل وحدة ترد، فالربط يأتي من أن كل وحدة قابلة للاسترداد بدولار. وهي الأكثر انتشاراً والأبسط فهماً، وخطرها مركزية المصدر وهل احتياطيه حقيقي وكامل.
- مدعومة بعملات رقمية Crypto-collateralized: مضمونة بأصل رقمي متقلب، ولكن بقيمة أكبر من العملة المصدرة، فتبقى مدعومة حتى لو هبط الأصل بعضاً. والربط يأتي من التصفية Liquidation. وهي لامركزية، وخطرها رأس مال محبوس كبير وتصفية قد تتعثر في الهبوط السريع.
- خوارزمية Algorithmic: لا دعم حقيقي، وإنما مبادلة مع رمز شقيق متقلب، والربط يأتي من المراجحة ما دامت الثقة قائمة. وهي الأخطر، لأن ما يحميها هو الثقة وحدها، فإذا فقدت انهار الربط كلياً، وهذا نموذج UST الذي انهار في مايو 2022.
كيف تمسك المراجحة الربط؟
قبل أن ندخل في الأنواع بالتفصيل، لنفهم الآلية المشتركة التي تعيد السعر إلى دولار في كل نوع تقريباً: المراجحة Arbitrage. الفكرة أن العملة المستقرة تتداول في السوق بسعر قد يختلف قليلاً عن دولار، فينزل إلى 99 سنتاً أو يرتفع إلى 101، لأن العرض والطلب في السوق لا يساويان دولاراً تماماً كل لحظة. وهنا يأتي من يملك حق الإصدار والاسترداد المباشر بدولار، أو بما يساوي دولاراً، فيستغل الفرق.
فإذا نزل السعر في السوق إلى 99 سنتاً، اشترى المراجح العملة رخيصة من السوق، ثم ردها إلى المصدر أو الآلية واسترد دولاراً كاملاً، فربح سنتاً عن كل وحدة. وهذا الشراء يرفع الطلب في السوق فيعيد السعر إلى دولار. وإذا ارتفع السعر إلى 101، عمل العكس: أودع دولاراً وأصدر وحدة جديدة بتكلفة دولار، ثم باعها في السوق بـ 101، فربح سنتاً، وهذا البيع يزيد العرض فيعيد السعر إلى دولار. فالمراجحة تشبه حبلاً مطاطياً يشد السعر نحو دولار من الجهتين، ما دام الاسترداد والإصدار متاحين وبقيمة حقيقية.
ويسمى فرق السعر عن دولار علاوة Premium حين يرتفع، وخصماً Discount حين ينخفض. وفي العملة السليمة يكون هذا الفرق صغيراً ومؤقتاً، لأن المراجحة تغلقه بسرعة، فتراه يتحرك بين 999 جزءاً من ألف ودولار وواحد من ألف ثم يعود. أما حين يتسع الخصم ويبقى، كأن تنزل العملة إلى 95 سنتاً ولا تعود، فهذه إشارة أن المراجحة لم تعد تعمل، إما لأن الاسترداد توقف أو لأن ما يسترد لم يعد يساوي دولاراً. فاتساع الخصم وبقاؤه مؤشر مبكر مهم، يسبق أحياناً أي إعلان رسمي، ومن يراقبه يرى الخطر قبل غيره.
والنقطة الحاسمة هنا: المراجحة تعمل فقط إذا كان ما تسترده حقيقياً. ففي المدعومة بنقد تسترد دولاراً حقيقياً، وفي المدعومة بعملات رقمية تسترد ضماناً حقيقياً، وكلاهما يثبت الربط. أما في الخوارزمية فتسترد رمزاً شقيقاً متقلباً، فإذا انهار الرمز الشقيق انهار معه ما تسترده، فتحولت المراجحة نفسها من قوة تثبت الربط إلى محرك يصك الرموز ويهوي بها، كما سنرى في دوامة الموت. فالمراجحة سيف ذو حدين: تثبت الربط حين يكون الدعم حقيقياً، وتسرع الانهيار حين يكون الدعم وهمياً.
المدعومة بنقد: الاحتياطي والشفافية
النوع الأول هو الأبسط والأكثر انتشاراً، وفهمه بدقة يحمي صاحب المنصة من أغلب المخاطر العملية. الفكرة أن المصدر يحتفظ باحتياطي من الدولارات الحقيقية أو السندات قصيرة الأجل، ويصدر وحدة واحدة مقابل كل دولار يودع. فإذا كان الاحتياطي كاملاً، فكل وحدة في السوق مغطاة بدولار حقيقي قابل للاسترداد، وهذا ما يجعلها تساوي دولاراً. والسؤال الأهم في هذا النوع ليس «هل يوجد احتياطي» بل «هل الاحتياطي حقيقي وكامل وسائل».
وكلمة «كامل» تعني أن المصدر لم يصدر وحدات أكثر مما يملك من دولارات، فإذا أصدر مئة وحدة وهو لا يملك إلا تسعين دولاراً، فالعملة مغطاة 90% فقط، وأي موجة استرداد كبيرة ستكشف النقص. وكلمة «سائل» تعني أن الاحتياطي قابل للتحويل إلى نقد بسرعة عند الحاجة، فلو كان الاحتياطي في أصول بطيئة البيع، فقد لا يستطيع المصدر أن يرد الدولارات بسرعة عند موجة استرداد، حتى لو كان الاحتياطي موجوداً على الورق. ولهذا الأصول قصيرة الأجل عالية السيولة أكثر أماناً كاحتياطي من غيرها.
وهنا تظهر مسألة الشفافية Transparency. فأنت لا ترى الاحتياطي بنفسك، وإنما تثق بما يعلنه المصدر. وهناك مستويان: الشهادة Attestation، وهي أن يؤكد طرف أن الاحتياطي كان بقيمة كذا في لحظة ما، والمراجعة الكاملة Audit، وهي أعمق وأشمل. والفرق بينهما مهم، فالشهادة لحظية قد لا تكشف ما يحدث بين الشهادات، والمراجعة الكاملة أقوى. والقاعدة لصاحب المنصة: كلما كانت الشفافية أعمق وأكثر تكراراً وبطرف مستقل، كان النوع أقوى، وغياب أي بيان عن الاحتياطي نذير خطر في ذاته.
وهناك خاصية تقنية مهمة في كثير من المدعومة بنقد: قدرة المصدر على التجميد Freeze. فلأن العقد يتحكم به مصدر مركزي، يستطيع هذا المصدر أن يجمد عنواناً بعينه فيمنعه من التحويل، أو يوقف التحويلات كلها بقرار. وهذه الخاصية سيف ذو حدين: تفيد في مواجهة السرقة والاحتيال وتلبية الأنظمة، ولكنها تعني أن ما تحمله ليس تحت سيطرتك الكاملة كما في عملة الشبكة، فقد يجمد بقرار خارجي. وهذا فرق جوهري عن فكرة اللامركزية التي شرحناها في المقالات السابقة: المدعومة بنقد مركزية في جوهرها، وتثق فيها بالمصدر كما تثق بالبنك، لا بالرياضيات.
والخلاصة العملية في هذا النوع: هو الأبسط والأكثر سيولة، وأغلب التداول يتم مقابله، ولكنه يحمل خطرين، مركزية المصدر وصدق احتياطيه، وإمكان التجميد. وصاحب المنصة الذي يستخدمه وسيطاً للحظات يقلل تعرضه لهذين الخطرين بأن لا يحمل منه إلا أقل ما يلزم، كما سنكرر.
المدعومة بعملات رقمية: التصفية
النوع الثاني هو الأذكى تقنياً، ويستحق أن نراه بأرقام. وهو يحل مشكلة جوهرية في المدعومة بنقد: الاعتماد على مصدر مركزي يحفظ نقداً خارج السلسلة لا تراه ولا تتحقق منه. فبدل أن تثق بوعد بنكي، يقفل هذا النوع ضماناً على السلسلة نفسها، يمكن لأي أحد أن يتحقق من وجوده وقيمته لحظة بلحظة. والثمن مقابل هذه الشفافية أن الضمان نفسه عملة رقمية متقلبة، فلا يكفي أن تقفل ما يساوي العملة، بل أكثر منه بكثير، حتى يبقى الضمان أكبر من العملة رغم تقلبه. وهذه الفكرة، أن تحمي نفسك من تقلب الضمان بأن تقفل أكثر منه، هي قلب هذا النوع، ونراها الآن بأرقام محددة.
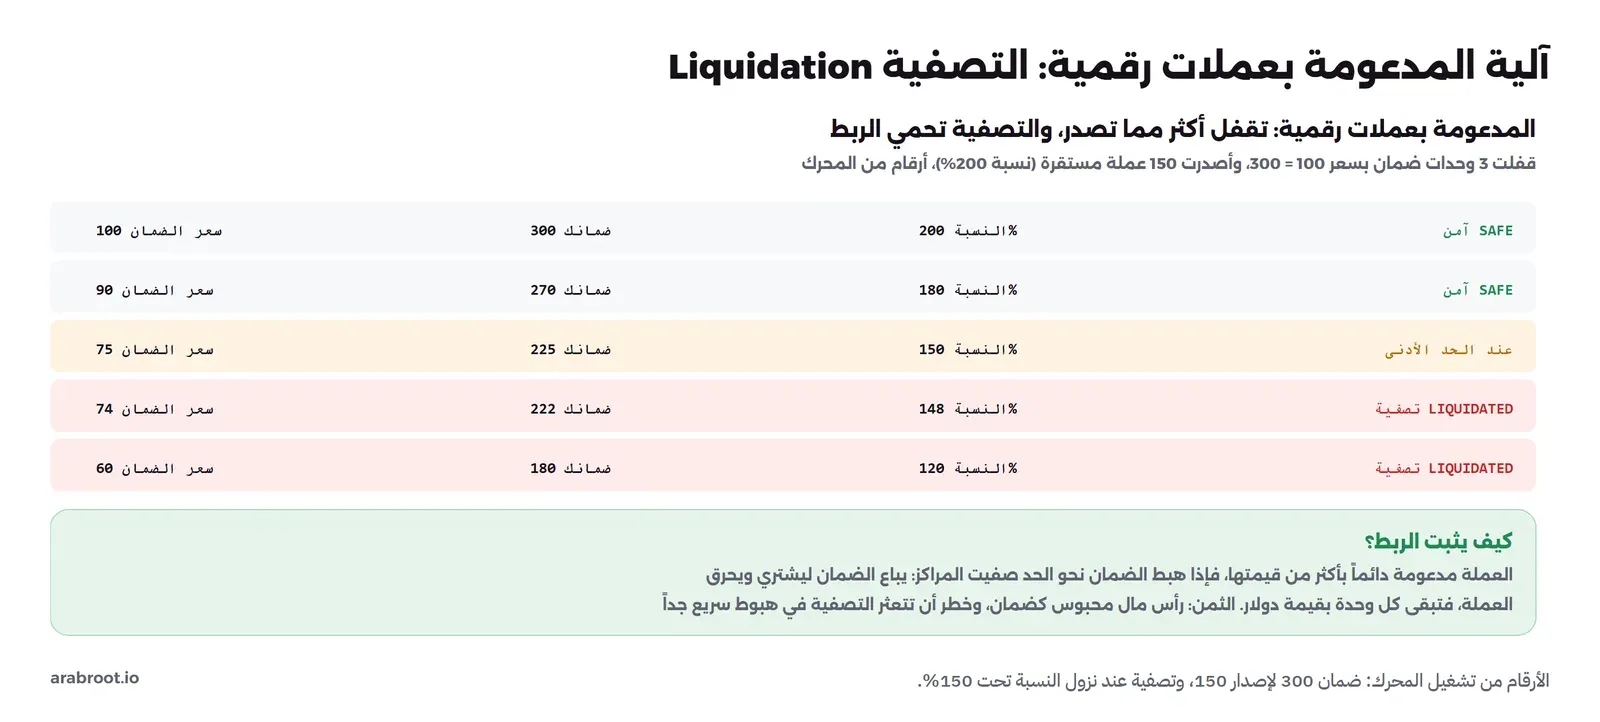
الفكرة أن تقفل ضماناً رقمياً متقلباً بقيمة أكبر من العملة التي تصدرها، فإذا هبط الضمان بعضاً يبقى يغطي العملة. ولنرى ذلك، كتبنا محاكاة بسيطة في Python، تقفل ثلاث وحدات ضمان بسعر 100 دولار، أي 300، وتصدر 150 عملة مستقرة، فتكون النسبة 200%، والحد الأدنى للأمان 150%. والملف 01-collateral.py:
COLL_AMOUNT  = 3.0          # lock 3 collateral tokens
MINT         = 150.0        # mint 150 stablecoin, so 200% collateralized at $100
LIQ_RATIO    = 1.50         # must stay above 150%, else liquidation

def ratio(price):
    return (COLL_AMOUNT * price) / MINT

for price in [100, 90, 80, 75, 74, 60]:
    r = ratio(price)
    status = "SAFE" if r >= LIQ_RATIO else "LIQUIDATED"
    print(f"${price:>5}  collateral ${COLL_AMOUNT*price:.0f}  ratio {r*100:.0f}%  {status}")
نشغله في Container مؤقت:
docker run --rm -v "$PWD:/lab" -w /lab python:3.13-slim python 01-collateral.pyوالمخرج سوف يكون كما يلي:
locked 3.0 collateral @ $100.0 = $300, minted 150 stablecoin
minimum collateral ratio to stay safe: 150%

collateral price  your collateral    ratio         status
$           100             $300    200%           SAFE
$            90             $270    180%           SAFE
$            80             $240    160%           SAFE
$            75             $225    150%           SAFE
$            74             $222    148%     LIQUIDATED
$            60             $180    120%     LIQUIDATED
في المخرج أعلاه لاحظ التالي:
- عند سعر 100 كان الضمان 300 مقابل 150 عملة، أي 200%، فالعملة مدعومة بضعف قيمتها، وهي آمنة.
- مع هبوط سعر الضمان تنخفض النسبة: عند 80 تصبح 160%، وعند 75 تصل إلى الحد الأدنى 150% بالضبط.
- عند 74، أي أقل بقليل من الحد، تنخفض النسبة إلى 148%، فتصفى المركز Liquidation: يباع الضمان ليشتري ويحرق العملة المستقرة قبل أن ينخفض الدعم تحت قيمة العملة، فتبقى كل وحدة بقيمة دولار. فالتصفية هي الآلية التي تحمي الربط، تتدخل قبل أن يصبح الضمان أقل من العملة.
والصورة التالية تجمع هذه الأرقام:
والثمن واضح: يجب أن تقفل أكثر مما تصدر، فرأس المال محبوس كضمان، وهذا ما يجعل هذا النوع مكلفاً في رأس المال. والخطر الحقيقي أن التصفية قد تتعثر في الهبوط السريع جداً: إذا هبط الضمان بسرعة أكبر مما تلحق به التصفية، أو جف السوق فلم يشتر أحد الضمان المصفى، فقد تنخفض النسبة تحت العملة قبل أن تكتمل التصفية، فيفقد الربط. ولذلك قوة هذا النوع بقوة تصفيته في أسوأ يوم، لا في اليوم العادي.
ولنفهم من أين تأتي معرفة سعر الضمان أصلاً. التصفية تحتاج أن تعرف الآلية سعر الضمان لحظة بلحظة لتقرر متى تتدخل، وهذا السعر يأتي من الأوراكل Oracle الذي شرحناه في مقال العقود الذكية: مصدر خارجي يجلب السعر إلى العقد. وهنا يظهر خطر إضافي: إن كان الأوراكل خاطئاً أو متلاعباً به، قد لا تتدخل التصفية في وقتها، أو تتدخل في وقت خاطئ. فأمان المدعومة بعملات رقمية لا يعتمد على التصفية وحدها، بل على صحة السعر الذي تبني عليه التصفية قرارها. وهذا يربط هذا المقال بما تعلمناه عن مخاطر الأوراكل: مصدر سعر واحد نقطة ضعف، ومصادر متعددة بوسيط مقاوم للتلاعب أقوى.
وهناك فرق مهم بين هذا النوع والمدعومة بنقد في مسألة الثقة. في المدعومة بنقد تثق بمصدر بشري يحفظ احتياطياً لا تراه، وفي المدعومة بعملات رقمية تثق بكود مفتوح يمكن قراءته، وبضمان على السلسلة يمكن التحقق منه، وبتصفية تعمل تلقائياً دون قرار بشري. ولذلك يوصف هذا النوع بأنه لامركزي، لأنه لا يعتمد على جهة تحفظ نقداً وتعد بالاسترداد، بل على ضمان شفاف وقواعد معلنة. والثمن مقابل هذه اللامركزية هو رأس المال المحبوس الكبير، والتعقيد الذي قد يتعثر في الصدمات الحادة. فلا نوع مجاني: المدعومة بنقد أبسط وأسيل لكنها مركزية، والمدعومة بعملات رقمية لامركزية لكنها مكلفة وأعقد.
الخوارزمية: دوامة الموت
النوع الثالث هو الأخطر، والأهم أن يفهم القارئ لماذا ينهار، لأن انهياره كان أكبر حادثة في المجال. الفكرة أن العملة لا يدعمها احتياطي حقيقي ولا ضمان، وإنما مبادلة مع رمز شقيق متقلب: تستطيع دائماً أن تبادل وحدة من العملة المستقرة بدولار من قيمة الرمز الشقيق، والعكس. فإذا نزل سعر العملة تحت دولار، اشتراها المراجحون رخيصة وبادلوها بدولار من الرمز الشقيق فربحوا، وهذا الطلب يعيد سعرها إلى دولار. وهذا يعمل جيداً ما دامت الثقة في الرمز الشقيق قائمة، ولكنه ينهار عندما تفقد، وهنا تظهر دوامة الموت Death Spiral.
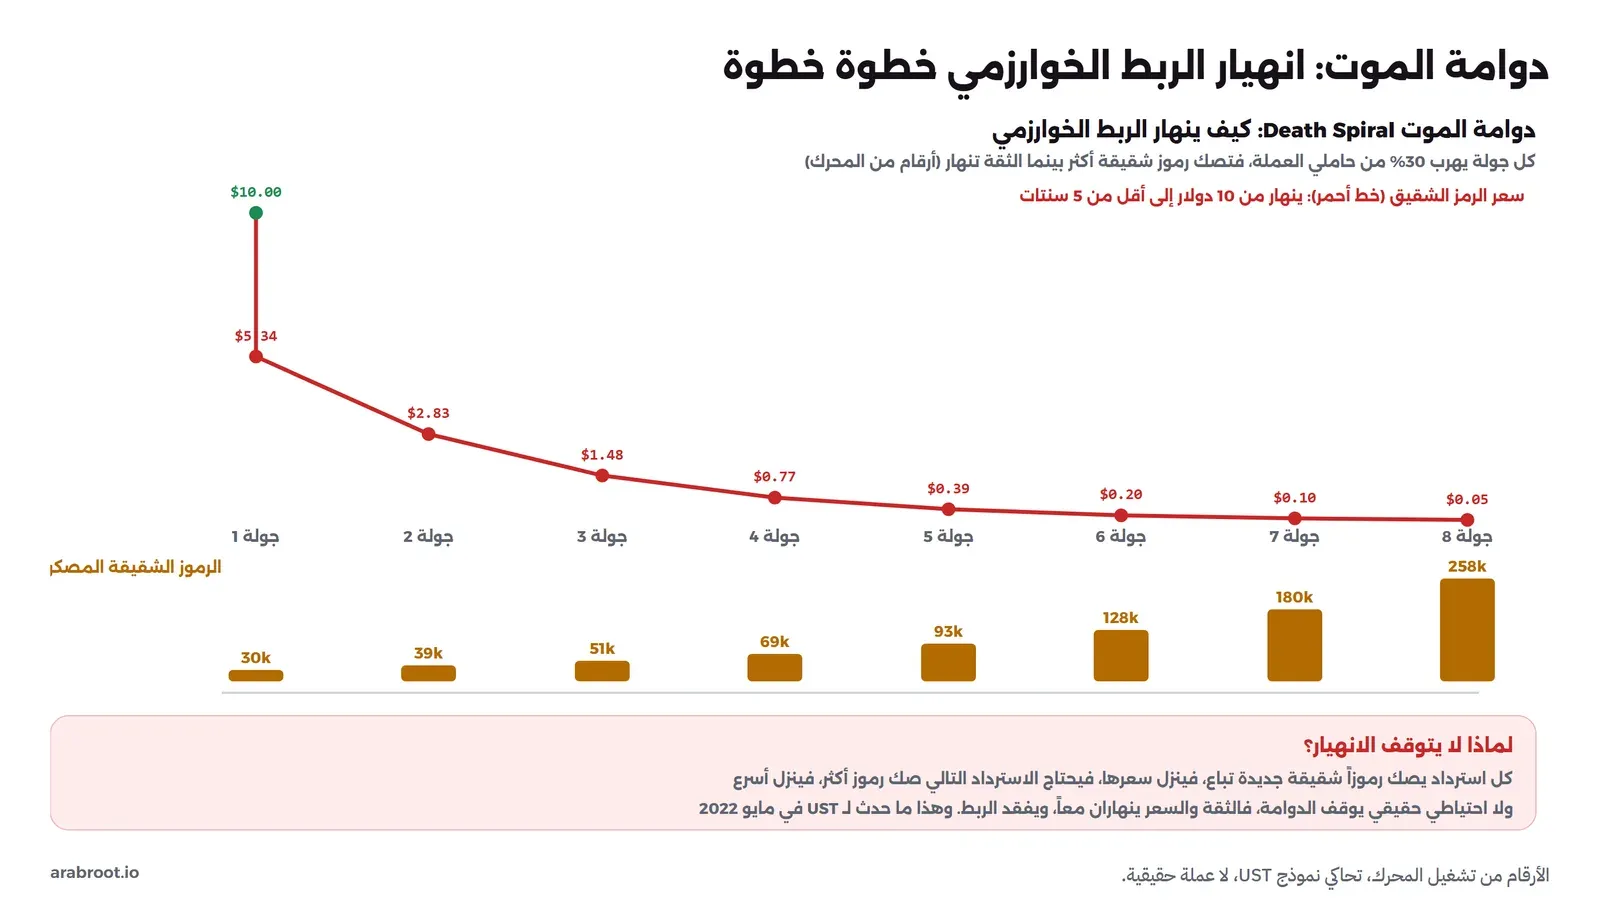
ولنرى الدوامة بأرقام، كتبنا محاكاة في 02-algorithmic.py، فيها مليون عملة مستقرة ورمز شقيق قيمته عشرة دولارات، ثم موجة استرداد يهرب فيها 30% من حاملي العملة كل جولة:
stable_supply = 1_000_000.0
sister_supply = 1_000_000.0
sister_mktcap = 10_000_000.0          # $10 per sister token while confidence is high
def price(): return sister_mktcap / sister_supply
for rnd in range(1, 9):
    redeem = stable_supply * 0.30                 # 30% rush for the exit each round
    minted = redeem / price()                     # mint $redeem of sister at the CURRENT price
    stable_supply -= redeem
    sister_supply += minted                       # supply balloons
    sister_mktcap *= 0.55                          # panic: demand (market cap) collapses too
    print(f"round {rnd}: minted {minted:,.0f} sister, price ${price():.5f}, stable left {stable_supply:,.0f}")
نشغله:
docker run --rm -v "$PWD:/lab" -w /lab python:3.13-slim python 02-algorithmic.pyوالمخرج سوف يكون كما يلي:
start: 1,000,000 stable (peg $1), sister @ $10.00, sister cap $10,000,000
the backing is NOT reserves, it is demand for the sister token

round stable redeemed  sister minted  sister price  stable left
    1         300,000         30,000 $    5.33981      700,000
    2         210,000         39,327 $    2.82888      490,000
    3         147,000         51,964 $    1.48378      343,000
    4         102,900         69,350 $    0.76855      240,100
    5          72,030         93,722 $    0.39186      168,070
    6          50,421        128,673 $    0.19589      117,649
    7          35,295        180,172 $    0.09556       82,354
    8          24,706        258,548 $    0.04522       57,648
في المخرج أعلاه لاحظ التالي:
- سعر الرمز الشقيق انهار من عشرة دولارات إلى أقل من خمسة سنتات في ثماني جولات، وكمية الرموز المصكوكة في كل جولة تضاعفت: 30 ألفاً في الأولى، و258 ألفاً في الثامنة.
- والسبب أن كل استرداد يصك رموزاً شقيقة جديدة تباع، فينزل سعرها، فيحتاج الاسترداد التالي صك رموز أكثر بنفس الدولار، فينزل السعر أسرع. وفي نفس الوقت تنهار الثقة فيقل الطلب على الرمز الشقيق، فينهار سعره من الجهتين معاً.
- ولا يوجد شيء حقيقي يوقف هذه الدوامة، لأنه لا احتياطي ولا ضمان، فالعملة كانت مدعومة بالثقة في الرمز الشقيق، وعندما انهارت الثقة انهار كل شيء، وفقد الربط.
ولفهم لماذا يهرب الناس دفعة واحدة، تذكر فكرة التدافع على السحب Bank Run التي يعرفها كل من درس البنوك. حين يشك المودعون في بنك، يسارع كل منهم إلى السحب قبل الآخرين، فيصبح الشك نفسه سبباً للانهيار حتى لو كان البنك قادراً لولا التدافع. والعملة المستقرة الخوارزمية أسوأ من البنك في هذا، لأن البنك قد يملك أصولاً حقيقية تمتص بعض الصدمة، أما الخوارزمية فلا تملك إلا الرمز الشقيق الذي ينهار مع التدافع نفسه. فحين يبدأ البعض بالاسترداد وينزل سعر الرمز الشقيق، يرى الباقون ذلك فيسارعون، فيتسارع النزول، في حلقة تغذي نفسها. ولهذا الانهيار الخوارزمي سريع ووحشي: ما إن يبدأ حتى يصعب إيقافه، لأن كل خطوة فيه تبرر الخطوة التالية.
وحتى محاولات الدفاع تسرع الانهيار أحياناً. فقد يحاول من يدير النظام أن يدافع عن الربط ببيع احتياطي جانبي لشراء العملة المنهارة، ولكن إن كان الاحتياطي صغيراً أمام حجم الهروب، فإنه ينفد بسرعة ويضيف وقوداً للذعر حين يرى الناس أن الدفاع فشل. وهذا جزء مما حدث في UST: لم يكف ما جمع للدفاع عن الربط أمام حجم الموجة، فظهر عجز الدفاع نفسه كإشارة انهيار دفعت مزيداً من الناس إلى الخروج. والدرس: الدفاع عن ربط لا يحميه دعم حقيقي كاف يشبه إطفاء حريق بكوب ماء، قد يبدو فعلاً لكنه يكشف العجز فيزيد الذعر.
والصورة التالية ترسم الدوامة:
لماذا يجرب الناس الخوارزمية أصلاً؟
قد يتساءل القارئ: إذا كانت الخوارزمية بهذه الخطورة، فلماذا تبنى أصلاً، ولماذا تعود المحاولات رغم الانهيارات؟ والجواب يكشف درساً أعمق عن الحوافز في هذا المجال. المدعومة بنقد تحتاج دولاراً حقيقياً مقابل كل وحدة، فهي لا تخلق قيمة من العدم، وإنما تحرك قيمة موجودة. والمدعومة بعملات رقمية تحتاج أن تقفل أكثر مما تصدر، فرأس مالها محبوس وكبير. أما الخوارزمية فتعد بما يبدو سحراً: عملة مستقرة دون أن تقفل دولاراً حقيقياً ولا ضماناً زائداً، أي كفاءة رأس مال كاملة. وهذا الوعد مغر جداً، لأنه يعني إنشاء قيمة مستقرة دون تكلفة دعم.
ولكن هذا الوعد هو عين المشكلة. لأن ما يبدو خلقاً للقيمة من العدم هو في الحقيقة نقل للمخاطرة إلى الرمز الشقيق وإلى ثقة السوق. ففي الأيام الهادئة يبدو النظام يعمل: المراجحة تثبت الربط، والرمز الشقيق يحمل القيمة، ويظن الناس أنهم وجدوا طريقة أذكى. ولكن النظام لم يلغ المخاطرة، بل أخفاها وأجلها إلى يوم تفقد فيه الثقة، وفي ذلك اليوم تظهر كل المخاطرة دفعة واحدة في دوامة الموت. فالخوارزمية ليست أذكى من الفيزياء، بل تؤجل الفاتورة، وحين تحين تكون الفاتورة أكبر.
والدرس الأعمق الذي يخرج به المهندس: احذر النظام الذي يعدك بإلغاء تكلفة لا بد منها. الدعم الحقيقي تكلفة، ورأس المال المحبوس تكلفة، ومن يعدك بثبات القيمة دون أي منهما غالباً ينقل المخاطرة إلى مكان لا تراه، لا يلغيها. وهذا المبدأ لا يخص العملات المستقرة وحدها، بل كل وعد بعائد مرتفع أو كفاءة سحرية في المال: اسأل دائماً «أين ذهبت المخاطرة؟»، فإن لم تجد لها مكاناً واضحاً فهي مخبوءة تنتظر. وهذا بالضبط ما حدث في UST: بدا النظام يعمل سنة كاملة، حتى جاء اليوم الذي فقدت فيه الثقة، فظهرت كل المخاطرة المؤجلة في أيام.
متى تفشل كل نوع؟
كل نوع له طريقته في الفشل، وفهمها هو الفرق بين من يثق بوعي ومن يثق بالاسم. والصورة التالية تجمع طرق الفشل:
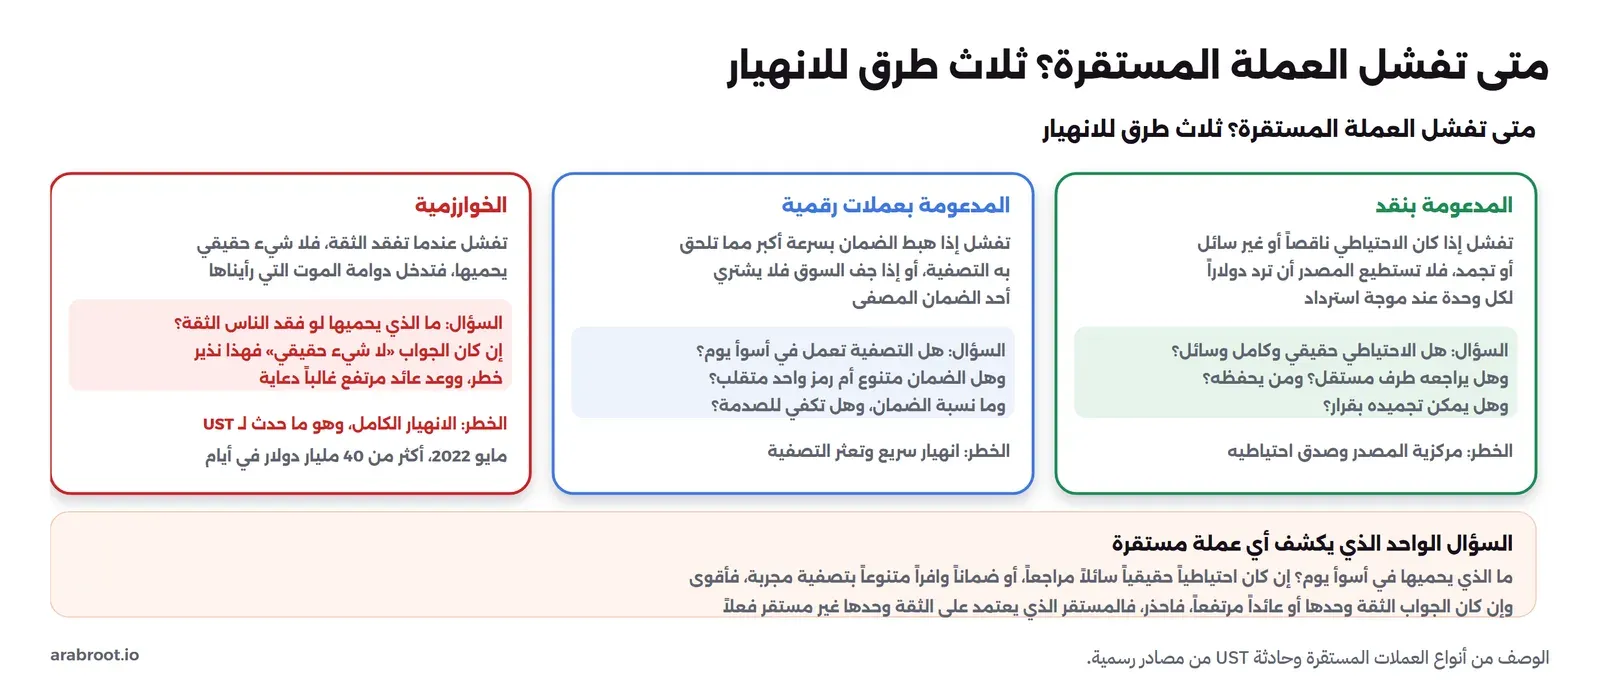
- المدعومة بنقد تفشل إذا كان الاحتياطي ناقصاً، أي أنها أصدرت أكثر مما تملك، أو كان الاحتياطي غير سائل فلا تستطيع تحويله إلى نقد بسرعة، أو جمد بقرار، فلا تستطيع أن ترد دولاراً لكل وحدة عند موجة استرداد. والأسئلة: هل الاحتياطي حقيقي وكامل وسائل، وهل يراجعه طرف مستقل، ومن يحفظه، وهل يمكن تجميده.
- المدعومة بعملات رقمية تفشل إذا هبط الضمان بسرعة أكبر مما تلحق به التصفية، أو جف السوق فلم يشتر أحد الضمان المصفى. والأسئلة: هل التصفية تعمل في أسوأ يوم، وهل الضمان متنوع أم رمز واحد متقلب، وما نسبة الضمان وهل تكفي للصدمة.
- الخوارزمية تفشل عندما تفقد الثقة، فلا شيء حقيقي يحميها، فتدخل دوامة الموت كما رأينا. والسؤال: ما الذي يحميها لو فقد الناس الثقة دفعة واحدة، وإن كان الجواب «لا شيء حقيقي» فهذا نذير خطر.
ويجمع طرق الفشل الثلاث خيط مشترك: كلها تظهر في الصدمة لا في اليوم العادي. ففي اليوم الهادئ تبدو الأنواع الثلاثة تعمل بلا فرق يذكر، وتتحرك كلها قرب دولار، فيظن الناظر السطحي أنها سواء. والفرق لا يظهر إلا يوم الضغط: يوم يأتي استرداد كبير، أو يهبط سوق، أو تنهار ثقة. ولذلك الحكم على عملة مستقرة من أدائها في الأيام الهادئة خطأ، لأن كل العملات تنجح في الهدوء، والاختبار الحقيقي هو ما يحدث في العاصفة. وهذا يشبه ما نقوله عن الأنظمة البرمجية: لا تحكم على نظام من سلوكه تحت حمل خفيف، بل من سلوكه تحت الضغط والفشل الجزئي، فهناك تظهر فروق التصميم.
وهناك فرق مهم في «من يدفع ثمن الفشل». في المدعومة بنقد، إذا نقص الاحتياطي يدفع آخر من يسترد الثمن، لأن من سبقه سحب نصيبه من الاحتياطي الناقص، فتصبح عملية استرداد تشبه السباق. وفي المدعومة بعملات رقمية، يدفع صاحب المركز الذي صفي ثمن هبوط ضمانه، وقد يدفع النظام كله إن تعثرت التصفية فنشأ دين معدوم. وفي الخوارزمية، يدفع كل من بقي حتى النهاية، لأن القيمة تبخرت في الدوامة. وفهم «من يدفع» يساعد صاحب المنصة أن يعرف موقعه في الصف: إن كان يحمل العملة لحظة عبور فهو غالباً خارج دائرة الخطر، وإن كان يحملها طويلاً فقد يجد نفسه آخر من يسترد.
ولاحظ أن الأنواع الثلاثة يجمعها سؤال واحد يكشف أي عملة مستقرة: ما الذي يحميها في أسوأ يوم؟ فإن كان احتياطياً حقيقياً سائلاً مراجعاً، أو ضماناً وافراً متنوعاً بتصفية مجربة، فهي أقوى. وإن كان الجواب الثقة وحدها أو عائداً مرتفعاً، فاحذر، فالمستقر الذي يعتمد على الثقة وحدها غير مستقر فعلاً. وهذا السؤال هو أهم ما يخرج به القارئ من هذا المقال.
أخطاء شائعة في فهم العملات المستقرة
قبل أن نصل إلى قائمة التحقق، من المفيد أن نصحح أخطاء شائعة في فهم العملات المستقرة، لأن كثيراً من الخسائر جاء من هذه الأخطاء لا من تعقيد تقني:
- «مستقرة» تعني مضمونة. الاسم وصف للهدف لا ضمان للنتيجة. العملة المستقرة تهدف إلى البقاء عند دولار، ولكن بلوغها الهدف يعتمد على ما يحميها، وقد رأينا نوعاً انهار كلياً. فالاسم تسويق، والآلية هي الحقيقة.
- كلها متشابهة. الفرق بين الأنواع الثلاثة جوهري، فبينها فرق بين عملة مغطاة بدولارات حقيقية وأخرى مغطاة بالثقة وحدها. من يتعامل معها جميعاً على أنها شيء واحد يخلط بين الآمن والهش.
- العائد المرتفع ميزة. حين تعرض عملة مستقرة عائداً مرتفعاً «مضموناً» على إيداعها، فهذا نذير خطر لا دليل قوة. العائد المرتفع يأتي دائماً من مخاطرة ما، فإن لم تر المخاطرة فهي موجودة ومخفية، وقد رأينا كيف جذب عائد Anchor الناس إلى UST قبل انهيارها.
- الأكبر حجماً هو الأكثر أماناً. حجم العملة لا يخبرك بما يحميها. قد تكبر عملة هشة بسرعة لأن الناس وثقوا بالاسم، والحجم الكبير يجعل انهيارها أسوأ لا أقل احتمالاً. UST كانت من الأكبر قبل أن تنهار.
- الربط سعر ثابت لا يتحرك. الربط هدف يدافع عنه، لا قانون فيزيائي. السعر يتحرك قليلاً حول دولار دائماً، والمراجحة تعيده، وفك الربط المؤقت يحدث حتى للأقوى تحت الضغط ثم يتعافى إن كان الدعم حقيقياً.
- العملة المستقرة مثل وديعة بنكية. ليست كذلك. الوديعة البنكية لها إطار نظامي وحماية في كثير من الدول، والعملة المستقرة رمز على السلسلة دعمه بقدر ما يحميه، وقد لا يكون له أي حماية نظامية. والخلط بينهما خطأ مكلف.
وتجمع هذه الأخطاء خيط واحد: الناس يثقون بالاسم والحجم والعائد، بينما الأمان في الآلية والدعم والشفافية. ومن يقلب نظره من السطح إلى الآلية يتجنب أكثر مخاطر هذا المجال.
ماذا يعني فقدان الربط عملياً؟
حتى العملات المدعومة الأقوى قد تفقد ربطها مؤقتاً تحت الضغط، فتنزل وحدتها إلى 98 سنتاً أو أقل لساعات أو أيام، ثم تعود. وهذا يسمى فك الربط Depeg، وقد يكون مؤقتاً يتعافى منه، أو دائماً كما في UST. والفرق بين النوعين أن المؤقت يحدث عندما يشك الناس لحظة ثم يطمئنون لأن الدعم حقيقي، والدائم يحدث عندما يكتشفون أن الدعم غير كاف فلا يعود الربط. ولذلك فك الربط حتى للحظة إشارة يجب أن ينتبه إليها من يحمل العملة، لأنه يكشف أن السوق يشك، والسوق أحياناً يعرف قبل الجميع.
وما يعنيه هذا لفريق منصة قصتنا: إذا استخدم عملة مستقرة وسيطاً في التحويل، فإن أي فك ربط يصيب ما يحمله منها. ولذلك القاعدة: لا تحتفظ بعملة مستقرة أكثر مما تحتاج للحظة التحويل، وحولها بسرعة إلى عملتك المحلية، كما قلنا في مقال الشراء. فالعملة المستقرة أداة عبور لا خزنة، تماماً كما قلنا عن المنصة في مقال الحفظ. وكلما قصرت المدة التي تحملها فيها، قل تعرضك لخطر فك ربطها.
وهناك فرق عملي بين من يحمل العملة المستقرة لحظات ومن يحملها أياماً. من يحملها لحظة العبور يتعرض لخطر فك ربط نادر وقصير، واحتمال أن يقع فك الربط في تلك اللحظة بالذات صغير. أما من يحملها أياماً أو أسابيع ليربح عائداً أو ينتظر سعراً، فيضاعف تعرضه لكل يوم إضافي، ويضيف خطر التجميد والاختراق على السلسلة. ولهذا القاعدة ليست مجرد نصيحة عامة، بل حساب احتمال مباشر: كل يوم حفظ إضافي هو رهان إضافي على أن لا يقع فك ربط ولا تجميد ولا خلل في ذلك اليوم، والرهانات تتراكم. والفريق الذكي يصمم تدفقه بحيث تمر الأموال بالعملة المستقرة كالماء في الأنبوب، لا كالماء في الخزان.
وهذا يربط بمبدأ هندسي عام: قلل المدة التي يقضيها المال في أي حالة وسيطة محفوفة بالمخاطر. مثلما لا تترك رسالة في طابور Queue أطول من اللازم، ولا تحتفظ بقفل Lock أطول من اللازم، لا تحتفظ بالقيمة في وسيط هش أطول من اللازم. والعملة المستقرة في تدفق المدفوعات حالة وسيطة، والهدف تقصيرها لا إطالتها، وأي تصميم يطيل بقاء المال فيها طمعاً في عائد يقلب الأداة من جسر إلى فخ.
كيف يقرر فريق منصتنا؟
لنجمع ما سبق في قرار عملي يخص فريق منصة العمل الحر. الفريق يفكر في استخدام عملة مستقرة وسيطاً في تحويل المدفوعات: يستلم من العميل، يحفظ لحظة في عملة مستقرة، ثم يحول إلى المستقل أو يصرف إلى عملة محلية. والسؤال: هل يفعل، وأي نوع، وكم يحمل؟ والقرار يبنى على ما تعلمناه، لا على اسم العملة ولا على عائد تعرضه.
أول قرار: لا يقترب الفريق من النوع الخوارزمي إطلاقاً لهذا الغرض، لأن ما يحميه الثقة وحدها، ومهمة الفريق حفظ أموال الناس لا المخاطرة بها. وثاني قرار: بين المدعومة بنقد والمدعومة بعملات رقمية، يختار الفريق الأبسط والأسيل لغرض العبور السريع، مع فهم أن كليهما يحمل مخاطرة، فالأولى مركزية وقابلة للتجميد، والثانية أعقد وقد تتعثر تصفيتها في الصدمات. وثالث قرار، وهو الأهم: مهما اختار، لا يحمل العملة المستقرة إلا لحظة العبور، ويحولها بسرعة إلى العملة المحلية، لأن كل دقيقة يحملها فيها هي تعرض لخطر فك الربط والتجميد والاختراق. والجدول التالي يلخص القرار:
| الموقف | القرار | السبب |
|---|---|---|
| عملة خوارزمية مهما كان عائدها | تجنب كلياً | ما يحميها الثقة وحدها، ودوامة الموت واقعية |
| وسيط عبور سريع للمدفوعات | مدعومة بنقد معروفة شفافة | الأبسط والأسيل، وأغلب التداول مقابلها |
| عرض عائد مرتفع على الإيداع | ارفض، لا تودع | العائد المرتفع نذير مخاطرة مخفية |
| مدة الحفظ | أقصر ما يمكن، دقائق لا أيام | كل لحظة تعرض لفك الربط والتجميد |
| فك ربط مؤقت يظهر في السوق | توقف وراقب قبل أي تحويل | السوق قد يعرف بالمشكلة قبل الإعلان |
| السؤال النظامي | راجع المصادر الرسمية في المملكة أولاً | القرار النظامي يسبق القرار التقني |
ولاحظ أن هذا القرار لا يقول إن عملة بعينها آمنة، ولا يوصي بالتعامل أصلاً، وإنما يرتب التفكير: ابدأ بالسؤال النظامي، ثم استبعد الأخطر، ثم اختر الأبسط لغرضك، ثم قلل المدة والمبلغ إلى أدناهما. وهذا الترتيب هو ما يحول المعرفة التقنية إلى قرار واع، وهو جوهر ما أردنا أن يخرج به القارئ: لا أسماء يثق بها، بل أسئلة يسألها.
وهناك بعد أخير يربط هذا بمقال سابق: العملة المستقرة ليست عملة رقمية للبنك المركزي CBDC. فالعملة المستقرة يصدرها طرف خاص ودعمها مسؤوليته، أما العملة الرقمية للبنك المركزي فتصدرها الدولة وتحمل التزامها المباشر، كما شرحنا في مقال مستقل. والخلط بينهما شائع، والفرق جوهري في من يقف خلف القيمة ومن يتحمل مخاطرتها. ولصاحب المنصة: معرفة من يصدر العملة ومن يتحمل دعمها جزء من قراره، لأن الالتزام الذي خلف العملة هو ما يحميها في أسوأ يوم.
قائمة تحقق قبل التعامل بأي عملة مستقرة
وصلنا إلى الخلاصة العملية. القائمة التالية ليست وصفة للثقة بعملة بعينها، بل ترتيب أسئلة تسألها قبل أي تعامل، وكل سؤال فيها خرج مما شرحناه: النوع يحدد الخطر الأساسي، وما يحميها في أسوأ يوم يحدد قوتها، والمصدر والشفافية يحددان صدق الدعم، والعائد المرتفع يكشف المخاطرة المخفية، والمدة تحدد تعرضك، والوضع النظامي يسبق كل ذلك. والصورة التالية تجمع لماذا توجد العملات المستقرة وأين خطرها مع قائمة التحقق:
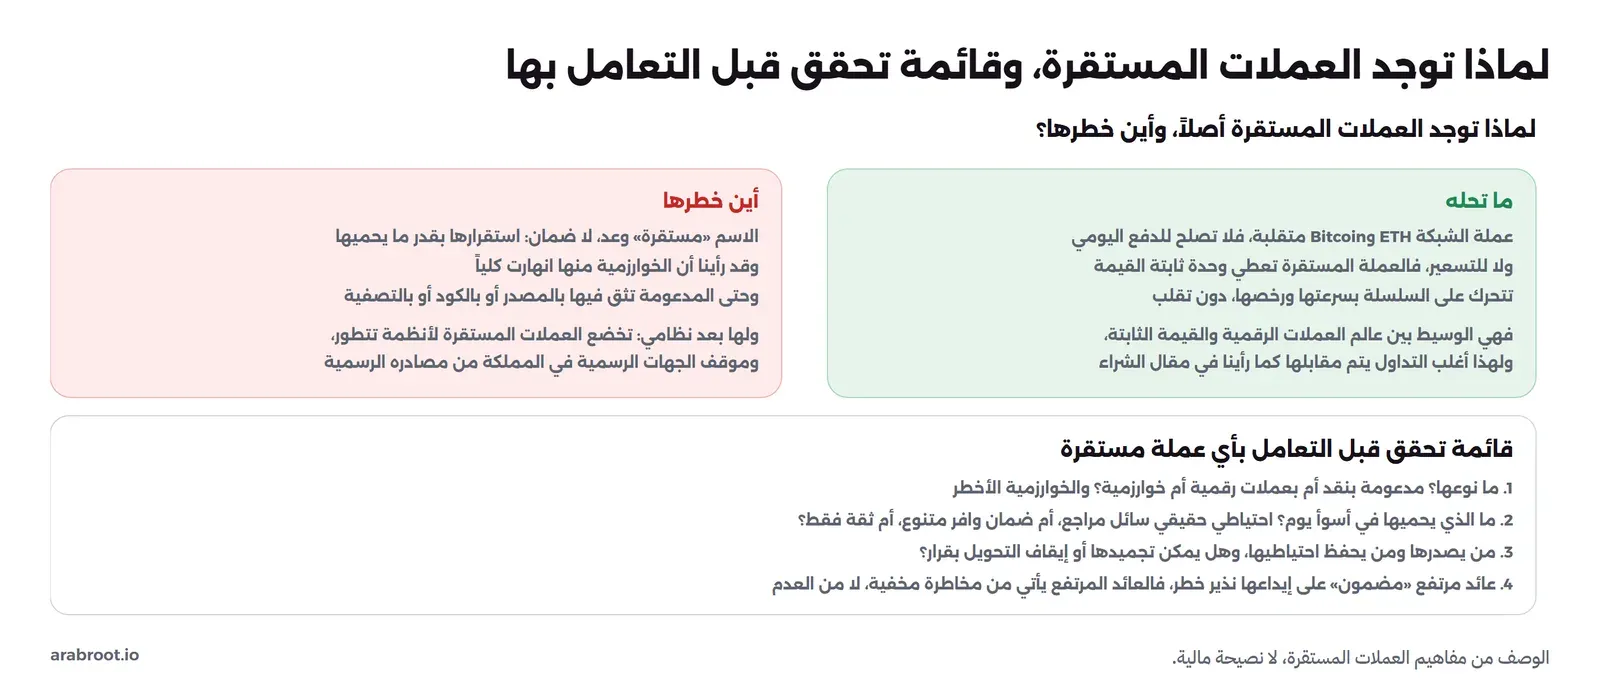
| السؤال | ما تبحث عنه |
|---|---|
| ما نوعها؟ | مدعومة بنقد أم بعملات رقمية أم خوارزمية، والخوارزمية الأخطر |
| ما الذي يحميها في أسوأ يوم؟ | احتياطي حقيقي سائل مراجع، أو ضمان وافر متنوع، لا الثقة وحدها |
| من يصدرها ويحفظ احتياطيها؟ | جهة معروفة، ومراجعة مستقلة للاحتياطي |
| هل يمكن تجميدها؟ | بعض المدعومة تستطيع تجميد عنوان أو إيقاف التحويل بقرار |
| هل تعرض عائداً مرتفعاً؟ | العائد المرتفع المضمون نذير خطر، لا دليل أمان، كما في UST |
| كم تحملها؟ | أقل ما يلزم للتحويل، فهي وسيط عبور لا خزنة |
| الوضع النظامي؟ | من المصادر الرسمية في بلدك قبل أي تعامل |
تدريب عملي
- عدل
01-collateral.pyحتى تبدأ النسبة عند 150% فقط بدل 200%، أي تصدر 200 عملة مقابل 300 ضمان، ثم جرب هبوط السعر وانظر عند أي سعر تبدأ التصفية، واستنتج لماذا تعطي النسبة الأعلى أماناً أكبر. - عدل
02-algorithmic.pyحتى تضيف احتياطياً حقيقياً يشتري العملة المستقرة عند نزولها، وانظر كم من الاحتياطي يلزم لإيقاف الدوامة، واستنتج لماذا لم يكف احتياطي UST عندما جاءت الموجة كبيرة.
حذف التجربة
docker image rm python:3.13-slim # إذا لم تعد تحتاجهاالخلاصة
وصلنا لنهاية الموضوع، وأهم ما فيه:
- العملة المستقرة رمز يعطي وحدة ثابتة القيمة تتحرك على السلسلة، وقيمتها تأتي من آلية تربطها بالدولار، لا من الرمز نفسه.
- ثلاثة أنواع: مدعومة بنقد يحفظ مصدر احتياطيه، ومدعومة بعملات رقمية بضمان أكبر وتصفية، وخوارزمية بالثقة وحدها.
- التصفية تحمي الربط في النوع الثاني: في تجربتنا صفي المركز عند نزول النسبة إلى 148%، فبقيت كل وحدة بقيمة دولار، والثمن رأس مال محبوس.
- الخوارزمية تنهار بدوامة موت: في محاكاتنا انهار سعر الرمز الشقيق من عشرة دولارات إلى أقل من خمسة سنتات في ثماني جولات، كما حدث لـ UST في مايو 2022.
- السؤال الواحد الذي يكشف أي عملة مستقرة: ما الذي يحميها في أسوأ يوم؟ إن كان الثقة وحدها أو عائداً مرتفعاً فاحذر، وإن كان احتياطياً حقيقياً سائلاً مراجعاً أو ضماناً وافراً متنوعاً فهي أقوى.
- العملة المستقرة وسيط عبور لا خزنة، فلا تحمل منها أكثر مما تحتاج للحظة التحويل، وكل يوم حفظ إضافي رهان إضافي على أن لا يقع فك ربط ولا تجميد.
- الخوارزمية تعد بثبات دون تكلفة دعم، وهذا الوعد نفسه خطرها، لأنها تؤجل المخاطرة لا تلغيها، فتظهر كاملة يوم تفقد الثقة.
والخلاصة الأعمق التي تتجاوز العملات المستقرة: لا تثق باسم ولا حجم ولا عائد، بل اسأل عن الآلية. فالعملة المستقرة درس مصغر في التفكير المالي والهندسي معاً، لأن سؤالها الواحد «ما الذي يحميها في أسوأ يوم؟» هو نفسه السؤال الذي تسأله عن أي نظام يعدك بالثبات أو الأمان: ما الذي يحميه حين يأتي الضغط؟ ومن تعود على هذا السؤال في العملات المستقرة يحمله معه إلى كل قرار تقني ومالي، فيرى خلف الوعود إلى الآليات، وخلف الأسماء إلى المخاطر.
وفي المقال التالي من هذه المرحلة ننتقل إلى الاحتيال في العملات الرقمية: الأنماط الشائعة وكيف تحمي نفسك.
 دليلكيف تعمل منصات تداول العملات الرقمية؟ دفتر الأوامر والمطابقةنشغل محرك مطابقة بسيطاً لنرى لماذا لا يوجد سعر واحد، وكيف يرفع الأمر الكبير السعر، وماذا يحدث داخل المنصة فعلاً.
 دليلكيف تشترى العملات الرقمية وتباع؟ الخطوات والرسومنحسب بالأرقام كم تدفع فعلاً فوق السعر المعروض، ونمر على خطوات الشراء والبيع وطرقه ومخاطره وعلامات التحذير.
 دليلالحفظ لدى المنصة أم بنفسك Self-custody؟ دروس انهيار FTXمن يملك المفتاح الخاص يملك المال. نولد عبارة استرداد ونرى كيف تشتق كل مفاتيحك، ونفهم لماذا سقط عملاء FTX.
 دليلالاحتيال في العملات الرقمية: كيف تتعرف عليه وتتجنبه؟أنماط الاحتيال وعلاماتها من تحذيرات FTC، مع تجربتين نرى فيهما محفظة تفرغ وعنواناً يخدع.
 دليلما هي الرموز Tokens؟ معيار ERC-20 ورموز NFTما الذي تملكه فعلاً عندما تقول المحفظة إن لديك رمزاً، ولماذا يحتاج العقد إذناً، وكيف تعلق الرموز داخل العقود إلى الأبد.
 دليلكيف يعمل البلوكتشين Blockchain ومتى لا تحتاجهما المشكلة التي يحلها البلوكتشين أصلاً وكيف يعمل من الداخل، ومتى تكون قاعدة البيانات العادية هي الحل الأصح.
سجل التحديثات
- أكتوبر 2026: كتابة المقال، وتشغيل محاكاة التصفية ودوامة الموت بلغة Python 3.13 على Docker Engine 29.8.0 بأرقام تعليمية، ومراجعة حادثة UST من بيان وزارة العدل الأمريكية ودعوى هيئة SEC.