إذا كان تقرير مشروعك الشهري يقول «صرفنا 900 ألف ريال من ميزانية الشهور الستة البالغة 940 ألفاً، ونسبة الإنجاز 55%»، فقد يبدو لك أن المشروع بخير، بل أقل من الميزانية. ولكن هذا التقرير لا يجيب عن السؤال الذي يهم الراعي: هل ما أنجزناه يساوي ما صرفناه؟ وهل نحن حيث خططنا أن نكون في هذا التاريخ؟ فقد يكون المشروع متأخراً وأغلى من الخطة معاً، ولا يظهر ذلك في أي من الرقمين.
هذا المقال لمدير المشروع ولموظف مكتب إدارة المشاريع PMO ولكل مهندس يكتب تقرير حالة، ويريد طريقة تجيب عن السؤالين برقم واحد يمكن مقارنته بين المشاريع. وهذه الطريقة اسمها إدارة القيمة المكتسبة Earned Value Management، واختصاراً EVM. وسوف نحسبها خطوة بخطوة على مشروع البوابة المثال الذي بنينا ميثاقه ونطاقه في مرحلة أساسيات إدارة المشاريع، ونرسم منحنياته من نفس الأرقام.
المواضيع في هذه المرحلة:
- إدارة مخاطر المشروع: سجل المخاطر Risk Register والاستجابة لها
- القيمة المكتسبة Earned Value: هل المشروع في موعده وميزانيته؟ (الموضوع الحالي)
- تغير النطاق Scope Creep وإدارة طلبات التغيير Change Control
- تقرير حالة المشروع الذي يقرؤه العميل والإدارة
سوف نناقش في هذا المقال:
- لماذا لا تكفي نسبة الإنجاز ومقارنة المصروف بالميزانية.
- المقاييس الثلاثة: القيمة المخططة PV والقيمة المكتسبة EV والتكلفة الفعلية AC، وكيف تقيس كل واحد منها في مشروع تقني.
- الانحرافات SV وCV والمؤشرات SPI وCPI بمثال كامل من ستة أشهر.
- التوقعات EAC وETC وVAC وTCPI، ومتى تستخدم كل صيغة.
- الاحتياطيات، والجدول المكتسب Earned Schedule، والقيمة المكتسبة في فرق Agile وفي الجهات الحكومية.
- أخطاء شائعة وقائمة تحقق.
الخلاصة السريعة Quick Summary
الجدول: مؤشر SPI = EV ÷ PV، وأقل من 1 يعني أنك متأخر.
التكلفة: مؤشر CPI = EV ÷ AC، وأقل من 1 يعني أن العمل يكلف أكثر من المخطط.
التوقع: التكلفة المتوقعة عند الاكتمال EAC = BAC ÷ CPI إذا استمر الأداء كما هو.
في مثالنا بعد ستة أشهر: SPI = 0.87 وCPI = 0.91، والتكلفة المتوقعة 1,778,000 ريال مقابل خط أساس 1,620,000.
الشرط: لا تعمل الطريقة دون خط أساس معتمد وحزم عمل لها معيار اكتمال واضح.
لماذا لا تكفي نسبة الإنجاز Percent Complete؟
لنبدأ بالطريقتين اللتين يستخدمهما أغلب الناس، ولنر أين تفشل كل منهما.
الطريقة الأولى: مقارنة المصروف بالميزانية. في نهاية الشهر السادس من مشروع البوابة كانت الميزانية المخططة لستة أشهر 940,000 ريال، والمصروف الفعلي 900,000 ريال. فيقول التقرير «نحن أقل من الميزانية بأربعين ألفاً». والمشكلة أن هذه المقارنة تفترض أن الفريق أنجز كل ما كان مخططاً، وهذا غير صحيح في أغلب الأحيان. فإذا أنجز الفريق عملاً أقل من المخطط، فطبيعي أن يكون المصروف أقل، وهذا ليس توفيراً وإنما تأخير.
الطريقة الثانية: نسبة الإنجاز التي يقدرها الفريق. تسأل قائد الفريق «كم أنجزتم؟» فيقول «تقريباً 60%». وهذه النسبة لها مشكلتان: الأولى أنها تقدير شخصي، والثانية أنها تتوقف عند 90% أسابيع طويلة، لأن آخر 10% من أي عمل برمجي هي التكامل والاختبار وإصلاح العيوب، وهي أصعب جزء.
والحل أن تجمع الرقمين مع رقم ثالث: قيمة ما أنجز فعلاً، مقاسة بنفس عملة الخطة. فإذا عرفت أن العمل المكتمل والمقبول حتى الآن كانت ميزانيته في الخطة 820,000 ريال، فأنت تعرف الآن ثلاثة أشياء: خططت لإنجاز ما قيمته 940 ألفاً فأنجزت ما قيمته 820 ألفاً، فأنت متأخر. وصرفت 900 ألف لتنجز ما قيمته 820 ألفاً، فأنت أغلى من الخطة. وهذا عكس ما قاله التقرير الأول تماماً.
ما هي إدارة القيمة المكتسبة EVM؟
يصف معيار القيمة المكتسبة The Standard for Earned Value Management الصادر عن معهد إدارة المشاريع PMI (سنة 2019) الطريقة بأنها منهجية تربط النطاق والجدول والموارد معاً، وتقيس أداء المشروع وتقدمه بشكل موضوعي، وتتوقع نتيجته النهائية. ويسميها المعيار «الإدارة والأنوار مضاءة Management with the Lights On»، والفكرة أن أنماط الأداء في الماضي تدل على ما سيحدث في المستقبل، فإذا كان كل ريال يعطيك 91 هللة من العمل في نصف المشروع الأول، فمن غير المنطقي أن تفترض أن النصف الثاني سيعطيك ريالاً كاملاً دون أن يتغير شيء.
والطريقة ليست جديدة. فقد بدأت في وزارة الدفاع الأمريكية بمعايير نظام ضبط التكلفة والجدول Cost/Schedule Control Systems Criteria سنة 1967، ثم تحولت إلى معيار صناعي اسمه EIA-748 لأنظمة إدارة القيمة المكتسبة، صدر أول مرة في يونيو 1998، وآخر مراجعة له هي المراجعة E في فبراير 2026. وكانت المراجعة D تنظم متطلبات النظام في 32 إرشاداً Guidelines ضمن خمس فئات تبدأ بالتنظيم وتنتهي بالمراجعات وصيانة البيانات. وأصدرت ISO أيضاً المعيار ISO 21508:2018 لإدارة القيمة المكتسبة في المشاريع والبرامج.
وقد يتساءل البعض: هل هذه طريقة للمشاريع العسكرية والإنشائية فقط؟ والإجابة لا، فالفكرة تعمل في أي مشروع له نطاق مقسم إلى حزم عمل، ولكل حزمة ميزانية وموعد ومعيار اكتمال. ومشروع البوابة الذي قسمناه في مقال النطاق Scope وهيكل تجزئة العمل WBS فيه كل ذلك. والذي يتغير في المشروع البرمجي هو طريقة قياس الاكتمال، كما سنرى.
المقاييس الثلاثة PV وEV وAC
كل حسابات الطريقة مبنية على ثلاثة أرقام تؤخذ في نفس تاريخ القياس Status Date، ورقم رابع ثابت هو الميزانية الكاملة:
| المقياس | الاسم | السؤال الذي يجيب عنه | في مشروع البوابة نهاية الشهر 6 |
|---|---|---|---|
| القيمة المخططة | Planned Value, PV | كم كان يجب أن ننجز حتى الآن، مقاساً بميزانيته؟ | 940,000 ريال |
| القيمة المكتسبة | Earned Value, EV | ما ميزانية العمل الذي اكتمل فعلاً حتى الآن؟ | 820,000 ريال |
| التكلفة الفعلية | Actual Cost, AC | كم صرفنا فعلاً على العمل المنجز حتى الآن؟ | 900,000 ريال |
| الميزانية عند الاكتمال | Budget at Completion, BAC | كم ميزانية المشروع كله في خط الأساس؟ | 1,620,000 ريال |
ولاحظ نقطة مهمة في الجدول: القيمة المكتسبة EV لا تعني ما صرفته، وإنما ما كانت الخطة ستدفعه مقابل العمل الذي اكتمل. فإذا كانت ميزانية حزمة «رفع المستندات» 60,000 ريال، واكتملت وقبلت، فقيمتها المكتسبة 60,000 ريال، سواء صرفت عليها 50 ألفاً أو 90 ألفاً. وهذا بالضبط ما يجعل المقارنة عادلة: الخطة والإنجاز بنفس المقياس.
ما الذي تحتاجه قبل أن تبدأ؟
الطريقة لا تعمل على مشروع لا يملك خطة واضحة، وهذا أهم شرط فيها. وقبل أول قياس تحتاج أربعة أشياء:
- هيكل تجزئة عمل WBS بحزم عمل واضحة: كل حزمة لها صاحب ومعيار اكتمال. والسبب أن القيمة المكتسبة تحسب لكل حزمة ثم تجمع، فإذا كانت الحزم غامضة فالقياس غامض.
- ميزانية لكل حزمة موزعة على الزمن: أي متى يتوقع أن تصرف ميزانية كل حزمة. ومجموع هذا التوزيع شهراً بشهر هو منحنى القيمة المخططة PV، ويسمى خط أساس قياس الأداء Performance Measurement Baseline.
- مصدر للتكلفة الفعلية لكل حزمة: ساعات الفريق الداخلي مضروبة في تكلفة الساعة، ومستحقات المورد، والاستضافة والتراخيص. وإذا كانت الحسابات المالية في جهتك لا تسجل التكلفة على مستوى الحزمة، فاجمعها أنت في جدول بسيط.
- طريقة متفق عليها لقياس الاكتمال: وهي موضوع القسم التالي، وأكثر ما يختلف فيه الناس.
وفي مشروع البوابة، بنيت الميزانية من حزم العمل في الهيكل، فكان مجموعها 1,500,000 ريال، وأضيف إليها احتياطي طوارئ قدره 120,000 ريال للمخاطر المعروفة في سجل المخاطر، فصار خط أساس التكلفة BAC = 1,620,000 ريال. وسوف نعود إلى الاحتياطيات في قسم مستقل لأنها تغير طريقة قراءة الأرقام.
كيف تقيس القيمة المكتسبة EV في مشروع تقني؟
هذا هو الجزء الذي يحدد هل الأرقام صادقة أم لا. ويصف معيار PMI ودليل تقدير التكلفة الصادر عن مكتب المحاسبة الحكومي الأمريكي GAO (Cost Estimating and Assessment Guide، رقم GAO-20-195G، مارس 2020) عدة طرق لقياس الاكتمال، وفيما يلي أشهرها ومتى تناسب المشاريع التقنية:
| الطريقة | كيف تعمل | متى تناسب | ملاحظة في المشاريع البرمجية |
|---|---|---|---|
| 0/100 | لا قيمة حتى يكتمل العمل ويقبل، ثم 100% | حزم قصيرة لا تتجاوز فترة قياس واحدة أو اثنتين | الأكثر صدقاً للبرمجيات، لأنها لا تسمح بـ«شبه منتهي» |
| 50/50 | 50% عند البدء، و50% عند الاكتمال | حزم مدتها فترتان أو ثلاث | تعطي قيمة قبل أي ناتج، فاستخدمها بحذر |
| المعالم الموزونة Weighted Milestones | كل معلم داخل الحزمة له نسبة من قيمتها | الحزم الطويلة | مثل: التصميم معتمد 20%، العرض على صاحب الخدمة 50%، اجتياز الاختبار 30% |
| الوحدات المكتملة Units Completed | القيمة تتناسب مع عدد الوحدات المنجزة | عمل متكرر متشابه | مثل ترحيل الطلبات المفتوحة: عدد الطلبات المرحلة والمتحقق منها |
| النسبة المادية Physical % Complete | شخص يقدر نسبة الاكتمال | عندما لا توجد طريقة أخرى | أضعف الطرق، لأنها تعود إلى «تقريباً 60%» |
| مستوى الجهد Level of Effort | القيمة المكتسبة تساوي المخططة مع مرور الوقت | أعمال مستمرة بلا ناتج محدد | مثل إدارة المشروع نفسها، ولا تقم باستخدامها لعمل له ناتج |
والقاعدة العملية في المشاريع البرمجية: اربط القيمة المكتسبة بمعيار القبول، وليس بالجهد. ففي مشروع البوابة اتفق الفريق على أن الحزمة لا تكتسب قيمتها الكاملة إلا إذا عرضت على صاحب الخدمة واجتازت اختباراتها، وهو نفس معنى تعريف الإنجاز Definition of Done في فرق Scrum الذي شرحناه في مقال Agile وScrum وKanban بلا شعارات. ولاحظ أن عنصر إدارة المشروع 1.1 في الهيكل يقاس بمستوى الجهد، ولكن وزنه صغير في الميزانية، فلا يغطي على تأخر الحزم الأخرى.
وانتبه إلى خطأ يتكرر كثيراً في المشاريع التي فيها مورد بعقد ثابت السعر: أن تعتبر الفواتير التي دفعتها للمورد هي التكلفة الفعلية، وأن تعتبر الدفعات المرحلية هي القيمة المكتسبة. فالدفعة المرحلية تتبع شروط العقد، وقد تأتي متأخرة عن العمل بشهرين أو متقدمة عليه. والصحيح أن تقيس عمل المورد بالمخرجات المقبولة في الهيكل، وأن تسجل تكلفته الفعلية حسب ما استحق فعلاً عن العمل المنجز، حتى لو لم تدفع الفاتورة بعد.
المثال الكامل Worked Example: ستة أشهر من مشروع البوابة
الأرقام التالية مثال افتراضي للتوضيح، ولكنها مبنية على مراحل مشروع البوابة كما وصفناها في مقال دورة حياة المشروع: الشهر الأول للبدء، والشهران الثاني والثالث للتخطيط والمنافسة والعقد، ومن الرابع إلى الثامن للتنفيذ، والتاسع للإطلاق. وكل الأرقام تراكمية بالريال، أي من بداية المشروع حتى نهاية الشهر:
| الشهر | القيمة المخططة PV | القيمة المكتسبة EV | التكلفة الفعلية AC |
|---|---|---|---|
| 1 | 40,000 | 40,000 | 38,000 |
| 2 | 100,000 | 98,000 | 95,000 |
| 3 | 200,000 | 190,000 | 205,000 |
| 4 | 420,000 | 390,000 | 450,000 |
| 5 | 680,000 | 610,000 | 700,000 |
| 6 | 940,000 | 820,000 | 900,000 |
| 7 | 1,200,000 | ||
| 8 | 1,450,000 | ||
| 9 | 1,620,000 |
والصورة التالية ترسم الأرقام نفسها. ولاحظ شكل منحنى القيمة المخططة: بطيء في أشهر البدء والتخطيط، ثم يرتفع بسرعة عندما يبدأ المورد التنفيذ في الشهر الرابع، وهذا الشكل الذي يسمى منحنى S هو الطبيعي في أغلب المشاريع:
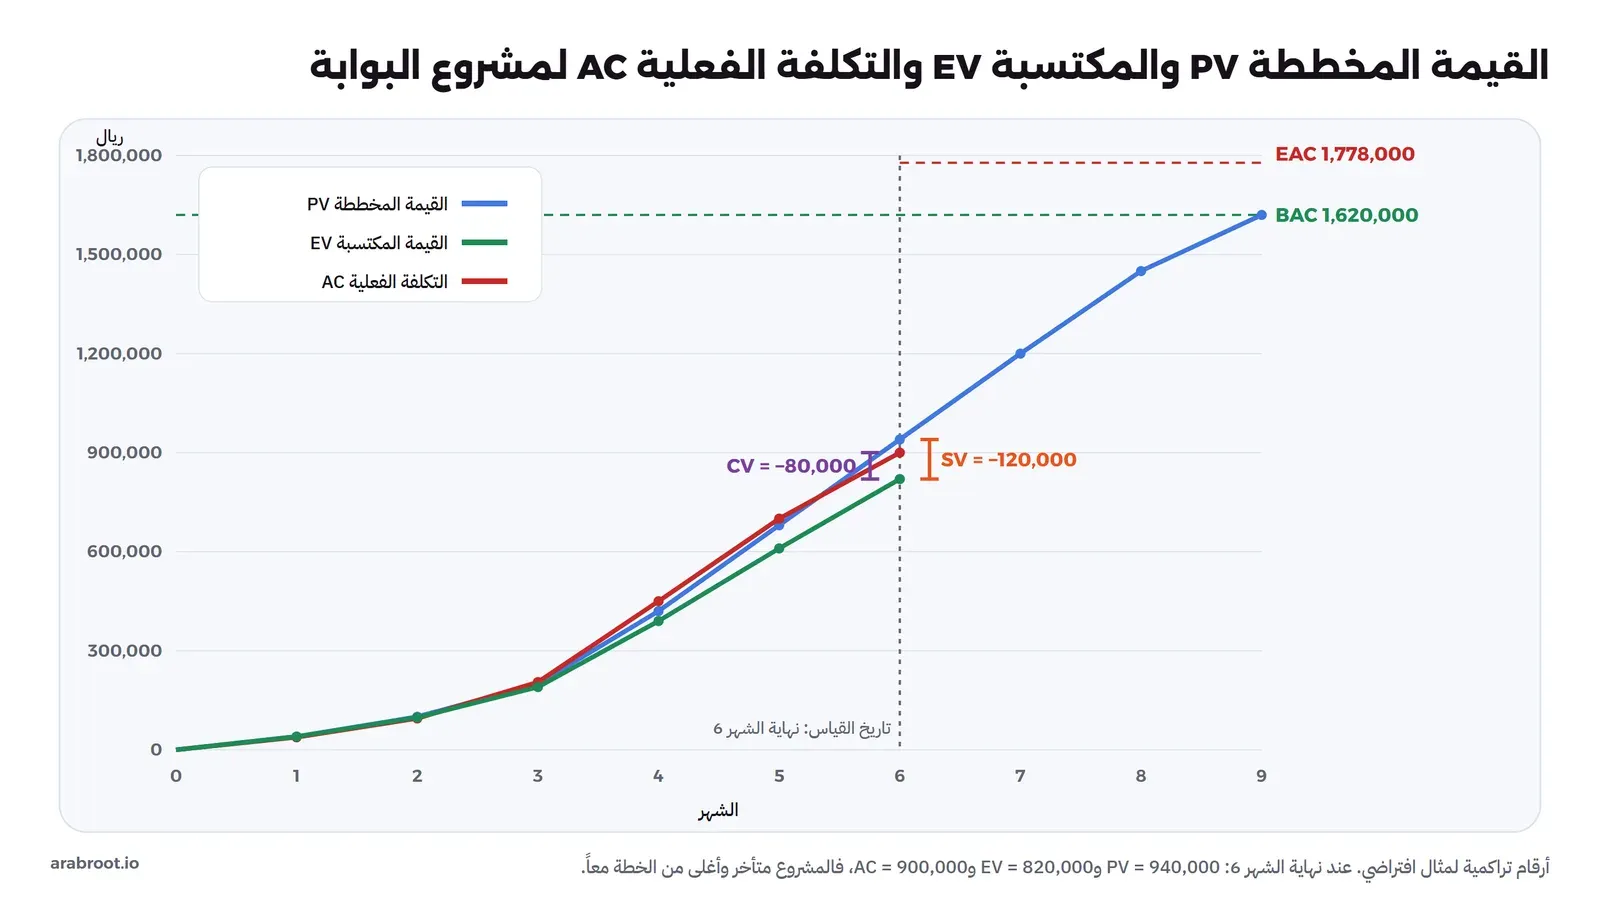
ولاحظ في الصورة أن الخطوط الثلاثة كانت متقاربة جداً في الأشهر الثلاثة الأولى، ثم بدأت تفترق في الشهر الرابع. وهذا ما يحدث في الواقع كثيراً: الانحراف لا يظهر في يوم واحد، وإنما يبدأ صغيراً مع بداية التنفيذ، ثم يكبر شهراً بعد شهر إذا لم ينتبه له أحد. وفي مشروعنا كان سبب الشهر الرابع تكلفة إعداد بيئات المورد وانضمام فريقه، وسبب الشهرين الخامس والسادس تأخر واجهة الربط مع نظام الأرشيف، وهو الخطر R01 في سجل المخاطر الذي تحول إلى مشكلة فعلية.
الانحرافات Variances: كم نحن بعيدون عن الخطة؟
الانحراف هو الفرق بالريال بين القيمة المكتسبة وأحد الرقمين الآخرين، وإشارة السالب فيه تعني دائماً أن الوضع أسوأ من الخطة:
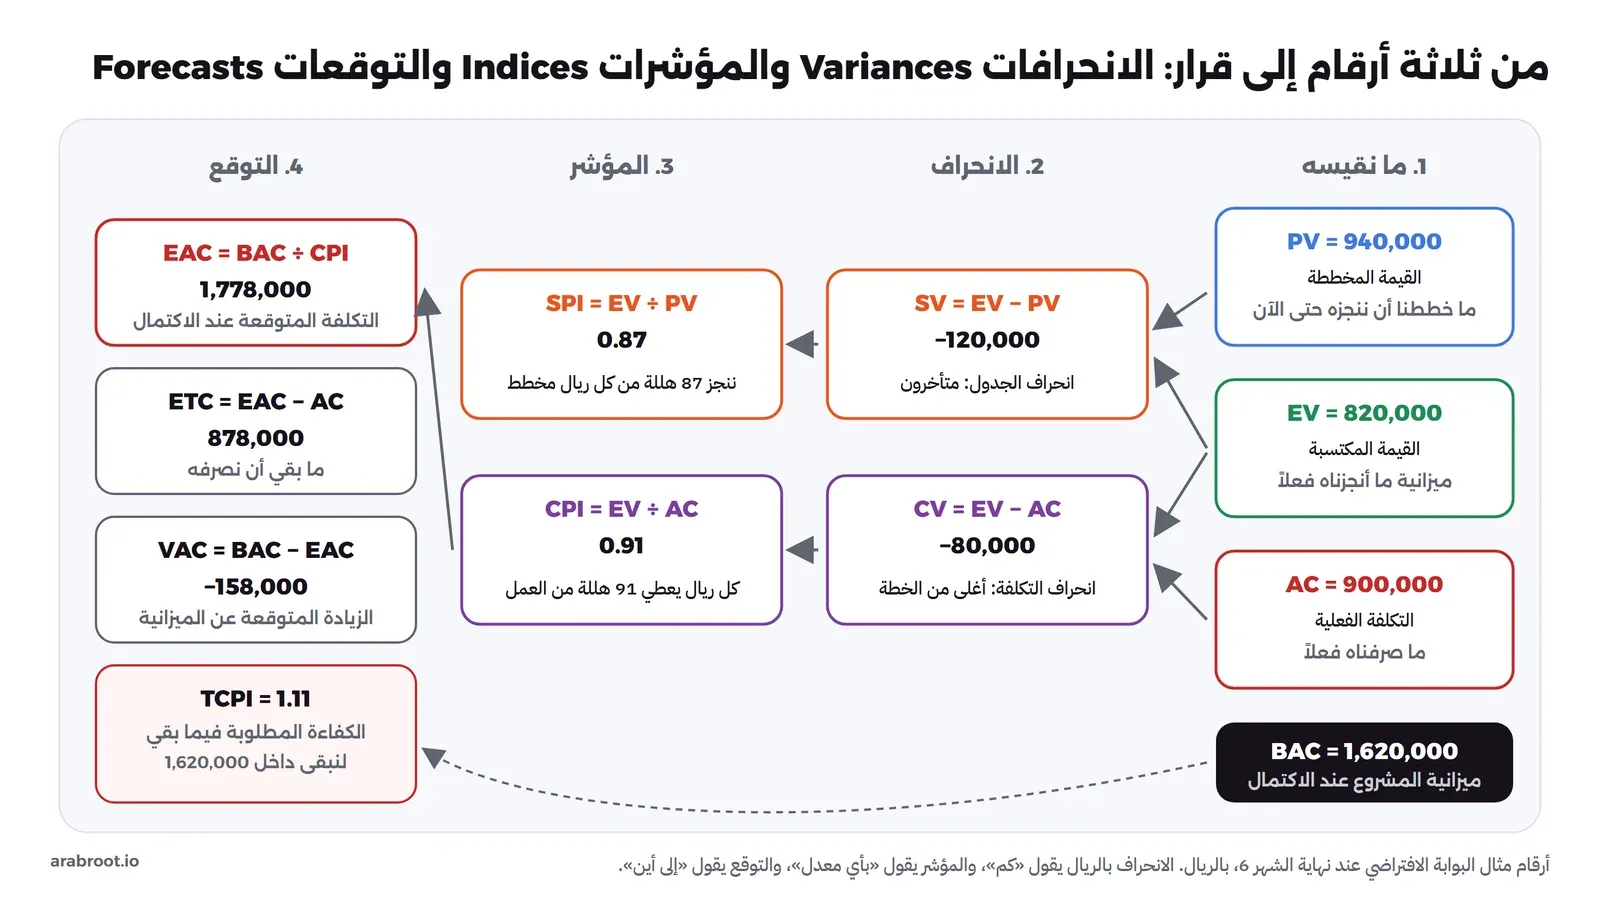
- انحراف الجدول Schedule Variance: SV = EV - PV = 820,000 - 940,000 = -120,000 ريال. أي أن الفريق أنجز عملاً قيمته أقل بـ120 ألف ريال مما كان مخططاً أن ينجزه حتى نهاية الشهر السادس.
- انحراف التكلفة Cost Variance: CV = EV - AC = 820,000 - 900,000 = -80,000 ريال. أي أن العمل المنجز كلف 80 ألف ريال أكثر من ميزانيته.
ولاحظ أن انحراف الجدول مقاس بالريال وليس بالأيام، وهذا يربك من يراه أول مرة. والمعنى أن «قيمة العمل المتأخر» 120 ألف ريال، وليس أن المشروع متأخر 120 ألف يوم. وسوف نرى بعد قليل كيف نحول هذا إلى زمن بطريقة الجدول المكتسب.
المؤشرات Indices: بأي معدل نعمل؟
الانحراف بالريال مفيد، ولكنه لا يسمح لك بمقارنة مشروع ميزانيته مليون بمشروع ميزانيته عشرون مليوناً. لذلك نستخدم النسبة بدل الفرق:
- مؤشر أداء الجدول Schedule Performance Index: SPI = EV ÷ PV = 820,000 ÷ 940,000 = 0.87. أي أن الفريق ينجز 87 هللة من العمل مقابل كل ريال كان مخططاً أن ينجزه في هذه الفترة.
- مؤشر أداء التكلفة Cost Performance Index: CPI = EV ÷ AC = 820,000 ÷ 900,000 = 0.91. أي أن كل ريال يصرف يعطي 91 هللة فقط من العمل المخطط.
والقاعدة في القراءة بسيطة: المؤشر 1 يعني أن الأداء مطابق للخطة، وأكبر من 1 أفضل من الخطة، وأقل من 1 أسوأ منها. والصورة التالية تبين المؤشرين شهراً بشهر مع حدود الألوان RAG التي نستخدمها في تقرير الحالة لمشروع البوابة:
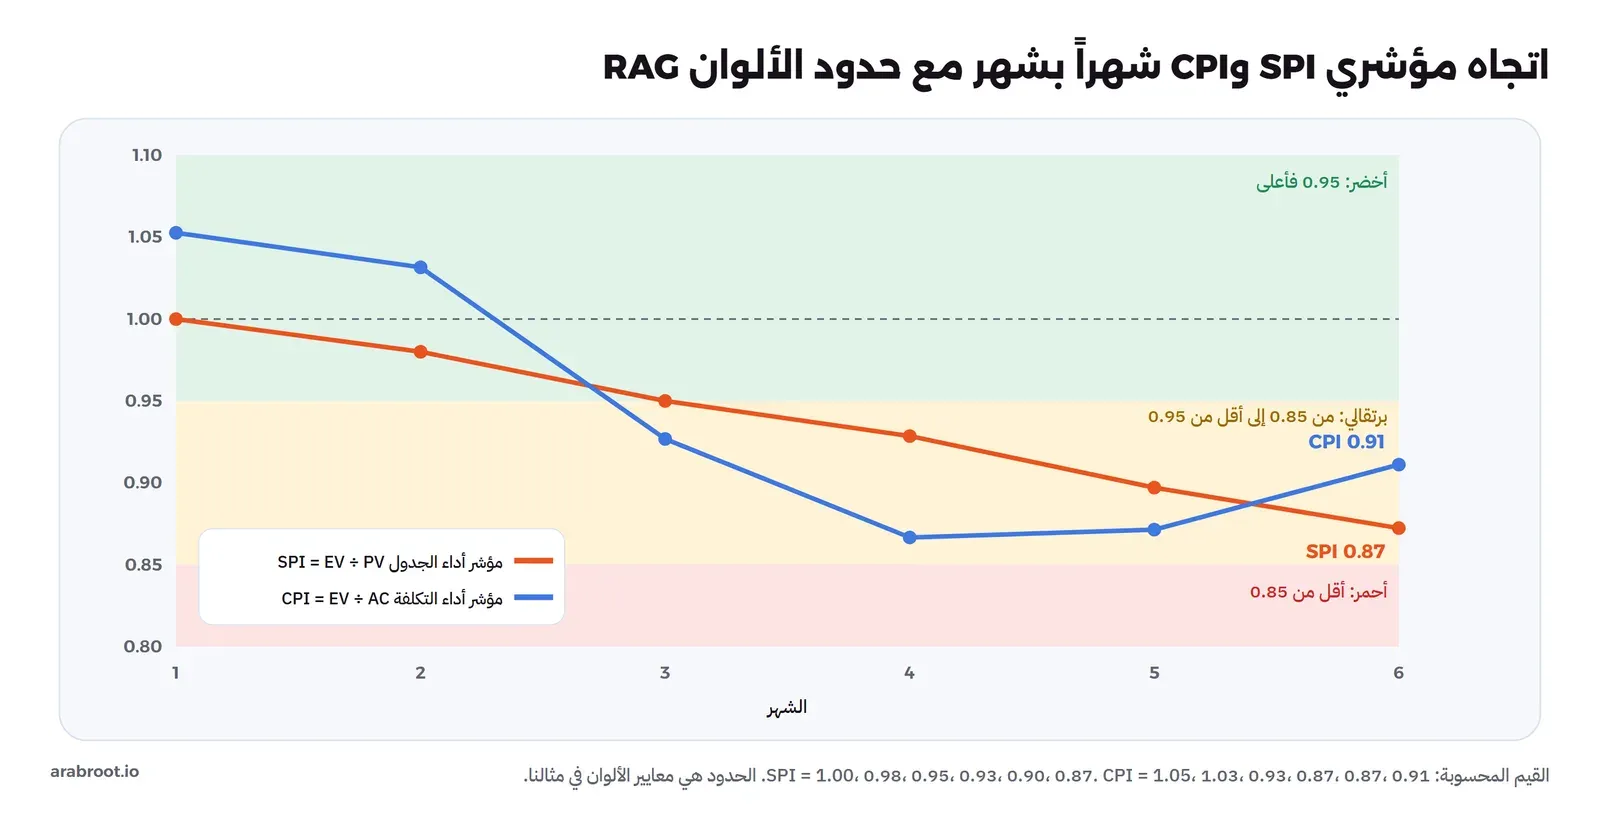
ولاحظ في الصورة أمرين. الأول أن مؤشر الجدول كان أخضر في الشهرين الأولين، ثم نزل كل شهر دون توقف، وهذا الاتجاه أخطر من الرقم نفسه لأنه يعني أن سبب التأخير لم يعالج. والثاني أن مؤشر التكلفة نزل بقوة في الشهر الرابع ثم تحسن في السادس، لأن تكلفة إعداد البيئات كانت مرة واحدة ولن تتكرر. لذلك اقرأ المؤشر التراكمي مع ملاحظة ما حدث في كل شهر، ولا تحكم من رقم شهر واحد.
والصورة التالية تجمع كل الحسابات في لوحة واحدة، من الأرقام الثلاثة إلى التوقعات التي سنشرحها في القسم التالي:
التوقعات Forecasts: إلى أين يتجه المشروع؟
هنا تصبح الطريقة أداة قرار، لأنها تجيب عن السؤال الذي يسأله الراعي دائماً: كم سيكلف المشروع في النهاية؟ والإجابة تعتمد على افتراضك عن العمل المتبقي، ولذلك توجد أكثر من صيغة:
| الصيغة | الافتراض | متى تستخدمها | النتيجة في مثالنا |
|---|---|---|---|
| EAC = BAC ÷ CPI | الأداء في التكلفة سيستمر كما هو | الصيغة الافتراضية عندما يكون سبب الانحراف مستمراً | 1,778,049 ريال |
| EAC = AC + (BAC - EV) | الانحراف كان حدثاً لن يتكرر، والباقي سينفذ بميزانيته | عندما تثبت أن السبب انتهى، مثل تكلفة إعداد البيئات | 1,700,000 ريال |
| EAC = AC + (BAC - EV) ÷ (CPI × SPI) | التأخير سيضغط التكلفة أيضاً، لأن الموعد ثابت | عندما يجب اللحاق بموعد ثابت بموارد إضافية | 1,906,544 ريال |
| EAC = AC + تقدير جديد من الأسفل | الخطة القديمة لم تعد صالحة | عندما تغير شيء كبير في النطاق أو الطريقة | يحتاج إعادة تقدير الحزم المتبقية |
وبعد أن تختار التوقع المناسب، تحسب منه ثلاثة أرقام أخرى:
- التكلفة المتبقية حتى الاكتمال Estimate to Complete: ETC = EAC - AC = 1,778,049 - 900,000 = 878,049 ريال. وهو المبلغ الذي ستحتاجه من الآن حتى النهاية.
- الانحراف عند الاكتمال Variance at Completion: VAC = BAC - EAC = 1,620,000 - 1,778,049 = -158,049 ريال. أي أن المشروع سيتجاوز خط أساس التكلفة بنحو 158 ألف ريال إذا لم يتغير شيء.
- مؤشر الأداء المطلوب To-Complete Performance Index: TCPI = (BAC - EV) ÷ (BAC - AC) = 800,000 ÷ 720,000 = 1.11. أي أنك لتنتهي داخل 1,620,000 ريال، يجب أن يعطيك كل ريال متبق 1.11 ريال من العمل.
والرقم الأخير هو أكثر رقم صادق في التقرير، لأنه يحول الأمنية إلى معادلة. فإذا قال المورد «سنعوض في الأشهر القادمة»، فاسأله: أداؤنا حتى الآن 0.91، والمطلوب 1.11، فما الذي سيتغير بالضبط حتى يرتفع الأداء بهذا القدر؟ وإذا لم تكن هناك إجابة محددة، مثل حزم أبسط في الباقي أو أداة توفر عملاً، فالتوقع الواقعي هو 1,778,000 وليس 1,620,000. وفي المقابل، إذا اعتمد الراعي ميزانية جديدة عند EAC، يصبح المؤشر المطلوب TCPI = (BAC - EV) ÷ (EAC - AC) = 0.91، وهو الأداء الحالي نفسه، وهذا منطقي لأن التوقع بني عليه.
الاحتياطيات Reserves: هل التجاوز مشكلة فعلاً؟
قد يقول قائل: الميزانية المعتمدة في الميثاق 1,800,000 ريال، والتوقع 1,778,000، فنحن داخل الميزانية، فلماذا القلق؟ والإجابة في طريقة بناء الميزانية. فدليل PMBOK يفرق بين خط أساس التكلفة Cost Baseline، الذي يشمل حزم العمل واحتياطي الطوارئ، وبين ميزانية المشروع Project Budget التي تضيف إليه احتياطي الإدارة. والصورة التالية تبين ذلك في مشروع البوابة:
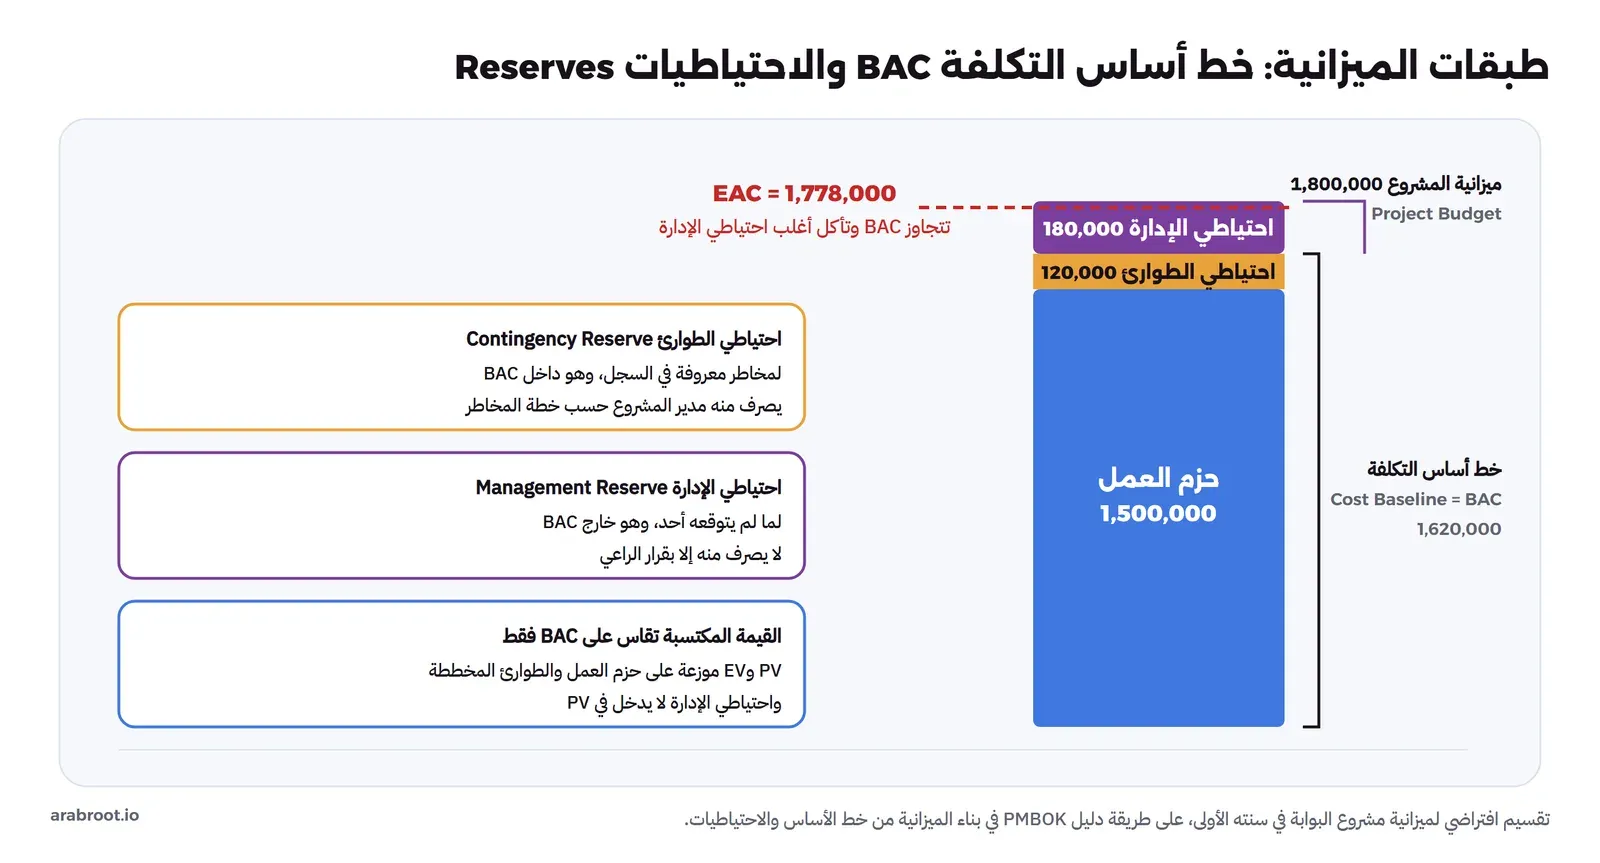
- احتياطي الطوارئ Contingency Reserve (120,000 ريال): محسوب من القيمة المتوقعة للمخاطر المعروفة في السجل، وهو جزء من BAC. ويصرف منه مدير المشروع عندما يتحقق خطر مخطط له، حسب خطة إدارة المخاطر، وقد شرحنا حسابه في مقال إدارة مخاطر المشروع.
- احتياطي الإدارة Management Reserve (180,000 ريال): للمجهول الذي لم يتوقعه أحد، وهو خارج BAC، ولا يدخل في القيمة المخططة، ولا يصرف منه إلا بقرار الراعي.
والمعنى العملي لمثالنا: التوقع 1,778,000 يعني أن المشروع سيستهلك احتياطي الطوارئ كله، ثم 158 ألفاً من احتياطي الإدارة البالغ 180 ألفاً، ولن يبقى إلا 22 ألف ريال لكل المفاجآت في الأشهر الثلاثة الأخيرة، وهي أخطر الأشهر لأنها أشهر الفحص الأمني واختبار القبول والإطلاق. لذلك لا يكتب مدير المشروع في تقريره «نحن داخل الميزانية»، وإنما يكتب: «التوقع يتجاوز خط الأساس بـ158 ألفاً، ونطلب قراراً من الراعي: إما خطة لتقليل التكلفة، أو اعتماد استخدام احتياطي الإدارة». ولاحظ أن هذا يطابق ما يقوله الدليل الإجرائي لإدارة التغيير في الدليل الوطني لإدارة المشاريع: التغيير يمول من الطوارئ، فإذا تجاوزها يطلب تمويل إضافي من الجهة.
مشكلة مؤشر الجدول في آخر المشروع: الجدول المكتسب Earned Schedule
لمؤشر SPI عيب معروف: في نهاية أي مشروع، حتى المتأخر جداً، تصبح القيمة المكتسبة مساوية للقيمة المخططة، لأن كل العمل اكتمل وكل الميزانية خطط لها. فيصبح SPI = 1 والمشروع متأخر ثلاثة أشهر. والسبب أن المؤشر يقيس الجدول بالريال، وليس بالزمن. ويقول موقع Earned Schedule الذي يجمع أبحاث الطريقة إن هذا التناقض هو ما دفع Walt Lipke إلى اقتراح الجدول المكتسب سنة 2003، وقد أضافه المعيار ISO 21508:2018 إلى إرشاداته.
والفكرة بسيطة: بدلاً من أن تسأل «كم ريالاً أنجزنا؟»، اسأل «في أي شهر من الخطة كان يجب أن نصل إلى هذه القيمة؟». ففي مثالنا القيمة المكتسبة 820,000، والخطة كانت ستصل إلى 680,000 في نهاية الشهر الخامس و940,000 في نهاية السادس. إذن وصلنا إلى نقطة في الخطة بين الشهرين:
- الجدول المكتسب ES: 5 + (820,000 - 680,000) ÷ (940,000 - 680,000) = 5 + 0.54 = 5.54 شهر. أي أن ما أنجزناه في ستة أشهر كان مخططاً أن ننجزه في 5.54 شهر.
- انحراف الجدول بالزمن SV(t): 5.54 - 6 = -0.46 شهر، أي نحو أسبوعين متأخرين حتى الآن.
- مؤشر الجدول بالزمن SPI(t): 5.54 ÷ 6 = 0.92.
- المدة المتوقعة: 9 ÷ 0.92 = 9.75 شهر، أي أن الإطلاق يتأخر نحو ثلاثة أسابيع إذا استمر الأداء كما هو.
ولو استخدمنا SPI العادي لكانت المدة المتوقعة 9 ÷ 0.87 = 10.3 شهر، أي تأخير أكثر من شهر. والفرق بين الرقمين كبير بما يكفي ليغير القرار. لذلك إذا كنت تتوقع موعداً من أرقام القيمة المكتسبة، فاستخدم الجدول المكتسب، وتحقق من النتيجة دائماً بالمسار الحرج في الجدول الزمني كما شرحنا في مقال الجدول الزمني والمسار الحرج، لأن التأخير على المسار الحرج هو الذي يحرك الموعد، وليس متوسط كل الحزم.
كيف تقرأ SPI وCPI معاً؟
المؤشران معاً يضعان المشروع في واحد من أربعة مواقف، ولكل موقف سؤال مختلف يجب أن تسأله قبل أن تقترح حلاً:
| الموقف | المعنى | السؤال الذي تسأله | إجراء شائع |
|---|---|---|---|
| SPI أقل من 1 وCPI أقل من 1 | متأخر وأغلى من الخطة | هل التقدير الأصلي كان ضعيفاً، أم أن مشكلة محددة تأخذ الوقت والمال؟ | علاج السبب أولاً، ثم إعادة التوقع، ثم تغيير النطاق أو الميزانية بقرار |
| SPI أقل من 1 وCPI أكبر من 1 | متأخر ولكن رخيص | هل لدينا موارد أقل من المخطط؟ | إضافة الموارد الناقصة إذا كان التأخير على المسار الحرج |
| SPI أكبر من 1 وCPI أقل من 1 | متقدم ولكن مكلف | هل نسرع بموارد إضافية لا نحتاجها؟ | إعادة النظر في عدد الموارد أو الوقت الإضافي |
| SPI أكبر من 1 وCPI أكبر من 1 | متقدم ورخيص | هل القياس صادق، أم أننا نحسب قيمة لعمل لم يقبل؟ | مراجعة طريقة قياس الاكتمال قبل الاحتفال |
ولاحظ السؤال في الصف الأخير. فالأرقام الجيدة جداً في منتصف مشروع برمجي تعني غالباً أن الفريق يحسب قيمة لأعمال «شبه منتهية»، أو أن خط الأساس وضع بتقديرات كبيرة. وهذا لا يعني أن الأرقام الجيدة مستحيلة، ولكنها تستحق مراجعة بنفس الجدية التي تراجع بها الأرقام السيئة.
ماذا تفعل بالأرقام؟ خطة الاستعادة Recovery Plan
الأرقام لا تفيد إذا انتهت في تقرير لا يتخذ أحد قراراً بناءً عليه. وفي مشروع البوابة، بعد قياس الشهر السادس، جمع مدير المشروع الأرقام في ثلاثة خيارات وعرضها على لجنة التوجيه:
- إضافة مطورين اثنين من المورد لمدة ستة أسابيع: يعيد الموعد إلى الشهر التاسع حسب تقدير المورد، ويرفع التكلفة المتوقعة إلى قرب صيغة EAC الثالثة، أي فوق الميزانية الكلية. وقبل هذا الخيار تذكر ما قاله Fred Brooks: إضافة أشخاص إلى مشروع متأخر قد تؤخره أكثر، وشرحنا ذلك في مقال هل يسلم الفريق الأكبر أسرع؟ قانون Brooks.
- تأجيل جزء من النطاق إلى ما بعد الإطلاق: مثل تقارير الإدارة 1.5.2، فتنخفض القيمة المخططة المتبقية وتقترب التكلفة من خط الأساس، ويبقى الموعد. وهذا يحتاج طلب تغيير رسمياً يوافق عليه صاحب الخدمة، كما سنشرح في مقال إدارة طلبات التغيير.
- قبول التأخير ثلاثة أسابيع: واستخدام جزء من احتياطي الإدارة، إذا كان الموعد غير مرتبط بقرار رسمي.
والمهم هنا أن مدير المشروع لم يكتب «نحن متأخرون قليلاً وسنعوض»، وإنما عرض أرقاماً وخيارات، ولكل خيار أثره على الموعد والتكلفة والنطاق. وهذه هي قيمة الطريقة الحقيقية: أنها تنقل النقاش من الانطباع إلى القرار.
القيمة المكتسبة في فرق Agile
قد يقول فريق يعمل بطريقة Scrum إن خط الأساس الثابت يتعارض مع طريقته، لأن قائمة المهام Product Backlog تتغير كل سبرنت. والإجابة أن الفكرة تعمل إذا طبقتها على مستوى الإصدار Release وليس على مستوى المهمة. فقد اقترح Tamara Sulaiman وBrent Barton وThomas Blackburn في ورقة «AgileEVM: Earned Value Management in Scrum Projects» التي قدموها في مؤتمر Agile سنة 2006 طريقة بسيطة: خط الأساس هو عدد النقاط المخطط للإصدار، وعدد السبرنتات، وميزانية الإصدار. ثم:
- القيمة المخططة بعد كل سبرنت = نسبة السبرنتات المنتهية × ميزانية الإصدار.
- القيمة المكتسبة = نسبة النقاط المكتملة فعلاً حسب تعريف الإنجاز × ميزانية الإصدار.
- التكلفة الفعلية = ما صرف على الفريق حتى نهاية السبرنت.
والشرط المهم هنا أن تحسب النقاط المكتملة فقط، أي التي اجتازت تعريف الإنجاز، وأن تعيد حساب خط الأساس عندما يضاف عمل جديد إلى الإصدار بقرار واضح. ولا تقم باستخدام سرعة الفريق Velocity كمقياس أداء يقارن بين الفرق، لأن النقاط تقدير نسبي يختلف بين فريق وآخر. وفي مشروع البوابة الهجين، يطبق الفريق الطريقة على مستوى حزم العقد والمخرجات، ويترك تفاصيل كل سبرنت لفريق المورد.
إدارة القيمة المكتسبة EVM في الجهات الحكومية السعودية
في المملكة، يضع المجلد السابع «ضوابط المشروع وإعداد التقارير» من الدليل الوطني لإدارة المشاريع، الصادر عن هيئة كفاءة الإنفاق والمشروعات الحكومية (الإصدار 000 بتاريخ 23 أغسطس 2021)، قياس التقدم المحرز والقيمة المحققة ضمن الأنشطة الرئيسية لضبط التكاليف، مع التنبؤ بالتكاليف وإدارة الاتجاهات وتقارير التكاليف. ويشير الدليل الإرشادي لضبط تكاليف المشاريع في المجلد نفسه إلى دليل إجرائي لنظام إدارة القيمة المكتسبة ضمن مراجعه. كما يطلب الدليل الإجرائي للتقارير الشهرية أن يحتوي قسم التكلفة في التقرير على تقارير أداء التكاليف وتقارير الاختلافات، وجدول يبين قيمة العقد الأولية وأوامر التغيير المعتمدة والقيمة الحالية والتوقعات.
ولاحظ أن الدليل الوطني مكتوب أساساً لمشاريع التشييد، كما ذكرنا في مقال دورة حياة المشروع. والمعنى العملي لمن يدير مشروعاً تقنياً في جهة حكومية: إذا طلب منك مكتب المشاريع «منحنى S» أو «نسبة الإنجاز المخطط مقابل الفعلي»، فهذه هي القيمة المخططة والمكتسبة نفسها، ويمكنك أن تقدمها بالطريقة التي شرحناها، مع جدول يبين طريقة قياس الاكتمال لكل حزمة حتى لا يختلف أحد على النسب.
متى لا تستخدم EVM؟
الطريقة لها تكلفة: خط أساس مفصل، وتسجيل تكاليف على مستوى الحزم، وقياس شهري. وفي بعض المشاريع تكون هذه التكلفة أكبر من فائدتها:
- المشاريع الصغيرة القصيرة: مشروع من شهرين بفريق واحد يكفيه متابعة المعالم والمسار الحرج.
- العمل الذي أغلبه مستوى جهد: مثل فريق دعم أو تشغيل، فالقيمة المكتسبة فيه تساوي المخططة دائماً ولا تقول شيئاً.
- المشاريع الاستكشافية: عندما يكون الهدف أن تعرف ماذا تبني، كما في مرحلة الاستكشاف Discovery، فلا يوجد نطاق ثابت تقيس عليه.
- عندما لا تتوفر التكلفة الفعلية: إذا لم تستطع معرفة التكلفة على مستوى الحزمة، فاستخدم مؤشر الجدول وحده بالجدول المكتسب، وقل ذلك صراحة في التقرير.
الإيقاع الشهري Monthly Routine: من يجمع الأرقام ومتى؟
الطريقة تفشل غالباً لأن أحداً لا يملك جمع الأرقام كل شهر، وليس لأن المعادلات صعبة. وفي مشروع البوابة اتفق مدير المشروع مع المورد ومع الشؤون المالية على خطوات ثابتة تتكرر في آخر أسبوع من كل شهر:
- تجميد تاريخ القياس: آخر يوم عمل في الشهر، ولا يحسب أي عمل اكتمل بعده في هذا الشهر. والسبب أن الأرقام الثلاثة يجب أن تكون عن نفس اللحظة، وإلا قارنت عملاً من شهر بتكلفة من شهر آخر.
- حالة الحزم من أصحابها: كل صاحب حزمة يكتب هل اكتملت حزمته واجتازت معيار القبول، أو أي معلم وصلت إليه، مع رابط للدليل: محضر العرض على صاحب الخدمة، أو نتيجة الاختبار. ولا تقبل «تقريباً» في هذا الجدول.
- التكلفة الفعلية: ساعات الفريق الداخلي من سجل الوقت مضروبة في تكلفة الساعة المعتمدة من المالية، ومستحقات المورد عن العمل المنجز، والاستضافة والتراخيص.
- الحساب والمقارنة: تحسب الأرقام في جدول واحد، وتقارن بالشهر السابق. فإذا تغير مؤشر بأكثر من 0.05 في شهر واحد، فاكتب السبب قبل أن يسألك أحد.
- المراجعة مع المورد: اجتماع قصير يتفق فيه الطرفان على الحزم المكتملة، لأن الخلاف على حزمة واحدة كبيرة قد يغير المؤشر كله.
- التقرير: الأرقام وتفسيرها والقرار المطلوب تدخل في تقرير الحالة الشهري، وتعرض على لجنة التوجيه.
وهذا العمل كله يأخذ نصف يوم في مشروع بحجم البوابة إذا كانت الحزم واضحة من البداية، ويأخذ أسبوعاً من النقاش إذا لم تكن كذلك. لذلك فإن الاستثمار الحقيقي في الطريقة يكون في هيكل تجزئة العمل وقاموسه قبل أول قياس، وليس في الجدول الذي يحسب المعادلات.
أخطاء شائعة Common Mistakes
| الخطأ | لماذا يضر؟ | ماذا تفعل بدلاً منه |
|---|---|---|
| حساب القيمة المكتسبة من المصروف | تصبح EV = AC دائماً، فيظهر CPI = 1 مهما حدث | اقس الاكتمال بالمخرجات المقبولة |
| نسبة اكتمال يقدرها كل شخص لنفسه | تتوقف الحزم عند 90% والأرقام متفائلة | طريقة 0/100 أو معالم موزونة بمعايير قبول |
| تحديث خط الأساس كل شهر مع الواقع | تختفي الانحرافات ويبدو المشروع دائماً في موعده | لا يتغير خط الأساس إلا بطلب تغيير معتمد |
| إدخال احتياطي الإدارة في القيمة المخططة | يتضخم PV ويظهر تأخير غير حقيقي | PV على BAC فقط |
| اعتبار دفعات المورد قيمة مكتسبة | القيمة تتبع شروط الدفع وليس العمل | اربط EV بالمخرجات، وAC بما استحق فعلاً |
| توقع الموعد من SPI في آخر المشروع | SPI يقترب من 1 في النهاية حتى لو كان المشروع متأخراً | الجدول المكتسب ES، والتحقق بالمسار الحرج |
| عرض الأرقام دون تفسير أو خيارات | الإدارة ترى أرقاماً لا تفهمها ولا تقرر شيئاً | جملة لكل رقم، وثلاثة خيارات بأثرها |
قائمة تحقق Checklist
- هل لكل حزمة عمل ميزانية موزعة على الزمن ومعيار اكتمال مكتوب؟
- هل خط أساس التكلفة BAC معتمد، ومنفصل عن احتياطي الإدارة؟
- هل اتفق الفريق والمورد على طريقة قياس الاكتمال لكل نوع من الحزم؟
- هل تسجل التكلفة الفعلية على مستوى الحزمة، بما فيها ساعات الفريق الداخلي؟
- هل تحسب PV وEV وAC في نفس تاريخ القياس كل شهر؟
- هل يحتوي التقرير على الاتجاه شهراً بشهر، وليس رقم الشهر الحالي فقط؟
- هل اخترت صيغة EAC المناسبة وكتبت سبب اختيارها؟
- هل حسبت TCPI، وسألت ما الذي سيرفع الأداء إليه؟
- هل تحققت من الموعد المتوقع بالجدول المكتسب والمسار الحرج؟
- هل انتهى التقرير بقرار مطلوب وخيارات واضحة؟
الخلاصة
- مقارنة المصروف بالميزانية لا تكفي، لأنها لا تعرف كم أنجزت. والقيمة المكتسبة تضيف هذا الرقم بنفس عملة الخطة.
- ثلاثة أرقام في نفس التاريخ: PV ما خططت، وEV قيمة ما أنجزت، وAC ما صرفت. ومنها SV وCV بالريال، وSPI وCPI كنسب.
- في مثال البوابة بعد ستة أشهر: SPI = 0.87 وCPI = 0.91، والتوقع 1,778,000 ريال مقابل خط أساس 1,620,000، والمطلوب لتبقى في خط الأساس أداء 1.11.
- التوقع يقع داخل الميزانية الكلية فقط باستخدام أغلب احتياطي الإدارة، وهذا قرار للراعي.
- لتوقع الموعد استخدم الجدول المكتسب: 9.75 شهر في مثالنا وليس 10.3.
- الطريقة تصدق بقدر صدق قياس الاكتمال، فاربطها بمعايير القبول وليس بالجهد.
وفي المقال التالي سوف نرى كيف تمنع التغييرات الصغيرة المتراكمة من أن تصنع هذا الانحراف من الأساس، بإدارة طلبات التغيير.
 دليلإدارة مخاطر المشروع: سجل المخاطر Risk Registerكيف تكتب المخاطر وتقيمها بمصفوفة 5×5 وتختار استجابتها وتحسب احتياطي الطوارئ، بمثال كامل لمشروع تقني حكومي.
 دليلتضخم النطاق Scope Creep وإدارة طلبات التغييركيف تمنع الإضافات الصغيرة من أن تصبح شهراً من التأخير، بنموذج طلب تغيير وتحليل أثر وحدود صلاحيات وسجل تغييرات.
 دليلتقرير حالة المشروع Status Report للعميل والإدارةكيف تكتب تقرير حالة من صفحة واحدة بألوان لها معايير بالأرقام، يعرف منه الراعي في دقيقة وضع المشروع والقرار المطلوب منه.
 دليلمؤشرات أداء المشاريع والمحفظة KPIs بالمعادلاتأي المؤشرات تقيس في المشروع والمحفظة ومكتب المشاريع، وكيف تعرف كل مؤشر بمعادلة ومالك وحدود حتى لا يضللك.
 دليلالجدول الزمني للمشروع: المسار الحرج ومخطط Ganttكيف تبني جدول مشروع تقني من الأنشطة إلى التواريخ، وتحسب المسار الحرج واحتمال الموعد، وتضغط الجدول بأرقام مثال كامل.
 دليلتقدير تكلفة المشروع التقني Cost Estimationخمس طرق لتقدير جهد وتكلفة المشروع التقني، مع فئات الدقة والاحتياطيات ومثال محسوب لسنة واحدة.
 دليلالنطاق Scope وهيكل تجزئة العمل WBS خطوة بخطوةكيف تكتب بيان النطاق وتبني هيكل تجزئة العمل وقاموسه لمشروع تقني، حتى لا يظهر عمل منسي في منتصف المشروع.
 دليلإدارة المحفظة Portfolio: أي المشاريع تبدأ وأيها توقفكيف يستقبل مكتب إدارة المشاريع طلبات المشاريع ويرتبها بنموذج تقييم موزون، ويقرر مع مجلس المحفظة ما يبدأ وما يؤجل وما يوقف.
سجل التحديثات
- 2026-11-18: كتابة المقال من معيار The Standard for Earned Value Management من PMI ودليل PMBOK، ومعيار EIA-748 ومعيار ISO 21508:2018، وموقع Earned Schedule، والمجلد السابع من الدليل الوطني لإدارة المشاريع، مع أربع رسومات محسوبة من أرقام مثال البوابة.