إذا كنت تبيع منتجاً أو اشتراكاً، وتفكر في إضافة زر «قسمها على 4 دفعات» تحت السعر، فهذا المقال لك. وإذا كنت عميلاً تريد أن تفهم ما الذي توقع عليه عندما تختار التقسيط، فستجد هنا ما تحتاجه أيضاً.
ستعرف في المقال كيف تعمل خدمة اشتر الآن وادفع لاحقاً، ومن يدفع لمن، وماذا تقول قواعد البنك المركزي السعودي، وكم تكلفك كتاجر، والخطوات لإضافتها إلى متجرك دون مشاكل.
باختصار Quick Summary
من يدفع التكلفة: التاجر، بنسبة من كل عملية يدفعها لشركة الدفع الآجل.
هل تقسط لعملائك بنفسك؟ لا. هذا تمويل يحتاج ترخيصاً من البنك المركزي. تتعاقد مع شركة دفع آجل مرخصة.
أهم الحدود في المملكة: لا رسوم على العميل، و10,000 ريال حد أعلى لما على العميل في وقت واحد، و12 قسطاً حد أعلى.
أهم قاعدة لك: السعر واحد بالتقسيط وبدونه. لا ترفع السعر لمن يختار التقسيط.
ما هو الدفع الآجل BNPL؟
اسمه بالإنجليزية Buy Now Pay Later، واختصاره BNPL. وتسميه قواعد البنك المركزي السعودي «الدفع الآجل».
وتعرفه القواعد بأنه نوع من التمويل، يسمح للعميل بشراء سلعة أو خدمة دون تكلفة أجل يدفعها. ومعنى هذا ببساطة:
- «تمويل»: هناك من يدفع ثمن السلعة كاملاً اليوم، وينتظر ماله.
- «دون تكلفة أجل»: العميل يدفع ثمن السلعة فقط، مقسماً. ولا يدفع أرباحاً مقابل التأجيل، كما يحدث في التمويل الشخصي أو بطاقة الائتمان.
مثال: اشتراك سنوي بـ 1,200 ريال. يختار العميل التقسيط، فيدفع 300 ريال اليوم، و300 في كل شهر من الأشهر الثلاثة التالية. ويحصل على الاشتراك السنوي كاملاً من اليوم الأول.
وإذا كان العميل لا يدفع مقابل التأجيل، فمن يدفع؟ التاجر. لأن التقسيط يرفع مبيعاته، ويقلل عدد العملاء الذين يتركون سلة الشراء. لذلك يقبل أن يدفع لشركة الدفع الآجل نسبة من كل عملية.
أشكال التقسيط التي ستراها
| الشكل | كيف يعمل |
|---|---|
| أربع دفعات Pay in 4 | الدفعة الأولى عند الشراء، والباقي على فترات منتظمة |
| تقسيط شهري لمدة أطول | لمبالغ أكبر، ولا يزيد في المملكة على 12 قسطاً |
| الدفع بعد فترة Pay Later | العميل يدفع المبلغ كاملاً بعد أيام من استلام السلعة |
ما الفرق بينه وبين الاشتراك الشهري؟ في الاشتراك الشهري يدفع العميل ثمن شهر ويأخذ شهراً. فإذا توقف، توقف الاشتراك، ولا أحد مدين لأحد. أما في الدفع الآجل فيأخذ العميل السنة كلها من اليوم الأول، ويبقى مديناً بالأقساط الباقية. فإذا توقف عن الدفع، بقي الدين.
أطراف العملية: من يدفع لمن؟
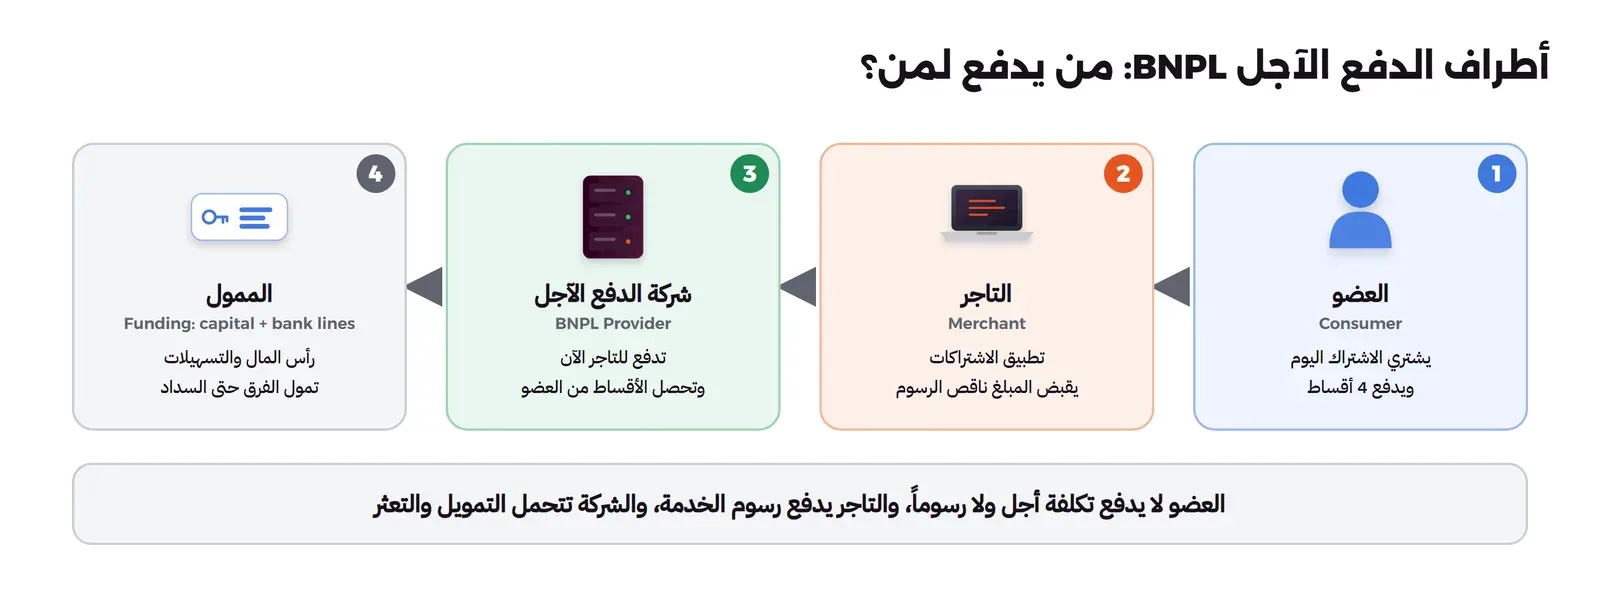
| الطرف | ماذا يفعل | ماذا يدفع أو يقبض |
|---|---|---|
| العميل Consumer | يختار التقسيط، ويمر بالتحقق، ويدفع القسط الأول غالباً عند الشراء | يدفع ثمن السلعة فقط، على أقساط |
| التاجر Merchant | يضيف خيار التقسيط في صفحة الدفع | يقبض الثمن كاملاً ناقص رسوم الخدمة |
| شركة الدفع الآجل BNPL Provider | جهة مرخصة تدرس العميل، وتدفع للتاجر، وتحصل الأقساط، وتتابع المتأخرين | تقبض رسوم التاجر، وتتحمل الخسارة إذا لم يسدد العميل |
| الممول | رأس مال الشركة، أو تسهيلات من البنوك | يغطي المال الذي تنتظره الشركة، وله تكلفة تدفعها الشركة |
لاحظ أن المال يتحرك في وقتين مختلفين. في يوم الشراء يخرج من الشركة إلى التاجر. وفي الأشهر التالية يعود إليها من العميل. وكل ما في هذا المقال يدور حول هذه الفجوة: من يمولها، وكم تكلف، وماذا يحدث إذا لم يعد جزء منها.
وفي الغالب لا يتحمل التاجر خطر عدم سداد العميل. ولكن هذا بند تقرؤه في العقد قبل التوقيع، ولا تفترضه.
ما تطلبه قواعد البنك المركزي
أصدر البنك المركزي السعودي قواعد تنظيم شركات الدفع الآجل في 17 ديسمبر 2023، وتسري بعد 30 يوماً من نشرها. والصورة التالية تلخص أهم أبوابها:
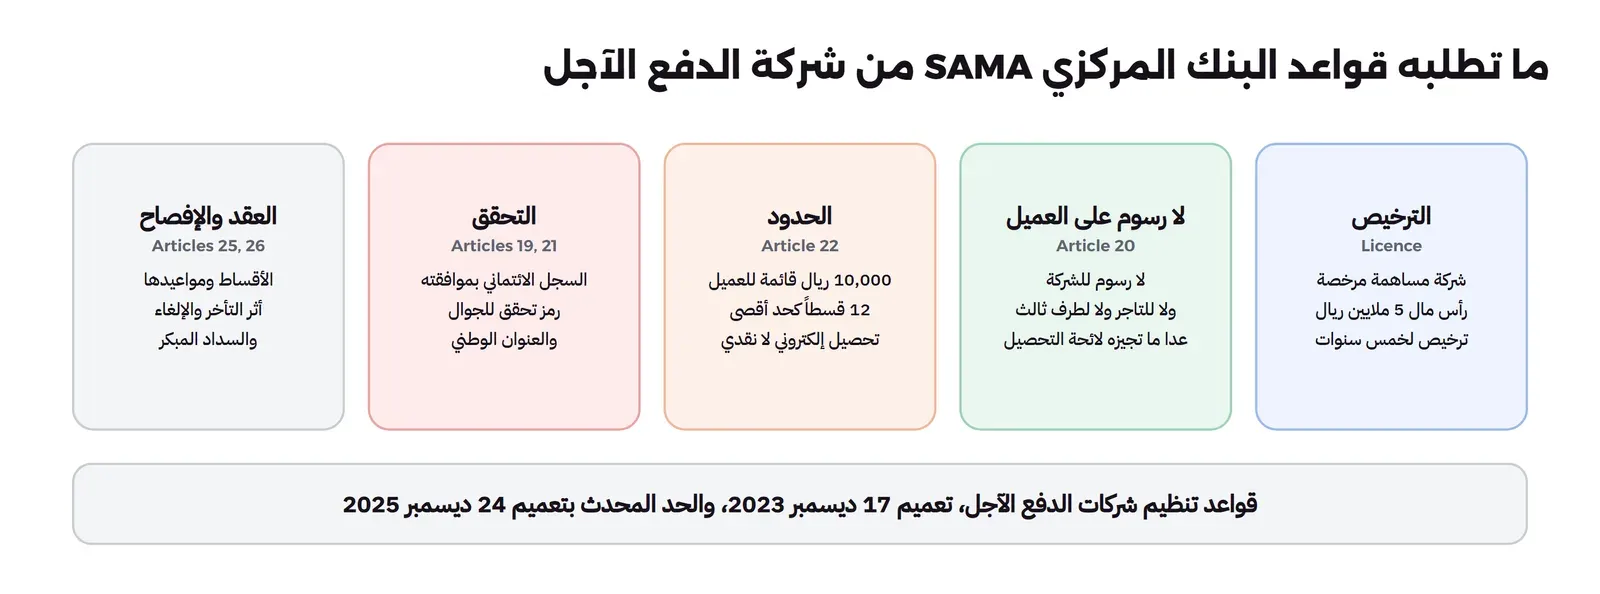
الترخيص Licence: لماذا لا تقسط لعملائك بنفسك؟
الدفع الآجل لا يمارس إلا بترخيص من البنك المركزي (المادة الثالثة). والشركة المرخصة يجب أن تكون شركة مساهمة.
لذلك لا يستطيع متجر أو نادي رياضي أو شركة اشتراكات أن يقسط الثمن لعملائه ويؤجل باقيه بنفسه، حتى لو كان ذلك سهلاً تقنياً. فهذا هو بالضبط النشاط الذي يحتاج الترخيص Licensing.
أمامك طريقان:
- أن تتعاقد كتاجر مع شركة دفع آجل مرخصة.
- أو أن تبقى على اشتراك شهري حقيقي، لا يعطي العميل شيئاً قبل أن يدفع ثمنه.
وقبل التعاقد مع أي شركة، تحقق أنها في قائمة الجهات المرخصة التي ينشرها البنك المركزي. فالتعامل مع جهة غير مرخصة يضع أموال عملائك وبياناتهم عند جهة لا يراقبها أحد.
المصدر: قواعد تنظيم شركات الدفع الآجل.
لا رسوم على العميل: المادة العشرون
هذه أهم مادة للتاجر. فهي تمنع أي رسوم على العميل، سواء للشركة أو للمتجر أو لأي طرف آخر. والاستثناء الوحيد غرامات التأخير ورسوم التحصيل، في حدود ضوابط التحصيل.
وكانت القواعد تسمح برسوم إدارية في حدود 1% من التمويل أو 50 ريالاً أيهما أقل. ولكن البنك المركزي علق تطبيقها في 14/02/1446هـ.
وتلزم المادة التاسعة عشرة شركة الدفع الآجل بأن تمنع المتاجر من تحميل العميل أي رسوم إضافية، وأن تراقبها.
ماذا يعني هذا لك كتاجر؟ لا ترفع السعر لمن يختار التقسيط. إذا كان الاشتراك 1,200 ريال، فهو 1,200 ريال بالتقسيط وبدونه. ورسوم الخدمة تدفعها أنت من هامش ربحك.
وتمنع المادة نفسها أيضاً:
- التعامل مع من عمره أقل من 18 سنة هجرية. والسنة الهجرية أقصر من الميلادية بأيام، فانتبه إذا كان عملاؤك صغار السن.
- التعامل مع الأجنبي غير المقيم، أو الشراء بعملة غير الريال، إلا بعدم ممانعة من البنك المركزي.
الحدود: عشرة آلاف ريال واثنا عشر قسطاً
تضع المادة الثانية والعشرون حدوداً واضحة:
| الحد | القيمة |
|---|---|
| ما على العميل الواحد من تمويل قائم في وقت واحد | 10,000 ريال كحد أعلى |
| عدد الأقساط | 12 قسطاً كحد أعلى |
| طريقة التحصيل | قنوات إلكترونية فقط، ولا يطلب نقد |
| مجموع تمويل الشركة كلها | لا يتجاوز 20 ضعف رأس مالها واحتياطياتها، إلا بعدم ممانعة |
والحد 10,000 ريال جاء في تعميم البنك المركزي بتاريخ 24 ديسمبر 2025.
انتبه: الحد على «القائم» لا على الطلب الواحد. «التمويل القائم» Outstanding هو مجموع الأقساط التي لم يدفعها العميل بعد، من كل طلباته. مثال: عميل اشترى بـ 9,000 ريال وسدد منها 2,250. بقي عليه 6,750، فلا يستطيع أن يشتري الآن بأكثر من 3,250 ريالاً. ولهذا قد يرفض طلب عميل صغير المبلغ، لأن عليه أقساطاً من طلبات سابقة.
نسبة الاستقطاع: هي النسبة القصوى من دخل العميل التي يجوز أن تذهب لأقساطه، وتحددها مبادئ الإقراض المسؤول. مثلاً: من دخله 15,000 ريال أو أقل، لا تتجاوز أقساطه المرتبطة بالراتب 33.33% منه، ولا تتجاوز كل التزاماته عدا التمويل العقاري 45% من دخله. ولكن تعميم إصدار القواعد أعفى طلبات الدفع الآجل حتى 2,000 ريال من حساب هذه النسبة. فالطلب الصغير يمر بخطوات أقل، والأكبر يحتاج معلومات عن دخل العميل.
المصدر: تعميم رفع الحد إلى 10,000 ريال (24 ديسمبر 2025).
التحقق من العميل والسجل الائتماني
قبل أن تقبل الشركة أي عميل، تلزمها المادتان التاسعة عشرة والحادية والعشرون بأن:
- تتحقق من هويته من مصدر موثوق ومستقل.
- تتحقق من رقم جواله برمز تحقق، ومن عنوانه الوطني.
- تطلع على سجله الائتماني بموافقته، وتقيم قدرته على السداد بطريقة موثقة.
- تسجل معلوماته لدى شركة معلومات ائتمانية مرخصة، وتحدثها طوال التعامل.
- تعرض عليه العقد والإقرارات في نافذة منبثقة Pop-up ليقرأها ويوافق.
ماذا يعني هذا للتاجر؟ التقسيط يظهر في السجل الائتماني للعميل، والتأخر يظهر أيضاً. فاشرح ذلك لعملائك، لأن العميل الغاضب من أثر التأخر على سجله سيلومك أولاً.
الإعلانات والعقد
تمنع المادة الثالثة والعشرون الإعلانات المضللة، والإعلانات التي تشجع على الاقتراض لأغراض غير ضرورية. فعبارة مثل «لماذا تدفع الآن؟ خذه واترك الحساب لبعدين» قد تعد مخالفة. والأسلم أن تعرض التقسيط كمعلومة: المبلغ، وعدد الأقساط، ومواعيدها، وأنه دون رسوم، مع رابط للشروط.
وتحدد المادة السادسة والعشرون ما يجب أن يكتب في عقد العميل، ومنه: مبلغ كل قسط وعدد الأقساط، وإشعار العميل قبل موعد كل قسط، وأثر التأخر، وطريقة الإلغاء والاسترداد، والسداد المبكر.
ويضع إطار مكافحة الاحتيال الدفع الآجل ضمن المنتجات عالية المخاطر. والسبب أن المحتال الذي يشتري بهوية مسروقة ويدفع القسط الأول فقط يأخذ السلعة بربع ثمنها. وللمزيد اقرأ كشف الاحتيال.
ماذا يحدث عندما يضغط العميل زر التقسيط؟
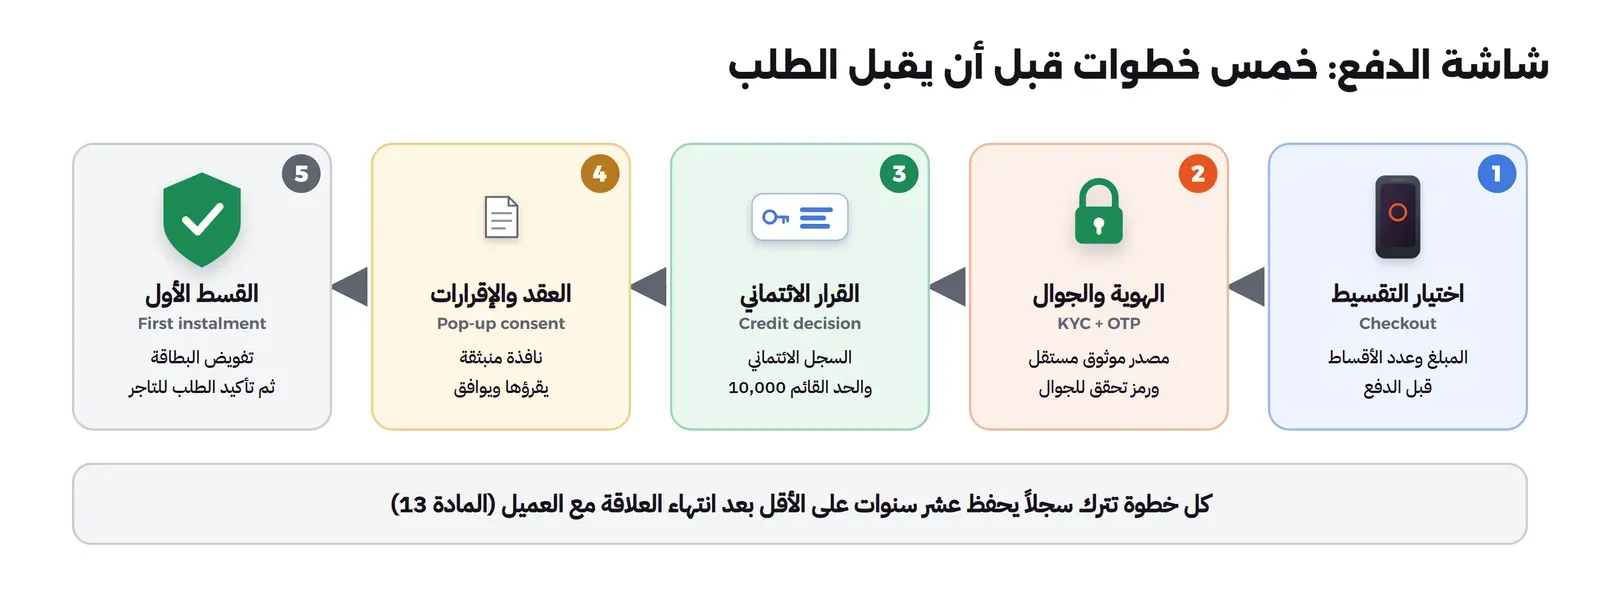
من جهة العميل هي ثوان. ومن جهة شركة الدفع الآجل خمس خطوات:
- اختيار التقسيط: يرى العميل مبلغ كل قسط في صفحتك، فيختاره، فينتقل إلى صفحة الشركة.
- الهوية والجوال: العميل الجديد يتحقق من هويته ورقم جواله. والعميل المعروف يسجل دخوله.
- القرار الائتماني Credit Decision: الشركة تجمع ما على العميل من أقساط، وتضيف الطلب الجديد، وتقارنه بحد 10,000 ريال، وتنظر في سجله الائتماني.
- العقد: يظهر جدول الأقساط والشروط في نافذة منبثقة، ويوافق العميل.
- القسط الأول: تخصمه الشركة من بطاقة العميل، ثم ترسل لك تأكيد الطلب.
ولماذا يأتي القسط الأول بعد الموافقة؟ لأن العميل المرفوض لو دفع قبلها لاحتاج أن يعاد له ماله. والشركات عادة تبدأ بحدود صغيرة للعميل الجديد، ثم ترفعها كلما سدد في موعده.
ولا يرى التاجر أقساط العميل بعد ذلك. فالعملية بالنسبة لك انتهت عندما قبلت الشركة الطلب.
خطوات إضافة الدفع الآجل إلى متجرك
الخطوة 1: اختر شركة مرخصة
ما هي: تختار شركة دفع آجل، وتتحقق أنها في قائمة الجهات المرخصة من البنك المركزي.
لماذا تهم: الجهة غير المرخصة تجعلك شريكاً في نشاط غير نظامي.
التكلفة: لا شيء في هذه الخطوة.
الخطوة 2: اقرأ العقد واسأل الأسئلة الصحيحة
ما هي: عقد التاجر تحدد القواعد عناصره في المادة السابعة والعشرين، ومنها التسعير، والانسحاب، وحماية العملاء، وحل النزاعات.
اسأل قبل التوقيع:
- كم الرسوم لكل مدة تقسيط ولكل شريحة مبلغ؟
- هل تعاد الرسوم إذا رد العميل السلعة أو ألغى الطلب؟
- متى يصل المال إلى حسابي، وما شكل ملف التسوية؟
- من يتحمل خسارة عدم السداد، ومن يتحمل خسارة الاحتيال؟ وفي أي حالة يرجع المبلغ علي؟
- كيف تعامل الاسترداد الجزئي، وكم يستغرق؟
- ما العبارات المسموحة في إعلاناتي عن الخدمة؟
- كيف أعرف حالة طلب العميل عندما يتصل بي؟
- هل توجد بيئة اختبار، حتى لا نجرب بهويات وبطاقات حقيقية؟
التكلفة: نسبة من كل عملية، يحددها العقد.
الخطوة 3: اعرض الخدمة بطريقة صحيحة
ما هي: تضيف خيار التقسيط في صفحة المنتج وصفحة الدفع.
القواعد: السعر واحد بالتقسيط وبدونه. اعرض المبلغ وعدد الأقساط ومواعيدها وأنها دون رسوم. ولا تستخدم عبارات تشجع على الاقتراض.
الخطوة 4: اربط متجرك بالشركة
ما هي: فريقك التقني، أو منصة متجرك، يربط صفحة الدفع بالشركة. فينتقل العميل إلى صفحتها، ثم تصلك رسالة بأن الطلب قبل أو رفض أو ألغي.
لماذا تهم: لا تفعل الطلب أو الاشتراك إلا بعد رسالة القبول من الشركة. وهي نفس فكرة التكامل مع مزود البطاقات في كيف يعمل الدفع بالبطاقة. واطلب من فريقك أن يعالج كل رسالة مرة واحدة حتى لو وصلت مرتين، كما في Idempotency: كيف تجعل العملية آمنة عند تكرارها.
الخطوة 5: اكتب سياسة الاسترداد
ما هي: تعرف مع الشركة ماذا يحدث للأقساط عندما يسترد العميل جزءاً من المبلغ، وتشرحه لفريق خدمة العملاء. والتفاصيل في القسم التالي.
الخطوة 6: طابق التسويات كل يوم
ما هي: تقارن كل يوم طلباتك بملف التسوية الذي ترسله الشركة.
لماذا تهم: الخطأ الشائع أن يفعل المتجر الطلب عند رسالة القبول، ثم لا يتابع وصول المال. فتمر أشهر قبل أن يكتشف أحد أن طلبات ألغيت ما زالت مفعلة دون مقابل. والتفاصيل في قسم المطابقة أدناه.
الاسترداد والإلغاء والسداد المبكر
من أين يخرج الاسترداد؟ مثال: عميل اشترى اشتراكاً بـ 1,200 ريال، ودفع القسط الأول 300 ريال، ثم استحق استرداد 450 ريالاً. هو لم يدفع إلا 300، وأنت قبضت 1,200 ناقص الرسوم من الشركة.
المتبع أنك ترسل الاسترداد إلى شركة الدفع الآجل، لا إلى العميل. والشركة تخفض أقساطه القادمة. وإذا كان الاسترداد أكبر من الأقساط الباقية، يعود الفرق إلى بطاقته.
وهناك طريقتان لتخفيض الأقساط، والصورة تبينهما بنفس الأرقام:
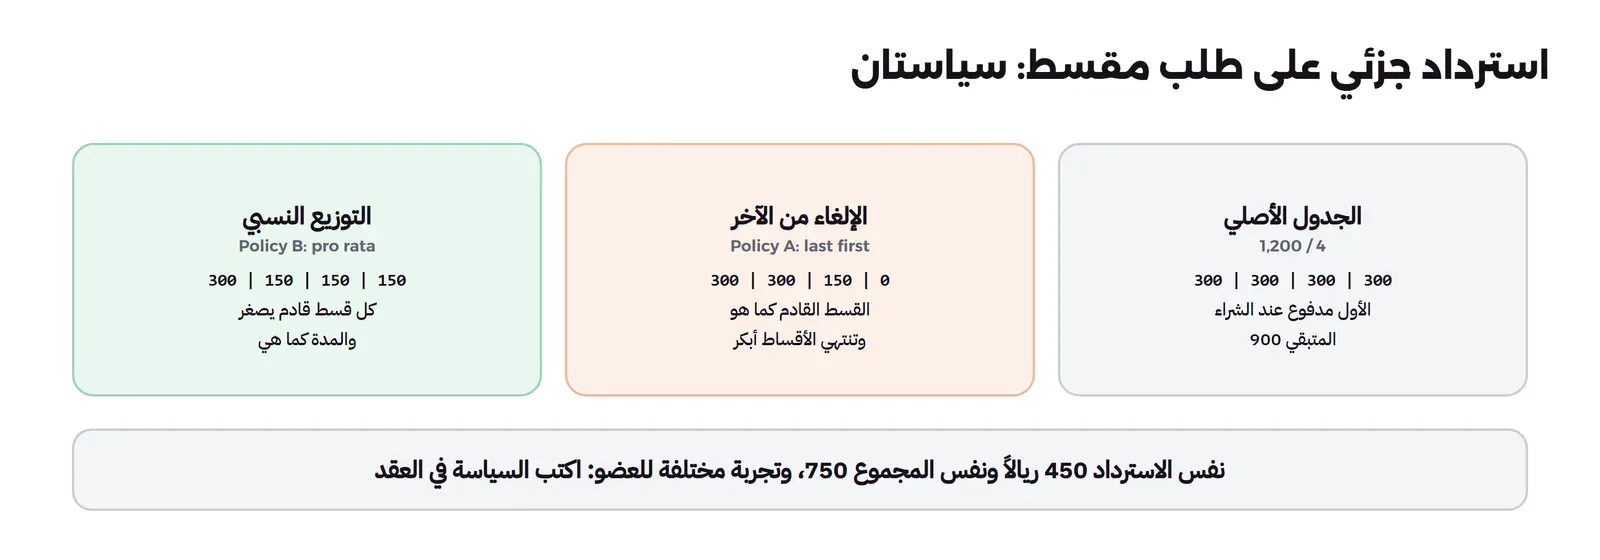
| الطريقة | الأقساط بعد الاسترداد | ماذا يرى العميل |
|---|---|---|
| الإلغاء من الآخر | 300 (مدفوع) ثم 300 ثم 150 ثم صفر | القسط القادم كما هو، وتنتهي الأقساط أبكر |
| التوزيع على كل الأقساط | 300 (مدفوع) ثم 150 ثم 150 ثم 150 | كل قسط قادم يصغر، والمدة كما هي |
المجموع في الحالتين 750 ريالاً. ولكن العميل الذي يرى قسطه القادم 300 ريال بعد أن استرد 450 سيتصل بك غالباً، لأنه يتوقع أن يرى أثر الاسترداد فوراً. لذلك اعرف طريقة شركتك، واشرحها لفريق خدمة العملاء. والمادة السادسة والعشرون تطلب أن تكون مكتوبة في العقد.
الإلغاء الكامل: تلغى كل الأقساط القادمة، ويعود القسط الأول إلى بطاقة العميل، وتعيد أنت ما قبضته. أما رسوم الخدمة على العملية الملغاة، فهل تعاد أم لا؟ هذا يحدده عقدك، فاسأل عنه قبل التوقيع.
السداد المبكر: العميل الذي يريد أن يسدد الباقي اليوم يدفع ما عليه فقط، لأنه لا توجد أرباح أصلاً. ومع ذلك يجب أن يذكر العقد إجراءات السداد المبكر.
إذا تأخر العميل في السداد
هذا شأن شركة الدفع الآجل لا شأنك، ما لم يقل العقد غير ذلك. ولكن عملاءك سيسألونك، فمن المفيد أن تعرف القواعد.
من لحظة فشل خصم القسط يبدأ عداد اسمه أيام التأخر Days Past Due، واختصاره DPD. القسط المتأخر خمسة أيام غالباً سيسدد، والمتأخر تسعين يوماً غالباً لن يسدد.
وتنص ضوابط وإجراءات التحصيل الصادرة في 6 مارس 2025 على حماية واضحة للعميل:
- موعد الخصم يحدد بحسب موعد إيداع الراتب للموظف، أو بالاتفاق مع العميل لغيره. ولا يخصم القسط قبل موعده المتفق عليه.
- لا يخصم أكثر من قسط لكل عقد في دورة راتب واحدة، إلا بأمر قضائي أو بموافقة العميل.
- إذا تأخر الخصم بسبب الشركة، يضاف للعميل وقت مماثل في آخر المدة دون رسوم.
- لا تزيد الاتصالات على عشر مكالمات كل ثلاثين يوماً لكل منتج، وفي ساعات العمل الرسمية.
- لا يتصل الدائن بأحد غير العميل أو كفيله، ولا يزوره في بيته أو عمله أبداً.
- غرامات التأخير ورسوم التحصيل مجتمعة لا تتجاوز قيمة قسط واحد طوال العقد. فلطلب بـ 1,200 ريال على أربعة أقساط، الحد الأعلى 300 ريال مهما تكرر التأخر.
متى يعد العميل متعثراً؟ في الأقساط الشهرية: إذا لم يسدد ثلاثة أشهر متتالية، أو تأخر في خمسة أقساط منفصلة سبعة أيام عمل أو أكثر لكل منها. وإذا تغيرت ظروف العميل قسراً، مثل فقدان العمل، تلزم الضوابط بإعادة جدولة الدين دون رسوم خلال 20 يوم عمل من تقديم المستندات.
وتلزم القواعد شركة الدفع الآجل بأن تحجز مبالغ للخسائر المتوقعة قبل وقوعها، بحسب معيار IFRS 9.
كم يكلفك الدفع الآجل كتاجر؟
التكلفة الأساسية رسوم التاجر Merchant Fee: نسبة من كل عملية يحددها عقدك. ولا تنشر الشركات أسعارها عادة، فاطلبها مكتوبة.
مثال محسوب بافتراض رسوم 5% (رقم للتوضيح فقط، والرقم الحقيقي في عقدك): تبيع اشتراكاً سنوياً بـ 1,200 ريال بالتقسيط.
| البند | المبلغ |
|---|---|
| سعر الاشتراك (نفسه بالتقسيط وبدونه) | 1,200 ريال |
| رسوم شركة الدفع الآجل (5% من 1,200) | 60 ريالاً |
| ما يصل إلى حسابك في موعد التسوية (1,200 ناقص 60) | 1,140 ريالاً |
والـ 60 ريالاً مصروف عليك، لا خصم من سعر الاشتراك. وهذا يسمح لك أن تقارن تكلفة الدفع الآجل بتكلفة قبول البطاقة لكل عملية.
في الحسابات: الاشتراك السنوي خدمة تقدمها على اثني عشر شهراً. فالـ 1,200 لا تصبح إيراداً في يوم البيع، وإنما «إيراداً مؤجلاً» Deferred Revenue، يتحول إلى إيراد 100 ريال كل شهر. والمال يأتيك من شركة الدفع الآجل لا من العميل. والجدول التالي يبين القيود في دفترك بنفس المثال:
| الحدث | مدين | دائن |
|---|---|---|
| قبول الطلب | مستحق من شركة الدفع الآجل 1,140، ومصروف رسوم الدفع الآجل 60 | إيراد مؤجل 1,200 |
| وصول التسوية | البنك 1,140 | مستحق من شركة الدفع الآجل 1,140 |
| نهاية كل شهر | إيراد مؤجل 100 | إيراد الاشتراكات 100 |
| استرداد 450 بعد التسوية | إيراد مؤجل 450 | مستحق لشركة الدفع الآجل 450 |
وفي القيد الأخير، الاسترداد بعد التسوية يجعلك مديناً للشركة بالمبلغ. وتخصمه عادة من التسوية التالية، فيظهر في ملف التسوية سطر بالسالب. وفكرة القيد المزدوج مشروحة في المحفظة الرقمية من الداخل.
لماذا تختلف الرسوم بحسب مدة التقسيط؟
شركة الدفع الآجل تدفع لك اليوم، وتنتظر مالها أشهراً. والمال الذي تنتظره له تكلفة، تسمى تكلفة التمويل Funding Cost. ومن رسومك تدفع الشركة أربع تكاليف:
- تكلفة التمويل: تكبر كلما كبر المبلغ وطالت المدة.
- الخسائر: ما لا يسدده العملاء المتعثرون.
- تكلفة التحصيل: محاولات الخصم ومتابعة المتأخرين.
- تكلفة التشغيل: الفريق والأنظمة والتحقق والامتثال Compliance.
والرسوم تؤخذ مرة واحدة. أما في التقسيط على 12 شهراً فيبقى المال خارج الشركة ثلاثة أضعاف مدة التقسيط على أربعة أشهر، وتزيد محاولات الخصم. لذلك تكون رسوم المدة الطويلة أعلى عادة، وكثير من التجار يقدمون أربعة أقساط على كل المنتجات، و12 قسطاً على المنتجات الغالية فقط.
المطابقة Reconciliation مع ملف التسوية
ملف التسوية من شركة الدفع الآجل يحمل لكل طلب: رقمه، والمبلغ، والرسوم، والصافي، وأسطراً بالسالب للاستردادات والإلغاءات.
وكل يوم تتأكد من ثلاثة أشياء:
- كل طلب قبلته الشركة ظهر في تسوية.
- كل سطر في التسوية يقابل طلباً عندك.
- الرسوم في الملف تساوي الرسوم المحسوبة من عقدك.
وأي فرق يذهب إلى قائمة يراجعها شخص. والطريقة مشروحة في المطابقة بين كشف البنك ونظامك.
وخدمة العملاء عندك ستتلقى أسئلة مثل «لماذا خصم مني قسطان هذا الشهر؟» أو «ألغيت اشتراكي فلماذا ما زالت الأقساط قائمة؟». فيحتاج فريقك أن يعرف حالة الطلب عند الشركة، ومتى أرسل الاسترداد، وإلى أين يوجه العميل في ما يخص أقساطه.
وإذا أردت أن تؤسس شركة دفع آجل؟
هذا مشروع مالي منظم، لا ميزة تضيفها لمتجر. وأهم متطلبات الترخيص:
| البند | المتطلب |
|---|---|
| شكل الشركة | شركة مساهمة |
| الحد الأدنى لرأس المال | 5 ملايين ريال (المادة الخامسة) |
| رسوم إصدار الترخيص | 5,000 ريال (المادة الثانية عشرة) |
| مدة الترخيص | خمس سنوات، ويقدم طلب التجديد قبل انتهائه بثلاثة أشهر على الأقل |
| رسوم التجديد أو التعديل | 2,000 ريال |
| مدة الرد على الطلب | موافقة مبدئية أو رفض مسبب خلال 60 يوم عمل من اكتمال الطلب |
| حفظ السجلات | عشر سنوات على الأقل بعد انتهاء العلاقة مع العميل (المادة الثالثة عشرة) |
| إبلاغ البنك المركزي | فوراً عند أي خسائر تتجاوز 15% من رأس المال المدفوع (المادة الثامنة والعشرون) |
ويطلب دليل التقدم بطلب الترخيص (24 يناير 2024) مستندات منها: دراسة الجدوى، وخطة العمل، والهيكل التنظيمي، وضمان بنكي، ومعرف الكيان القانوني LEI. والموافقة المبدئية ليست ترخيصاً، فبعدها يزور موظفو البنك المركزي الشركة ليتحققوا من جاهزية أنظمتها.
وتحتاج الشركة أنظمة كاملة: قرار ائتماني، ودفتر قيود لكل قسط، وجدولة الخصم، ومتابعة المتأخرين، وتسويات للتجار، وتقارير للبنك المركزي. وقريب من ذلك ما شرحناه في النظام المصرفي الأساسي.
أخطاء شائعة
| الخطأ | لماذا يضر | البديل |
|---|---|---|
| تقسيط الثمن من التاجر نفسه | تمويل دون ترخيص، ودون دراسة قدرة العميل | شركة دفع آجل مرخصة، أو اشتراك شهري حقيقي |
| رفع السعر لمن يختار التقسيط | رسوم على العميل تمنعها القواعد | الرسوم مصروف عليك من هامشك |
| إعلان يشجع على الاقتراض | مخالف للمادة الثالثة والعشرين | المبلغ والأقساط ومواعيدها ورابط الشروط |
| عدم السؤال عن الرسوم عند الاسترداد | تفاجأ بتكلفة في كل إلغاء | بند واضح في العقد |
| خدمة عملاء لا تعرف سياسة الاسترداد | شكاوى وعملاء غاضبون | سياسة مكتوبة ومشروحة للفريق |
| تفعيل الطلب دون متابعة التسوية | طلبات ملغاة تبقى مفعلة دون مقابل | مطابقة يومية وقائمة استثناءات |
| نفس الرسوم لكل مدة تقسيط | المدة الطويلة تكلف الشركة أكثر | اسأل عن السعر لكل مدة |
قائمة تحقق Checklist قبل الإطلاق
- الشركة مرخصة للدفع الآجل، وتحققت من القائمة الرسمية بنفسك.
- السعر واحد بالتقسيط وبدونه، ولا رسوم إضافية على العميل في أي مكان.
- صفحة المنتج تعرض المبلغ وعدد الأقساط ومواعيدها وأنها دون رسوم، دون عبارات تشجع على الاقتراض.
- تعرف الرسوم لكل مدة، وهل تعاد عند الاسترداد.
- تعرف من يتحمل خسارة عدم السداد والاحتيال.
- متجرك لا يفعل الطلب إلا برسالة قبول من الشركة.
- سياسة الاسترداد مكتوبة ومعروفة لخدمة العملاء.
- حساباتك تفصل الإيراد المؤجل عن المستحق من الشركة وعن مصروف الرسوم.
- المطابقة اليومية مع ملف التسوية تعمل.
الخلاصة
- الدفع الآجل تمويل دون أي تكلفة على العميل. التاجر يدفع الرسوم، والشركة تتحمل التمويل والتعثر.
- لا تقسط لعملائك بنفسك. هذا نشاط يحتاج ترخيصاً لشركة مساهمة برأس مال 5 ملايين ريال على الأقل.
- القواعد تمنع أي رسوم على العميل، وتضع حداً 10,000 ريال لما عليه في وقت واحد، و12 قسطاً كحد أعلى.
- السعر واحد بالتقسيط وبدونه، والإعلان معلومة واضحة لا تشجيع على الاقتراض.
- اسأل عن الرسوم لكل مدة، وعن الاسترداد، وعمن يتحمل الخسارة، قبل التوقيع.
- ضوابط التحصيل تحمي العميل: لا خصم قبل الموعد، وعشر مكالمات في الشهر كحد أعلى، والغرامات لا تتجاوز قسطاً واحداً.
- طابق ملف التسوية كل يوم، ولا تفعل طلباً دون أن يصلك ماله.
وفي مقال المحافظ الرقمية ترى الحالة المعاكسة: الدفع المسبق الذي يحتاج ترخيصاً أيضاً.
وبقية مقالات قسم التقنية المالية والمدفوعات:
 دليلالمحافظ الرقمية Digital Wallets: الأنواع والترخيص والبناءأنواع المحافظ الرقمية وتراخيص النقود الإلكترونية في المملكة وحدودها، وحماية أموال العملاء، مع مختبر للحدود والمطابقة اليومية.
 دليلالمصرفية المفتوحة Open Banking: دليل للتاجرما هي المصرفية المفتوحة وأين وصلت في المملكة، وكيف تستخدمها في منتجك بموافقة العميل، وما تلزمك به اللائحة عند سحب الموافقة.
 دليلكيف يعمل الدفع بالبطاقة؟ التفويض Authorization والتسويةماذا يحدث بعد ضغطة «ادفع»: التفويض والتحصيل والتسوية والاسترداد والاعتراض، وما يحفظه التاجر ليحمي إيراده.
 دليلالمحفظة الرقمية من الداخل: دفتر القيد المزدوج Ledgerكيف تبني محفظة رقمية لا يضيع فيها ريال ولا يخصم مرتين، بالقيد المزدوج والمعاملات والمطابقة مع مزود الدفع.
 دليلكشف الاحتيال Fraud Detection: قواعد أم تعلم آلة؟قارنا القواعد بنموذجين لتعلم الآلة على بيانات دفع مولدة بنفس سعة المراجعة، ورأينا من يمسك الأنماط المعروفة ومن يتأخر عن النمط الجديد.
 دليلالمطابقة Reconciliation: كشف البنك مقابل نظامككيف تقابل كل حركة في كشف البنك بقيد في دفترك على مراحل، ولماذا قد يتساوى الرصيدان وتحتهما دفع مكرر لا يكشفه إلا المرجع.
سجل التحديثات
- 2026-11-13: إعادة كتابة المقال بلغة أوضح وخطوات وجداول، دون كود.
- 2026-11-14: مراجعة المقال وإعادة المعلومات والتحذيرات المفيدة التي حذفت في إعادة الكتابة.
- أكتوبر 2026: كتابة المقال، والتحقق من قواعد تنظيم شركات الدفع الآجل وتعميميها ودليل الترخيص ومبادئ الإقراض المسؤول وضوابط التحصيل وإطار مكافحة الاحتيال في دليل قواعد البنك المركزي بتاريخ 27 أكتوبر 2026.