إذا كنت صاحب متجر أو مقهى أو عربة طعام، وتفكر في قبول الدفع برمز QR بدل جهاز البطاقات أو بجانبه، فهذا المقال لك. ستعرف فيه ما الذي يحمله الرمز، والفرق بين الرمز المطبوع والرمز الذي يظهر على الشاشة، وكيف تعرف أن العميل دفع فعلاً، وكيف تحمي نفسك من أشهر حيلة في هذا النوع من الدفع.
والمقال لأصحاب المشاريع والمديرين ومن يريد أن يفهم الفكرة، ولا يحتاج أي خلفية تقنية.
باختصار Quick Summary
نوعان: رمز ثابت Static تطبعه مرة وتلصقه، ورمز ديناميكي Dynamic يظهر على شاشة لكل طلب بمبلغه.
في المملكة: لا تصنع الرمز بنفسك. تحصل عليه من بنك أو شركة تقنية مالية مرخصة، تلتزم بمتطلبات المدفوعات السعودية.
أهم قاعدة: لا تعتبر الطلب مدفوعاً لأن العميل أراك شاشة جواله. اعتبره مدفوعاً عندما يصلك إشعار الدفع من نظامك.
أشهر خطر: أن يلصق محتال رمزه فوق رمزك، فيذهب المال إليه.
من يعرض الرمز ومن يمسحه؟ MPM وCPM
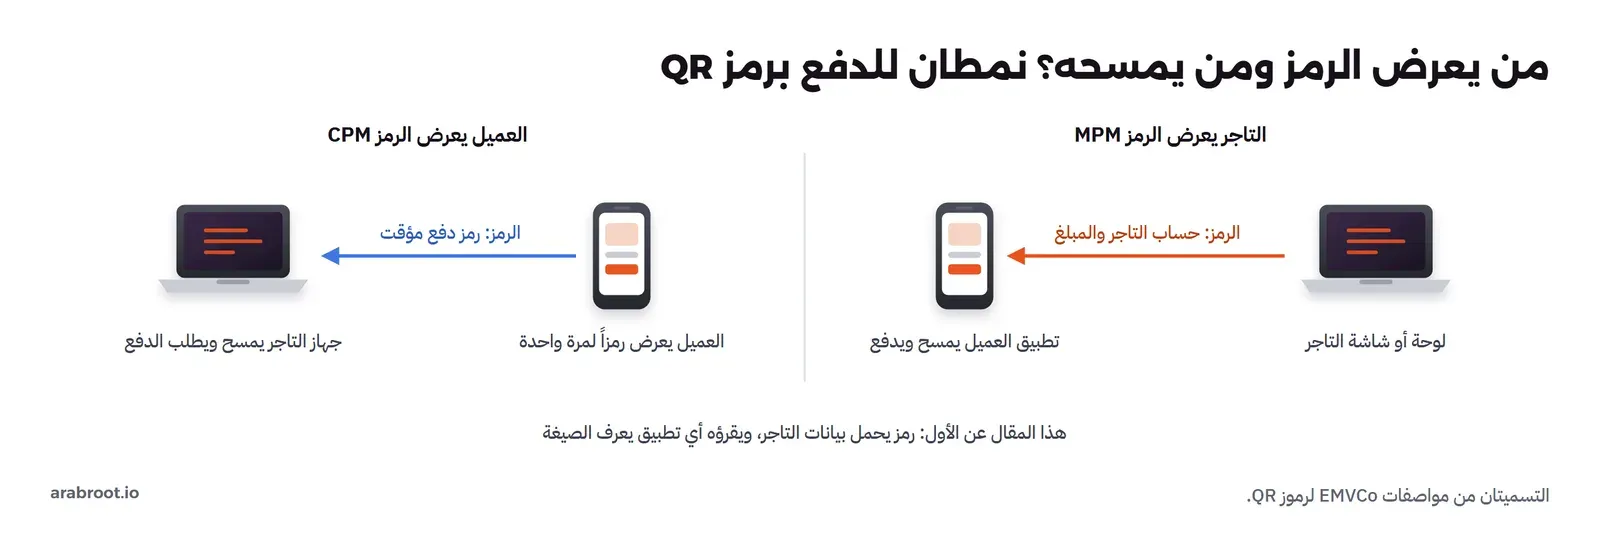
عبارة «الدفع برمز QR» تجمع طريقتين مختلفتين. والصورة التالية تفرق بينهما:
| الطريقة | كيف تعمل | ماذا يحتاج التاجر |
|---|---|---|
| التاجر يعرض الرمز Merchant-Presented Mode (MPM) | الرمز على ملصق أو شاشة عند التاجر. العميل يمسحه بتطبيقه ويؤكد الدفع | لا يحتاج جهاز قراءة |
| العميل يعرض الرمز Consumer-Presented Mode (CPM) | تطبيق العميل يعرض رمزاً مؤقتاً. جهاز التاجر يمسحه ويطلب الدفع، كما يفعل مع البطاقة | جهاز يقرأ الرمز ويتصل بنظام الدفع |
في الطريقة الثانية يشبه رمز العميل رقم بطاقة مؤقتاً. لذلك يصنعه التطبيق لعملية واحدة ولمدة قصيرة، فمن يصوره لا يستطيع أن يدفع به مرة ثانية. وهي نفس فكرة الرموز البديلة Tokens التي شرحناها في أمن بيانات البطاقات والترميز.
أما هذا المقال فعن الطريقة الأولى، لأنها الأكثر انتشاراً عند التجار الصغار. فالتاجر يكفيه ملصق أو شاشة.
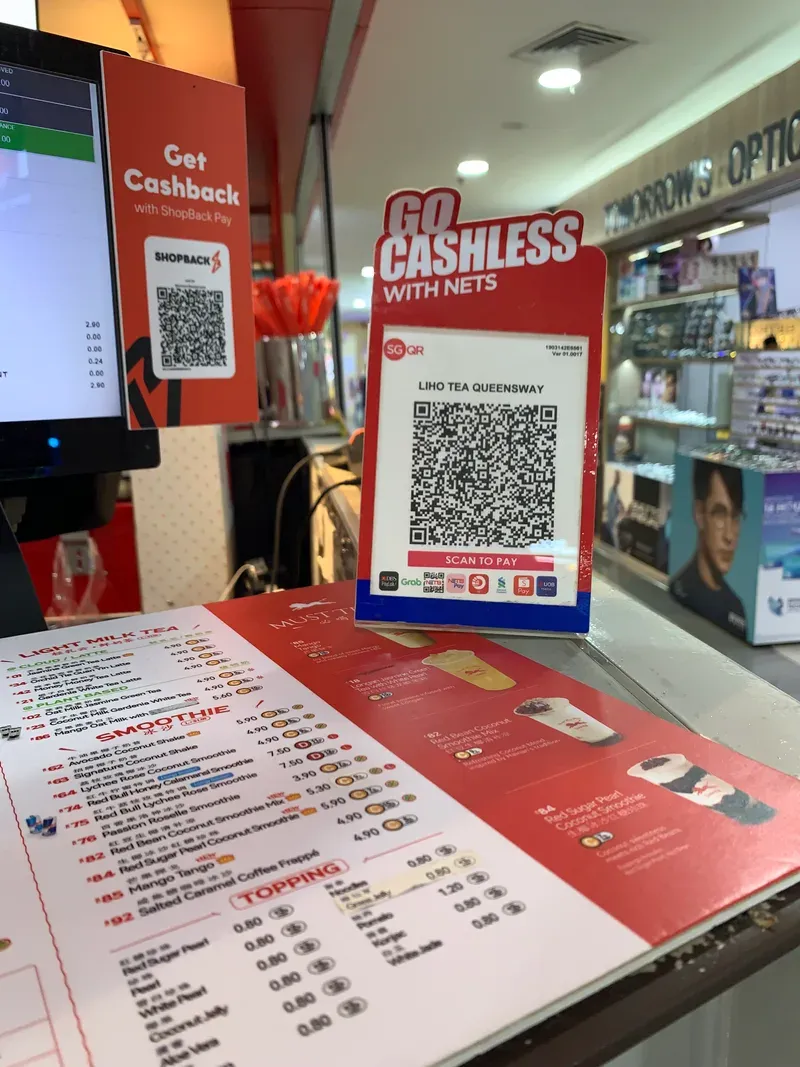
المصدر: صفحة رموز EMV QR من EMVCo.
ماذا يحمل الرمز؟ صيغة EMV
الرمز المربع مجرد صورة لسطر نص. والمهم هو هذا النص، لأن تطبيق العميل يقرؤه ليعرف تفاصيل الدفع.
ولكي يقرأ أي تطبيق رمز أي تاجر، يحتاج الجميع أن يكتبوا النص بنفس الطريقة. والجهة التي وضعت هذه الطريقة الموحدة اسمها EMVCo، وهي نفسها التي تضع مواصفات بطاقات الشريحة. ونشرت مواصفة الرمز الذي يعرضه التاجر بالإصدار 1.1 في 17 أبريل 2020.
النص مقسم إلى خانات صغيرة، كل خانة تحمل معلومة واحدة. وأهم هذه المعلومات:
- حساب التاجر: المعرف الذي يحول إليه المال. وقد يحمل الرمز الواحد حساب التاجر في أكثر من نظام دفع.
- فئة النشاط MCC: أربعة أرقام تقول نوع النشاط، مثل مطعم أو متجر.
- العملة والمبلغ: المبلغ اختياري. إذا غاب، يكتبه العميل بنفسه.
- اسم التاجر ومدينته ودولته.
- بيانات إضافية: مثل رقم الطلب، وهو المهم في المطابقة كما سنرى.
- رقم تحقق Checksum في الآخر: يكشف إذا تلف الرمز أو قرئ خطأ.
ماذا وجدنا عندما جربنا الصيغة؟ بنينا قارئاً لهذه الصيغة، واختبرناه في أكتوبر 2026 على الأمثلة الخمسة الرسمية المطبوعة في دليل نظام Pix، ولكل منها رقم تحقق مطبوع. فخرجت منه ثلاث ملاحظات تفيد أي تاجر:
- رقم التحقق له طريقة حساب واحدة صحيحة: جربنا أربع طرق شائعة تحمل الاسم نفسه تقريباً «CRC-16». واحدة فقط أعطت الرقم المطبوع في الدليل، والثلاث الأخرى أعطت أرقاماً تبدو سليمة تماماً لكنها خاطئة. فإذا استخدم نظام نقطة البيع أو المزود طريقة قريبة، تبدو كل الرموز سليمة للعين، وتفشل كلها في تطبيقات العملاء. لذلك جرب رموز مزودك فعلياً قبل الطباعة.
- طول النص يغير حجم المربعات: رمز ثابت بحساب التاجر فقط كان 122 حرفاً، فاحتاج 41 مربعاً في الضلع. وعندما أضفنا المبلغ ورقم الطلب صار 163 حرفاً و45 مربعاً. وعلى ملصق عرضه 25 مليمتراً يكون كل مربع في الرمز الثابت نحو نصف مليمتر، وفي رمز يحمل رابطاً طويلاً (161 حرفاً) 0.44 مليمتر فقط. فالنص القصير يعني مربعات أكبر وقراءة أسهل.
- الاسم العربي يحتاج اختباراً: الحرف العربي يأخذ في الحاسوب مساحة أكبر من الحرف اللاتيني. فاسم «مقهى عرب رووت» 13 حرفاً لكنه يشغل 24 وحدة تخزين Bytes. وعندما عد المولد الحروف وعد القارئ الوحدات، قطع الاسم إلى «مقهى عر» واختلت كل المعلومات بعده. فإذا أردت اسماً عربياً في الرمز، فجربه على أكثر من تطبيق قبل أن تطبع منه ألف ملصق.
وانتبه أن رمز الدفع يختلف تماماً عن رمز QR في الفاتورة الإلكترونية. رمز الفاتورة يثبت أن الفاتورة صدرت من نظام مسجل، كما شرحنا في رمز QR في الفاتورة الإلكترونية. أما رمز الدفع فيطلب دفعاً لحساب.
المصدر: صفحة مواصفة EMVCo، ودليل نظام Pix من البنك المركزي البرازيلي (الإصدار 2.10.0) المبني على نفس الصيغة.
الرمز الثابت Static والرمز الديناميكي Dynamic
هذا أهم قرار تتخذه قبل أن تبدأ.
| الرمز الثابت Static | الرمز الديناميكي Dynamic | |
|---|---|---|
| كيف يكون | تطبعه مرة وتلصقه | يظهر على شاشة لكل طلب |
| ماذا يحمل | حساب التاجر فقط غالباً | الحساب والمبلغ ورقم الطلب |
| من يكتب المبلغ | العميل | لا أحد، المبلغ في الرمز |
| كم مرة يستخدم | مرات كثيرة | مرة واحدة |
| ماذا يحتاج التاجر | ملصقاً فقط | شاشة أو جهازاً لوحياً واتصالاً |
| معرفة أي دفعة لأي طلب | صعبة، كل الدفعات بنفس المرجع | سهلة، كل دفعة برقم طلبها |
| خطر الملصق المزيف | عال | منخفض، لا يمكن لصق شيء فوق شاشة بسهولة |
والخلاصة العملية: الثابت أرخص وأبسط، ويناسب المحل الصغير قليل الطلبات. والديناميكي أفضل عندما تكثر الطلبات، لأنه يوفر عليك المطابقة اليدوية في آخر اليوم. وكثير من التجار يستخدمون الاثنين: الديناميكي هو الأصل، والثابت للطوارئ.
الرمز نفسه: لماذا يتحمل الخدش؟ Error Correction
أعلنت شركة DENSO WAVE اليابانية رمز QR سنة 1994. واسمه اختصار Quick Response، أي «استجابة سريعة»، لأن الفكرة كانت سرعة القراءة. ونشرت الشركة مواصفاته ليستخدمه أي أحد مجاناً، ولهذا تقرؤه كل الجوالات اليوم.
والرمز يتكون من مربعات صغيرة. كلما طال النص داخل الرمز، زاد عدد المربعات، فصغر كل مربع على نفس مساحة الملصق. والمربعات الصغيرة أصعب على الكاميرا في الإضاءة الضعيفة ومن بعيد.
وفي الرمز خاصية اسمها تصحيح الأخطاء Error Correction. وهي تسمح بقراءة الرمز حتى لو اتسخ أو خدش جزء منه. ولها أربعة مستويات:
- كل مستوى أعلى يتحمل تلفاً أكبر، ولكنه يكبر الرمز.
- المستوى M (نحو 15%) هو الأكثر استخداماً.
- المستويان Q وH يناسبان الأماكن التي يتسخ فيها الرمز.
كم من الملصق يمكن أن يتلف؟ رسمنا الرمز الثابت نفسه (122 حرفاً) بالمستويات الأربعة، ثم غطينا وسطه بمربع رمادي يكبر تدريجياً، وحاولنا قراءته بعد كل خطوة:
| المستوى | حجم الرمز (مربعات في الضلع) | بقي يقرأ حتى تغطية | توقف عند |
|---|---|---|---|
| L | 37 | 4% | 6% |
| M | 41 | 10% | 12% |
| Q | 45 | 16% | 18% |
| H | 53 | 20% | 22% |
- كل مستوى أعلى تحمل أكثر، بالترتيب الذي تصفه DENSO WAVE. والأرقام أقل من النسب المعلنة للمستويات، لأن الغطاء يخفي أيضاً أجزاء من هيكل الرمز نفسه، لا البيانات وحدها.
- الثمن في الحجم: نفس النص احتاج 37 مربعاً في L و53 في H، أي أن كل مربع في H أصغر بنحو الثلث على نفس الملصق.
- هذا نوع واحد من التلف، بقعة في الوسط. والخدش الحقيقي أو انعكاس الضوء على شاشة لامعة يتصرفان بشكل مختلف، فالاختبار على الملصق الحقيقي هو الحكم.
ماذا يعني هذا لك؟ ملصق في الخارج يتعرض للخدش والبقع يستحق المستوى Q على الأقل، مع ملصق أكبر. أما الرمز الديناميكي على شاشة نظيفة فيكفيه M. وإذا كان الملصق في الخارج أو في مكان يتعرض للبقع والشمس، فاطلب من المزود مستوى تصحيح أعلى، واطبع الملصق أكبر مما تظن. ثم جربه بأضعف جوال عندك، في إضاءة ضعيفة ومن مسافة.
المصدر: صفحة تاريخ الرمز، وصفحة إصدارات الرمز، وصفحة تصحيح الأخطاء من DENSO WAVE.
الرمز في المملكة: تعميم البنك المركزي 2021
في المملكة لا يخترع كل مزود صيغته الخاصة. ففي 21 سبتمبر 2021 أصدر البنك المركزي السعودي تعميماً عن تقنية رمز QR. وأهم ما فيه:
- المدفوعات السعودية تعمل على مشروع لتطوير الدفع برمز QR.
- هدف المشروع التشغيل البيني Interoperability، أي أن يقرأ الرمز أكثر من تطبيق، فلا يحتاج العميل تطبيقاً معيناً لكل تاجر.
- كل جهة تقدم الخدمة، من بنوك وشركات تقنية مالية مرخصة، يجب أن تلتزم بمتطلبات المشروع، وتكمل الاعتماد الفني مع المدفوعات السعودية.
ماذا يعني هذا للتاجر؟ لا تصنع الرمز بنفسك. تحصل عليه من مزود الخدمة المرخص الذي تتعامل معه، وهو المسؤول عن الاعتماد. ومهمتك أن تتأكد أن مزودك معتمد، وأن رمزه يقرأ بأكثر من تطبيق.
المصدر: تعميم البنك المركزي عن تقنية رمز الاستجابة السريع (21 سبتمبر 2021).
كيف تبدأ قبول الدفع برمز QR: الخطوات
الخطوة 1: اختر مزوداً مرخصاً
ما هي: تتعاقد مع بنك أو شركة تقنية مالية تقدم خدمة الدفع برمز QR.
لماذا تهم: المزود هو من يصنع الرمز، ويحول المال، ويرسل لك إشعار الدفع. وفي المملكة يجب أن يكون معتمداً لدى المدفوعات السعودية.
التكلفة: بحسب المزود. اطلب الرسوم مكتوبة في العقد، لا في عرض المبيعات.
المصدر: تعميم البنك المركزي السابق.
الخطوة 2: اختر الثابت أو الديناميكي أو الاثنين
ما هي: تقرر هل تطبع ملصقاً، أو تعرض رمزاً على شاشة لكل طلب.
لماذا تهم: الديناميكي يحمل المبلغ ورقم الطلب، فيوفر عليك المطابقة اليدوية ويقلل خطر الملصق المزيف. والثابت لا يحتاج أي جهاز.
القاعدة: إذا كانت طلباتك كثيرة، فاجعل الديناميكي هو الأصل.
الخطوة 3: اعتمد على إشعار الدفع، لا على شاشة العميل
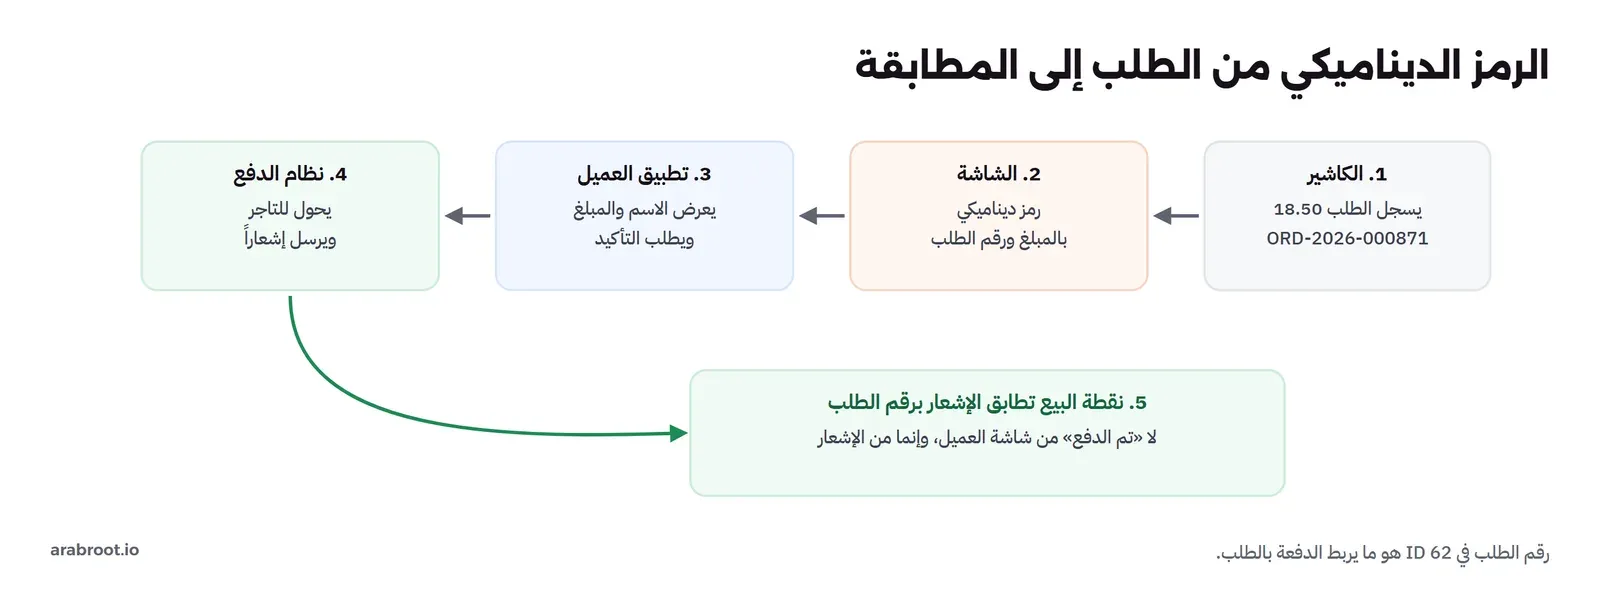
ما هي: عندما يدفع العميل، يرسل نظام الدفع إشعاراً إلى نظام نقطة البيع عندك، يحمل رقم الطلب. فيتحول الطلب إلى «مدفوع» وحده.
لماذا تهم: لقطة شاشة لعملية قديمة تبدو مثل عملية جديدة تماماً. فالموظف الذي ينظر إلى جوال العميل قد يخدع.
القاعدة: لا تقبل «تأكيداً يدوياً» من الموظف دون إشعار.
الخطوة 4: اطبع الرمز الثابت بعناية وجربه
ما هي: إذا استخدمت ملصقاً، فاطبعه كبيراً، وضعه تحت غطاء شفاف أو داخل إطار، واكتب اسم المحل بجانبه.
لماذا تهم: الغطاء يمنع لصق رمز آخر فوقه. والاسم المكتوب يقارنه العميل بالاسم الذي يظهر في تطبيقه.
جربه: امسحه بتطبيقات عملائك الشائعة، وبأضعف جوال عندك، قبل أن تطبع منه نسخاً كثيرة.
الخطوة 5: افحص الملصقات كل يوم
ما هي: يفحص الموظف الملصق في بداية كل وردية، ويتأكد أنه لم يتغير.
لماذا تهم: هذا أبسط دفاع ضد الملصق المزيف، وسنشرحه بعد قليل.
الخطوة 6: طابق الدفعات كل يوم
ما هي: تقارن الدفعات التي وصلت بالطلبات المسجلة، ثم بالمبلغ الذي وصل فعلاً إلى حسابك البنكي.
لماذا تهم: بعض الدفعات تكون خاطئة أو بلا طلب، وكلما اكتشفتها أبكر كان حلها أسهل. والتفاصيل في قسم المطابقة أدناه.
أشهر خطر: الملصق المزيف فوق رمزك
في 18 يناير 2022 نشر مركز شكاوى جرائم الإنترنت IC3 في مكتب التحقيقات الفيدرالي الأمريكي تنبيهاً عن التلاعب برموز QR. ويقول التنبيه إن المجرمين يستبدلون الرموز المطبوعة برموز أخرى، فتذهب دفعة العميل إليهم. وإن الأموال بعد تحويلها قد لا تسترد.
والحيلة لا تحتاج أي اختراق. هي ورقة فوق ورقة: ملصق برمز يحمل حساب المحتال، يوضع فوق رمز التاجر.
وقد تسأل: أليس في الرمز رقم تحقق يكشف التغيير؟ رقم التحقق يكشف التلف غير المقصود فقط، مثل خدش أو خطأ في الطباعة. أما المحتال فيصنع رمزاً جديداً كاملاً برقم تحقق صحيح، فلا يكشفه شيء في الرمز نفسه. فالرمز لا يحمل أي توقيع يثبت أن التاجر هو من صنعه.
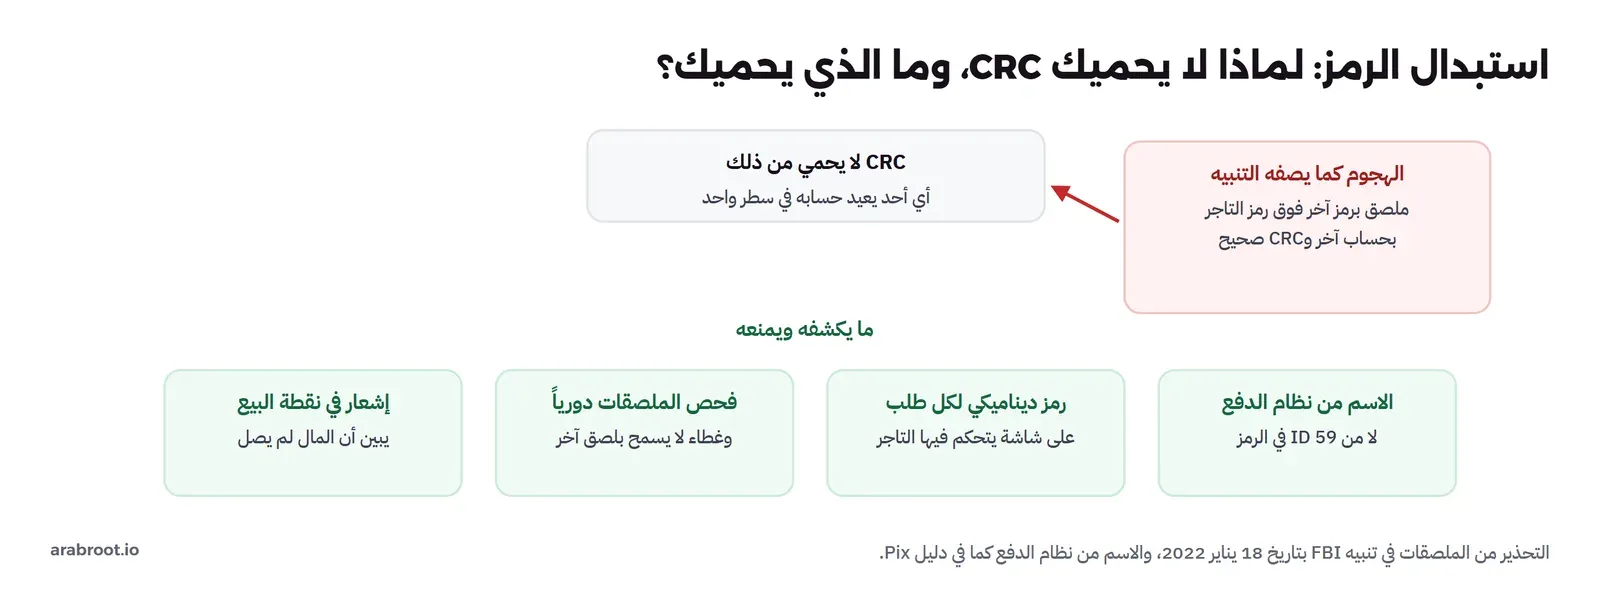
الحماية تأتي من أربعة أشياء حول الرمز:
- الاسم الذي يراه العميل يأتي من نظام الدفع: التطبيق الجيد لا يعرض الاسم المكتوب في الرمز، وإنما يسأل نظام الدفع: من صاحب هذا الحساب؟ فإذا كان الرمز مزيفاً، يظهر للعميل اسم المحتال لا اسم محلك. ونظام Pix البرازيلي مثال واضح: دليله ينص على أن الاسم الذي يعرض للدافع هو الاسم الذي يعيده سجل الحسابات الرسمي، وأن اسم التاجر المكتوب في الرمز يتجاهل.
- الرمز الديناميكي على شاشتك: لا يمكن لصق شيء فوق شاشة بسهولة. وإذا دفع العميل لرمز آخر، فلن يصل إشعار بطلبه.
- فحص الملصقات: فحص كل وردية، وغطاء أو إطار، واسم المحل مكتوب بجانب الرمز.
- الإشعار في نقطة البيع: العميل الذي دفع لحساب المحتال لن يظهر طلبه «مدفوعاً». فيعرف الموظف فوراً أن هناك مشكلة، بدل أن تكتشفها أنت في آخر الشهر.
كيف يحمي Pix الرمز الديناميكي؟ في Pix يحمل الرمز الديناميكي رابطاً بدل الحساب. وتطبيق العميل لا يفتح الرابط إلا بعد فحوص كثيرة، منها أن يكون الموقع مصرحاً لمزود التاجر، وعبر اتصال آمن HTTPS. ثم تأتي بيانات الدفع موقعة رقمياً بمفتاح مزود التاجر، فيتحقق التطبيق من التوقيع قبل أن يعرض أي شيء. أي أن التوقيع الذي ينقص الرمز المطبوع موجود هنا، لكن في الخادم لا في الصورة.
علامة تنبهك مبكراً: إذا كانت الدفعات تصل من رمزك الثابت بانتظام، ثم توقفت فجأة والطابور طويل، فقد يكون المال ذاهباً إلى مكان آخر. اطلب من نظامك أن ينبه المشرف إذا مرت مدة في ساعات العمل دون أي دفعة، ليتحقق من الملصق. فراقب غياب الدفعات كما تراقب وصولها.
ولماذا لا يكون الرمز رابط موقع يفتح صفحة دفع، كما تفعل مطاعم كثيرة مع قوائم الطعام؟ لأن هذا بالضبط ما يحذر منه تنبيه IC3: رابط يفتح صفحة تطلب بيانات البطاقة، فإذا استبدل بموقع شبيه لا يلاحظ العميل الفرق. أما رمز الدفع بصيغة EMV فيقرؤه تطبيق المحفظة نفسه، ولا يطلب من العميل كتابة أي بيانات.
وللمزيد عن رصد الدفعات المشبوهة، اقرأ كشف الاحتيال: قواعد أم تعلم آلة؟
المصدر: تنبيه IC3 عن التلاعب برموز QR (18 يناير 2022)، ودليل نظام Pix.
آخر اليوم: المطابقة Reconciliation والاسترداد Refund
المطابقة تعني أن تتأكد أن كل دفعة وصلت تقابل طلباً، وأن كل طلب مدفوع وصل ماله فعلاً. وفي آخر يوم مزدحم ستجد غالباً ثلاثة أنواع من الدفعات:
| النوع | ماذا تفعل |
|---|---|
| دفعات من الرمز الديناميكي، كل منها برقم طلبها | تطابق وحدها. لا تحتاج أي عمل يدوي |
| دفعات من الرمز الثابت، كلها بنفس المرجع ومبالغ كتبها العملاء | تطابقها يدوياً بأوقات الطلبات. ولا تحسبها إيراداً مؤكداً حتى تطابقها |
| دفعة لا يقابلها أي طلب، أو بمبلغ خاطئ | تراجعها، وترد المبلغ الزائد أو الخاطئ |
مثال: عميل يدفع برمز ثابت ثمن قهوة بـ 18.50 ريالاً، فيخطئ في الفاصلة ويكتب 185 ريالاً. في الرمز الديناميكي لا يحدث هذا، لأن المبلغ مكتوب في الرمز. أما في الثابت فلن تكتشفه إلا في المطابقة، ثم ترد الفرق.
الاسترداد: الدفعة الخاطئة لا تلغى بحذفها من السجل. وإنما تعمل عملية استرداد جديدة مرتبطة بالأصلية، بالطريقة التي يتيحها المزود. فاسأله قبل البدء: كيف أسترد دفعة؟ وكم يستغرق؟ وهل يمكن الاسترداد الجزئي؟
المرحلة الثانية من المطابقة: إشعار الدفع يقول إن العميل دفع. أما ملف التسوية من المزود فيقول كم وصل فعلاً إلى حسابك بعد الرسوم، ومتى. وقد يجمع المزود دفعات يوم كامل في تحويل واحد. لذلك قارن كل يوم مجموع الدفعات بما وصل إلى البنك. والفرق يجب أن يساوي الرسوم المتفق عليها بالضبط، وأي فرق آخر تحقق فيه في نفس الأسبوع.
والتفاصيل في مقال المطابقة: كشف البنك مقابل نظامك. وإذا كان عندك فريق تقني، فاطلب منه أن يعالج كل إشعار مرة واحدة فقط حتى لو وصل مرتين، كما في مقال Idempotency.
متى يناسبك الدفع برمز QR؟
| السؤال | الرمز يناسب | الرمز لا يكفي وحده |
|---|---|---|
| كيف يدفع عملاؤك؟ | أغلبهم يستخدمون تطبيقات تقرأ الرمز | كثيرون يدفعون بالبطاقة اللاتلامسية أو النقد |
| هل تحتاج ربط كل دفعة بطلب؟ | نعم، مع رمز ديناميكي وإشعار | رمز ثابت فقط مع طلبات كثيرة |
| هل عندك شاشة واتصال؟ | نعم، فتستطيع استخدام الديناميكي | لا، فيبقى الثابت وحده بمخاطره |
| من المزود؟ | مزود مرخص معتمد لدى المدفوعات السعودية | حل خاص لا يقرؤه إلا تطبيق واحد |
وفي أغلب الحالات يكون الرمز وسيلة إضافية تقلل التكلفة وتسرع بعض العملاء، لا بديلاً كاملاً عن قبول البطاقات. فبعض العملاء لن يفتح تطبيقاً ليدفع ثمن قهوة. واقرأ عن البطاقات في عملية الدفع بالبطاقة، وعن مقدمي الخدمة في بوابات الدفع في السعودية.
أسئلة اسألها للمزود قبل التوقيع
- الاعتماد: هل أنت معتمد لدى المدفوعات السعودية للدفع برمز QR؟ وهل يقرأ رمزك أكثر من تطبيق؟
- الرمز الديناميكي: هل يستطيع نظامي أن يطلب منك رمزاً لكل طلب بمبلغه ورقمه؟ وكم دقيقة يبقى الرمز صالحاً؟
- الإشعار: كيف يصلني إشعار الدفع؟ وهل يحمل رقم الطلب؟ وماذا يحدث إذا تأخر أو وصل مرتين؟
- الاسم: هل يعرض تطبيق العميل اسمي من سجل الحساب، أم من الرمز؟ الإجابة الأولى هي التي تحميك من الملصق المزيف.
- التسوية والرسوم: متى يصل المال إلى حسابي؟ وكم الرسوم؟ وما شكل ملف التسوية؟
- الاسترداد: كيف أرد دفعة كاملة أو جزءاً منها؟
واطلب الإجابات مكتوبة. ثم جرب بنفسك في بيئة الاختبار عند المزود: ادفع مبلغاً صغيراً، وانظر متى يصل الإشعار، وهل يحمل رقم الطلب.
أخطاء شائعة
| الخطأ | لماذا يضر | البديل |
|---|---|---|
| «تم الدفع» من شاشة العميل | لقطة شاشة قديمة تبدو مثلها | الحالة من إشعار نظام الدفع برقم الطلب |
| الظن أن الرمز يحمي نفسه | المحتال يصنع رمزاً جديداً صحيحاً | الاسم من نظام الدفع، والرمز الديناميكي، وفحص الملصقات |
| رمز ثابت لطلبات كثيرة | العميل يكتب المبلغ، والمطابقة يدوية | رمز ديناميكي بالمبلغ ورقم الطلب |
| رمز من نظام لم تجربه بتطبيقات العملاء | طريقة حساب رقم تحقق قريبة تعطي رمزاً يبدو سليماً ويفشل | مسح فعلي بأكثر من تطبيق قبل الطباعة |
| ملصق صغير في الخارج | لا يقرأ في الشمس أو بعد الخدش | ملصق أكبر بمستوى تصحيح أعلى |
| ملصق مكشوف بلا فحص | يلصق فوقه رمز آخر دون أن يلاحظ أحد | فحص كل وردية، وغطاء أو إطار |
| إيقاف قبول البطاقات | تخسر عملاء لا يستخدمون التطبيقات | الرمز بجانب البطاقة اللاتلامسية |
قائمة تحقق Checklist قبل أن تبدأ
- مزودك مرخص ومعتمد لدى المدفوعات السعودية.
- جربت الرمز بتطبيقات عملائك الشائعة.
- الطلب لا يصبح «مدفوعاً» إلا بإشعار من نظام الدفع.
- كل دفعة تحمل رقم طلبها، أو تعرف كيف تطابقها يدوياً.
- الملصقات تحت غطاء، وتفحص كل وردية.
- جربت الملصق بأضعف جوال، في إضاءة ضعيفة ومن مسافة.
- تعرف من المزود كيف ترد دفعة.
- ما زلت تقبل البطاقة اللاتلامسية.
الخلاصة
- الدفع برمز QR طريقتان: التاجر يعرض الرمز MPM، أو العميل يعرضه CPM. والأولى تناسب التاجر الصغير لأنها لا تحتاج جهاز قراءة.
- الرمز صورة لنص مكتوب بصيغة موحدة من EMVCo، يحمل حساب التاجر وربما المبلغ ورقم الطلب.
- الرمز الثابت أبسط، والديناميكي أدق وأكثر أماناً.
- في المملكة يطلب تعميم البنك المركزي (سبتمبر 2021) التزام المزودين بمتطلبات المدفوعات السعودية، فاحصل على الرمز من مزود معتمد.
- أشهر خطر الملصق المزيف، والحماية في عرض الاسم من نظام الدفع، والرمز الديناميكي، وفحص الملصقات، والإشعار.
- الرمز وسيلة إضافية تقلل التكلفة، لا بديل كامل عن قبول البطاقات.
والمقالات المرتبطة:
 دليلكيف يعمل الدفع بالبطاقة؟ التفويض Authorization والتسويةماذا يحدث بعد ضغطة «ادفع»: التفويض والتحصيل والتسوية والاسترداد والاعتراض، وما يحفظه التاجر ليحمي إيراده.
 دليلبوابات الدفع Payment Gateways في السعودية: كيف تختار مزودككيف تختار مزود الدفع في المملكة: الترخيص، وما ينشره المزودون المحليون، ومدد التسوية، وأين يقف Stripe والحلول المفتوحة.
 دليلمنظومة المدفوعات في السعودية: سريع وSARIE ومدى وسدادالأنظمة الوطنية للمدفوعات في المملكة بلغة بسيطة: ماذا يفعل كل نظام، ومتى تستخدمه، وكيف تصل إليه كصاحب نشاط.
 دليلالمحافظ الرقمية Digital Wallets: الأنواع والترخيص والبناءأنواع المحافظ الرقمية وتراخيص النقود الإلكترونية في المملكة وحدودها، وحماية أموال العملاء، مع مختبر للحدود والمطابقة اليومية.
 دليلالفوترة الإلكترونية فاتورة ZATCA: كيف تربط نظامكبنينا فاتورة مبسطة بصيغة XML ورمز QR بلغة Python، وتحققنا منهما بأداة الهيئة، وحسبنا الهاش بأنفسنا وجربنا الأخطاء الشائعة.
سجل التحديثات
- 2026-11-13: إعادة كتابة المقال بلغة أوضح وخطوات وجداول، دون كود.
- 2026-11-14: مراجعة المقال وإعادة المعلومات المفيدة ونتائج البيانات الحقيقية التي حذفت في إعادة الكتابة.
- أكتوبر 2026: كتابة المقال، ومراجعة صفحات EMVCo عن رموز QR ودليل معايير بدء الدفع في Pix (الإصدار 2.10.0) وتعميم البنك المركزي السعودي (21 سبتمبر 2021) وتنبيه IC3 (18 يناير 2022) كما ظهرت في 27 أكتوبر 2026.