إذا كنت مؤسساً أو مديراً أو موظفاً تتعامل مع قسم المالية، وتسمع كلمات مثل «مركز التكلفة» و«مصروف مدفوع مقدماً» و«رابحة ولكن النقد قليل»، فتفهم الكلمات واحدة واحدة ولا تفهم الجملة، فهذا المقال لك.
المالية التي يحتاجها غير المتخصص قليلة وواضحة. المشكلة أن لكل مصطلح معنى دقيقاً في الدفاتر، وإذا لم تعرفه أصبح كل طلب ميزانية وكل عقد اشتراك نقاشاً طويلاً.
ستجد هنا أهم الكلمات بمعناها البسيط، والقوائم المالية الثلاث وكيف تقرؤها، ومن يفعل ماذا في قسم المالية. ثم مثالاً واحداً لشهر كامل في شركة صغيرة، بأرقام تستطيع أن تحسبها بيدك.
وهذا المقال هو الأول في سلسلة «المالية لغير الماليين» على عرب رووت.
المواضيع في السلسلة:
- المالية لغير الماليين: اللغة التي يتحدث بها قسم المالية (الموضوع الحالي)
- كيف تبني ميزانية التقنية بين CapEx وOpEx؟
- دورة الشراء Procure-to-Pay من الطلب إلى الدفع
- حساب العائد ROI والقيمة الحالية NPV لمشروعك التقني
باختصار Quick Summary
أساس الاستحقاق Accrual: الشركات تسجل الإيراد عندما تقدم الخدمة، والمصروف عندما تستهلك ما اشترته، وليس عندما يتحرك المال.
ثلاث قوائم: قائمة الدخل تقول هل ربحت، وقائمة التدفقات النقدية تقول من أين جاء النقد وأين ذهب، وقائمة المركز المالي تقول ماذا تملك الشركة وماذا عليها.
القيد المزدوج: كل عملية تسجل في جانبين متساويين، فيظهر أي خطأ في الأرقام بسرعة.
أهم نصيحتين: أخبر المالية بفترة كل اشتراك تدفعه، وأرسل الفواتير قبل نهاية الشهر.
الكلمات التي تتكرر في كل اجتماع Key Terms
غير الماليين يستخدمون هذه الكلمات وكأنها شيء واحد، وهي ليست كذلك. والجدول التالي يبين كل كلمة بمعناها، مع مثال من شركة صغيرة تبيع اشتراكات:
| المصطلح | المعنى | مثال بالريال |
|---|---|---|
| الإيراد Revenue | قيمة ما قدمته للعملاء في الفترة، سواء دفعوا أم لم يدفعوا بعد | اشتراكات أكتوبر 62,000 |
| تكلفة الإيرادات Cost of Revenue | ما تصرفه مباشرة لتقديم الخدمة نفسها. وفي الشركات التجارية تسمى تكلفة البضاعة المباعة COGS | السحابة التي تشغل المنتج 4,500 |
| الربح الإجمالي Gross Profit | الإيراد ناقص تكلفة الإيرادات | 57,500 |
| المصروفات التشغيلية Operating Expenses | ما تصرفه لتشغيل الشركة، ولا يرتبط مباشرة بكل عميل | الرواتب والإيجار والأدوات 46,400 |
| صافي الربح Net Profit | ما يبقى بعد كل المصروفات، وفي الواقع بعد الزكاة أو الضريبة أيضاً | 11,100 |
| الهامش Margin | الربح كنسبة من الإيراد. الهامش الإجمالي Gross Margin هنا 92.7%، وصافي الهامش Net Margin هنا 17.9% | 57,500 ÷ 62,000 |
التكلفة Cost والمصروف Expense ليستا كلمة واحدة:
- التكلفة ما دفعته أو التزمت به مقابل شيء.
- المصروف الجزء من التكلفة الذي يحسب على هذه الفترة.
مثال: اشتريت حاسوباً بستة آلاف ريال. هذه تكلفة. لكن مصروف هذا الشهر منها جزء صغير فقط، اسمه الإهلاك Depreciation. ونشرحه في مقال الميزانية وCapEx وOpEx.
لماذا يهمك الهامش الإجمالي؟ في شركات البرمجيات تدخل تكلفة السحابة غالباً في تكلفة الإيرادات. فكل ريال زائد في فاتورة السحابة ينقص الهامش الإجمالي مباشرة. وهذا الرقم من أول ما ينظر إليه المستثمر والإدارة، ولهذا يربط مقال FinOps التكلفة بالعميل الواحد.
أساس النقد Cash Basis وأساس الاستحقاق Accrual Basis
هناك طريقتان لتسجيل الإيراد والمصروف. والفرق بينهما سبب أغلب سوء الفهم مع قسم المالية:
| الطريقة | متى تسجل الإيراد | متى تسجل المصروف |
|---|---|---|
| أساس النقد Cash Basis | عندما يدخل المال إلى البنك | عندما يخرج المال |
| أساس الاستحقاق Accrual Basis | عندما تقدم الخدمة | عندما تستهلك ما اشتريته |
أساس النقد هو الطريقة التي يدير بها أغلبنا حسابه الشخصي. أما الشركات فتعد قوائمها على أساس الاستحقاق.
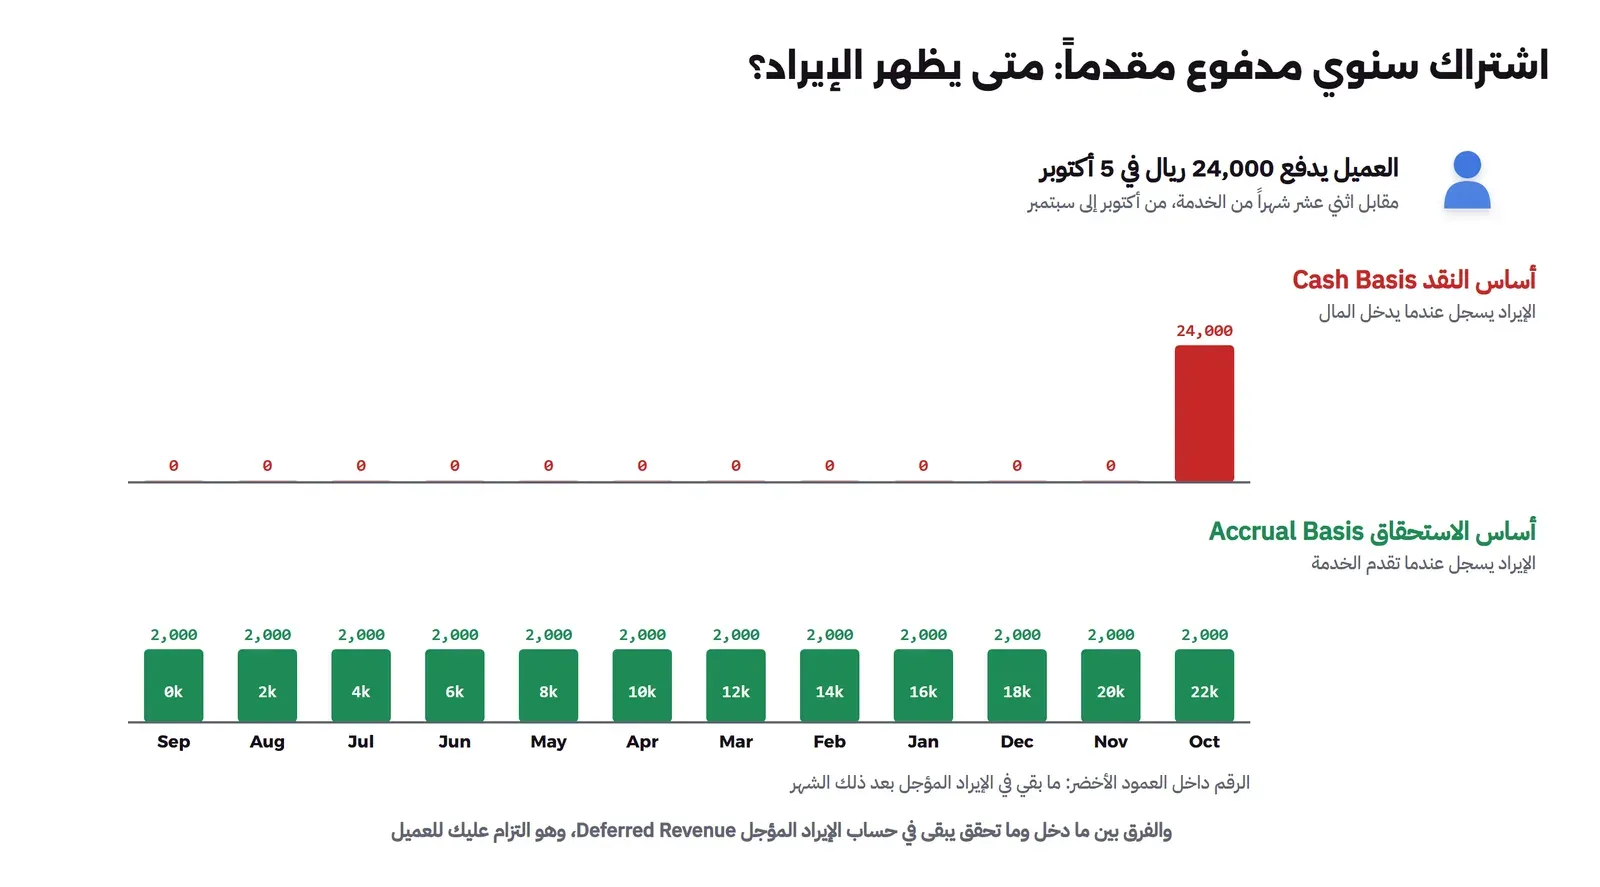
لماذا؟ لنفرض أن عميلاً دفع 24,000 ريال مقدماً عن سنة كاملة. بأساس النقد يبدو شهر الدفع عظيماً، والأشهر الأحد عشر بعده سيئة، مع أن الشركة تقدم نفس الخدمة كل شهر. وبأساس الاستحقاق يظهر في كل شهر 2,000 ريال، وهي الصورة الصحيحة.
وفي أساس الاستحقاق تظهر أربعة حسابات ستسمعها كثيراً. كلها تظهر عندما لا يتزامن الدفع مع الاستخدام:
| الحساب | متى يظهر | نوعه | مثال |
|---|---|---|---|
| الإيراد المؤجل Deferred Revenue | دفع العميل قبل أن تقدم الخدمة | التزام Liability | اشتراك سنوي مدفوع مقدماً في منتجك |
| المصروف المدفوع مقدماً Prepaid Expense | دفعت قبل أن تستخدم الخدمة | أصل Asset | ترخيص برنامج لسنة كاملة |
| المصروف المستحق Accrued Expense | استخدمت الخدمة ولم تصل الفاتورة بعد | التزام Liability | استهلاك السحابة حتى آخر الشهر قبل صدور الفاتورة |
| الذمم المدينة Accounts Receivable | قدمت الخدمة وأرسلت الفاتورة ولم يدفع العميل | أصل Asset | فواتير العملاء الشهرية التي لم تحصل |
ولهذا يرسل إليك المحاسب في آخر كل شهر يسأل عن الخدمات التي استخدمتها ولم تصل فواتيرها. يحتاج أن يسجلها في الشهر الصحيح، وإلا ظهر هذا الشهر أربح مما هو، والشهر التالي أسوأ.
القوائم المالية الثلاث Financial Statements
كل شركة تخرج ثلاث قوائم أساسية من نفس الدفاتر. وكل قائمة تجيب عن سؤال مختلف:
| القائمة | السؤال الذي تجيب عنه | عن ماذا |
|---|---|---|
| قائمة الدخل Income Statement، وتسمى أيضاً الأرباح والخسائر P&L | هل ربحت الشركة؟ | عن فترة: شهر أو ربع سنة أو سنة |
| قائمة التدفقات النقدية Cash Flow Statement | من أين جاء النقد وأين ذهب؟ | عن فترة |
| قائمة المركز المالي Balance Sheet، وتسمى أيضاً الميزانية العمومية | ماذا تملك الشركة وماذا عليها؟ | عن لحظة واحدة، مثل 31 أكتوبر |
وقائمة التدفقات النقدية تقسم النقد إلى ثلاثة أقسام:
- التشغيل Operating: النشاط اليومي، مثل تحصيل العملاء ودفع الرواتب.
- الاستثمار Investing: شراء أشياء تعيش سنوات، مثل الأجهزة.
- التمويل Financing: ما دفعه الملاك أو اقترضته الشركة.
معادلة المحاسبة Accounting Equation
قائمة المركز المالي مبنية على معادلة واحدة لا تختل أبداً:
الأصول Assets = الالتزامات Liabilities + حقوق الملكية Equity
- الأصول: ما تملكه الشركة، مثل النقد والأجهزة والمبالغ التي سيدفعها العملاء.
- الالتزامات: ما عليها للآخرين، مثل فواتير الموردين والإيراد المؤجل.
- حقوق الملكية: ما يبقى للملاك، أي المال الذي وضعوه مع الأرباح التي لم توزع.
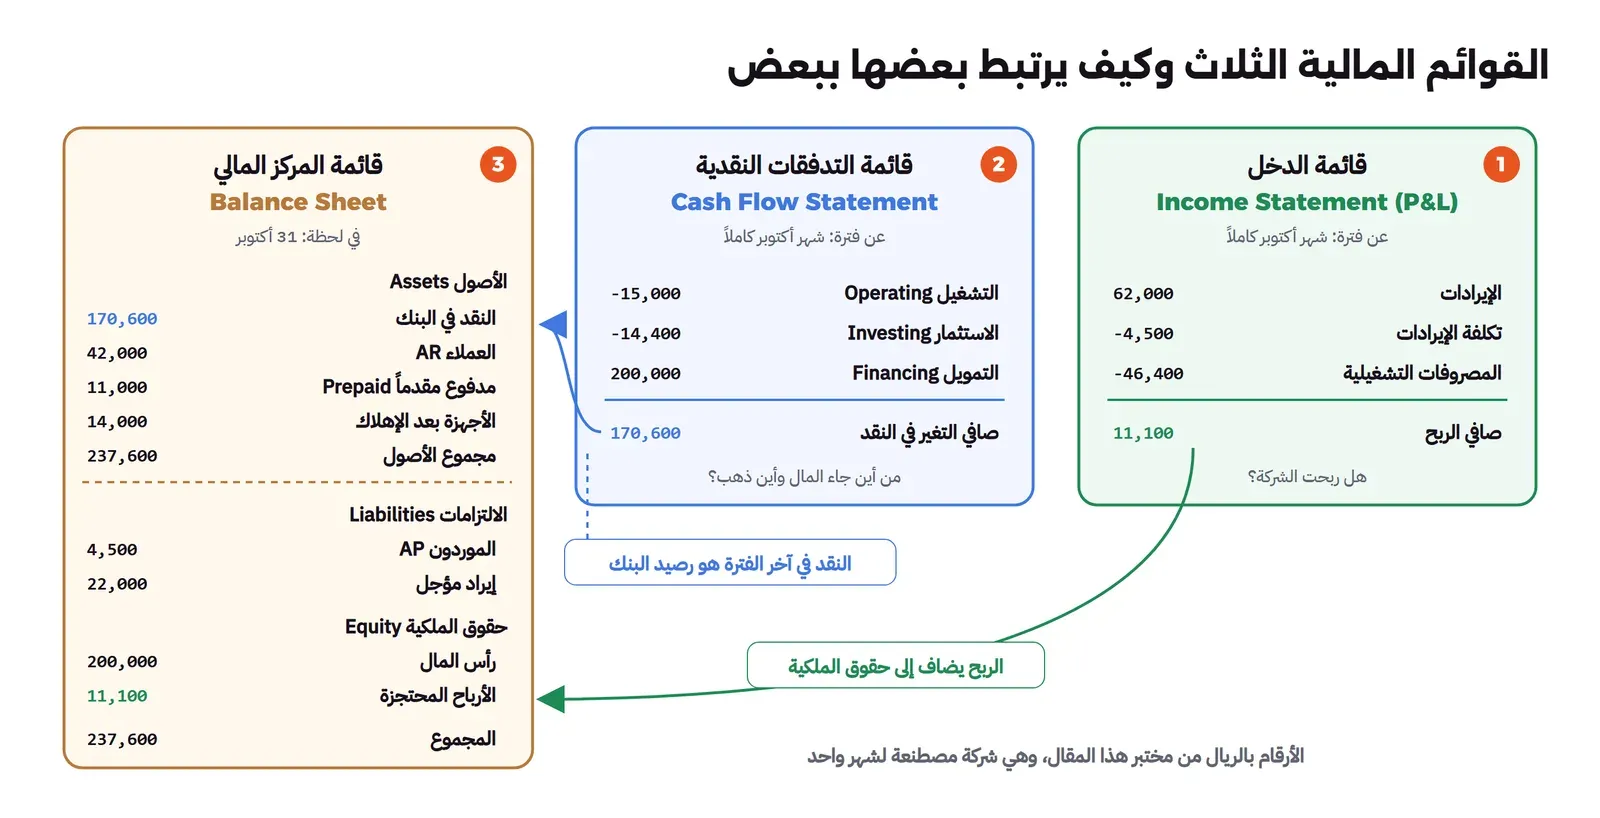
وفي الصورة لاحظ رابطين بين القوائم:
- صافي الربح ينتقل من قائمة الدخل إلى حقوق الملكية، باسم الأرباح المحتجزة Retained Earnings.
- النقد في آخر قائمة التدفقات هو نفسه رصيد البنك في قائمة المركز المالي.
ولهذا يكتشف المحاسب الخطأ بسرعة: إذا لم تتطابق الأرقام بين القوائم، فهناك تسجيل خاطئ في مكان ما.
إذا كانت قائمة الدخل تخبرني بالربح، فلماذا أحتاج قائمة التدفقات؟ لأن قائمة الدخل لا تخبرك هل في البنك ما يكفي لرواتب الشهر القادم. ولهذا فالسؤال عند أي شراء كبير ليس «هل هو مربح؟» فقط، وإنما أيضاً «هل نملك النقد لدفعه الآن؟».
القيد المزدوج Double-entry بلغة المحاسب
كل عملية مالية تسجل كقيد Journal Entry له جانبان: مدين Debit ودائن Credit. ومجموع المدين يساوي مجموع الدائن في كل قيد. وهذا ما يجعل معادلة المحاسبة متوازنة دائماً.
والجدول التالي هو القاعدة التي يستخدمها المحاسب ليعرف في أي جانب يزيد كل حساب:
| نوع الحساب | يزيد في جانب | ينقص في جانب | مثال |
|---|---|---|---|
| الأصول Assets | المدين | الدائن | النقد، الأجهزة، العملاء |
| المصروفات Expenses | المدين | الدائن | الرواتب، السحابة |
| الالتزامات Liabilities | الدائن | المدين | الموردون، الإيراد المؤجل |
| حقوق الملكية Equity | الدائن | المدين | رأس المال |
| الإيرادات Revenue | الدائن | المدين | الاشتراكات |
مثال: دفعت الشركة رواتب أكتوبر 40,000 ريال من البنك.
- مصروف الرواتب زاد، والمصروف يزيد في المدين: الرواتب Salaries (مدين) 40,000.
- النقد نقص، والنقد أصل ينقص في الدائن: النقد في البنك Cash at Bank (دائن) 40,000.
تنبيه: كلمة «دائن» هنا لا تعني أن أحداً يدين لك. هي اسم أحد عمودي الدفتر فقط. فلا تترجمها في ذهنك إلى معناها اليومي.
وإذا كان فريقك يبني نظاماً يسجل المال بنفسه، مثل محفظة رقمية، فقد شرحنا القيد المزدوج من زاوية من يبني النظام في مقال المحفظة الرقمية.
دليل الحسابات Chart of Accounts ودفتر الأستاذ العام General Ledger
دليل الحسابات Chart of Accounts: قائمة كل الحسابات التي تستخدمها الشركة. لكل حساب رقم واسم ونوع، وكل قيد يجب أن يسجل على حساب موجود فيها.
وأغلب الشركات ترقم الحسابات بحيث يدل أول رقم على النوع، مثل هذا:
| الأرقام | النوع | أمثلة |
|---|---|---|
| 1000 إلى 1999 | الأصول | 1000 النقد، 1100 العملاء، 1200 مدفوع مقدماً، 1500 الأجهزة |
| 2000 إلى 2999 | الالتزامات | 2000 الموردون، 2100 الإيراد المؤجل |
| 3000 إلى 3999 | حقوق الملكية | 3000 رأس المال |
| 4000 إلى 4999 | الإيرادات | 4000 إيراد الاشتراكات |
| 5000 فما فوق | التكاليف والمصروفات | 5000 السحابة، 6000 الرواتب، 6300 الإهلاك |
وبعد الدليل ثلاثة سجلات تسمع أسماءها كثيراً:
- دفتر اليومية Journal: القيود بترتيب حدوثها، قيداً بعد قيد، لكل قيد تاريخ ووصف.
- دفتر الأستاذ العام General Ledger، واختصاراً GL: نفس القيود، لكن مجمعة حسب الحساب. فترى كل ما دخل حساب النقد وكل ما خرج منه. وهو المقصود عندما تقول المالية «سجلناه في ال GL».
- ميزان المراجعة Trial Balance: قائمة بكل حساب ومجموع مدينه ودائنه. ومجموع المدين كله يجب أن يساوي مجموع الدائن كله، وهذا أول فحص قبل إعداد القوائم. لكن انتبه: الميزان المتوازن لا يعني أن الأرقام صحيحة، فقيد سجل على الحساب الخطأ يبقى متوازناً.
وفي الأنظمة المحاسبية وأنظمة ERP توجد دفاتر فرعية Sub-ledgers تحمل التفاصيل: دفتر للموردين، ودفتر للعملاء، ودفتر للأصول يسجل فيه كل جهاز برقم. ثم تنتقل مجاميعها إلى الأستاذ العام. وهذا هو الرابط بين المالية وسجل الأجهزة الذي شرحناه في دورة حياة أجهزة المؤسسة.
مركز التكلفة Cost Centre ومركز الربح Profit Centre
دليل الحسابات يخبرك بنوع الصرف، مثل «رواتب» أو «سحابة». لكنه لا يخبرك من صرف. لذلك تضيف الشركات لكل قيد معلومة ثانية:
| المصطلح | معناه | يحاسب مديره على |
|---|---|---|
| مركز التكلفة Cost Centre | وحدة تصرف ولا تحقق إيراداً مباشراً، مثل تقنية المعلومات والموارد البشرية | الالتزام بالميزانية |
| مركز الربح Profit Centre | وحدة لها إيراد وتكلفة، مثل خط منتج أو فرع | الربح |
| رمز المشروع Project Code | يجمع تكلفة مشروع واحد عبر أكثر من قسم | تكلفة المشروع |
فعندما يطلب منك المدير المالي مركز التكلفة على طلب شراء، فهو يسأل: على ميزانية من يحسب هذا الصرف؟
خطأ شائع: أن يكتب الفريق التقني مركز تكلفة تقنية المعلومات على كل شيء. فتبدو التقنية أغلى قسم في الشركة، وتبدو المنتجات أرخص مما هي. والصحيح أن ما يخدم منتجاً واحداً يحمل على ذلك المنتج. وهذه نفس فكرة توزيع التكلفة Allocation وعرضها على أصحابها Showback في مقال FinOps.
السنة المالية Fiscal Year والإقفال الشهري Period Close
السنة المالية Fiscal Year: السنة التي تعد عنها الشركة قوائمها. وهي في كثير من الشركات السنة الميلادية، لكنها قد تبدأ في شهر آخر. وتقسم إلى فترات، عادة اثنا عشر شهراً.
الإقفال Period Close: أسبوع مزدحم في آخر كل فترة، يمر فيه قسم المالية بهذه الخطوات:
- التأكد من وصول كل فواتير الموردين، وتسجيل ما لم يصل كمصروف مستحق.
- تسجيل قيود التسوية Adjusting Entries، مثل نصيب الشهر من الإيراد المؤجل والمصروف المدفوع مقدماً والإهلاك.
- المطابقة Reconciliation بين الدفاتر وكشوف البنك ودفاتر الموردين والعملاء.
- ميزان المراجعة ثم القوائم، ثم مراجعتها مع الإدارة.
- قفل الفترة في النظام، حتى لا يسجل فيها أحد شيئاً بعد اعتماد أرقامها.
وهذا يفسر لماذا تصلك رسائل المالية في آخر يوم من الشهر وأول يومين بعده. إذا تأخرت فاتورة عندك، فالشهر كله ينتظرك. وكيف يمنع تسجيل الاستلام في وقته هذا التأخير في مقال دورة الشراء.
مواعيد ومعايير في المملكة
- إقرار الزكاة وضريبة الدخل: يقدم الإقرار وتدفع الزكاة خلال 120 يوماً على الأكثر من نهاية السنة. فكان آخر موعد للسنة المنتهية في 31 ديسمبر 2025 هو 30 أبريل 2026. المصدر: إعلان هيئة الزكاة والضريبة والجمارك بتاريخ 23 أبريل 2026.
- المعايير المحاسبية: قررت الهيئة السعودية للمراجعين والمحاسبين SOCPA تطبيق المعايير الدولية للتقرير المالي IFRS المعتمدة في المملكة على الشركات المدرجة في السوق المالية من 1 يناير 2017، وعلى غيرها من 1 يناير 2018. والمنشآت الصغيرة والمتوسطة تطبق معياراً خاصاً بها اسمه IFRS for SMEs. المصدر: صفحة المعايير في موقع SOCPA، وملف المملكة في موقع مؤسسة IFRS.
لا تحتاج أن تعرف تفاصيل هذه المعايير. يكفي أن تعرف أن قرارات مثل «هل نسجل هذه التكلفة أصلاً أم مصروفاً؟» تحكمها معايير مكتوبة، وليست رأياً شخصياً للمحاسب.
من يفعل ماذا في قسم المالية؟ Finance Roles
أسماء الأدوار تختلف من شركة إلى أخرى. وفي الشركة الصغيرة قد يحمل محاسب واحد أغلبها. لكن الأدوار نفسها موجودة دائماً:
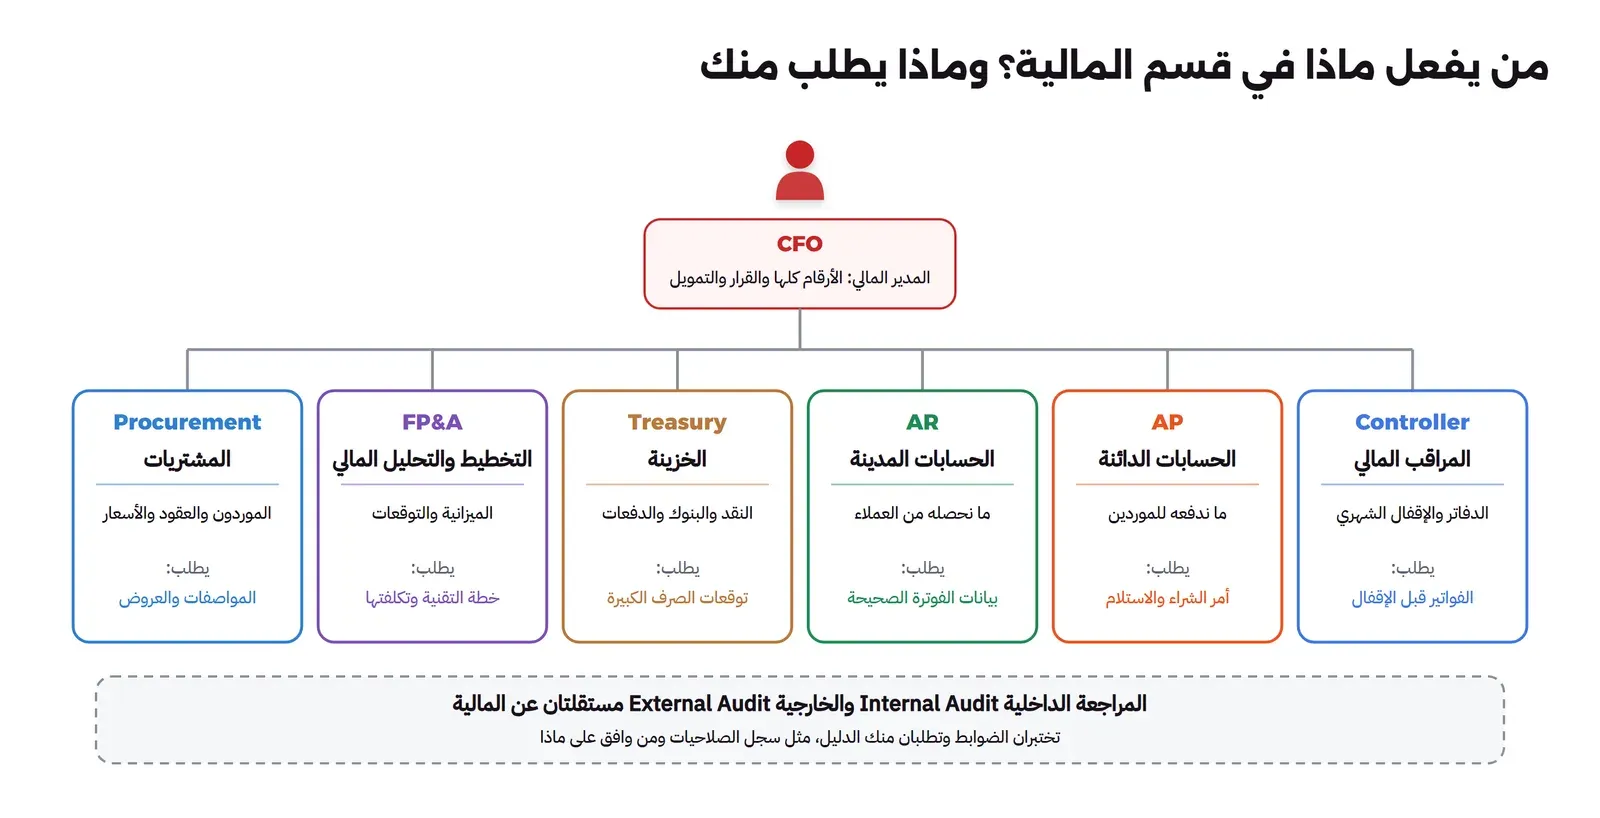
| الدور | ماذا يفعل | متى تتعامل معه |
|---|---|---|
| المدير المالي CFO | مسؤول عن المالية كلها والتمويل والعلاقة مع المستثمرين والبنوك | عند عرض استثمار كبير أو دراسة جدوى |
| المراقب المالي Controller | الدفاتر والإقفال والقوائم والسياسات المحاسبية | عند السؤال هل هذه التكلفة أصل أم مصروف |
| الحسابات الدائنة Accounts Payable | تسجيل فواتير الموردين ودفعها في موعدها | عندما يشتكي مورد أن فاتورته لم تدفع |
| الحسابات المدينة Accounts Receivable | فواتير العملاء والتحصيل | عندما تتغير طريقة فوترة العملاء |
| الخزينة Treasury | النقد والحسابات البنكية والدفعات الكبيرة | قبل دفعة كبيرة لمورد أو تجديد سنوي ضخم |
| التخطيط والتحليل المالي FP&A | الميزانية السنوية والتوقعات Forecasts وتحليل الانحراف | في دورة الميزانية وكل ربع سنة |
| المشتريات Procurement | اختيار الموردين والتفاوض والعقود، وقد تتبع إدارة العمليات وليس المالية | قبل أي شراء أو تجديد عقد |
| المراجعة Audit | الداخلية تختبر الضوابط لصالح الإدارة، والخارجية تبدي رأياً مستقلاً في القوائم | عندما يطلبون دليل الموافقات أو الصلاحيات |
مثال كامل: الشهر الأول لشركة صغيرة Worked Example
لنطبق كل ما سبق على شركة برمجيات صغيرة بدأت عملها في أكتوبر 2026. الأرقام من اختيارنا، وتركنا ضريبة القيمة المضافة VAT خارج المثال حتى يبقى بسيطاً. وكل رقم في القوائم بعده جمع وطرح من هذا الجدول، فتستطيع أن تراجعه بيدك.
ما حدث في الشهر
| # | ما حدث | المبلغ | أين يسجل |
|---|---|---|---|
| 1 | الملاك وضعوا رأس المال | 200,000 | نقد يدخل، ورأس مال |
| 2 | شراء 4 حواسيب للفريق | 14,400 | نقد يخرج، وأصل (أجهزة) |
| 3 | ترخيص برنامج لسنة كاملة من أكتوبر إلى سبتمبر | 12,000 | نقد يخرج، ومصروف مدفوع مقدماً |
| 4 | عميل دفع اشتراك 12 شهراً مقدماً | 24,000 | نقد يدخل، وإيراد مؤجل |
| 5 | فواتير العملاء الشهريين عن أكتوبر | 60,000 | إيراد، وذمم مدينة |
| 6 | بعض العملاء الشهريين دفعوا | 18,000 | نقد يدخل، والذمم المدينة تنقص |
| 7 | فاتورة السحابة لأكتوبر، تدفع في نوفمبر | 4,500 | مصروف، والتزام للمورد |
| 8 | دفع رواتب أكتوبر | 40,000 | نقد يخرج، ومصروف |
| 9 | دفع إيجار أكتوبر | 5,000 | نقد يخرج، ومصروف |
| 10 | تسوية: نصيب أكتوبر من اشتراك العميل السنوي (24,000 ÷ 12) | 2,000 | من الإيراد المؤجل إلى الإيراد |
| 11 | تسوية: نصيب أكتوبر من الترخيص السنوي (12,000 ÷ 12) | 1,000 | من المدفوع مقدماً إلى المصروف |
| 12 | تسوية: إهلاك الحواسيب (14,400 ÷ 36 شهراً) | 400 | مصروف، وتنقص قيمة الأجهزة |
القيود من 1 إلى 9 عمليات حدثت فعلاً. أما 10 و11 و12 فقيود تسوية في آخر الشهر، لا يتحرك فيها ريال من البنك. هي فقط تنقل الجزء الذي يخص أكتوبر إلى مكانه الصحيح.
قائمة الدخل عن أكتوبر
| البند | المبلغ | من أين |
|---|---|---|
| الإيرادات | 62,000 | 60,000 (قيد 5) و2,000 (قيد 10) |
| تكلفة الإيرادات (السحابة) | 4,500- | قيد 7 |
| الربح الإجمالي | 57,500 | |
| الرواتب والإيجار والترخيص والإهلاك | 46,400- | 40,000 و5,000 و1,000 و400 |
| صافي الربح | 11,100 | بهامش صاف 17.9% |
لاحظ أن الإيراد 62,000 ريال، مع أن العملاء دفعوا 42,000 فقط (24,000 و18,000). الإيراد هو ما قدمته الشركة من خدمة، وليس ما دخل البنك.
قائمة المركز المالي في 31 أكتوبر
| البند | المبلغ |
|---|---|
| النقد في البنك | 170,600 |
| الذمم المدينة (فواتير لم تحصل: 60,000 ناقص 18,000) | 42,000 |
| المصروف المدفوع مقدماً (12,000 ناقص 1,000) | 11,000 |
| الأجهزة بعد الإهلاك (14,400 ناقص 400) | 14,000 |
| مجموع الأصول | 237,600 |
| الموردون (فاتورة السحابة) | 4,500 |
| الإيراد المؤجل (24,000 ناقص 2,000) | 22,000 |
| رأس المال | 200,000 |
| الأرباح المحتجزة (ربح الشهر) | 11,100 |
| مجموع الالتزامات وحقوق الملكية | 237,600 |
الجانبان متساويان، فالمعادلة متوازنة. ولاحظ سطرين يحملان فكرة الاستحقاق كلها: الذمم المدينة 42,000، وهي فواتير لم تحصل بعد. والإيراد المؤجل 22,000، وهي خدمة ما زالت الشركة مدينة بها لعميل دفع مقدماً.
قائمة التدفقات النقدية عن أكتوبر
| القسم | المبلغ | من أين |
|---|---|---|
| التشغيل | 15,000- | دخل 24,000 و18,000، وخرج 12,000 و40,000 و5,000 |
| الاستثمار | 14,400- | الحواسيب |
| التمويل | 200,000 | رأس المال |
| التغير في النقد | 170,600 | وهو رصيد البنك في آخر الشهر |
هذه هي الطريقة المباشرة Direct Method: كل حركة في حساب البنك مصنفة إلى تشغيل واستثمار وتمويل.
وأغلب القوائم المنشورة تستخدم الطريقة غير المباشرة Indirect Method. تبدأ من صافي الربح، ثم تصححه حتى تصل إلى النقد:
| الخطوة | المبلغ |
|---|---|
| صافي الربح | 11,100 |
| نضيف الإهلاك، لأنه مصروف لم يخرج معه نقد | 400+ |
| نطرح الفواتير التي لم تحصل | 42,000- |
| نطرح ما دفعناه مقدماً ولم نستهلكه | 11,000- |
| نضيف فاتورة السحابة التي لم ندفعها بعد | 4,500+ |
| نضيف ما دفعه العميل مقدماً ولم نقدمه بعد | 22,000+ |
| النقد من التشغيل | 15,000- |
الطريقتان تصلان إلى نفس الرقم: الشركة ربحت 11,100 ريال، ونقدها من التشغيل نقص 15,000 ريال. والسبب الأكبر 42,000 ريال لم يحصلها فريق المبيعات بعد.
لماذا نضيف الإهلاك؟ لأن النقد خرج كاملاً يوم شراء الأجهزة، وظهر في قسم الاستثمار. فنعيده إلى الربح حتى لا نحسبه مرتين.
خطآن يحدثان كثيراً
الخطأ الأول: رقم مكتوب خطأ. لو كتب أحد 4,000 بدلاً من 40,000 في جانب واحد من قيد الرواتب، فلن يتساوى المدين والدائن، وسيختلف ميزان المراجعة بمقدار 36,000 ريال. وهذا سبب وجود القيد المزدوج أصلاً: الخطأ يظهر في نفس اليوم، بدلاً من أن يكتشف بعد أشهر. والأنظمة المحاسبية الحقيقية لا تسمح بحفظ قيد غير متوازن من الأساس.
الخطأ الثاني، وهو أخطر: الاشتراك السنوي كله مصروف. لو سجل الترخيص السنوي (12,000) كله مصروفاً في أكتوبر، بدلاً من توزيعه 1,000 على كل شهر:
- ينزل صافي ربح أكتوبر من 11,100 إلى 100 ريال، لأن 11,000 تخص الأشهر الأحد عشر التالية سجلت في أكتوبر.
- تبدو الأشهر الأحد عشر التالية أرخص مما هي. فإذا قارنت تكلفة البرامج بين الأشهر لتقرر هل تجدد الترخيص، ستصل إلى قرار خاطئ.
- والدفتر متوازن، فلا يكتشف الخطأ أي فحص.
والنقد لم يتغير في الحالتين، فالمال خرج على كل حال. الخطأ كله في التوقيت، وهذا بالضبط ما يحله أساس الاستحقاق.
أخطاء شائعة عند غير الماليين
- اعتبار الربح نقداً: الشركة الرابحة قد لا تملك نقداً لدفعة كبيرة هذا الشهر. فاسأل عن النقد قبل أن تطلب دفعة مقدمة كبيرة.
- دفع اشتراك سنوي دون ذكر فترته: يسجل كله مصروفاً كما رأينا، ويشوه مقارنة الأشهر.
- إرسال الفواتير بعد الإقفال: تدخل في الشهر التالي، فيبدو شهرك أرخص والشهر بعده أغلى، وتحتاج المالية قيود تصحيح.
- مركز تكلفة واحد لكل شيء تقني: يخفي تكلفة كل منتج.
- تعديل قيد قديم بدلاً من تصحيحه: الدفاتر لا تعدل. الخطأ يصحح بقيد عكسي جديد، لأن المراجع يحتاج أن يرى ما حدث وما صحح.
- تخمين الكلمات من معناها اليومي: «دائن» ليست ديناً لك، و«الميزانية العمومية» ليست الميزانية السنوية التي تخطط فيها الصرف. اسأل عن المصطلح بدلاً من أن تخمنه.
الخلاصة
- الإيراد ما قدمته للعملاء، والمصروف ما يخص الفترة من تكاليفك، والربح الفرق بينهما، والهامش الربح كنسبة من الإيراد.
- الشركات تعمل بأساس الاستحقاق: الإيراد والمصروف يسجلان وقت تقديم الخدمة واستهلاكها، وليس وقت الدفع.
- قائمة الدخل تخبرك بالربح، وقائمة التدفقات بالنقد، وقائمة المركز المالي بما تملكه الشركة وما عليها في لحظة.
- كل قيد متوازن بين مدين ودائن، ودليل الحسابات قائمة الحسابات، والأستاذ العام القيود مجمعة حسب الحساب.
- مركز التكلفة يخبر المالية على ميزانية من يحسب الصرف.
- أخبر المالية بفترة كل اشتراك، وأرسل الفواتير قبل الإقفال، فهذان الأمران يحلان أغلب الخلافات حول الأرقام.
وفي المقال القادم بإذن الله نتحدث عن ميزانية التقنية بين CapEx وOpEx: متى يكون الشراء أصلاً يهلك على سنوات، وكيف تبني ميزانية سنوية وتشرح انحرافها عن الواقع.
سجل التحديثات
- 2026-11-13: إعادة كتابة المقال بلغة أوضح وخطوات وجداول، دون كود.
- 2026-11-14: مراجعة المقال وإعادة المعلومات والتحذيرات المفيدة التي حذفت في إعادة الكتابة.
- أكتوبر 2026: كتابة المقال، والاطلاع على صفحة SOCPA عن التحول إلى المعايير الدولية وملف المملكة في موقع مؤسسة IFRS وإعلان هيئة الزكاة والضريبة والجمارك عن موعد إقرارات 2025 بتاريخ 14 أكتوبر 2026، بأرقام مصطنعة.