إذا كنت تريد أن تقبل الدفع الإلكتروني في متجرك أو تطبيقك في المملكة، وتحتار بين المزودين المحليين وStripe والحلول المفتوحة المصدر، فهذا المقال لك.
ستجد فيه ما يقدمه مزود الدفع، وكيف تتحقق من ترخيصه، وما ينشره أشهر المزودين المحليين عن أنفسهم، وكيف تقارن بينهم وهم لا ينشرون أسعارهم. ثم خطوات الاختيار بالترتيب، وما تفعله في الأسبوع الأول، وكيف تحمي نفسك إذا أردت الانتقال لاحقاً.
وما يحدث خلف المزود شرحناه في مقالات سابقة: المقاصة والتسوية، ومنظومة المدفوعات في السعودية، وعملية الدفع بالبطاقة.
الخلاصة السريعة Quick Summary
الأسعار: المزودون المحليون الأربعة الذين راجعناهم لا ينشرون أسعارهم، فاطلب عرضاً مكتوباً بنفس النموذج من كل مزود.
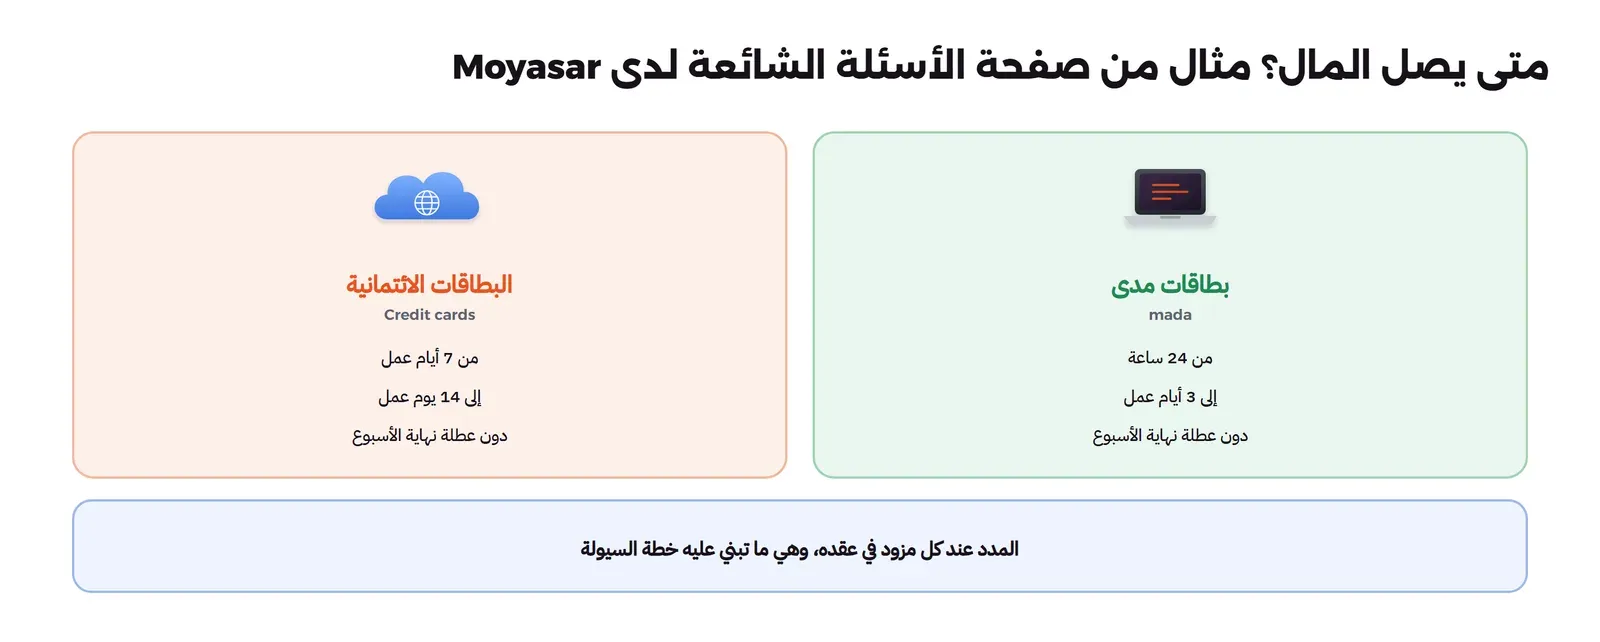
مدة التسوية مهمة مثل الرسوم: عند Moyasar مثلاً، مدى من 24 ساعة إلى 3 أيام عمل، والبطاقات الائتمانية من 7 إلى 14 يوم عمل.
Stripe: صفحته للبلدان المدعومة لا تذكر المملكة (27 أكتوبر 2026).
المفتوح المصدر: لا يقبل البطاقات وحده، بل طبقة فوق المزودين.
قبل التوقيع: اكتب في العقد حق نقل البطاقات المحفوظة إذا انتقلت لمزود آخر.
والمعلومات عن المزودين في هذا المقال من صفحاتهم الرسمية وصفحات البنك المركزي كما قرأناها في 27 أكتوبر 2026، دون تقييم لجودة خدماتهم، لأننا لم نتعاقد مع أي منهم. وذكر مزود هنا ليس توصية به.
ما بوابة الدفع Payment Gateway، وما مزود خدمة الدفع PSP؟
المصطلحات هنا متداخلة، فلنفصلها:
| المصطلح | المعنى ببساطة |
|---|---|
| بوابة الدفع Payment Gateway | البرنامج الذي يأخذ بيانات الدفع من صفحتك وينقلها بأمان إلى البنك، ويعيد لك الرد. |
| مزود خدمة الدفع Payment Service Provider (PSP) | جهة تعطيك الحزمة كاملة: البوابة، والعلاقة مع البنوك، ولوحة التحكم، وتحويل المال لك، والتقارير، وأحياناً الفواتير وروابط الدفع ونقاط البيع. |
| البنك المستحوذ Acquirer | البنك الذي يقبل العمليات من شبكات البطاقات نيابة عنك. |
وأغلب ما يسمى «بوابة دفع» في السوق اليوم هو في الحقيقة مزود خدمة دفع. والصورة التالية تبين أين يقف:
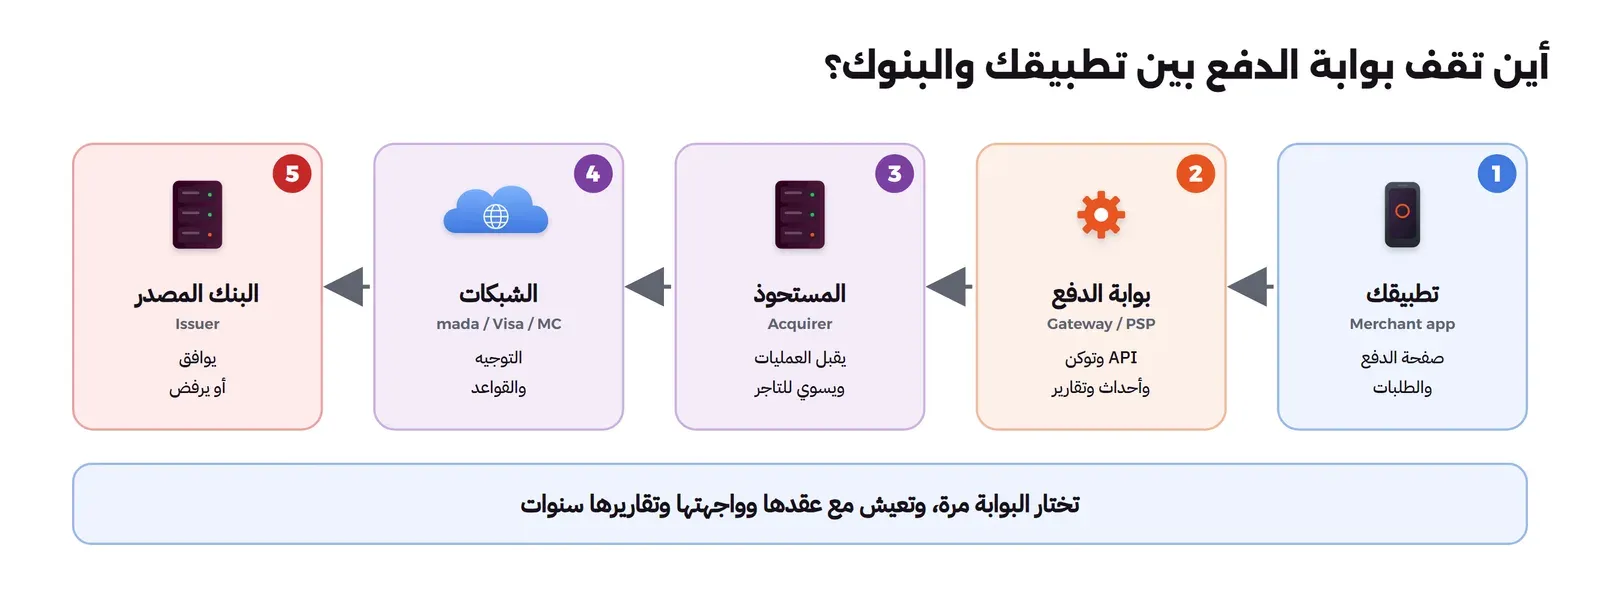
واختيار المزود قرار يعيش معك سنوات. فبطاقات عملائك المحفوظة عنده، وتقاريرك المالية مبنية على ملفاته، وتطبيقك مربوط بنظامه.
ماذا يحدث داخل المزود؟
- الخزنة Vault: مكان معزول يحفظ فيه أرقام البطاقات فعلاً. وتصلك أنت رمزاً بديلاً اسمه توكن Token، فلا تحمل عبء حمايتها.
- فحص المخاطر Risk Engine: قواعد تفحص كل عملية قبل إرسالها، مثل تكرار البطاقة والبلد والمبلغ غير المعتاد. وقد يرفض المزود عملية قبل أن تصل للبنك أصلاً.
- التوجيه Routing: اختيار الطريق المناسب للعملية بحسب نوع البطاقة والعملة. فبطاقة مدى تمر غالباً في طريق غير طريق البطاقة الدولية.
- التحويل لك Payouts: يجمع المزود ما استلمه، ويخصم الرسوم وأي احتياطي، ويحول لك في دفعات بحسب جدول العقد. ومنه يصلك تقرير التسوية.
والمزود الجيد يريك سبب الرفض، ومتى حولت كل عملية، وفي أي دفعة. أما المزود الذي لا يعطيك إلا «نجحت» أو «فشلت» فسيجعل خدمة العملاء والمطابقة أصعب عليك.
الترخيص: من يحق له أن يقبل المال عنك؟
هذا السؤال يسبق كل شيء. فالمزود يحتفظ بأموالك بين دفع العميل ووصول المال لك. وإذا لم يكن مرخصاً، فلا توجد جهة رقابية تحمي هذه الأموال. ونظام المدفوعات وخدماتها يجعل تقديم خدمات الدفع نشاطاً يحتاج ترخيصاً.
وفي إعلان البنك المركزي في 29 مارس 2026 عن ترخيص شركة دفع جديدة، أصبح عدد الشركات المرخصة لتقديم خدمات الدفع في المملكة 31 شركة. وأكد الإعلان أهمية التعامل مع الجهات المصرح لها فقط، وأن قائمتها في صفحة الجهات المرخصة.
وكيف تتحقق عملياً؟
- اطلب من المزود اسمه القانوني ورقم ترخيصه. هذا طلب طبيعي لا يرفضه مزود مرخص.
- ابحث عن الاسم في صفحة الجهات المرخصة أو إعلانات البنك المركزي. وانتبه: الاسم التجاري قد يختلف عن الاسم القانوني، كما سترى في الأمثلة.
- احفظ تاريخ التحقق ونتيجته، وأعد التحقق عند تجديد العقد.
ولا تعتمد على شعار أو عبارة «معتمد من البنك المركزي» في موقع المزود وحدها.
المزودون المحليون بما تنشره صفحاتهم
في المملكة عدد من المزودين المرخصين. ونأخذ هنا أربعة يذكرهم أصحاب المتاجر كثيراً، والقائمة ليست حصرية.
| المزود | الترخيص كما وجدناه | الأسعار |
|---|---|---|
| Moyasar | أعلن البنك المركزي في 1 مارس 2022 ترخيص شركة ميسر المالية Moyasar Financial Company لخدمات مدفوعات التجارة الإلكترونية | غير منشورة، يقدمها فريق المبيعات بحسب حجم العمل |
| HyperPay | تقول مدونتها (26 فبراير 2025) إن البنك المركزي رخص كيانها «HyperPay Inc AL-SAOUDIA For IT Systems» لخدمات المحافظ الإلكترونية | غير منشورة، تختلف بحسب بلد تسجيل الشركة |
| Tap Payments | تقول صفحة تراخيصها إنها مرخصة كمؤسسة دفع رئيسية Major Payment Institution من البنك المركزي | لم نجد صفحة أسعار منشورة للمملكة |
| PayTabs | لم نتحقق من ترخيص كيانها في المملكة من صفحات البنك المركزي، فابحث عن اسمها القانوني بنفسك | صفحة الأسعار تعرض المنتجات وتدعوك للتواصل مع المبيعات |
Moyasar
- وسائل الدفع: مدى، وVisa وMastercard وAmerican Express، وSTC Pay، وApple Pay، وSamsung Pay، وغيرها.
- مدة التسوية: مدى من 24 ساعة إلى 3 أيام عمل، والبطاقات الائتمانية من 7 إلى 14 يوم عمل، دون احتساب عطلة نهاية الأسبوع.
- المتطلبات Requirements: سجل تجاري سعودي ساري أو وثيقة عمل حر، وحساب في بنك تجاري سعودي مرتبط به.
- التجربة: بيئة تجريبية تجرب فيها الخدمات من لوحة التحكم Dashboard قبل التفعيل، دون التواصل مع المبيعات.
- الربط: إضافات جاهزة لمنصات المتاجر مثل WooCommerce وMagento، وتوثيق في docs.moyasar.com.
المصدر: الأسئلة الشائعة لدى Moyasar، وإعلان البنك المركزي في 1 مارس 2022.
HyperPay
تقول صفحتها إن تكلفة أن تصبح تاجراً تعتمد على بلد تسجيل شركتك، وإنها تعمل في الأردن ومصر والمملكة ولبنان والإمارات بأسعار مختلفة لكل بلد. ولديها خدمة HyperTap التي تحول الجوال المزود بتقنية NFC إلى جهاز لقبول الدفع بتقريب البطاقة، وأسعارها من مدير الحساب.
وتذكر مدونتها أن عدد مقدمي خدمات الدفع المرخصين كان وقت ترخيصها 27. ولاحظ أن اسمها القانوني «HyperPay Inc AL-SAOUDIA For IT Systems» يختلف عن اسمها التجاري، وهذا ما تبحث عنه في صفحة الجهات المرخصة.
المصدر: الأسئلة الشائعة لدى HyperPay، ومدونة HyperPay، 26 فبراير 2025.
Tap Payments
تقول صفحة تراخيصها إنها مرخصة كمؤسسة دفع رئيسية من البنك المركزي السعودي، وتعمل في المملكة بسجل تجاري من وزارة التجارة، ولها تراخيص في دول أخرى في المنطقة.
المصدر: صفحة التراخيص لدى Tap.
PayTabs
صفحة الأسعار لديها تعرض منتجاتها بدل الأسعار: منصة تنسيق مدفوعات للبنوك والمؤسسات، وخدمة للشركات المتوسطة بالفواتير والروابط والفوترة Billing المتكررة وتقسيم المدفوعات، وتطبيقاً للتجار الصغار والعاملين لحسابهم، وخدمة قبول الدفع على الجوال SoftPOS.
المصدر: صفحة الأسعار لدى PayTabs.
وماذا عن Stripe والمزودين العالميين؟
Stripe مزود عالمي مشهور يحبه المطورون. لكن السؤال لشركة مسجلة في المملكة: هل تستطيع أن تفتح حساباً وتقبل الدفع؟
صفحة البلدان المدعومة لدى Stripe لا تذكر المملكة في 27 أكتوبر 2026، والدولة الوحيدة من الشرق الأوسط فيها الإمارات. أي أن الشركة المسجلة في المملكة لا تستطيع أن تعتمد على Stripe مباشرة بحسب الصفحة.
وتسجيل شركة في بلد آخر لاستخدامه له تبعات قانونية وضريبية تحتاج مستشاراً. ولا يحل مسألة قبول مدى التي يحتاجها أغلب عملائك المحليين.
ومع أي مزود عالمي اسأل أربعة أسئلة:
- هل تذكر صفحة البلدان المدعومة المملكة؟
- هل يقبل مدى؟
- أين يحفظ بيانات عملائي ويعالجها؟
- من الجهة المرخصة في المملكة التي سأتعاقد معها فعلاً، ومن يحتفظ بأموالي؟ فكثير من المزودين العالميين يصلون للسوق المحلية عبر شريك محلي.
البرمجيات مفتوحة المصدر: ماذا تفعل وما لا تفعل؟
قد يقترح أحد في فريقك: «لماذا لا نشغل بوابة مفتوحة المصدر Open Source ونوفر الرسوم؟». والجواب: لا يوجد برنامج تثبته فيقبل البطاقات وحده. فقبول البطاقات يحتاج علاقة مع بنك مستحوذ، وعضوية في الشبكات، وترخيصاً، ومتطلبات أمان. وهذه علاقات وتراخيص، لا برامج.
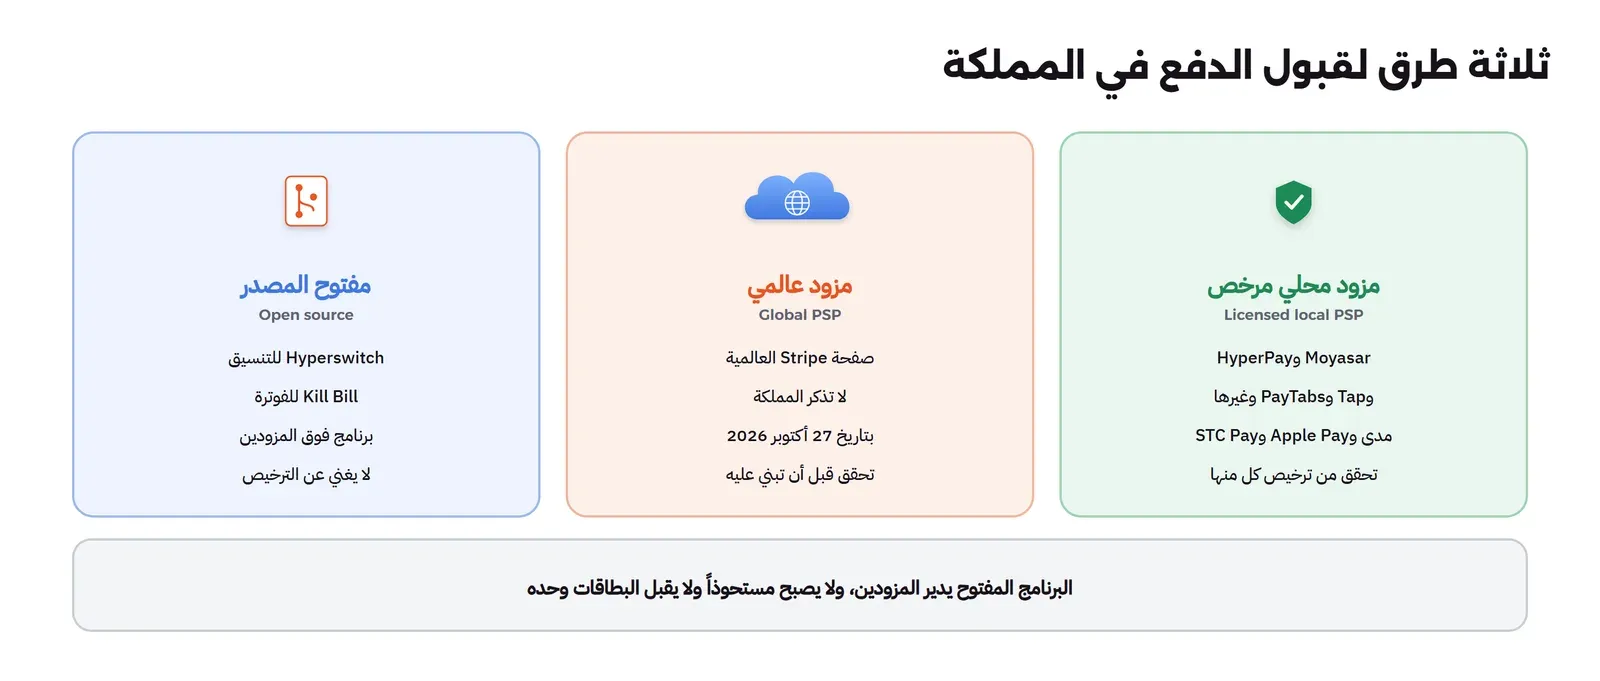
وما تقدمه البرمجيات المفتوحة طبقة فوق المزودين. ومن أشهرها:
| البرنامج | ماذا يفعل | ما لا يفعله |
|---|---|---|
| Hyperswitch | يربطك بأكثر من مزود بواجهة واحدة، ويوجه كل عملية للمزود المناسب، ويعيد المحاولة عند الفشل. ويذكر مستودعه أكثر من 100 مزود جاهز للربط | لا يقبل البطاقات بنفسه، ويحتاج المزودين، وتشغيله يزيد مسؤولياتك الأمنية |
| Kill Bill | يدير الاشتراكات والفواتير والأسعار والتحصيل المتأخر، ويتصل بالمزودين عبر إضافات | يترك قبول المال للمزود |
متى تحتاج هذه الطبقة؟ عندما يكون لديك أكثر من مزود فعلاً، أو فوترة معقدة لا تكفيها أدوات المزود. أما في سنتك الأولى بمزود واحد، فهي تعقيد لا تحتاجه بعد.
خطوات اختيار المزود بالترتيب
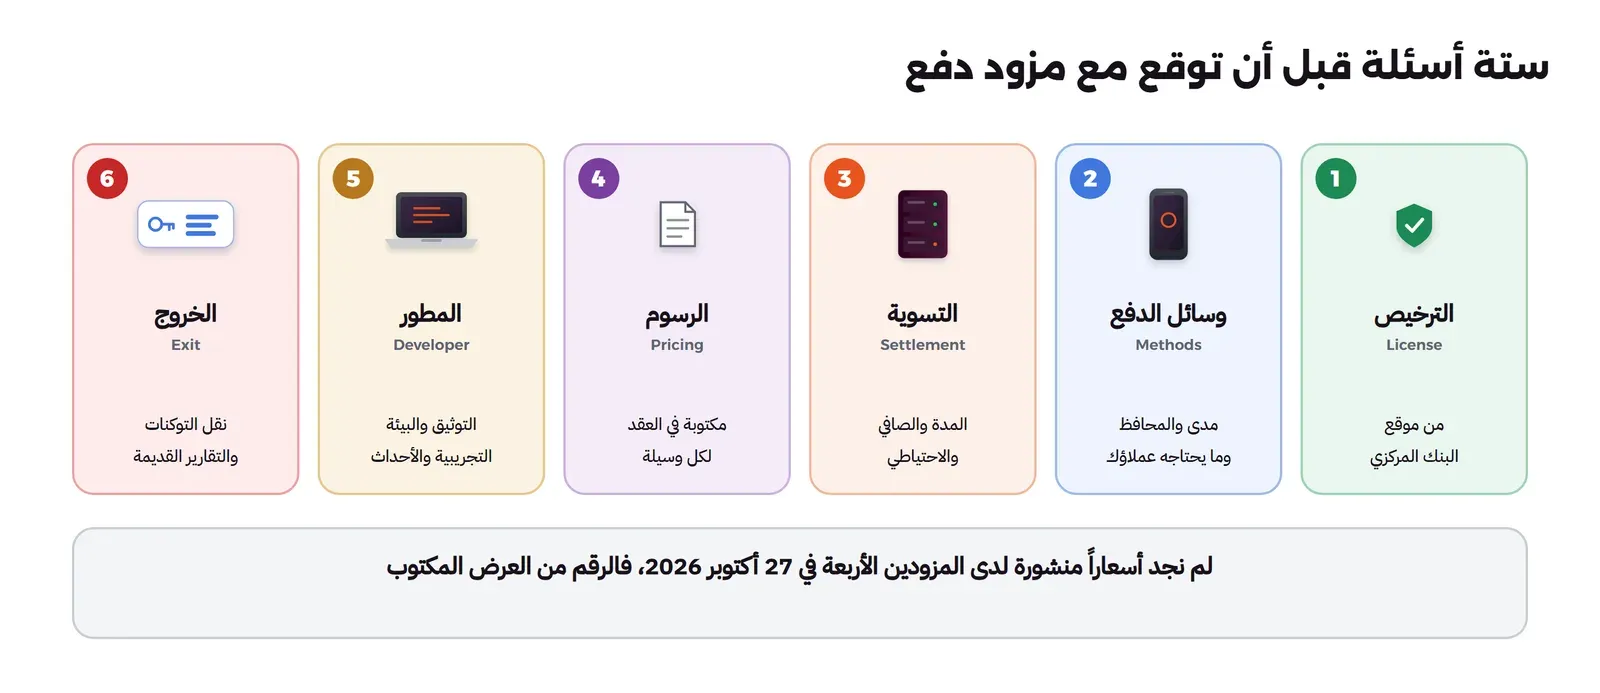
- تحقق من الترخيص Licensing. لماذا: أموالك عنده بين الدفع والتحويل. الوقت: دقائق. المصدر: صفحة الجهات المرخصة.
- تأكد من وسائل الدفع. مدى في الموقع والتطبيق مع خطوة التحقق 3D Secure، والمحافظ التي يستخدمها عملاؤك مثل Apple Pay وSTC Pay، وسداد إن احتجته، والعملات إذا كان لديك عملاء من الخارج.
- اسأل عن مدة التسوية والاحتياطي. متى يصلك المال لكل وسيلة؟ وهل يحجز المزود جزءاً احتياطياً؟ وكم ومدته؟ وكيف يصلك تقرير التسوية؟
- اطلب عرض أسعار مكتوباً بالنموذج الموحد الموجود في الجدول التالي، من كل مزود مرشح.
- جرب البيئة التجريبية. جرب الدفع والرفض والاسترداد ببطاقات الاختبار، واطلب نموذج تقرير التسوية. وإن كان لديك فريق تقني فليقيم جودة التوثيق والدعم.
- اقرأ شروط الخروج قبل التوقيع. هل ينقل المزود بطاقات عملائك المحفوظة إلى مزود آخر إذا انتقلت؟ وكم مدة وصولك للتقارير القديمة بعد الإلغاء؟
- اسأل أين تحفظ بيانات عملائك. داخل المملكة أم خارجها؟ ومن يشاركه فيها؟ ونظام حماية البيانات الشخصية ينظم نقل البيانات خارج المملكة بشروط، وبعض العملاء الحكوميين يشترطون بقاءها في المملكة. اطلب الإجابة مكتوبة.
كيف تقارن والأسعار غير منشورة؟
لم نجد أسعاراً منشورة على مواقع المزودين الأربعة في 27 أكتوبر 2026، وكلهم يحيلونك إلى المبيعات. والسبب المعلن عند بعضهم أن السعر يعتمد على حجم عملياتك ونوع نشاطك ووسائل الدفع. لذلك لن نذكر أرقاماً، بل نموذجاً تطلب من كل مزود أن يملأه:
| البند | لكل وسيلة دفع (مدى، ائتمانية، محافظ) |
|---|---|
| رسوم كل عملية | نسبة، أو مبلغ ثابت، أو الاثنان |
| رسوم الاسترداد | لكل عملية استرداد |
| رسوم الاعتراض Chargeback | لكل اعتراض |
| رسوم التحويل لحسابك | إن وجدت |
| الرسوم الثابتة في السنة الأولى | التفعيل، والاشتراك الشهري أو السنوي |
| الرسوم الثابتة كل سنة بعدها | التجديد، والاشتراك |
| مدة التسوية | بالأيام لكل وسيلة |
| الاحتياطي المحجوز | نسبته ومدته |
| رسوم الإلغاء | إن وجدت |
ثم احسب التكلفة الكاملة على توزيع عملياتك أنت. فمزود أرخص في البطاقات الائتمانية قد يكون أغلى عليك إذا كانت أغلب عملياتك بمدى.
مثال: متى يصلك المال؟
خذ مدد التسوية المنشورة لدى Moyasar، وعميلاً دفع يوم الأحد:
| وسيلة الدفع | المدة المنشورة | دفع يوم الأحد، يصل تقريباً |
|---|---|---|
| مدى | 24 ساعة إلى 3 أيام عمل | من الاثنين إلى الأربعاء من نفس الأسبوع |
| بطاقة ائتمانية | 7 إلى 14 يوم عمل | من ثلاثاء الأسبوع التالي إلى خميس الأسبوع الذي بعده |
حسبنا الأيام بعد الأحد بأيام العمل من الأحد إلى الخميس، دون الجمعة والسبت. والفرق كبير: من أسبوع إلى أكثر من أسبوعين بين مدى والبطاقة الائتمانية. وهذا يؤثر على نقدك المتاح أكثر من فرق صغير في الرسوم. فإذا كنت تبيع اشتراكات سنوية وتدفع لشركائك، فاعرف متى يصلك المال قبل أن تلتزم بمواعيد.
مزود خدمة دفع أم بنك مستحوذ مباشرة؟
عندما يكبر نشاطك قد تسأل: لماذا ندفع للمزود فوق ما يأخذه البنك؟ أليس التعاقد مع البنك مباشرة أرخص؟
التعاقد المباشر يعني أنك تتولى ما كان يفعله المزود: الربط التقني مع البنك، وحماية البطاقات أو خزنة منفصلة، والمطابقة مع ملفات البنك، وإدارة الاحتيال والاعتراضات، ومتطلبات أمان أوسع. وهذا منطقي لشركة كبيرة لها فريق مدفوعات وحجم يجعل الفرق في الرسوم أكبر من تكلفة الفريق. ومكلف لشركة ناشئة في سنواتها الأولى.
وكثير من الشركات تتدرج: مزود واحد في البداية، ثم مزودان، ثم تعاقد مباشر لجزء من العمليات عندما يبرره الحجم.
الدفع داخل تطبيقات الجوال: قواعد المتاجر أولاً
قبل أن تضع مزود الدفع في تطبيق iPhone، اسأل: هل تسمح Apple أصلاً بالدفع ببطاقة لهذا النوع من المشتريات؟
| ما تبيعه | القاعدة في App Store |
|---|---|
| ميزات أو محتوى رقمي يستخدم داخل التطبيق، مثل الاشتراكات الرقمية والمحتوى المميز | القاعدة 3.1.1: عبر الشراء داخل التطبيق In-App Purchase |
| سلع مادية أو خدمات تستهلك خارج التطبيق، مثل اشتراك نادي رياضي | القاعدة 3.1.3(e): عبر وسائل دفع أخرى، مثل Apple Pay أو إدخال البطاقة، أي عبر مزود الدفع |
والقواعد تتغير وتختلف بين البلدان وبين Apple وGoogle، فاقرأ نسختها الحالية قبل أن تصمم الدفع. فرفض التطبيق في المراجعة يأتي متأخراً ومكلفاً.
المصدر: إرشادات مراجعة App Store.
أدوات أخرى عند المزود
الفوترة المتكررة: عند المزود أم في نظامك؟
كثير من المزودين يقدمون اشتراكات جاهزة: تحفظ بطاقة العميل، وتحدد الخطة، ويحاول المزود التحصيل في موعده. وهذا مريح في البداية.
لكنه يضع منطق اشتراكاتك عند المزود. فالعروض والتجربة المجانية والترقية في منتصف الشهر تصبح محكومة بما يدعمه. والانتقال لاحقاً يعني نقل الاشتراكات، لا البطاقات فقط. والبديل أن تدير الاشتراكات في نظامك أو منصة فوترة، وتستخدم المزود للتحصيل فقط. اختر بحسب تعقيد خططك.
روابط الدفع Payment Links والفواتير
ليس كل بيع يمر بالتطبيق. مندوب المبيعات يريد أن يرسل رابط دفع لشركة، وموظف الاستقبال يريد أن يرسل فاتورة لعميل نسي التجديد. وأغلب المزودين يقدمون روابط دفع وفواتير ترسل بالبريد أو الرسائل، كما تذكر Moyasar وPayTabs.
وانتبه: كل رابط يجب أن يرتبط بعميل وطلب في دفاترك، وإلا ظهرت في تقرير التسوية مبالغ لا يعرف أحد سببها. فاجعل الروابط تصدر من نظامك أو بمرجع واضح، لا يدوياً دون مرجع.
إعدادات مكافحة الاحتيال
إعدادات المزود الافتراضية مصممة لمتوسط تجاره، لا لنشاطك. راجع معه قبل الإطلاق:
- متى يطلب خطوة التحقق 3D Secure: دائماً أم بحسب المخاطر.
- حدود المبالغ لكل عملية ولكل بطاقة في اليوم.
- البلدان المسموحة.
- عدد المحاولات المرفوضة المتتالية قبل الحظر.
ومن الأنماط المعروفة اختبار البطاقات Card Testing: محتال يجرب مئات البطاقات المسروقة على أرخص منتج عندك ليعرف أيها يعمل. وعلاجه حد لعدد محاولات الدفع لكل حساب وجهاز.
تقرير التسوية من المزود
اطلب نموذج تقرير التسوية قبل أي عملية حقيقية، لأنه ما ستطابق عليه دفاترك كل يوم لسنوات. وفيه سطر لكل حدث مالي:
| العمود | لماذا يهمك |
|---|---|
| المرجع | يربط السطر بالطلب في دفاترك. لذلك أرسل رقم طلبك مع كل دفعة. |
| النوع | تحصيل أو استرداد أو اعتراض أو رسوم أو تعديل، ولكل نوع قيد مختلف. |
| الإجمالي والرسوم والصافي | ما دفعه العميل، وما خصمه المزود، وما بقي لك. |
| وسيلة الدفع والقناة | مدى أو بطاقة دولية أو محفظة، والإنترنت أو المحل، لأن الرسوم والمدد تختلف بها. |
| تاريخ العملية وتاريخ التسوية | مختلفان دائماً، والفرق هو مدة التسوية. |
| رقم الدفعة Payout | رقم التحويل الذي وصل لحسابك. ومجموع الصافي لكل رقم يساوي المبلغ في كشف البنك. |
وبهذه الأعمدة تصبح المطابقة اليومية ثلاث خطوات:
- كل سطر في التقرير يقابل عملية في دفاترك.
- كل عملية في دفاترك موجودة في تقرير ما.
- مجموع كل دفعة يساوي ما وصل إلى البنك.
أكثر من مزود: التنسيق Orchestration
إذا تعطل مزودك نصف ساعة في ليلة حملة، فقد تخسر مبيعات كثيرة. والحل الذي يقترحه كثيرون مزود ثان يحول إليه الدفع عند العطل. ويسمى هذا تنسيق المدفوعات Payment Orchestration.
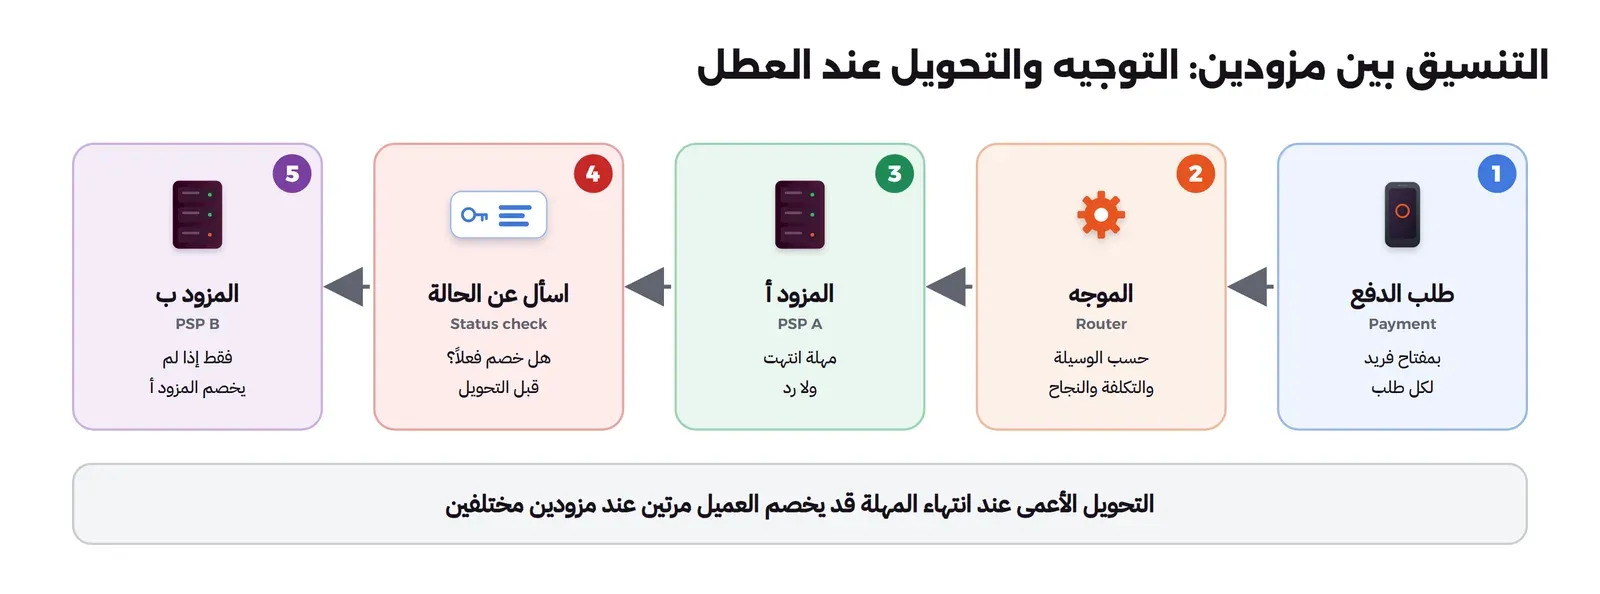
والفكرة صحيحة، لكن فيها فخ. إذا انقطع الرد من المزود الأول، فهذا لا يعني أن الدفع فشل. ربما خصم المزود الأول العميل فعلاً، وضاع الرد في الطريق. فإذا حولت الدفع مباشرة للمزود الثاني، يخصم العميل مرتين عند مزودين مختلفين.
والقاعدة: لا تحول إلى مزود آخر إلا عند رفض صريح، أو عطل قبل إرسال الطلب. أما انقطاع الرد فيعني أن تسأل المزود الأول عن حالة الدفعة أولاً. ثم طابق تقارير المزودين كليهما كل يوم لتكشف أي خصم مزدوج فات. وإذا كان لديك فريق تقني، فالشرح في مقال Idempotency.
راقب المزود كأنه جزء من نشاطك
- اشترك في صفحة حالة الخدمة التي ينشرها المزود، إن وجدت.
- تابع نسبة نجاح الدفعات لكل وسيلة، فالمزود قد لا يعلن عطلاً جزئياً يصيب وسيلة واحدة.
- احفظ رقم الدعم الفني للمزود وأوقاته، وجرب الاتصال به مرة قبل أن تحتاجه.
الخروج من مزود: خطط له من اليوم الأول
أصعب لحظة مع مزود الدفع ليست الدخول، بل الخروج. والسبب الأكبر البطاقات المحفوظة: توكنات بطاقات عملائك تعمل عند المزود الذي أصدرها فقط. فإذا انتقلت، فأمامك طريقان:
- أن ينقل المزود القديم بيانات البطاقات إلى الجديد بطريقة آمنة متفق عليها.
- أو أن تطلب من كل عميل إدخال بطاقته من جديد، فتخسر نسبة من المشتركين.
لذلك اكتب حق نقل البيانات في العقد قبل التوقيع. وإن كان لديك فريق تقني، فاطلب منه أن يجعل استبدال المزود ممكناً: معرفات الطلبات والحالات من نظامك، والتقارير المالية من دفاترك، لا من لوحة المزود. وفكرة الدفتر في مقال المحفظة الرقمية.
وهذا ينفعك أيضاً في التفاوض. فبعد سنة لديك أرقام حقيقية: حجم العمليات لكل وسيلة، ومتوسط قيمة العملية، ونسبة الاسترداد والاعتراض، والتكلفة الفعلية من تقارير التسوية. وأقوى ورقة في التفاوض أن يكون الانتقال ممكناً فعلاً.
الأسبوع الأول مع المزود المختار
- افتح حساب البيئة التجريبية، واقرأ ما يقوله المزود عن الدفع والاسترداد والتسوية.
- احفظ مفاتيح الربط في مكان آمن، ولا يراها إلا من يحتاجها.
- استخدم صفحة الدفع أو حقل الدفع الذي يقدمه المزود، حتى لا تمر أرقام البطاقات على أنظمتك.
- جرب كل الحالات ببطاقات الاختبار: الموافقة، والرفض، وخطوة التحقق 3D Secure، والاسترداد الكامل والجزئي.
- نزل تقرير التسوية التجريبي، وجهز طريقة المطابقة اليومية قبل أول ريال حقيقي.
أخطاء شائعة
| الخطأ | لماذا يضر | البديل |
|---|---|---|
| الاعتماد على شعار «معتمد» في موقع المزود | الترخيص يتحقق منه من مصدره | صفحة الجهات المرخصة لدى البنك المركزي بالاسم القانوني |
| المقارنة بنسبة واحدة قيلت شفهياً | الرسوم متعددة وتختلف بالوسيلة | عرض مكتوب بنموذج موحد محسوب على عملياتك |
| إهمال مدة التسوية | المال يتأخر أياماً أو أسبوعين | المدة لكل وسيلة في العقد، وخطة النقد مبنية عليها |
| «نشغل بوابة مفتوحة ونستغني عن المزود» | قبول البطاقات يحتاج بنكاً مستحوذاً وترخيصاً | البرمجيات المفتوحة طبقة فوق المزودين |
| تحويل الدفع لمزود ثان عند انقطاع الرد | خصم مزدوج عند مزودين مختلفين | اسأل عن حالة الدفعة أولاً، وطابق تقارير الاثنين |
| روابط دفع دون مرجع | مبالغ في التقرير لا يعرف أحد سببها | كل رابط مرتبط بعميل وطلب |
| إهمال نقل البطاقات المحفوظة في العقد | خسارة مشتركين عند الانتقال | شرط مكتوب لنقل البيانات بأمان |
الخلاصة
- مزود خدمة الدفع هو الطرف الوحيد الذي تتعامل معه مباشرة، واختياره يعيش معك سنوات.
- الترخيص أول سؤال، وتتحقق منه من موقع البنك المركزي بالاسم القانوني. وعدد الشركات المرخصة لخدمات الدفع 31 بحسب إعلان مارس 2026.
- المزودون الأربعة الذين راجعنا صفحاتهم لا ينشرون أسعاراً، فقارن بعرض مكتوب بنموذج موحد.
- مدة التسوية مهمة مثل الرسوم: عند Moyasar الفرق بين مدى والبطاقة الائتمانية قد يتجاوز أسبوعين.
- صفحة Stripe للبلدان المدعومة لا تذكر المملكة في 27 أكتوبر 2026.
- البرمجيات المفتوحة مثل Hyperswitch وKill Bill طبقة فوق المزودين، ولا تقبل البطاقات وحدها.
- عند استخدام مزودين: انقطاع الرد يعني السؤال أولاً، لا التحويل.
- اكتب حق نقل البطاقات المحفوظة في العقد من البداية.
وبقية مقالات قسم التقنية المالية والمدفوعات:
 دليلكيف يعمل الدفع بالبطاقة؟ التفويض Authorization والتسويةماذا يحدث بعد ضغطة «ادفع»: التفويض والتحصيل والتسوية والاسترداد والاعتراض، وما يحفظه التاجر ليحمي إيراده.
 دليلمنظومة المدفوعات في السعودية: سريع وSARIE ومدى وسدادالأنظمة الوطنية للمدفوعات في المملكة بلغة بسيطة: ماذا يفعل كل نظام، ومتى تستخدمه، وكيف تصل إليه كصاحب نشاط.
 دليلكيف تنتقل الأموال بين البنوك؟ المقاصة Clearing والتسويةماذا يحدث بين ضغطة «ادفع» ووصول المال إلى حسابك: الدفع والمقاصة والتسوية بين البنوك، بلغة بسيطة لأصحاب الأعمال.
 دليلالمصرفية المفتوحة Open Banking: دليل للتاجرما هي المصرفية المفتوحة وأين وصلت في المملكة، وكيف تستخدمها في منتجك بموافقة العميل، وما تلزمك به اللائحة عند سحب الموافقة.
 دليلالمحفظة الرقمية من الداخل: دفتر القيد المزدوج Ledgerكيف تبني محفظة رقمية لا يضيع فيها ريال ولا يخصم مرتين، بالقيد المزدوج والمعاملات والمطابقة مع مزود الدفع.
سجل التحديثات
- 2026-11-13: إعادة كتابة المقال بلغة أوضح وخطوات وجداول، دون كود.
- أكتوبر 2026: كتابة المقال، والتحقق من صفحات Moyasar وHyperPay وTap وPayTabs وStripe ومستودعي Hyperswitch وKill Bill وإعلانات البنك المركزي بتاريخ 27 أكتوبر 2026.