إذا كنت تريد أن تقنع الإدارة أو المستثمر Investor بمشروع يكلف مالاً اليوم ويعطي فائدة لاحقاً، فهذا المقال لك. وهو لك أيضاً إذا كنت مديراً يقرأ دراسات جدوى ويريد أن يعرف أي رقم فيها يستحق الثقة.
ستعرف فيه أشهر أربعة مقاييس يستخدمها قسم المالية: العائد ROI، وفترة الاسترداد Payback، وصافي القيمة الحالية NPV، ومعدل العائد الداخلي IRR. وستعرف كيف تختبر افتراضاتك، وكيف تعرض كل ذلك في صفحة واحدة.
والسبب أن عبارة «سيوفر آلاف الساعات» لا تكفي. المدير المالي سيسأل: كم يضيف المشروع من قيمة؟ ومتى نسترد المال؟ وماذا لو كان افتراضك خاطئاً؟
وهذا هو المقال الأخير في السلسلة، ويعتمد على ما سبق: الفرق بين الربح والنقد، وCapEx وOpEx والإهلاك. أما حساب التكلفة الكاملة للقرار فشرحناه في تشتري أم تبني؟، وهنا نبدأ من حيث انتهى.
المواضيع في السلسلة:
- المالية للتقنيين: اللغة التي يتحدث بها قسم المالية
- كيف تبني ميزانية التقنية بين CapEx وOpEx؟
- دورة الشراء Procure-to-Pay من الطلب إلى الدفع
- حساب العائد ROI والقيمة الحالية NPV لمشروعك التقني (الموضوع الحالي)
باختصار Quick Summary
فترة الاسترداد Payback: بعد كم سنة يعود المال الذي دفعته. سهلة، لكنها تتجاهل ما بعدها.
صافي القيمة الحالية NPV: كم يضيف المشروع من قيمة بريالات اليوم. إذا كان موجباً فالمشروع مقبول مالياً. وعليه يبنى القرار.
معدل العائد الداخلي IRR: العائد السنوي الذي يحققه المشروع نفسه. يقارن بمعدل الشركة.
أهم نصيحتين: اطلب معدل الخصم من المالية ولا تختاره بنفسك، وافصل التوفير الحقيقي عن «الساعات الموفرة».
المثال الذي نستخدمه في المقال
نستخدم مثالاً واحداً في المقال كله: مشروع لأتمتة مكتب الدعم الفني في شركة. والأرقام مصطنعة.
- التكلفة في البداية: 250,000 ريال.
- التكلفة كل سنة: 60,000 ريال للتشغيل.
- الفائدة كل سنة عندما يستخدمه الجميع: 200,000 ريال. وهي 4,000 ساعة عمل في السنة، بخمسين ريالاً للساعة.
- سرعة التبني: الموظفون لا يغيرون طريقة عملهم في يوم. فالفائدة 50% في السنة الأولى، ثم 80% في الثانية، ثم 100%.
فيصبح صافي المال في كل سنة (الفائدة ناقص تكلفة التشغيل) كما يلي:
| السنة | الفائدة | التشغيل | الصافي | المجموع حتى نهاية السنة |
|---|---|---|---|---|
| اليوم (السنة 0) | لا شيء | 250,000 تكلفة البداية | سالب 250,000 | سالب 250,000 |
| 1 | 100,000 (50%) | 60,000 | 40,000 | سالب 210,000 |
| 2 | 160,000 (80%) | 60,000 | 100,000 | سالب 110,000 |
| 3 | 200,000 | 60,000 | 140,000 | 30,000 |
| 4 | 200,000 | 60,000 | 140,000 | 170,000 |
| 5 | 200,000 | 60,000 | 140,000 | 310,000 |
كل الأرقام في الأقسام التالية محسوبة من هذا الجدول، ويمكنك أن تعيد حسابها بآلة حاسبة.
العائد على الاستثمار ROI وفترة الاسترداد Payback
هذان أبسط مقياسين، وتجدهما في كل عرض لأنهما سهلان.
العائد على الاستثمار Return on Investment: كم ربحت مقابل ما صرفت. ويحسب هكذا: (مجموع الفوائد ناقص مجموع التكاليف) ÷ مجموع التكاليف.
في مثالنا خلال خمس سنوات:
- مجموع الفوائد: 100,000 + 160,000 + 200,000 + 200,000 + 200,000 = 860,000 ريال.
- مجموع التكاليف: 250,000 في البداية + (60,000 × 5) = 550,000 ريال.
- العائد: (860,000 ناقص 550,000) ÷ 550,000 = 56.4% خلال خمس سنوات.
فترة الاسترداد Payback Period: بعد كم سنة يعود المال الذي دفعته. انظر إلى العمود الأخير في الجدول: في نهاية السنة 2 بقي 110,000 ريال، والسنة 3 تعطي 140,000. فالاسترداد بعد سنتين و(110,000 ÷ 140,000) من السنة الثالثة، أي نحو 2.79 سنة.
لكل منهما حد يجب أن تعرفه:
- العائد لا يعرف الوقت: مشروع يعيد 56% في سنة، ومشروع يعيدها في عشر سنوات، لهما الرقم نفسه. لذلك اذكر المدة دائماً مع العائد.
- الاسترداد يتجاهل ما بعده: مشروع يسترد في سنتين ثم يتوقف، يبدو أفضل من مشروع يسترد في ثلاث ثم يعطي عشر سنوات.
- الاثنان يعاملان ريال السنة الخامسة مثل ريال اليوم. وهذا ما يصلحه الخصم في القسم التالي.
القيمة الزمنية للنقود Time Value of Money
الفكرة كلها في جملة: الريال الذي تأخذه اليوم أثمن من الريال الذي تأخذه بعد سنة.
ولذلك سببان:
- ريال اليوم تستطيع أن تستثمره أو تسدد به ديناً.
- ريال المستقبل غير مؤكد.
لذلك تحول المالية كل مبلغ مستقبلي إلى قيمته اليوم. وتسمى هذه «القيمة الحالية» Present Value.
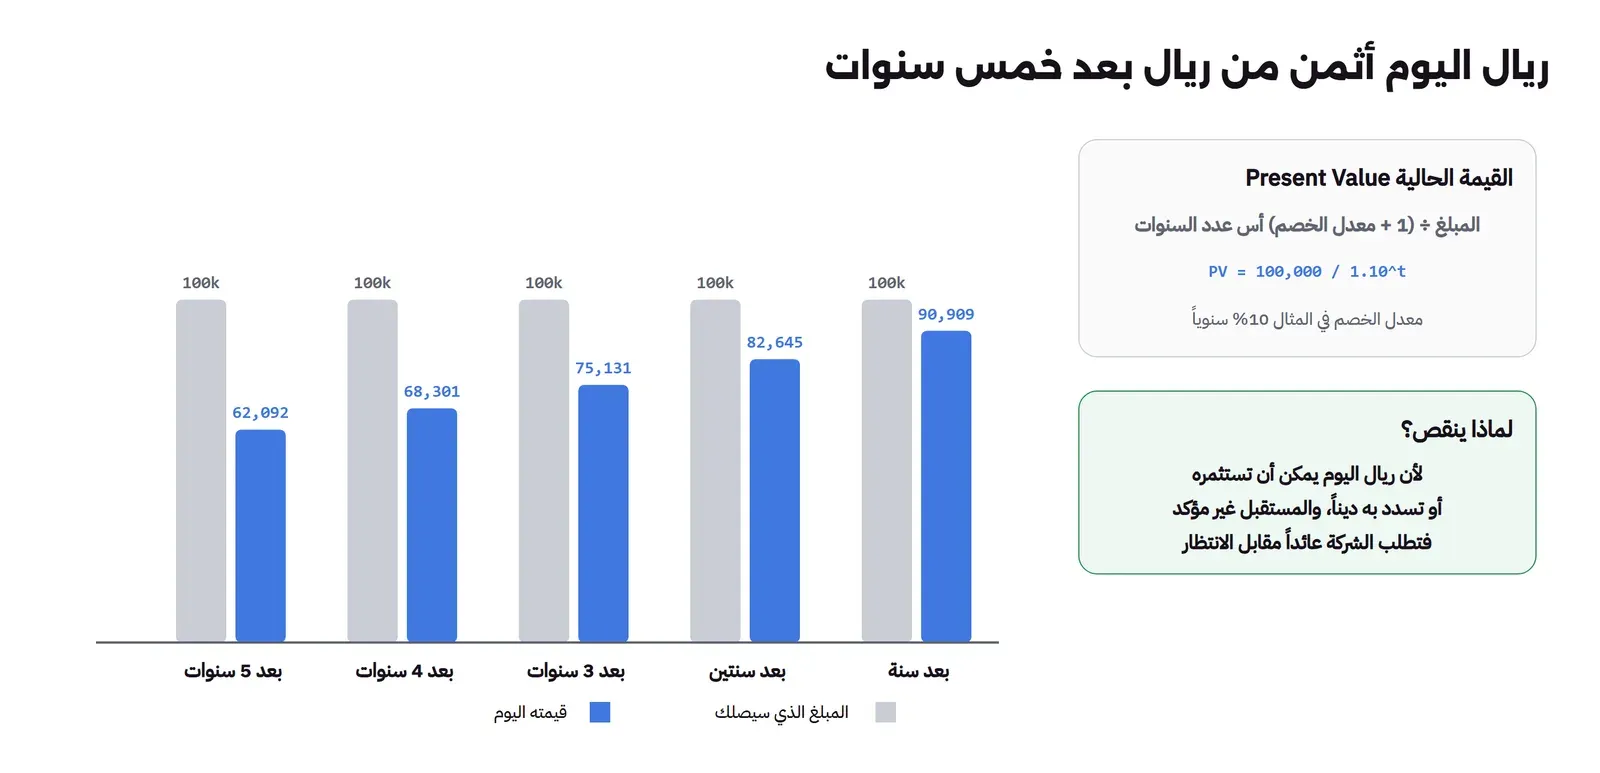
كيف تحسب: تقسم المبلغ على (1 + معدل الخصم) مرة عن كل سنة. فبمعدل 10%، مئة ألف ريال بعد سنة قيمتها اليوم 100,000 ÷ 1.10 = 90,909 ريالاً. وبعد سنتين 100,000 ÷ 1.10 ÷ 1.10 = 82,645 ريالاً. والصورة التالية تكمل إلى خمس سنوات:
معدل الخصم Discount Rate: من يحدده؟
معدل الخصم هو العائد الذي تطلبه الشركة مقابل أن تضع مالها في مشروعك، بدلاً من استخدام آخر.
وتحدده المالية عادة من «تكلفة رأس المال Capital» Cost of Capital. أي ما تدفعه الشركة للبنوك والملاك مقابل أموالهم. وقد تضيف إليه هامشاً للمخاطرة، فتسميه «معدل العائد المطلوب» Hurdle Rate.
لا تختر المعدل بنفسك. لأن المعدل الأقل يجعل كل مشروع يبدو أفضل. اطلب من المالية المعدل الذي تستخدمه، واكتبه في دراستك صراحة. وفي هذا المقال نستخدم 10% للتمرين فقط.
صافي القيمة الحالية NPV ومعدل العائد الداخلي IRR
صافي القيمة الحالية Net Present Value: تحول كل مبلغ في المشروع إلى قيمته اليوم، ثم تجمعها. المال الداخل موجب، والخارج سالب.
وهذا الحساب لمثالنا بمعدل 10%:
| السنة | الصافي | نقسم على | قيمته اليوم |
|---|---|---|---|
| 0 | سالب 250,000 | 1 (هو اليوم) | سالب 250,000 |
| 1 | 40,000 | 1.10 | 36,364 |
| 2 | 100,000 | 1.21 | 82,645 |
| 3 | 140,000 | 1.331 | 105,184 |
| 4 | 140,000 | 1.4641 | 95,622 |
| 5 | 140,000 | 1.61051 | 86,929 |
| المجموع = NPV | نحو 156,743 | ||
الرقم الذي نقسم عليه هو 1.10 مضروباً في نفسه بعدد السنوات. ومجموع العمود الأخير بعد التقريب 156,744، والفرق ريال واحد من التقريب.
كيف تقرأ النتيجة:
- NPV موجب: المشروع يعطي أكثر من العائد الذي تطلبه الشركة، فهو مقبول مالياً. وهذا حال مثالنا.
- NPV سالب: المال يعطي عائداً أعلى في استخدام آخر.
- بين مشروعين: الأعلى في NPV يضيف قيمة أكبر، إذا كانت المدة والمخاطرة متقاربة.
وبالطريقة نفسها تحسب فترة الاسترداد المخصومة Discounted Payback: تجمع عمود «قيمته اليوم» حتى يصبح موجباً. في نهاية السنة 3 يبقى نحو 25,807 ريالاً، والسنة 4 تعطي 95,622. فالاسترداد نحو 3.27 سنة، وليس 2.79.
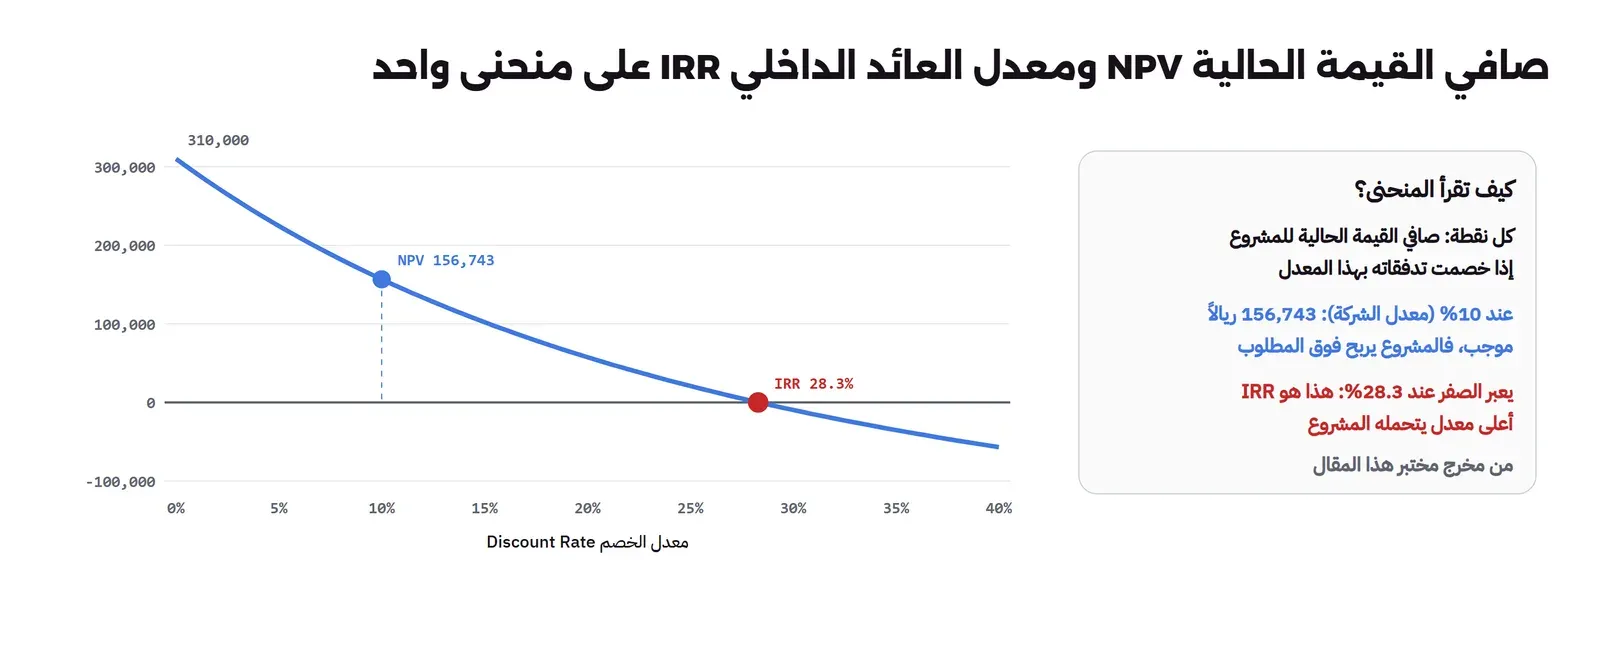
معدل العائد الداخلي Internal Rate of Return: هو المعدل الذي يجعل NPV صفراً بالضبط. أي العائد السنوي الذي يحققه المشروع نفسه. فإذا كان أعلى من معدل الشركة، فالمشروع مقبول.
والصورة التالية تبين العلاقة بينهما في مثالنا. كلما رفعت معدل الخصم، نقص NPV. والنقطة التي يصبح فيها صفراً هي IRR، وهي هنا نحو 28.3%. ويمكنك أن تتحقق منها بالجدول السابق: إذا قسمت على 1.283 بدلاً من 1.10، يصبح المجموع قريباً من الصفر.
لماذا تفضل المالية NPV على IRR؟ لسببين:
- IRR نسبة لا تخبرك بالحجم. مشروع صغير بعائد 50% قد يضيف أقل من مشروع كبير بعائد 20%.
- إذا انقلب اتجاه المال أكثر من مرة، قد يكون للمشروع أكثر من IRR. مثلاً مشروع تدفع فيه اليوم، وتربح في السنة التالية، ثم تدفع تكلفة كبيرة في النهاية لإيقاف نظام قديم أو إنهاء عقد. في هذه الحالة قد يعطيك جدول البيانات Spreadsheet رقماً واحداً دون أن يخبرك أن هناك رقماً آخر.
لذلك اعرض الاثنين، واجعل القرار على NPV.
اختبار الحساسية Sensitivity والسيناريوهات Scenarios
كل رقم في دراسة الجدوى Feasibility Study افتراض. وأكثر سؤال يطرحه المدير المالي: «ماذا لو كان افتراضك خاطئاً؟». وللإجابة أداتان:
| الأداة | ماذا تفعل | ماذا تخبرك |
|---|---|---|
| اختبار الحساسية Sensitivity Analysis | تغير افتراضاً واحداً، وتبقي الباقي كما هو | أي افتراض يحرك النتيجة أكثر |
| السيناريوهات Scenarios | تغير عدة افتراضات معاً، لأنها تتحرك معاً في الواقع | أسوأ ما قد يحدث وأفضله |
واستخدمنا اختبار الحساسية في تشتري أم تبني؟ لاختيار الخيار الأرخص، وهنا نطبقه على NPV.
وتعرض نتيجته عادة في «مخطط الإعصار» Tornado Chart. وفيه يرتب كل افتراض حسب قوة تأثيره في النتيجة، والأقوى في الأعلى:
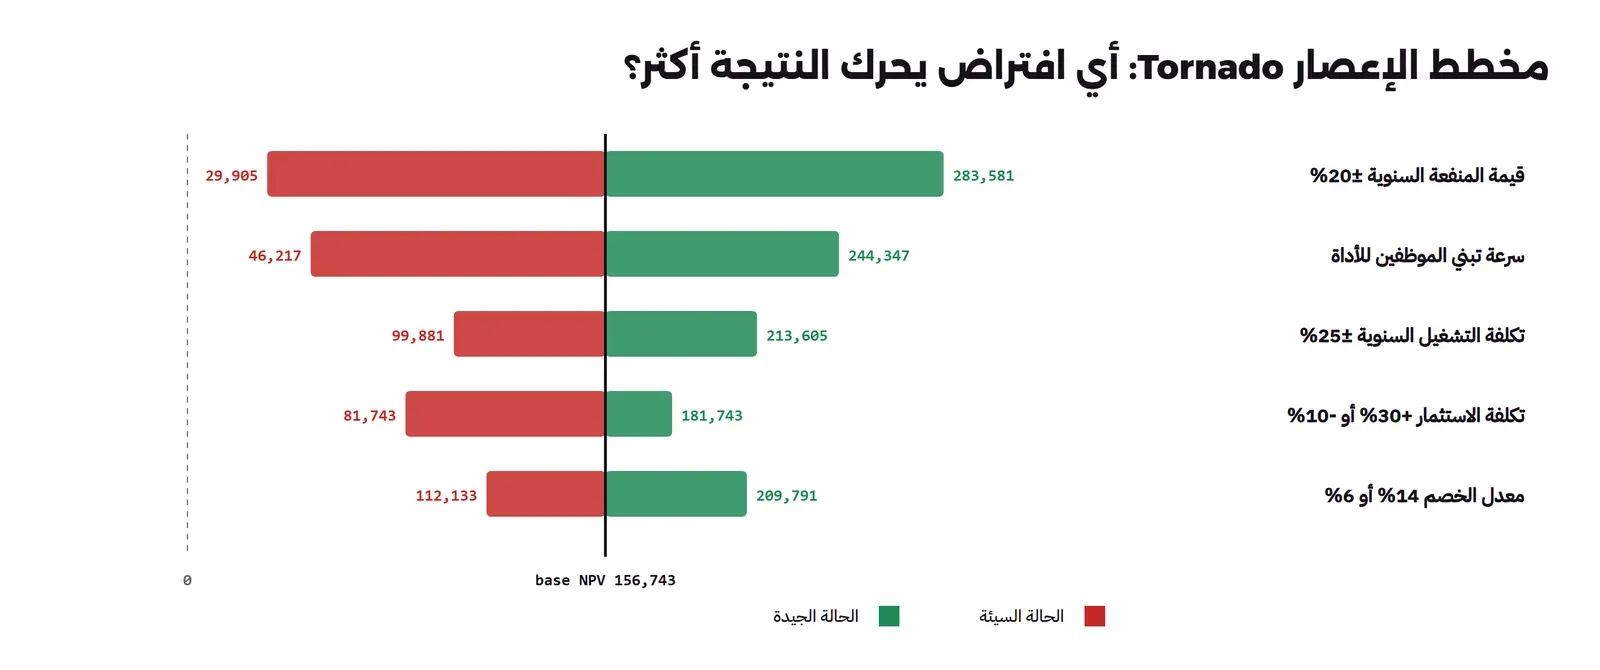
لاحظ أن أقوى افتراضين هما قيمة الفائدة وسرعة التبني. وكلاهما عن الناس، وليس عن التقنية. وهذا ما يحدث في أغلب المشاريع الداخلية.
ولذلك فأفضل خطوة قبل القرار هي تجربة صغيرة: فريق واحد، تقيس عنده الساعات الموفرة فعلاً. وهي أنفع من التفاوض على خصم في سعر الترخيص Licensing.
وفي السيناريو السيئ لمثالنا تغيرت ثلاثة أشياء معاً: فائدة أقل بـ 20%، وتبن أبطأ، وتكلفة أعلى. فصار NPV سالباً، ولم يسترد المشروع ماله خلال خمس سنوات. وهذا ما يجب أن تعرضه بصراحة، مع خطتك لتجنبه.
تكلفة الفرصة البديلة Opportunity Cost والتوفير الحقيقي Hard Savings
هناك مفهومان يفصلان دراسة الجدوى المقنعة عن الدراسة التي ترفض.
تكلفة الفرصة البديلة
هي ما تتخلى عنه عندما تختار هذا المشروع. مثلاً ثلاثة مهندسين يبنون الأتمتة Automation ستة أشهر، لن يبنوا في هذه الأشهر ميزة يطلبها العملاء. والميزانية التي تذهب إلى مشروعك لن تذهب إلى مشروع آخر.
ولهذا يقارن NPV مشروعك بمعدل الشركة، وليس بالصفر.
التوفير الحقيقي والتوفير غير النقدي Soft Savings
- التوفير الحقيقي: ينقص مصروفاً فعلياً. مثل إلغاء ترخيص أو عقد، أو تقليل فاتورة.
- التوفير غير النقدي: مثل الساعات الموفرة. فهي لا تنقص الرواتب، إلا إذا قل عدد الموظفين، أو لم تحتج الشركة إلى تعيين كانت ستحتاجه.
وهذا سبب شك المالية في «الساعات الموفرة». في مثالنا الفائدة كلها 4,000 ساعة بخمسين ريالاً للساعة. لكن الشركة لن تدفع لموظفي الدعم أقل إذا وفروا هذه الساعات.
فالفائدة الحقيقية هي ما تفعله الشركة بالوقت الموفر: تعيين لن تحتاجه مع نمو الطلبات، أو رد أسرع على العملاء يقلل من يتركها منهم.
ماذا تفعل: اكتب بجانب كل بند هل هو توفير حقيقي أم غير نقدي. واعرض الحساب مرة بالتوفير الحقيقي وحده. فإن لم تفعل، سيحسبها المدير المالي بنفسه.
لا تنس وقت الموظفين في المقارنات
أكثر خطأ في مقارنة خيارين، مثل تجديد سيرفرات خاصة On-premises أو الانتقال إلى السحابة، أن تحسب الفواتير وحدها. فوقت الفريق لا يصل في فاتورة.
مثال بأرقام مصطنعة: تكلفة الوظيفة الكاملة 320,000 ريال في السنة. والسيرفرات الخاصة تحتاج ثلاثة أرباع وظيفة، والسحابة تحتاج ربع وظيفة. فوقت الفريق كل سنة:
- السيرفرات الخاصة: 0.75 × 320,000 = 240,000 ريال.
- السحابة: 0.25 × 320,000 = 80,000 ريال.
أي أن حذف وقت الفريق يخفي فرقاً قدره 160,000 ريال كل سنة لصالح السحابة. وفي مثالنا كان هذا السطر الواحد كافياً ليقلب القرار من السحابة إلى السيرفرات الخاصة.
وهذا ليس لصالح طرف دائماً. فلو كانت السحابة تحتاج وقتاً أكبر من فريقك، لانقلب الاتجاه. والقاعدة: وقت الناس جزء من التكلفة في كل الخيارات، كما شرحنا في تكلفة الملكية الكاملة. ورأينا الفكرة نفسها من زاوية أخرى في مقارنة السحابة بال VPS.
دراسة الجدوى في صفحة واحدة One-Page Business Case
المدير المالي لا يقرأ عشرين صفحة. يريد القرار والأرقام والمخاطر في صفحة واحدة. ابدأ بالطلب كما في طريقة BLUF التي شرحناها في مقال أصحاب المصلحة، ثم الأرقام، وضع التفاصيل في ملحق.
والجدول التالي قالب لهذه الصفحة، مملوء بمثالنا:
| القسم | ماذا تكتب فيه | في مثالنا |
|---|---|---|
| الطلب | ماذا تريد، وكم، ومتى تحتاج القرار | موافقة على 250,000 ريال لأتمتة مكتب الدعم، والقرار قبل نهاية الربع |
| المشكلة | بالأرقام وليس بالوصف | 4,000 ساعة سنوياً في مهام متكررة، ووقت رد يزيد مع نمو الطلبات |
| الخيارات | بما فيها عدم فعل شيء | عدم الفعل، أو تعيين موظفين، أو الأتمتة |
| الأرقام | NPV عند معدل الشركة، وIRR، والاسترداد، والتكلفة السنوية | NPV نحو 156,743، وIRR نحو 28.3%، واسترداد 2.8 سنة |
| نوع التوفير | الحقيقي وغير النقدي منفصلان | التوفير كله ساعات، والحقيقي منه تعيين لن نحتاجه في 2027 |
| المخاطر والحساسية | أقوى افتراضين، وما يحدث إذا أخطأت فيهما | الفائدة وسرعة التبني، وفي السيناريو السيئ يصبح NPV سالباً |
| الخطة وشروط الإيقاف | كيف تقلل المخاطرة، ومتى تتوقف | فريق واحد ثلاثة أشهر، ونتوقف إذا قلت الساعات الموفرة عن النصف |
| الأثر المحاسبي | CapEx أم OpEx، والأثر على ميزانية هذه السنة | نسأل المراقب المالي، وإعداد خدمة SaaS غالباً مصروف تشغيلي |
أخطاء شائعة
- نسيان وقت الناس: كما رأينا، سطر واحد يقلب القرار.
- التبني المتفائل: افتراض أن كل الموظفين يستخدمون الأداة من الشهر الأول يرفع NPV كثيراً، والواقع أبطأ دائماً.
- اختيار معدل الخصم بنفسك: المعدل المنخفض يجعل كل شيء مربحاً، فاطلب معدل المالية.
- عرض الساعات الموفرة كأنها نقد: المالية ستفصلها عن التوفير الحقيقي، فافصلها أنت قبلها.
- تجاهل خيار عدم الفعل: عدم الفعل له تكلفة أيضاً، وكل دراسة تقارن به.
- رقم واحد دون اختبار حساسية: أول سؤال سيكون «ماذا لو؟»، فاجعل الجواب في الصفحة.
- الاعتماد على IRR عندما ينقلب اتجاه المال أكثر من مرة: قد لا يكون للرقم معنى، فاعتمد على NPV.
- نسيان تكلفة الخروج: إنهاء العقد أو إيقاف النظام القديم تكلفة حقيقية في آخر سنة.
الخلاصة
- ROI وفترة الاسترداد سهلان للعرض، لكنهما يتجاهلان الوقت وما بعد الاسترداد.
- ريال اليوم أثمن من ريال المستقبل، ومعدل الخصم تحدده المالية وليس أنت.
- NPV الموجب عند معدل الشركة يعني أن المشروع يضيف قيمة. وIRR هو المعدل الذي يجعل NPV صفراً. والقرار على NPV.
- اختبار الحساسية يخبرك أي افتراض تقيسه قبل القرار، والسيناريوهات تخبر الإدارة بأسوأ ما قد يحدث.
- افصل التوفير الحقيقي عن غير النقدي، واحسب وقت الناس في كل الخيارات.
- اعرض كل ذلك في صفحة واحدة، تبدأ بالطلب وتنتهي بشروط الإيقاف.
وبهذا نكون قد أكملنا سلسلة «المالية لغير الماليين»: من لغة القوائم المالية، إلى الميزانية والإهلاك، إلى دورة الشراء، وأخيراً دراسة الجدوى. ونرجو أن تجعل اجتماعك القادم مع قسم المالية أقصر وأوضح.
سجل التحديثات
- 2026-11-13: إعادة كتابة المقال بلغة أوضح وخطوات وجداول، دون كود.
- أكتوبر 2026: كتابة المقال ببيانات مصطنعة.