إذا كنت تدفع لموردين أو مستقلين في الخارج، أو تستلم من عملاء خارج المملكة، وتسأل لماذا وصلت الحوالة ناقصة، أو لماذا أخذت أربعة أيام، فهذا المقال لك.
ستعرف فيه كيف تنتقل الحوالة الدولية Cross-Border Payment فعلاً، ومن يأخذ الرسوم في الطريق، ولماذا يهم يوم الإرسال، وكيف تختار بين OUR وSHA وBEN. وفي آخره خطوات عملية قبل أن ترسل، وما يطلبه البنك المركزي السعودي في كل حوالة.
وقد شرحنا المقاصة والتسوية داخل البلد الواحد في كيف تنتقل الأموال بين البنوك؟. ومن يريد التفاصيل التقنية للرسائل بين البنوك يجدها في رسائل البنوك: ISO 8583 وISO 20022.
الخلاصة السريعة Quick Summary
SWIFT: شبكة رسائل بين البنوك، ولا تنقل المال بنفسها.
من يدفع الرسوم: OUR أنت تدفع كل شيء، SHA كل طرف يدفع رسوم بنكه، BEN المستفيد يدفع كل شيء.
لفواتير الموردين: اختر OUR غالباً حتى يصل المبلغ كاملاً.
الوقت: الرسالة تصل في دقائق، لكن الانتظار عند البنوك ومواعيدها وعطلها قد يأخذ أياماً. تجنب الإرسال بعد ظهر الخميس.
التكلفة الخفية: هامش الصرف FX Margin قد يكون أكبر من الرسوم الظاهرة.
لماذا لا تنتقل الحوالة مباشرة؟
داخل المملكة، لكل بنك حساب لدى البنك المركزي، فيسوي البنكان بينهما مباشرة. أما بين بلدين فلا يوجد بنك مركزي واحد يملك فيه الجميع حسابات.
والحل الذي استقر عليه العالم منذ عقود اسمه العلاقات المراسلة Correspondent Banking. بنك يفتح حساباً لدى بنك آخر في بلد آخر، ويرسل ويستلم من خلاله بعملة ذلك البلد.
وتشرح لجنة المدفوعات CPMI هذا النشاط في تقريرها عن العلاقات المراسلة (13 يوليو 2016). وقبلها نشر مجلس الاستقرار المالي FSB تقريراً عن تراجع العلاقات المراسلة. وهذا التراجع يهمك: كل علاقة تنقطع تعني بنكاً إضافياً في الطريق، أي رسوماً ووقتاً أكثر.
حسابات Nostro وVostro ببساطة
خذ مثالاً: بنك سعودي يملك حساباً بالدولار لدى بنك في نيويورك. البنك السعودي يسميه «حسابنا لديهم» Nostro. والبنك الأمريكي يسميه «حسابكم لدينا» Vostro. وهو نفس الحساب من جهتين.
فعندما ترسل عشرة آلاف دولار لمورد في ماليزيا، لا يخرج دولار واحد من المملكة. البنك السعودي يطلب من البنك الأمريكي أن يخصم من حسابه هناك، ويضيف لحساب البنك التالي في السلسلة. والصورة التالية تبين سلسلة نموذجية:
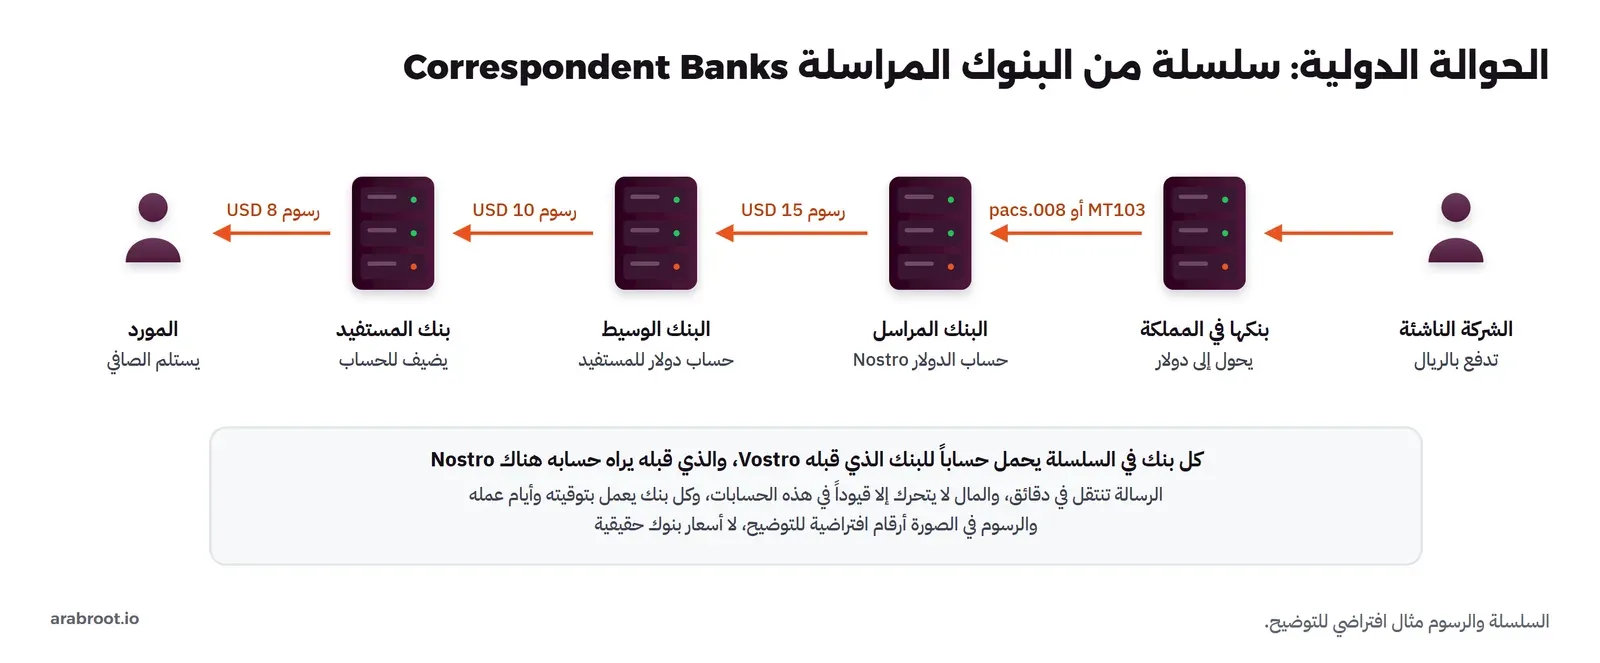
أي أن المال لا «يسافر». كل ما يحدث قيود في دفاتر أربعة بنوك في أربع دول. ولهذا تمر حوالة بالدولار بين بلدين ليس أي منهما أمريكا ببنك في نيويورك: لأن الدولار يسوى نهائياً في نظام الدولار فقط. ولو كانت الحوالة باليورو لمرت بمراسل في نظام اليورو، بمواعيده وعطله.
SWIFT: شبكة رسائل لا تنقل المال
أشهر خطأ في فهم الحوالات أن SWIFT «تنقل المال». والصحيح أنها شبكة رسائل آمنة بين البنوك. ولكل بنك فيها رمز تعريف اسمه BIC، من ثمانية أو أحد عشر حرفاً، وهو ما يسمى عادة «رمز السويفت».
الرسالة تقول للبنك التالي: «أضف هذا المبلغ لهذا الحساب، واخصمه من حسابنا لديك». أما الخصم والإضافة فيحدثان في دفاتر البنوك.
لهذا عندما يقول لك البنك «الحوالة عند البنك المراسل»، فالمعنى: الرسالة وصلت إليه، لكنه لم ينفذها بعد. ربما لأنه خارج ساعات عمله، أو ينتظر فحصاً، أو ينتظر رصيداً.
والرسالة التقليدية لحوالة العميل اسمها MT103. وتنتقل الشبكة الآن إلى معيار جديد اسمه ISO 20022، والرسالة المقابلة فيه اسمها pacs.008. ويذكر تقرير مجلس الاستقرار المالي لسنة 2025 أن هذا الانتقال مستمر، وأن سرعة الحوالات تتحسن بعد أن يكمله الطرفان. وفي أمريكا انتقل نظام الدولار Fedwire أيضاً إلى ISO 20022 كما يذكر الاحتياطي الفيدرالي.
الطريقة المتسلسلة وطريقة التغطية
هناك طريقتان لنقل نفس الحوالة عبر المراسلين:
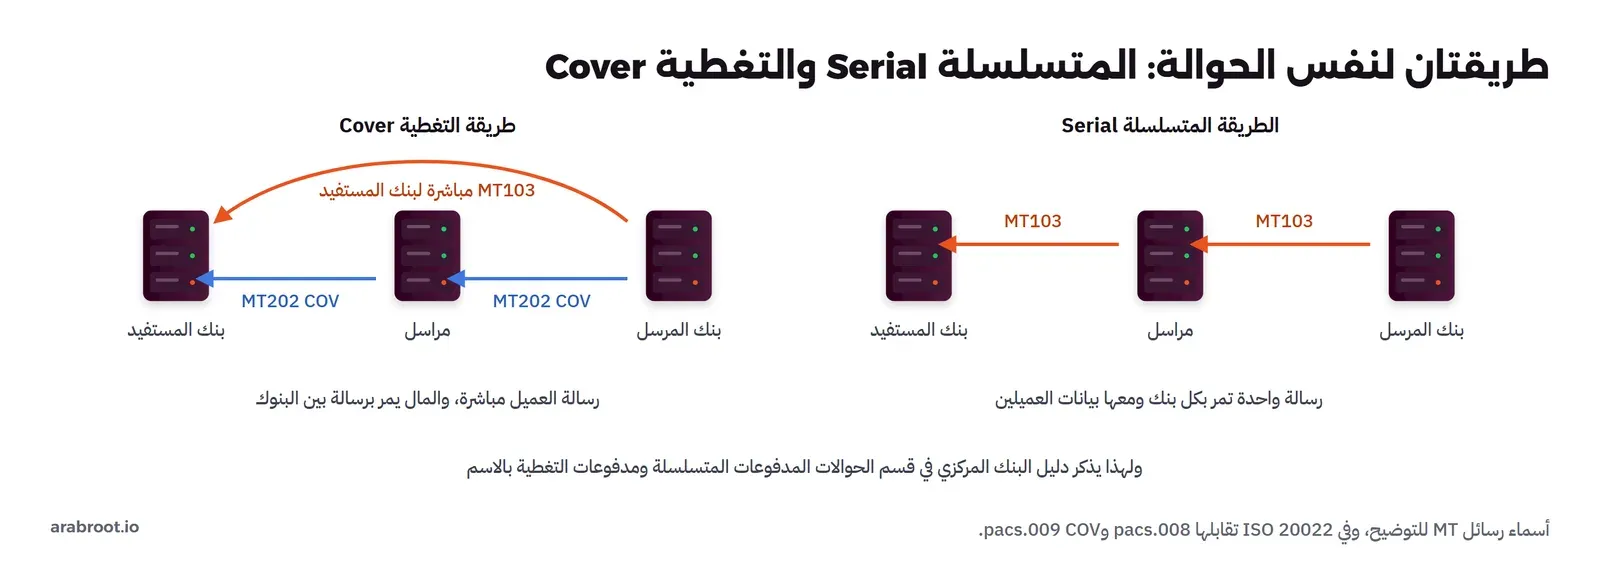
- المتسلسلة Serial: نفس رسالة الحوالة تمر من بنك إلى بنك، فيرى كل بنك اسم المرسل والمستفيد.
- التغطية Cover: بنك المرسل يرسل رسالة الحوالة مباشرة لبنك المستفيد، ويرسل المال برسالة أخرى تمر عبر المراسلين. وكانت المشكلة قديماً أن رسالة المال لم تحمل بيانات العميلين، فظهر نوع اسمه COV يحملها معه.
ويذكر دليل البنك المركزي السعودي لمكافحة غسل الأموال الطريقتين بالاسم، ويطبق متطلباته عليهما معاً، كما سنرى في آخر المقال.
من يدفع الرسوم؟ OUR وSHA وBEN
في شاشة الحوالة الدولية في بنكك ستجد خياراً بثلاث قيم. هذا الخيار يحدد من يتحمل رسوم البنوك في الطريق:
| الخيار | من يدفع | ماذا يصل للمستفيد | متى تستخدمه |
|---|---|---|---|
| OUR | أنت تدفع كل الرسوم، والبنك يأخذ منك مبلغاً إضافياً مقدماً ليغطي رسوم البنوك التالية | المبلغ كاملاً | فواتير الموردين التي يجب أن تسدد بالكامل |
| SHA | كل طرف يدفع رسوم بنكه. البنوك بعد بنكك تخصم من المبلغ نفسه | المبلغ ناقص رسوم البنوك في الطريق | إذا اتفقت مع المستفيد على ذلك |
| BEN | المستفيد يدفع كل شيء، حتى رسوم بنكك | المبلغ ناقص كل الرسوم | نادراً، وباتفاق مكتوب |
وفوق الرسوم الظاهرة توجد تكلفة لا تظهر كسطر في الكشف: هامش الصرف FX Margin. أنت تدفع بالريال، والبنك يحوله إلى دولار بسعر أقل قليلاً من السعر الذي يحصل هو عليه، والفرق ربحه.
ولأن الريال مثبت بالدولار عند 3.75، فالهامش أسهل في الملاحظة مع الدولار. لكن مع عملات أخرى قد يكون الهامش أكبر من كل الرسوم مجتمعة دون أن يلاحظه أحد.
مثال محسوب: فاتورة بعشرة آلاف دولار
لا توجد أسعار عامة موحدة لبنوك المراسلة، فكل بنك يحددها في تعرفته وعقوده. لذلك الأرقام التالية افتراضية للتوضيح فقط، وضع مكانها أرقام بنكك:
| البند (افتراض) | المبلغ |
|---|---|
| رسوم بنكك على الحوالة | 75 ريالاً (20 دولاراً) |
| البنك المراسل في أمريكا | 15 دولاراً |
| البنك الوسيط | 10 دولارات |
| بنك المستفيد | 8 دولارات |
| هامش الصرف | 0.4% من المبلغ |
بطريقة SHA، تدفع أنت رسوم بنكك، والبنوك الثلاثة التالية تخصم من المبلغ. فيصل للمورد: 10,000 ناقص 15 ناقص 10 ناقص 8 = 9,967 دولاراً. ويرسل لك المورد رسالة: «أين الثلاثة والثلاثون دولاراً؟».
بطريقة OUR يصل المبلغ كاملاً، لكنك تدفع أكثر قليلاً. وهي الطريقة التي تجنبك حوالة ثانية للفرق، بالرسوم من جديد.
والآن انظر إلى الرسوم الثابتة نفسها على حوالتين مختلفتين. مجموعها 53 دولاراً (20 + 15 + 10 + 8)، وفوقها هامش الصرف 0.4%:
| مبلغ الحوالة | الرسوم الثابتة | هامش الصرف | التكلفة الكلية من المبلغ |
|---|---|---|---|
| 500 دولار | 53 دولاراً (10.6%) | 2 دولار (0.4%) | حوالي 11% |
| 10,000 دولار | 53 دولاراً (0.53%) | 40 دولاراً (0.4%) | أقل من 1% |
حسبنا النسب بقسمة الرسوم على المبلغ. والنتيجة: الحوالة الصغيرة مكلفة جداً بالنسبة لحجمها. وهذا جوهر مشكلة التحويلات العائلية Remittances، التي يرسل فيها العامل مبلغاً صغيراً كل شهر.
لماذا يهم يوم الإرسال؟
الرسالة نفسها تصل في دقائق. لكن كل بنك في السلسلة يعمل بثلاثة أمور:
- توقيته: المملكة UTC+3، ونيويورك UTC-4 في أكتوبر، وماليزيا UTC+8.
- عطلته: عطلة البنوك في المملكة الجمعة والسبت، وفي أمريكا وماليزيا السبت والأحد. فهناك أيام يعمل فيها طرف والآخر في عطلة.
- موعد القطع Cut-off: الساعة التي لا يعالج البنك بعدها حوالات اليوم. وما يصل بعدها ينتظر يوم العمل التالي.
مثالان على نفس السلسلة:
- حوالة صباح الأحد: بنكك يعالجها فوراً، لأن الأحد يوم عمل في المملكة. لكن الأحد عطلة في نيويورك، فتنتظر حتى صباح الاثنين. ثم تصل إلى ماليزيا مساء الاثنين بتوقيتها، بعد موعد القطع، فتنتظر حتى الثلاثاء. والمعالجة الفعلية ساعات قليلة، والباقي انتظار.
- حوالة بعد ظهر الخميس: إذا أرسلتها بعد موعد القطع في بنكك، تنتظر الأحد لأن الجمعة والسبت عطلة في المملكة. ثم الأحد عطلة في البنكين الآخرين، فلا يتحرك شيء قبل الاثنين. فقد تأخذ أكثر من أربعة أيام.
والدرس: الوقت في الحوالة الدولية انتظار في الغالب. وسببه مواعيد القطع والعطل والفحص، لا سرعة الرسائل.
وإذا توقف بنك في الطريق ليراجع تنبيه فحص العقوبات، فيضاف يوم أو أكثر. وهذا يحدث عندما يشبه اسم المرسل أو المستفيد اسماً في قائمة، كما شرحنا في معرفة العميل KYC وفحص العقوبات. ولهذا فالاسم الكامل والعنوان وغرض الحوالة ليست تفاصيل شكلية: كلما كانت البيانات أوضح، قل احتمال التوقف.
خطوات إرسال حوالة دولية لمورد
- اطلب بيانات المورد البنكية مكتوبة. الاسم القانوني كما في حسابه، ورقم IBAN، ورمز السويفت BIC، والعنوان مفصلاً: الشارع ورقم المبنى والمدينة والدولة. فالمعيار الجديد ISO 20022 يحمل العنوان في حقول منفصلة، وفحص العقوبات في البنوك يعمل أفضل حين يعرف أين المدينة وأين الدولة. ويفضل أن تكون على ورق رسمي أو في العقد. ولا تقبل تغيير هذه البيانات برسالة بريد وحدها، بل أكدها باتصال على رقم تعرفه.
- اتفق على طريقة الرسوم في العقد. OUR للفواتير التي يجب أن تسدد بالكامل، أو SHA إذا قبل المورد ذلك كتابة.
- اسأل بنكك عن السلسلة والرسوم. ما المراسل المعتاد إلى بلد المورد؟ وكم رسوم OUR؟ وما سعر الصرف اليوم؟ وجرب بمبلغ صغير أولاً، وقارن ما خصم بما وصل. وإذا كنت ترسل منذ مدة، فاجمع الرسوم التي خصمت فعلاً من آخر عشر حوالات كما أكدها الموردون، فهي أصدق من أي تعرفة معلنة.
- اعرف موعد القطع والعطل. اسأل بنكك عن موعد القطع للحوالات الدولية بكل عملة، واعرف عطل بلد المورد وبلد العملة. وأرسل الحوالات الكبيرة من الأحد إلى الأربعاء قبل موعد القطع. واحسب موعد الدفع لكل فاتورة بعطل الطرفين، لا بعطلة المملكة وحدها، حتى لا تصل الحوالة بعد تاريخ الاستحقاق.
- املأ الغرض والعلاقة بوضوح. اكتب غرضاً محدداً ورقم الفاتورة، لا «أخرى». هذه الحقول متطلبات نظامية، كما سنرى في آخر المقال.
- احفظ رقم تتبع الحوالة UETR. اطلبه من بنكك لكل حوالة، وسنشرحه بعد قليل.
- طابق بعد الوصول. قارن ما خصم من حسابك، وما أكد المورد استلامه، وما في دفاترك. والطريقة في المطابقة: كشف البنك مقابل نظامك.
المصدر: دليل البنك المركزي لمكافحة غسل الأموال، القسم 14، وروابطه في فقرة المتطلبات Requirements السعودية أدناه.
gpi: الحوالة التي تعرف أين هي
قبل خدمة gpi كانت الحوالة الدولية مثل طرد بلا رقم تتبع. ترسله، ثم تتصل بالبنك بعد أيام لتسأل.
وفكرة gpi بسيطة: كل حوالة تحمل رقماً فريداً اسمه UETR من بدايتها إلى نهايتها. وكل بنك في السلسلة يبلغ نظام تتبع مركزياً Tracker بما فعله، ومتى، وكم خصم. فيرى المرسل الحوالة في كل محطة.
ونشرت Swift مواصفة نظام التتبع في مستودعها الرسمي على GitHub، وفيها مثال لحوالة. والصورة التالية تبينه:
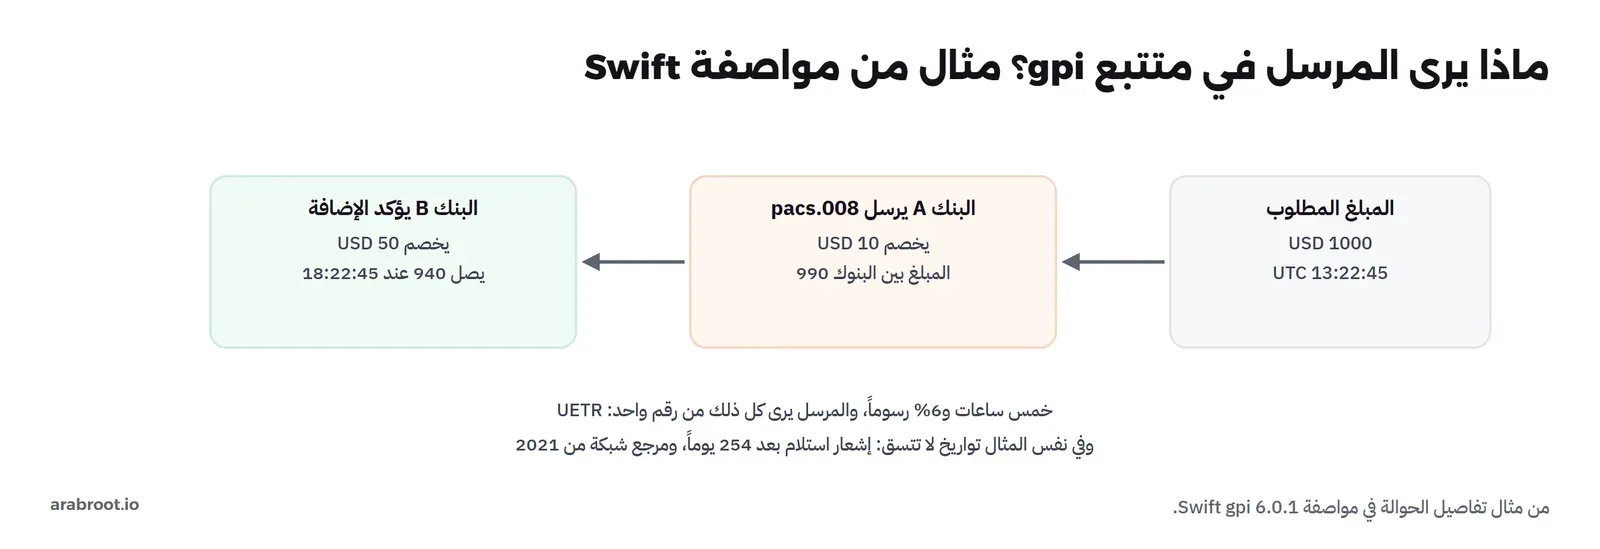
في المثال: أرسلت 1,000 دولار. البنك الأول خصم 10، والبنك الثاني خصم 50، فوصل للمستفيد 940 بعد خمس ساعات. أي أن الرسوم 60 دولاراً، 6% من المبلغ. والمهم أن كل خصم يظهر باسم البنك الذي أخذه، بدل سؤال «أين ذهب الفرق؟».
ويظهر لكل حوالة حالتها. مثلاً ACCC تعني أن المبلغ أضيف لحساب المستفيد فعلاً، فتعرف أن الحوالة انتهت، لا أنها «في الطريق».
ولاحظ أن gpi خدمة بين البنوك، وأنت لا تتصل بها مباشرة. لذلك اسأل بنكك: هل تعطيني UETR لكل حوالة صادرة؟ وهل أستطيع أن أرى حالتها والرسوم التي خصمت منها؟
ماذا لو أخطأت في رقم الحساب؟
إذا وصلت الحوالة إلى بنك المستفيد ولم يجد الحساب، فهي لا «تفشل» فوراً. المال تحرك فعلاً عبر السلسلة، ويجب أن يعود بنفس الطريق برسالة إرجاع ومعها سبب. ومن الأسباب المذكورة في مواصفة gpi:
| الرمز | السبب |
|---|---|
| AC01 | رقم الحساب غير صحيح أو ناقص |
| AC04 | الحساب مغلق |
| BE01 | هوية العميل لا تتفق مع رقم الحساب |
| RR03 | اسم المستفيد أو عنوانه ناقص، وهو مطلوب نظاماً |
| FOCR | إرجاع بعد طلب إلغاء |
والإرجاع لا يعيد المبلغ كاملاً غالباً. الرسوم التي خصمت في الطريق لا تعود، وقد يخصم بنك المستفيد رسوماً على الإرجاع نفسه. وفي مواصفة gpi مثال لحوالة بألف دولار عادت 950. ثم يحول بنكك الدولارات العائدة إلى ريال، فتخسر هامش الصرف مرتين.
وإذا اكتشفت الخطأ بعد الإرسال مباشرة، يرسل بنكك طلب إلغاء Cancellation Request عبر السلسلة. لكنه طلب لا أمر: إذا أضيف المبلغ لحساب المستفيد، فإعادته تحتاج موافقته.
لذلك أرخص حوالة هي التي لا تعود. تحقق من البيانات قبل أن تضغط «إرسال». وانتبه لاحتيال انتحال المورد: رسالة تبدو منه تطلب التحويل لحساب جديد. المال الذي يصل لحساب المحتال لا تعيده أي رسالة إرجاع.
الأرقام الرسمية: كم تستغرق الحوالة وكم تكلف؟
المصدر هنا التقرير الموحد لمجلس الاستقرار المالي لسنة 2025، المنشور في 9 أكتوبر 2025، ومصدر أرقام السرعة فيه Swift:
| المؤشر | 2023 | 2024 | 2025 |
|---|---|---|---|
| الحوالات بين البنوك Wholesale التي وصلت خلال ساعة | 53.8% | 50.6% | 54.6% |
| الحوالات بين البنوك التي وصلت خلال يوم عمل | 92.7% | 92% | 93.2% |
| الجزء بين البنوك وحده خلال ساعة | 89.5% | 90.4% | 88.5% |
| جزء بنك المستفيد وحده خلال ساعة | 60.2% | 56.3% | 61.7% |
ماذا تقول هذه الأرقام؟
- الخطوة الأخيرة هي الأبطأ: الرسائل بين البنوك تصل خلال ساعة في قرابة 90% من الحالات. لكن إضافة المبلغ لحساب المستفيد في بنكه هي الأبطأ، ومنها جاء أغلب التحسن في 2025.
- الشرق الأوسط أبطأ من المتوسط: 32.3% فقط من الحوالات بين البنوك وصلت خلال ساعة، مقابل 25.7% في 2023. و87.1% وصلت خلال يوم.
- التحويلات العائلية ما زالت مكلفة: متوسط تكلفة إرسال 200 دولار عالمياً 6.5% في 2025، و4.3% لإرسال 500 دولار، بحسب قاعدة بيانات البنك الدولي. ونسبة خدمات التحويل التي تتيح المال للمستلم خلال ساعة ارتفعت إلى 54.4%.
وفي منطقة الشرق الأوسط وشمال أفريقيا يذكر التقرير أن:
- متوسط تكلفة المدفوعات الدولية المرسلة من المنطقة بين 2.1% و3.4% بحسب نوع الاستخدام.
- في التحويلات من شخص لشخص P2P، نحو 59% من الممرات تتجاوز تكلفتها 3%، وهي نسبة أعلى من 2024 و2023.
- التحويلات العائلية التي تستلمها المنطقة تكلفتها وسرعتها قريبة من المتوسط العالمي، ونسبة الخدمات التي تتيح المال خلال ساعة ارتفعت قرابة 5 نقاط إلى 52.3%.
- أكثر من 60% من المدفوعات للشركات B2B وB2P احتاجت أكثر من يوم عمل.
- خدمات التحويل الرقمية بقيت أرخص في المتوسط من الخدمات النقدية، على المستوى العالمي.
وأهداف مجموعة العشرين، من تقرير الأهداف في أكتوبر 2021: أن تصل 75% من الحوالات بين البنوك خلال ساعة بنهاية 2027، وأن ينخفض متوسط تكلفة إرسال 200 دولار إلى 3% بحلول 2030، دون أي ممر Corridor يتجاوز 5%. أي أن العالم ما زال بعيداً عن هدف التكلفة بأكثر من الضعف.
بديل السلسلة: ربط أنظمة الدفع الفوري بين بلدين
تحسين التحويلات الدولية صار أولوية عالمية بمبادرة من المملكة. فالتقرير الموحد يذكر أن رئاسة المملكة لمجموعة العشرين قبل خمس سنوات جعلته أولوية، وطلبت وضع خارطة الطريق Roadmap التي جاءت منها الأهداف أعلاه.
ومن الحلول ربط نظامي الدفع الفوري Fast Payment Systems في بلدين مباشرة، بدل سلسلة المراسلين. ومثال التقرير ربط PayNow في سنغافورة مع PromptPay في تايلاند منذ أبريل 2021:
- التحويل برقم الجوال، حتى 1,000 دولار سنغافوري يومياً.
- تكتمل الحوالة خلال دقائق.
- الرسوم مجانية أو بين 1% و2%. وكانت الرسوم مع هامش الصرف قبل الربط 13% في المتوسط، ونزلت إلى أقل من 3%.
- في 2024 مر عبر الربط أكثر من 870 ألف حوالة، بزيادة 16% عن السنة التي قبلها.
ويذكر التقرير أيضاً منصة بنى Buna الإقليمية للمدفوعات. وهذه الحلول تختصر الانتظار عند المراسلين ومواعيد القطع. لكن الحوالة ما زالت تحتاج تحويل عملة، وحداً أعلى، وبيانات المرسل والمستفيد، وفحص الأسماء.
ولبعض الممرات والمبالغ قد تجد خدمات تحويل مرخصة أرخص وأسرع من البنك. قارنها بالتكلفة الكلية: الرسوم مع هامش الصرف، لا الرسوم المعلنة وحدها.
ما يطلبه البنك المركزي السعودي في كل حوالة
نظام مكافحة غسل الأموال يطلب في المادة 10 أن يحصل البنك على معلومات المرسل والمستفيد، وأن تبقى مع الحوالة في كل السلسلة، وألا ينفذ الحوالة دونها. وفي المادة 9 يطلب إجراءات خاصة قبل أي علاقة مراسلة، والتأكد أن البنك المراسل لا يسمح لبنك صوري Shell Bank باستخدام حسابه.
ثم يفصل دليل مكافحة غسل الأموال وتمويل الإرهاب ذلك. والقسم 14 عن الحوالات هو ما يهمك مباشرة. فالفقرة 14.1 تحدد أقل ما يجب أن تحمله الحوالة:
| عن المرسل | عن المستفيد | عن الحوالة |
|---|---|---|
| الاسم الكامل، ورقم الحساب، والعنوان أو رقم الهوية أو رقم العميل أو مكان وتاريخ الميلاد | الاسم الكامل، ورقم الحساب | الغرض، والعلاقة بين المرسل والمستفيد |
والفقرة 14.2 تطلب منك إقراراً بأنك تعلم أن أنظمة المملكة تمنع التحويل دون معرفة المستفيد أو دون غرض مشروع. والفقرة 14.9 تمنع تنفيذ الحوالة إذا لم تكتمل المعلومات. أما القسم 13 فعن علاقات المراسلة بين البنوك نفسها.
ولهذا فحقل «غرض الحوالة» و«العلاقة بالمستفيد» ليسا فضولاً من البنك. والإجابة الغامضة مثل «أخرى» قد تجلب سؤالاً إضافياً من بنكك أو من مراسل في الطريق.
وإذا كان نشاطك نفسه يقدم تحويلات دولية لعملائه، كمحفظة يرسل بها العمال المال لأهلهم، فهذا نشاط منظم يحتاج ترخيصاً من البنك المركزي. وقد ذكرنا أنواع التراخيص في المحافظ الرقمية: أنواعها وترخيصها.
أخطاء شائعة
| الخطأ | لماذا يضر | البديل |
|---|---|---|
| SHA لفاتورة مورد | المورد يستلم أقل ويطالب بالفرق | OUR، أو اتفاق مكتوب على من يتحمل الرسوم |
| الحكم بالرسوم المعلنة وحدها | هامش الصرف قد يكون أكبر من الرسوم | التكلفة الكلية: ما دفعته مقابل ما وصل |
| الإرسال بعد ظهر الخميس | قد تنتظر الحوالة حتى الاثنين أو بعده | من الأحد إلى الأربعاء قبل موعد القطع |
| «أخرى» في غرض الحوالة | أسئلة وتوقف في الفحص | غرض واضح ورقم فاتورة |
| تغيير حساب المورد بناء على بريد | احتيال انتحال المورد، والمال لا يعود | تأكيد باتصال على رقم معروف |
| عدم حفظ رقم UETR | لا تستطيع أن تسأل عن حوالة بعينها | اطلبه من البنك واحفظه مع كل حوالة |
| الاعتماد على أرقام سمعتها عن الرسوم | كل بنك يحدد رسومه | تعرفة بنكك، وتجربة بمبلغ صغير |
الخلاصة
- الحوالة الدولية قيود في دفاتر سلسلة من البنوك المراسلة، وSWIFT شبكة الرسائل بينها، لا ناقل المال.
- OUR وSHA وBEN تحدد من يدفع الرسوم. لفواتير الموردين اختر OUR غالباً.
- الرسوم الثابتة تجعل الحوالة الصغيرة مكلفة بالنسبة لحجمها، وهامش الصرف تكلفة خفية.
- الوقت انتظار في الغالب بسبب التوقيت والعطل ومواعيد القطع، فتجنب الإرسال بعد ظهر الخميس.
- اطلب رقم UETR لكل حوالة لتتبعها وتعرف من خصم ماذا.
- الإرجاع لا يعيد المبلغ كاملاً، فتحقق من البيانات قبل الإرسال.
- في المملكة تحمل كل حوالة بيانات المرسل والمستفيد والغرض والعلاقة، ولا تنفذ دونها.
والمقالات المرتبطة:
 دليلكيف تنتقل الأموال بين البنوك؟ المقاصة Clearing والتسويةماذا يحدث بين ضغطة «ادفع» ووصول المال إلى حسابك: الدفع والمقاصة والتسوية بين البنوك، بلغة بسيطة لأصحاب الأعمال.
 دليلرسائل البنوك: ISO 8583 للبطاقات وISO 20022 للتحويلاتنفكك رسالة تفويض بطاقة بايتاً بايتاً، ونبني أمر تحويل بأسماء عربية ونتحقق منه بالمخطط الرسمي، ونرى ما يتعطل في كل معيار.
 دليلمنظومة المدفوعات في السعودية: سريع وSARIE ومدى وسدادالأنظمة الوطنية للمدفوعات في المملكة بلغة بسيطة: ماذا يفعل كل نظام، ومتى تستخدمه، وكيف تصل إليه كصاحب نشاط.
 دليلمعرفة العميل KYC وفحص العقوبات بالأسماء العربيةفحصنا عشرين ألف عميل مولد مقابل قائمة مجلس الأمن، ورأينا كم مدرجاً تفوته المطابقة التامة وكم بريئاً تضيفه كل درجة في العتبة.
 دليلالمطابقة Reconciliation: كشف البنك مقابل نظامككيف تقابل كل حركة في كشف البنك بقيد في دفترك على مراحل، ولماذا قد يتساوى الرصيدان وتحتهما دفع مكرر لا يكشفه إلا المرجع.
سجل التحديثات
- 2026-11-13: إعادة كتابة المقال بلغة أوضح وخطوات وجداول، دون كود.
- 2026-11-14: مراجعة المقال وإعادة المعلومات المفيدة ونتائج البيانات الحقيقية التي حذفت في إعادة الكتابة.
- أكتوبر 2026: كتابة المقال، ومراجعة مثال المتتبع في مواصفة Swift gpi 6.0.1، وتقارير مجلس الاستقرار المالي (2015 و2021 و2025) وتقرير CPMI عن العلاقات المراسلة (2016) ونظام مكافحة غسل الأموال ودليل البنك المركزي كما ظهرت في 27 أكتوبر 2026.