إذا كنت تقبل الدفع بالبطاقة في متجرك أو تطبيقك، أو تفكر في ذلك، وتريد أن تفهم ما الذي يحدث بعد أن يضغط العميل «ادفع»، فهذا المقال لك. وهو مفيد أيضاً إذا رأيت أرقاماً مختلفة للإيراد في لوحة التحكم Dashboard وتقرير المزود وحسابك البنكي، ولم تعرف السبب.
ستعرف فيه أطراف عملية البطاقة، ومراحلها من الموافقة إلى وصول المال، والفرق بين الإلغاء والاسترداد، وكيف تعمل الاعتراضات ومددها، وما الذي تحفظه لتكسبها. وكل ذلك دون مصطلحات تقنية إلا ما تحتاجه مع شرحه.
وقد شرحنا كيف يتحرك المال بين البنوك في مقال المقاصة والتسوية، وشبكة مدى وقنواتها في مقال منظومة المدفوعات في السعودية.
باختصار Quick Summary
الإيراد الحقيقي: ما حصلته فعلاً، كما في تقرير التسوية من المزود، لا ما وافق عليه البنك.
الاعتراض Chargeback: حق للعميل عبر بنكه، وقد يأتي بعد 120 يوماً أو أكثر في قواعد Visa.
الأمان: لا تجعل أرقام البطاقات تمر على أنظمتك، واستخدم صفحة الدفع أو حقل الدفع الذي يقدمه المزود.
من هم أطراف العملية؟
أبسط وصف لعملية البطاقة اسمه النموذج الرباعي Four-Party Model. والصورة التالية تبين الأطراف، مع مزود الدفع الذي تتعامل معه أنت فعلاً:
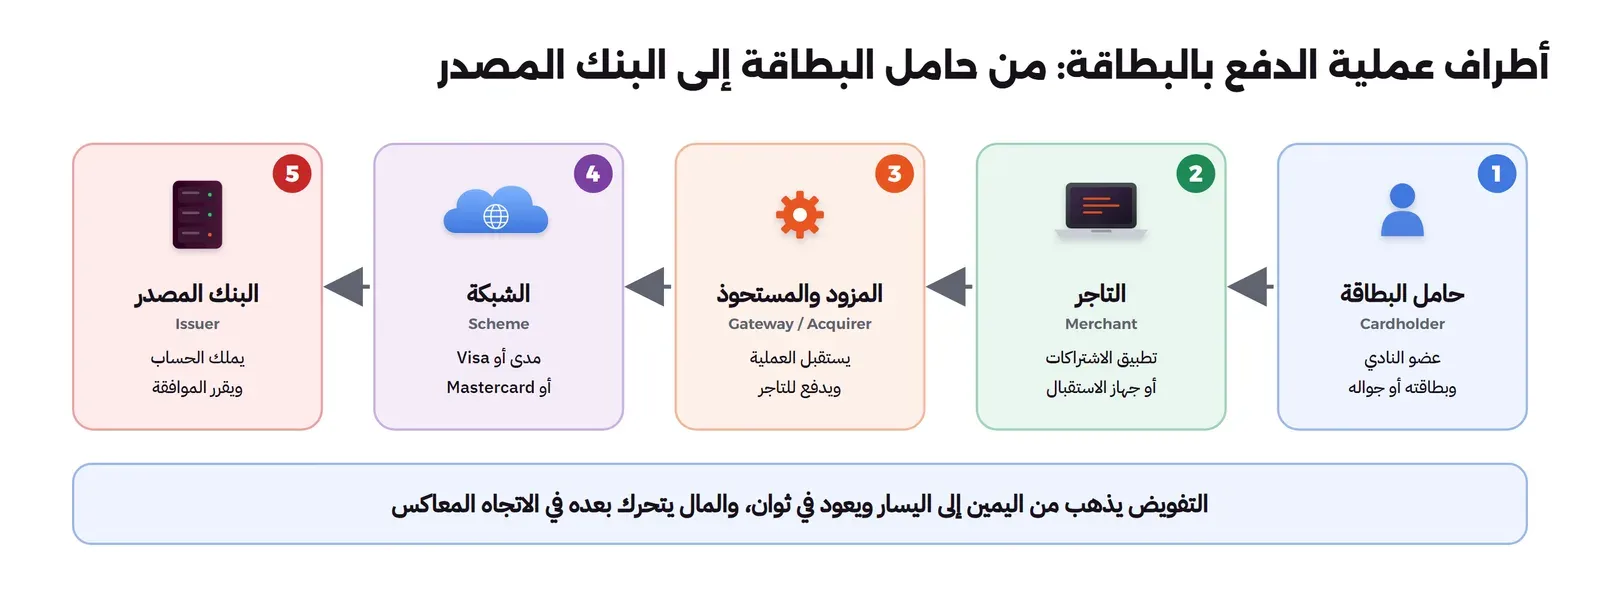
| الطرف | من هو |
|---|---|
| حامل البطاقة Cardholder | عميلك. |
| التاجر Merchant | أنت: متجرك أو تطبيقك أو جهاز الدفع في محلك. |
| المزود والبنك المستحوذ Acquirer | البنك أو الجهة التي تقبل العمليات نيابة عنك وتدفع لك. وبينك وبينه غالباً مزود دفع أو بوابة دفع Payment Gateway. |
| شبكة البطاقات Card Scheme | مدى أو Visa أو Mastercard. تنقل الرسائل، وتضع القواعد، وتحسب ما على كل بنك. |
| البنك المصدر Issuer | البنك الذي أصدر بطاقة العميل، ويملك حسابه، ويقرر الموافقة أو الرفض. |
ثلاث ملاحظات مهمة:
- القرار عند البنك المصدر وحده: لا أنت ولا المزود تستطيعان الموافقة نيابة عنه. لذلك ترى أحياناً رفضاً لا تفهم سببه.
- المال يتحرك عكس الرسائل: يخرج من حساب العميل، ويمر بين البنوك، ويصل إلى المستحوذ، ثم إليك بعد خصم الرسوم.
- القواعد تضعها الشبكة: قواعد Visa منشورة للعامة في Visa Core Rules and Visa Product and Service Rules، ورجعنا إلى إصدار 18 أبريل 2026 كمثال. أما قواعد مدى التشغيلية فلم نجدها منشورة بنفس التفصيل، فاسأل مزودك عما ينطبق على مدى تحديداً.
التفويض Authorization: ماذا يحدث في الثانيتين الأوليين؟
عندما يضغط العميل «ادفع 99 ريالاً» تبدأ سلسلة رسائل قصيرة تنتهي برد خلال ثوان. والصورة التالية تبين خطواتها في الدفع عبر الإنترنت:
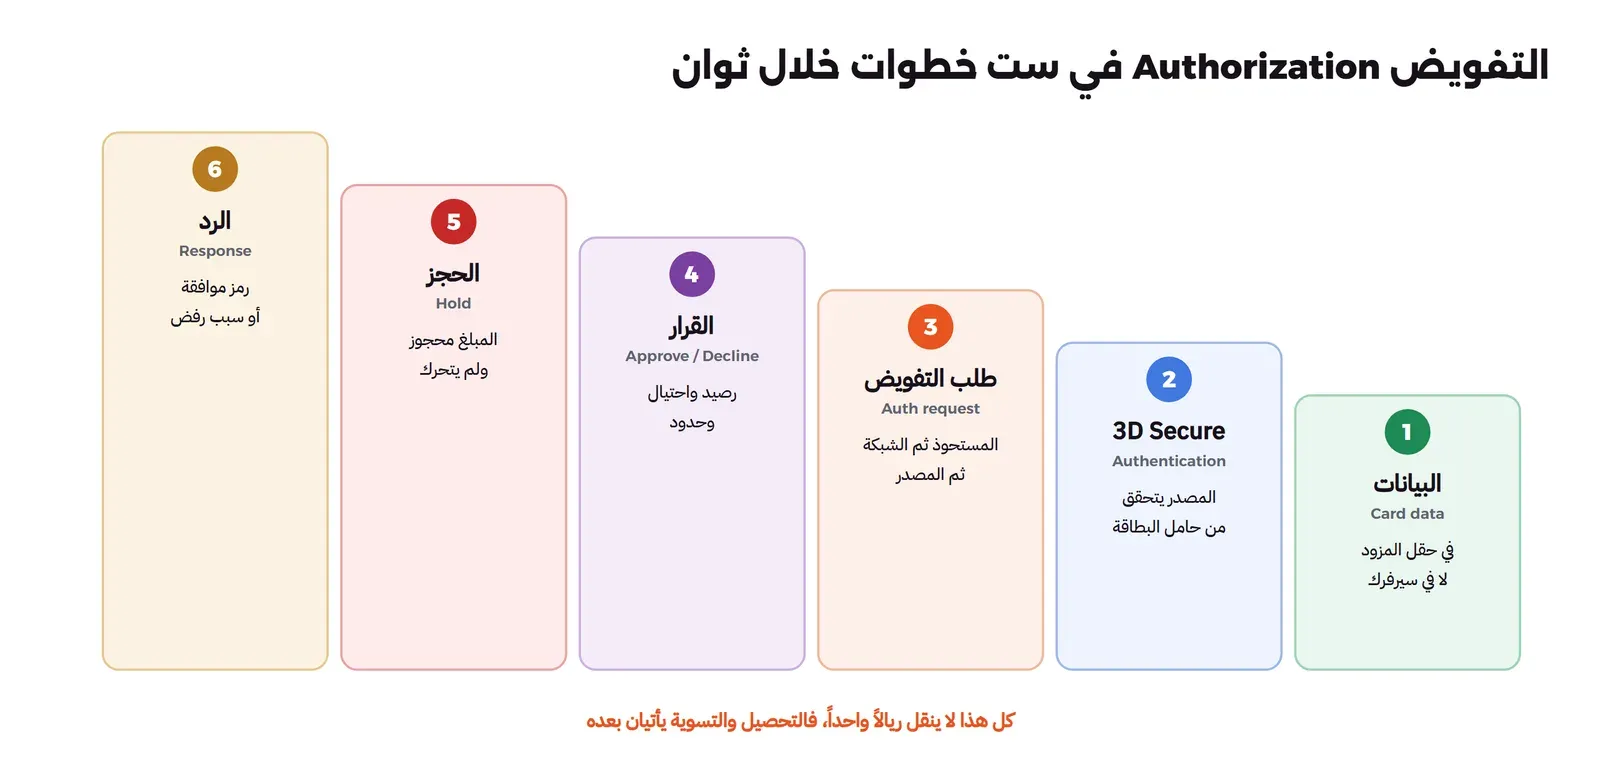
- إدخال البطاقة: يكتب العميل بيانات بطاقته في صفحة أو حقل يملكه المزود، أو يختار محفظة الجوال. وأنت تستلم رمزاً بديلاً يمثل البطاقة اسمه توكن Token، لا رقمها الحقيقي.
- التحقق من صاحب البطاقة: في الدفع عبر الإنترنت يمر الطلب غالباً بخطوة تحقق اسمها 3D Secure، وسنشرحها بعد قليل.
- طلب التفويض: يرسل المزود الطلب إلى المستحوذ، ثم إلى الشبكة، ثم إلى البنك المصدر.
- القرار: يفحص البنك المصدر الرصيد، وحالة البطاقة، وحدود العميل اليومية، واحتمال الاحتيال، ثم يوافق أو يرفض.
- الحجز: عند الموافقة يحجز البنك المبلغ في حساب العميل، فيقل رصيده المتاح، لكن المال لم يخرج بعد.
- الرد: يعود الرد بنفس الطريق، بموافقة أو برفض مع سبب عام.
لماذا يرفض البنك؟ وماذا تقول للعميل؟
قد يشتكي عملاء من رفض بطاقاتهم وهم متأكدون أن رصيدهم يكفي. وأسباب الرفض تقع غالباً في هذه المجموعات:
- رصيد أو حد غير كاف.
- بطاقة منتهية أو موقوفة.
- بيانات خاطئة، مثل تاريخ الانتهاء.
- حد يومي، أو حد للشراء عبر الإنترنت وضعه العميل أو بنكه. وتذكر صفحة مدى أن البنك المصدر يستطيع تعديل الحد اليومي، فالحد يختلف من عميل لآخر.
- خطوة التحقق 3D Secure لم تكتمل.
- اشتباه احتيال عند البنك.
- سبب تقني، مثل انقطاع بين الأطراف.
ولماذا لا يعطي البنك السبب بالتفصيل؟ لأن شرح سبب مثل الاشتباه في الاحتيال يساعد المحتال على تجاوزه. لذلك أفضل رسالة للعميل غالباً: «لم يوافق بنكك على العملية، جرب بطاقة أخرى أو تواصل مع بنكك».
ولا تكرر محاولة عملية مرفوضة مرات كثيرة متتالية. فالشبكات تراقب ذلك وقد تعاقب التاجر، وتبدو للبنك كمحتال يجرب.
التحقق 3D Secure: دون خطوة إضافية أو بخطوة تحقق
3D Secure بروتوكول يتيح للبنك المصدر أن يتحقق من المشتري في الدفع عبر الإنترنت. وتذكر صفحة مدى لدى البنك المركزي أن التجارة الإلكترونية في مدى تعمل عبره. وله طريقان:
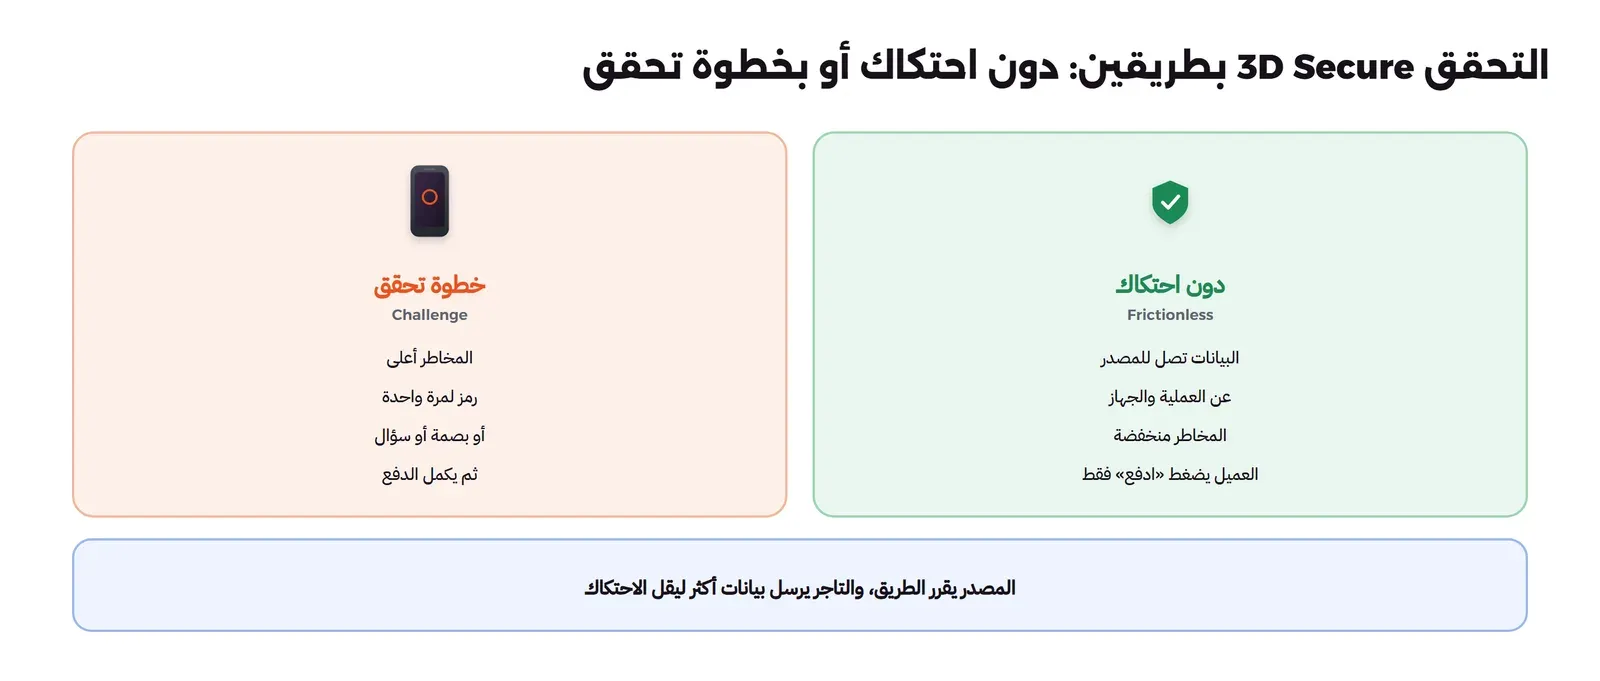
- دون خطوة إضافية Frictionless: العملية منخفضة المخاطر، فيضغط العميل «ادفع» وتعتمد.
- بخطوة تحقق Challenge: العملية أعلى خطراً، فيطلب البنك رمزاً لمرة واحدة أو بصمة أو سؤالاً.
وكلما أرسل المزود بيانات أكمل عن العملية والجهاز، زادت فرصة الطريق الأول. وتوصي EMVCo بالإصدار 2.2 أو أعلى، ونشرت مسودة الإصدار 2.4.0.0 في 3 يونيو 2026 للتعليق.
ولهذا التحقق أثر مالي عليك أيضاً. فقواعد الشبكات تربط في حالات كثيرة مسؤولية خسارة الاحتيال بمن طلب التحقق ومن أكمله، ويسمى هذا انتقال المسؤولية Liability Shift. وتفاصيله تختلف بين الشبكات، فاسأل مزودك عنها.
المصدر: صفحة 3D Secure لدى EMVCo.
التوكن Token: البطاقة دون رقمها
التوكن الذي تستلمه من المزود يمثل البطاقة داخل حسابك عنده فقط. فإذا سرقه أحد لا يستطيع أن يدفع به في متجر آخر.
وفي المحافظ مثل Apple Pay طبقة حماية أخرى: البطاقة المضافة للمحفظة تحفظ برقم بديل خاص بالجهاز، فلا يعرف التاجر ولا المزود رقمها الحقيقي أصلاً.
والنتيجة: «البطاقة المحفوظة» عندك يجب أن تكون توكن من المزود، مع آخر أربعة أرقام وتاريخ الانتهاء للعرض فقط. ولا يجوز أن يحفظ نظامك رقم بطاقة كاملاً في أي مكان.
التحصيل Capture: طلب المال فعلاً
بعد التفويض يحتاج التاجر أن يطلب المال، وهذا هو التحصيل. وأغلب المتاجر الإلكترونية تفوض وتحصل في نفس الخطوة. لكن بعض الأعمال تفصل بينهما:
- الفندق يفوض عند الحجز، ويحصل عند المغادرة.
- المتجر يفوض عند الطلب، ويحصل عند الشحن.
- النادي قد يفوض عند حجز حصة خاصة، ويحصل بعد حضورها.
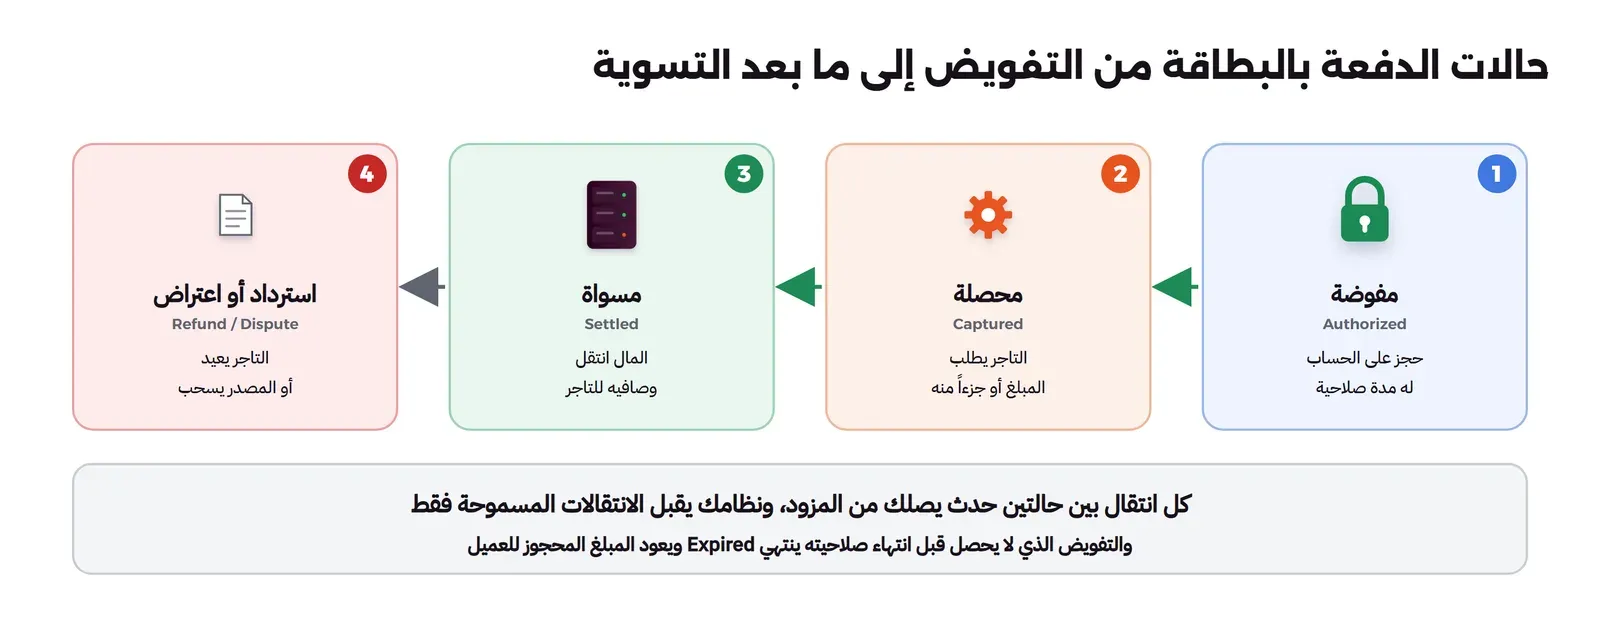
وإذا لم تحصل قبل انتهاء صلاحية التفويض، يحرر المبلغ المحجوز للعميل وتلغى العملية. ويمكنك أن تحصل مبلغاً أقل من المفوض، فيحرر الباقي تلقائياً. وهذا ما يشرحه توثيق Stripe عن فصل التفويض والتحصيل، كمثال من مزود معروف.
والصورة التالية تجمع حالات الدفعة كلها:
كم يبقى التفويض صالحاً؟
تحدد ذلك قواعد الشبكة ونوع العملية. وهذه المدد من الجدول 5-12 في قواعد Visa (إصدار 18 أبريل 2026):
| نوع العملية في قواعد Visa | الحد الأقصى للتحصيل بعد التفويض |
|---|---|
| عملية يبدؤها العميل دون حضور البطاقة Card-Absent، مثل الدفع عبر الإنترنت | 10 أيام تقويمية |
| نفس النوع مع التفويض الممتد Extended Authorization | 30 يوماً تقويمياً |
| تفويض تقديري للرحلات البحرية والفنادق وتأجير السيارات | 30 يوماً تقويمياً |
| العمليات الأخرى بحضور البطاقة Card-Present | 5 أيام تقويمية |
| العمليات التي يبدؤها التاجر Merchant-initiated | 5 أيام تقويمية |
ولاحظ أن المزود قد يضع مدداً أقصر. فتوثيق Stripe المذكور يقول إن التفويض لعمليات الإنترنت صالح عادة 7 أيام، وإن نافذة عمليات Visa التي يبدؤها التاجر عنده 4 أيام و18 ساعة. لذلك خذ المدة من مزودك، وراقب التفويضات التي تقترب من انتهائها. فالتفويض المنتهي يعني خدمة قدمتها دون أن تحصل ثمنها.
مثال: باقة ثلاثة أشهر تغيرت إلى شهرين
عميل اشترى باقة ثلاثة أشهر بـ 297 ريالاً، ففوض البنك المبلغ. ثم طلب قبل التفعيل أن يغيرها إلى شهرين بـ 198 ريالاً.
- التفويض: 297 ريالاً محجوزة في حساب العميل.
- التحصيل الجزئي: تحصل 198 ريالاً فقط.
- الباقي: 99 ريالاً (297 ناقص 198) تحرر للعميل تلقائياً.
- إيرادك: 198 ريالاً، لا 297. فالإيراد هو المحصل، لا المفوض.
وانتبه: التحصيل الجزئي غالباً مرة واحدة. لا تستطيع أن تعود لتحصيل الباقي لاحقاً، إلا إذا دعم مزودك التحصيل المتعدد Multicapture لنوع عمليتك.
الإلغاء Void أم الاسترداد Refund؟
| الإلغاء Void | الاسترداد Refund | |
|---|---|---|
| متى | قبل التحصيل | بعد التحصيل |
| ماذا يحدث | يحرر الحجز، ولا ينتقل المال أصلاً | عملية جديدة في الاتجاه المعاكس، تمر بين البنوك مثل الأصلية |
| كشف العميل | لا تظهر عملية غالباً | يظهر الاسترداد بعد مدة يحددها بنكه |
| الرسوم | لا رسوم تحصيل | قد لا تعود رسوم العملية الأصلية، بحسب عقدك |
فإذا كان في نشاطك إلغاء متكرر قبل تقديم الخدمة، فالتفويض ثم التحصيل عند تقديمها أوفر من التحصيل الفوري ثم الاسترداد. بشرط أن تقدم الخدمة داخل مدة صلاحية التفويض.
الاشتراك الشهري: من يبدأ العملية؟
في الشهر الثاني لا يوجد عميل يضغط «ادفع». نظامك هو من يبدأ العملية ببطاقة محفوظة. وقواعد الشبكات تفرق بين نوعين:
- عملية يبدؤها العميل CIT: العميل حاضر، ويستطيع أن يكمل خطوة التحقق.
- عملية يبدؤها التاجر MIT: ببطاقة محفوظة بموافقة سابقة، مثل التجديد الشهري. وفي قواعد Visa مدة تحصيلها 5 أيام تقويمية.
والطريقة المعتادة: الدفعة الأولى يبدؤها العميل مع التحقق والموافقة على حفظ البطاقة. ثم التجديدات تعلم بأنها يبدؤها التاجر، فلا يطلب من العميل تحقق كل شهر. والعملية الموسومة بشكل صحيح تمر بسهولة أكبر.
وما يحتاجه نشاطك للاشتراكات:
- موافقة صريحة ومحفوظة من العميل على التجديد وشروطه.
- إشعار قبل كل تجديد بموعده ومبلغه.
- طريقة إلغاء واضحة.
- عند رفض التجديد: محاولة أو اثنتان في أيام مختلفة، ثم إيقاف الاشتراك وإخبار العميل. لا محاولات متكررة في نفس اليوم.
والسبب أن الاعتراض على تجديد لم يعرف به العميل من أشهر أسباب الاعتراضات. وفي قواعد Visa حالة اعتراض مستقلة للعملية المتكررة الملغاة Cancelled Recurring Transaction.
وبعد أشهر ستنتهي بعض البطاقات المحفوظة أو يستبدلها البنك، فيرفض التجديد. وبعض المزودين يحدثون بيانات البطاقة تلقائياً، أو يحفظونها كتوكن من الشبكة Network Token يبقى صالحاً بعد تجديد البطاقة. اسأل مزودك عما يتيحه.
التسوية Settlement: متى يصلك المال؟
بعد التحصيل يجمع المستحوذ عمليات التجار ويرسلها إلى الشبكة. فتحسب الشبكة ما على كل بنك وما له، ثم يسوى بين البنوك. وفي مدى تنتهي التسوية بين البنوك في نظام SARIE كما تذكر وثيقة أنظمة المدفوعات في دليل قواعد البنك المركزي. ثم يحول لك المزود صافي ما تستحقه، بجدول مكتوب في عقدك.
ويصلك من المزود تقرير التسوية Settlement Report. فيه سطر لكل عملية: المبلغ، والرسوم، والصافي، ونوعها (تحصيل أو استرداد أو اعتراض)، ومرجع يربطها بالعملية الأصلية وبالتحويل الذي وصل لحسابك.
وهذا التقرير، لا لوحة التحكم ولا الإشعارات، هو ما تطابق عليه دفاترك. لأنه ما حدث فعلاً بالمال.
لماذا ترى ثلاثة أرقام مختلفة للإيراد؟
| الرقم | من أين | لماذا قد يختلف |
|---|---|---|
| لوحة التحكم في تطبيقك | إشعارات المزود كما عالجها نظامك | إشعار وصل مرتين فحسب مرتين، أو وصل بترتيب غير متوقع، أو حسب المفوض بدل المحصل |
| تقرير المزود | العمليات المحصلة ناقص الاستردادات والاعتراضات الخاسرة | هذا هو الإيراد الصحيح غالباً |
| حسابك البنكي | الصافي بعد رسوم المزود ورسوم الاعتراضات | أقل من تقرير المزود دائماً، لأن الرسوم مصروف منفصل |
والحل مطابقة يومية: كل سطر في تقرير التسوية يقابل عملية في دفاترك، وكل فرق تتابعه في نفس اليوم.
الرسوم: من يأخذ ماذا؟
الرسوم في تقرير التسوية رقم واحد لكل عملية غالباً، لكنها تجمع أجزاء لأطراف مختلفة:
- البنك المصدر: جزء يسمى عادة رسوم التبادل Interchange.
- الشبكة: جزء مقابل معالجة العملية.
- المستحوذ والمزود: جزء مقابل خدمتهما.
وبعض المزودين يعطيك نسبة واحدة مجمعة، وبعضهم يفصل التكلفة الفعلية عن هامشه. ولن نذكر أرقاماً، لأنها تختلف بين الشبكات ونوع البطاقة وطريقة القبول والعقد، فخذها من عقدك. والمفيد أن تحسب من تقرير التسوية تكلفة القبول الفعلية لكل وسيلة دفع، فهذا ما تحتاجه عندما تفاوض المزود.
الاعتراض Chargeback: عندما يسحب البنك المال
الاعتراض حق لحامل البطاقة عبر بنكه، وليس طلباً منك. يقول العميل لبنكه: «لم أطلب هذه العملية»، أو «دفعت ولم تصلني الخدمة»، أو «ألغيت ولم يرد لي المبلغ». فيحدث التالي:
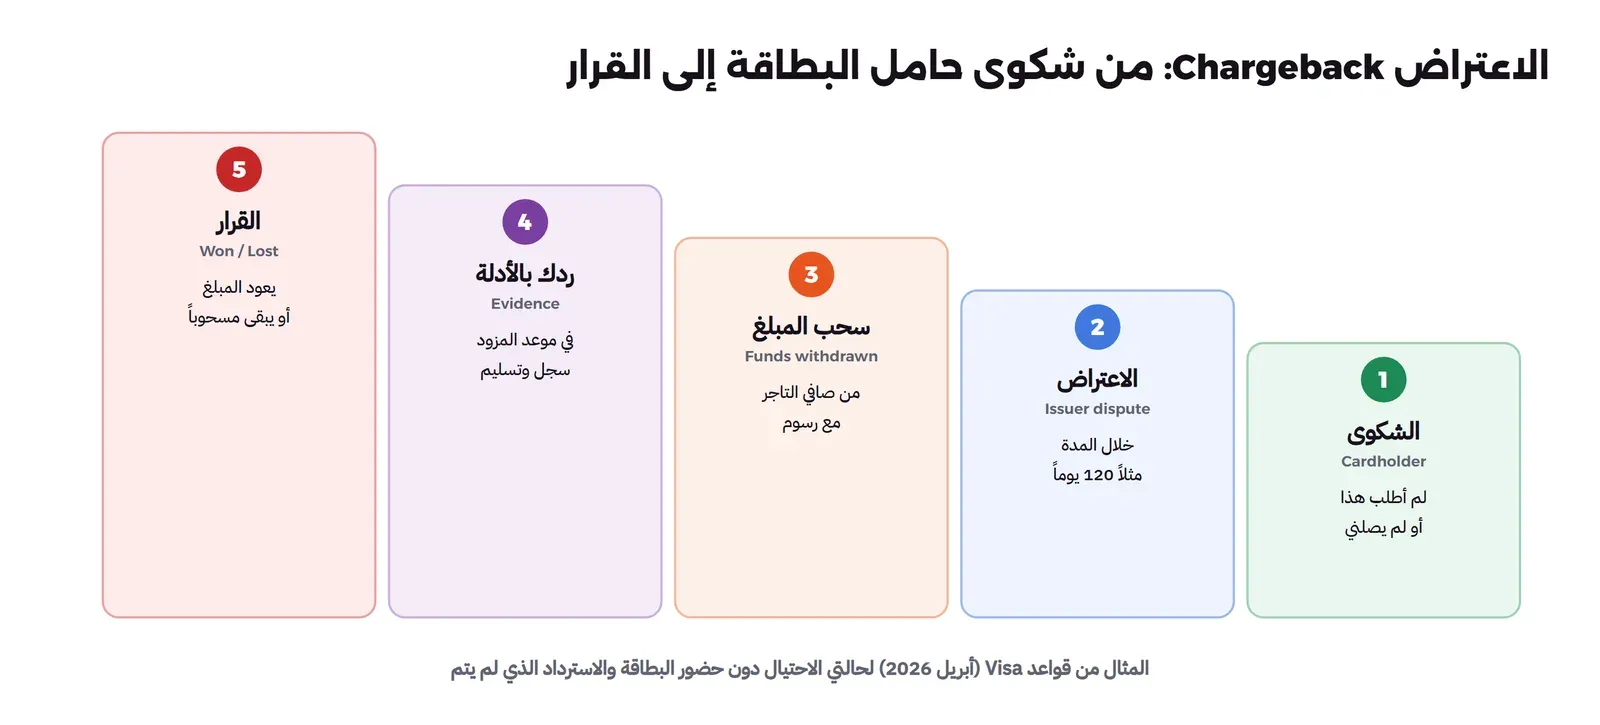
- البنك المصدر يفتح اعتراضاً عبر الشبكة.
- يسحب المبلغ من المستحوذ، والمستحوذ يسحبه من صافيك، غالباً مع رسوم على الاعتراض.
- لك فرصة للرد بأدلة، في موعد يحدده مزودك.
- تقرر النتيجة بحسب قواعد الشبكة: يعود المبلغ لك، أو يبقى مسحوباً.
ومدد الاعتراض أطول مما تتوقع. ففي قواعد Visa (إصدار أبريل 2026) مثلاً:
| حالة الاعتراض | المدة |
|---|---|
| 10.4: احتيال دون حضور البطاقة | حتى 120 يوماً تقويمياً من تاريخ معالجة العملية |
| 13.6: استرداد لم يتم Credit Not Processed | ينتظر البنك 15 يوماً من تاريخ إيصال الاسترداد، ثم حتى 120 يوماً من تاريخ الإيصال، على ألا يتجاوز 540 يوماً من تاريخ معالجة العملية |
والمعنى: جزء من إيراد هذا الشهر قد يعود بعد أربعة أشهر. فلا تعتبر المال نهائياً في تخطيطك فور وصوله، واترك هامشاً للاعتراضات.
المصدر: قواعد Visa، وتوثيق Stripe عن الاعتراضات كمثال على طريقة الرد عند مزود. والإجراءات عند مزودك قد تختلف.
كيف تقلل الاعتراضات؟
أفضل طريقة ليست الرد عليها، بل منعها:
- اسم واضح في كشف العميل: اطلب من مزودك أن يظهر اسم متجرك المعروف، لا الاسم القانوني للشركة الذي لا يعرفه أحد. فالعميل يعترض على عملية لا يتعرف عليها.
- استرداد سريع: عندما يطلب العميل الإلغاء بحق، فالاعتراض أغلى عليك من الاسترداد.
- إشعار قبل التجديد وطريقة إلغاء واضحة.
ما الأدلة التي تحفظها لكل نوع اعتراض؟
الأدلة لا تجمع بعد الاعتراض، بل تحفظ لحظة حدوثها:
| ما يقوله العميل | الأدلة التي تحفظها |
|---|---|
| «لم أقم بهذه العملية» | نتيجة التحقق 3D Secure، وسجل دخول الحساب الذي دفع، واستخدام العميل للخدمة بعد الدفع |
| «لم تصلني الخدمة» | تاريخ التفعيل أو التسليم، وسجل الاستخدام أو الحضور، والرسائل المرسلة للعميل |
| «ألغيت ولم يرد لي المبلغ» | شروط الإلغاء التي وافق عليها وتاريخ موافقته، وتاريخ طلب الإلغاء، وأي استرداد تم مع مرجعه |
| «لم أوافق على التجديد» | الموافقة على التجديد عند الدفعة الأولى، وإشعار التجديد قبل موعده، وأن الإلغاء كان متاحاً |
احفظها مرتبطة بكل دفعة، ومدة تكفي مدد الاعتراض، مع احترام ما يفرضه نظام حماية البيانات الشخصية على مدة الحفظ والغرض منه.
في المحل: الدفع بحضور البطاقة
الدفع في المحل يمر بنفس الأطراف، لكن بأدوات مختلفة. البطاقة تقرأ من الشريحة Chip، أو بتقريبها دون تلامس بتقنية NFC، وهذا ما تسميه مدى «أثير»، أو من محفظة الجوال. والتحقق يحدث عند الجهاز بالرقم السري أو ببصمة الجوال، بدلاً من 3D Secure.
وتذكر صفحة مدى خدمة قبول الدفع على جوالات Android دون جهاز خاص. وأعلن البنك المركزي في سبتمبر 2026 قرب إتاحة Tap to Pay على iPhone. فقد يصبح جوال الموظف هو جهاز الدفع نفسه.
وفرقان مهمان عن الدفع عبر الإنترنت: مدة صلاحية التفويض بحضور البطاقة أقصر (5 أيام لأغلب العمليات في قواعد Visa). والاحتيال والاعتراض أصعب على عملية بحضور البطاقة مع تحقق صحيح. لذلك اجعل تقاريرك تفرق بين القناتين، لأن الرسوم والمدد والاعتراضات تختلف بها.
أمن بيانات البطاقة ومعيار PCI DSS
معيار أمن بيانات صناعة بطاقات الدفع PCI DSS ينطبق على كل جهة تخزن بيانات البطاقات أو تعالجها أو ترسلها، ومنها التجار. وأهم قرار تتخذه في هذا الموضوع يحدث في الأسبوع الأول: أين تمر بيانات البطاقة؟
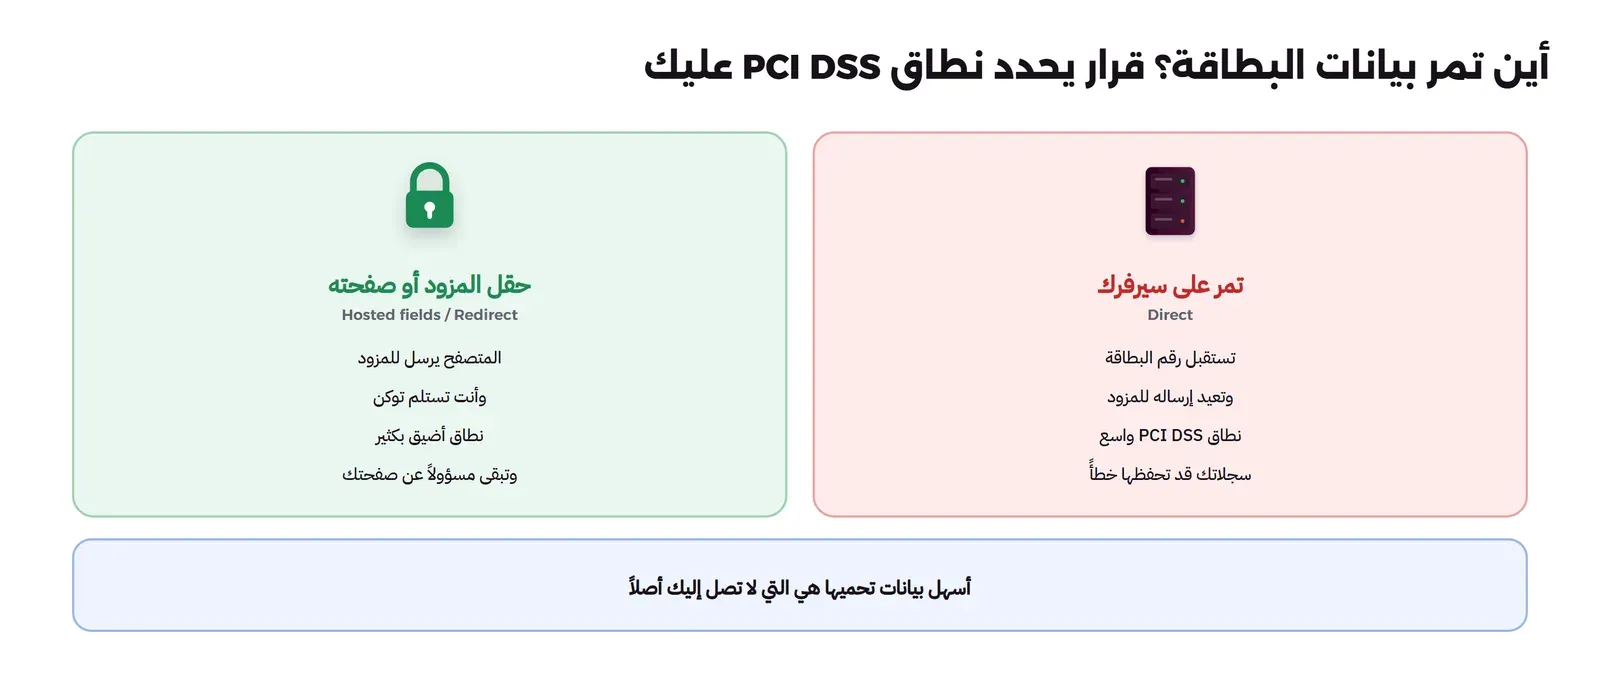
| البيانات تمر على أنظمتك | صفحة المزود أو حقله | |
|---|---|---|
| ماذا يحدث | تستقبل رقم البطاقة وتعيد إرساله للمزود | متصفح العميل يرسل البيانات للمزود مباشرة، وأنت تستلم توكن |
| نطاق المعيار عليك | واسع: الأجهزة والشبكة والسجلات وكل من يصل إليها | أضيق بكثير، لكنك تبقى مسؤولاً عن الصفحة التي يظهر فيها حقل الدفع |
| الخطر | خطأ واحد في السجلات يعني تسريب أرقام بطاقات | أقل بكثير |
والقاعدة: لا تجعل بيانات البطاقة تصل إليك إلا إذا كان نشاطك يحتاجها فعلاً. ولا تستخدم بطاقة حقيقية في أي تجربة، فلكل مزود بطاقات اختبار في بيئته التجريبية، كما في توثيق الاختبار لدى Stripe كمثال.
المصدر: صفحة PCI DSS لدى مجلس PCI SSC.
إذا كان لديك فريق تقني: أربعة طلبات
المزود يرسل لنظامك إشعاراً عند كل تغيير في حالة الدفعة. وهذه الإشعارات قد تتكرر أو تصل بترتيب غير متوقع. فاطلب من فريقك:
- معالجة كل إشعار مرة واحدة فقط: حتى لا يحسب الدفع أو الاشتراك مرتين. والشرح في مقال Idempotency.
- سؤال المزود عند الشك: إذا وصل إشعار لا يتفق مع الحالة الحالية، أو انقطع الاتصال أثناء الدفع، يسأل النظام المزود عن حالة الدفعة بدل أن يخمن. فالمزود هو المرجع لحالة العملية.
- التحقق من أن الإشعار من المزود فعلاً: كل مزود يوقع إشعاراته، حتى لا يرسل أي شخص «تم الدفع» لنظامك.
- مطابقة يومية مع تقرير التسوية: وكل فرق يصل تنبيهاً للفريق في نفس اليوم.
أخطاء شائعة
| الخطأ | لماذا يضر | البديل |
|---|---|---|
| حساب الإيراد من التفويض | التفويض حجز قد ينتهي أو يحصل جزئياً | الإيراد من المحصل، والتقارير من التسوية |
| حساب الإشعار المكرر مرتين | إيراد أو اشتراك مضاعف | معالجة كل إشعار مرة واحدة |
| نسيان التحصيل حتى ينتهي التفويض | خدمة قدمتها دون ثمن | متابعة التفويضات القريبة من الانتهاء |
| الاسترداد بدل الإلغاء قبل التحصيل | عملية إضافية ورسوم قد لا تعود | الإلغاء Void للتفويض غير المحصل |
| اعتبار المال الواصل نهائياً | الاعتراض قد يسحبه بعد أشهر | هامش للاعتراضات، وأدلة محفوظة |
| اسم غير معروف في كشف العميل | اعتراضات على عمليات لم يتعرف عليها | اسم المتجر المعروف |
| أرقام البطاقات تمر على أنظمتك | نطاق PCI DSS واسع وخطر تسريب | صفحة المزود أو حقله، وتوكن |
| التجربة ببطاقة حقيقية | بيانات حقيقية في بيئة تجربة، ورسوم حقيقية | بطاقات الاختبار من المزود |
الخلاصة
- عملية البطاقة سلسلة بين خمسة أطراف: التفويض في ثوان، ثم التحصيل، ثم التسوية، ثم احتمال استرداد أو اعتراض بعد أيام أو أشهر.
- التفويض حجز يقرره البنك المصدر، وله مدة صلاحية، وفي قواعد Visa مثلاً 10 أيام للدفع عبر الإنترنت.
- الإيراد هو المحصل، والحقيقة المالية في تقرير التسوية، والرسوم والاعتراضات بنود منفصلة.
- الإلغاء قبل التحصيل أوفر من الاسترداد بعده.
- الاعتراض حق للعميل عبر بنكه، ومدده في قواعد Visa تصل إلى 120 يوماً وأكثر، فاحفظ الأدلة من البداية.
- أسهل بيانات بطاقة تحميها هي التي لا تصل إليك أصلاً.
وبقية مقالات قسم التقنية المالية والمدفوعات:
 دليلكيف تنتقل الأموال بين البنوك؟ المقاصة Clearing والتسويةماذا يحدث بين ضغطة «ادفع» ووصول المال إلى حسابك: الدفع والمقاصة والتسوية بين البنوك، بلغة بسيطة لأصحاب الأعمال.
 دليلمنظومة المدفوعات في السعودية: سريع وSARIE ومدى وسدادالأنظمة الوطنية للمدفوعات في المملكة بلغة بسيطة: ماذا يفعل كل نظام، ومتى تستخدمه، وكيف تصل إليه كصاحب نشاط.
 دليلالمصرفية المفتوحة Open Banking: دليل للتاجرما هي المصرفية المفتوحة وأين وصلت في المملكة، وكيف تستخدمها في منتجك بموافقة العميل، وما تلزمك به اللائحة عند سحب الموافقة.
 دليلالمحفظة الرقمية من الداخل: دفتر القيد المزدوج Ledgerكيف تبني محفظة رقمية لا يضيع فيها ريال ولا يخصم مرتين، بالقيد المزدوج والمعاملات والمطابقة مع مزود الدفع.
 دليلIdempotency: كيف تجعل العملية آمنة عند تكرارهالماذا تصل الرسالة نفسها أكثر من مرة، وكيف تكتب مستهلكاً يطبقها مرة واحدة فقط مهما تكررت.
سجل التحديثات
- 2026-11-13: إعادة كتابة المقال بلغة أوضح وخطوات وجداول، دون كود.
- أكتوبر 2026: كتابة المقال، والتحقق من قواعد Visa (إصدار 18 أبريل 2026) وصفحة EMVCo لـ 3D Secure وصفحة PCI DSS وتوثيق Stripe بتاريخ 27 أكتوبر 2026.