إذا كنت تبيع لعملائك وتقبل منهم الدفع بالبطاقة أو التحويل، وتسأل لماذا يظهر «مدفوع» في لوحة التحكم Dashboard ولا يظهر المال في حسابك إلا بعد أيام، فهذا المقال لك. وهو أيضاً لمن يريد أن يفهم كيف ينتقل المال من بنك إلى بنك، دون خلفية مصرفية أو تقنية.
ستعرف فيه المراحل الثلاث التي تمر بها كل دفعة، ولماذا يصل تحويل في دقيقة وآخر في يوم، وما الذي يحمي المال وهو في الطريق. وفي آخره قائمة بما تفعله في نشاطك بعد أن تفهم الصورة.
وهذا المقال هو المدخل إلى قسم التقنية المالية والمدفوعات في خارطة الطريق Roadmap. وتفاصيل الأنظمة السعودية لها مقالها، وكذلك مسار الدفع بالبطاقة والمصرفية المفتوحة. أما كيف تسجل الأموال داخل نظامك ففي المحفظة الرقمية من الداخل: دفتر القيد المزدوج Ledger.
باختصار Quick Summary
«مدفوع» لا تعني أن المال وصل: غالباً تعني أن بنك العميل وافق فقط، والمال يتحرك بعدها.
طريقتان للتسوية بين البنوك: كل دفعة وحدها فوراً، أو تجميع الدفعات وتسوية الفرق في آخر الدورة.
في المملكة: نظام SARIE هو الذي تسوي فيه البنوك فيما بينها، وتنتهي إليه أنظمة مثل مدى وسداد.
ما يهمك كتاجر: اعرف متى يصلك المال من مزود الدفع، وطابق ما يصلك مع مبيعاتك كل يوم.
مثال بسيط قبل أن نبدأ
تخيل متجراً يبيع اشتراكاً بـ 99 ريالاً. دفع عميل يوم الخميس ببطاقة مدى، فظهرت كلمة «مدفوع» بعد ثانيتين.
لكن صاحب المتجر لم يجد المبلغ في حسابه مساء الخميس، ولا صباح الأحد. ثم وصل يوم الثلاثاء مبلغ واحد، أقل من مجموع ما دفعه العملاء في ثلاثة أيام.
لا شيء ضاع هنا. هذا هو المسار العادي للمال، وبقية المقال تشرح أين كان المبلغ في هذه الأيام، ولماذا وصل ناقصاً.
ثلاث مراحل في كل دفعة: الدفع والمقاصة Clearing والتسوية Settlement
عندما يضغط العميل «ادفع» تبدأ سلسلة من المراحل. كل مرحلة يقوم بها طرف مختلف. والصورة التالية تبينها بالترتيب:
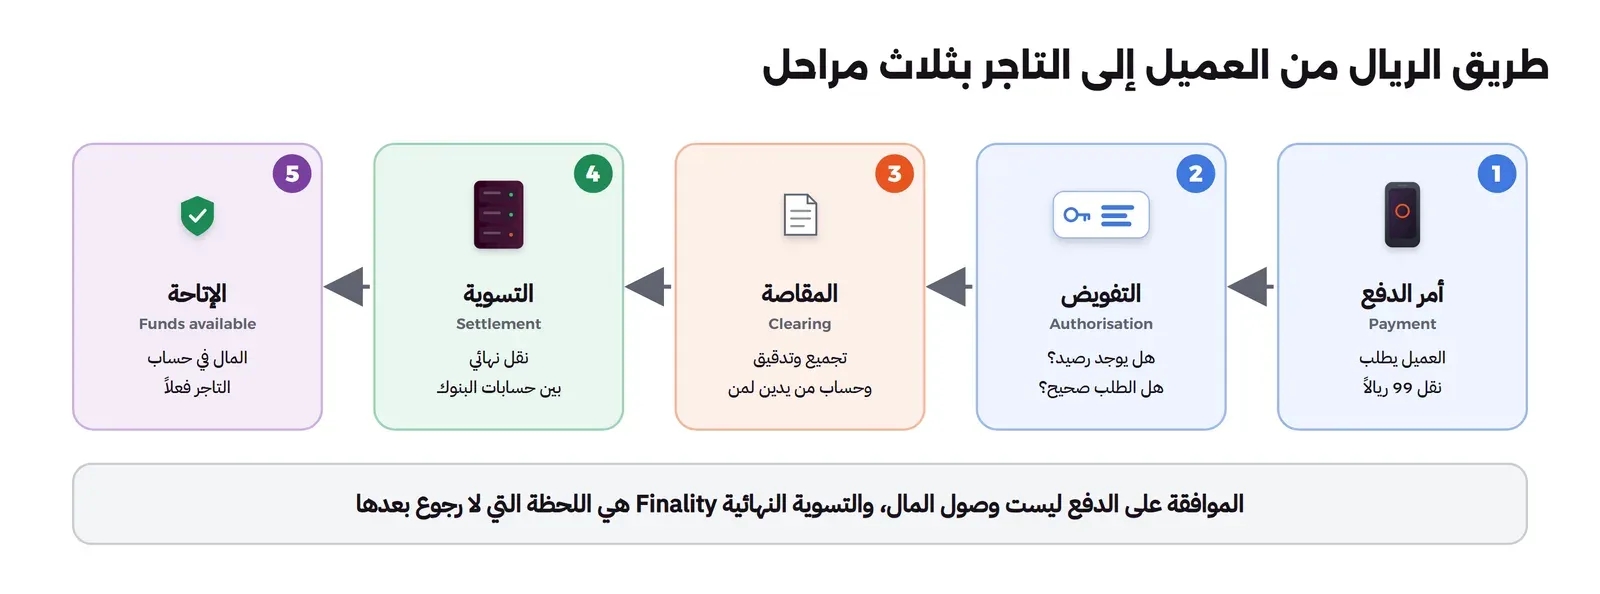
وهذا معنى كل مرحلة بكلمات بسيطة:
| المرحلة | ماذا يحدث فيها | هل يتحرك المال؟ |
|---|---|---|
| أمر الدفع Payment Instruction | صاحب الحساب يطلب من بنكه أن ينقل مبلغاً لشخص آخر، من بطاقة أو تطبيق أو فاتورة. | لا |
| التفويض Authorisation (في البطاقات) | بنك العميل يسأل: هل الرصيد يكفي؟ وهل العملية سليمة؟ إذا وافق يحجز المبلغ في حساب العميل. | لا، يحجز فقط |
| المقاصة Clearing | الرسائل تنتقل بين البنوك وتدقق، ثم يحسب ما يدين به كل بنك للآخرين. | لا، تحسب فقط |
| التسوية Settlement | المال ينتقل فعلاً بين حسابات البنوك. | نعم |
| التحويل إلى التاجر Payout | مزود الدفع يحول لك صافي ما تستحقه بعد رسومه. | نعم، إلى حسابك |
وعندما تكون التسوية نهائية Final Settlement فلا يمكن إلغاؤها. حتى لو أفلس الدافع بعدها بدقيقة، يبقى المال عند المستلم. وهذه اللحظة تسمى النهائية Finality.
المصدر: مسرد مصطلحات لجنة المدفوعات CPMI لدى بنك التسويات الدولية BIS.
لماذا وصل المبلغ ناقصاً؟
في مثال المتجر، كتب مزود الدفع «مدفوع» بعد التفويض. ثم جمع عمليات اليوم مع عمليات تجار آخرين، ومرت عبر شبكة البطاقات، ثم سويت بين البنوك.
بعدها حول المزود للمتجر صافي ما يستحقه، بحسب الجدول المكتوب في عقده. والصافي يعني: مجموع عمليات عدة أيام، ناقص رسوم المزود، ناقص أي استرداد، في مبلغ واحد.
لهذا لا تجد في كشف البنك سطراً لكل عملية. وتحتاج أن تطابق ما وصلك مع تقرير المزود، كما في فقرة المطابقة في مقال المحفظة الرقمية.
لماذا لا ينتقل المال لحظة الدفع؟
هذا ممكن، وأنظمة الدفع الفوري تفعله كما سنرى. لكن له ثمن.
إذا انتقل المال لحظة كل دفعة، يجب أن يملك كل بنك في حسابه ما يكفي لكل دفعة وقت خروجها. أما إذا جمعت البنوك الدفعات وحسبت الفرق، فتنقل مبلغاً أصغر بكثير.
هذه المفاضلة بين توفير المال الجاهز (السيولة Liquidity) وبين الخطر هي فكرة المقال كله.
أين يتحرك المال فعلاً؟ نقود البنك التجاري ونقود البنك المركزي
الرصيد الذي تراه في تطبيق بنكك هو دين على البنك لك. البنك مدين لك بهذا المبلغ. ويسمى هذا نقود البنك التجاري Commercial Bank Money.
أما البنوك فيما بينها فتتعامل بنوع آخر: أرصدتها في حساباتها لدى البنك المركزي. ويسمى نقود البنك المركزي Central Bank Money. وهذا النوع لا يوجد فوقه طرف قد يعجز عن الدفع.
والصورة التالية تبين ما يحدث عندما يدفع عميل في بنك لتاجر في بنك آخر:
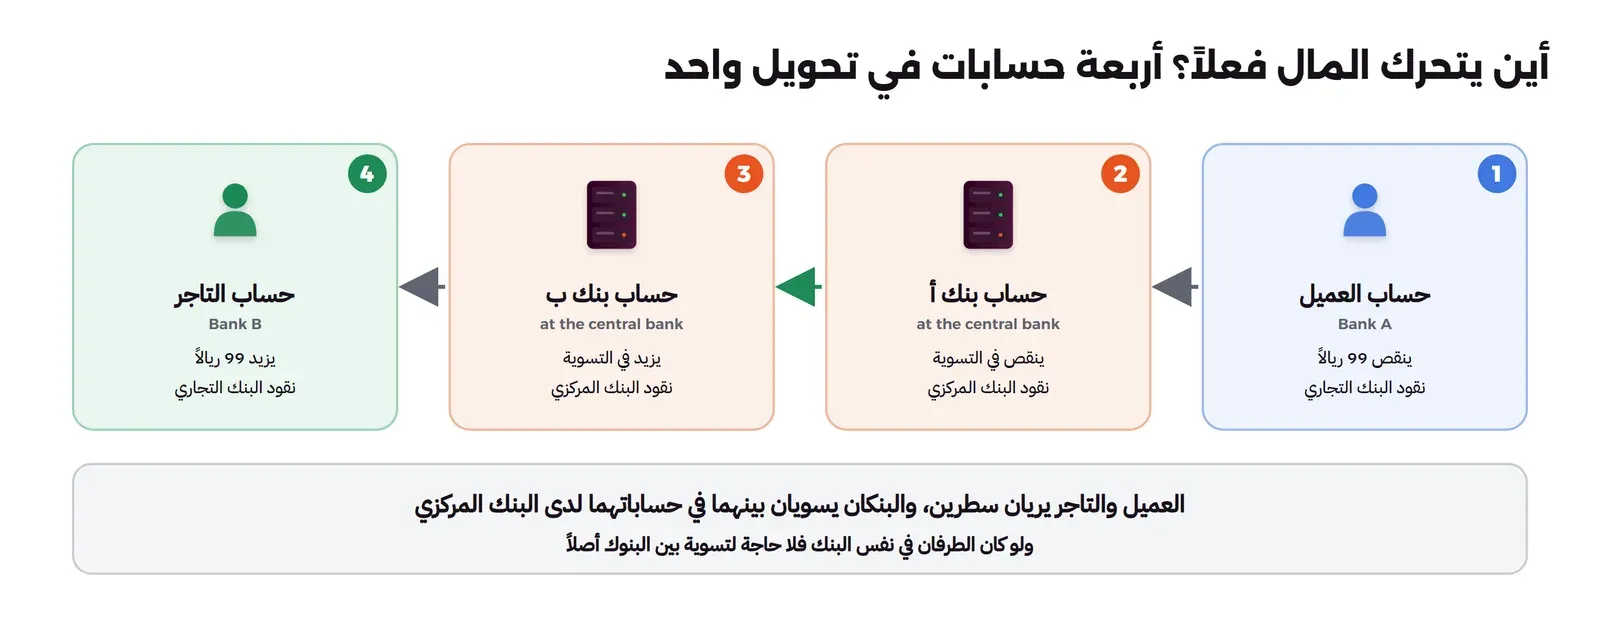
في الصورة أعلاه لاحظ التالي:
- قبل التسوية يوجد دين بين البنكين: البنك أ خصم من عميله، والبنك ب أضاف لتاجره. وحتى تتم التسوية، البنك أ مدين للبنك ب. وهذا الدين المؤقت هو ما يسمى خطر التسوية Settlement Risk.
- التسوية تنهي الدين: ينتقل المال من حساب البنك أ لدى البنك المركزي إلى حساب البنك ب، ولا يستطيع أحد إعادته.
- داخل نفس البنك لا توجد تسوية خارجية: إذا كان العميل والتاجر في نفس البنك، يحرك البنك السطرين في دفاتره فقط. لذلك كان التحويل داخل البنك الواحد أسرع وأرخص تاريخياً.
- البنك الصغير قد يسوي عبر بنك آخر: الجهة التي ليس لها حساب مباشر لدى البنك المركزي تسوي عن طريق بنك مشارك، ويسمى وكيل التسوية Settlement Agent. ويسمي البنك المركزي السعودي هذا المشاركة غير المباشرة Indirect Participation.
المصدر: قواعد المشاركة غير المباشرة في SARIE.
وهذه الطبقات تفسر تأخر المال في مثال المتجر. فبين العميل والمتجر ليس بنكان فقط، وإنما: بنك العميل، وشبكة البطاقات، وبنك مزود الدفع، وحساب المزود، ثم بنك المتجر. ولكل طرف مواعيده، والمال يتحرك بينهم في دفعات مجمعة.
إذا كنت تحتفظ بأموال عملائك
الرصيد الذي يراه عميل المحفظة الرقمية في تطبيقك ليس نقوداً في جيبه. هو دين على شركتك، والمال المقابل له في حساب بنكي باسم الشركة.
فإذا خلطت الشركة هذا المال بمصاريفها ثم تعثرت، يصبح العميل دائناً لشركة متعثرة. لهذا تفرض الجهات المنظمة قواعد لفصل أموال العملاء وحمايتها.
وفي المملكة يحدد هذه القواعد نظام المدفوعات وخدماتها ولوائحه وتعليمات البنك المركزي. اقرأها من مصدرها قبل أن تقرر أين يبقى المال في منتجك، ولا تفترض أن ما يصح في بلد آخر يصح هنا.
طريقتا التسوية بين البنوك: RTGS وDNS
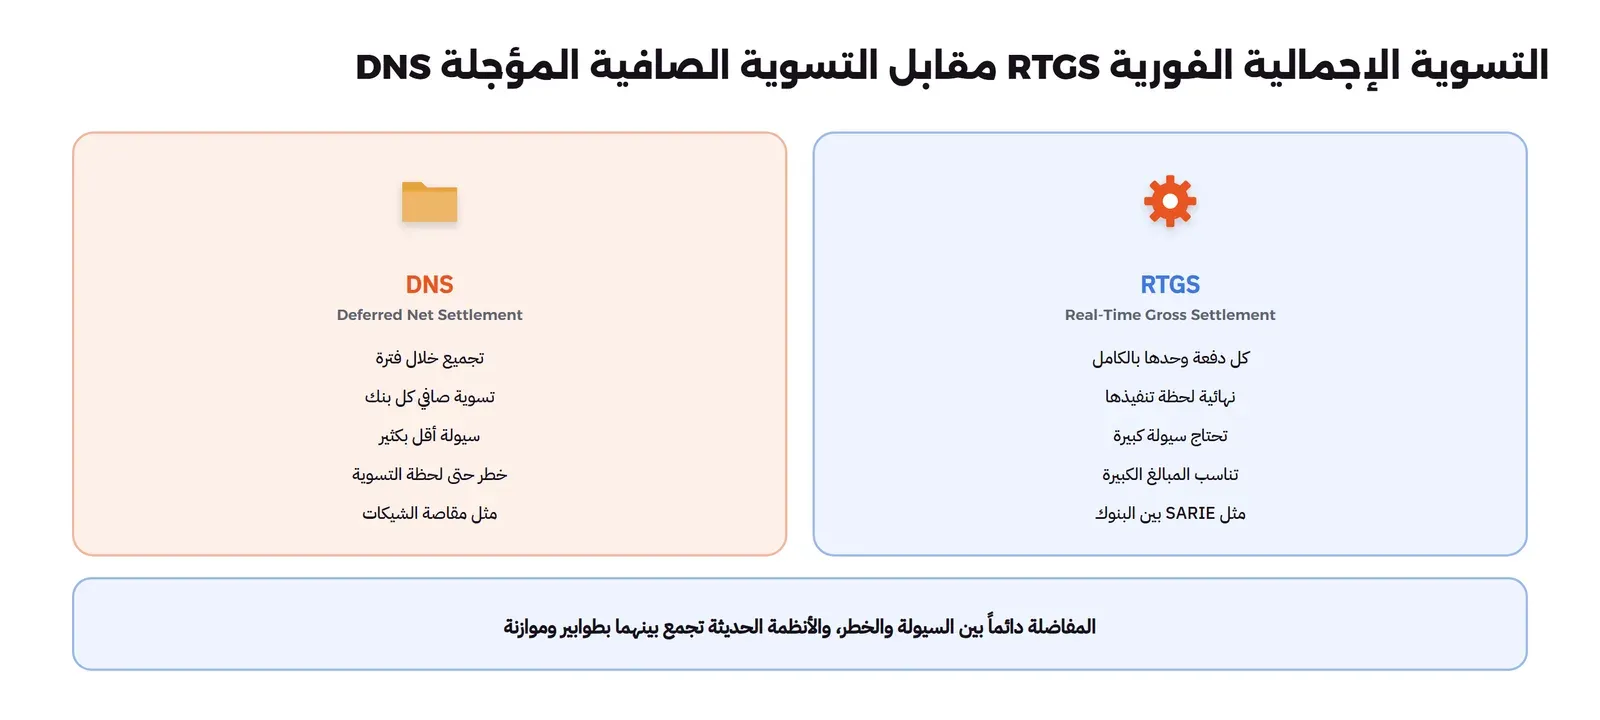
هناك طريقتان أساسيتان لتسوية الدفعات بين البنوك. والصورة التالية تقارن بينهما:
| التسوية الإجمالية الفورية RTGS | التسوية الصافية المؤجلة DNS | |
|---|---|---|
| الاسم الكامل | Real-Time Gross Settlement | Deferred Net Settlement |
| كيف تعمل | كل دفعة تسوى وحدها، بقيمتها الكاملة، لحظة وصولها | تجمع الدفعات خلال فترة، ثم يسوى الفرق لكل بنك في آخرها |
| إذا لم يكف رصيد البنك | تنتظر الدفعة في طابور حتى يصل المال | لا تظهر المشكلة إلا في آخر الدورة |
| المال الجاهز المطلوب | كبير | أقل بكثير |
| الخطر | شبه معدوم، لأن كل دفعة نهائية فوراً | كل الدفعات معلقة حتى لحظة التسوية |
| مثال | SARIE بين البنوك في المملكة | مقاصة الشيكات |
والأنظمة الحديثة تمزج بين الطريقتين. فأنظمة RTGS اليوم فيها آليات تبحث في الطابور عن دفعات متقابلة وتسويها معاً، وتسمى آليات توفير السيولة Liquidity-Saving Mechanisms.
والقواعد التي تتبعها البنوك المركزية في هذه الاختيارات اسمها مبادئ البنى التحتية للأسواق المالية PFMI. أصدرتها CPMI مع المنظمة الدولية لهيئات الأوراق المالية IOSCO سنة 2012. ويذكر البنك المركزي السعودي في تقريره السنوي الستين أنه يأخذ هذه المبادئ في الاعتبار عند رقابته على أنظمة المدفوعات.
المصدر: صفحة PFMI لدى BIS، والتقرير السنوي الستون للبنك المركزي السعودي.
من أين تأتي البنوك بالمال خلال اليوم؟
في التسوية الإجمالية يحتاج البنك قيمة كل دفعة لحظة خروجها. فمن أين يأتي بالمال في أول اليوم، قبل أن تصله مدفوعات البنوك الأخرى؟ من ثلاثة مصادر:
- رصيده لدى البنك المركزي: مبلغ يبقيه البنك في حسابه هناك.
- المدفوعات الواردة: ما يصله خلال اليوم يعيد استخدامه في ما يدفعه.
- الائتمان خلال اليوم Intraday Credit: قرض قصير تقدمه البنوك المركزية عادة مقابل ضمانات مثل السندات الحكومية، ويسدد قبل نهاية اليوم.
ولهذا لدى كل بنك كبير فريق يراقب المدفوعات الكبيرة ويرتبها. والسبب أن البنك الذي يؤخر مدفوعاته حتى يستلم أولاً يوفر ماله على حساب غيره. فإذا فعلت كل البنوك ذلك، توقف النظام كله ولا يتحرك شيء، وهذا ما يسمى الجمود Gridlock.
أين يقع نظام SARIE؟
في المملكة يقوم بدور RTGS نظام التحويلات المالية السعودي SARIE. وهو أيضاً يسوي لأنظمة المدفوعات الأخرى المرتبطة به، مثل مقاصة الشيكات الإلكترونية ومدى وسداد.
وتذكر وثيقة أنظمة المدفوعات في دليل قواعد البنك المركزي أن ثلاثة أنظمة صنفت أنظمة مدفوعات مهمة نظامياً Systemically Important Payment Systems، وهي SARIE ومدى وسداد. ولاحظ أن تاريخ الوثيقة 8 أبريل 2021، وأنها موصوفة في الدليل بأنها مستبدلة Superseded. فالتصنيف الحالي قد يكون في وثيقة أحدث، لكن وصف دور SARIE ما زال يصلح لفهم الصورة.
والمعنى العملي: التحويل الكبير، مثل دفعة عقد إيجار، يسوى في SARIE. وما يمر في مدى وسداد يصل في النهاية إلى SARIE ليسوى بين البنوك.
المصدر: دليل قواعد البنك المركزي: أنظمة المدفوعات.
كيف تكون المدفوعات الفورية فورية؟
في الدفع الفوري يرى العميل التحويل عند المستفيد خلال ثوان، حتى في منتصف الليل والعطلة. فهل يسوى كل تحويل بين البنوك في نفس اللحظة؟ ليس بالضرورة.
في أنظمة كثيرة يحدث شيئان منفصلان:
- بنك المستفيد يضيف المبلغ لعميله فوراً، لأن قواعد النظام تضمن له أنه سيستلمه من بنك الدافع.
- ثم تسوى المبالغ بين البنوك على دورات، أو من أرصدة مودعة مسبقاً Prefunding، أو مقابل ضمانات، بحسب تصميم كل نظام.
أي أن العميل يرى المال فوراً لأن البنكين قبلا خطر الفترة القصيرة بينهما بقواعد واضحة. ولهذا السبب أيضاً يوجد في كثير من الأنظمة الفورية حد أعلى لقيمة التحويل، والمبالغ الكبيرة تبقى في نظام التسوية الإجمالية. وتفاصيل نظام سريع في مقاله المستقل.
التقاص Netting: لماذا تنقل البنوك الفرق فقط؟
خذ هذا المثال. خلال يوم واحد، عملاء البنك أ دفعوا لعملاء البنك ب مئة مليون ريال. وعملاء البنك ب دفعوا لعملاء البنك أ خمسة وتسعين مليوناً.
| الطريقة | ما ينتقل فعلاً بين البنكين |
|---|---|
| كل دفعة وحدها (إجمالي Gross) | 195 مليوناً في الاتجاهين (100 + 95) |
| التقاص الثنائي Bilateral Netting | 5 ملايين فقط من أ إلى ب (100 ناقص 95) |
وهناك خطوة أبعد اسمها التقاص المتعدد Multilateral Netting. فيه يجمع ما على كل بنك وما له تجاه كل البنوك الأخرى في رقم واحد. فقد يكون البنك أ مديناً للبنك ب ودائناً للبنك ج بنفس المبلغ تقريباً، فيصبح صافيه قريباً من الصفر.
والتقاص يحتاج طرفاً يحسبه ويثق به الجميع، وهذا دور غرفة المقاصة Clearing House. وفي بعض الأسواق يحل محل الطرفين طرف مقابل مركزي Central Counterparty، يصبح هو المدين والدائن لكل منهما.
ما الخطر في التقاص؟
التقاص يوفر المال الجاهز، لكنه يؤجل لحظة النهائية إلى آخر الدورة. فماذا لو عجز بنك عن دفع صافيه في آخر اليوم؟
في الماضي كانت بعض أنظمة المقاصة تلغي كل دفعات البنك العاجز، ثم تعيد حساب صافي الباقين. ويسمى هذا الإلغاء Unwinding. والمشكلة أن بنكاً كان صافيه قريباً من الصفر قد يجد نفسه فجأة مديناً بمبلغ لم يخطط له، لأن ما كان سيستلمه من البنك العاجز اختفى.
فإذا لم يملك هذا البنك المال في نفس الساعة، يعجز هو أيضاً، وينتقل العجز من بنك إلى آخر. وهذا ما يسمى الخطر النظامي Systemic Risk. والعملاء الذين ظنوا أن مدفوعاتهم تمت يكتشفون في الصباح أنها لم تتم.
ولهذا انتقلت البنوك المركزية إلى التسوية الإجمالية الفورية للمبالغ الكبيرة. وأضافت لأنظمة التسوية الصافية ضمانات مسبقة وحدوداً للعجز وقواعد واضحة لمن يتحمل الخسارة. وأضافت القوانين مبدأ النهائية الذي يمنع إلغاء التسوية بعد حدوثها.
وفي المملكة يذكر التقرير السنوي الستون أن مجلس إدارة البنك المركزي وافق في 13 يونيو 2023 على اللائحة التنفيذية لنظام المدفوعات وخدماتها. وتضمنت أحكاماً عن تصنيف أنظمة المدفوعات المهمة نظامياً، وعن النهائية Finality لضمان سلامة المعاملات.
المصدر: اللائحة التنفيذية لنظام المدفوعات وخدماتها، والتقرير السنوي الستون.
قصة حقيقية عن خطر التسوية: بنك Herstatt
أشهر مثال على خطر التسوية حدث في ألمانيا سنة 1974، وصار اسم البنك اسماً لهذا النوع من الخطر. والصورة التالية تبين ترتيب ما حدث:
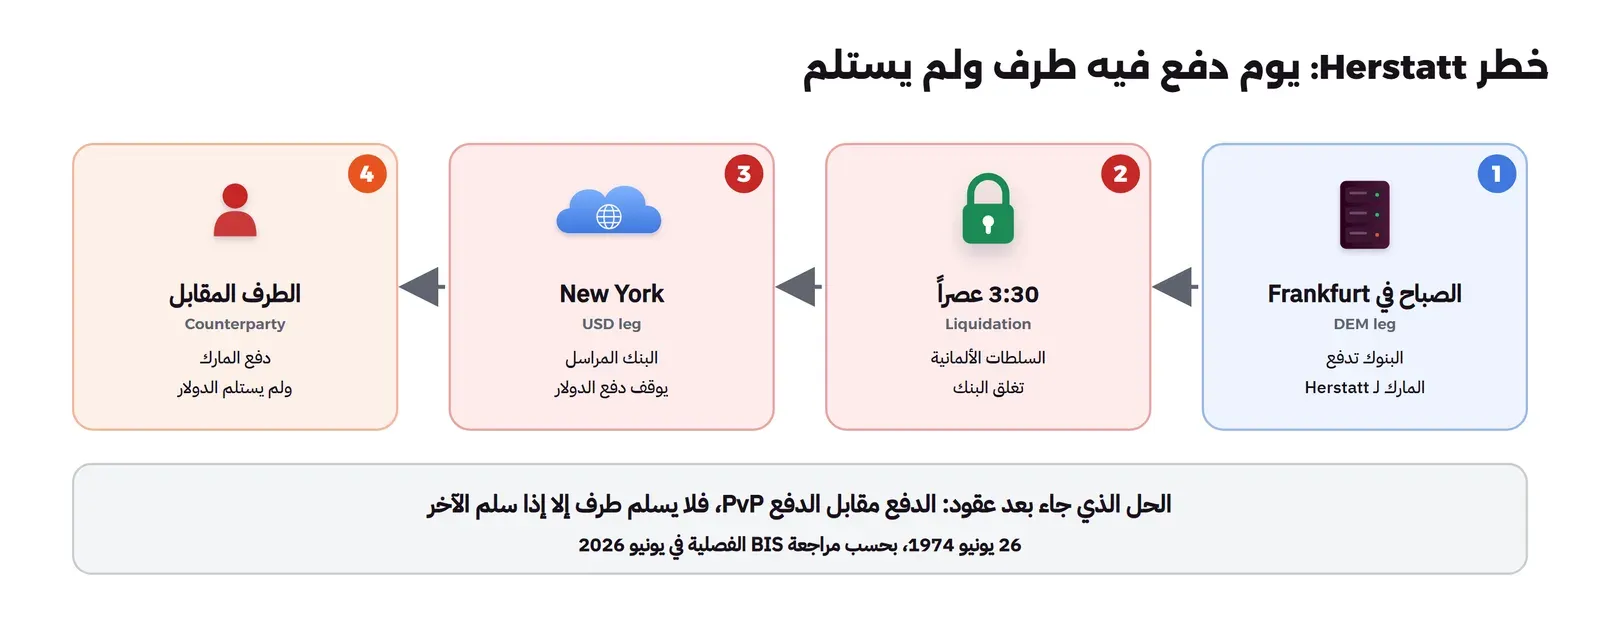
الدرس: إذا كانت صفقة واحدة تسوى في نظامين بتوقيتين مختلفين، فبينهما فترة يكون فيها أحد الطرفين قد دفع ولم يستلم.
والحل الذي جاء بعد عقود اسمه الدفع مقابل الدفع Payment versus Payment واختصاراً PvP. ومعناه: لا تسلم الدفعة الأولى إلا إذا سلمت الثانية في نفس اللحظة. ومن أشهر تطبيقاته نظام CLS لتسوية العملات.
ومع ذلك لم تختف المشكلة. فبحسب مسح BIS لسنة 2025، سوي أكثر بقليل من 5 تريليونات دولار يومياً بطريقة PvP، أي 36% من تسوية العملات اليومية في أبريل 2025. وسوي أكثر من 1.4 تريليون دولار (10%) بين طرفين دون حماية.
المصدر: مراجعة BIS الفصلية، يونيو 2026.
وما علاقة ذلك بنشاط صغير؟ نفس الفكرة تظهر عندك بحجم أصغر. إذا سلمت الخدمة قبل أن يصبح المال نهائياً، أو حولت لتاجر في منصتك قبل أن تستلم من مزود الدفع، فأنت تحمل خطر تسوية صغيراً في كل عملية. وهذا قرار أعمال مقبول غالباً، بشرط أن يكون قراراً واعياً بحد معروف.
المنظومة في المملكة بالأرقام المنشورة
يدير البنك المركزي السعودي عدة أنظمة مدفوعات وطنية، منها سداد ومدى وسريع وإيصال، إلى جانب SARIE الذي تسوي فيه البنوك فيما بينها. والصورة التالية تجمعها مع أرقام من التقرير السنوي الستين، الذي يغطي سنة 2023:
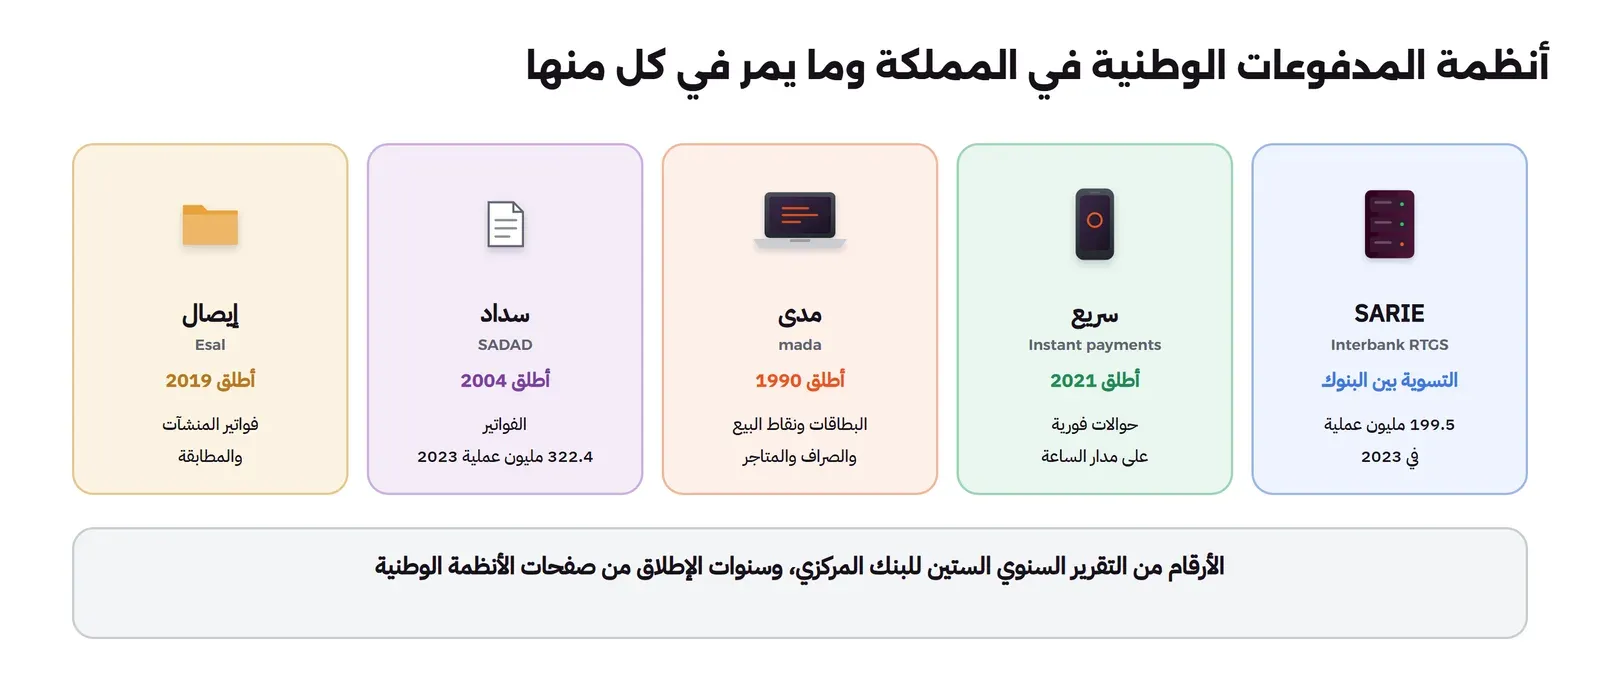
والجدول التالي ينقل أرقام SARIE لسنة 2023 من الجدولين 5.24A و5.24B في التقرير. وحسبنا المتوسط بقسمة القيمة على العدد:
| النوع في SARIE (2023) | عدد العمليات | القيمة | متوسط العملية (حسابنا) |
|---|---|---|---|
| مدفوعات العملاء المجمعة Bulk | 193.7 مليون | حوالي 5,743 مليار ريال | حوالي 29,650 ريالاً |
| مدفوعات العملاء المفردة Single | 2.9 مليون | حوالي 6,310 مليار ريال | حوالي 2.18 مليون ريال |
| المدفوعات المفردة بين البنوك | حوالي 891 ألفاً | حوالي 35,917 مليار ريال | حوالي 40.3 مليون ريال |
| المجموع بكل الأنواع | حوالي 199.5 مليون | حوالي 49,503 مليار ريال |
ماذا تقول هذه الأرقام؟
- المدفوعات بين البنوك قليلة العدد وضخمة القيمة: أقل من 1% من العدد، وأكثر من 70% من القيمة، ومتوسط الواحدة حوالي 40 مليون ريال. ولهذا النوع صممت التسوية الإجمالية الفورية.
- المدفوعات المجمعة هي أغلب العدد: مثل الرواتب والتحويلات الدورية، ومتوسطها حوالي 30 ألف ريال.
- الشيك أصبح نادراً: في نفس التقرير انخفضت الشيكات المقاصة إلى 951 ألف شيك بقيمة 126.1 مليار ريال. بينما بلغت عمليات نقاط البيع حوالي 8,972 مليون عملية بقيمة حوالي 614 مليار ريال، ومر عبر سداد 322.4 مليون عملية بقيمة حوالي 719 مليار ريال.
أما سريع فتصفه صفحته بأنه أطلق سنة 2021 للحوالات منخفضة القيمة بين البنوك المحلية، وأنه ينفذها فوراً على مدار الساعة. ويتيح التحويل برقم الجوال بدلاً من رقم الآيبان IBAN.
المصدر: صفحة أنظمة المدفوعات الوطنية، وصفحة سريع، والتقرير السنوي الستون.
مواعيد القطع Cut-off وأيام العمل
بقي سؤال من مثال المتجر: لماذا وصلت مبيعات الخميس يوم الثلاثاء؟ الإجابة في فكرتين:
- يوم العمل Business Day: أنظمة كثيرة لا تعمل في العطل، فأيام العطلة لا تحسب.
- موعد القطع Cut-off Time: لكل نظام ساعة يغلق عندها دورة اليوم. والدفعة التي تصل بعدها تدخل في دورة اليوم التالي.
أما أنظمة الدفع الفوري فتعمل على مدار الساعة طوال الأسبوع. وفوق مواعيد الأنظمة تأتي مواعيد كل طرف: متى يرسل مزود الدفع تقريره، ومتى يحول، ومتى يضيف بنكك المبلغ. وكل ذلك يحدده النظام والعقد، فلا تعتمد على ما «يحدث عادة».
ماذا تفعل في نشاطك؟ خمس خطوات
- اقرأ جدول التسوية في عقد مزود الدفع. متى يحول لك، وكيف يحسب الصافي، وماذا يخصم، ومتى يحجز جزءاً احتياطياً. هذه الأمور تختلف بين المزودين، فلا تبن خطة النقد على افتراض.
- فرق بين «مدفوع» و«وصل». يمكنك أن تبدأ الخدمة للعميل بعد موافقة البنك، وهذا قرار مقبول للاشتراكات. لكن لا تحسب المال في تقاريرك المالية إلا بعد أن يصل إلى حسابك.
- طابق كل يوم. كل مبلغ يصل إلى حسابك يقابل تقرير التسوية من المزود، وكل سطر في التقرير يقابل عملية في مبيعاتك. والفرق تتابعه في نفس اليوم، وليس في آخر الشهر.
- احسب حساب الاسترداد والاعتراض. المال الذي وصلك قد يعود إذا طلب العميل استرداده، أو رفع اعتراضاً Chargeback عبر بنكه. فاترك في خطة النقد هامشاً لذلك. وتفاصيل الاعتراضات في مقال مسار الدفع بالبطاقة.
- اسأل بنكك عن مواعيد كل قناة. التحويل الفوري للمبالغ الصغيرة يصل في دقائق. والمبالغ الكبيرة تمر في نظام التسوية الإجمالية بمواعيده. اسأل البنك عن موعد القطع لكل قناة قبل أن تعد موردك بموعد.
وإذا كان لديك فريق تقني، فاطلب منه أن يعالج كل إشعار من مزود الدفع مرة واحدة فقط، حتى لا يتكرر اشتراك أو رصيد. والشرح التقني في Idempotency: كيف تجعل العملية آمنة عند تكرارها.
وإذا كانت منصتك تحتفظ بأموال العملاء أو تحولها لغيرهم، فهذا نشاط مدفوعات يحتاج ترخيصاً في المملكة. وقد ذكرنا أنواع التراخيص في فقرة التنظيم في مقال المحفظة. وراجع نظام المدفوعات وخدماتها مع مستشار قبل أن تبدأ.
أخطاء شائعة
| الخطأ | لماذا يضر | البديل |
|---|---|---|
| اعتبار «مدفوع» وصولاً للمال | المال لم يتحرك بعد، وقد يلغى أو يسترد | تفرق بين الموافقة والوصول |
| انتظار سطر لكل عملية في كشف البنك | المزود يحول صافياً مجمعاً بعد الرسوم | تطابق مع تقرير التسوية من المزود |
| تحويل المال لتاجر قبل استلامه | تحمل خطراً في كل عملية دون حد | قرار مكتوب بحد للمبلغ والمدة |
| افتراض أن كل تحويل يصل في نفس اليوم | مواعيد القطع والقنوات تختلف | تسأل البنك عن مواعيد كل قناة |
| بناء خطة النقد على أرقام سمعتها | الحدود والمواعيد تتغير بالعقود والقواعد | العقد أو المصدر الرسمي، بتاريخه |
الخلاصة
- كل دفعة تمر بثلاث مراحل: أمر الدفع، والمقاصة التي تحسب، والتسوية التي تنقل المال نهائياً.
- «مدفوع» في لوحة التحكم تعني غالباً موافقة البنك فقط، والمال يصلك لاحقاً صافياً بعد الرسوم.
- العملاء يتعاملون بنقود البنوك التجارية، والبنوك تسوي فيما بينها في حساباتها لدى البنك المركزي.
- التسوية الإجمالية الفورية RTGS نهائية فوراً لكنها تحتاج مالاً جاهزاً كثيراً. والصافية المؤجلة DNS توفر المال لكنها تؤجل النهائية.
- قصة Herstatt سنة 1974 تبين ثمن الفترة بين الدفع والاستلام.
- في المملكة SARIE هو نظام التسوية بين البنوك، وتنتهي إليه أنظمة مثل مدى وسداد.
- لنشاطك: اقرأ عقد المزود، وطابق كل يوم، واترك هامشاً للاسترداد.
وبقية مقالات قسم التقنية المالية والمدفوعات، والمقال الأقرب إلى هذا الموضوع على الموقع:
 دليلمنظومة المدفوعات في السعودية: سريع وSARIE ومدى وسدادالأنظمة الوطنية للمدفوعات في المملكة بلغة بسيطة: ماذا يفعل كل نظام، ومتى تستخدمه، وكيف تصل إليه كصاحب نشاط.
 دليلكيف يعمل الدفع بالبطاقة؟ التفويض Authorization والتسويةماذا يحدث بعد ضغطة «ادفع»: التفويض والتحصيل والتسوية والاسترداد والاعتراض، وما يحفظه التاجر ليحمي إيراده.
 دليلالمصرفية المفتوحة Open Banking: دليل للتاجرما هي المصرفية المفتوحة وأين وصلت في المملكة، وكيف تستخدمها في منتجك بموافقة العميل، وما تلزمك به اللائحة عند سحب الموافقة.
 دليلالمحفظة الرقمية من الداخل: دفتر القيد المزدوج Ledgerكيف تبني محفظة رقمية لا يضيع فيها ريال ولا يخصم مرتين، بالقيد المزدوج والمعاملات والمطابقة مع مزود الدفع.
 دليلIdempotency: كيف تجعل العملية آمنة عند تكرارهالماذا تصل الرسالة نفسها أكثر من مرة، وكيف تكتب مستهلكاً يطبقها مرة واحدة فقط مهما تكررت.
سجل التحديثات
- 2026-11-13: إعادة كتابة المقال بلغة أوضح وخطوات وجداول، دون كود.
- أكتوبر 2026: كتابة المقال، والتحقق من صفحات البنك المركزي السعودي ودليل قواعده والتقرير السنوي الستين ومسرد CPMI ومراجعة BIS الفصلية (يونيو 2026) بتاريخ 27 أكتوبر 2026.