إذا كنت تدير نشاطاً تجارياً في المملكة، أو تفكر في إطلاق متجر أو تطبيق، وتريد أن تعرف ما الذي يحدث عندما يدفع لك عميل بمدى أو يحول لك عبر سريع أو يسدد فاتورة عبر سداد، فهذا المقال لك.
ستجد فيه الأنظمة الوطنية للمدفوعات في المملكة نظاماً نظاماً، بلغة بسيطة: ماذا يفعل كل نظام، ومتى تستخدمه، وكيف تصل إليه، وما الذي تنتبه له. وكل معلومة فيه من صفحات البنك المركزي السعودي ودليل قواعده وتقاريره المنشورة.
وفكرة المقاصة والتسوية بين البنوك شرحناها في كيف تنتقل الأموال بين البنوك؟، فلن نكررها هنا.
باختصار Quick Summary
من يملكها: البنك المركزي السعودي.
كيف تصل إليها: لا تتصل بها مباشرة، وإنما عبر بنكك أو مزود دفع مرخص.
متى تحتاج ترخيصاً: عندما تحتفظ بأموال غيرك أو تحولها لغيرك، لا عندما تقبل الدفع عبر مزود مرخص.
أهم نصيحة: تأكد من ترخيص أي مزود من موقع البنك المركزي قبل أن توقع معه.
خريطة الأنظمة: أي نظام لأي دفعة؟
تذكر صفحة أنظمة المدفوعات الوطنية أربعة أنظمة يملكها البنك المركزي: سداد ومدى وسريع وإيصال. وإلى جانبها نظام SARIE الذي تسوي فيه البنوك فيما بينها.
ولنأخذ مثالاً: نادي رياضي يقبل المال ويدفعه بخمس طرق في نفس الأسبوع. والصورة التالية تضع كل طريقة على النظام الذي تمر فيه:
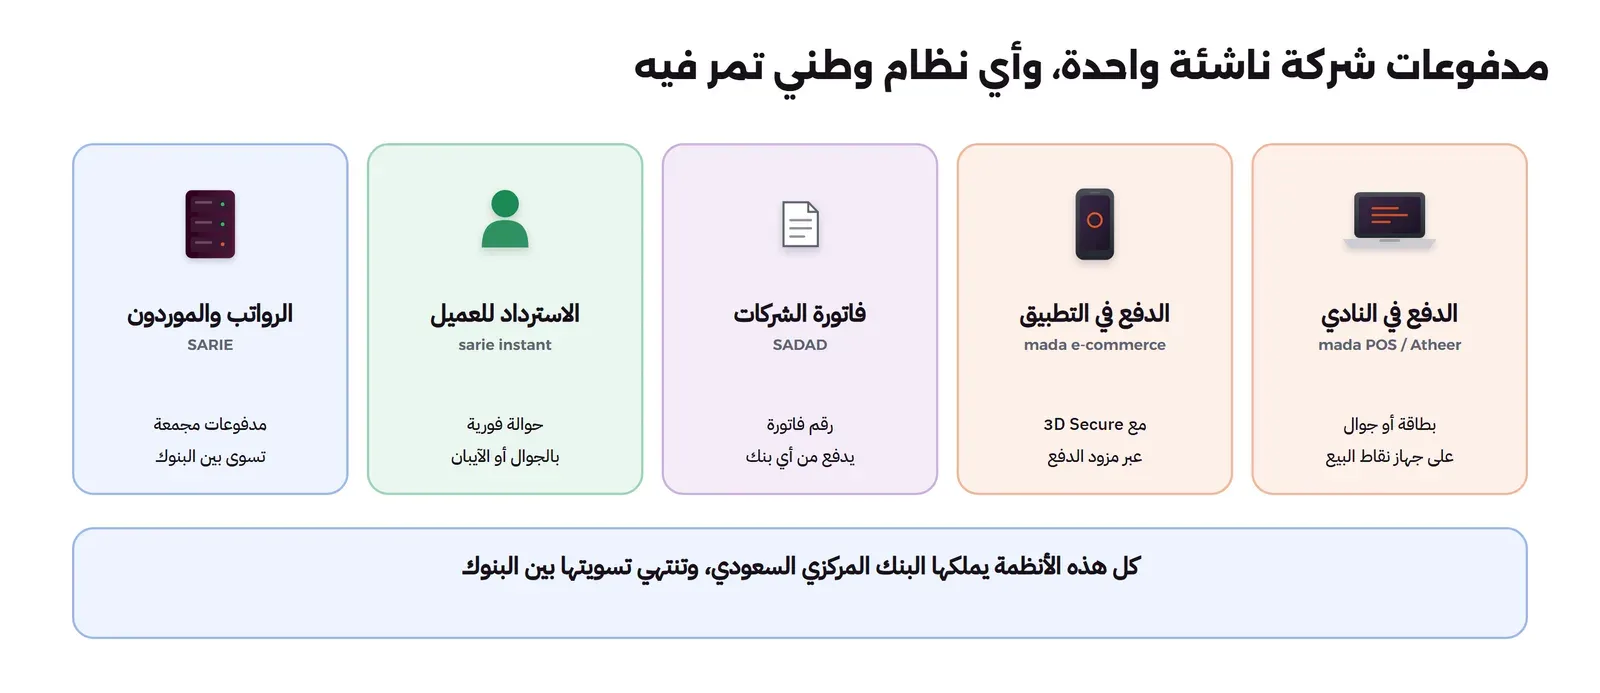
| الاستخدام | النظام الوطني | تصل إليه عبر |
|---|---|---|
| عميل يدفع في المحل ببطاقته أو جواله | مدى (نقاط البيع وأثير) | مزود دفع أو بنك |
| عميل يدفع في الموقع أو التطبيق | مدى للتجارة الإلكترونية، والشبكات الدولية | مزود دفع |
| شركة تدفع فاتورة | سداد | بنك أو جهة مرخصة |
| استرداد مبلغ لعميل | سريع | البنك أو المزود |
| رواتب ومدفوعات موردين | SARIE (مدفوعات مجمعة) | البنك |
ولاحظ أن النشاط نفسه لا يظهر في عمود «تصل إليه عبر». فالأنظمة الوطنية يشارك فيها البنوك وجهات مرخصة فقط. وأنت تصل إليها عبر بنكك أو مزود الدفع، ومهمتك أن تفهم ما يحدث خلفهم: متى تصبح العملية نهائية، وما الذي يمكن الرجوع عنه، وما التقارير التي ستصلك.
أنظمة مهمة لاستقرار البلد
في وثيقة أنظمة المدفوعات في دليل قواعد البنك المركزي صنفت ثلاثة أنظمة أنظمة مدفوعات مهمة نظامياً Systemically Important Payment Systems، وهي SARIE ومدى وسداد. والمعنى: تعطلها قد يهدد الاستقرار المالي، فتخضع لرقابة خاصة.
ولاحظ أن تاريخ الوثيقة 8 أبريل 2021، وأنها موصوفة في الدليل بأنها مستبدلة Superseded، فالتصنيف الحالي قد يكون في وثيقة أحدث. والدرس العملي: هذه الأنظمة لا تتغير فجأة، وتغييراتها تصلك عبر بنكك أو مزودك، فاقرأ إعلاناتهم باهتمام.
الناس انتقلوا من النقد والشيك إلى البطاقة والجوال
قبل أن ندخل في كل نظام، انظر إلى اتجاه السوق. هذه أرقام من التقرير السنوي الستين للبنك المركزي:
| المؤشر | 2018 | 2023 |
|---|---|---|
| عمليات نقاط البيع | حوالي 1,032 مليون | حوالي 8,972 مليون |
| أجهزة نقاط البيع | 351,645 | 1,739,070 |
| أجهزة الصراف الآلي | 18,685 | 15,954 |
وفي 2023 وحدها انخفض عدد الشيكات المقاصة 21.8% إلى 951 ألف شيك. ويذكر التقرير أن المدفوعات الإلكترونية بلغت 70% في 2023، فتحقق مستهدف 2025 قبل موعده.
ثم ذكر محافظ البنك المركزي في سبتمبر 2026 أن المدفوعات الإلكترونية بلغت 85% من عمليات الدفع في قطاع التجزئة بنهاية 2025.
ماذا يعني هذا لك؟ عميلك يتوقع أن يدفع بالجوال أو البطاقة كأمر طبيعي. والنقد في الاستقبال أصبح استثناء يكلفك في العد والإيداع والمطابقة. والمنافسة اليوم في سرعة الدفع وسهولة الاسترداد، لا في قبول الدفع الإلكتروني نفسه.
نظام SARIE: حيث تسوي البنوك فيما بينها
SARIE هو نظام التحويلات المالية السعودي. وهو نظام التسوية الإجمالية الفورية Real Time Gross Settlement في المملكة، أي أن كل دفعة تسوى وحدها بقيمتها الكاملة لحظة وصولها.
وهو أيضاً يسوي لأنظمة المدفوعات الأخرى، مثل مقاصة الشيكات الإلكترونية ومدى وسداد. أي أن كل نظام آخر في هذا المقال ينتهي في SARIE في لحظة ما.
وفي سنة 2023 ارتفعت العمليات عبر SARIE 10% إلى حوالي 199.5 مليون عملية، بحسب التقرير السنوي الستين. وهذه أنواعها:
| النوع | عدد العمليات | القيمة |
|---|---|---|
| مدفوعات العملاء المجمعة Bulk، مثل الرواتب | 193.7 مليون | حوالي 5,743 مليار ريال |
| مدفوعات العملاء المفردة | 2.9 مليون | حوالي 6,310 مليار ريال |
| المدفوعات المفردة بين البنوك | حوالي 891 ألفاً | حوالي 35,917 مليار ريال |
المصدر: دليل قواعد البنك المركزي، والتقرير السنوي الستون.
المشاركة المباشرة وغير المباشرة
ليس كل بنك مشاركاً مباشراً في SARIE. فالبنك غير المشارك يسوي عن طريق بنك مشارك مفوض من البنك المركزي، يسمى وكيل التسوية Settlement Agent. ويسمى البنك الأول مشاركاً غير مباشر Indirect Participant.
وهذا النمط يتكرر معك أنت بطبقة إضافية: أنت عميل لمزود الدفع، والمزود عميل لبنك، والبنك مشارك في النظام. وكل طبقة تضيف موعداً ورسوماً وتقريراً. فإذا سألت «متى يصل المال؟» فاسأل عن كل طبقة.
المصدر: قواعد المشاركة غير المباشرة.
الرواتب: ملف واحد لا خمسون تحويلاً
لا ترسل الرواتب واحداً واحداً. ترفع ملفاً مجمعاً في الخدمات المصرفية للشركات لدى بنكك، فيه لكل موظف رقم الآيبان IBAN والمبلغ ومرجع. ثم يرسل البنك الدفعات ضمن مدفوعات العملاء المجمعة التي رأينا أرقامها.
وشكل الملف ومواعيد رفعه يحددها كل بنك في دليله للشركات، فاقرأه قبل أول دورة رواتب. وانتبه لثلاثة أمور:
- مصدر واحد للبيانات: لا تعدل الملف يدوياً في كل مرة، فالخطأ اليدوي يعني راتباً خاطئاً.
- الصفوف المرتجعة: آيبان خاطئ أو حساب مغلق يعني راتباً لم يصل. تابع تقرير البنك بعد كل دورة.
- لا ترسل الملف مرتين: أعط كل دورة مرجعاً فريداً، حتى لا يصرف الراتب مرتين.
سريع: الحوالات الفورية برقم الجوال
سريع هو نظام المدفوعات الفورية. أطلق سنة 2021 للحوالات منخفضة القيمة بين البنوك المحلية، وتتم فوراً على مدار الساعة طوال أيام الأسبوع. وهو مناسب مثلاً لإعادة مبلغ لعميل ألغى اشتراكه.
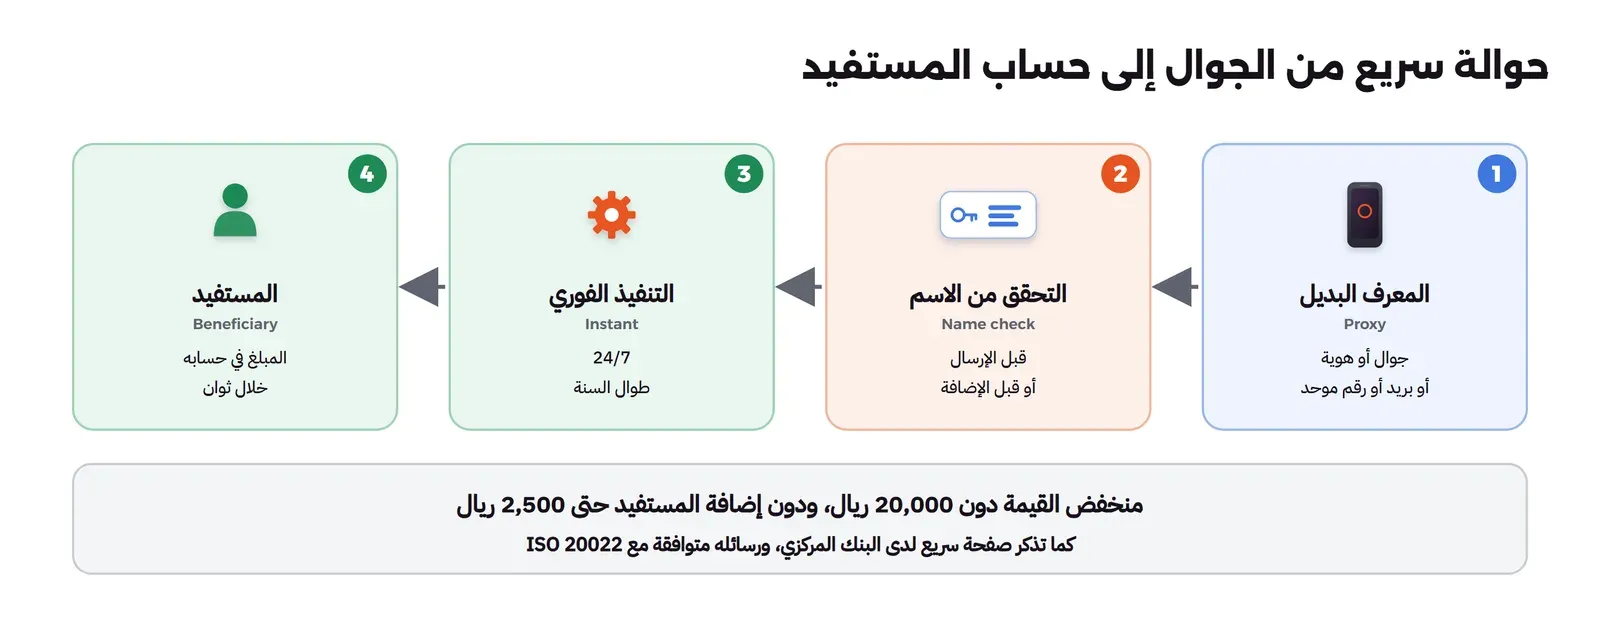
وهذه أهم ما تذكره صفحته:
| البند | ما تقوله الصفحة |
|---|---|
| حد الحوالة | دون 20,000 ريال |
| التحويل دون إضافة المستفيد | للحوالات التي تقل عن 2,500 ريال |
| المعرف البديل Alias | رقم الجوال، أو الهوية الوطنية أو الإقامة، أو البريد الإلكتروني، أو الرقم الموحد للمنشآت، بدلاً من الآيبان |
| التحقق من حساب المستفيد Account Verification | يعرض اسمه قبل إضافته أو قبل إرسال الحوالة |
| التحقق من حسابات الشركات | يتأكد أن الحساب يطابق هوية صاحبه، ويعرف حالته قبل التحويل |
| معيار الرسائل | متوافق مع المعيار الدولي ISO 20022 |
ولاحظ أن النسخة الإنجليزية من الصفحة تصف الحدين بعبارة «يساوي أو يقل عن». فإذا كان الفرق بريال واحد مهماً لك، فاعتمد على قواعد بنكك المكتوبة. وتذكر أن بنكك ومزودك قد يضعان حدوداً أقل من حدود النظام.
المصدر: صفحة سريع لدى البنك المركزي.
ما الذي تنتبه له في الحوالة الفورية؟
- الحوالة نهائية عملياً: المال يصل خلال ثوان. واسترجاع حوالة وصلت لشخص خاطئ طلب يمر بالبنوك وقد لا ينجح. لذلك التحقق قبل الإرسال أهم من أي شيء بعده.
- انظر إلى الاسم قبل التأكيد: إذا ظهر اسم مختلف عن المتوقع، أوقف الحوالة وراجعها.
- المعرف البديل بيانات شخصية: رقم الجوال والهوية والبريد يحميها نظام حماية البيانات الشخصية. لا تحفظها إلا لغرض واضح.
- لا ترسل نفس الحوالة مرتين: إذا كان لديك نظام يرسل الاسترداد آلياً، فاطلب من فريقك التقني أن يمنع تكرار الطلب. والشرح التقني في Idempotency: كيف تجعل العملية آمنة عند تكرارها.
تحقق من حساب المورد قبل أن تدفع
هذه مشكلة يعرفها كل قسم مالية. تصل رسالة تبدو من المورد تقول: «تغير حسابنا البنكي، حولوا الدفعة القادمة إلى هذا الآيبان». فيحول المحاسب، ثم يتصل المورد الحقيقي بعد أسبوع يسأل عن دفعته.
هذا احتيال بانتحال المورد، وينجح لأن أحداً لم يتحقق من صاحب الحساب الجديد. وخدمة التحقق من حسابات الشركات في سريع تحل جزءاً منه. فإذا أتاحها بنكك، استخدمها قبل أول دفعة لأي مورد، وبعد أي تغيير في بياناته البنكية.
وأضف قاعدة بسيطة: أي تغيير في حساب مورد يؤكد باتصال على رقم تعرفه من قبل، لا على الرقم المكتوب في الرسالة نفسها.
مدى: الشبكة الوطنية للبطاقات
مدى هو الشبكة الوطنية للبطاقات، وأطلق سنة 1990. يربط المحلات والصرافات والمتاجر الإلكترونية بنظام مركزي يوجه كل عملية إلى البنك المصدر للبطاقة Card Issuer، أي البنك الذي أصدر بطاقة العميل.
وتذكر صفحته أن العملية تتم في أقل من 3 ثوان، وأن البطاقة مقبولة عالمياً عبر الشبكات الدولية، وأن للبطاقة حداً يومياً يستطيع البنك المصدر تعديله.
والحجم كبير: في 2023 بلغت عمليات نقاط البيع حوالي 8,972 مليون عملية، بقيمة حوالي 614 مليار ريال، بحسب التقرير السنوي الستين.
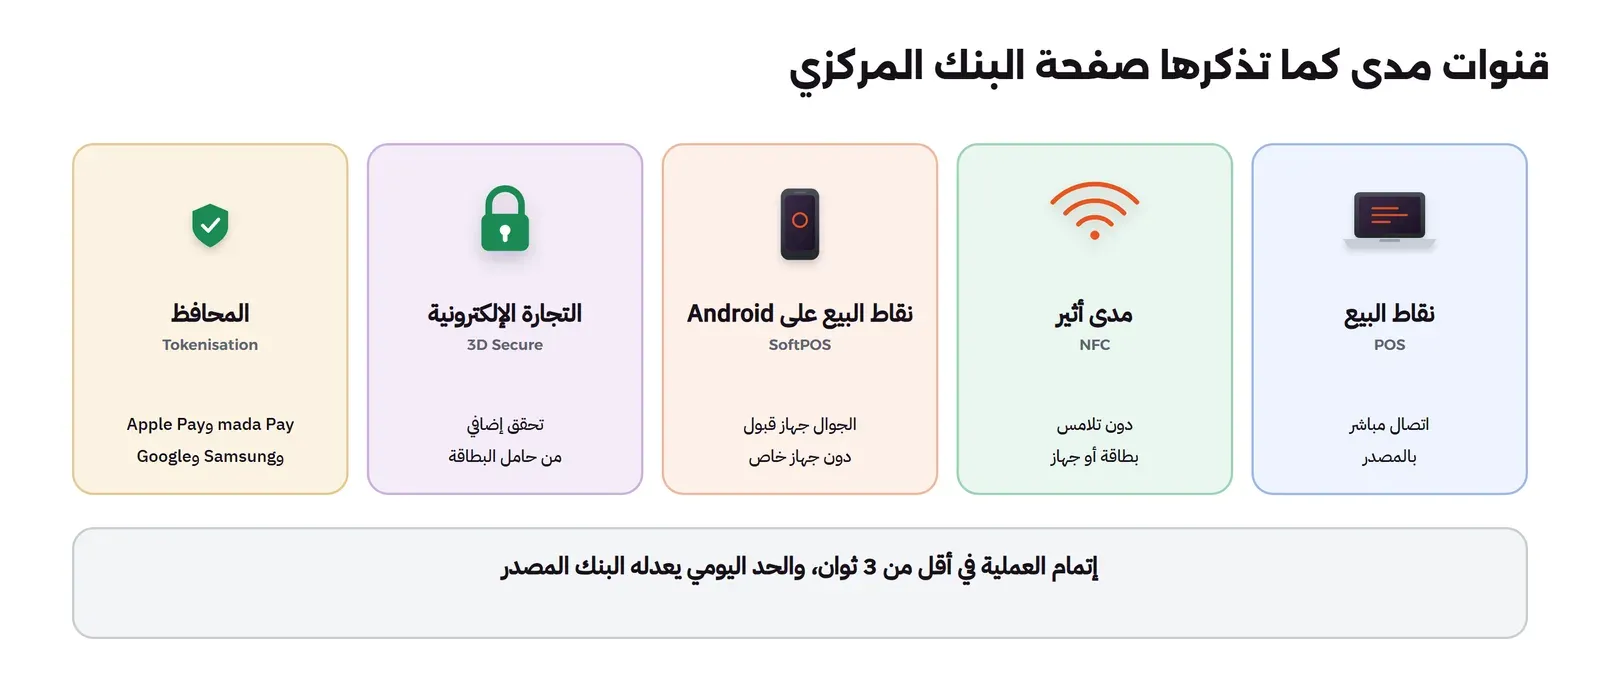
| القناة | ماذا تعني لك |
|---|---|
| نقاط البيع POS | جهاز الدفع المعتاد في المحل. |
| مدى أثير | الدفع بتقريب البطاقة أو الجوال دون تلامس، بتقنية الاتصال قريب المدى NFC. |
| نقاط البيع على جوال Android | تقبل الدفع بجوالك دون جهاز خاص، ويسمى SoftPOS. |
| التجارة الإلكترونية | الدفع في الموقع أو التطبيق، مع خطوة تحقق إضافية من صاحب البطاقة اسمها 3D Secure. |
| المحافظ | mada Pay وApple Pay وSamsung Pay وGoogle Pay. والبطاقة فيها محفوظة برقم بديل لحمايتها، ويسمى هذا الترميز Tokenization. |
المصدر: صفحة مدى لدى البنك المركزي.
جديد مدى في 2026
- Tap to Pay على iPhone: أعلن البنك المركزي في 17 سبتمبر 2026 قرب إتاحة الخدمة. وستمكن التجار من قبول الدفع مباشرة على أجهزة iPhone المتوافقة، ببطاقات مدى وغيرها. أي أن موظف الاستقبال قد يقبل الدفع من جواله دون جهاز منفصل، إذا دعم مزودك ذلك. وذكر الإعلان أن خدمة SoftPOS أطلقت سنة 2021.
- مدى في قطر: أعلن البنك المركزي في 15 سبتمبر 2026 بدء قبول بطاقات مدى في قطر وبطاقة «هميان» القطرية في المملكة بشكل تدريجي. فعملاؤك الزائرون من قطر قد تقبل بطاقاتهم الوطنية تدريجياً.
ويذكر إعلان قطر أيضاً أن الشبكة الخليجية للمدفوعات تتيح لمواطني دول مجلس التعاون والمقيمين فيها السحب والدفع ببطاقاتهم عبر نقاط البيع. فإذا كنت ترفض البطاقات غير السعودية خوفاً من الاحتيال، فراجع هذا القرار مع مزودك.
أسئلة تسألها لمزود الدفع قبل أن تقبل مدى في متجرك الإلكتروني
- هل يقبل بطاقات مدى في المتجر الإلكتروني مع 3D Secure؟ وكيف تظهر خطوة التحقق للعميل؟
- هل يدعم المحافظ التي يستخدمها عملاؤك، مثل Apple Pay؟
- هل يعطيك صفحة دفع أو حقل بطاقة جاهزاً منه، فلا تمر بيانات البطاقة على أنظمتك أصلاً؟ هذا يخفف عنك كثيراً من متطلبات أمن بيانات البطاقات PCI DSS.
- متى يحول لك المال؟ وما الرسوم؟ وهل يحجز جزءاً احتياطياً؟ وكيف يصلك تقرير التسوية؟
- كيف يعمل الاسترداد الكامل والجزئي؟ وكيف تصلك اعتراضات العملاء؟
- هل لديه بيئة تجريبية Sandbox ببطاقات اختبار، حتى لا تجرب ببطاقة حقيقية؟
والسؤال الثالث أهمها من ناحية الأمان: النشاط الذي لا يلمس بيانات البطاقة لا يحتاج أن يحميها. والتفاصيل في مقال مسار الدفع بالبطاقة.
سداد: الفواتير من الإصدار إلى المطابقة
سداد أطلق سنة 2004. يتيح عرض الفواتير ودفعها إلكترونياً عبر كل القنوات المصرفية والمحافظ الرقمية المرخصة. ويربط المفوترين Billers، أي الجهات التي تصدر الفواتير، بالبنوك والجهات الأخرى.
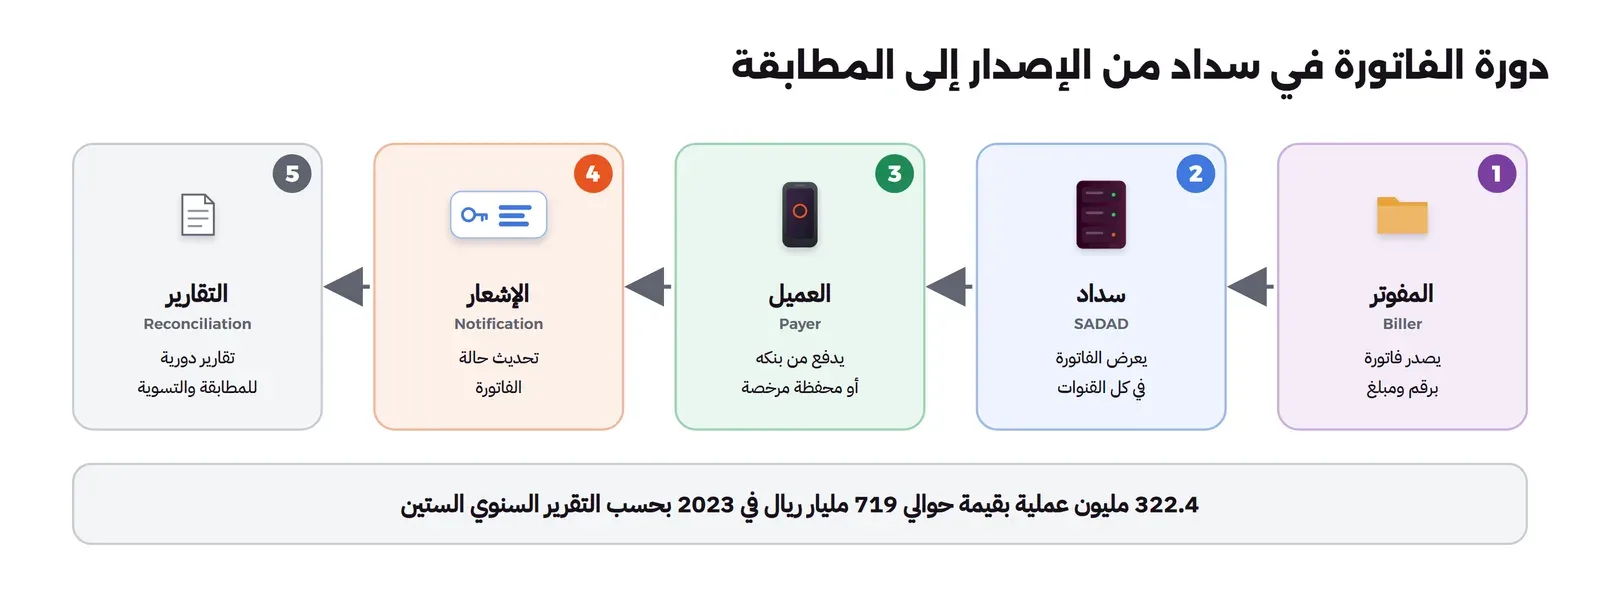
دورة الفاتورة في سداد خمس خطوات:
- تصدر الفاتورة برقم ومبلغ.
- يعرضها سداد في كل القنوات المصرفية.
- يدفعها العميل من بنكه أو محفظة مرخصة.
- يصلك إشعار دفع، وتتحدث حالة الفاتورة.
- تصلك تقارير دورية بالعمليات المطابقة والمسواة. وتوجد بوابة تتابع فيها العمليات وترسل الشكاوى، ويمكن استرداد الفواتير المدفوعة عبر سداد.
وفي 2023 مرت عبر سداد 322.4 مليون عملية بنمو 3.3%، وارتفعت قيمتها 11.7% إلى حوالي 719 مليار ريال.
ونصيحتان عمليتان: أعط كل فاتورة رقماً فريداً في دفاترك يربطها برقمها في سداد. واعتمد في المطابقة على التقرير الدوري، لا على الإشعار وحده، لأن الإشعار قد يتأخر أو يتكرر. وتصل إلى سداد عادة عبر بنكك أو جهة مرخصة، وهي التي تحدد الإجراءات والرسوم.
المصدر: صفحة سداد لدى البنك المركزي، والتقرير السنوي الستون.
متى تختار سداد بدلاً من البطاقة؟
الشركات الكبيرة لا تحب الدفع بالبطاقة. فهي تدفع لمورديها من حساباتها البنكية بعد موافقات داخلية، وتريد مرجعاً واحداً تطابق عليه في نظامها المحاسبي. والفاتورة برقم سداد تناسب هذه الدورة.
أما العميل الفرد فالبطاقة أو المحفظة أسرع له، وأنسب لاشتراك شهري. والقاعدة:
| العميل أو الحالة | الطريقة المناسبة |
|---|---|
| أفراد ومدفوعات صغيرة متكررة | البطاقة أو المحفظة (مدى) |
| منشآت ومبالغ تمر بموافقات | فاتورة سداد، أو إيصال |
| استرداد ومدفوعات صادرة صغيرة | حوالة فورية (سريع) |
| رواتب | ملف مجمع عبر البنك (SARIE) |
إيصال لفواتير المنشآت
إيصال نظام فوترة إلكترونية للمنشآت، أطلق سنة 2019. يربط الموردين بالمشترين، ويغطي الفاتورة من تقديمها إلى دفعها ومطابقتها، مع المطابقة التلقائية والدفع المجمع والتقارير.
فإذا كان عملاؤك منشآت كبيرة تدفع لمورديها بدورات محاسبية، فقد يطلب قسم المشتريات عندهم هذا النظام. اسأل بنكك عنه.
المصدر: صفحة إيصال لدى البنك المركزي.
بيانات مجانية عن إنفاق الناس: تقارير نقاط البيع الأسبوعية
ينشر البنك المركزي كل أسبوع تقريراً عن عمليات نقاط البيع. فيه عدد العمليات وقيمتها بحسب النشاط والمدينة. وهي بيانات حقيقية تفيدك في فهم السوق: متى يدفع الناس أكثر، وكم متوسط العملية في المطاعم مقابل محطات الوقود.
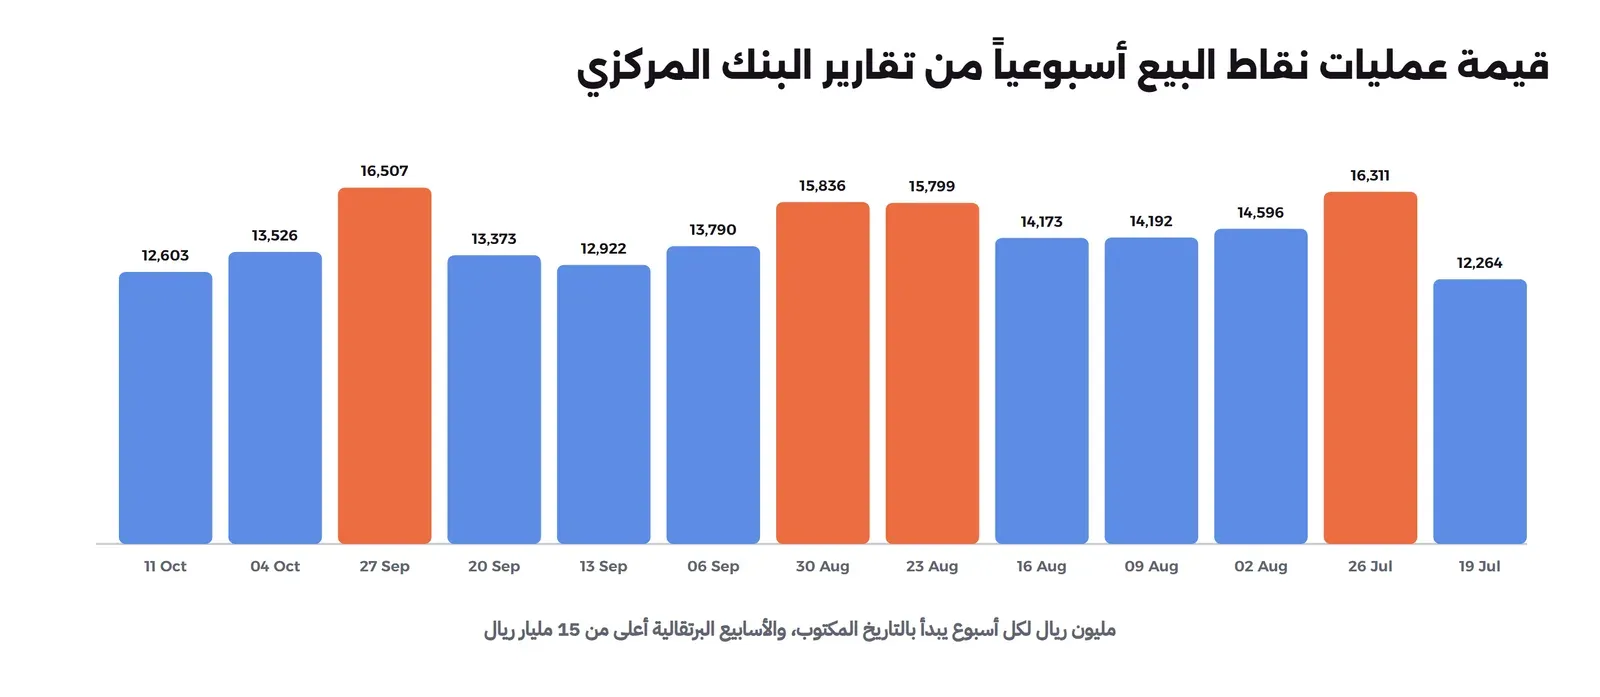
قرأنا سطر المجموع في التقارير المنشورة لثلاثة عشر أسبوعاً، من 19 يوليو إلى 17 أكتوبر 2026. والصورة التالية ترسم القيمة الأسبوعية:
ماذا تقول هذه الأرقام؟
- القيمة الأسبوعية: بين حوالي 12.3 و16.5 مليار ريال.
- متوسط العملية: بين 51 و62 ريالاً تقريباً. حسبناه بقسمة القيمة على عدد العمليات في كل أسبوع. أي أن أغلب عمليات نقاط البيع صغيرة، فالرسم الثابت على كل عملية يؤثر على التاجر أكثر من النسبة المئوية.
- أعلى الأسابيع: 26 يوليو و23 و30 أغسطس و27 سبتمبر، وكلها في آخر الشهر الميلادي أو حوله. وقد يرتبط ذلك بموعد الرواتب، وهذا تفسيرنا نحن لأن التقارير لا تذكر أسباباً.
- حسب النشاط: متوسط العملية يختلف كثيراً بين الأنشطة، كما في الجدول التالي.
هذه أكبر الأنشطة قيمة في أسبوع 11 إلى 17 أكتوبر 2026، وكانت قيمة الأسبوع كله حوالي 12.6 مليار ريال:
| النشاط | القيمة | حصته من قيمة الأسبوع | متوسط العملية |
|---|---|---|---|
| الأغذية والمشروبات Food & Beverages | حوالي 2.2 مليار ريال | 17.6% | 37.5 ريالاً |
| المطاعم والمقاهي Restaurants & Cafés | حوالي 1.6 مليار ريال | 13.1% | 27.6 ريالاً |
| محطات الوقود Gas Stations | حوالي 1 مليار ريال | 7.9% | 55.5 ريالاً |
| النقل Transportation | حوالي 0.9 مليار ريال | 7.3% | 133 ريالاً |
كيف تستفيد منها؟ مثلاً: إذا كان متوسط عملية الاشتراك عندك 99 ريالاً، فهو حوالي ضعف متوسط نقاط البيع، فاسأل مزودك عن تسعير يناسب العمليات المتوسطة. أو اجعل تذكير التجديد يصل في آخر الشهر، ثم قس أثره على عملائك أنت. البيانات العامة تعطيك سؤالاً، والإجابة من بياناتك.
وإذا أردت أن تقرأ التقارير بنفسك، فانتبه لثلاثة أمور:
- الأرقام بالآلاف: كما يذكر رأس كل جدول «In Thousand».
- كل تقرير يغطي أربعة أسابيع: فخذ رقم الأسبوع من أحدث تقرير، لأن الأرقام الأولية قد تراجع.
- لا تجمع الصفوف الفرعية: بعض الأنشطة الرئيسية تحتها صفوف فرعية، مثل النقل وتحته شركات الطيران وتأجير السيارات. وفي الجدول اسم «Others» مرتين: مرة صفاً فرعياً تحت النقل، ومرة نشاطاً رئيسياً في آخره. فإذا جمعت كل الصفوف خرج مجموع أكبر من الحقيقة. وتأكد دائماً أن مجموع الأنشطة الرئيسية يساوي سطر المجموع Total في التقرير نفسه.
هل تحتاج ترخيصاً؟ والبيئة التجريبية التشريعية Regulatory Sandbox
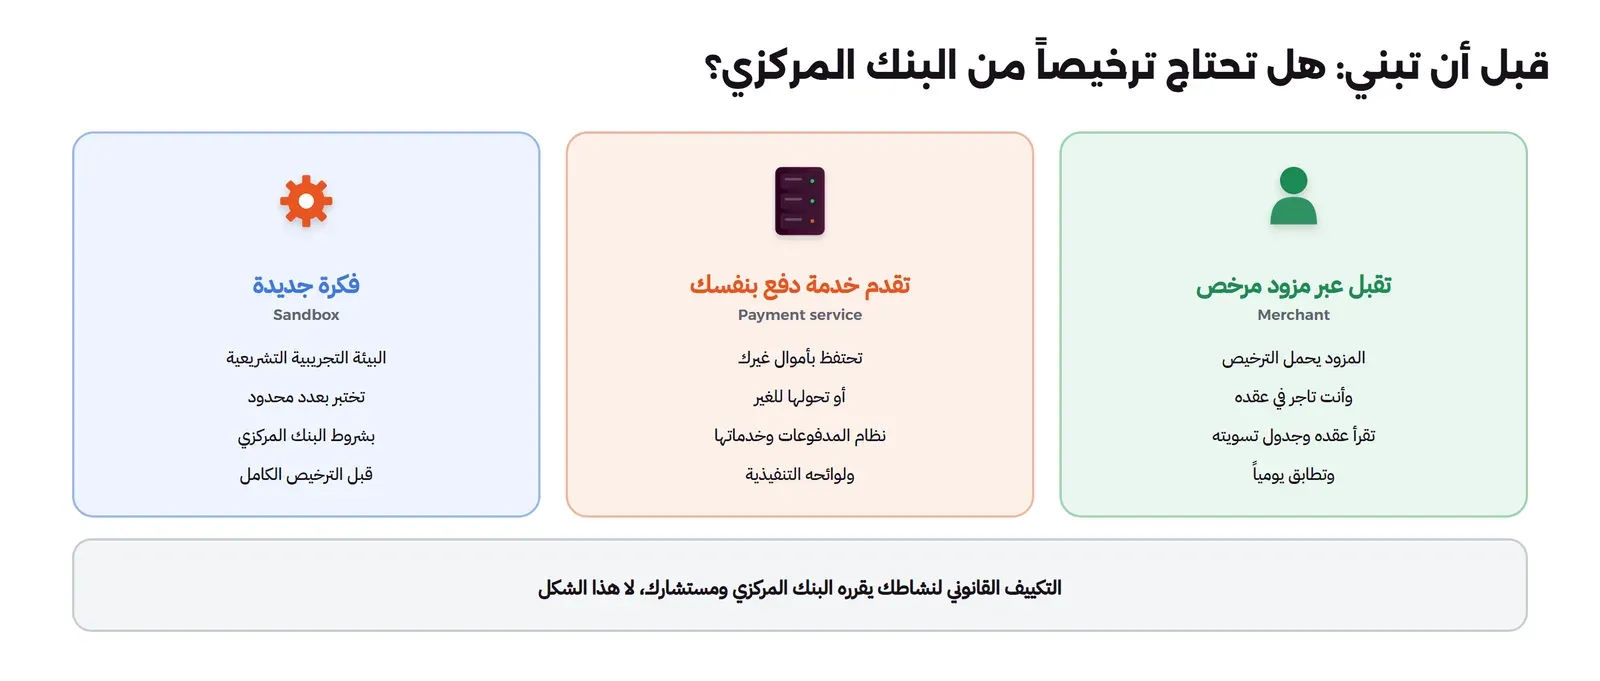
إذا كنت تاجراً تقبل الدفع عبر مزود مرخص وتدفع عبر بنكك، فلا تحتاج ترخيص مدفوعات لهذا النشاط. لكن الأمر يتغير إذا أردت أن تحتفظ برصيد لعملائك يشحنونه ويدفعون منه، لأن الاحتفاظ بأموال الآخرين وتحويلها نشاط منظم.
| حالتك | ماذا يحكمك |
|---|---|
| تقبل الدفع عبر مزود مرخص | المزود يحمل الترخيص. أنت تاجر في عقده، فاقرأ العقد وجدول التسوية. |
| تحتفظ بأموال غيرك أو تحولها لغيرك | نظام المدفوعات وخدماتها ولائحته التنفيذية، التي وافق عليها مجلس إدارة البنك المركزي في 13 يونيو 2023. |
| فكرة مالية جديدة | البيئة التجريبية التشريعية: تختبر بشروط البنك المركزي قبل الترخيص الكامل. |
والبيئة التجريبية التشريعية Regulatory Sandbox، بحسب صفحتها، صممت لتختبر الشركات الناشئة منتجات مالية جديدة في السوق الحقيقي، بإشراف مباشر من البنك المركزي. وفي الصفحة إطارها ودليل التقديم. وأنواع التراخيص جمعناها في فقرة التنظيم في مقال المحفظة الرقمية.
وفي كلمة محافظ البنك المركزي في مؤتمر Money20/20 الشرق الأوسط (15 سبتمبر 2026) بلغ عدد شركات التقنية المالية العاملة في المملكة 371 شركة بنهاية أغسطس 2026.
والقاعدة: إذا كان نشاطك يحتفظ بمال ليس له، أو يحول المال بين أطراف أخرى، أو يصدر وسيلة دفع، فاسأل مستشاراً قانونياً قبل أن تبدأ. فتعديل طريقة العمل بعد الإطلاق أصعب بكثير.
تحقق من ترخيص المزود
لا تكتف بشعار على موقع المزود. البنك المركزي ينشر قائمة الشركات المصرح لها في البيئة التجريبية، ويمكن البحث فيها بنوع النشاط. ويؤكد في إعلاناته، مثل إعلانه في 13 أكتوبر 2026، أهمية التعامل مع الجهات المرخصة أو المصرح لها، وأن التحقق متاح عبر موقعه.
اكتب تاريخ التحقق ونتيجته، وأعده عند تجديد العقد. فترخيص شريكك جزء من مخاطرك أنت أمام عملائك.
أخطاء شائعة
| الخطأ | لماذا يضر | البديل |
|---|---|---|
| معاملة كل الطرق كأنها «تحويل بنكي» | لكل نظام قواعد مختلفة للنهائية والاسترداد والتقارير | اعرف لكل طريقة: النظام، والطرف الذي تصل عبره، ومتى تصبح نهائية |
| إرسال حوالة فورية دون النظر في اسم المستفيد | الحوالة نهائية عملياً، واسترجاعها غير مضمون | تحقق من الاسم قبل التأكيد، وأوقفها إذا اختلف |
| تغيير حساب مورد بناء على رسالة | باب مفتوح لاحتيال انتحال المورد | اتصال على رقم معروف، والتحقق من الحساب قبل الدفع |
| الاعتماد على حدود قرأتها في صفحة تعريفية | حدود البنك والمزود قد تكون أقل | الحدود المكتوبة من بنكك ومزودك |
| الاعتماد على إشعار سداد وحده | الإشعار قد يتأخر أو يتكرر | مطابقة يومية بالتقرير الدوري |
| الاحتفاظ بأرصدة للعملاء دون سؤال | نشاط مدفوعات منظم | مستشار قانوني، والنظام ولائحته، قبل البدء |
| التعامل مع مزود دون التحقق من ترخيصه | خطر عليك وعلى أموال عملائك | تحقق من موقع البنك المركزي واحفظ التاريخ |
الخلاصة
- يملك البنك المركزي السعودي الأنظمة الوطنية: سداد ومدى وسريع وإيصال، وإلى جانبها SARIE الذي تنتهي إليه تسوية بقية الأنظمة.
- أنت لا تتصل بهذه الأنظمة مباشرة، وإنما عبر بنكك أو مزود دفع مرخص.
- SARIE للتسوية بين البنوك وللرواتب المجمعة. سريع للحوالات الفورية الصغيرة برقم الجوال. مدى للبطاقات في المحل وعلى الإنترنت. سداد للفواتير. إيصال لفواتير المنشآت.
- الحوالة الفورية نهائية عملياً، فتحقق من الاسم قبل أن ترسل.
- تحتاج ترخيصاً عندما تحتفظ بأموال غيرك أو تحولها، لا عندما تقبل الدفع عبر مزود مرخص.
- تحقق من ترخيص أي مزود من موقع البنك المركزي.
وبقية مقالات قسم التقنية المالية والمدفوعات:
 دليلكيف تنتقل الأموال بين البنوك؟ المقاصة Clearing والتسويةماذا يحدث بين ضغطة «ادفع» ووصول المال إلى حسابك: الدفع والمقاصة والتسوية بين البنوك، بلغة بسيطة لأصحاب الأعمال.
 دليلكيف يعمل الدفع بالبطاقة؟ التفويض Authorization والتسويةماذا يحدث بعد ضغطة «ادفع»: التفويض والتحصيل والتسوية والاسترداد والاعتراض، وما يحفظه التاجر ليحمي إيراده.
 دليلالمصرفية المفتوحة Open Banking: دليل للتاجرما هي المصرفية المفتوحة وأين وصلت في المملكة، وكيف تستخدمها في منتجك بموافقة العميل، وما تلزمك به اللائحة عند سحب الموافقة.
 دليلالمحفظة الرقمية من الداخل: دفتر القيد المزدوج Ledgerكيف تبني محفظة رقمية لا يضيع فيها ريال ولا يخصم مرتين، بالقيد المزدوج والمعاملات والمطابقة مع مزود الدفع.
سجل التحديثات
- 2026-11-13: إعادة كتابة المقال بلغة أوضح وخطوات وجداول، دون كود.
- 2026-11-14: مراجعة المقال وإعادة المعلومات المفيدة ونتائج البيانات الحقيقية التي حذفت في إعادة الكتابة.
- أكتوبر 2026: كتابة المقال، وقراءة تقارير نقاط البيع الأسبوعية (19 يوليو إلى 17 أكتوبر 2026)، والتحقق من صفحات البنك المركزي السعودي وأخباره ودليل قواعده والتقرير السنوي الستين بتاريخ 27 أكتوبر 2026.