إذا كنت تنفق على التسويق ولا تعرف هل يعود هذا المال، أو تريد أن تحدد ميزانية التسويق للربع القادم برقم تستطيع الدفاع عنه، فهذا المقال لك. وهو لصاحب الشركة الناشئة، ولمسؤول التسويق، وللمدير الذي يوافق على الميزانية.
ستجد فيه أربعة أرقام بسيطة تكفي لأغلب القرارات: كم يكلفك العميل الواحد، وكم يعود منه، ومتى يعود، وماذا يشتري الريال الإضافي. ثم خطوات تحديد حجم الميزانية وتوزيعها، ومثالاً واحداً محسوباً باليد من البداية إلى النهاية.
وأما العائد ROI والقيمة الحالية NPV لأي مشروع تقني، فقد شرحناهما في مقال حساب العائد ROI والقيمة الحالية NPV، ولغة القسم المالي في مقال المالية للتقنيين، فلن نكررهما هنا.
باختصار Summary
قيمة العميل LTV: الربح، وليس الإيراد، الذي تتوقعه من العميل طوال بقائه معك.
النسبة الصحية: قيمة العميل أكبر من تكلفته بثلاث مرات على الأقل، ويعود ما أنفقته خلال 12 شهراً أو أقل.
حجم الميزانية: عدد العملاء الذين تريدهم مضروباً في التكلفة الكاملة للعميل، ثم تتأكد أن في الحساب ما يكفي حتى يعود المال.
قبل أي زيادة: احسب كم يكلف العميل الإضافي، وليس المتوسط.
المثال الذي نستخدمه في المقال
حتى تكون الأرقام واضحة، نستخدم مثالاً واحداً في كل المقال. وهو شركة صغيرة تبيع برنامجاً باشتراك شهري للشركات. هذه أرقام مثال وليست أرقام سوق، فضع أرقامك مكانها.
هذا ما أنفقته الشركة في ربع واحد (ثلاثة أشهر)، وعدد العملاء الجدد الذين جاؤوا من كل قناة:
| القناة | الإنفاق المباشر في الربع | العملاء الجدد |
|---|---|---|
| إعلانات Google Ads | 36,000 ريال | 12 |
| إعلانات LinkedIn | 27,000 ريال | 5 |
| المحتوى والبحث المجاني SEO (أدوات وتحرير فقط) | 6,000 ريال | 14 |
| النشرة البريدية Newsletter | 1,500 ريال | 9 |
| الإحالات Referral (450 ريالاً رصيداً لكل عميل محال) | 4,500 ريال | 10 |
| المجموع | 75,000 ريال | 50 |
وعندها أيضاً تكاليف لا تظهر في القنوات:
- رواتب التسويق في الربع: 90,000 ريال (مسوق واحد وجزء من وقت المؤسس).
- أدوات مشتركة للبريد والتحليلات والتصميم: 6,000 ريال.
وعن العميل:
- يدفع 400 ريال في الشهر.
- هامش الربح الإجمالي Gross Margin يساوي 80%، أي يبقى لك 320 ريالاً من كل 400 بعد الاستضافة ورسوم الدفع والدعم.
- يلغي 3% من العملاء اشتراكهم كل شهر، وهذه النسبة تسمى الإلغاء Churn.
الرقم الأول: تكلفة اكتساب العميل CAC
تكلفة اكتساب العميل Customer Acquisition Cost هي ما أنفقته لتجلب عميلاً واحداً يدفع. والحساب سهل: الإنفاق في فترة مقسوماً على عدد العملاء الجدد في نفس الفترة.
الصعوبة في سؤال واحد: ما الذي تضعه في «الإنفاق»؟ وهنا ثلاث إجابات، وكلها صحيحة:
| النسخة | ماذا تحسب | في المثال | متى تستخدمها |
|---|---|---|---|
| CAC الإعلانات Paid CAC | إنفاق الإعلانات ÷ العملاء الذين جاؤوا من الإعلانات | 63,000 ÷ 17 = 3,706 ريالات | لتقرر هل تزيد ميزانية الإعلانات أم تخفضها |
| CAC المختلط Blended CAC | كل الإنفاق المباشر ÷ كل العملاء الجدد | 75,000 ÷ 50 = 1,500 ريال | صورة عامة فقط |
| CAC الكامل Fully Loaded CAC | كل الإنفاق مع الرواتب والأدوات ÷ كل العملاء الجدد | 171,000 ÷ 50 = 3,420 ريالاً | لحجم الميزانية، وللمستثمر والمدير المالي |
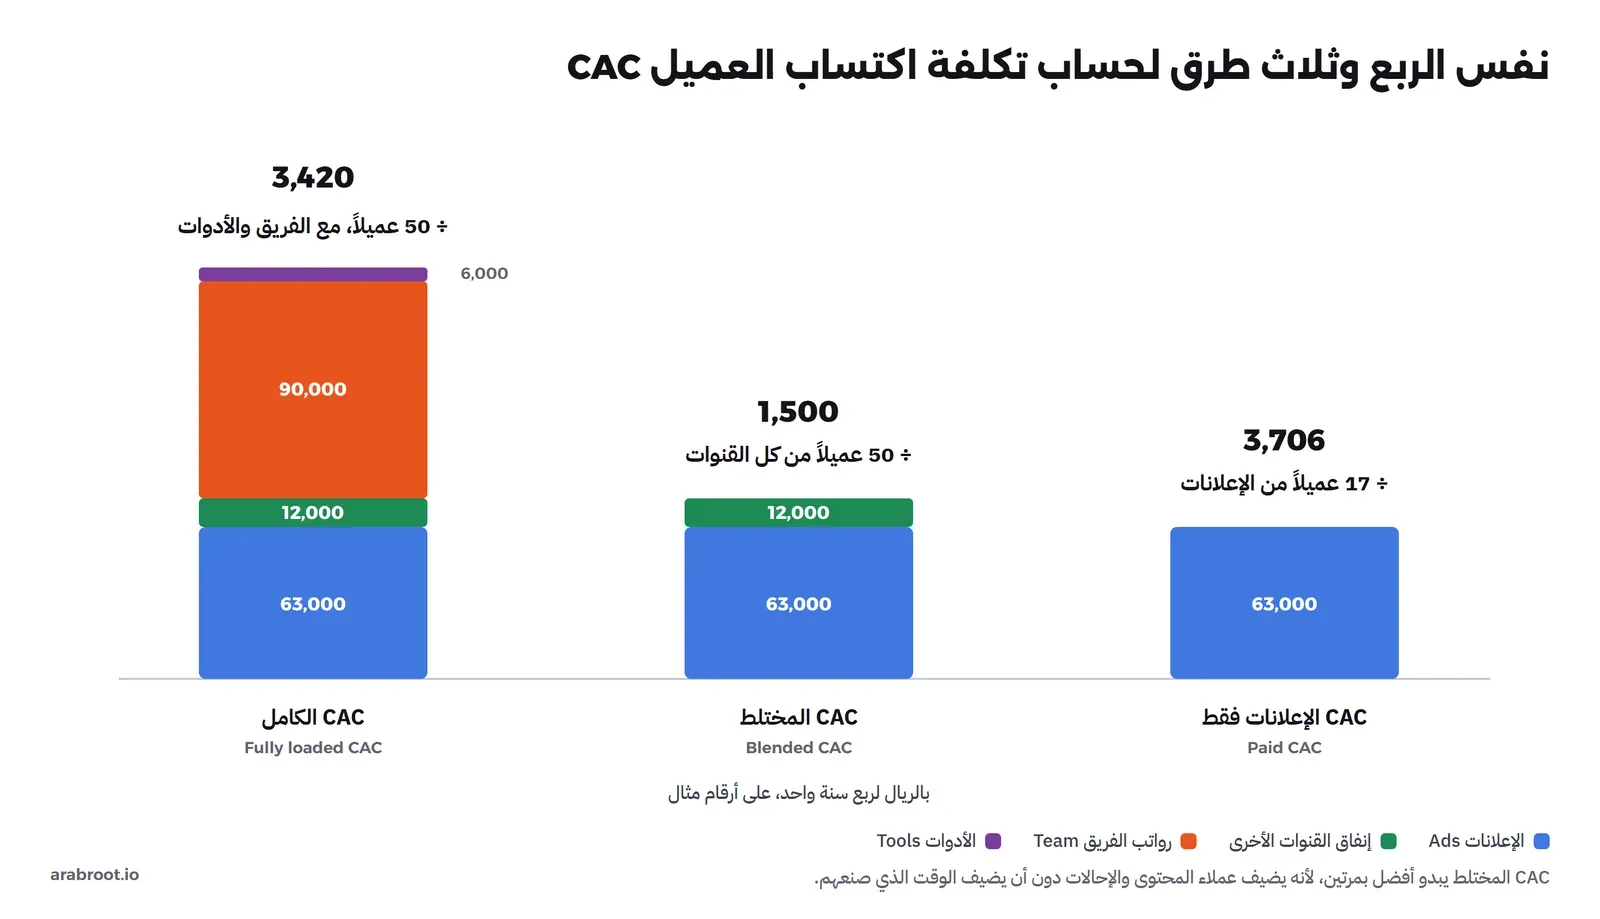
لاحظ الفرق: الرقم المختلط 1,500 ريال يقول «ضاعف الإنفاق». والكامل 3,420 ريالاً يقول إن الشركة على الحد. والسبب أن المختلط يضيف إلى المقام عملاء المحتوى والإحالات المجانية، ولا يحسب رواتب الفريق الذي صنعها.
القاعدة: لا تقرر ميزانية الإعلانات من الرقم المختلط، لأن العملاء المجانيين سيغطون على إعلانات خاسرة. ولا تقدم للمستثمر رقم الإعلانات وحده، لأنه يخفي تكلفة الفريق.
وأهم من الرقم نفسه أن تكتب تعريف كل نسخة، وتتفق عليه مع فريقك. فالرقم يتغير كل ربع، أما التعريف فيبقى، وهو الذي يجعل المقارنة بين الأرباع ممكنة. وأغلب الخلافات في اجتماعات التسويق سببها أن كل شخص يحسب نسخة مختلفة من نفس الجدول.
الإنفاق في ربع، والعميل في الربع التالي
العميل الذي يضغط على إعلان في آخر أسبوع من الربع قد يجرب المنتج أسبوعين، ثم يدفع في الربع التالي. فيبدو الربع الذي زاد فيه الإنفاق غالياً، والربع الذي بعده رخيصاً، دون أن يتغير شيء حقيقي.
الحل: قس المدة المعتادة من أول زيارة إلى الدفع. إذا كانت أسابيع قليلة، فالربع يكفي. وإذا كانت أشهراً، كما في البيع للشركات الكبيرة، فاحسب CAC على آخر ستة أشهر بدلاً من ربع واحد.
أين يرتفع CAC؟ القمع Funnel خلف الرقم
CAC رقم واحد، لكنه نتيجة مراحل متتالية تسمى القمع Funnel: زيارة، ثم تسجيل في التجربة المجانية، ثم استخدام فعلي، ثم دفع. فإذا انخفضت نسبة أي مرحلة إلى النصف، تضاعف CAC، حتى لو لم يتغير سعر الإعلان.
لذلك عندما يرتفع CAC، لا تبدأ بتغيير الإعلان. اسأل أولاً: في أي مرحلة خسرنا؟
- النقرة أصبحت أغلى: العلاج في الاستهداف والإعلان نفسه.
- الزائر لا يسجل: العلاج في صفحة الهبوط Landing Page.
- المسجل لا يستخدم المنتج: العلاج في المنتج وتجربة الاستخدام الأولى.
والمراحل الأخيرة مشتركة بين كل القنوات، فتحسينها يخفض CAC لكل القنوات معاً. أما تحسين إعلان واحد فيخفض CAC قناة واحدة. فإذا كان لديك أسبوع عمل واحد، فابدأ غالباً من المرحلة المشتركة الأضعف.
الرقم الثاني: قيمة العميل على مدى حياته LTV
قيمة العميل Customer Lifetime Value هي الربح الذي تتوقعه من عميل واحد طوال مدة بقائه معك. وفي الاشتراك الشهري تحسبها هكذا:
LTV = الربح الشهري من العميل ÷ نسبة الإلغاء الشهرية
والربح الشهري هو ما يدفعه العميل مضروباً في هامش الربح الإجمالي. وفي المثال: 400 × 80% = 320 ريالاً في الشهر. ثم 320 ÷ 3% = 10,667 ريالاً.
ومن أين جاءت القسمة على نسبة الإلغاء؟ إذا كان 3% من العملاء يلغون كل شهر، فالعميل يبقى في المتوسط 1 ÷ 0.03، أي نحو 33 شهراً.
لماذا الربح وليس الإيراد؟ لأن الإيراد لا يعود كله إليك. جزء منه يذهب للخوادم والدعم ورسوم الدفع. ومقارنة الإيراد بتكلفة العميل تجعل كل قناة تبدو أفضل مما هي.
حدود هذه الطريقة:
- تفترض أن نسبة الإلغاء ثابتة كل شهر، وهذا نادر.
- تجمع الربح إلى ما لا نهاية، فرقم 10,667 ريالاً لا يصل إليه العميل في سنة أو سنتين. لذلك اذكر بجانبه دائماً ربح أول 12 شهراً.
- حساسة جداً لنسبة الإلغاء، كما سنرى بعد قليل.
- في شركة عمرها ستة أشهر لا توجد بيانات عن عميل بقي ثلاث سنوات. فلا تبن قراراً كبيراً على LTV محسوب من أشهر قليلة.
الطريقة الأدق: منحنى البقاء Retention Curve
بدل نسبة إلغاء واحدة، تابع العملاء الذين اشتركوا في نفس الشهر، وتسمى هذه المجموعة الدفعة Cohort. وسجل كم بقي منهم بعد شهر، وشهرين، وثلاثة.
في أغلب منتجات الاشتراك لا يكون الإلغاء ثابتاً. يخسر المنتج كثيراً في الأشهر الأولى، من عملاء جربوه ولم يناسبهم. ثم يستقر عند العملاء الذين أصبح جزءاً من عملهم. مثلاً قد يخسر 12% في الشهر الأول، ثم يبقى ثلثا الدفعة تقريباً بعد سنة.
وهذا الشكل يعني أمرين:
- السنة الأولى أسوأ مما تظن: الخسارة المبكرة تؤخر اليوم الذي يعود فيه ما أنفقته.
- ما بعدها أفضل مما تظن: العملاء الباقون يبقون طويلاً.
وانتبه: إذا قست نسبة الإلغاء من الأشهر الأولى فقط، ستحصل على LTV منخفض جداً. وإذا قستها من الأشهر المتأخرة، ستحصل على LTV مرتفع جداً. والفرق قد يصل إلى عدة أضعاف لنفس العملاء. لذلك استخدم LTV للمقارنة بين القنوات بنفس الطريقة، ولا تقدمه للمستثمر كرقم مطلق.
العميل الذي يرفع اشتراكه Expansion
في كثير من منتجات الشركات يرتفع ما يدفعه العميل مع الوقت، لأنه يضيف مستخدمين أو ينتقل إلى باقة أعلى. وهذا يسمى إيراد التوسع Expansion Revenue.
هذا مال جيد، لكنه مال لم يأت بعد. فالأحوط ألا تضيفه إلى LTV المستخدم في قرارات الميزانية حتى ترى بيانات سنة كاملة على الأقل. وتابع بدلاً من ذلك إيراد كل دفعة شهراً بشهر، حتى ترى الإلغاء والتوسع معاً.
الرقم الثالث: نسبة LTV إلى CAC وفترة الاسترداد Payback
بعد أن تعرف التكلفة والقيمة، يأتي سؤالان: هل يعود العميل بأكثر مما كلفك؟ ومتى؟
- نسبة LTV إلى CAC: قيمة العميل مقسومة على تكلفته. في المثال بالتكلفة الكاملة: 10,667 ÷ 3,420 = 3.1.
- فترة الاسترداد Payback: عدد الأشهر حتى يغطي ربح العميل تكلفته. في المثال: 3,420 ÷ 320 = 10.7 أشهر.
وما الرقم الجيد؟ المرجع الأشهر مقال SaaS Metrics 2.0 لـ David Skok، وفيه:
| المقياس | أفضل الشركات | علامة خطر |
|---|---|---|
| نسبة LTV إلى CAC | أعلى من 3، وأحياناً 7 أو 8 | أقل من 3 |
| فترة الاسترداد | من 5 إلى 7 أشهر | أكثر من 12 شهراً |
ويذكر Skok أن كثيراً من الشركات السليمة لا تحقق هذه الأرقام في بدايتها، لكنها ترى كيف تصل إليها. فهي إرشادات وليست شروطاً.
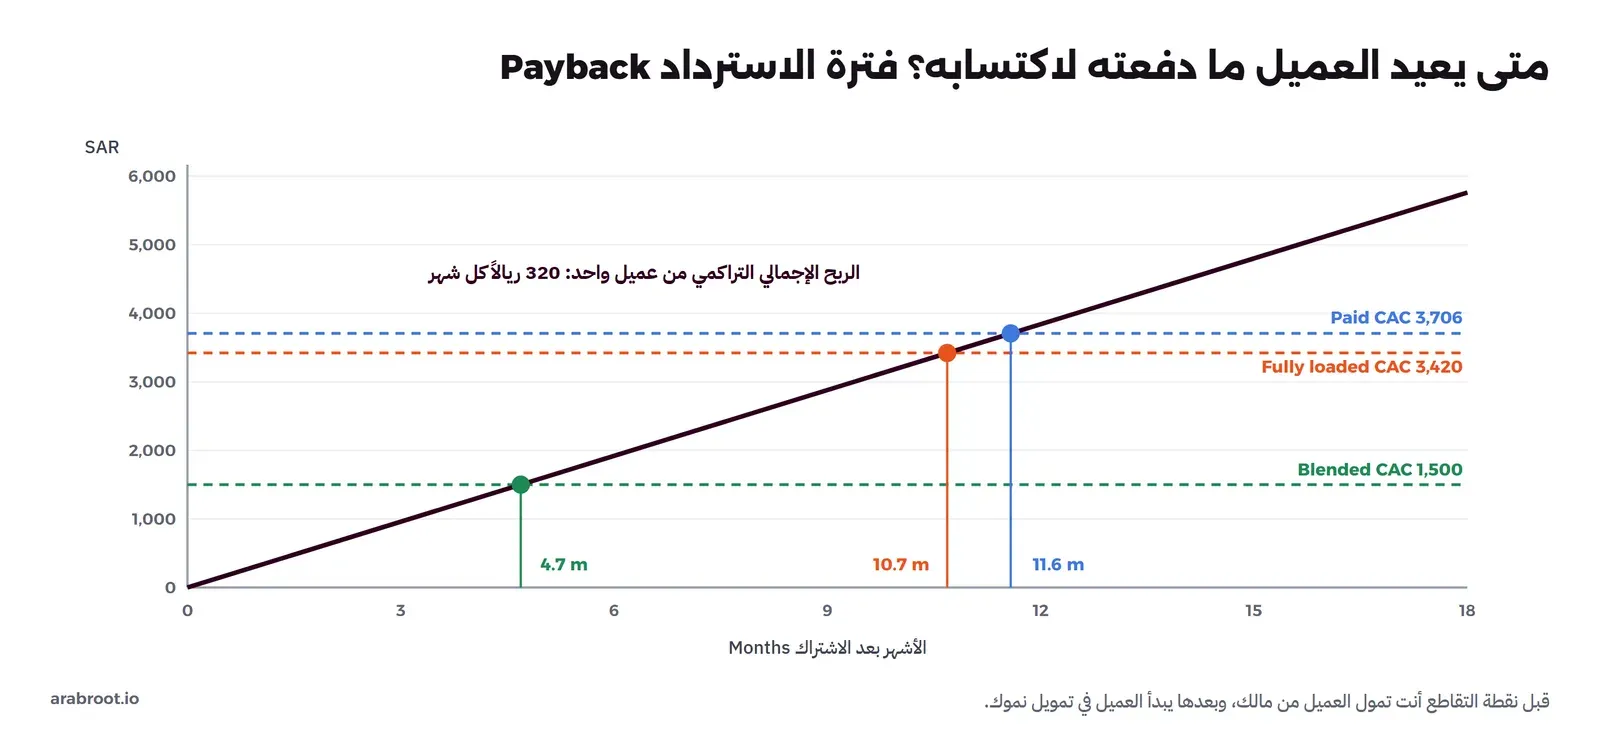
وهذا الرسم يفترض أن العميل لا يلغي أبداً، فهو أقصر فترة ممكنة. ومع الإلغاء تكون الفترة الحقيقية أطول.
لماذا فترة الاسترداد أهم للشركة الصغيرة؟ لأن LTV وعد بمال يأتي خلال سنوات. أما فترة الاسترداد فتقول كم شهراً يبقى مالك عند العميل قبل أن يعود. وهذا يحدد هل تنمو من إيرادك، أم تحتاج تمويلاً. وما يسأل عنه المستثمرون شرحناه في مقال جمع التمويل.
كل قناة على حدة Channels
الآن نطبق الأرقام الثلاثة على كل قناة في المثال. CAC هو إنفاق القناة ÷ عملائها، والنسبة هي 10,667 ÷ CAC، وفترة الاسترداد هي CAC ÷ 320:
| القناة | CAC | نسبة LTV إلى CAC | فترة الاسترداد |
|---|---|---|---|
| Google Ads | 3,000 ريال | 3.6 | 9.4 أشهر |
| 5,400 ريال | 2.0 | 16.9 شهراً | |
| المحتوى SEO | 429 ريالاً | 24.9 | 1.3 شهر |
| النشرة البريدية | 167 ريالاً | 64.0 | 0.5 شهر |
| الإحالات | 450 ريالاً | 23.7 | 1.4 شهر |
ماذا يقول الجدول؟
- LinkedIn خاسر في هذا المثال: لا يسترد تكلفته خلال سنة. والحكم هنا على هذه الحملة بهذه الرسالة، وقد تنجح رسالة أو شريحة أخرى في نفس المنصة.
- Google Ads على الحد: النسبة جيدة، لكن الاسترداد 9.4 أشهر. يستحق الاستمرار مع تحسين الصفحة التي يصل إليها الزائر.
- المحتوى والنشرة والإحالات تبدو مذهلة: لأن إنفاقها هنا أدوات فقط، أما وقت من كتب المحتوى وبنى القائمة فهو في الرواتب. القنوات «المجانية» ليست مجانية، تكلفتها في وقت الفريق.
العائد ROI والعائد على الإنفاق الإعلاني ROAS
ستسمع هذين المصطلحين كثيراً، والفرق بينهما مهم:
| المقياس | كيف يحسب | لماذا يستخدم |
|---|---|---|
| العائد على الاستثمار Return on Investment | (ما عاد من الربح ناقص التكلفة) ÷ التكلفة | لقرار الميزانية |
| العائد على الإنفاق الإعلاني Return on Ad Spend | الإيراد من الإعلانات ÷ إنفاق الإعلانات | لمتابعة الحملة داخل المنصة الإعلانية |
ROAS لا يطرح أي تكلفة ولا يحسب الهامش. فإذا كان ROAS يساوي 2 وهامش ربحك 40%، فأنت تخسر مع كل ريال رغم أن الرقم يبدو جيداً.
وفي ROI حدد الفترة دائماً. عائد شهر واحد من اشتراك شهري يجعل كل قناة خاسرة، وعائد خمس سنوات يجعل كل قناة رابحة. والأقرب لقرارات الميزانية عائد 12 شهراً.
هل جاء العميل بسبب الإعلان فعلاً؟ Incremental
الشخص الذي يبحث في Google باسم شركتك ويضغط على إعلانك، كان غالباً سيضغط على الرابط المجاني تحته لو لم يكن الإعلان موجوداً. ومع ذلك تنسبه المنصة إلى الإعلان.
والعائد الحقيقي للقناة هو العملاء الإضافيون Incremental، أي الذين لم يكونوا ليأتوا بدونها. ولقياسه بطريقة بسيطة:
- افصل إعلانات اسم الشركة Brand عن باقي الإعلانات، لأنها الأكثر عرضة لهذا الخلط.
- أوقف قناة صغيرة لفترة محددة، وقارن عدد العملاء بفترة مشابهة.
ماذا يحرك الأرقام أكثر؟ الإلغاء Churn
نسبة الإلغاء في مقام حساب LTV، فأي تغيير صغير فيها يغير كل شيء. هذا الجدول يبقي CAC الكامل 3,420 ريالاً ويغير الإلغاء فقط (LTV = 320 ÷ نسبة الإلغاء):
| الإلغاء الشهري | LTV | نسبة LTV إلى CAC |
|---|---|---|
| 2% | 16,000 ريال | 4.7 |
| 3% | 10,667 ريالاً | 3.1 |
| 5% | 6,400 ريال | 1.9 |
| 8% | 4,000 ريال | 1.2 |
نفس الإنفاق ونفس العملاء، ونسبة صحية أو خاسرة حسب بقاء العملاء فقط.
ولهذا قارن طريقين لتحسين CAC الإعلانات في المثال (3,706 ريالات، والنسبة 2.88):
- إعلانات أرخص بنسبة 20%: يصبح CAC يساوي 3,706 × 0.8 = 2,965 ريالاً، والنسبة 10,667 ÷ 2,965 = 3.60.
- إلغاء أقل بنسبة 20%، من 3% إلى 2.4%: يصبح LTV يساوي 320 ÷ 2.4% = 13,333 ريالاً، والنسبة 13,333 ÷ 3,706 = 3.60.
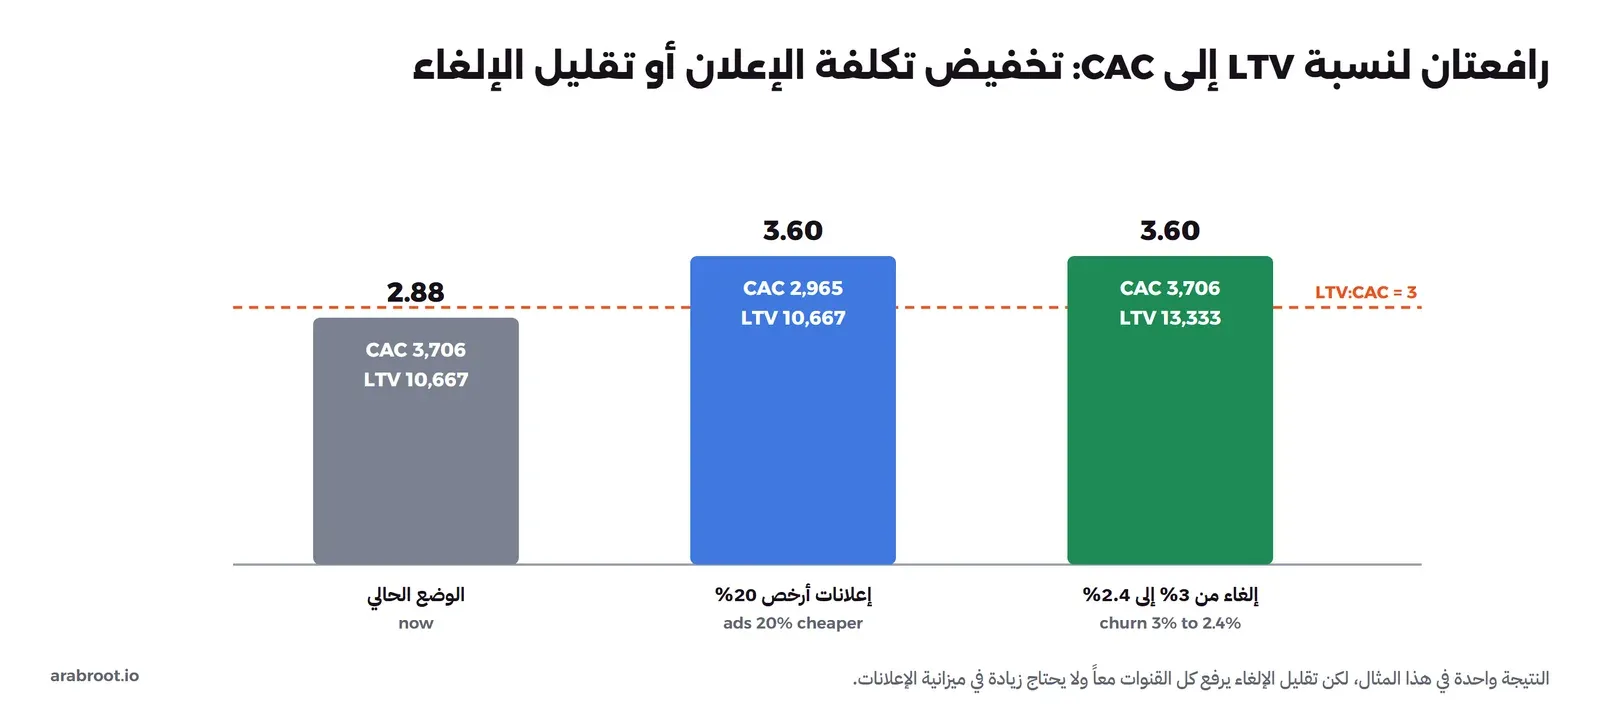
النتيجة واحدة، لكن الفرق في ما حولها:
- تقليل الإلغاء يرفع كل القنوات معاً: عملاء المحتوى والإحالات يبقون أطول أيضاً.
- لا يحتاج إنفاقاً إعلانياً أكثر: يحتاج وقت الفريق في تجربة الاستخدام الأولى والدعم.
- لكنه أبطأ في الظهور: أثر الإعلان الأرخص تراه في نفس الربع، وأثر الإلغاء يحتاج أشهراً.
فلا تهمل العملاء الحاليين وأنت تبحث عن عملاء جدد.
الرقم الرابع: كم يكلف العميل الإضافي؟ Marginal CAC
قد تقول: Google Ads نسبته 3.6، فلنضاعف إنفاقه. لكن هذا الرقم متوسط لكل العملاء الذين جاؤوا. أما قرار الزيادة فيخص العملاء الإضافيين فقط.
والمنصات الإعلانية تعمل بمزاد. فكلما زدت الإنفاق على نفس الكلمات ونفس الجمهور، وصلت إلى نقرات أغلى وزوار أقل اهتماماً. وتكلفة العميل التالي تسمى التكلفة الحدية Marginal CAC.
مثال على عدد العملاء عند كل مستوى إنفاق على Google Ads في الربع. والتكلفة الحدية هي الإنفاق الإضافي ÷ العملاء الإضافيين:
| الإنفاق في الربع | العملاء | المتوسط | تكلفة العملاء الإضافيين |
|---|---|---|---|
| 18,000 ريال | 7 | 2,571 ريالاً | لا يوجد |
| 27,000 ريال | 10 | 2,700 ريال | 9,000 ÷ 3 = 3,000 ريال |
| 36,000 ريال | 12 | 3,000 ريال | 9,000 ÷ 2 = 4,500 ريال |
| 45,000 ريال | 13 | 3,462 ريالاً | 9,000 ÷ 1 = 9,000 ريال |
| 54,000 ريال | 14 | 3,857 ريالاً | 9,000 ÷ 1 = 9,000 ريال |
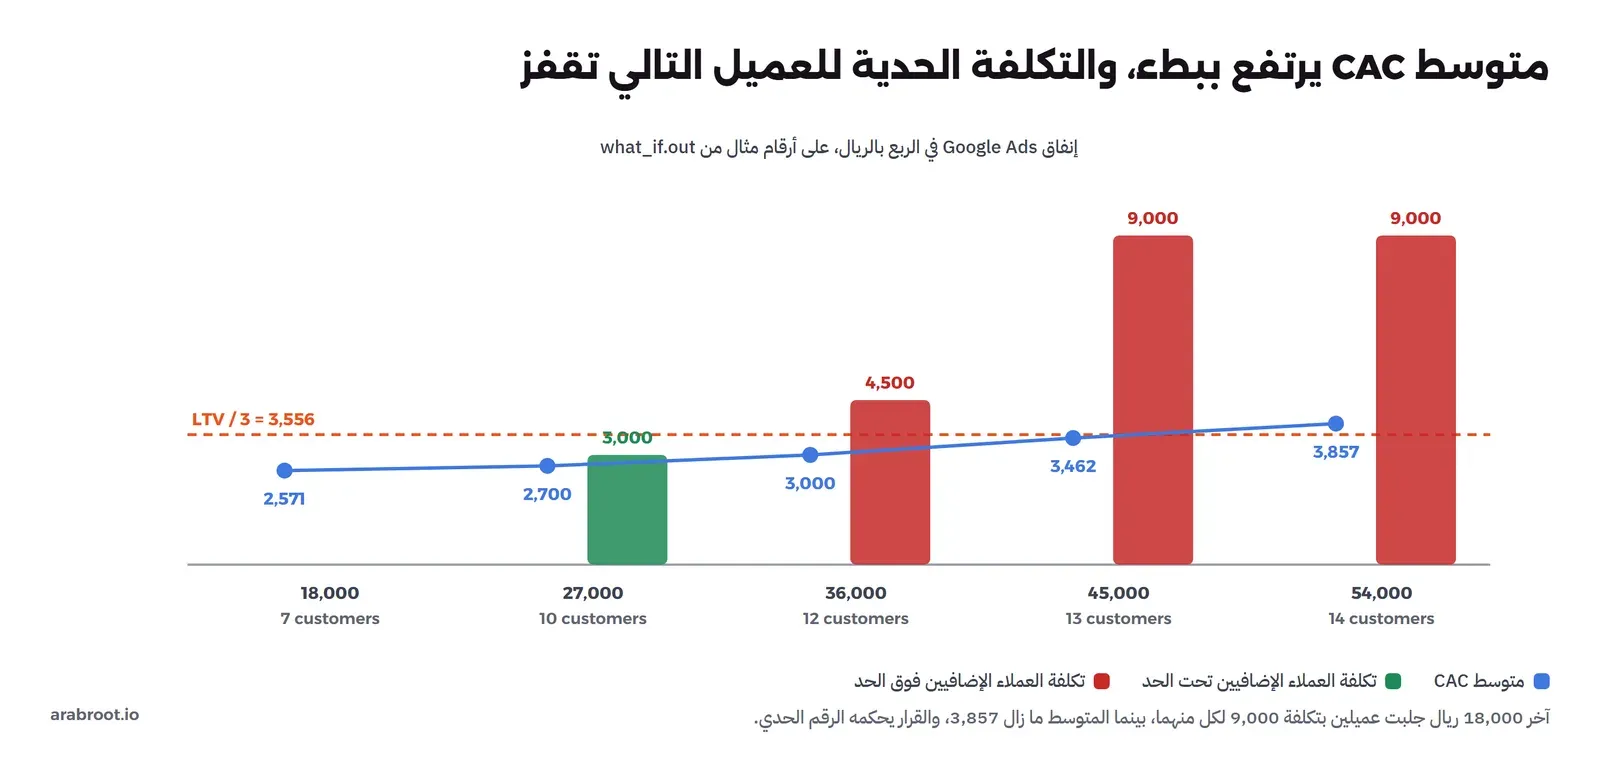
لو زدت الإنفاق من 36,000 إلى 54,000 ريال، فالـ 18,000 الإضافية تجلب عميلين فقط، أي 9,000 ريال للعميل. ومع ذلك يبقى المتوسط 3,857 ريالاً ويبدو مقبولاً. المتوسط يخفي المشكلة.
ضع حداً مكتوباً للعميل المقبول. مثلاً LTV ÷ 3، أي 10,667 ÷ 3 = 3,556 ريالاً حسب إرشاد Skok. وكل خطوة إنفاق يكلف فيها العميل الإضافي أكثر من هذا الحد لا تستحق.
ومن أين تأتي هذه الأرقام في الواقع؟ من تجارب صغيرة: غير ميزانية حملة واحدة بنسبة محددة لأسابيع، وسجل عدد العملاء الجدد. النتائج لن تكون دقيقة بأعداد صغيرة، والمطلوب فقط أن تعرف: هل التكلفة الإضافية قريبة من المتوسط، أم أعلى منه بكثير؟ لذلك أضف جزءاً صغيراً من المبلغ أولاً، وقس، ثم أضف الباقي.
كم تنفق على التسويق؟ الخطوات
الآن نجمع كل ما سبق في خمس خطوات لتحديد الميزانية.
الخطوة 1: لا تبدأ من نسبة الشركات الكبيرة
ما هي: طريقة شائعة تحدد الميزانية كنسبة من الإيراد.
لماذا لا تناسبك: وجد مسح Gartner لإنفاق مديري التسويق لعام 2025 أن ميزانيات التسويق بقيت عند 7.7% من إيراد الشركة، كما في 2024، وأن الإعلانات المدفوعة Paid Media تمثل 30.6% منها، أي 2.4% من الإيراد. لكن من شارك في المسح 402 مدير تسويق في أمريكا الشمالية والمملكة المتحدة وأوروبا، وأغلبهم في شركات إيرادها أكثر من مليار دولار سنوياً.
فهذه النسبة لشركة كبيرة تحافظ على حصتها. أما الشركة الناشئة فإيرادها صغير أو غير موجود، و7.7% من لا شيء لا شيء. استخدمها للمقارنة فقط.
المصدر: مسح Gartner لإنفاق مديري التسويق 2025.
الخطوة 2: ابدأ من هدفك Bottom-up
ما هي: عدد العملاء الجدد الذين تريدهم مضروباً في CAC الكامل.
لماذا الكامل: لأنه يشمل الرواتب والأدوات، أي كل ما ستدفعه فعلاً.
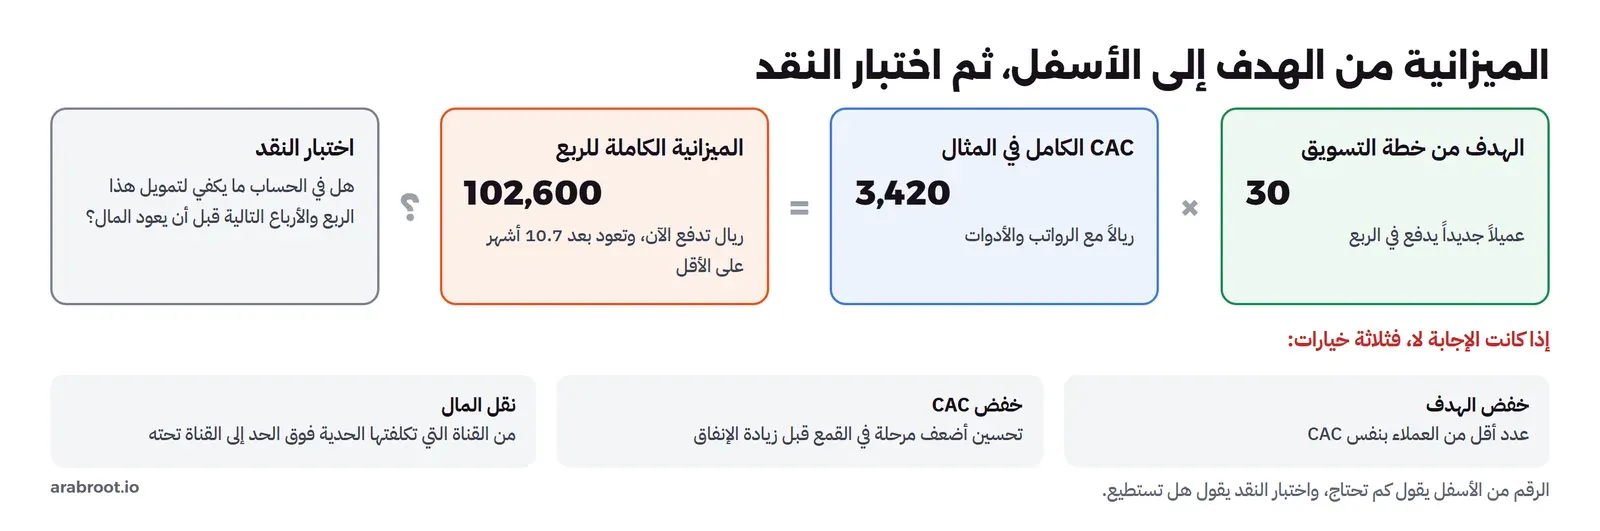
في المثال: الهدف 30 عميلاً في الربع، وCAC الكامل 3,420 ريالاً. إذن الميزانية 30 × 3,420 = 102,600 ريال في الربع، وهي رواتب وأدوات وإنفاق مباشر معاً.
| البند | في الربع | في السنة (الربع × 4) |
|---|---|---|
| الميزانية الكاملة لـ 30 عميلاً في الربع | 102,600 ريال | 410,400 ريال لـ 120 عميلاً |
الخطوة 3: اختبر النقد Cash: متى يعود المال؟
ما هي: أن تتأكد أن في حساب الشركة ما يكفي حتى يعود ما أنفقته.
لماذا تهم: الـ 102,600 ريال تدفعها في الربع نفسه، لكنها تعود ببطء. في المثال لا يعود CAC الكامل قبل 10.7 أشهر حتى لو لم يلغ أحد، ومع الإلغاء يتأخر أكثر. أي أنك تدفع تكلفة ثلاث دفعات أخرى من العملاء على الأقل قبل أن تسترد تكلفة الدفعة الأولى.
ولهذا تحتاج شركات الاشتراك التي تنمو بسرعة تمويلاً غالباً، حتى لو كانت أرقامها سليمة. فالسؤال ليس «هل الإنفاق مربح؟»، وإنما «هل في الحساب ما يكفي حتى يعود؟». وهذا هو الفرق بين الربحية والسيولة.
إذا لم يكف النقد، فأمامك ثلاثة خيارات:
- خفض الهدف.
- خفض CAC بتحسين المرحلة الأضعف في القمع.
- نقل المال من القناة التي تكلفتها الإضافية فوق الحد إلى قناة أفضل.
طريقة لتقصير الانتظار: الاشتراك السنوي المدفوع مقدماً. العميل الذي يدفع سنة كاملة يعيد جزءاً كبيراً من تكلفته في اليوم الأول، حتى مع خصم. والخصم يخفض الإيراد مقابل نقد أسرع، فهو قرار مالي قبل أن يكون تسويقياً.
الخطوة 4: وزع الميزانية بين القنوات
القاعدة: ضع المال حيث التكلفة الإضافية أقل، وليس حيث المتوسط أفضل. وقسم الميزانية إلى ثلاثة أجزاء:
| الجزء | ماذا فيه | كيف تتعامل معه |
|---|---|---|
| القنوات المثبتة | قنوات لها أرقام من ربعين على الأقل، مثل Google Ads والنشرة والإحالات في المثال | تأخذ أغلب الإنفاق، وتزيد بخطوات صغيرة ما دامت التكلفة الإضافية تحت الحد |
| القنوات تحت المراجعة | مثل LinkedIn في المثال | لا توقفها ولا تضاعفها. جرب رسالة أو شريحة مختلفة بميزانية محدودة لربع واحد، ثم قرر |
| التجارب | قنوات أو رسائل جديدة لم تختبرها | جزء صغير ثابت كل ربع، لأن القناة الرابحة اليوم ترتفع تكلفتها مع الوقت ومع المنافسين |
لا توجد نسب صحيحة لهذه الأجزاء. المهم أن تكتبها في الخطة قبل الربع، حتى لا يتحول كل اجتماع إلى نقاش جديد.
وتذكر: إذا نقلت وقت المسوق من المحتوى إلى الإعلانات، فأنت تنقل ميزانية، حتى لو لم يتغير أي رقم في جدول الإنفاق.
الخطوة 5: راجع الأرقام بإيقاع ثابت
بدون مراجعة ثابتة تصبح الميزانية رقماً لا ينظر إليه أحد حتى نهاية السنة. لذلك استخدم مستويين:
- مراجعة شهرية قصيرة: الإنفاق مقابل الخطة، وعدد التسجيلات والعملاء لكل قناة. هدفها أن تلتقط قناة تجاوزت ميزانيتها، أو توقفت فجأة عن جلب أي تسجيل.
- مراجعة ربع سنوية: الأرقام الكاملة، وقرارات الزيادة والتخفيض والتجارب.
والفصل مقصود. أرقام الشهر الواحد صغيرة ومشوشة، وتغيير الميزانية بناء عليها يشبه إيقاف قناة من خمسة عملاء. فالشهرية للتنبيه، والربع سنوية للقرار.
كيف تجمع هذه الأرقام فعلاً؟ Tracking
تحتاج رقمين لكل قناة: الإنفاق وعدد العملاء. الإنفاق سهل، فهو في الفواتير ولوحة كل منصة إعلانية. أما معرفة من أين جاء كل عميل فتحتاج ثلاثة أشياء:
- روابط UTM: إضافة صغيرة في آخر كل رابط تنشره، تخبر أداة التحليلات من أين جاءت الزيارة.
- حفظ المصدر مع العميل: عند التسجيل، في نظام العملاء عندك وليس في أداة التحليلات فقط. لأن الدفع يحدث بعد أسابيع، وقد لا تربط الأداة بين الأمرين.
- طريقة إسناد Attribution واحدة: أي قاعدة تقرر لأي قناة ينسب العميل، مثل أول قناة جاء منها أو آخر قناة. اتفق عليها واكتبها في الخطة، لأن تغييرها يغير أرقام كل القنوات.
وأضف سؤال «كيف عرفت بنا؟» في نموذج التسجيل. هو بسيط، لكنه يلتقط التوصيات والبودكاست والمعارض التي لا تظهر في أي رابط.
تقرير ربع سنوي من صفحة واحدة
حول كل ما سبق إلى تقرير ثابت تقدمه في نهاية كل ربع. كل رقم فيه مكتوب بجانبه كيف يحسب، وأي قرار يخدم:
| الرقم | كيف يحسب | القرار الذي يخدمه |
|---|---|---|
| CAC لكل قناة | إنفاق القناة المباشر ÷ عملائها الجدد، مع فصل إعلانات اسم الشركة | هل نزيد القناة أم نراجعها |
| CAC الإضافي للقنوات المدفوعة | الإنفاق الإضافي ÷ العملاء الإضافيين عند آخر تغيير في الميزانية | هل نضيف الخطوة التالية |
| CAC الكامل | كل الإنفاق مع الرواتب والأدوات ÷ كل العملاء الجدد | حجم الميزانية والتقرير للمستثمرين |
| فترة الاسترداد | من بقاء الدفعات الفعلي، وليس من نسبة ثابتة | السيولة، وهل نحتاج تمويلاً |
| البقاء بعد 3 و6 و12 شهراً | نسبة من بقي من كل دفعة | هل تحسن المنتج والتجربة الأولى |
| عدد العملاء لكل قناة | بجانب كل رقم، مع تنبيه إذا كان صغيراً | هل الرقم كاف لاتخاذ قرار |
وإذا تغيرت طريقة حساب أي رقم، فاكتب ذلك في سطر تحت الجدول، حتى لا تقارن رقماً بتعريف جديد برقم بتعريف قديم.
والهدف من كل هذا بسيط: أن يقضي الفريق وقت الاجتماع في القرارات، وليس في الاتفاق على طريقة القسمة.
أخطاء شائعة
- حساب CAC دون الرواتب: يجعل القنوات التي تعتمد على وقت الفريق تبدو مجانية.
- LTV بالإيراد بدل الربح: يجعل كل قناة تبدو أفضل مما هي.
- LTV من بيانات أشهر قليلة: إلغاء الأشهر الأولى لا يمثل السنوات القادمة.
- تصديق ROAS المنصة الإعلانية: المنصة قد تنسب لنفسها عملاء كانوا سيأتون بدون الإعلان، ولا تطرح أي تكلفة غير الإعلان.
- قرارات من أعداد صغيرة: خمسة عملاء في ربع لا تكفي لإيقاف قناة أو مضاعفتها.
- المقارنة بنسب الشركات الكبيرة: نسبة 7.7% من الإيراد لشركات أغلبها فوق مليار دولار.
- زيادة الميزانية بالمتوسط: المتوسط يرتفع ببطء، والعميل الإضافي قد يكلف أضعافه.
- فترة استرداد بلا إلغاء: قسمة CAC على الربح الشهري تفترض أن العميل لا يغادر، والرقم الحقيقي أطول.
- أرقام بتعريفات مختلفة في نفس الاجتماع: اكتب تعريف كل رقم قبل أن تعرضه.
قائمة تحقق قبل قرار الميزانية Checklist
- كتبت تعريف CAC الإعلانات والمختلط والكامل، واتفقت عليه مع المالية.
- مصدر كل عميل محفوظ مع بياناته، بطريقة إسناد واحدة مكتوبة.
- فصلت إعلانات اسم الشركة عن باقي الإعلانات.
- تتابع بقاء كل دفعة من العملاء، وتحسب فترة الاسترداد منه.
- تزيد الإنفاق بخطوات، وتقارن تكلفة العميل الإضافي بحد مكتوب.
- تأكدت أن النقد في الحساب يكفي حتى يعود المال.
- تضع عدد العملاء بجانب كل رقم، ولا تقرر من ربع واحد بأعداد صغيرة.
- خصصت جزءاً ثابتاً للتجارب قبل بداية الربع.
الخلاصة
- CAC له ثلاث نسخ: الإعلانات للقرار الإعلاني، والمختلط للصورة العامة، والكامل للقرار المالي. وفي المثال كانت 3,706 و1,500 و3,420 ريالاً من نفس الربع.
- احسب LTV بالربح وليس بالإيراد، واعرف أنه حساس جداً للإلغاء: النسبة من 4.7 إلى 1.2 بين إلغاء 2% و8% شهرياً.
- بمعيار David Skok: نسبة LTV إلى CAC فوق 3، واسترداد خلال 5 إلى 7 أشهر للأفضل، وبعد 12 شهراً تضعف الربحية.
- ROAS لمتابعة الحملة، وROI بالربح لفترة محددة للقرار.
- حدد الميزانية من هدفك مضروباً في CAC الكامل، ثم تأكد أن النقد يكفي حتى يعود المال.
- القنوات «المجانية» تكلفتها في وقت الفريق.
- احكم على الزيادة بتكلفة العميل الإضافي: آخر 18,000 ريال في المثال جلبت عميلين بـ 9,000 ريال لكل منهما.
- تقليل الإلغاء 20% يعادل تخفيض تكلفة الإعلانات 20%، لكنه يرفع كل القنوات معاً.
وفي المقالات القادمة بإذن الله سوف نشرح متى تستحق الإعلانات المدفوعة، وكيف تطلق منتجاً تقنياً، والأنظمة التي تحكم التسويق في السعودية:
 دليلخطة التسويق Marketing Plan لشركة ناشئة في صفحة واحدةخطوات كتابة خطة تسويق لتسعين يوماً في صفحة واحدة، من هدف تحسبه بالقمع العكسي إلى القنوات والميزانية والمراجعة، مع قالب جاهز.
 دليلالإعلانات المدفوعة Paid Ads للشركات التقنية: متى تستحق؟متى تدفع الشركة التقنية على إعلانات البحث أو التواصل، وكيف تبني الميزانية بأرقام منشورة وتقيس العميل الذي دفع لا النقرة.
 دليلإطلاق منتج تقني Product Launch: خطة الأسابيع الستةماذا تجهز في كل أسبوع من الأسابيع الستة قبل إطلاق منتج تقني، وأين تنشر يوم الإطلاق، وكيف تحكم على النتيجة بعده بشهر.
 دليلقياس التسويق: روابط UTM والإسناد Attributionكيف تعرف القناة التي جاءت بكل عميل: روابط UTM بقواعد تسمية ثابتة، وتحويل تحدده أنت، ونموذج إسناد تفهم ما يحسبه.
 دليلحساب العائد ROI والقيمة الحالية NPV لمشروعك التقنيكيف تحسب العائد وفترة الاسترداد والقيمة الحالية لمشروع، وتختبر افتراضاته، وتعرضه على قسم المالية في صفحة واحدة.
سجل التحديثات
- 2026-11-13: إعادة كتابة المقال بلغة أوضح وخطوات وجداول، دون كود.
- أكتوبر 2026: كتابة المقال، مع حساب CAC وLTV وفترة الاسترداد والعائد لكل قناة على أرقام مثال، ومعايير SaaS Metrics 2.0، ونتائج مسح Gartner لإنفاق مديري التسويق 2025.
- أكتوبر 2026: إضافة CAC في القمع والعملاء الإضافيين وLTV من منحنى البقاء والتكلفة الحدية واختبار النقد وتوزيع الميزانية والتقرير الربعي وقائمة التحقق.