


إذا أسست شركة ناشئة في السعودية، أو تستعد لذلك، فأول سؤال يصلك من المحاسب أو من شريكك غالباً: «هل علينا زكاة؟ ومتى نسجل في القيمة المضافة؟». وهذا المقال يجيب عن السؤالين وما بعدهما بالترتيب الذي ستواجهه فعلاً: ما يلزمك من يوم صدور السجل، وما يلزمك عندما تصل مبيعاتك إلى حد معين، وما يلزمك عندما تدفع لمورد أو مستقل خارج المملكة.
والمقال لمؤسس أو مدير تقني ليس محاسباً. لذلك سوف نشرح كل مصطلح بكلمات عادية، ونضع كل رقم مع مصدره الرسمي وتاريخه، ونختم بمثال محسوب لسنة كاملة وتقويم بالمواعيد.
وفي مقال تأسيس شركة تقنية في السعودية مع شريك غير سعودي مررنا على الزكاة والقيمة المضافة كخطوات ضمن التأسيس، وشرحنا هناك ضريبة الدخل على حصة الشريك غير السعودي. وهنا نتعمق في كل ضريبة على حدة، ونركز على الأسئلة التي تخص الشركة الناشئة التقنية في سنتها الأولى.
وهذا المقال من مرحلة تأسيس الشركة والكيان القانوني في مسار ريادة الأعمال والمالية.
وسوف نناقش في هذا المقال ما يلي:
- الضرائب الأربع التي تخص الشركة الناشئة، ومتى تبدأ كل منها.
- الزكاة Zakat: متى تبدأ سنتك الأولى، وكيف تحسب، ولماذا قد تدفعها وأنت تخسر.
- ضريبة القيمة المضافة VAT: حد التسجيل الإلزامي والاختياري، ومتى يناسبك التسجيل المبكر.
- الفوترة الإلكترونية فاتورة Fatoora: المرحلتان والموجات، وأين تقع شركتك.
- ضريبة الاستقطاع Withholding Tax على ما تدفعه لمورد خارج المملكة، وكيف تصنف اشتراكات البرمجيات.
- الغرامات، ومبادرة الإعفاء منها، وتقويم سنة كاملة بالمواعيد.
الخلاصة السريعة Quick Summary
القيمة المضافة VAT: التسجيل إلزامي إذا تجاوزت مبيعاتك أو توقعاتك 375,000 ريال في 12 شهراً، واختياري من 187,500 ريال. وبعده إقرار كل ثلاثة أشهر لأغلب الشركات الناشئة.
الفوترة الإلكترونية: تلزم كل من سجل في القيمة المضافة. والربط مع منصة فاتورة يأتي بموجات، وآخر موجة معلنة تشمل من تجاوزت مبيعاته 187,500 ريال، وموعدها 1 فبراير 2027.
الاستقطاع WHT: عندما تدفع لجهة خارج المملكة، قد تقتطع 5% أو 15% أو 20% حسب نوع الدفعة، وتسددها قبل اليوم العاشر من الشهر التالي.
أغلى خطأ: انتظار تجاوز الحد فعلاً قبل التسجيل في القيمة المضافة، فالتسجيل يسري من الشهر الذي «توقعت» فيه التجاوز، وغرامة عدم التسجيل 10,000 ريال.
والأرقام في هذا المقال من أدلة ZATCA ولوائحها وصفحاتها الرسمية كما قرأناها في 16 نوفمبر 2026. والأنظمة الضريبية تتغير، فتحقق من الدليل الأحدث قبل أي قرار.
أربع ضرائب Taxes، ولكل منها لحظة بداية
أكثر ما يربك المؤسس أن الضرائب لا تبدأ كلها معاً. فكل ضريبة لها سبب يشغلها، وقد يمر على شركتك أكثر من سنة دون أن تلمس إحداها. والجدول التالي يرتبها بحسب اللحظة التي تبدأ فيها:
| الضريبة | متى تبدأ | على ماذا تحسب | كم مرة تقدم |
|---|---|---|---|
| الزكاة Zakat | من بداية أول سنة للشركة، أي من تاريخ السجل غالباً | على «وعاء الزكاة» Zakat Base، وهو قريب من حقوق الملاك ناقص الأصول الثابتة | إقرار واحد كل سنة |
| ضريبة الدخل Income Tax | إذا كان أحد الملاك غير سعودي | على نصيبه من الربح، بنسبة 20% | مع إقرار الزكاة نفسه |
| القيمة المضافة VAT | عندما تصل مبيعاتك إلى الحد، أو تسجل اختيارياً | 15% على مبيعاتك، وتسترد ما دفعته لمورديك | كل ثلاثة أشهر غالباً |
| الاستقطاع Withholding Tax | أول مرة تدفع لجهة غير مقيمة في المملكة | نسبة من المبلغ المدفوع، حسب نوعه | كل شهر فيه دفعة، مع بيان سنوي |
والصورة التالية تبين الترتيب نفسه على خط زمني لشركة ناشئة في سنتها الأولى:
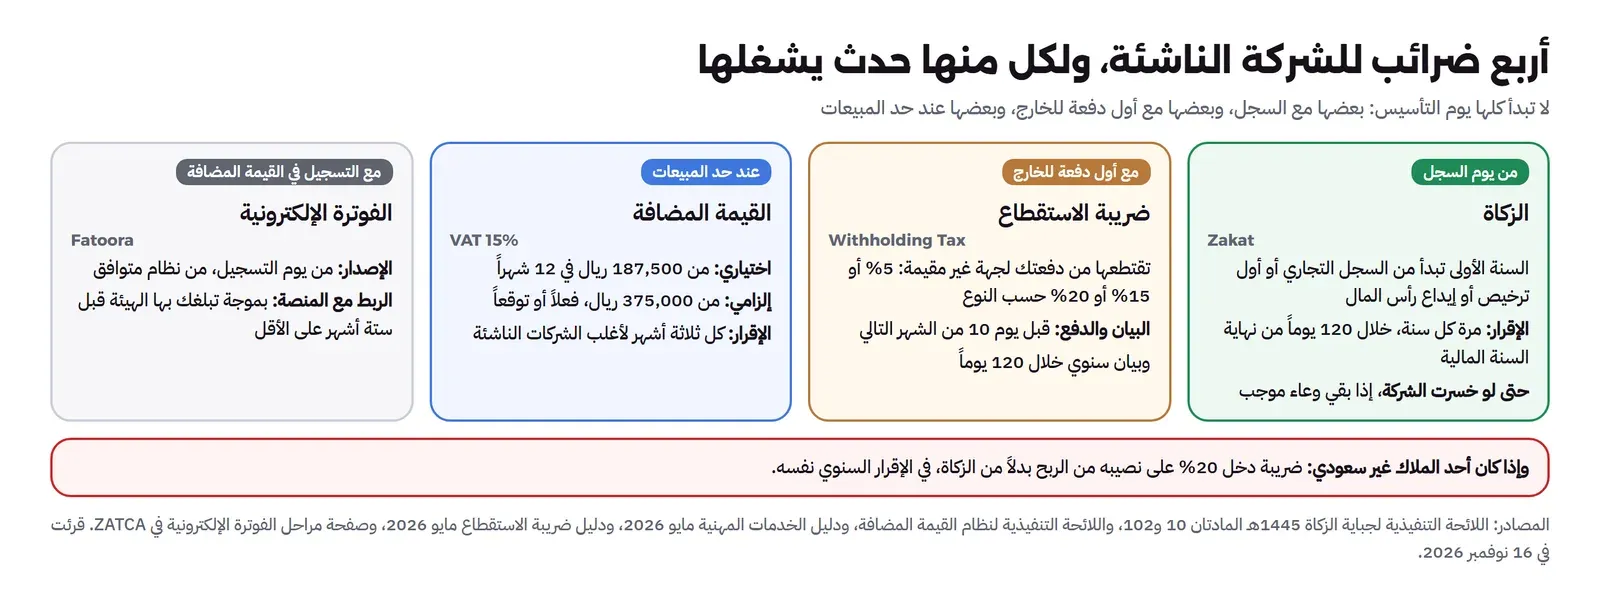
وضريبة الدخل على حصة الشريك غير السعودي شرحناها بمثال محسوب في مقال التأسيس مع شريك غير سعودي، فلن نكررها هنا. وبقية المقال عن الثلاث الأخرى.
وهذا كله لشركة سعودية. فإذا كانت شركتك LLC أو C-Corp أمريكية وأنت تعيش في المملكة، فالضرائب طبقتان مختلفتان، شرحناهما في مقالي أي كيان قانوني يناسب شركتك الناشئة؟ وشركة Delaware C-Corp.
الزكاة Zakat: من يوم السجل، حتى لو خسرت
من يدفع الزكاة؟
تدفع الزكاة الشركة المقيمة في المملكة عن حصة كل شريك سعودي فيها. فإذا كان كل الملاك سعوديين، فالشركة كلها تخضع للزكاة. وإذا كان فيها شريك غير سعودي، فحصته تخضع لضريبة الدخل بدلاً من الزكاة.
المصدر: المادة 3 من اللائحة التنفيذية لجباية الزكاة 1445هـ، الصادرة بقرار وزير المالية رقم 1007 والمعدلة بالقرار 1248.
متى تبدأ سنتك الزكوية الأولى؟
تحدد المادة 10 من اللائحة بداية السنة الأولى بأقرب هذه التواريخ: تاريخ صدور السجل التجاري، أو تاريخ أول ترخيص تحتاجه لممارسة النشاط، أو تاريخ إيداع رأس المال. أي أن الشركة التي صدر سجلها ولم تبع شيئاً بعد قد بدأت سنتها الزكوية.
وإذا كانت السنة الأولى أقصر من سنة كاملة، فهي تخضع للزكاة أيضاً بحسب المادة 15. أما الفترة القصيرة عند إغلاق النشاط، إذا كانت أقل من 354 يوماً، فلا زكاة عليها.
لذلك قرر سنتك المالية قبل التأسيس. فأغلب الشركات تختار سنة ميلادية تنتهي في 31 ديسمبر، لأن كل مواعيد الهيئة تحسب من نهاية السنة المالية، والتقويم الرسمي للهيئة مبني على هذا الافتراض.
كيف يحسب وعاء الزكاة Zakat Base؟
الشركة لا تدفع الزكاة على أرباحها فقط، وإنما على ما يسمى وعاء الزكاة. والفكرة ببساطة: ما تملكه الشركة من أموال الملاك ومصادر التمويل، ناقص ما وضعته في أصول طويلة الأجل لا تبيعها.
والهيئة تحسب الوعاء بطريقة الإضافات والحسميات، كما يشرحها دليلها لقطاع خدمات المعلومات والاتصالات:
| الإضافات Additions | الحسميات Deductions |
|---|---|
| رأس المال | صافي الأصول الثابتة، مثل الأجهزة والأثاث |
| الأرباح المبقاة والاحتياطيات في بداية السنة | الأصول غير الملموسة، مثل برمجيات سجلها المحاسب أصلاً |
| صافي الربح المعدل للسنة | مصاريف التأسيس |
| الالتزامات طويلة الأجل التي مولت أصولاً مطروحة | الخسائر المعدلة المتراكمة |
ثم تضرب الوعاء في نسبة الزكاة. والنسبة 2.5% للسنة الهجرية. فإذا كانت سنتك ميلادية، تحسب النسبة بالأيام: 2.5% ÷ عدد أيام السنة الهجرية × عدد أيام سنتك. فلسنة من 365 يوماً وسنة هجرية من 354 يوماً تصبح النسبة نحو 2.5777%.
المصدر: المواد 15 و21 و23 و26 من اللائحة التنفيذية لجباية الزكاة، والدليل المبسط لقطاع خدمات المعلومات والاتصالات.
لماذا قد تدفع زكاة وشركتك تخسر؟
هذا أكثر سؤال يفاجئ المؤسسين. فالزكاة ليست ضريبة على الربح، وإنما على المال الذي بقي في الشركة. والمادة 27 من اللائحة تفصل الحالات الثلاث:
- الوعاء سالب ولا يوجد ربح معدل: لا يوجد وعاء، فلا زكاة. وهذا يحدث عندما تصرف الشركة رأس مالها كله تقريباً، أو تضعه في أصول ثابتة.
- الوعاء موجب ولا يوجد ربح معدل: تحسب الزكاة على الوعاء. وهذه حالة أغلب الشركات الناشئة في سنتها الأولى: خسرت، ولكن بقي جزء من رأس المال في الحساب البنكي.
- يوجد ربح معدل: للوعاء حد أدنى مرتبط بصافي الربح المعدل، فلا ينخفض الوعاء تحته في الحالات التي تفصلها المادة.
والخسارة المتراكمة تخفض حقوق الملكية في الميزانية بحسب المادة 39، ولذلك تخفض الوعاء. أي أن الشركة التي أودعت 200,000 ريال وخسرت منها 120,000 ريال، تحسب زكاتها على ما بقي تقريباً، وليس على رأس المال الأصلي. وسوف نرى ذلك بالأرقام في المثال أسفل المقال.
موعد الإقرار Filing Deadline ومن يعده
تقدم الشركة إقرار الزكاة وتدفع الزكاة خلال 120 يوماً من نهاية سنتها الزكوية. وإذا وافق آخر يوم عطلة رسمية، يمتد الموعد إلى أول يوم عمل بعدها. ولسنة تنتهي في 31 ديسمبر 2025 كان الموعد 30 أبريل 2026 بحسب تقويم الهيئة.
والإقرار يعتمد على القوائم المالية. لذلك فهو عملياً عمل المحاسب، ودورك أن تجعل كل مال الشركة يمر بحسابها البنكي، وأن تحتفظ بكل فاتورة. وشرحنا الفرق بين المصروف والأصل، الذي يغير وعاء الزكاة، في مقال المالية للتقنيين.
وإذا لم تقدم الإقرار، تستطيع الهيئة أن تقدر الزكاة عليك بنفسها بحسب المادة 114، وهذا يعني غالباً رقماً أكبر من رقمك وفترة أطول لمراجعة حساباتك: فالمادة 106 تطيل المدة التي تستطيع الهيئة أن تعيد فيها التقييم من خمس سنوات إلى عشر سنوات إذا تأخر الإقرار أو لم يقدم.
المصدر: المواد 102 و106 و114 من اللائحة التنفيذية لجباية الزكاة، وتقويم الإقرارات لعام 2026.
ضريبة القيمة المضافة VAT: متى تسجل؟
ضريبة القيمة المضافة 15% تضيفها على فواتيرك لعملائك، ثم تخصم منها ما دفعته أنت لمورديك من الضريبة نفسها، وتدفع الفرق للهيئة. فالضريبة في النهاية يدفعها المستهلك، والشركة تجمعها وتوردها.
ولا تسجل فيها يوم التأسيس، وإنما عندما تصل مبيعاتك إلى أحد حدين:
| الحد | المبلغ في 12 شهراً | ماذا يعني |
|---|---|---|
| حد التسجيل الإلزامي Mandatory Threshold | 375,000 ريال | يجب أن تقدم طلب التسجيل خلال 30 يوماً من نهاية الشهر الذي تجاوزته فيه |
| حد التسجيل الاختياري Voluntary Threshold | 187,500 ريال | يحق لك أن تسجل إذا وصلت مبيعاتك أو مصروفاتك إليه، أو توقعت ذلك |
المصدر: دليل الخدمات المهنية في القيمة المضافة، الإصدار الثالث مايو 2026.
الاختباران الشهريان: الماضي Past Test والمستقبل Future Test
في نهاية كل شهر تجري الشركة غير المسجلة اختبارين، والصورة التالية تبينهما:
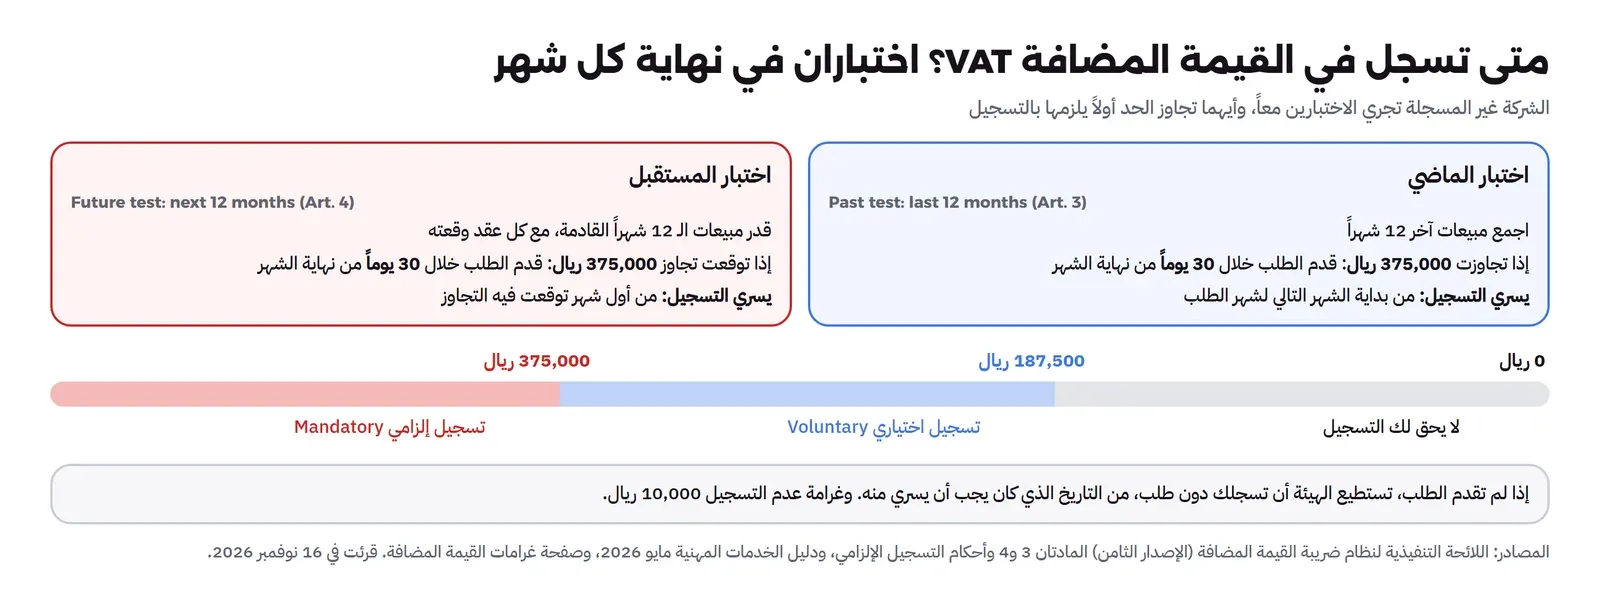
- اختبار الماضي (المادة 3 من اللائحة): تجمع مبيعات آخر 12 شهراً. فإذا تجاوزت الحد، تقدم الطلب خلال 30 يوماً، ويسري التسجيل من بداية الشهر التالي لشهر الطلب.
- اختبار المستقبل (المادة 4 من اللائحة): تقدر مبيعات الـ 12 شهراً القادمة. فإذا توقعت أن تتجاوز الحد، تقدم الطلب خلال 30 يوماً، ويسري التسجيل من أول شهر توقعت فيه التجاوز.
والشركة الناشئة التي توقع عقداً سنوياً كبيراً تتجاوز الحد في اختبار المستقبل قبل أشهر من اختبار الماضي. وإذا لم تقدم الطلب، تستطيع الهيئة أن تسجلك دون طلب، ويسري تسجيلك من التاريخ الذي كان يجب أن يسري منه. أي أن الضريبة تصبح مستحقة على فواتير أصدرتها دون ضريبة، فتدفعها أنت من مالك لأنك لم تحصلها من العميل.
المصدر: اللائحة التنفيذية لنظام ضريبة القيمة المضافة، المواد 3 و4 ومادة أحكام التسجيل الإلزامي الأخرى.
هل تسجل اختيارياً Voluntary Registration قبل الحد؟
التسجيل الاختياري قرار وليس إلزاماً، ولكل خيار ثمنه. والجدول التالي يضع الطرفين أمامك:
| البند | إذا سجلت اختيارياً | إذا انتظرت الحد الإلزامي |
|---|---|---|
| الضريبة التي تدفعها لمورديك | تستردها من إقرارك | تصبح تكلفة عليك |
| عملاؤك من الشركات المسجلة | يستردون الضريبة التي تضيفها، فلا يتأثر سعرك عندهم | لا تضيف ضريبة، وبعضهم يشترط مورداً مسجلاً |
| عملاؤك من الأفراد | سعرك يرتفع 15% إذا لم تخفضه | سعرك كما هو |
| الالتزامات | إقرار كل ثلاثة أشهر، وفوترة إلكترونية، وسجلات 6 سنوات | لا شيء حتى الحد |
| التكلفة الإدارية | نظام فوترة متوافق ومحاسب يعد الإقرارات | أقل في البداية |
والقاعدة المختصرة: إذا كان عملاؤك شركات، ومصروفاتك من موردين مسجلين كبيرة في السنة الأولى، فالتسجيل الاختياري يوفر لك المال غالباً. وإذا كان عملاؤك أفراداً وحساسين للسعر، فانتظر الحد، واجعل اختبار المستقبل في تقويمك كل شهر.
بعد التسجيل: الإقرار Tax Return والسجلات Records
- مدة الإقرار Tax Period: شهرية إذا تجاوزت مبيعاتك 40 مليون ريال في آخر 12 شهراً، وثلاثة أشهر لغيرك. أي أن أغلب الشركات الناشئة تقدم أربعة إقرارات في السنة.
- الموعد: الإقرار والدفع في آخر يوم من الشهر التالي لنهاية الفترة. أي 31 يناير و30 أبريل و31 يوليو و31 أكتوبر للفترات التي تنتهي بنهاية كل ربع.
- السجلات: تحفظ الفواتير والدفاتر 6 سنوات على الأقل من نهاية الفترة، وبالعربية، والفاتورة الضريبية بالعربية مع أي لغة أخرى كترجمة.
- أي تغيير في بياناتك: تبلغ الهيئة به خلال 20 يوماً.
المصدر: مواد مدة الإقرار والدفع والإقرارات والسجلات في اللائحة التنفيذية لنظام ضريبة القيمة المضافة، وتقويم الإقرارات لعام 2026.
اشتراكاتك من الخارج Reverse Charge، وعملاؤك في الخارج
الشركة التقنية تشتري من الخارج كل شهر، وقد تبيع للخارج أيضاً. ولكل اتجاه قاعدة:
- ما تشتريه من مورد غير مقيم (اشتراك سحابي، أداة تصميم، رخصة برمجية): بعد تسجيلك تحسب الضريبة بنفسك بآلية الاحتساب العكسي Reverse Charge، أي تسجلها في إقرارك كضريبة مستحقة عليك، وتخصمها في الإقرار نفسه كضريبة مدفوعة إذا كان يحق لك خصمها. فالأثر النقدي غالباً صفر، ولكن نسيانها خطأ في الإقرار.
- ما تبيعه لعميل ليس له مكان إقامة في أي دولة خليجية: الخدمة خاضعة لنسبة الصفر Zero-rated، بشروط. فهي لا تنطبق مثلاً إذا كان المستفيد من الخدمة موجوداً في دولة خليجية، أو كانت الخدمة على سلع موجودة فيها.
- الخدمات الإلكترونية: اللائحة تعد استضافة المواقع، وتوريد البرمجيات وتحديثاتها، والصيانة عن بعد، خدمات إلكترونية، ويحدد مكانها مكان إقامة العميل المعتاد، من عنوان الفاتورة أو الحساب البنكي أو عنوان IP.
المصدر: مواد الأشخاص الملزمين بدفع الضريبة والخدمات الإلكترونية والخدمات المقدمة لغير المقيمين في دول المجلس في اللائحة التنفيذية لنظام ضريبة القيمة المضافة.
الفوترة الإلكترونية فاتورة Fatoora: المرحلتان والموجات
الفوترة الإلكترونية تعني أن كل فاتورة ضريبية تخرج من نظام إلكتروني متوافق مع متطلبات الهيئة، وليس من ملف Word أو Excel. وهي تطبق على مرحلتين:
- المرحلة الأولى، الإصدار Generation: سارية منذ 4 ديسمبر 2021 على كل المسجلين في القيمة المضافة (عدا غير المقيمين). أي أن شركتك ملزمة بها من يوم تسجيلها.
- المرحلة الثانية، الربط Integration: بدأت في 1 يناير 2023، وتطبق بموجات. في كل موجة يربط نظامك مع منصة فاتورة، فتصل فواتيرك إلى الهيئة. والهيئة تبلغ كل موجة قبل موعدها بستة أشهر على الأقل.
والموجات بدأت بالشركات الأكبر، ثم نزل الحد مع كل موجة. وآخر موجة أعلنتها الهيئة في 24 يوليو 2026 هي الموجة الخامسة والعشرون: تشمل كل من تجاوزت مبيعاته الخاضعة للضريبة 187,500 ريال في 2022 أو 2023 أو 2024 أو 2025، وموعد الربط لا يتجاوز 1 فبراير 2027.
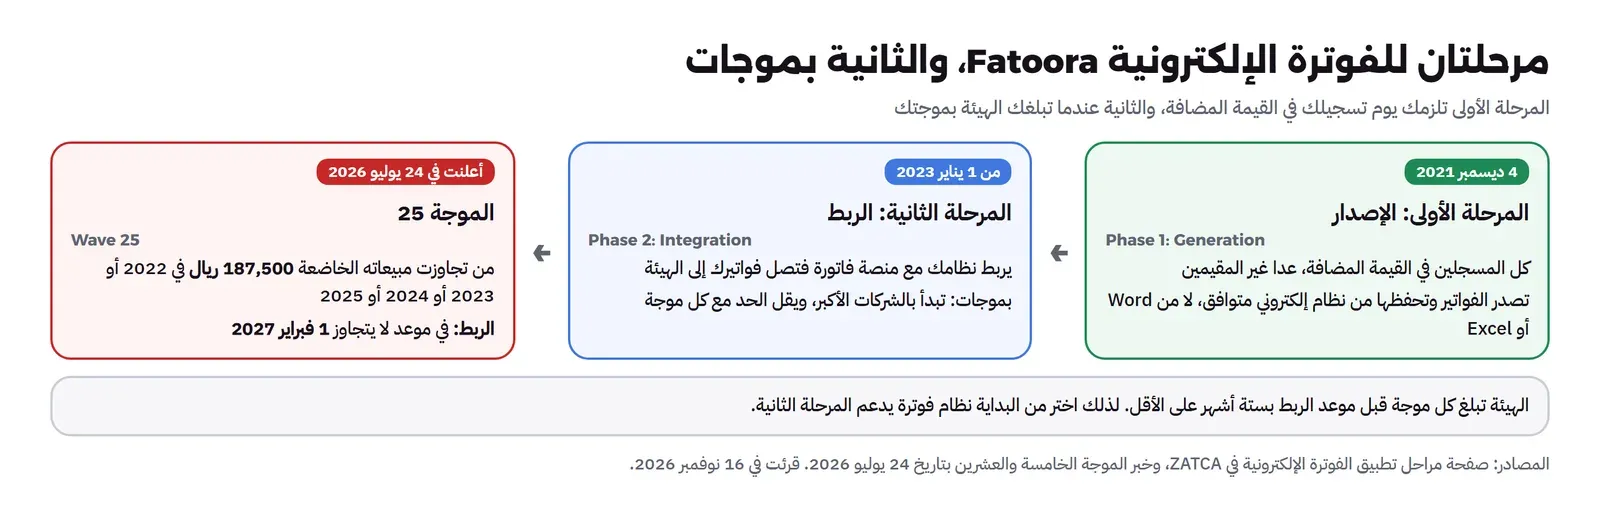
وما يهمك عملياً: اختر من البداية نظام فوترة أو برنامج محاسبة يدعم المرحلة الثانية، حتى لا تغير نظامك عندما يصلك الإشعار. أما تفاصيل الربط التقنية، من التوقيع إلى رمز QR، فشرحناها في مقال الفوترة الإلكترونية فاتورة ZATCA.
وعن المخالفات أعلنت الهيئة أن عدم إصدار فواتير إلكترونية يبدأ بغرامة 5,000 ريال، وحذف الفاتورة أو تعديلها بعد إصدارها يبدأ بغرامة 10,000 ريال، أما عدم إضافة رمز QR للفاتورة المبسطة أو رقم تسجيل المشتري فيبدأ بإنذار. والغرامات تزيد بنوع المخالفة وتكرارها.
المصدر: صفحة مراحل التطبيق، وخبر الموجة الخامسة والعشرين في 24 يوليو 2026، وخبر مخالفات الفوترة الإلكترونية في 16 نوفمبر 2021.
ضريبة الاستقطاع Withholding Tax: عندما تدفع للخارج
ضريبة الاستقطاع ليست ضريبة على شركتك، وإنما على المورد غير المقيم الذي تدفع له. ولكن الشركة السعودية هي التي تقتطعها من الدفعة وتوردها للهيئة نيابة عنه، وهي المسؤولة إذا لم تفعل. والشركة التقنية تدفع للخارج كثيراً: مستقل يبني ميزة، واستشاري، ورخصة برمجية، وأداة اشتراك.
النسب Rates كما في دليل الهيئة
| نوع الدفعة | النسبة |
|---|---|
| أتعاب إدارة Management Fees | 20% |
| إتاوات Royalties | 15% |
| خدمات فنية واستشارية Technical and Consulting Services | 5% |
| أرباح موزعة Dividends | 5% |
| إيجار Rent | 5% |
| خدمات اتصالات دولية | 5% |
| أي دفعات أخرى Other Payments | 15% |
وقد تنخفض النسبة إذا كانت بين المملكة وبلد المورد اتفاقية لمنع الازدواج الضريبي، والطلب يقدمه صاحب الشأن بحسب الدليل.
اشتراك برمجي: إتاوة Royalty أم خدمة فنية Technical Service؟
هنا الفرق بين 5% و15%، والدليل يفصل الحالات الأقرب لشركة تقنية:
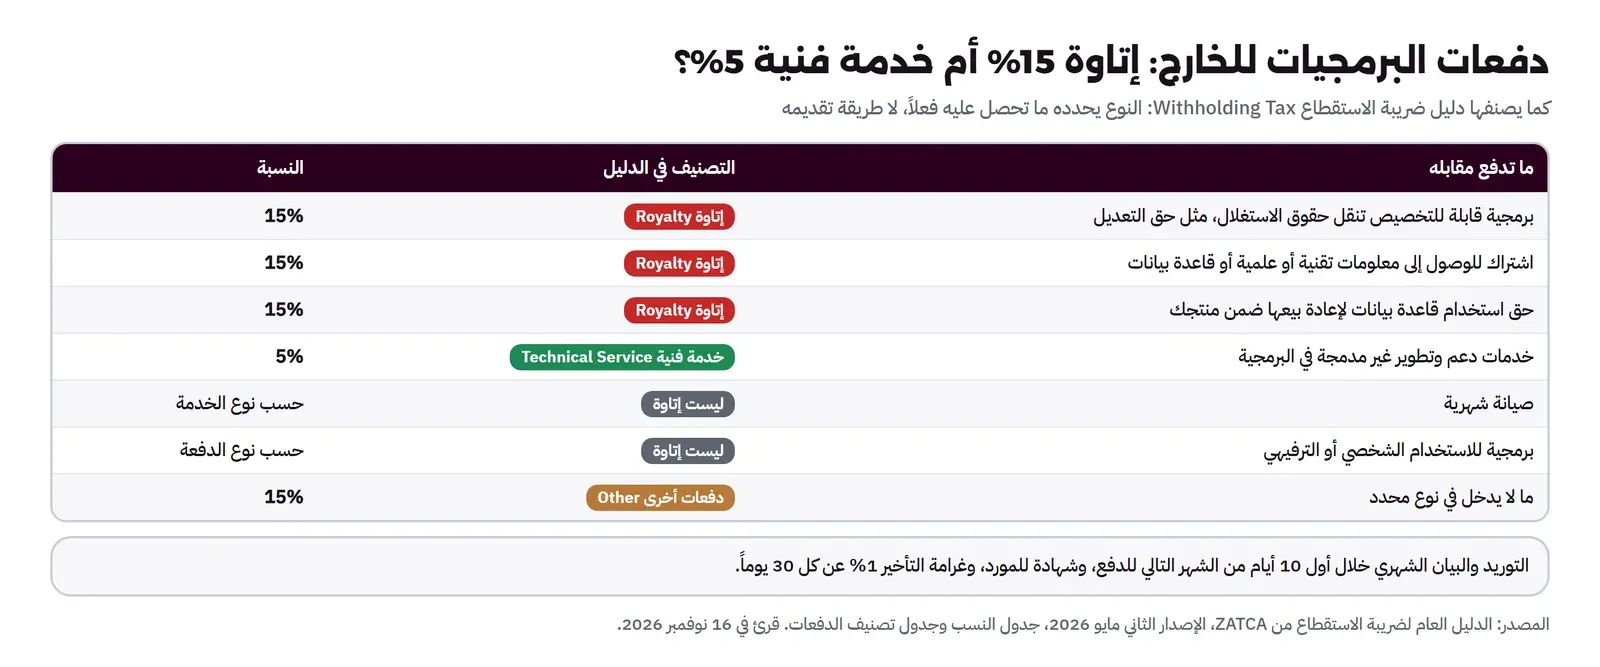
- برمجية قابلة للتخصيص تنقل حقوق الاستغلال، مثل حق التعديل: إتاوة، 15%.
- اشتراك للوصول إلى معلومات تقنية أو علمية أو قاعدة بيانات: إتاوة، 15%.
- خدمات الدعم والتطوير غير المدمجة في البرمجية: ليست إتاوة، وتعامل كخدمة فنية بنسبة 5% بقدر ما هي منفصلة عن البرمجية نفسها.
- الصيانة الشهرية، وبرمجية للاستخدام الشخصي: ليست إتاوة.
ولاحظ أن الدليل يقول صراحة إن تقديم خدمة عبر وسائل تقنية لا يجعلها «خدمة فنية» تلقائياً. واشتراكات الخدمات السحابية لا تظهر باسمها في جدول التصنيف، لذلك لا تخمن نوعها: اكتب لكل مورد خارجي في جدول واحد ما الذي تدفع مقابله بالضبط، واطلب من المحاسب أن يصنفه مرة واحدة، ثم طبق التصنيف كل شهر.
المصدر: أقسام النسب وتعريف الإتاوة والخدمات الفنية في الدليل العام لضريبة الاستقطاع، الإصدار الثاني مايو 2026.
ماذا تفعل عند كل دفعة للخارج؟ Steps
- سجل عند الهيئة كملزم بالاستقطاع قبل أول دفعة.
- حدد نوع الدفعة ونسبتها قبل أن تدفع، واكتبها في العقد، وقرر من يتحمل الضريبة. فإذا قال العقد إن المورد يستلم المبلغ كاملاً، فالضريبة تصبح تكلفة إضافية على شركتك.
- قدم البيان الشهري وادفع المبلغ المقتطع خلال أول 10 أيام من الشهر التالي لشهر الدفع. فدفعة في 20 يناير موعدها 10 فبراير.
- أعط المورد شهادة بالمبلغ المدفوع والضريبة المقتطعة.
- قدم بياناً سنوياً خلال 120 يوماً من نهاية سنتك المالية. وفي الشهر الذي لا توجد فيه دفعة خاضعة لا يلزمك بيان شهري.
وغرامة التأخير 1% من الضريبة غير المدفوعة عن كل 30 يوماً من التأخير. وفي حالات التهرب تصل الغرامة إلى 25% من فرق الضريبة.
المصدر: قسما الأحكام والغرامات في الدليل العام لضريبة الاستقطاع.
الغرامات Penalties في مكان واحد
الجدول التالي يجمع الغرامات التي تمس الشركة الناشئة غالباً، كما تنشرها الهيئة:
| المخالفة | الغرامة | المصدر |
|---|---|---|
| عدم التسجيل في القيمة المضافة عند الحد | 10,000 ريال | صفحة غرامات القيمة المضافة |
| عدم تقديم إقرار القيمة المضافة | من 5% إلى 25% من الضريبة التي كان يجب الإقرار بها | صفحة غرامات القيمة المضافة |
| عدم دفع ضريبة القيمة المضافة | 5% من الضريبة غير المدفوعة عن كل شهر أو جزء منه | صفحة غرامات القيمة المضافة |
| إقرار خاطئ ينقص الضريبة المستحقة | 50% من الفرق | صفحة غرامات القيمة المضافة |
| إصدار فاتورة ضريبية وأنت غير مسجل | حتى 100,000 ريال | صفحة غرامات القيمة المضافة |
| عدم حفظ الفواتير والدفاتر | حتى 50,000 ريال | صفحة غرامات القيمة المضافة |
| تأخير دفع ضريبة الاستقطاع | 1% عن كل 30 يوماً | دليل ضريبة الاستقطاع |
| عدم إصدار فاتورة إلكترونية | تبدأ من 5,000 ريال | خبر مخالفات الفوترة الإلكترونية |
وتكرار المخالفة نفسها خلال ثلاث سنوات من القرار النهائي يجيز مضاعفة الغرامة.
ولاحظ الغرامة الخامسة في الجدول: بعض المؤسسين يضيف 15% على فاتورته «احتياطاً» قبل أن يسجل، وهذا مخالفة أكبر من عدم إضافتها.
المصدر: صفحة غرامات مخالفات القيمة المضافة (آخر تحديث 30 أغسطس 2026)، ودليل ضريبة الاستقطاع.
مبادرة إلغاء الغرامات Fines Exemption حتى 31 ديسمبر 2026
إذا تأخرت شركتك في تسجيل أو إقرار أو دفع، فهناك مبادرة من وزير المالية مددت ستة أشهر من 1 يوليو 2026 حتى 31 ديسمبر 2026. وهي تعفي من غرامات التأخر في التسجيل، وتأخر الدفع، وتأخر تقديم الإقرارات، وغرامة تصحيح إقرار القيمة المضافة، في القيمة المضافة والاستقطاع وغيرها.
وشروطها باختصار: أن تسجل إذا كنت ملزماً، وتقدم كل الإقرارات المتأخرة، وتدفع أصل الضريبة أو تطلب التقسيط وتلتزم به. ولا تشمل غرامات التهرب، ولا غرامات المادة 45 من نظام القيمة المضافة، ولا الغرامات التي دفعت قبلها، ولا غرامات الإقرارات المستحقة بعد 30 يونيو 2026. أي أنها لتصحيح الماضي، وليست غطاء لتأخير جديد.
المصدر: الدليل المبسط لإلغاء الغرامات والإعفاء من العقوبات المالية، كما في 1 يوليو 2026، وخبر تمديد المبادرة.
مثال محسوب Worked Example: السنة الأولى لشركة ناشئة
شركة مساهمة مبسطة يملكها مؤسسان سعوديان، تبيع اشتراكات برمجية لشركات داخل المملكة. سنتها المالية من 1 يناير إلى 31 ديسمبر، وصدر سجلها في أول يناير. الأرقام مفترضة ومدورة للتوضيح فقط:
- رأس المال المودع: 200,000 ريال.
- الإيرادات المتوقعة في الـ 12 شهراً القادمة من شهر أبريل: 240,000 ريال، أي فوق الحد الاختياري وتحت الإلزامي.
- اشتراك سحابي من مورد غير مقيم: 2,000 ريال كل شهر بعد التسجيل.
- مستقل خارج المملكة طور ميزة واحدة: 30,000 ريال في مارس.
- رخصة مكتبة برمجية تسمح بالتعديل من مورد أجنبي: 10,000 ريال في مايو.
- أجهزة للفريق: 25,000 ريال، يسجلها المحاسب أصولاً ثابتة.
- نتيجة السنة: خسارة 120,000 ريال.
الاستقطاع
| الدفعة | التصنيف | الحساب | الضريبة | موعد التوريد |
|---|---|---|---|---|
| تطوير ميزة من مستقل | خدمة فنية | 30,000 × 5% | 1,500 ريال | 10 أبريل |
| رخصة مع حق التعديل | إتاوة | 10,000 × 15% | 1,500 ريال | 10 يونيو |
والاشتراك السحابي تركناه خارج الجدول عمداً، لأن تصنيفه قرار المحاسب كما ذكرنا. فإذا صنفه «دفعات أخرى» يصبح الاستقطاع 15% من 2,000 ريال، أي 300 ريال كل شهر.
القيمة المضافة
في نهاية مارس توقعت الشركة 240,000 ريال، فقررت التسجيل الاختياري لأن عملاءها شركات مسجلة تسترد الضريبة. وبعد التسجيل:
- تضيف 15% على كل فاتورة، فاشتراك شهري بـ 20,000 ريال يصبح 23,000 ريال، وتورد 3,000 ريال، ناقص ما دفعته لمورديها المحليين.
- الاشتراك السحابي من الخارج: تحسب عليه 300 ريال ضريبة مستحقة بالاحتساب العكسي، وتخصم 300 ريال في الإقرار نفسه. الصافي صفر، ولكن السطران يجب أن يظهرا.
- تقدم إقرار كل ربع في آخر يوم من الشهر التالي له، وفواتيرها من نظام فوترة إلكترونية من يوم التسجيل.
الزكاة
| البند | المبلغ |
|---|---|
| رأس المال | 200,000 ريال |
| ناقص خسارة السنة | 120,000 ريال |
| حقوق الملكية في نهاية السنة | 80,000 ريال |
| ناقص الأصول الثابتة (الأجهزة) | 25,000 ريال |
| وعاء الزكاة التقريبي | 55,000 ريال |
| الزكاة: 55,000 × 2.5777% | نحو 1,418 ريالاً |
الشركة خسرت، ولكن الوعاء موجب، فعليها زكاة بحسب المادة 27. وهذا حساب مبسط للفهم: المحاسب يضيف ويطرح بنوداً أخرى من القوائم المالية الفعلية، مثل الديون والمخصصات.
كم كلفت الضرائب Costs في السنة الأولى؟
| البند | السنة الأولى في المثال | كل سنة بعدها |
|---|---|---|
| الزكاة | نحو 1,418 ريالاً | حسب الوعاء، وتزيد مع الربح |
| الاستقطاع | 3,000 ريال، ويزيد 3,600 إذا صنف الاشتراك السحابي «دفعات أخرى» | حسب ما تدفعه للخارج |
| القيمة المضافة | يدفعها العملاء، والشركة تورد الفرق | كذلك |
| رسوم حكومية للتسجيل في الضرائب | لا شيء | لا شيء |
| المحاسب ونظام الفوترة | حسب المكتب والنظام | حسب المكتب والنظام |
والرقم 3,600 ريال هو 300 ريال × 12 شهراً، أي لو كان الاشتراك السحابي من أول السنة. والتكلفة الأكبر هنا ليست الضريبة نفسها، وإنما الغرامات إذا فات موعد، والضريبة التي تدفعها من مالك إذا تأخر تسجيلك في القيمة المضافة.
تقويم سنة كاملة Compliance Calendar
هذا التقويم لشركة سنتها المالية ميلادية، وإقرارها في القيمة المضافة كل ثلاثة أشهر، وتدفع لموردين خارج المملكة. والمواعيد مأخوذة من تقويم الهيئة لعام 2026، وتتكرر كل سنة بالأيام نفسها، إلا إذا وافق الموعد عطلة رسمية فيمتد إلى أول يوم عمل بعدها.
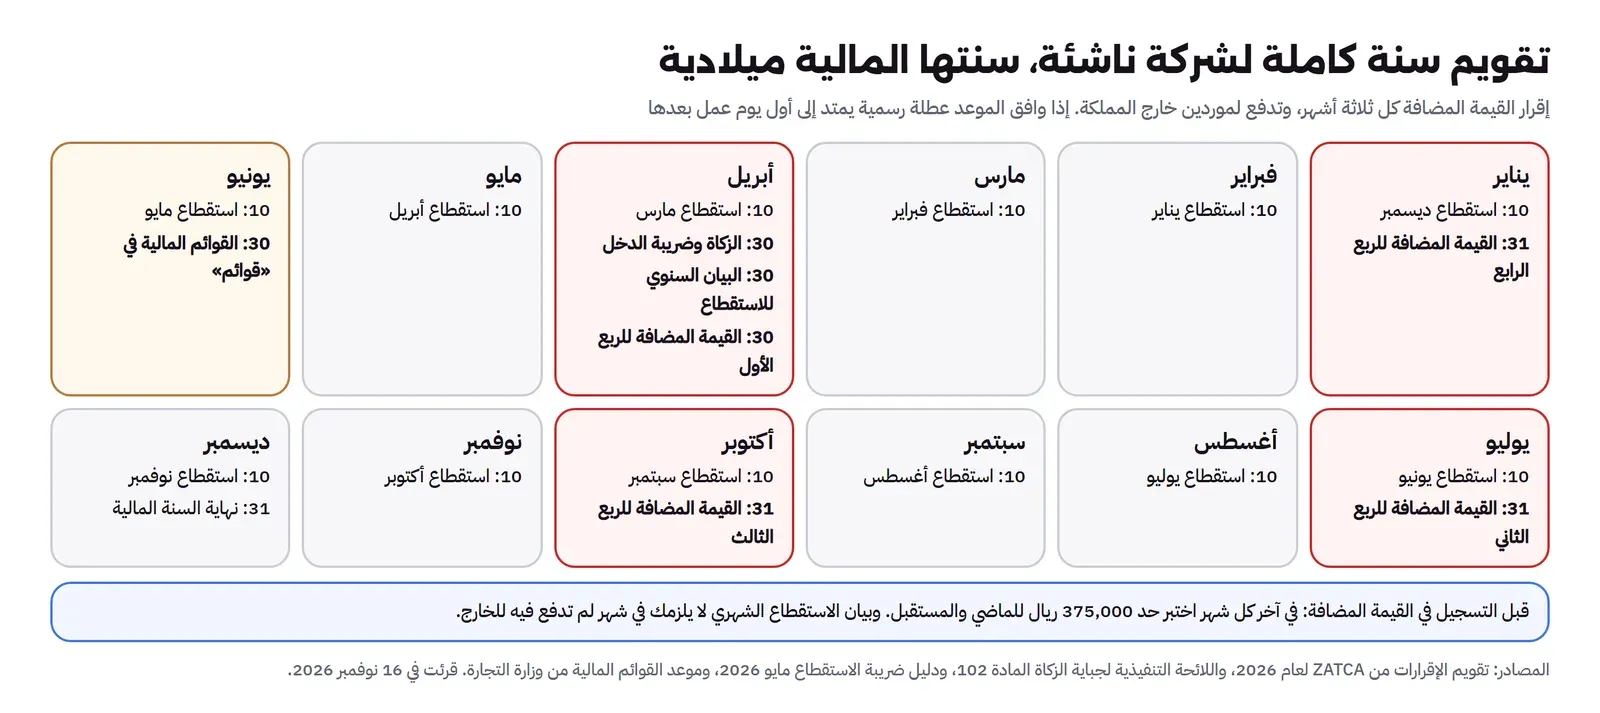
| الموعد | ماذا تقدم | لمن ينطبق |
|---|---|---|
| آخر كل شهر | اختبار الماضي والمستقبل لحد القيمة المضافة | الشركة غير المسجلة |
| يوم 10 من كل شهر | بيان الاستقطاع ودفعه عن الشهر السابق | إذا دفعت لجهة غير مقيمة في الشهر السابق |
| 31 يناير | إقرار القيمة المضافة للربع الرابع ودفعها | المسجل بإقرار ربع سنوي |
| 30 أبريل | إقرار الزكاة وضريبة الدخل ودفعهما، والبيان السنوي للاستقطاع، وإقرار القيمة المضافة للربع الأول | كل شركة، والبيان السنوي لمن استقطع |
| 30 يونيو | إيداع القوائم المالية في منصة «قوائم» خلال ستة أشهر من نهاية السنة | كل شركة، وهو التزام عند وزارة التجارة |
| 31 يوليو | إقرار القيمة المضافة للربع الثاني | المسجل بإقرار ربع سنوي |
| 31 أكتوبر | إقرار القيمة المضافة للربع الثالث | المسجل بإقرار ربع سنوي |
| حسب إشعار الهيئة | ربط نظام الفوترة مع منصة فاتورة | المسجل الذي تبلغه الهيئة بموجته |
المصدر: تقويم الإقرارات من ZATCA لعام 2026. وموعد القوائم المالية من وزارة التجارة، وشرحناه في مقال التأسيس. وإذا كانت لشركتك أكثر من شركة، أو سنة مالية مختلفة، فمقال تشغيل الشركة بعد التأسيس يبين كيف تعطي كل موعد مالكاً.
جدول القرار Decision Table
| وضعك | ما يلزمك الآن | ما تجهزه |
|---|---|---|
| صدر السجل ولا مبيعات بعد | لا شيء شهري. الزكاة في نهاية السنة | حساب بنكي للشركة، ومحاسب، وسنة مالية مقررة |
| تدفع لمستقل أو مورد في الخارج | الاستقطاع قبل يوم 10 من الشهر التالي | جدول بالموردين ونوع كل دفعة ونسبتها |
| تتوقع مبيعات بين 187,500 و375,000 ريال | لا شيء إلزامي في القيمة المضافة | قرار التسجيل الاختياري حسب نوع عملائك |
| تتوقع تجاوز 375,000 ريال في 12 شهراً | طلب تسجيل خلال 30 يوماً من نهاية الشهر | نظام فوترة إلكترونية متوافق قبل أول فاتورة بالضريبة |
| مسجل في القيمة المضافة | إقرار كل ربع، وفواتير إلكترونية | نظام يدعم الربط، تحسباً لإشعار الموجة |
| تأخرت في شيء مما سبق | صحح قبل 31 ديسمبر 2026 | الإقرارات المتأخرة وأصل الضريبة أو طلب تقسيط |
قائمة تحقق Checklist
- قررت السنة المالية قبل التأسيس، وكتبت موعد إقرار الزكاة: 120 يوماً من نهايتها.
- كل إيرادات الشركة ومصروفاتها تمر بحسابها البنكي، ولا خلط مع حسابك الشخصي.
- في تقويمك تذكير آخر كل شهر لاختباري حد القيمة المضافة، مع طريقة مكتوبة لتقدير الـ 12 شهراً القادمة.
- لديك جدول بكل مورد خارج المملكة: ماذا تدفع له، وتصنيفه، ونسبة استقطاعه، ومن يتحملها في العقد.
- سجلت كملزم بالاستقطاع قبل أول دفعة للخارج.
- إذا سجلت في القيمة المضافة: نظام فوترة إلكترونية يدعم المرحلة الثانية، والاحتساب العكسي في إقرارك لكل اشتراك أجنبي.
- لا تضيف 15% على أي فاتورة قبل أن يصدر رقم تسجيلك.
- تحفظ الفواتير والدفاتر 6 سنوات على الأقل.
- إذا فاتك موعد، استفد من مبادرة الإعفاء قبل 31 ديسمبر 2026.
أخطاء شائعة
- «خسرنا، فلا زكاة علينا»: الزكاة على الوعاء وليس على الربح. والشركة الخاسرة التي بقي جزء من رأس مالها في الحساب تدفع زكاة غالباً.
- «لم نبع شيئاً، فلا إقرار»: السنة الزكوية تبدأ من السجل أو إيداع رأس المال، والإقرار مطلوب.
- انتظار تجاوز الحد فعلاً: اختبار المستقبل يلزمك أولاً، والتسجيل يسري من الشهر الذي توقعت فيه التجاوز.
- إضافة الضريبة قبل التسجيل: غرامتها حتى 100,000 ريال.
- الدفع للخارج دون استقطاع: الشركة هي المسؤولة عن الضريبة التي لم تقتطعها، وليس المورد.
- تصنيف كل البرمجيات «خدمة فنية» لأنها أقل: حق التعديل أو الاستغلال يجعلها إتاوة بنسبة 15%.
- نسيان الاحتساب العكسي: الأثر النقدي صفر غالباً، ولكن الإقرار يصبح خاطئاً.
- اختيار نظام فوترة لا يدعم الربط: ستغيره عند إشعار الموجة، وفي منتصف سنة مزدحمة.
الخلاصة
- الزكاة تبدأ من يوم السجل أو إيداع رأس المال، وإقرارها كل سنة خلال 120 يوماً، وتحسب على الوعاء ولو خسرت الشركة.
- القيمة المضافة إلزامية من 375,000 ريال في 12 شهراً، فعلاً أو توقعاً، واختيارية من 187,500 ريال، والإقرار كل ثلاثة أشهر لأغلب الشركات الناشئة.
- الفوترة الإلكترونية تلزمك من يوم التسجيل في القيمة المضافة، والربط بموجات، وآخرها لمن تجاوز 187,500 ريال بموعد 1 فبراير 2027.
- كل دفعة لجهة خارج المملكة تحتاج تصنيفاً: 5% للخدمة الفنية، و15% للإتاوة والدفعات الأخرى، والتوريد قبل يوم 10 من الشهر التالي.
- أغلى الأخطاء التأخر في التسجيل والدفع للخارج دون استقطاع، ومبادرة الإعفاء من الغرامات تنتهي في 31 ديسمبر 2026.
وفي المقال القادم في هذه المرحلة بإذن الله ننتقل إلى تشغيل الشركة يوماً بيوم: البنك والمحاسبة والرواتب. وأقرب المقالات إلى هذا الموضوع:
 دليلتأسيس شركة تقنية في السعودية مع شريك غير سعوديخطوات تأسيس شركة مساهمة مبسطة في السعودية مع شريك أجنبي، من تسجيل الاستثمار والسجل إلى الزكاة والقيمة المضافة والتأمينات.
 دليلتشغيل الشركة بعد التأسيس: الأدوات والمواعيد السنويةماذا تفعل في الشهر الأول بعد تأسيس شركتك: الحسابات البنكية والمحاسبة والرواتب، وتقويم واحد لكل مواعيد Delaware والمملكة بمسؤول لكل موعد.
 دليلالفوترة الإلكترونية فاتورة ZATCA: كيف تربط نظامكبنينا فاتورة مبسطة بصيغة XML ورمز QR بلغة Python، وتحققنا منهما بأداة الهيئة، وحسبنا الهاش بأنفسنا وجربنا الأخطاء الشائعة.
 دليلالمالية لغير الماليين Finance Basics: لغة قسم الماليةشرح مبسط للغة قسم المالية: الفرق بين الربح والنقد، والقوائم المالية الثلاث، والقيد المزدوج ومركز التكلفة، مع مثال لشهر كامل في شركة صغيرة.
 دليلأي كيان قانوني Legal Entity يناسب شركتك الناشئة؟مقارنة بين LLC الأمريكية وشركة Delaware والشركة السعودية في الرسوم والضرائب والالتزامات، لتختار الكيان الذي يناسب خطة شركتك.
 دليلالعقود الأساسية للشركة التقنية: NDA وملكية الكودالعقود التي تحتاجها شركتك التقنية في سنتها الأولى، من اتفاقية السرية وملكية الكود إلى سياسة الخصوصية وعقد العميل وSLA.
سجل التحديثات
- 2026-11-16: كتابة المقال، ومراجعة اللائحة التنفيذية لجباية الزكاة 1445هـ، واللائحة التنفيذية لنظام القيمة المضافة، ودليل الخدمات المهنية، والدليل العام لضريبة الاستقطاع، وتقويم الإقرارات لعام 2026، وصفحة غرامات القيمة المضافة، وصفحات الفوترة الإلكترونية وخبر الموجة الخامسة والعشرين، ودليل مبادرة إلغاء الغرامات، كما قرأناها في 16 نوفمبر 2026.


