


إذا كنت تبني منتجاً أو خدمة وتفكر في تسجيل شركة، ولا تعرف هل تسجلها في أمريكا أو في السعودية، فهذا المقال لك. ستجد فيه الطرق الثلاث التي يصل إليها أغلب المؤسسين العرب، وماذا يعني كل طريق في الضريبة والمستثمرين والالتزامات، وكم يكلف في السنة الأولى وكل سنة بعدها.
وقرار الكيان القانوني Legal Entity يبدو سؤالاً قانونياً. لكنه في الحقيقة سؤال عن خطة شركتك: من أين سيأتي المال؟ وأين عملاؤك؟ وأين يعيش المؤسسون؟ ومن سيستثمر بعد سنة؟ لذلك يساعدك هذا المقال أن تجيب عن هذه الأسئلة أولاً، ثم تختار.
وهذا هو المقال الأول في مرحلة تأسيس الشركة والكيان القانوني من مسار ريادة الأعمال والمالية. وهو المدخل الذي يجمع الصورة، ثم تأتي بعده مقالات تتعمق في كل خيار.
المواضيع في السلسلة:
- أي كيان قانوني Legal Entity يناسب شركتك الناشئة؟ (الموضوع الحالي)
- كيف تؤسس شركة LLC في أمريكا وأنت خارجها
- شركة Delaware C-Corp: لماذا يطلبها المستثمرون وكيف تؤسسها
- تأسيس شركة تقنية في السعودية: السجل التجاري والاستثمار والزكاة
- الشركة القابضة والهيكلة Flip: متى يطلبها المستثمرون وكم تكلف
- تشغيل الشركة بعد التأسيس: البنك والمحاسبة والرواتب والالتزامات السنوية
الخلاصة السريعة Quick Summary
LLC أمريكية: الأرخص والأسرع. تناسب من يبيع لعملاء في الخارج ويمول نفسه. رسوم الولاية من 100 دولار في السنة الأولى، ثم من 60 دولاراً كل سنة.
Delaware C-Corp: الشكل الذي يطلبه المستثمر الأمريكي والمسرعات الدولية. 109 دولارات في السنة الأولى، ثم نحو 450 دولاراً كل سنة لشركة صغيرة.
شركة سعودية: الشكل الطبيعي إذا كان عملاؤك وفريقك في المملكة. 2,415 ريالاً في السنة الأولى، ثم 1,600 ريال كل سنة، ويضاف رسم تسجيل الاستثمار إذا كان معك شريك غير سعودي.
أهم سؤال: من أين سيأتي المال؟ ثم أين العملاء؟ ثم أين يقيم كل مؤسس؟
أهم تحذير: الرسوم بمئات الدولارات، لكن الأخطاء بعشرات الآلاف.
حسبنا هذه الأرقام من الصفحات الرسمية في جدول التكاليف أسفل المقال.
والأرقام في هذا المقال من الصفحات الرسمية كما قرأناها في 27 أكتوبر 2026. تحقق من الصفحة الرسمية قبل الدفع، لأن الرسوم تتغير.
لماذا تحتاج كياناً قانونياً Legal Entity من البداية؟
أغلب الناس في الأشهر الأولى يستقبلون مال العملاء في حسابهم الشخصي. وهذا يعمل حتى يحدث أول شيء جاد:
- العميل الكبير يطلب فاتورة نظامية باسم شركة، وسجلاً تجارياً قبل أن يوقع.
- المستثمر لا يستطيع أن يشتري حصة في «فكرة» دون ورق.
- أي خلاف بين الشركاء لا يحكمه شيء إلا الذاكرة.
والكيان القانوني يحل هذه المشكلات معاً. فهو «شخص» جديد في نظر القانون، له اسم ورقم وحساب بنكي. يوقع العقود، ويملك المنتج والعلامة التجارية، ويستقبل المال، ويدفع الضرائب.
المسؤولية المحدودة Limited Liability
أهم ما يعطيه الكيان: ديون الشركة تبقى على الشركة. ولا تصل إلى أموالك الشخصية إلا بقدر ما وضعته في رأس المال.
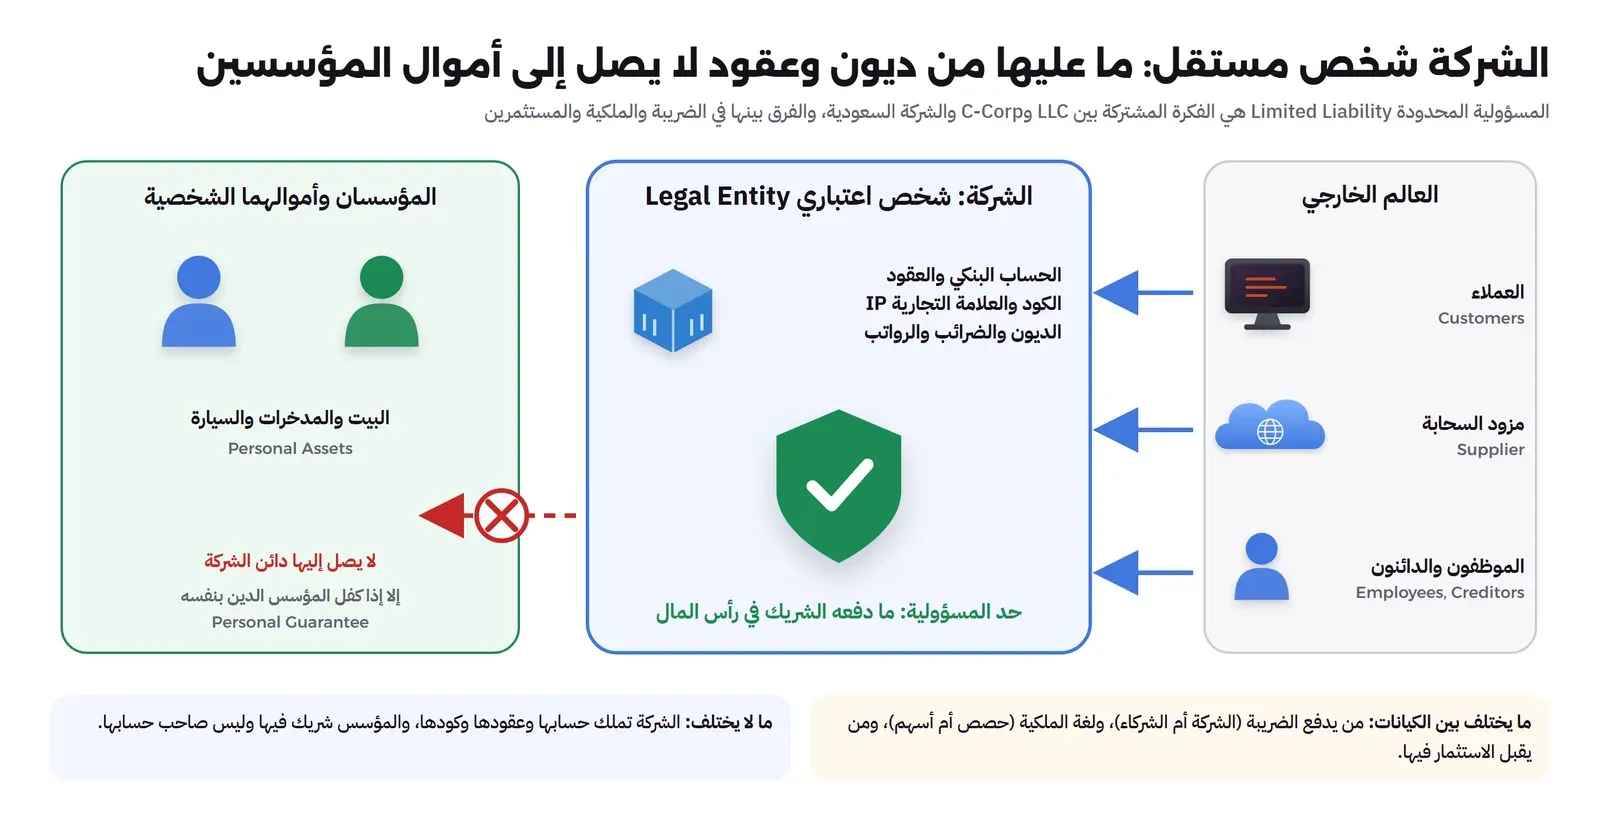
انتبه: الحماية لا تعمل إذا وقعت كفالة شخصية Personal Guarantee. مثلاً أن توقع بنفسك ضامناً لعقد إيجار مكتب أو لقرض. ففي هذه الحالة أنت الملتزم، وليست الشركة. لذلك تأكد في كل عقد أن الطرف فيه هو الشركة باسمها ورقمها، وأنك توقع بصفتك مديراً لها.
ملكية المنتج Intellectual Property
ما بنيته قبل التسجيل، مثل الكود والتصاميم، هو ملكك أنت وليس ملك الشركة. حتى توقع اتفاق نقل الملكية الفكرية IP Assignment إليها. وشرحنا ذلك، مع قضيتين حقيقيتين، في مقال تقسيم الحصص بين المؤسسين.
وشكل الكيان يحدد أيضاً شكل الملكية: «حصص» Interests في الشركة ذات المسؤولية المحدودة، و«أسهم» Shares بأنواع وفئات في شركة المساهمة. وفصلنا ذلك في مقال جدول الملكية Cap Table.
الطرق الثلاث في صورة واحدة
الخيارات في العالم كثيرة. لكن المؤسس العربي الذي يبني منتجاً تقنياً يصل غالباً إلى ثلاث طرق:
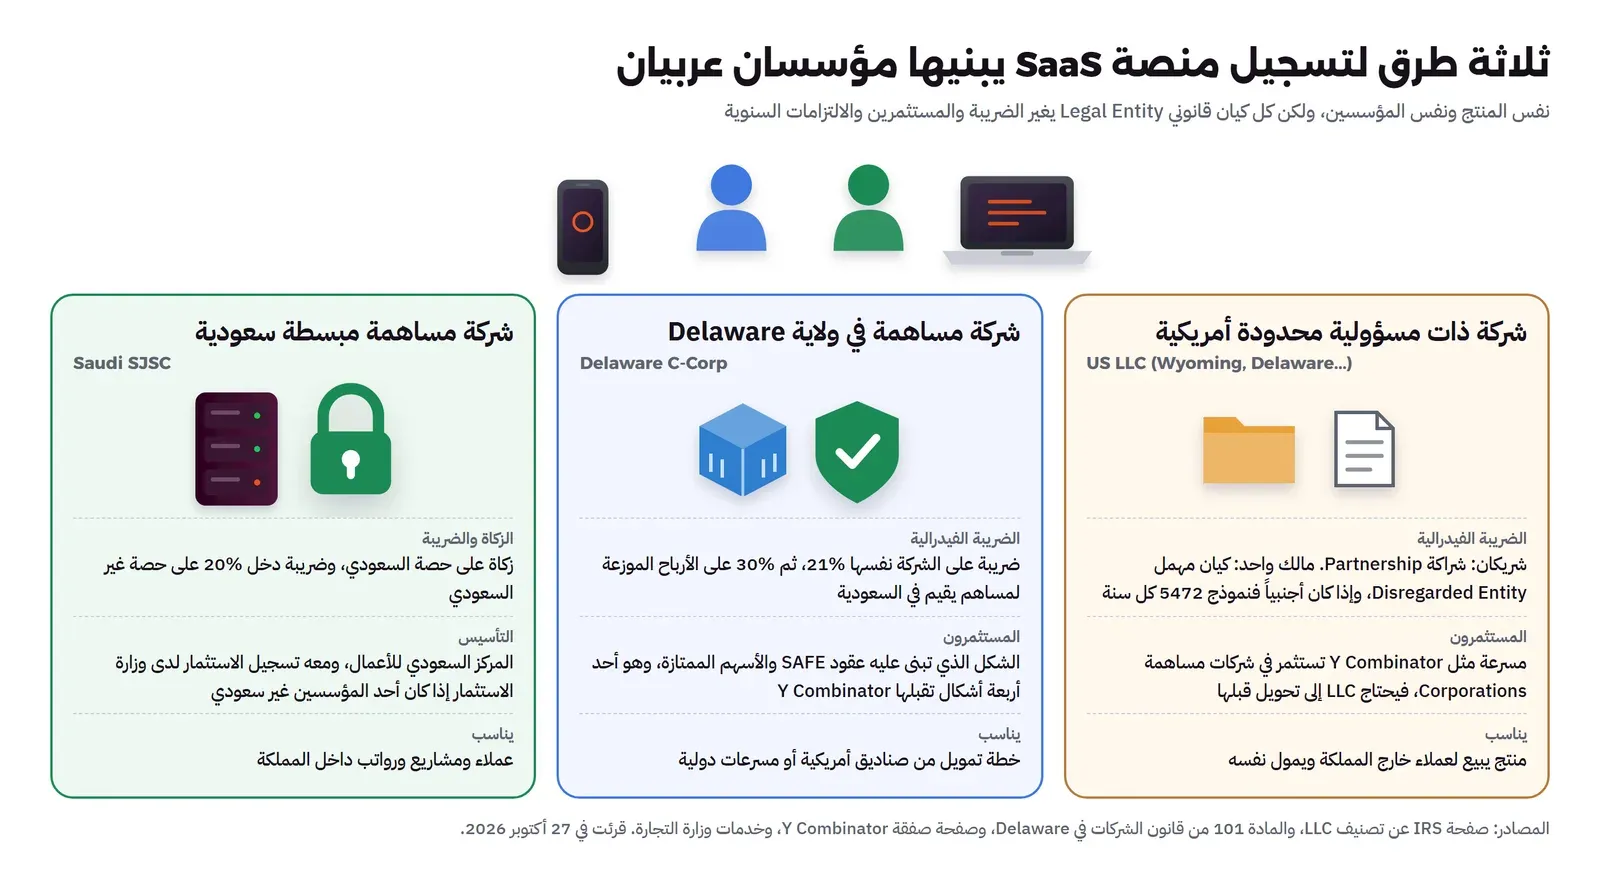
| الطريق | يناسب من؟ | لا يناسب من؟ |
|---|---|---|
| LLC أمريكية | من يبيع عبر الإنترنت لعملاء في الخارج، ويمول نفسه | من عملاؤه جهات سعودية تطلب سجلاً تجارياً، أو من يخطط لمستثمر أمريكي قريباً |
| Delaware C-Corp | من يخطط لتمويل من صندوق أمريكي أو مسرعة دولية خلال سنة أو سنتين | من لا يحتاج مستثمراً، لأن عليها ضريبة والتزامات سنوية ولو لم تربح |
| شركة سعودية | من عملاؤه وعقوده وفريقه داخل المملكة | من يطلب مستثمره شركة أم في بلد آخر (ويمكن أن تصبح تابعة لها) |
والاختيار ليس دائماً واحداً من ثلاثة. كثير من الشركات تنتهي بشركتين: شركة أم Parent Company في Delaware يملكها المؤسسون والمستثمرون، وشركة تابعة Subsidiary في السعودية تملكها الشركة الأم، وتتعاقد مع العملاء وتوظف الفريق. ولهذا الشكل مقال خاص عن الهيكلة Flip.
والمهم الآن: قرار اليوم ليس نهائياً. لكن تغييره لاحقاً له ثمن من الرسوم والمحامين والوقت.
الطريق الأول: شركة LLC أمريكية
ما هي: LLC اختصار Limited Liability Company، أي «شركة ذات مسؤولية محدودة». وهي أبسط كيان أمريكي في التأسيس والإدارة. تسجل في ولاية واحدة، ولكل ولاية رسومها.
لماذا يختارها المؤسسون في الخارج: لأنها رخيصة وسريعة، وتفتح الطريق إلى بنوك أمريكية ومنصات دفع مثل Stripe.
كيف تعاملها الضرائب الأمريكية IRS:
- إذا كان فيها شريكان أو أكثر: تعامل «شراكة» Partnership. أي لا تدفع ضريبة دخل فيدرالية بنفسها، وينسب الربح إلى الشركاء. ولها إقرار شراكة كل سنة.
- إذا كان لها مالك واحد: تعامل «كياناً مهملاً» Disregarded Entity. أي كأنها جزء من مالكها.
- ويمكن أن تختار الشركة أن تعامل كشركة مساهمة بتقديم النموذج 8832. والاختيار لا يسري قبل أكثر من 75 يوماً من تاريخ تقديمه.
الفخ الأشهر للمالك الأجنبي الوحيد: الشركة لا تدفع ضريبة دخل، لكن عليها أوراق كل سنة. فعليها النموذج 5472 مع نموذج 1120 شكلي Pro Forma. تذكر فيهما كل مال تحرك بينك وبين الشركة، حتى رسوم التأسيس. وترسلهما بالفاكس أو البريد فقط. والغرامة إذا لم تقدمهما في الموعد 25,000 دولار. والنموذج الناقص نقصاً كبيراً يعامل كأنه لم يقدم.
وإذا كنتم شريكين أو أكثر: يبقى سؤال: هل الدخل «مرتبط فعلياً بنشاط في أمريكا» Effectively Connected Income؟ والجواب يعتمد على أين يعمل الفريق وأين العملاء. وهذا سؤال لمستشار ضريبي يعرف تفاصيلكم.
أي ولاية؟ أغلب المؤسسين في الخارج يختارون بين Wyoming وDelaware:
| البند | Wyoming | Delaware |
|---|---|---|
| رسوم التأسيس | 100 دولار | 110 دولارات |
| الرسوم كل سنة | 60 دولاراً، أو اثنان من عشرة آلاف من أصول الشركة في الولاية إذا كان أكبر | 400 دولار |
| موعدها | أول يوم من شهر التأسيس، بدءاً من السنة الثانية | قبل 1 يونيو، عن السنة السابقة |
- نقاط القوة: أقل رسوم حكومية بين الطرق الثلاث. وتأسيس عبر الإنترنت دون سفر. وطريق إلى حساب بنكي أمريكي وStripe.
- نقاط الضعف: لا تكفي للعميل السعودي الذي يطلب سجلاً تجارياً وفاتورة ضريبية سعودية. والمسرعات والصناديق ستطلب تحويلها قبل الاستثمار. وعلى المالك الأجنبي الوحيد نموذج سنوي بغرامة كبيرة إذا نسيه.
والخطوات بالتفصيل في مقال تأسيس LLC أمريكية وأنت خارج أمريكا.
المصدر: صفحة IRS عن LLC، وتعليمات النموذج 5472، وجدول رسوم Wyoming الساري من 1 يوليو 2026، وصفحة ما بعد التأسيس في Wyoming، وجدول رسوم Delaware المعدل في 1 أغسطس 2026، وصفحة ضريبة LLC في Delaware.
الطريق الثاني: شركة مساهمة C-Corp في Delaware
ما هي: شركة مساهمة أمريكية Corporation تدفع الضريبة بنفسها. واسمها C-Corp نسبة إلى الفصل الفرعي C من قانون الضرائب الأمريكي. وولاية Delaware هي الأشهر لتسجيلها.
هل يجب أن أكون أمريكياً؟ لا. قانون الشركات في Delaware يسمح لأي شخص بتأسيس شركة «بغض النظر عن محل إقامته أو موطنه».
لماذا يطلبها المستثمرون: لأن أغلب أدوات التمويل الأمريكية بنيت على هذا الشكل: عقد SAFE، والأسهم الممتازة، وخطط أسهم الموظفين. وشرحناها في مقال جولات التمويل والتخفيف. ومثلاً Y Combinator تكتب في صفحتها: «نستثمر في شركات مساهمة في الولايات المتحدة وكندا وCayman وسنغافورة».
الضريبة طبقتان:
- على الشركة: 21% من ربحها الخاضع للضريبة. والإقرار (النموذج 1120) في 15 أبريل لمن سنته ميلادية.
- على الأرباح الموزعة: إذا وزعت الشركة أرباحاً على مساهم أجنبي، يستقطع منها 30%. إلا إذا خفضتها اتفاقية ضريبية بين أمريكا وبلد المستثمر. والسعودية ليست في قائمة الاتفاقيات الضريبية الأمريكية.
وهذا لا يعني أنك ستدفع 30% غداً. فالشركات الناشئة غالباً لا توزع أرباحاً، وإنما تعيدها في النمو. والمؤسس يكسب من أسهمه عند البيع أو الطرح. لكنه يعني أن الشركة الأمريكية ليست قراراً محايداً ضريبياً.
الالتزامات السنوية في Delaware: تقرير سنوي Annual Report برسم 50 دولاراً، وضريبة سنوية Franchise Tax. وكلاهما قبل 1 مارس عن السنة السابقة. وفي حساب هذه الضريبة فخ مشهور نشرحه في قسم ضريبة Delaware السنوية.
- نقاط القوة: الشكل الذي يفهمه المستثمر الأمريكي والمسرعات الدولية. وأدوات التمويل وأسهم الموظفين جاهزة له.
- نقاط الضعف: ضريبة على الشركة ثم على التوزيع. والتزامات سنوية في Delaware وعند IRS ولو لم تربح الشركة دولاراً. ولا تكفي العميل السعودي الذي يطلب شركة سعودية.
المصدر: قانون الشركات العام في Delaware المادة 101، وصفحة صفقة Y Combinator، وتعليمات النموذج 1120، وصفحة الاستقطاع على الأجانب، وقائمة الاتفاقيات الضريبية الأمريكية، وصفحة دفع الضرائب في Delaware، وصفحة الضريبة السنوية.
الطريق الثالث: شركة سعودية
ما هي: شركة مسجلة في المملكة، تصدر فواتير ضريبية سعودية، وتسجل في الزكاة والضريبة والتأمينات. وتستطيع أن توقع مع جهات تشترط سجلاً تجارياً.
أي شكل؟ نظام الشركات فيه أكثر من شكل. والشكل الذي يناسب من يخطط لمستثمرين وأسهم للموظفين هو «شركة المساهمة المبسطة» Simplified Joint Stock Company. لأن نظامها الأساس يحدد أنواع الأسهم وفئاتها، ويسمح بقيود على بيعها وبشروط خروج المؤسس. وشرحنا ذلك في قسم أشكال الشركات من مقال جدول الملكية.
كيف تؤسسها: إلكترونياً عبر منصة المركز السعودي للأعمال. والرسوم 1,600 ريال للسجل التجاري و500 ريال للنشر، مع ضريبة القيمة المضافة 15%. والطلب نفسه يفتح لك ملفات المنشأة عند وزارة الموارد البشرية، وهيئة الزكاة والضريبة والجمارك، والتأمينات الاجتماعية، والعنوان الوطني، والغرفة التجارية.
إذا كان معك شريك غير سعودي: يتغير المسار:
- يسجل الاستثمار أولاً عند وزارة الاستثمار. ورسم التسجيل تحدده الوزارة عند الموافقة، ولا يذكر الدليل رقمه.
- هناك فئة خاصة لرواد الأعمال والشركات الناشئة. تحتاج خطاب دعم من جهة مشرفة، مثل جامعة سعودية أو حاضنة أعمال معتمدة.
- ثم السجل التجاري، بنفس الرسوم (1,600 و500 ريال مع الضريبة). وبشرط أن يكون تسجيل الاستثمار سارياً 30 يوماً على الأقل.
الزكاة والضريبة في الشركة المختلطة: كل شريك له معاملة مختلفة:
- حصة الشريك السعودي: تخضع للزكاة.
- حصة الشريك غير السعودي: ضريبة دخل 20%.
- الأرباح الموزعة على شريك غير مقيم: يستقطع منها 5%.
- نقاط القوة: تحل مشكلة العميل السعودي والفواتير من اليوم الأول. والتأسيس من طلب واحد. والشكل المبسط يسمح بأسهم بفئات تناسب المستثمرين والموظفين.
- نقاط الضعف: المسار أطول إذا كان أحد المؤسسين غير سعودي. والتزامات شهرية وسنوية من أول موظف. وبعض المستثمرين الأجانب يطلبون شركة أم في بلد آخر.
والخطوات بالتفصيل موضوع المقال الرابع في هذه المرحلة. والفوترة الإلكترونية التي تحتاجها الشركة بعد التسجيل شرحناها في مقال الفوترة الإلكترونية فاتورة.
المصدر: خدمة تأسيس شركة مساهمة مبسطة، وخدمة تأسيس شركة بموجب ترخيص استثماري في وزارة التجارة، ودليل المستثمر 2026، والدليل المبسط لضريبة الدخل (مايو 2026)، ودليل ضريبة الاستقطاع.
أين تدفع الضريبة Tax Layers في كل طريق؟
الخطأ الشائع أن تقارن رقماً واحداً: 21% في أمريكا مقابل 20% في السعودية، فتظن أن الطريقين متقاربان.
والسؤال الصحيح: كم مرة يدفع المال ضريبة من العميل حتى يصل إلى جيب المؤسس، وفي أي بلد؟ والصورة التالية تتبع ربحاً قدره 100 في كل طريق:
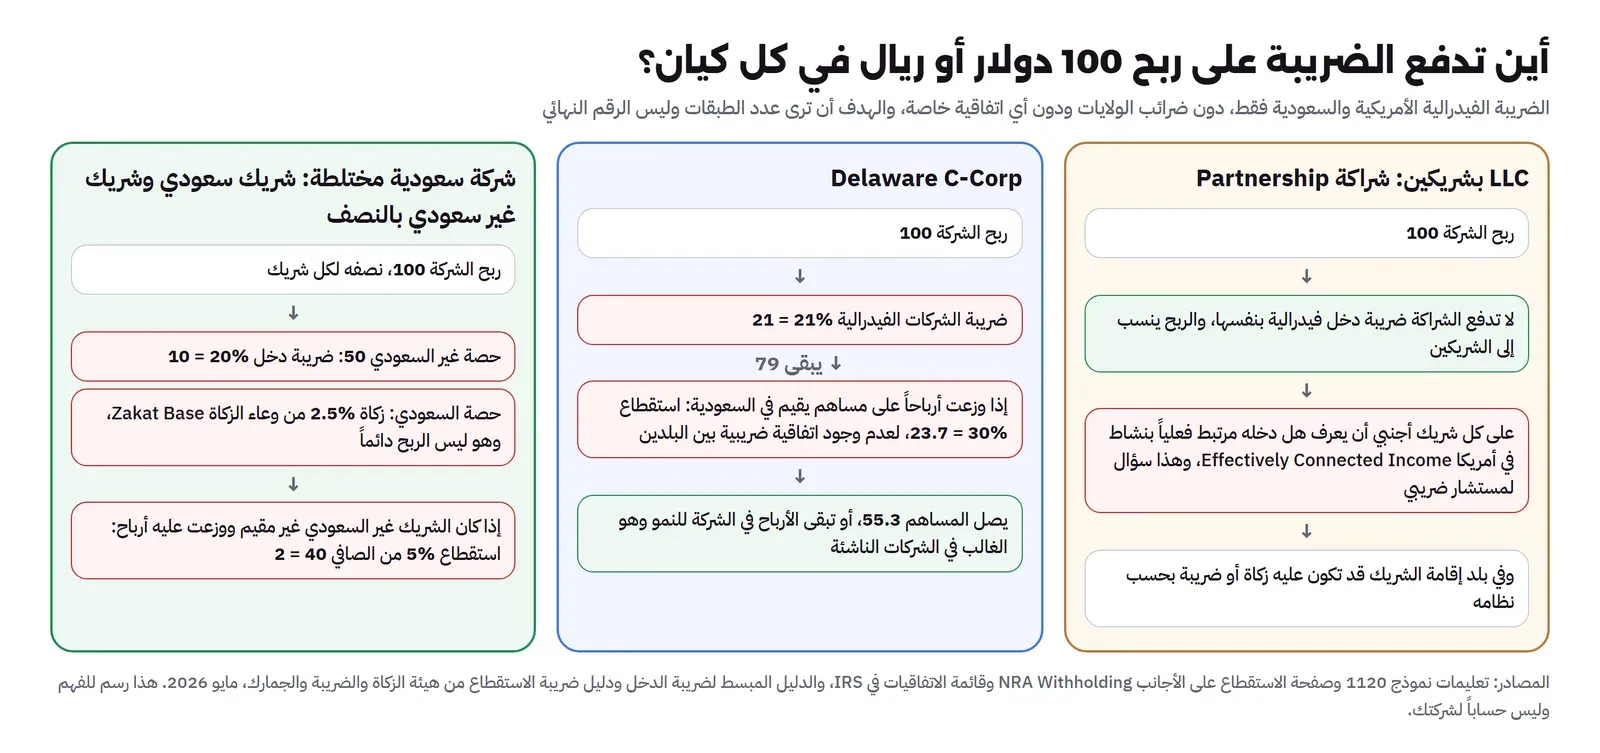
| الطريق | على مستوى الشركة | عند توزيع الربح |
|---|---|---|
| LLC بشريكين | لا ضريبة دخل فيدرالية على الشركة | الربح ينسب إلى الشريكين، والسؤال ينتقل إلى كل شريك وبلد إقامته |
| Delaware C-Corp | 21 من كل 100 | يبقى 79، ويستقطع منها 30% لمقيم في السعودية (23.7)، فيصل إليه 55.3 |
| شركة سعودية نصفها لشريك غير سعودي | 10 ضريبة دخل على نصف غير السعودي (20% من 50)، وزكاة على نصف السعودي | يستقطع 5% مما يوزع على الشريك غير المقيم (2 من 40) |
لاحظ ثلاثة أشياء:
- في C-Corp لا تحدث الطبقة الثانية إلا عند التوزيع. فلا يشعر بها من لا يوزع أرباحاً.
- الزكاة تحسب على «وعاء الزكاة» Zakat Base وليس على الربح وحده، لذلك لم نضع لها رقماً.
- الأرقام فيدرالية وسعودية فقط. لا تشمل ضرائب الولايات الأمريكية، ولا وضعك في بلد إقامتك. فهي للفهم وليست حساباً لشركتك.
وسؤال مهم: ماذا يحدث للشركة السعودية إذا ملكتها شركة أم أمريكية بالكامل؟ تصبح كل حصصها غير سعودية. فتنتقل من الزكاة إلى ضريبة الدخل على كامل الحصص. وهذا من أهم ما يحسبه المؤسسون قبل الهيكلة.
السؤال المنسي: أين يقيم كل مؤسس؟
كل ما سبق يفترض أن الشركة تستطيع أن تفتح حساباً بنكياً. وهذا ليس مضموناً. فالبنك لا ينظر إلى الشركة وحدها، وإنما إلى مالكيها Beneficial Owners وأين يقيمون.
مثلاً منصة Mercury، التي يستخدمها كثير من المؤسسين الأجانب، لها شروط:
- أن تكون الشركة مسجلة في أمريكا، ولها نشاط قائم أو مخطط فيها.
- أن يكون لها عنوان رئيسي حقيقي. يمكن أن يكون خارج أمريكا، لكن ليس عنوان الوكيل المسجل ولا صندوق بريد.
- أن تذكر كل من يملك 25% أو أكثر.
- ألا يقيم أحد المالكين في دولة من قائمة الدول الممنوعة. والعبرة بالإقامة وليس الجنسية. ومن الدول العربية فيها: العراق ولبنان وليبيا وفلسطين والسودان وسوريا واليمن. ولا تظهر فيها السعودية ولا الإمارات ولا مصر ولا الأردن.
مثلاً: شريك يقيم في السودان لن يفتح حساب Mercury، مهما كانت الولاية أو نوع الشركة. لذلك اسأل البنك أو المنصة قبل أن تدفع رسوم التأسيس، وليس بعدها.
والشركة السعودية تفتح حسابها في بنك سعودي. والمؤسس غير المقيم سيحتاج إجراءات تحقق من هويته حسب سياسة البنك. وإذا كان منتجك يستقبل الدفع بالبطاقات، فالخيارات داخل المملكة في مقال بوابات الدفع في السعودية.
المصدر: صفحة الأهلية في Mercury، وقائمة الدول في Mercury.
كيف تقرر؟ أربعة أسئلة بالترتيب
أجب عن الأسئلة التالية بالترتيب. لأن جواب السؤال الأول قد يلغي ما بعده.
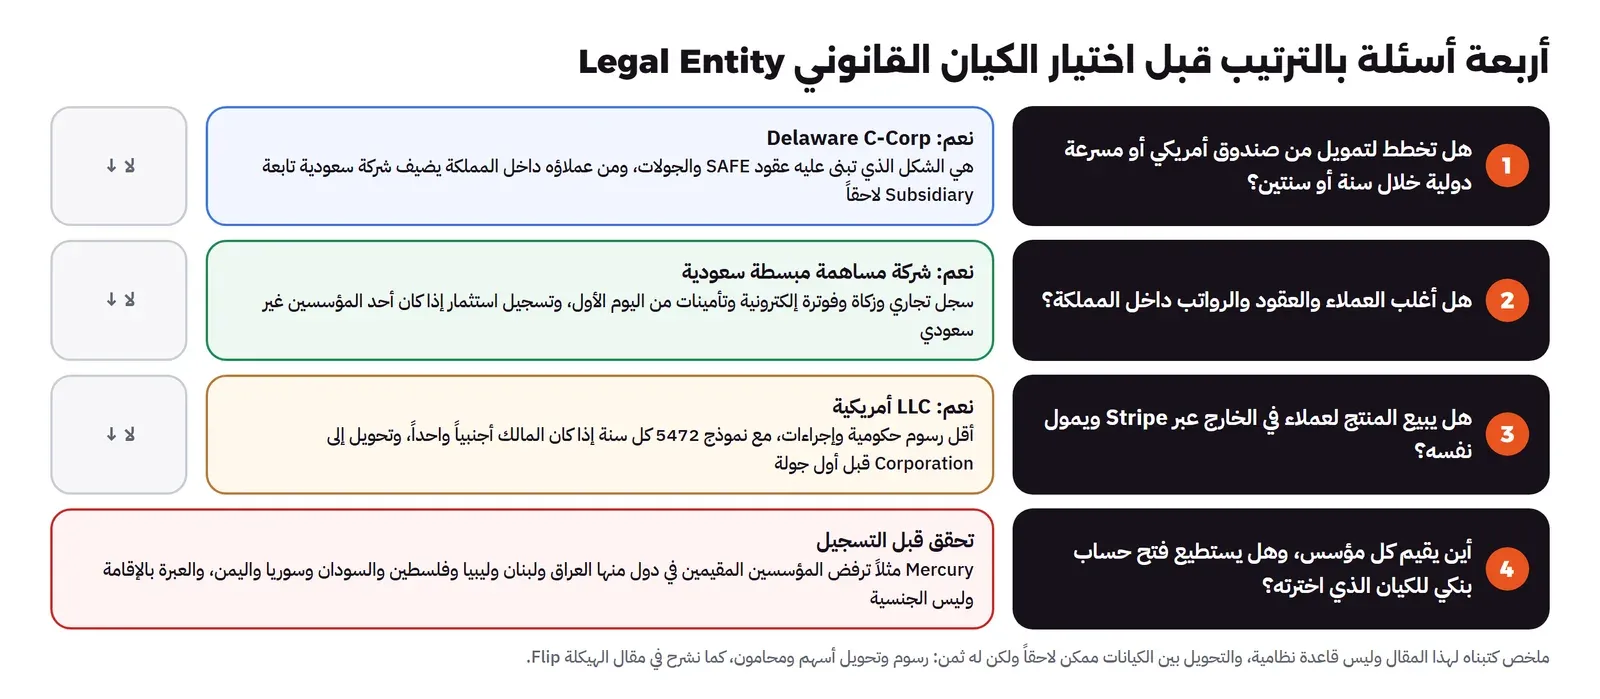
- هل تخطط لتمويل من صندوق أمريكي أو مسرعة دولية خلال سنة أو سنتين؟ إذا كان الجواب «نعم» جاداً، أي عندك محادثات أو خطة تقديم لمسرعة محددة، فالشكل الذي يطلبونه شركة مساهمة، والأشهر Delaware. وإذا كان «ربما بعد سنوات»، فلا تدفع ثمن هذا الشكل اليوم، لأن التحويل لاحقاً ممكن.
- هل أغلب العملاء والعقود والرواتب داخل المملكة؟ إذا كان الجواب نعم، فالشركة السعودية حاجة وليست خياراً. وحدها، أو تابعة لشركة أم في الخارج.
- هل تبيع لعملاء في الخارج وتمول نفسك؟ إذا كان الجواب نعم، فـ LLC تناسبك، مع الانتباه لالتزاماتها السنوية.
- أين يقيم كل مؤسس، وهل يستطيع فتح الحساب البنكي؟ أجب عن هذا قبل أن تدفع أي رسم.
مثال: منصة لمواعيد العيادات
مؤسسان يبنيان منصة اشتراك لإدارة مواعيد العيادات. أحدهما سعودي في المملكة، والآخر غير سعودي يعمل من بلده. والعملاء الآن ثلاث عيادات في المملكة، وعيادة كبيرة تطلب سجلاً تجارياً قبل أن توقع. ومستثمر من الخارج يقول إنه «ربما» يستثمر إذا كانت لهما شركة في Delaware.
- السؤال 1 (التمويل): «ربما». فلا داعي لـ Delaware اليوم.
- السؤال 2 (العملاء): «نعم» بوضوح. العيادات في المملكة، والعقد الكبير ينتظر سجلاً تجارياً.
- النتيجة: شركة مساهمة مبسطة سعودية. ولأن أحد المؤسسين غير سعودي، يبدآن بتسجيل الاستثمار.
- من اليوم الأول: يكتبان في نظامها الأساس فئات الأسهم والاستحقاق Vesting.
- لاحقاً: إذا جاء المستثمر بشروط جادة، ينقلان الملكية إلى شركة أم في Delaware بالهيكلة Flip.
ولو كان العقد الكبير في الخارج والتمويل الأمريكي جاهزاً، لكان الجواب عكس ذلك. وهذا معنى أن الكيان يتبع الخطة.
جدول التكاليف Costs: السنة الأولى وكل سنة بعدها
عندما يقارن المؤسسون، يسألون غالباً عن رسوم التأسيس فقط. وهي أصغر رقم. والتكلفة الحقيقية ثلاث طبقات:
- الرسوم الحكومية: منشورة رسمياً، ويمكن حسابها بدقة.
- الخدمات: الوكيل المسجل Registered Agent الذي تشترطه كل ولاية أمريكية، والمحاسب الذي يعد الإقرارات.
- ثمن الخطأ: الغرامات، وفواتير الضريبة الخاطئة، وتكلفة تغيير الكيان. وهي غالباً الأكبر.
وهذه الرسوم الحكومية لشركة صغيرة تؤسس هذه السنة:
| الكيان | السنة الأولى | كل سنة بعدها | ماذا يشمل |
|---|---|---|---|
| LLC في Wyoming | 100 دولار | 60 دولاراً على الأقل | رسوم التأسيس، ثم التقرير السنوي |
| LLC في Delaware | 110 دولارات | 400 دولار | رسوم التأسيس، ثم الضريبة السنوية الثابتة |
| C-Corp في Delaware | 109 دولارات | نحو 450 دولاراً | شهادة تأسيس من صفحة واحدة، ثم 50 للتقرير و400 للضريبة السنوية (إذا حسبتها بالطريقة الصحيحة، انظر القسم التالي) |
| شركة مساهمة مبسطة سعودية | 2,415 ريالاً | 1,600 ريال | (1,600 للسجل + 500 للنشر) مع 15% ضريبة، ثم تأكيد السجل السنوي. ويضاف رسم تسجيل الاستثمار للشريك غير السعودي، وهو غير منشور |
وفي الشركات الأمريكية أضف الخدمات، لأنك ستدفعها معاً:
- الوكيل المسجل: من 100 إلى 299 دولاراً كل سنة. مثلاً Stripe Atlas تأخذ 500 دولار مرة واحدة تشمل الرسوم الحكومية والسنة الأولى من الوكيل، ثم 100 دولار كل سنة. وFirstbase تذكر 299 دولاراً كل سنة للوكيل.
- الإقرارات: مجانية إذا قدمتها بنفسك، أو مع محاسب أو خدمة. مثلاً Firstbase تذكر 899 دولاراً كل سنة لإقرارات LLC يملكها مالك واحد غير أمريكي.
ولا تقارن الرقم السعودي بالأمريكي مباشرة. فطلب التأسيس السعودي الواحد يشمل تسجيلات تحتاج في أمريكا خدمات منفصلة، ولا يشمل رسم وزارة الاستثمار.
مثال: مالك واحد اختار LLC في Wyoming مع أرخص وكيل. يدفع في السنة الأولى 200 دولار (100 للولاية و100 للوكيل). ثم 160 دولاراً كل سنة (60 للولاية و100 للوكيل). أما إذا نسي النموذج 5472 مرة واحدة، فالغرامة 25,000 دولار. أي أن أرخص شركة قد تصبح أغلاها إذا لم يتابع أحد التزامها السنوي.
المصدر: جداول رسوم Wyoming وDelaware المذكورة أعلاه، وخدمة التأكيد السنوي للسجل، وStripe Atlas، وأسعار Firstbase.
فخ ضريبة Delaware السنوية Franchise Tax
هذه أشهر مفاجأة يقابلها مؤسسو C-Corp. تصل فاتورة بعشرات آلاف الدولارات لشركة لم تربح شيئاً.
السبب: Delaware تحسب الضريبة السنوية بطريقتين، وتقول صفحتها صراحة: «استخدم الطريقة التي تعطي الضريبة الأقل». لكن الفاتورة الأولى تحسب بالطريقة الأولى، إلا إذا أدخلت بيانات الطريقة الثانية.
مثال: شركة ناشئة صرحت في شهادة تأسيسها بعشرة ملايين سهم، وهذا رقم شائع. أصدرت منها ثمانية ملايين للمؤسسين، بقيمة اسمية 0.00001 دولار للسهم. وأصولها في نهاية السنة 20,000 دولار. (الأرقام مصطنعة.)
| الطريقة | كيف تحسب | النتيجة |
|---|---|---|
| عدد الأسهم المصرح بها Authorized Shares | 175 دولاراً حتى 5,000 سهم، و250 دولاراً حتى 10,000 سهم، ثم 85 دولاراً لكل 10,000 سهم بعدها أو جزء منها، بحد أعلى 200,000 دولار. والباقي بعد أول عشرة آلاف 9,990,000 سهم، أي 999 مرة. فالضريبة 250 + (85 × 999) | 85,165 دولاراً |
| القيمة الاسمية المفترضة Assumed Par Value Capital | الأصول ÷ الأسهم المصدرة: 20,000 ÷ 8,000,000 = 0.0025 دولار للسهم. ثم × عدد الأسهم المصرح بها: 0.0025 × 10,000,000 = 25,000 دولار. والضريبة 400 دولار لكل مليون، بحد أدنى 400 | 400 دولار (الحد الأدنى) |
ماذا تفعل: عند تقديم التقرير السنوي، أدخل إجمالي الأصول وعدد الأسهم المصدرة، حتى تحسب الطريقة الثانية. وإذا وصلتك فاتورة كبيرة، فلا تدفعها قبل أن تعيد الحساب بالطريقتين.
ولتتأكد أنك تحسب صحيحاً، جرب أولاً أمثلة صفحة Delaware نفسها: 10,005 أسهم مصرح بها تعطي 335 دولاراً، و100,000 سهم تعطي 1,015 دولاراً. وقد طابق حسابنا هذين المثالين قبل أن نحسب مثال المقال.
المصدر: صفحة حساب الضريبة في Delaware، وصفحة الضريبة السنوية.
مواعيدك كل سنة Annual Calendar
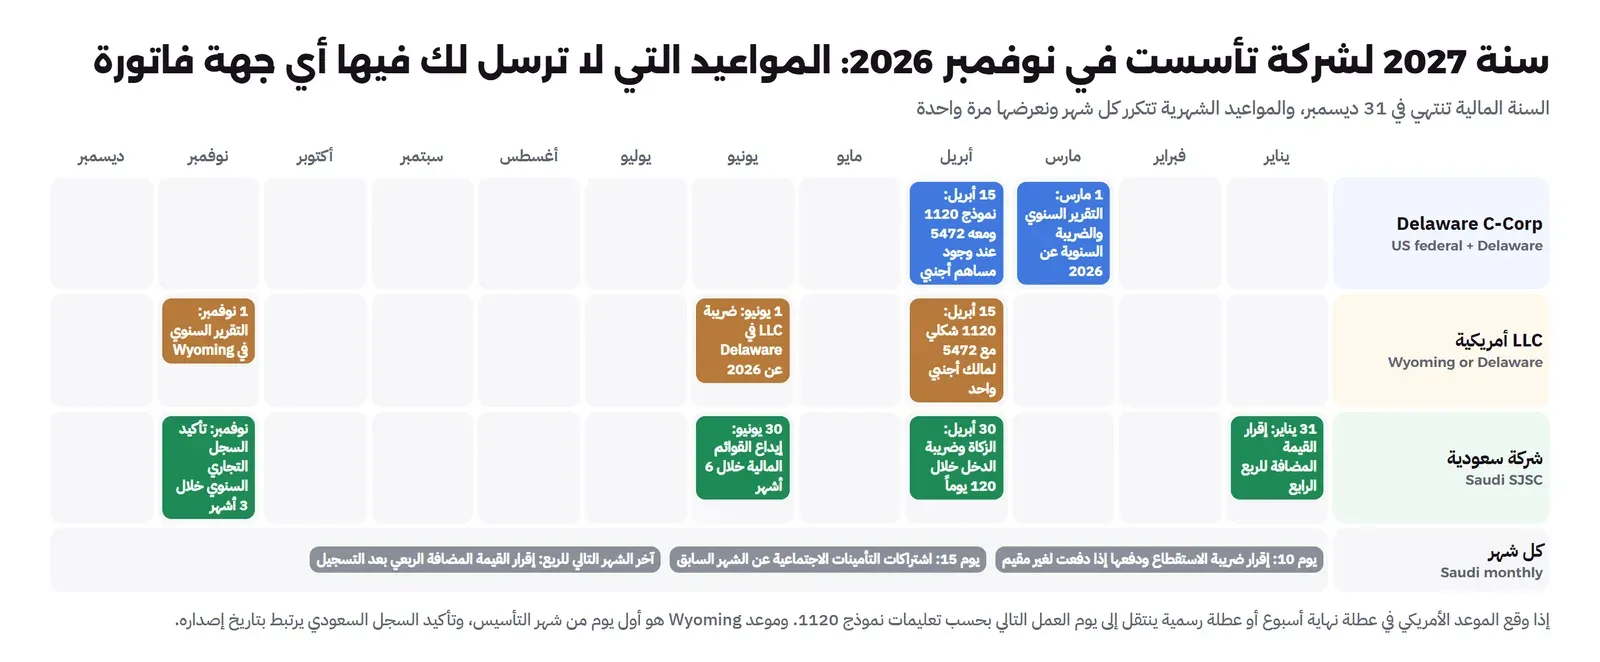
الرسوم تدفع مرة أو مرتين في السنة. لكن الالتزامات هي ما يأخذ وقتك فعلاً. والأخطر أن أغلب الجهات لا ترسل فاتورة ولا تذكيراً. فإذا لم يكن الموعد في تقويمك، فلن تتذكره.
والصورة التالية تضع مواعيد سنة كاملة لشركة تأسست في نوفمبر، حسب نوعها:
| الكيان | ماذا | متى |
|---|---|---|
| C-Corp في Delaware | التقرير والضريبة السنوية | قبل 1 مارس عن السنة السابقة |
| C-Corp في Delaware | إقرار الضريبة (النموذج 1120) | 15 أبريل |
| LLC لمالك أجنبي واحد | النموذج 5472 مع 1120 الشكلي | 15 أبريل |
| LLC في Delaware | الضريبة السنوية | قبل 1 يونيو |
| LLC في Wyoming | التقرير السنوي | أول يوم من شهر التأسيس |
| شركة سعودية | إقرار الزكاة وضريبة الدخل | خلال 120 يوماً من نهاية السنة المالية (آخر أبريل لمن تنتهي سنته في 31 ديسمبر) |
| شركة سعودية | إيداع القوائم المالية عبر منصة «قوائم» | خلال ستة أشهر من نهاية السنة المالية |
| شركة سعودية | تأكيد السجل التجاري | كل سنة |
| شركة سعودية | اشتراكات التأمينات الاجتماعية | كل شهر، خلال أول 15 يوماً |
| شركة سعودية | إقرار ضريبة الاستقطاع، إذا دفعت لجهة غير مقيمة (مثل اشتراك سحابي من الخارج) | كل شهر، خلال أول 10 أيام |
| شركة سعودية | إقرار ضريبة القيمة المضافة | بعد التسجيل فيها، والتسجيل إلزامي عندما تتجاوز مبيعاتك 375,000 ريال في 12 شهراً |
المصدر: تقويم هيئة الزكاة والضريبة والجمارك، وإعلان وزارة التجارة عن القوائم المالية، وأسئلة أصحاب العمل في التأمينات، ودليل القيمة المضافة للخدمات المهنية.
هل تستطيع تغيير الكيان لاحقاً؟
نعم. لكن لكل تغيير ثمن، فاعرفه قبل أن تقول «نبدأ بالأسهل ثم نغير». وهذه أشهر ثلاثة تغييرات:
| التغيير | ماذا يعني | التكلفة |
|---|---|---|
| من LLC إلى C-Corp | تحويل الشركة نفسها إلى شركة مساهمة | في Delaware 184 دولاراً للتحويل، مع رسوم شهادة التأسيس الجديدة. والتكلفة الحقيقية في المحامي والمحاسب وأثر التحويل الضريبي على الشركاء |
| من شركة سعودية إلى شركة أم في Delaware (Flip) | يصبح المؤسسون مساهمين في الشركة الأمريكية، وتصبح الشركة السعودية مملوكة لها | تقول Y Combinator إنها «تتطلب جهداً كبيراً من جانبك»، مع أنها تعرفك على محامين يتولونها |
| من شكل سعودي إلى آخر | مثل التحول من شركة ذات مسؤولية محدودة إلى شركة مساهمة، كما فعلت جاهز قبل طرحها | أبسط بكثير من الانتقال بين بلدين |
المصدر: جدول رسوم Delaware، وأسئلة Y Combinator الشائعة، ومقال جدول الملكية.
جدول القرار Decision Table
| السؤال | LLC أمريكية | Delaware C-Corp | شركة مساهمة مبسطة سعودية |
|---|---|---|---|
| رسوم التأسيس الحكومية | 100 دولار في Wyoming، و110 في Delaware | 109 دولارات لشهادة من صفحة واحدة | 1,600 ريال للسجل و500 للنشر مع 15% ضريبة، ورسم تسجيل الاستثمار للشريك الأجنبي |
| الرسم الحكومي كل سنة | 60 دولاراً على الأقل في Wyoming، و400 في Delaware | 50 دولاراً للتقرير، مع ضريبة سنوية لا تقل عن 175 أو 400 حسب الطريقة | 1,600 ريال لتأكيد السجل |
| ضريبة الدخل على الشركة | لا توجد فيدرالياً للشراكة والكيان المهمل | 21% فيدرالياً | زكاة على حصة السعودي، و20% على حصة غير السعودي |
| توزيع الأرباح على مقيم في السعودية | حسب وضع الشريك وطبيعة الدخل | استقطاع 30% لعدم وجود اتفاقية | استقطاع 5% على غير المقيم فقط |
| المستثمر الأمريكي والمسرعات الدولية | تحتاج تحويلاً قبل الاستثمار | الشكل الذي يطلبونه غالباً | تحتاج غالباً شركة أم في بلد يقبلونه |
| العملاء والعقود داخل المملكة | لا تكفي | لا تكفي وحدها | الشكل الطبيعي |
| أخطر التزام منسي | النموذج 5472 بغرامة 25,000 دولار للمالك الأجنبي الوحيد | طريقة حساب الضريبة السنوية في Delaware | تأكيد السجل السنوي، والتعليق ثم الشطب إذا تأخر |
قائمة تحقق قبل التسجيل Checklist
قبل أن تدفع أي رسم، أجب كتابة عما يلي:
- من أين يأتي المال في أول 18 شهراً: من العملاء، أم من جيبك، أم من مستثمر؟ وإذا كان مستثمراً، فما الشكل الذي يطلبه كتابة؟
- أين عملاؤك الذين يدفعون اليوم، وماذا يطلبون: سجلاً تجارياً سعودياً، أم فاتورة إلكترونية، أم يكفيهم الدفع عبر Stripe؟
- أين يقيم كل مؤسس؟ وهل سألت البنك أو المنصة عن قبوله قبل التسجيل؟
- هل أحد المؤسسين غير سعودي؟ إذا كانت الشركة سعودية، فما فئة تسجيل الاستثمار المناسبة، وهل عندك جهة داعمة مثل حاضنة معتمدة؟
- من يملك المنتج اليوم، ومتى توقعون نقل الملكية الفكرية إلى الشركة؟
- هل كتبتم تقسيم الحصص والاستحقاق وشروط الخروج، كما في قائمة تحقق اتفاقية المؤسسين؟
- من المسؤول عن كل موعد في التقويم السنوي؟ وهل يوجد محاسب من السنة الأولى؟
- إذا اخترت C-Corp، هل تعرف طريقة حساب الضريبة السنوية، وكم سهماً ستصرح به في شهادة التأسيس؟
- ما الذي قد يجعلك تغير الكيان لاحقاً، وكم سيكلف ذلك؟
أخطاء شائعة
- اختيار الكيان من إعلان خدمة تأسيس: الخدمة تبيع التأسيس، ولا تعرف خطتك ولا مكان عملائك.
- شركة أمريكية لعملاء سعوديين فقط: العميل الذي يطلب سجلاً تجارياً وفاتورة ضريبية سعودية لن يقبل LLC مهما كانت رخيصة.
- نسيان النموذج 5472: المالك الأجنبي الوحيد يظن أن الشركة «لا تقدم شيئاً» لأنها لا تدفع ضريبة. والغرامة 25,000 دولار لكل نموذج.
- دفع فاتورة Delaware كما وصلت: عشرة ملايين سهم مصرح به قد تعني 85,165 دولاراً بطريقة، و400 دولار بالأخرى.
- الحساب الشخصي بعد التسجيل: استقبال مال الشركة في حسابك الشخصي يخلط الأموال، ويضعف الحماية التي أسست الشركة من أجلها.
- تجاهل مكان الإقامة: البنك ينظر إلى إقامة كل مالك، وقد يرفض الحساب بعد أن تكون دفعت رسوم التأسيس.
- مقارنة نسبة ضريبة واحدة: 21% مقابل 20% مقارنة ناقصة. احسب كل الطبقات حتى يصل المال إلى المؤسس.
الخلاصة
- الكيان القانوني يعطي الشركة شخصية مستقلة ومسؤولية محدودة. والطرق الثلاث كلها تعطي ذلك، والفرق في الضريبة والمستثمرين والالتزامات.
- LLC الأمريكية أرخص الطرق وأسرعها، وتناسب من يبيع لعملاء في الخارج ويمول نفسه. وعلى المالك الأجنبي الوحيد النموذج 5472 كل سنة.
- Delaware C-Corp هي الشكل الذي يطلبه التمويل الأمريكي. ولها ضريبة على الشركة ثم 30% على الأرباح الموزعة لمقيم في السعودية، وضريبة سنوية يجب أن تحسبها بالطريقتين.
- الشركة السعودية هي الشكل الطبيعي عندما يكون العملاء والفريق في المملكة. ويطول المسار إذا كان أحد المؤسسين غير سعودي.
- اسأل عن التمويل أولاً، ثم العملاء، ثم نموذج العمل، ثم إقامة كل مؤسس. وتحقق من البنك قبل الدفع.
- الرسوم بمئات الدولارات، والأخطاء بعشرات الآلاف، والتقويم السنوي أهم أداة بعد التأسيس.
وفي المقالات القادمة في هذه المرحلة بإذن الله نأخذ كل طريق خطوة خطوة: تأسيس LLC وأنت خارج أمريكا، ثم Delaware C-Corp، ثم الشركة السعودية والهيكلة وتشغيل الشركة بعد التأسيس. وأقرب المقالات المنشورة إلى هذا الموضوع:
 دليلجدول الملكية Cap Table في الشركة الناشئة وكيف تقرأهكيف تقرأ ملكية الشركة الناشئة من الحصص والأسهم وحقوق التصويت، ومن يظهر في جدول الملكية Cap Table وبأي نسبة.
 دليلتقسيم الحصص بين المؤسسين: الطرق والأخطاء الشائعةكيف يقسم المؤسسون الحصص بينهم بالتساوي أو حسب المساهمة، ولماذا يحمي الاستحقاق التدريجي Vesting الشركة من خروج أحدهم.
 دليلجولات التمويل والتخفيف Dilution من SAFE إلى الطرح العامكيف تحسب التقييم قبل الاستثمار وبعده، وكيف يتحول عقد SAFE إلى أسهم، وما الشروط التي تحدد ما يأخذه كل طرف عند البيع.
 دليلمن يستثمر في شركتك الناشئة؟ أنواع المستثمرينمن الأهل إلى صناديق رأس المال الجريء والدين والمنح، ماذا يريد كل نوع من المستثمرين ومتى يناسب شركتك.
سجل التحديثات
- 2026-11-13: إعادة كتابة المقال بلغة أوضح وخطوات وجداول، دون كود.
- 2026-11-14: مراجعة المقال وإعادة المعلومات والتحذيرات المفيدة التي حذفت في إعادة الكتابة.
- أكتوبر 2026: كتابة المقال، ومراجعة رسوم Wyoming وDelaware وتعليمات IRS وخدمات وزارة التجارة ودليل وزارة الاستثمار وأدلة هيئة الزكاة والضريبة والجمارك وصفحات Mercury وY Combinator في 27 أكتوبر 2026.


