

ثلاثة أصدقاء يبدؤون شركة، فيقسمونها بالتساوي في جلسة واحدة لأن الحديث عن الأرقام بين الأصدقاء محرج، وبعد ثمانية أشهر يقرر أحدهم أن يعود إلى وظيفته، فيخرج ومعه ثلث الشركة، ويبقى الاثنان يعملان سنوات لشريك لا يعمل. وهذه ليست مشكلة أخلاق، وإنما مشكلة اتفاق لم يكتب، والسبب أن السؤال الصحيح عند التأسيس ليس «كم يملك كل منا اليوم؟» وإنما «كم يملك كل منا إذا غادر بعد سنة؟».
وهذا هو المقال الثاني في السلسلة، وقد شرحنا في المقال الأول الحصص والأسهم وجدول الملكية Cap Table، وهنا نبدأ من أول سطر فيه: المؤسسون.
المواضيع في السلسلة:
- جدول الملكية Cap Table في الشركة الناشئة وكيف تقرأه
- تقسيم الحصص بين المؤسسين: الطرق والأخطاء الشائعة (الموضوع الحالي)
- جولات التمويل والتخفيف Dilution من SAFE إلى الطرح العام
- أسهم الموظفين ESOP وكيف تشرح قيمتها بصدق
- أدوات جدول الملكية Cap Table ومحاكاة الجولات والتخارج
وسوف نناقش في هذا المقال ما يلي:
- أنواع المؤسسين وما يجلبه كل نوع.
- ثلاث طرق للتقسيم: المتساوي، وحسب المساهمة، والمتغير.
- الاستحقاق التدريجي Vesting وفترة الانتظار Cliff والتسريع Acceleration.
- شروط الخروج الجيد والسيئ، وأساسها في نظام الشركات السعودي.
- نقل ملكية الكود والفكرة إلى الشركة، وقضيتان حقيقيتان من Snap وFacebook.
- قائمة تحقق لاتفاقية المؤسسين.
أنواع المؤسسين
قبل أي رقم يجب أن يعرف كل مؤسس ما الذي سيقدمه هو تحديداً في السنوات القادمة، لأن التقسيم مقابل عمل قادم وليس مكافأة على الماضي، والصورة التالية تبين الأنواع التي تتكرر في الفرق الناشئة:
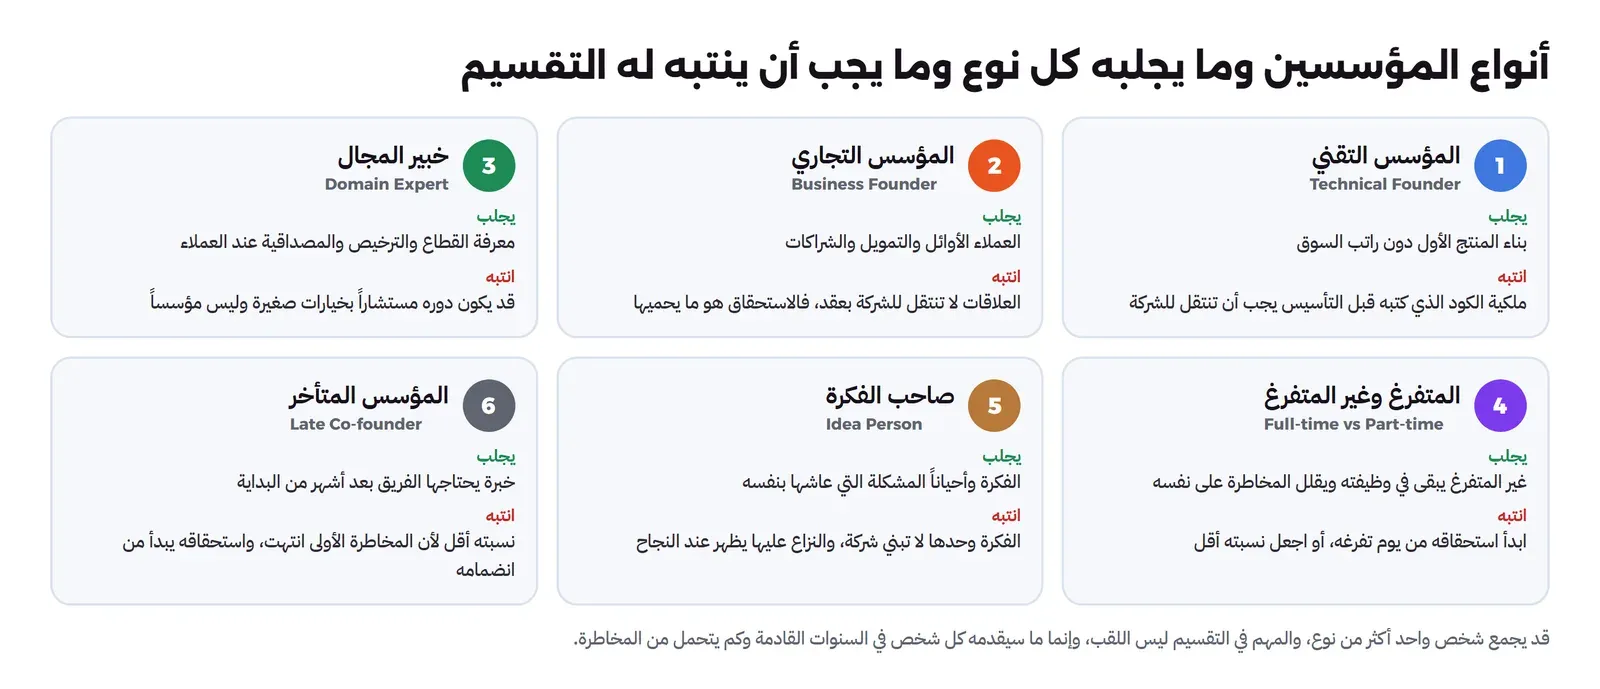
وهناك نوعان يحتاجان انتباهاً أكبر من غيرهما:
- غير المتفرغ Part-time: الذي يبقى في وظيفته حتى «تنجح الفكرة» لا يتحمل المخاطرة نفسها، والحل الأنسب أن يبدأ استحقاقه من يوم تفرغه، وليس من يوم التأسيس.
- صاحب الفكرة Idea Person: الفكرة مهمة، ولكن الشركة تبنى بالتنفيذ، ومقال Michael Seibel في Y Combinator بتاريخ 2 ديسمبر 2015 يذكر أن التقسيم غير المتساوي بشدة يعطي غالباً تفضيلاً غير مستحق للمؤسس الذي جاء بالفكرة، وأن التنفيذ أهم منها.
ثلاث طرق لتقسيم الحصص
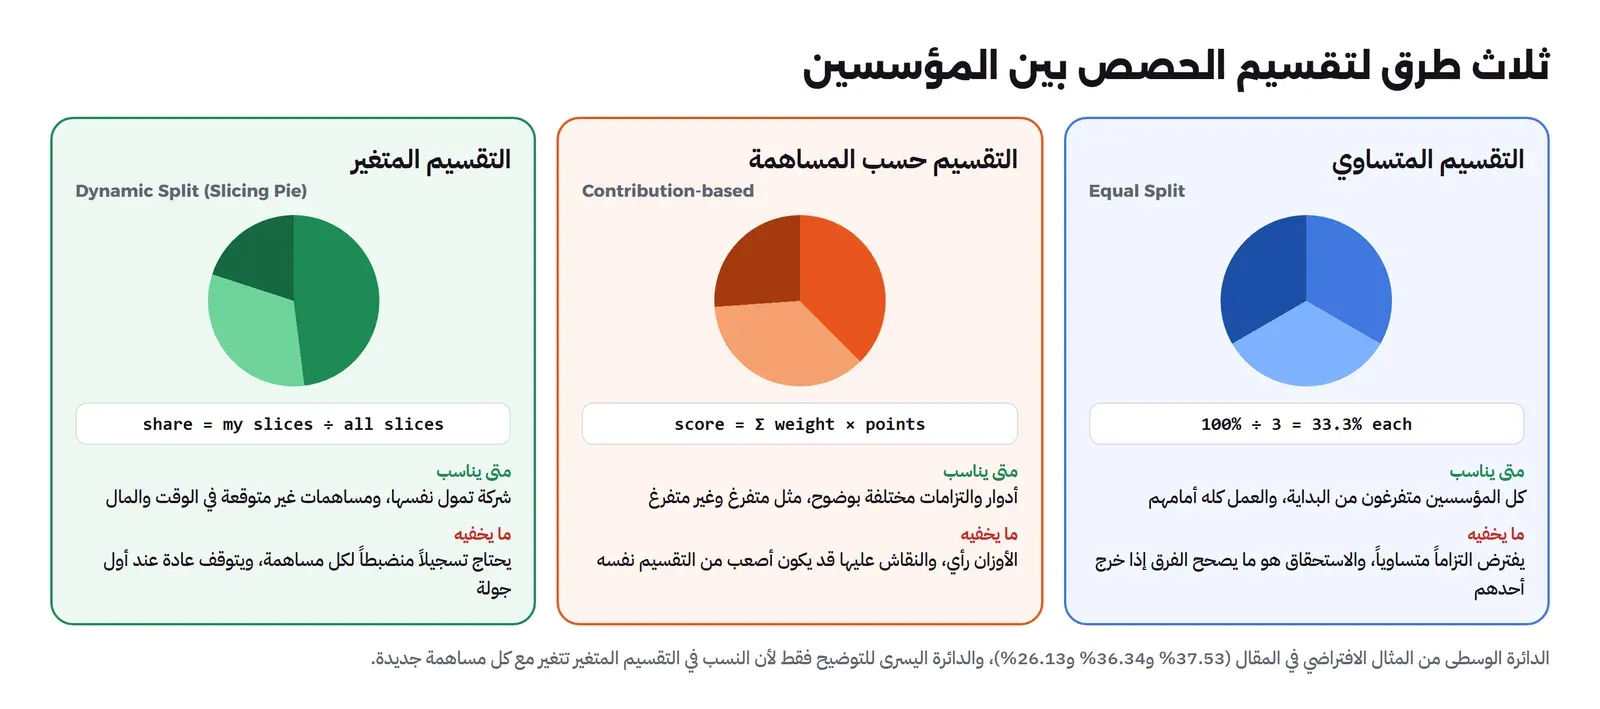
لا توجد طريقة صحيحة لكل فريق، ولكن هناك ثلاث طرق معروفة، ولكل منها ما يخفيه:
التقسيم المتساوي Equal Split
توصي Y Combinator بالتقسيم المتساوي في أغلب الحالات بحسب مقال Michael Seibel، والسبب الذي يذكره أن العمل كله أمام الفريق وليس خلفه، ويضيف أن المستثمرين ينظرون إلى تقسيم المؤسسين كإشارة على تقدير المدير التنفيذي لشركائه، فالتقسيم المائل جداً قد يوحي بأن بقية الفريق ضعيف. ولكن التقسيم المتساوي يفترض أن الجميع متفرغ وملتزم بالقدر نفسه، فإذا لم يكن ذلك صحيحاً فالطريقة التالية أنسب.
التقسيم حسب المساهمة Contribution-based
هنا يتفق المؤسسون على عوامل وأوزان، ويعطي كل منهم نقاطاً لكل عامل، ثم تحسب النسبة من مجموع النقاط. والجدول التالي مثال افتراضي لثلاثة مؤسسين، الأوزان والنقاط فيه من اختيارنا للتوضيح:
| العامل | الوزن | المؤسس التقني | المؤسس التجاري | خبير المجال (غير متفرغ) |
|---|---|---|---|---|
| التفرغ في السنوات الأربع القادمة | 40% | 10 | 10 | 4 |
| أهمية الدور للمنتج الأول | 25% | 9 | 8 | 6 |
| المال الذي يضعه في الشركة | 15% | 2 | 6 | 8 |
| عمل سابق ينتقل للشركة | 10% | 8 | 3 | 2 |
| العلاقات ومعرفة القطاع | 10% | 3 | 7 | 10 |
| مجموع النقاط الموزونة | 100% | 7.65 | 7.90 | 5.50 |
| النسبة من المجموع 21.05 | 36.34% | 37.53% | 26.13% |
ولاحظ أن الأوزان رأي، وأن المال الذي يضعه المؤسس قد يكون من الأفضل أن يدخل كقرض أو كاستثمار بشروط المستثمرين بدلاً من نقاط، والسبب أن المال يمكن قياسه، أما الوقت والدور فيصعب قياسهما. وأهم فائدة لهذه الطريقة ليست الرقم النهائي، وإنما أنها تجبر الفريق على أن يقول بصوت عال من سيتفرغ ومن لن يتفرغ.
التقسيم المتغير Dynamic Split
أشهر نموذج له هو Slicing Pie، ويصفه موقعه بأنه نموذج لتقسيم الملكية في الشركة الناشئة التي تمول نفسها، يتغير مع كل مساهمة. وتشرح صفحة إطار التوزيع الحساب: القيمة السوقية لكل مساهمة لم يدفع مقابلها، مثل راتب لم يأخذه المؤسس أو مال أنفقه، تضرب في معامل Multiplier يختلف بين المساهمة النقدية وغير النقدية فتعطي «شرائح» Slices، ونسبة كل شخص هي شرائحه مقسومة على مجموع شرائح الجميع. وهذه الطريقة عادلة في المرحلة التي لا يعرف فيها أحد كم سيعمل الآخرون، ولكنها تحتاج تسجيلاً منضبطاً لكل ساعة وكل ريال، وتتوقف عادة عند أول جولة استثمار لأن المستثمر يريد جدول ملكية Cap Table ثابتاً.
الاستحقاق التدريجي Vesting
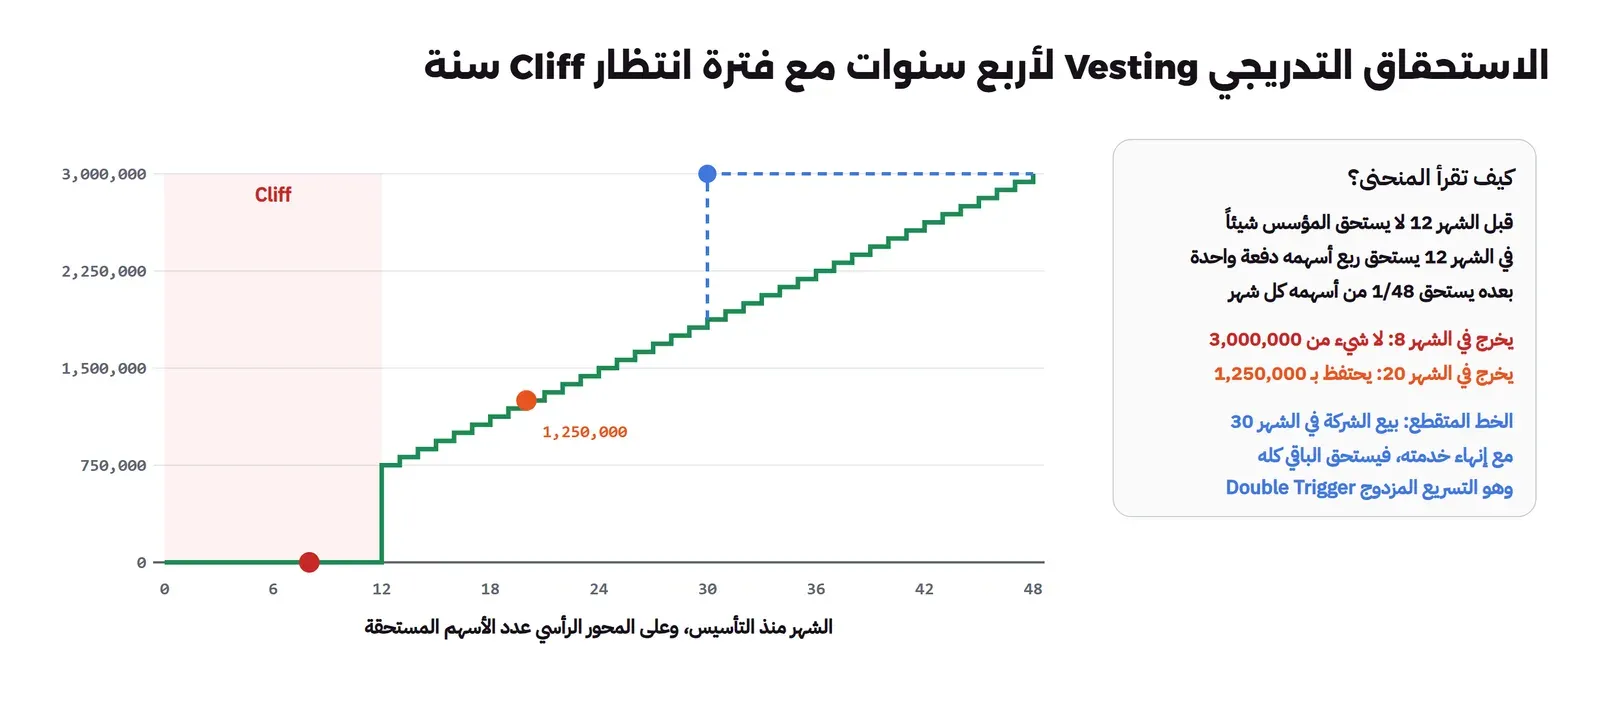
أياً كانت طريقة التقسيم، فالذي يحمي الشركة من القصة في بداية المقال هو الاستحقاق التدريجي Vesting، أي أن يكسب المؤسس أسهمه على مدة، بحيث إذا غادر مبكراً عادت الأسهم التي لم يستحقها إلى الشركة. والجدول الأشهر أربع سنوات مع فترة انتظار Cliff سنة، وهو ما يوصي به مقال Y Combinator نفسه، والمعنى أن من يغادر قبل سنة لا يأخذ شيئاً، والصورة التالية تبين المنحنى لمؤسس يملك 3,000,000 سهم:
والجدول التالي يعيد القصة في بداية المقال بأرقام: ثلاثة مؤسسين يملك كل منهم 3,000,000 سهم من أصل 9,000,000، ويغادر أحدهم:
| متى يغادر | دون استحقاق | مع استحقاق أربع سنوات وانتظار سنة | ما يعود للشركة |
|---|---|---|---|
| بعد 8 أشهر | 3,000,000 سهم أي 33.3% | لا شيء | 3,000,000 سهم |
| بعد 20 شهراً | 3,000,000 سهم أي 33.3% | 20 ÷ 48 من أسهمه = 1,250,000 سهم | 1,750,000 سهم |
| بعد 48 شهراً | 3,000,000 سهم | 3,000,000 سهم | لا شيء |
وقد يتساءل البعض: إذا كان المؤسس يملك أسهمه من يوم التأسيس، فكيف «تعود» إلى الشركة؟ والإجابة أن المؤسسين يأخذون أسهمهم كاملة من البداية، ثم يوقعون اتفاقاً يعطي الشركة حق استعادة الجزء غير المستحق عند الخروج بسعر رمزي، ويسمى هذا الاستحقاق العكسي Reverse Vesting. وفي شركة المساهمة المبسطة في السعودية تسمح المادة 152 من نظام الشركات للنظام الأساس بتحديد الحالات التي يلزم فيها المساهم بالتنازل عن أسهمه، والسعر فيها القيمة العادلة ما لم ينص النظام الأساس على غير ذلك، وتسمح المادة 151 بقيود على التصرف في الأسهم حتى عشر سنوات من إصدارها، فاكتب شروط الاستحقاق Vesting والاستعادة وسعرها في النظام الأساس نفسه، وليس في اتفاق جانبي فقط.
ولاحظ أن الشركات الكبيرة تستخدم المدة نفسها مع موظفيها، فنشرة Snap في 2 فبراير 2017 تذكر أن خيارات الأسهم عندها تستحق عموماً على أربع سنوات، ونشرة Facebook في 1 فبراير 2012 تذكر أن شرط الخدمة لأغلب وحدات الأسهم المقيدة Restricted Stock Units التي منحتها قبل 2011 يكتمل على أربع سنوات.
التسريع Acceleration
إذا بيعت الشركة قبل أن يكمل المؤسس استحقاقه، فماذا يحدث لأسهمه غير المستحقة؟ هنا يأتي التسريع، وله نوعان:
- التسريع المفرد Single Trigger: يستحق المؤسس الباقي كله أو جزءاً منه بمجرد بيع الشركة، والمشتري لا يحبه لأنه يريد أن يبقى الفريق بعد الشراء.
- التسريع المزدوج Double Trigger: يحتاج حدثين معاً، بيع الشركة ثم إنهاء خدمة المؤسس دون سبب خلال مدة بعد البيع، وهو الأكثر قبولاً، والخط المتقطع في الصورة السابقة مثال عليه.
الخروج الجيد والخروج السيئ
الاستحقاق Vesting يعالج الأسهم غير المستحقة، ولكن ماذا عن الأسهم المستحقة لمؤسس فصل لأنه أضر بالشركة؟ هنا تأتي شروط الخروج Leaver Provisions، والصورة التالية تبين النمط الشائع في اتفاقيات المؤسسين:
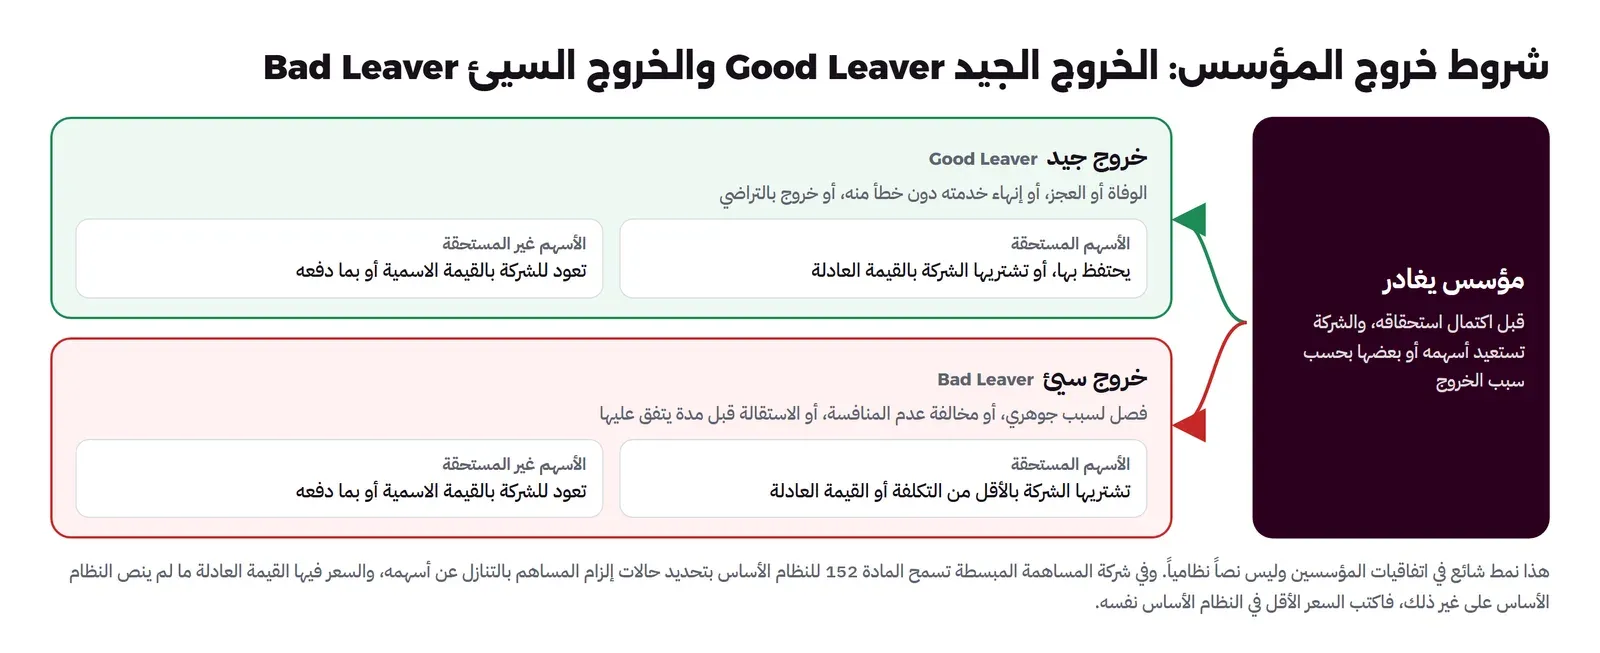
ولا تقم بكتابة تعريف «الخروج السيئ» بعبارات عامة مثل «الإضرار بمصلحة الشركة»، والسبب أن النزاع سوف يكون على التعريف نفسه، فاكتب حالات محددة: فصل بقرار من مجلس الإدارة لسبب مكتوب، أو مخالفة عدم المنافسة أو السرية، أو الاستقالة قبل مدة محددة.
ملكية الكود والفكرة
المؤسس التقني يكتب غالباً أول نسخة من الكود قبل تسجيل الشركة، على جهازه وفي حسابه على GitHub، فإذا لم يوقع اتفاق نقل الملكية الفكرية IP Assignment فالكود قانونياً ملكه هو وليس ملك الشركة، وأي مستثمر جاد سوف يطلب هذا الاتفاق في الفحص النافي للجهالة Due Diligence. ويشمل الاتفاق عادة كل ما بني للشركة قبل تأسيسها وبعده، والنطاقات والحسابات والعلامة التجارية، مع قائمة صريحة بما يستثنيه المؤسس من أعمال سابقة لا علاقة لها بالشركة.
قائمة تحقق لاتفاقية المؤسسين
قبل أن تسجل الشركة أو تستقبل أول مستثمر، تأكد أن الاتفاق المكتوب يجيب على ما يلي:
- النسبة لكل مؤسس، وعلى أي أساس حسبت، وهل هي قبل مجمع الخيارات Option Pool أم بعده.
- جدول الاستحقاق Vesting لكل مؤسس، وتاريخ بدايته، وفترة الانتظار.
- التسريع عند بيع الشركة، مفرد أم مزدوج، وبأي نسبة.
- تعريف الخروج الجيد والسيئ بحالات محددة، وسعر الأسهم المستحقة في كل حالة.
- نقل الملكية الفكرية للشركة، وقائمة الاستثناءات.
- الدور والمسؤوليات، ومن يملك القرار الأخير في المنتج والتقنية والمال.
- التفرغ، ومتى يبدأ، وما يحدث لمن لا يتفرغ في الموعد.
- عدم المنافسة والسرية ومدتهما.
- كيف يحل النزاع، وتسمح المادة 153 من نظام الشركات للنظام الأساس للمساهمة المبسطة بتحديد طريقة تسوية النزاعات بين المساهمين، باستثناء الأفعال الجنائية.
- أين يكتب كل ذلك: في النظام الأساس للشركة، وفي اتفاقية مساهمين موقعة، وليس في محادثة.
أخطاء شائعة عند المؤسسين
وفيما يلي أخطاء تتكرر، ومع كل خطأ سببه:
- التقسيم دون استحقاق: كما رأينا في الجدول، خروج مؤسس بعد ثمانية أشهر يأخذ ثلث الشركة.
- تأجيل الحديث لأنه محرج: الحديث محرج اليوم، ولكنه أصعب بكثير بعد أن يكون للشركة قيمة.
- مكافأة الماضي بدلاً من المستقبل: من كتب الفكرة أو أول نموذج لم يكسب ثلث الشركة، وإنما يكسبه من يبني السنوات الأربع القادمة.
- معاملة غير المتفرغ كالمتفرغ: ابدأ استحقاقه من يوم تفرغه.
- نسيان الكود المكتوب قبل التأسيس: اتفاق نقل الملكية الفكرية يوقع مع التأسيس، وليس عند أول جولة.
- إعطاء المستشار نسبة مؤسس: المستشار يأخذ نسبة صغيرة باستحقاق قصير، وليس حصة مؤسس.
تدريب عملي
- أعد جدول التقسيم حسب المساهمة بأوزان فريقك، ثم قارن النتيجة بالتقسيم المتساوي، واكتب سبب الفرق في سطر لكل مؤسس.
- احسب ما يستحقه مؤسس يملك 2,400,000 سهم إذا غادر بعد 11 شهراً، ثم بعد 30 شهراً، بجدول أربع سنوات وانتظار سنة.
- اكتب ثلاث حالات محددة للخروج السيئ تناسب شركتك، وسعر الأسهم المستحقة في كل منها.
الخلاصة
وصلنا لنهاية الموضوع، وأهم ما فيه:
- التقسيم مقابل العمل القادم، فابدأ بما سيقدمه كل مؤسس وكم يتحمل من المخاطرة.
- التقسيم المتساوي هو ما توصي به Y Combinator غالباً، وحسب المساهمة يناسب الأدوار المختلفة، والمتغير يناسب ما قبل أول جولة.
- الاستحقاق التدريجي Vesting لأربع سنوات مع انتظار سنة يحمي الشركة والمؤسسين معاً، والتسريع المزدوج هو الأكثر قبولاً عند البيع.
- شروط الخروج الجيد والسيئ تحدد سعر الأسهم المستحقة، وفي المساهمة المبسطة تكتب في النظام الأساس بحسب المادة 152.
- انقل ملكية الكود والفكرة إلى الشركة من اليوم الأول، فالنزاع عليها يظهر عندما تنجح.
وفي المقال القادم بإذن الله نرى ما يحدث لهذه النسب عندما يدخل أول مستثمر، وكيف يتحول عقد SAFE إلى أسهم.
سجل التحديثات
- أكتوبر 2026: كتابة المقال، ومراجعة مقال Y Combinator ونظام الشركات ونشرتي Snap وFacebook وحكم الدائرة التاسعة من مصادرها.


