

يتصل بك مستثمر ويقول: «سوف نستثمر 15 مليون ريال بتقييم 60 مليوناً»، فتحسب بسرعة أنك ستتنازل عن 25%، ثم يصل عرض الشروط Term Sheet فتجد أن نسبته 20%، وأن نسبتك أنت نقصت أكثر مما توقعت، وأن هناك سطراً عن تفضيل التصفية Liquidation Preference لا تعرف معناه. والسبب أن كل كلمة في هذه الجملة لها تعريف دقيق، وأن الفرق بين التعريفات قد يساوي ملايين عند البيع، وهذا المقال يشرح هذه التعريفات بالأرقام.
وهذا هو المقال الثالث في السلسلة، وقد شرحنا في المقال الأول جدول الملكية Cap Table والتخفيف الكامل Fully Diluted، وفي المقال الثاني تقسيم الحصص بين المؤسسين. أما أساس التقييم نفسه من القيمة الحالية والتدفقات فقد شرحناه في حساب العائد والقيمة الحالية NPV، فلن نكرره هنا.
المواضيع في السلسلة:
- جدول الملكية Cap Table في الشركة الناشئة وكيف تقرأه
- تقسيم الحصص بين المؤسسين: الطرق والأخطاء الشائعة
- جولات التمويل والتخفيف Dilution من SAFE إلى الطرح العام (الموضوع الحالي)
- أسهم الموظفين ESOP وكيف تشرح قيمتها بصدق
- أدوات جدول الملكية Cap Table ومحاكاة الجولات والتخارج
وسوف نناقش في هذا المقال ما يلي:
- مراحل التمويل من ما قبل البذرة إلى الطرح العام، وما يحدث للملكية في كل مرحلة.
- التقييم قبل الاستثمار وبعده، وحساب التخفيف Dilution.
- خلط مجمع الخيارات Option Pool Shuffle، ولماذا يجعل التقييم الحقيقي أقل من المكتوب.
- عقد SAFE من Y Combinator والقروض القابلة للتحويل.
- شروط الجولة المسعرة: تفضيل التصفية Liquidation Preference، والحماية من التخفيف Dilution، وحق المشاركة، والمقاعد، والإلزام بالبيع.
- الطرح العام لشركة جاهز من نشرة الإصدار.
مراحل التمويل وما يحدث للملكية فيها
تمر الشركة الناشئة عادة بالمراحل التالية، والأسماء متعارف عليها وليست تعريفات نظامية، والحدود بينها تتغير من سوق لآخر:
| المرحلة | ماذا تثبت الشركة فيها | الأداة المعتادة |
|---|---|---|
| ما قبل البذرة Pre-seed | أن الفريق قادر على بناء أول نسخة | مال المؤسسين، أو عقد SAFE من مستثمر ملائكي Angel |
| البذرة Seed | أن هناك عملاء يدفعون أو يستخدمون | عقود SAFE أو قروض قابلة للتحويل، أو جولة مسعرة صغيرة |
| الجولة A | أن النمو يتكرر ويمكن توسيعه | جولة مسعرة Priced Round بأسهم ممتازة Series A |
| الجولات B وC وما بعدها | التوسع في أسواق ومنتجات | جولات مسعرة بفئة أسهم ممتازة لكل جولة |
| الطرح العام الأولي IPO | أن الشركة جاهزة لمتطلبات السوق المالية | أسهم جديدة وأسهم يبيعها الملاك الحاليون |
والصورة التالية تبين ما يحدث لملكية المؤسسين في المراحل الأولى، والأرقام من مختبر مقال الأدوات لشركة مصطنعة يملك مؤسساها 90% عند التأسيس:
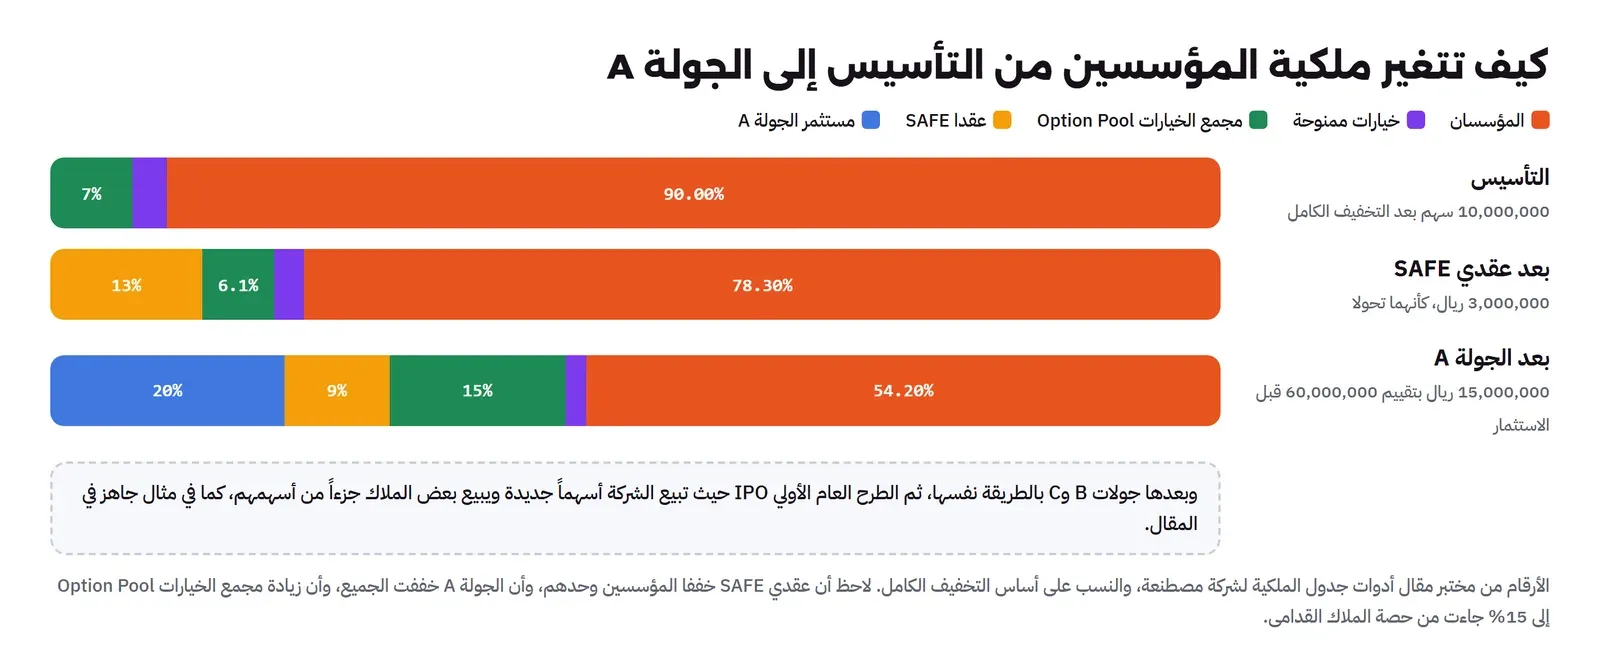
ولاحظ أن التخفيف Dilution ليس خسارة بحد ذاته، فالمؤسسان كانا يملكان 90% من شركة لا مال فيها، وأصبحا يملكان 54.20% من شركة فيها 18 مليون ريال وقيمتها بعد الجولة 75 مليوناً. والسؤال الصحيح ليس «كم أتنازل؟» وإنما «هل يزيد هذا المال قيمة حصتي أكثر مما يخففها؟».
التقييم قبل الاستثمار وبعده
هناك ثلاث معادلات تحتاجها في كل جولة، والصورة التالية تبينها على الجولة A في المختبر:
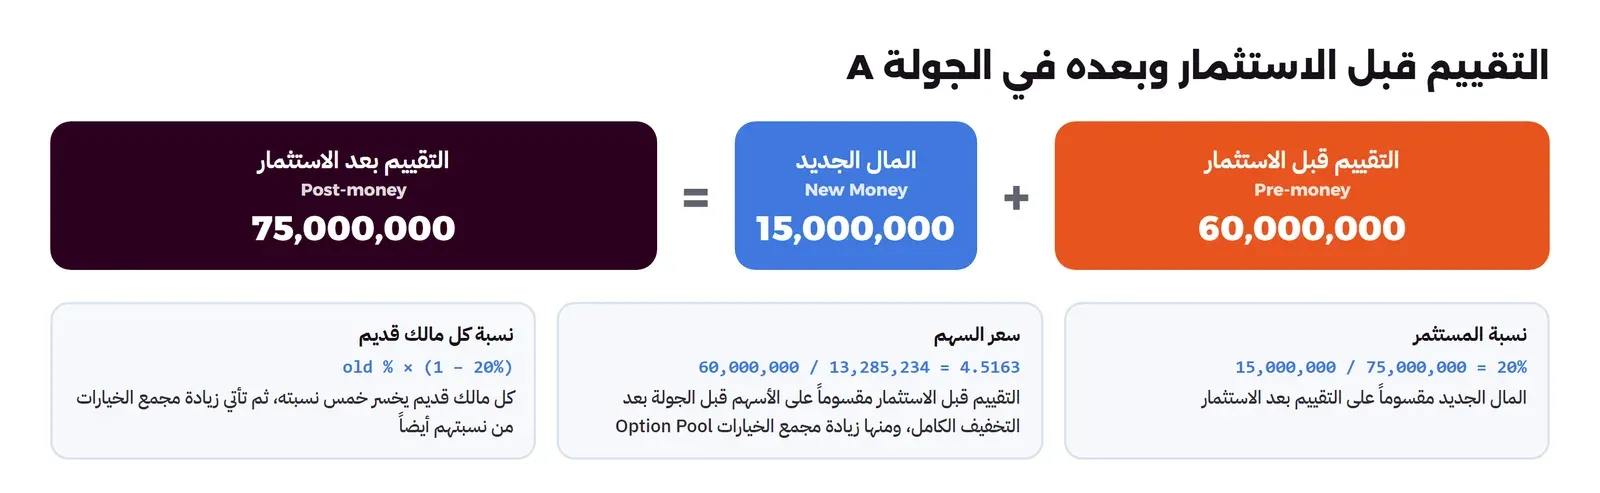
- التقييم قبل الاستثمار Pre-money: قيمة الشركة كما يتفق عليها الطرفان قبل دخول المال.
- التقييم بعد الاستثمار Post-money: التقييم قبل الاستثمار زائد المال الجديد، ونسبة المستثمر هي ماله مقسوماً عليه، وهذا ما أخطأ فيه صاحبنا في بداية المقال عندما قسم 15 على 60 بدلاً من 75.
- سعر السهم Price per Share: التقييم قبل الاستثمار مقسوماً على عدد الأسهم قبل الجولة بعد التخفيف الكامل Fully Diluted، ومن هنا تأتي أهمية الفقرة التالية.
والتخفيف Dilution لكل مالك قديم يحسب بضرب نسبته في (1 ناقص نسبة المستثمر)، فمن يملك 40% قبل جولة بنسبة 20% يصبح 32%، وعدد الأسهم الجديدة التي تصدرها الشركة هو عدد الأسهم القديمة مضروباً في 20 ÷ 80.
خلط مجمع الخيارات Option Pool Shuffle
يطلب مستثمر الجولة A عادة أن يكون في الشركة بعد الجولة مجمع خيارات Option Pool غير ممنوح بنسبة محددة، لأن الشركة ستعين بماله موظفين يحتاجون خيارات، ويطلب أن تحسب زيادة المجمع ضمن الأسهم قبل الاستثمار، أي أن يدفع ثمنها الملاك القدامى وحدهم. وهذا ما يسمى خلط مجمع الخيارات Option Pool Shuffle، وفي المختبر تبين أثره كما يلي:
| البند | القيمة |
|---|---|
| التقييم قبل الاستثمار المكتوب في العرض | 60,000,000 ريال |
| زيادة مجمع الخيارات المطلوبة لتصل إلى 15% بعد الجولة | 1,790,981 سهماً |
| قيمة هذه الزيادة بسعر الجولة 4.5163 | 8,088,595 ريالاً |
| التقييم الحقيقي الذي حصل عليه الملاك القدامى | 51,911,405 ريالات |
أي أن التقييم «60 مليوناً» يساوي في الواقع قرابة 52 مليوناً للملاك الحاليين، وفي المختبر نكسر الحساب ونرى الفرق إذا افترض المؤسسون أن المجمع يضاف بعد الجولة. والقاعدة هنا: عند مقارنة عرضين قارن التقييم الحقيقي بعد خصم زيادة المجمع، وفاوض على حجم المجمع بخطة توظيف مكتوبة، والسبب أن كل سهم زائد في المجمع لا يحتاجه أحد يأتي من حصتك أنت.
عقد SAFE من Y Combinator
في المراحل الأولى يصعب الاتفاق على تقييم لشركة لا إيرادات لها، فظهر عقد SAFE، واختصار Simple Agreement for Future Equity، وبحسب صفحة الوثائق في Y Combinator فقد أنشأته Carolynn Levy في Y Combinator سنة 2013، وأصبح العقد بسقف تقييم بعد الاستثمار Post-money SAFE هو المعيار عندهم منذ 2018. والفكرة أن المستثمر يدفع اليوم، ولا يأخذ أسهماً حتى أول جولة مسعرة، ثم يتحول ماله إلى أسهم بشروط محددة مسبقاً. والصفحة تعرض النماذج التالية:
- عقد بسقف تقييم Valuation Cap دون خصم.
- عقد بخصم Discount دون سقف.
- عقد دون سقف ولا خصم مع شرط الدولة الأولى بالرعاية MFN.
- خطاب جانبي لحق المشاركة النسبية Pro Rata Side Letter.
والصورة التالية تبين كيف يتحول عقدان من المختبر:
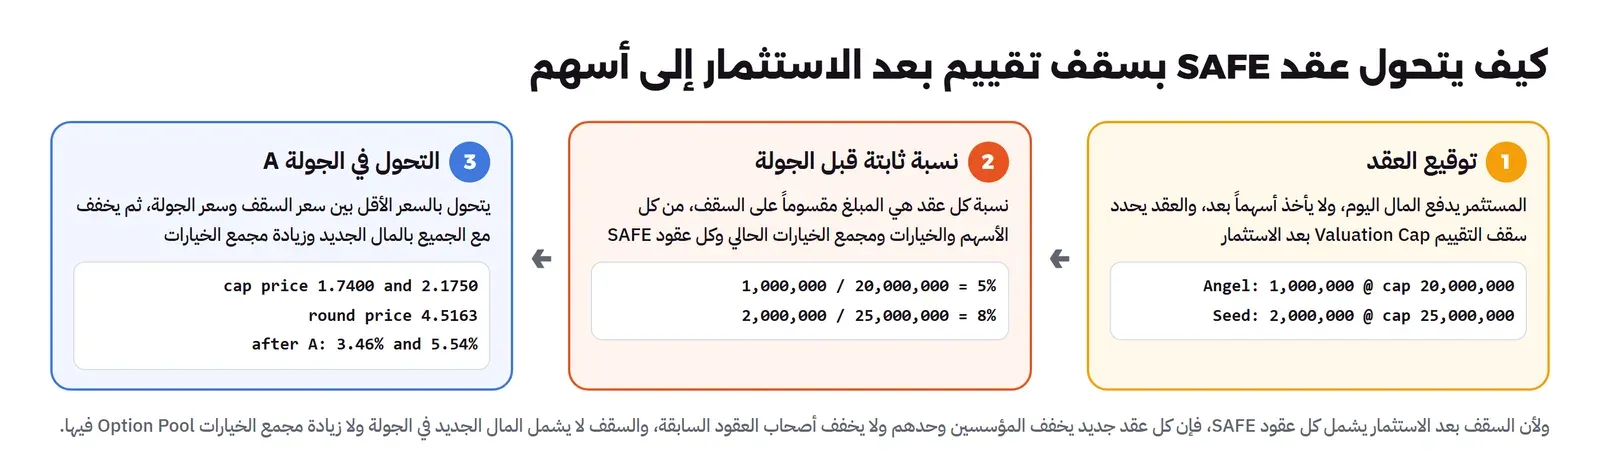
وفي العقد بسقف بعد الاستثمار لاحظ التالي:
- النسبة التي يحصل عليها المستثمر هي مبلغه مقسوماً على السقف، والصفحة توضح أن السقف «بعد» كل المال المجموع بعقود SAFE، ولكنه ليس بعد مال الجولة المسعرة نفسها.
- السقف يحسب على كل الأسهم والخيارات ومجمع الخيارات الحالي، ولا يشمل زيادة المجمع التي تحدث في الجولة.
- كل عقد جديد يخفف المؤسسين وحدهم ولا يخفف أصحاب العقود السابقة، ولهذا يجب أن تجمع كل عقودك في جدول واحد قبل أن توقع عقداً جديداً.
- يتحول العقد بالسعر الأقل بين سعر السقف وسعر الجولة، فإذا جاءت الجولة بتقييم أقل من السقف تحول بسعر الجولة.
أما القرض القابل للتحويل Convertible Note فهو دين له فائدة وتاريخ استحقاق Maturity، ويتحول إلى أسهم في الجولة القادمة بخصم أو سقف، وإذا لم تأت الجولة قبل تاريخ الاستحقاق Vesting فهو دين يجب سداده أو تمديده. وفي نظام الشركات السعودي تسمح المادة 117 لشركة المساهمة بإصدار أدوات دين أو صكوك تمويلية قابلة للتحويل إلى أسهم وفق نظام السوق المالية، بشرط أن تحدد الجمعية العامة غير العادية الحد الأعلى لعدد الأسهم التي يجوز إصدارها مقابلها. ولاحظ أن عقد SAFE نفسه نموذج أمريكي، والنماذج الموجودة في الصفحة للولايات المتحدة وكندا وجزر Cayman وسنغافورة، فإذا كانت شركتك سعودية فالمطلوب صياغة تحقق الغرض نفسه بما يتوافق مع النظام، وليس ترجمة العقد.
شروط الجولة المسعرة
في الجولة المسعرة يأخذ المستثمر أسهماً ممتازة بحقوق يحددها عرض الشروط Term Sheet، ثم تكتب في النظام الأساس واتفاقية المساهمين، وفيما يلي أهمها.
تفضيل التصفية Liquidation Preference
هو المبلغ الذي يسترده المستثمر قبل أصحاب الأسهم العادية عند بيع الشركة أو تصفيتها، ويوصف بعدد المرات، فمرة واحدة 1x تعني أنه يسترد ما دفعه، والأهم منه هل هو مع مشاركة أم دون مشاركة، وهما خياران يعرضهما النموذج الأمريكي للنظام الأساس من NVCA:
- دون مشاركة Non-participating: يأخذ المستثمر الأكبر من مبلغ التفضيل أو نصيبه كأنه حول أسهمه إلى عادية.
- مع مشاركة Participating: يأخذ مبلغ التفضيل أولاً، ثم يشارك في الباقي بنسبته أيضاً.
والصورة التالية تبين ما يأخذه مستثمر دفع 15 مليوناً مقابل 20% في النوعين:
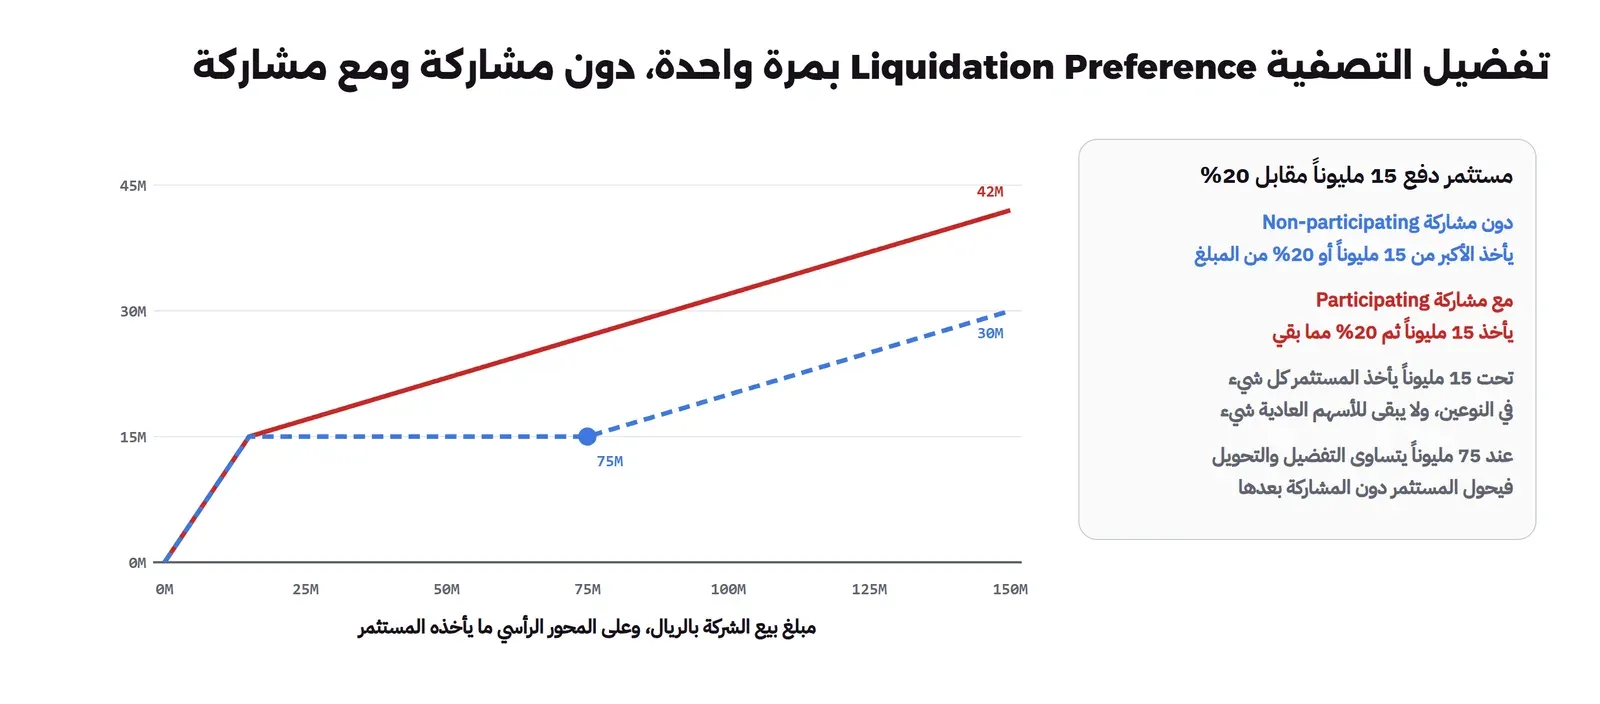
ولاحظ أن الفرق بين النوعين عند بيع بمبلغ 150 مليوناً هو 12 مليون ريال تخرج من أصحاب الأسهم العادية، أي من المؤسسين والموظفين، وفي مختبر مقال الأدوات نرى أن الأثر النسبي أكبر في مبالغ البيع المتوسطة. ولهذا إذا قبلت المشاركة فاطلب لها سقفاً، أو مضاعفاً محدداً يتوقف بعده المستثمر عن المشاركة.
الحماية من التخفيف Anti-dilution
إذا جمعت الشركة لاحقاً مالاً بسعر أقل من سعر جولة سابقة، وتسمى هذه الجولة Down Round، فإن مستثمر الجولة السابقة يحميه شرط يعدل سعر تحويل أسهمه الممتازة، وله نوعان رئيسيان:
- التعديل الكامل Full Ratchet: يصبح سعر التحويل هو السعر الجديد مهما كان عدد الأسهم الجديدة، وهو قاس جداً على المؤسسين.
- المتوسط المرجح الواسع Broad-based Weighted Average: يعدل السعر بقدر حجم الإصدار الجديد، والمعادلة كما في النموذج الأمريكي للنظام الأساس المحدث في أكتوبر 2025 هي CP2 = CP1 × (A + B) / (A + C).
والصورة التالية تبين الفرق في شركة افتراضية:
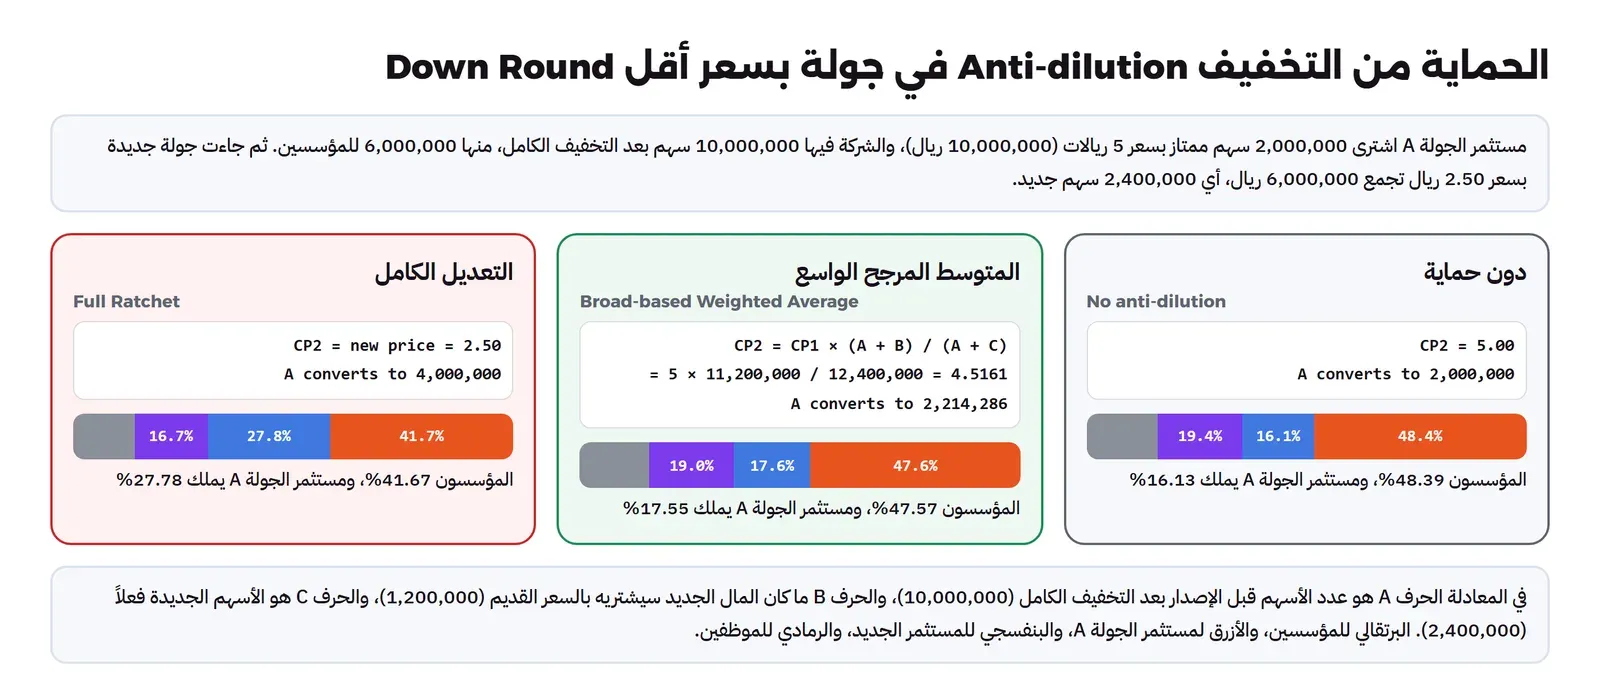
وقد يتساءل البعض: لماذا يقبل أحد بالتعديل الكامل؟ والإجابة أنه يظهر عندما تكون الشركة في موقف ضعيف وتحتاج المال بأي شرط، ولهذا فإن أفضل حماية منه هي ألا تجمع بتقييم مبالغ فيه في الجولة السابقة، لأن التقييم المرتفع اليوم يرفع احتمال جولة أقل غداً.
حقوق أخرى في عرض الشروط
وهذه بقية الحقوق المعتادة، ومقابل كل منها ما يقوله نظام الشركات السعودي:
| الحق | ما يعنيه | في نظام الشركات السعودي |
|---|---|---|
| حق المشاركة النسبية Pro Rata | أن يشتري المستثمر في الجولات القادمة بما يحفظ نسبته | للمساهم حق أولوية في الاكتتاب بالأسهم الجديدة مقابل حصص نقدية (المادة 128)، ويجوز للجمعية العامة غير العادية إيقافه إذا نص النظام الأساس على ذلك (المادة 129) |
| مقاعد مجلس الإدارة Board Seats | أن يعين المستثمر عضواً أو أكثر | يجوز أن ينص النظام الأساس على حق المساهم الذي يملك نسبة يحددها في حجز مقاعد في المجلس (اللائحة التنفيذية، المادة 14) |
| حقوق الموافقة Protective Provisions | قرارات تحتاج موافقة أصحاب الأسهم الممتازة | تعديل حقوق فئة أو إصدار فئة تضر بها يحتاج موافقة جمعية خاصة من المتضررين والجمعية العامة غير العادية (المادة 110) |
| الإلزام بالبيع Drag-along | أن تلزم الأغلبية الأقلية بالبيع للمشتري نفسه بالشروط نفسها | يجوز في النظام الأساس بموافقة مساهمين يملكون 90% على الأقل من الأسهم ذات التصويت (المادة 113) |
| حق الانضمام للبيع Tag-along | أن تبيع الأقلية مع الأغلبية بالسعر نفسه | في المادة نفسها وبالشرط نفسه |
ولاحظ شرط الـ 90% في المادة 113، فإذا لم تضع حق الإلزام بالبيع في النظام الأساس مبكراً، فسوف تحتاج لاحقاً موافقة مساهمين يملكون 90% من الأصوات، وقد يصعب ذلك مع كثرة المساهمين.
الجولة الأقل والبيع الثانوي
وهناك حدثان يغيران جدول الملكية Cap Table دون أن يكونا جولة عادية:
- الجولة الأقل Down Round: جمع المال بسعر سهم أقل من الجولة السابقة، ويفعل شرط الحماية من التخفيف Dilution كما رأينا، ويخفض قيمة خيارات الموظفين على الورق.
- البيع الثانوي Secondary Sale: أن يبيع مالك حالي أسهمه لمشتر جديد، فلا يدخل الشركة أي مال، ويتغير المالك فقط، بينما الإصدار الأولي Primary يعني أسهماً جديدة ومالاً يدخل الشركة. ويحدث البيع الثانوي غالباً مع جولة أو طرح، كما في المثال التالي.
الطرح العام: جدول ملكية Cap Table جاهز قبل الطرح وبعده
أوضح مثال على كل ما سبق تجده في نشرة إصدار حقيقية، ومن أمثلة الطرح في السوق السعودية شركة جاهز الدولية لتقنية نظم المعلومات، التي طرحت أسهمها في السوق الموازية نمو. وتذكر نشرة الإصدار المنشورة في موقع هيئة السوق المالية، والنشرة التكميلية بتاريخ 7 ديسمبر 2021، والنسخ الإنجليزية ترجمة غير رسمية والنسخة العربية هي المعتمدة، أن الطرح كان كما يلي:
- الحجم: 1,888,523 سهماً بسعر 850 ريالاً للسهم، تمثل قرابة 18% من رأس المال بعد الطرح، بعد أن رفعت النشرة التكميلية الطرح من 1,363,934 سهماً أي 13%.
- الإصدار الأولي Primary: 891,803 أسهم جديدة، تمثل 8.5% من رأس المال بعد الطرح، وقيمتها بسعر الطرح 758,032,550 ريالاً بحسابنا، وهو المال الذي يدخل الشركة.
- البيع الثانوي Secondary: 996,720 سهماً قائماً يبيعها المساهمان الكبيران لشركة حصانة الاستثمارية بصفتها مستثمراً رئيسياً Cornerstone Investor، وهذا المال يذهب للبائعين وليس للشركة.
- أسهم الموظفين: يبيع المساهمان الكبيران أيضاً 192,000 سهم للشركة لاستخدامها في برنامج أسهم الموظفين، وهو موضوع مقال أسهم الموظفين.
- فترة الحظر Lock-up: لا يجوز للمساهمين الكبار التصرف في أسهمهم مدة 12 شهراً من بدء التداول.
والجدول التالي ينقل جدول المساهمين قبل الطرح وبعده من النشرة التكميلية:
| المساهم | قبل الطرح | النسبة | بعد الطرح | النسبة |
|---|---|---|---|---|
| شركة علامات الدولية المحدودة | 5,760,000 | 60% | 5,046,768 | 48.10% |
| أصول تأثير للاتصالات وتقنية المعلومات، ثم صندوق تأثير المالية للملكيات الخاصة مباشرة بعد الطرح | 3,840,000 | 40% | 3,364,512 | 32.07% |
| أسهم خزينة لبرنامج الموظفين | 0 | 0% | 192,000 | 1.83% |
| الجمهور، ومنه المستثمر الرئيسي | 0 | 0% | 1,888,523 | 18.00% |
| المجموع | 9,600,000 | 100% | 10,491,803 | 100% |
في الجدول أعلاه لاحظ التالي:
- المساهمان الكبيران خففا بطريقتين معاً: إصدار أسهم جديدة زاد المقام من 9,600,000 إلى 10,491,803، وبيع جزء من أسهمهما أنقص البسط بمجموع 1,188,720 سهماً.
- القيمة الضمنية للشركة بسعر الطرح هي 10,491,803 سهماً مضروبة في 850 ريالاً، أي قرابة 8.92 مليار ريال بحسابنا، والقيمة الاسمية للسهم 10 ريالات فقط، وهو الفرق الذي شرحناه في المقال الأول.
- الأسهم كلها عادية، والنشرة لا تذكر أسهماً ممتازة، فلا يوجد تفضيل تصفية يجب حسابه عند هذا الطرح.
أخطاء شائعة في الجولات
وفيما يلي أخطاء تتكرر عند المؤسسين، ومع كل منها سببه:
- حساب النسبة من التقييم قبل الاستثمار: نسبة المستثمر من التقييم بعد الاستثمار دائماً.
- نسيان زيادة مجمع الخيارات: التقييم المكتوب ليس ما تحصل عليه إذا جاءت الزيادة من حصتك.
- توقيع عقود SAFE كثيرة دون جدول: كل عقد بسقف بعد الاستثمار يخفف المؤسسين وحدهم، والمجموع يظهر مرة واحدة في الجولة.
- مقارنة العروض بالتقييم وحده: عرض بتقييم أعلى مع تفضيل بمشاركة قد يعطيك أقل عند البيع من عرض بتقييم أقل دون مشاركة.
- نسخ شروط نموذج أمريكي كما هي: الأسهم الممتازة في اللائحة السعودية لا تصوت في الجمعيات العامة، والإلزام بالبيع يحتاج 90%، فاكتب الشروط بما يتوافق مع النظام.
- التقييم المبالغ فيه: يرفع احتمال جولة أقل لاحقاً، ومعها شرط الحماية من التخفيف Dilution.
تدريب عملي
- مستثمر يعرض 8 ملايين ريال بتقييم 32 مليوناً قبل الاستثمار، ويطلب مجمع خيارات غير ممنوح بنسبة 10% بعد الجولة، والشركة فيها اليوم 9,000,000 سهم منها 300,000 في المجمع. احسب نسبة المستثمر وسعر السهم والتقييم الحقيقي.
- في المثال نفسه، كم يأخذ المستثمر عند بيع الشركة بمبلغ 30 مليوناً إذا كان تفضيله مرة واحدة دون مشاركة، ثم مع مشاركة؟
- افتح نشرة جاهز واقرأ القسم الخاص بهيكل الملكية، ثم ارسم جدول الملكية Cap Table بعد الطرح كما في الجدول أعلاه.
الخلاصة
وصلنا لنهاية الموضوع، وأهم ما فيه:
- نسبة المستثمر هي ماله مقسوماً على التقييم بعد الاستثمار، وكل مالك قديم يخفف بالنسبة نفسها.
- زيادة مجمع الخيارات في التقييم قبل الاستثمار تجعل التقييم الحقيقي أقل من المكتوب.
- عقد SAFE بسقف بعد الاستثمار يعطي نسبة ثابتة حتى الجولة، وكل عقد جديد يخفف المؤسسين وحدهم.
- تفضيل التصفية Liquidation Preference مع مشاركة والتعديل الكامل للتخفيف شرطان يغيران ما يأخذه المؤسسون أكثر من التقييم نفسه.
- نظام الشركات السعودي ينظم حق الأولوية والإلزام بالبيع وحقوق الفئات، فاكتب الشروط بما يتوافق معه.
- الطرح العام يجمع إصداراً جديداً وبيعاً ثانوياً وفترة حظر، كما في نشرة جاهز.
وفي المقال القادم بإذن الله ننتقل إلى السطر الذي يهم الموظفين: مجمع الخيارات وما يعنيه رقم الأسهم في عرض العمل.
سجل التحديثات
- أكتوبر 2026: كتابة المقال، ومراجعة صفحة وثائق Y Combinator ونموذج NVCA ونظام الشركات ولائحته ونشرتي جاهز من مصادرها الرسمية.


