


إذا كنت تريد أن تؤسس شركة تقنية في السعودية، ومعك شريك غير سعودي أو تخطط لذلك، فهذا المقال لك. ستجد فيه الخطوات بالترتيب، وتكلفة كل خطوة ومدتها، وما يتغير عندما يكون أحد الشركاء غير سعودي. وستجد أيضاً ما يأتي بعد السجل: الزكاة والضريبة، والقيمة المضافة، والتأمينات، والمواعيد التي يجب أن تحفظها كل سنة.
وفي مقال اختيار الكيان القانوني رأينا أن الشركة السعودية هي الشكل الطبيعي عندما يكون العملاء والعقود والفريق داخل المملكة. وهنا نأخذ هذا الطريق خطوة خطوة.
وهذا هو المقال الرابع في مرحلة تأسيس الشركة والكيان القانوني.
المواضيع في السلسلة:
- أي كيان قانوني Legal Entity يناسب شركتك الناشئة؟
- تأسيس شركة LLC أمريكية وأنت خارج أمريكا
- شركة Delaware C-Corp: لماذا يطلبها المستثمرون وكيف تؤسسها
- تأسيس شركة تقنية في السعودية مع شريك غير سعودي (الموضوع الحالي)
- الشركة القابضة والهيكلة Flip: متى يطلبها المستثمرون وكم تكلف
- تشغيل الشركة بعد التأسيس: البنك والمحاسبة والرواتب والالتزامات السنوية
الخلاصة السريعة Quick Summary
عدد الخطوات: ست خطوات للتأسيس والشهر الأول، ثم التزامات مع أول موظف، وأخرى كل سنة.
تكلفة السنة الأولى: 2,415 ريالاً لوزارة التجارة (1,600 للسجل و500 للنشر مع 15% ضريبة). ويضاف رسم تسجيل الاستثمار إذا كان معك شريك غير سعودي، وهو غير منشور.
التكلفة كل سنة بعدها: 1,600 ريال لتأكيد السجل، مع التحديث السنوي لتسجيل الاستثمار للشريك غير السعودي.
الوقت: فوري إذا كان كل الشركاء سعوديين. ومع شريك غير سعودي: تسجيل الاستثمار نحو 10 أيام عمل، ثم السجل خلال 72 ساعة.
أهم ما ينساه المؤسسون: القيمة المضافة تلزمك عندما «تتوقع» أن تتجاوز 375,000 ريال في 12 شهراً، وليس فقط عندما تتجاوزها فعلاً.
والأرقام في هذا المقال من الصفحات الرسمية كما قرأناها في 27 أكتوبر 2026. تحقق من الصفحة الرسمية قبل الدفع، لأن الرسوم تتغير.
طريقان للتأسيس Two Paths
الطريق يتفرع حسب جنسية الشركاء:
- كل الشركاء سعوديون: تبدأ مباشرة من المركز السعودي للأعمال، والسجل فوري.
- أحد الشركاء غير سعودي: تبدأ من وزارة الاستثمار بتسجيل الاستثمار، ثم تكمل في المركز السعودي للأعمال.
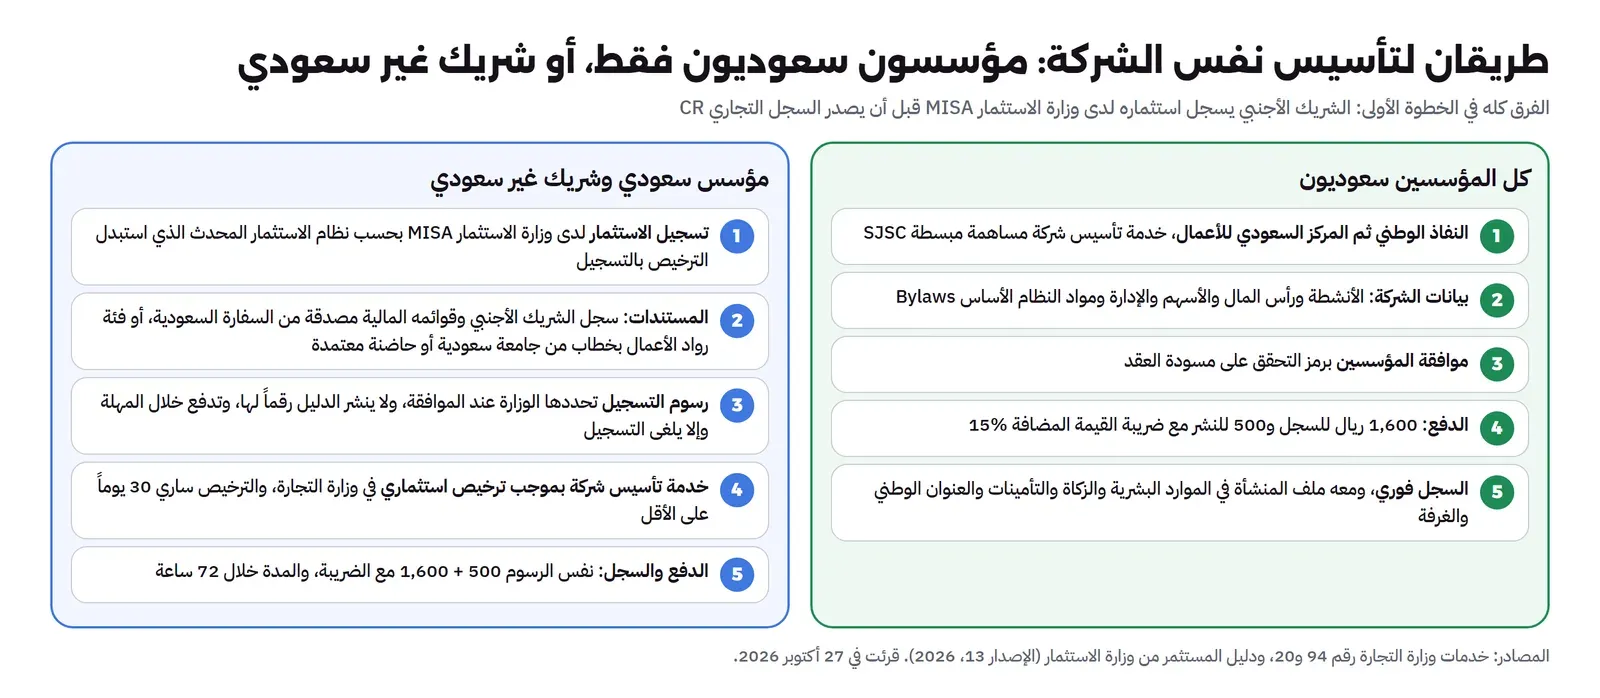
وفيما يلي الخطوات بالترتيب. والخطوة 3 للشريك غير السعودي فقط.
الخطوات بالترتيب
الخطوة 1: اختر الشكل: شركة مساهمة مبسطة SJSC
ما هي: شكل من أشكال الشركات في نظام الشركات السعودي. تملك أسهماً بأنواع وفئات يحددها نظامها الأساس. ويمكن أن يؤسسها شخص واحد أو أكثر، دون حد أدنى لرأس المال.
لماذا هي وليست ذات المسؤولية المحدودة:
| البند | مساهمة مبسطة | ذات مسؤولية محدودة |
|---|---|---|
| فئات الأسهم | يمكن إصدار فئات بحقوق مختلفة لمستثمر قادم | كل حصة لها صوت واحد، دون فئات |
| قيود بيع الأسهم وشروط خروج المؤسس | يسمح بها النظام الأساس | أضيق |
| أسهم للموظفين | مناسبة | غير مناسبة |
والشكل المبسط ليس ضرورياً لشركة فيها مؤسسان فقط. لكنه أرخص من التحول لاحقاً، لأن التحول من شكل إلى آخر خدمة مستقلة بمستندات وقرارات.
التكلفة: لا شيء، فهو اختيار داخل طلب التأسيس.
المصدر: شرحنا مواد النظام في قسم أشكال الشركات من مقال جدول الملكية.
الخطوة 2: جهز النظام الأساس Bylaws قبل الدخول إلى المنصة
ما هو: الوثيقة التي تحكم الشركة: الأسهم، والإدارة، وحقوق الشركاء. وتكتبه داخل طلب التأسيس.
لماذا يهم من اليوم الأول: هو المكان الذي يصبح فيه اتفاق المؤسسين ملزماً. فإذا غادر شريك بعد ثمانية أشهر، سيحتج بالنظام الأساس المسجل، وليس بما اتفقتم عليه شفهياً. وتعديله لاحقاً خدمة مستقلة بقرارات ونشر.
أغلب المؤسسين يقبلون ما تقترحه المنصة كما هو. والأفضل أن تجهز إجابات مكتوبة عن هذه الأسئلة:
- رأس المال وعدد الأسهم والقيمة الاسمية: النسبة لا تكفي. العدد يحدد كيف تعطي أسهماً صغيرة لاحقاً لموظف أو مستشار. وشرحنا ذلك في عدد الأسهم والنسبة.
- فئات الأسهم: هل تبدأ بفئة واحدة، وتترك إمكانية فئات أخرى لاحقاً؟
- قيود البيع: متى يحق لمؤسس أن يبيع أسهمه، ومتى يحتاج موافقة الآخرين؟
- الاستحقاق Vesting وشروط الخروج: ماذا يحدث لأسهم المؤسس الذي يغادر قبل سنة، وبأي سعر تعود؟ وشرحنا ذلك في تقسيم الحصص بين المؤسسين.
- الإدارة: مدير واحد أم مجلس؟ ومن يوقع على الحساب البنكي والعقود؟ وأي قرارات تحتاج موافقة الشريكين معاً؟
- السنة المالية: متى تبدأ ومتى تنتهي. لأن كل المواعيد السنوية تحسب منها.
التكلفة: لا رسوم حكومية. تكتبه بنفسك، أو مع محام.
الخطوة 3: سجل الاستثمار Investment Registration (للشريك غير السعودي فقط)
ما هي: تسجيل الشريك الأجنبي عند وزارة الاستثمار قبل أي استثمار في المملكة. ونظام الاستثمار المحدث استبدل «الترخيص» بـ«التسجيل».
لماذا تحتاجها: لا تستطيع أن تبدأ في وزارة التجارة دون هذا التسجيل إذا كان أحد الشركاء غير سعودي.
أي فئة تناسبك؟
- الفئة الأساسية: مستنداتها مكتوبة لشريك هو شركة أجنبية. منها سجلها التجاري وقوائمها المالية لآخر سنة، مصدقة من السفارة السعودية.
- فئة المنشآت الريادية Entrepreneurial Establishments: لرواد الأعمال والشركات الناشئة المبتكرة أو التقنية. تحتاج خطاب دعم من جهة مشرفة، مثل جامعة سعودية أو حاضنة أعمال معتمدة. ويذكر الخطاب نشاط المنشأة وملكيتها. وإذا كان المتقدم مقيماً في المملكة، فيحتاج أيضاً خطاب عدم ممانعة من صاحب عمله ونسخة الإقامة.
- حاملو الإقامة المميزة Special Residency: معفون من بعض المستندات الأساسية.
الوقت: نحو 10 أيام عمل حسب الدليل.
التكلفة: الدليل لا يذكر رقماً. يقول إن الوزارة تحدد الرسم عند الموافقة، وإن عدم الدفع في المهلة يلغي التسجيل. لذلك اسأل الوزارة عن رسم فئتك قبل التقديم، ولا تبن خطتك على رقم من منتدى أو إعلان مكتب.
انتبه: بعد التسجيل، لا تتأخر في الخطوة التالية. فوزارة التجارة تشترط أن يكون التسجيل سارياً 30 يوماً على الأقل عند التقديم.
هل يدخل الشريك لاحقاً بدلاً من البداية؟ ممكن، لكنه لا يلغي التسجيل، وإنما يؤجله إلى وقت نقل الأسهم. وقد يفتح أسئلة ضريبية إذا اشترى الأسهم لاحقاً بقيمة أعلى. فإذا كان شريكاً في العمل من البداية، فالأوضح أن يكون شريكاً في السجل من البداية.
المصدر: دليل المستثمر الإصدار الثالث عشر 2026.
الخطوة 4: أسس الشركة في المركز السعودي للأعمال Saudi Business Center
ما هي: طلب إلكتروني واحد في وزارة التجارة يصدر به السجل التجاري. وتدخل إليه بالنفاذ الوطني الموحد.
ماذا تملأ:
- نوع السجل ومقر الشركة.
- بيانات التأسيس: الأنشطة، والمؤسسون، والاسم التجاري، والعنوان.
- مدة الشركة، ورأس المال، والأسهم، وتوزيع الأرباح.
- الهيكل الإداري وصلاحياته.
- قرارات الشركاء ومواد النظام الأساس (التي جهزتها في الخطوة 2).
- في النهاية تصل مسودة العقد إلى كل مؤسس، فيوافق عليها برمز تحقق.
الشروط: ألا يقل عمر الشريك عن 18 سنة، وألا يكون الشركاء موظفين حكوميين. وإذا كان نشاطك يحتاج ترخيصاً من البنك المركزي أو هيئة التأمين، فيجب أن يكون معك. ومثال ذلك منتج يحفظ أموال العملاء أو يدفع نيابة عنهم. أما منصة تستقبل اشتراكاتها عبر بوابة دفع مرخصة فلا تحتاجه. وشرحنا هذه الحدود في مقال بوابات الدفع في السعودية.
| البند | كل الشركاء سعوديون | مع شريك غير سعودي |
|---|---|---|
| الخدمة | تأسيس شركة مساهمة مبسطة | تأسيس شركة بموجب ترخيص استثماري |
| الرسوم | 1,600 ريال للسجل و500 للنشر، مع 15% ضريبة: 2,415 ريالاً | نفس الرسوم: 2,415 ريالاً |
| المدة | فوري | خلال 72 ساعة |
والحساب: 1,600 + 500 = 2,100 ريال، والضريبة 15% منها 315 ريالاً، فالمجموع 2,415 ريالاً.
ماذا يسجل لك هذا الطلب؟ لم يعد الطلب سجلاً تجارياً فقط. فهو يفتح لك سبعة ملفات معاً:
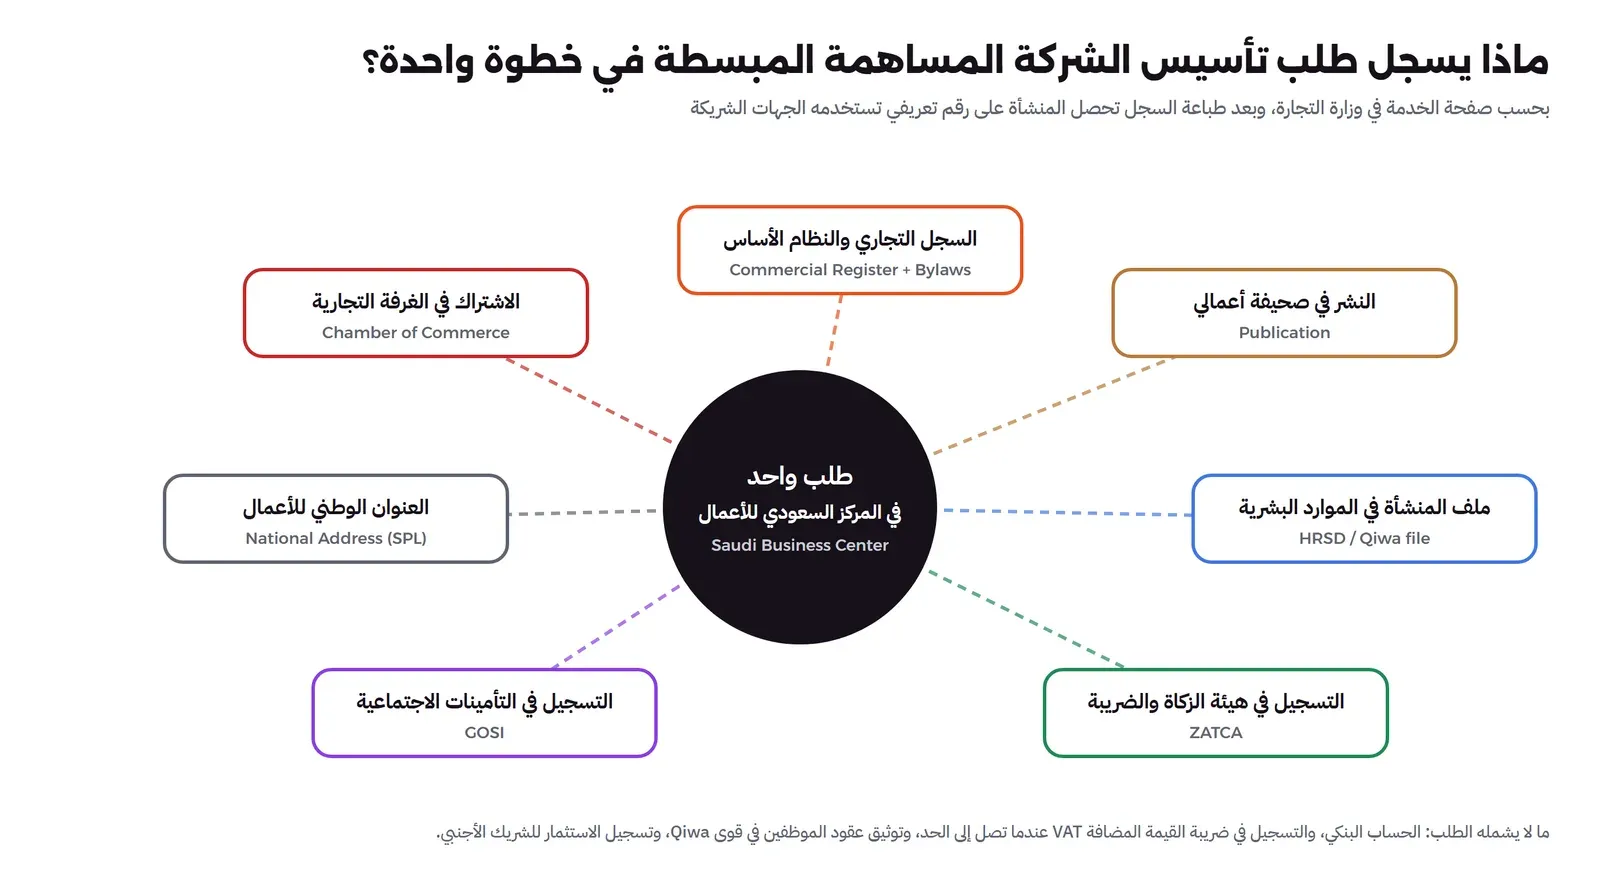
- ملف الموارد البشرية والتأمينات: يفتحان مع السجل، لكن الالتزامات تبدأ مع أول عقد عمل (الخطوة 7).
- ملف هيئة الزكاة والضريبة: موجود من اليوم الأول. لذلك إقرار الزكاة السنوي مطلوب حتى لو لم تربح الشركة شيئاً.
- رقم واحد للمنشأة: بعد طباعة السجل تحصل المنشأة على رقم يستخدم تلقائياً عند الجهات الأخرى، فلا تعيد إدخال بياناتها.
- ما يبقى عليك: الحساب البنكي، والتسجيل في القيمة المضافة عند الحد، وتوثيق عقود الموظفين في قوى، وتسجيل الاستثمار للشريك الأجنبي.
المصدر: خدمة تأسيس شركة مساهمة مبسطة، وخدمة تأسيس شركة بموجب ترخيص استثماري.
الخطوة 5: افتح الحساب البنكي Bank Account
ما هو: حساب باسم الشركة، يحتاجه أول عميل يريد أن يدفع.
لماذا بعد السجل: البنك يفتح الحساب للشركة نفسها، فيطلب السجل والنظام الأساس، وهوية كل مالك، ومن له حق التوقيع.
مع شريك يقيم خارج المملكة: اسأل البنك قبل التأسيس كيف يتحقق من هويته، وهل يحتاج حضوراً أو توكيلاً. فهذه الخطوة هي التي تؤخر بدء العمل غالباً، وليس السجل.
قاعدة من اليوم الأول: اجعل كل إيرادات الشركة ومصروفاتها تمر بهذا الحساب. فالقوائم المالية والزكاة تبنى عليه، وأي خلط مع حسابك الشخصي سيصل إلى المحاسب في نهاية السنة.
الخطوة 6: انقل ملكية المنتج إلى الشركة IP Assignment
ما هي: اتفاق يوقعه المؤسسون ينقل إلى الشركة ما بنوه قبل التأسيس: الكود، والنطاقات، والحسابات.
لماذا: لأن ما بنيته قبل السجل ملكك أنت، وليس ملك الشركة، حتى توقع هذا الاتفاق. والمستثمر سيسأل عنه.
التكلفة: لا رسوم حكومية.
المصدر: شرحناه في قسم ملكية الكود والفكرة.
الخطوة 7: أول موظف: التأمينات GOSI ومنصة قوى Qiwa
ما هي: عند أول موظف، توثق عقده في منصة قوى، وتسجله في التأمينات الاجتماعية، وتدفع اشتراكاته كل شهر.
منصة قوى: من وزارة الموارد البشرية. ومنذ 2026 صار توثيق عقود العمل فيها إلزامياً. ومن 15 أبريل 2026 تحسب نسبة التوطين في برنامج «نطاقات» Nitaqat من العقود الموثقة فيها فقط. أي أن الموظف السعودي الذي يعمل دون عقد موثق لا يحسب لشركتك، ولو كان يستلم راتبه.
التأمينات: تسجل الموظف خلال أسبوعين على الأكثر من بدء عمله. وتدفع الاشتراكات خلال أول 15 يوماً من الشهر التالي. والنسب تختلف بين السعودي وغير السعودي:
| الفرع | على صاحب العمل | على الموظف | من يشمل |
|---|---|---|---|
| المعاشات | من 9% إلى 11% (انظر تحت) | نفس النسبة | السعودي فقط |
| الأخطار المهنية | 2% | لا شيء | السعودي وغير السعودي |
| ساند (التأمين ضد التعطل) | 0.75% | 0.75% | السعودي فقط |
نسبة المعاشات تزيد كل سنة: للموظف السعودي الذي يعمل لأول مرة، أي ليس له اشتراك قبل 3 يوليو 2024. كانت 9% على كل طرف، وتزيد 0.5% كل سنة بدءاً من 1 يوليو 2025، حتى تصل 11%.
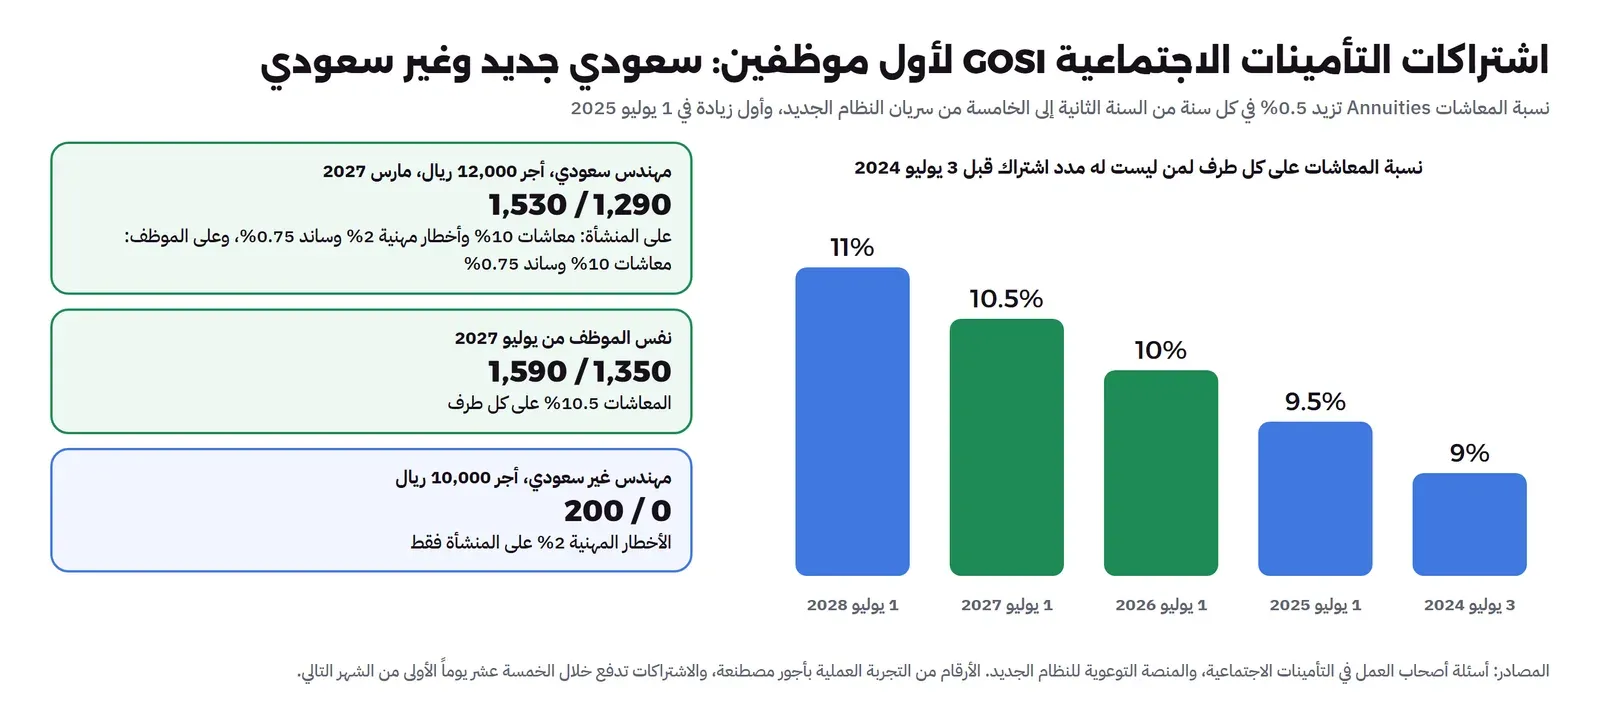
والصفحة الرسمية تقول «0.5% لكل سنة» بدءاً من 1 يوليو 2025، ولا تكتب كل تاريخ. فالتواريخ بعد الأولى في الصورة استنتجناها من ذلك. تأكد منها في حساب شركتك على منصة التأمينات كل يوليو.
انتبه: إذا كان نظام الرواتب عندك يستخدم نسبة ثابتة، فسيدفع أقل من المستحق من يوليو. فحدث النسبة كل 1 يوليو حتى 2028.
المصدر: أسئلة أصحاب العمل في التأمينات، والمنصة التوعوية لنظام التأمينات الجديد، وخبر وزارة الموارد البشرية بتاريخ 3 مايو 2026.
الخطوة 8: سجل في ضريبة القيمة المضافة VAT عند الحد
ما هي: الضريبة 15% التي تضيفها على فواتيرك بعد التسجيل. ولا تسجل فيها يوم التأسيس، وإنما عندما تصل مبيعاتك إلى حد معين:
- 375,000 ريال في 12 شهراً: التسجيل إلزامي.
- 187,500 ريال: التسجيل اختياري. قد تختاره لتسترد الضريبة التي تدفعها لمورديك.
كيف تعرف أنك وصلت؟ في نهاية كل شهر تجري اختبارين:
| الاختبار | السؤال | إذا تجاوزت الحد | متى يبدأ التسجيل |
|---|---|---|---|
| اختبار الماضي (المادة 5) | كم بعت في آخر 12 شهراً؟ | تقدم الطلب خلال 30 يوماً من نهاية الشهر | من بداية الشهر التالي لشهر الطلب |
| اختبار المستقبل (المادة 6) | كم تتوقع أن تبيع في الـ 12 شهراً القادمة؟ | تقدم الطلب خلال 30 يوماً من نهاية الشهر | من بداية أول شهر كان متوقعاً أن تتجاوز فيه الحد |
اختبار المستقبل هو الذي ينساه المؤسسون. فهم ينتظرون أن يروا الرقم في حساباتهم. لكن الشركة النامية تتجاوز الحد في التوقع قبل أن تتجاوزه فعلاً بأشهر. واللائحة تطلب «تقديراً» ولا تحدد طريقته. فاكتب طريقتك واحتفظ بها، مثلاً: إيراد الشهر الحالي × 12، مع كل عقد جديد وقعته.
والتأخير لا ينفعك: إذا لم تقدم الطلب، تستطيع الهيئة أن تسجلك من التاريخ الذي كان يجب أن يبدأ منه. أي تصبح الضريبة مستحقة على فواتيرك الماضية، مع مخالفة التأخير.
بعد التسجيل: تقدم إقراراً كل ثلاثة أشهر إذا لم تتجاوز مبيعاتك 40 مليون ريال في السنة. والإقرار في آخر يوم من الشهر التالي لنهاية الربع. وكل فاتورة تصدر من نظام فوترة إلكترونية متوافق، كما شرحنا في مقال الفوترة الإلكترونية فاتورة.
المصدر: دليل الخدمات المهنية في القيمة المضافة، واللائحة التنفيذية لنظام ضريبة القيمة المضافة المادتان 5 و6.
الخطوة 9 (كل سنة): الزكاة Zakat وضريبة الدخل Income Tax
ما هي: إقرار سنوي واحد تقدمه الشركة عن الزكاة وضريبة الدخل. ويقدم حتى لو لم تربح الشركة شيئاً.
في الشركة المختلطة كل شريك له معاملة:
| الحصة | ماذا تدفع | على ماذا تحسب |
|---|---|---|
| حصة الشريك السعودي | زكاة 2.5% | على «وعاء الزكاة» Zakat Base |
| حصة الشريك غير السعودي | ضريبة دخل 20% | على الدخل الخاضع للضريبة |
ما هو وعاء الزكاة؟ باختصار: ما تملكه الشركة من مصادر تمويل، ناقص ما استثمرته في أصول طويلة الأجل. تجمع الإضافات، مثل رأس المال والأرباح المبقاة وصافي الربح المعدل والديون طويلة الأجل. ثم تطرح الحسميات، مثل الأصول الثابتة والأصول غير الملموسة ومصاريف التأسيس. وله حد أدنى: لا يقل عن صافي الربح المعدل.
نسبة الزكاة: 2.5% للسنة الهجرية. فإذا كانت سنتك المالية ميلادية، تضرب النسبة في 365 ÷ 354، فتصبح نحو 2.5777%. أما إذا كان الوعاء هو صافي الربح المعدل (الحد الأدنى)، فالنسبة 2.5% دائماً.
ملاحظة للشركات التقنية: تكلفة بناء المنصة إذا سجلها المحاسب أصلاً غير ملموس، فإنها تطرح من وعاء الزكاة. لكن لا تتخذ هذا القرار من أجل الزكاة. فهو قرار محاسبي له معايير يحدده المحاسب، وشرحنا الفرق بين المصروف والأصل في مقال المالية للتقنيين.
الموعد: خلال 120 يوماً من نهاية السنة المالية. أي آخر أبريل لمن تنتهي سنته في 31 ديسمبر. وفي السنة الكبيسة يصبح 29 أبريل، لأن فبراير 29 يوماً. لذلك احسب الموعد كل سنة ولا تحفظه.
الغرامات:
- الشركة التي عليها ضريبة دخل يجب أن تسجل عند الهيئة قبل نهاية سنتها المالية الأولى. وغرامة التأخير 10,000 ريال لشركة المساهمة، و5,000 لغيرها.
- غرامة تأخير الإقرار هي الأعلى بين: 1% من الإيرادات بحد أقصى 20,000 ريال، أو نسبة من الضريبة غير المدفوعة تبدأ من 5% وتصل إلى 25% حسب مدة التأخير.
المصدر: الدليل المبسط لضريبة الدخل، والدليل المبسط لقطاع خدمات المعلومات والاتصالات، وتقويم الإقرارات.
ضريبة الاستقطاع Withholding Tax: عندما تدفع لجهة خارج المملكة
ما هي: نسبة تقتطعها الشركة السعودية من بعض ما تدفعه لجهات غير مقيمة، وتدفعها للهيئة نيابة عنها. وهذا يفاجئ الشركات التقنية، لأنها تدفع للخارج كل شهر: اشتراك سحابي، وأداة تصميم، ومستشار، ورخصة برمجية.
| نوع الدفعة | النسبة |
|---|---|
| أرباح موزعة على شريك غير مقيم | 5% |
| خدمات فنية واستشارية | 5% |
| إتاوات Royalties (مثل بعض رخص الاستخدام) | 15% |
| أتعاب إدارة | 20% |
| دفعات أخرى | 15% |
وقد تنخفض النسبة إذا كانت هناك اتفاقية لمنع الازدواج الضريبي مع بلد المستفيد.
ماذا تفعل: تقدم إقراراً شهرياً، وتدفع خلال أول 10 أيام من الشهر التالي لشهر الدفع. وتعطي المستفيد شهادة بالمبلغ. ثم تقدم بياناً سنوياً خلال 120 يوماً من نهاية سنتك.
انتبه: اعرف نوع الدفعة ونسبتها قبل الدفع. والفرق بين «خدمة فنية» و«إتاوة» هو الفرق بين 5% و15%. فإذا لم تكن متأكداً، اسأل المحاسب.
المصدر: دليل ضريبة الاستقطاع.
الخطوة 10 (كل سنة): تأكيد السجل وإيداع القوائم المالية
- تأكيد السجل التجاري: السجل لا ينتهي، لكن بياناته تؤكد كل سنة خلال ثلاثة أشهر من موعد التأكيد. والموعد مرتبط بتاريخ إصدار السجل. والرسم 1,600 ريال للشركة المساهمة والمبسطة. وإذا تأخرت: غرامة، ثم يعلق السجل تلقائياً، ثم يشطب نهائياً إذا بقي معلقاً سنة. وللشركة التي فيها شريك أجنبي شرط إضافي: أن يكون تسجيل الاستثمار سارياً 30 يوماً على الأقل.
- إيداع القوائم المالية: تعدها الشركة في نهاية كل سنة مالية، وتودعها خلال ستة أشهر عبر منصة «قوائم». والمسؤول رئيس الشركة أو مديرها. والغرامة من 4,000 إلى 20,000 ريال حسب نوع الشركة وحجمها، وتزيد 50% إذا تكررت في السنة التالية.
- للشريك غير السعودي: التحديث السنوي لتسجيل الاستثمار، برسم تحدده الوزارة عند الموافقة.
المصدر: الأسئلة الشائعة في وزارة التجارة، وخدمة التأكيد السنوي، وإعلان وزارة التجارة عن القوائم المالية، وإعلانها عن الغرامات.
جدول التكاليف Costs
هذا الجدول يجمع الرسوم الحكومية الثابتة في مكان واحد:
| البند | السنة الأولى | كل سنة بعدها |
|---|---|---|
| السجل التجاري والنشر (مع 15% ضريبة) | 2,415 ريالاً | لا شيء |
| تأكيد السجل السنوي | لا شيء | 1,600 ريال |
| تسجيل الاستثمار (للشريك غير السعودي) | تحدده الوزارة عند الموافقة | التحديث السنوي، تحدده الوزارة |
| التأمينات | كل شهر، حسب الرواتب: للسعودي 12.75% على المنشأة الآن (10% معاشات و2% أخطار و0.75% ساند)، ولغير السعودي 2% | |
| الزكاة وضريبة الدخل | حسب وعاء الزكاة والدخل الخاضع، انظر المثال | |
| المحاسب ونظام الفوترة | حسب المكتب والنظام الذي تختاره | |
أي أن الرسوم الحكومية الثابتة: 2,415 ريالاً في السنة الأولى، ثم 1,600 ريال كل سنة. ويضاف إليها رسم وزارة الاستثمار إذا كان معك شريك غير سعودي. أما التكاليف الكبيرة فهي التي تتبع النشاط: التأمينات مع كل موظف، والزكاة والضريبة مع كل ربح.
مثال: شركة بشريكين
شركة مساهمة مبسطة: المؤسس السعودي يملك 60%، والشريك غير السعودي يملك 40% ويقيم خارج المملكة. صدر سجلها في 10 يناير 2027، وسنتها المالية ميلادية. والأرقام مصطنعة للتوضيح.
التأمينات لأول موظفين
- مهندس سعودي يعمل لأول مرة من مارس 2027، براتب 12,000 ريال. نسبة المعاشات وقتها 10%.
- على المنشأة: 10% + 2% + 0.75% = 12.75%، أي 1,530 ريالاً في الشهر.
- على الموظف: 10% + 0.75% = 10.75%، أي 1,290 ريالاً تستقطع من راتبه.
- من يوليو 2027 تصبح المعاشات 10.5%، فتصبح 1,590 على المنشأة و1,350 على الموظف، بنفس الراتب.
- مهندس غير سعودي من فبراير 2027، براتب 10,000 ريال. على المنشأة 2% للأخطار المهنية فقط، أي 200 ريال في الشهر. ولا يستقطع منه شيء.
القيمة المضافة
بدأ الإيراد 6,000 ريال في يناير 2027، ويزيد 1,500 ريال كل شهر. فكان في أبريل 10,500 ريال. وفي أبريل وقعت الشركة عقداً سنوياً مع مجموعة عيادات بقيمة 22,000 ريال في الشهر، يبدأ من مايو.
- اختبار الماضي في نهاية أبريل: 6,000 + 7,500 + 9,000 + 10,500 = 33,000 ريال. بعيد جداً عن الحد.
- اختبار المستقبل في نهاية أبريل: (10,500 + 22,000) × 12 = 390,000 ريال. فوق الحد 375,000.
- النتيجة: الشركة ملزمة بالتسجيل في شهرها الرابع. تقدم الطلب خلال 30 يوماً من نهاية أبريل. والتسجيل يسري من 1 مايو 2027، أي من أول فاتورة للعقد الجديد.
ولو انتظر المؤسسان اختبار الماضي، لأصدرا فواتير العقد الكبير دون ضريبة لأشهر. ثم اكتشفا أن الضريبة كانت مستحقة عليها من البداية.
الزكاة والضريبة عن سنة
نفترض أن القوائم المالية لسنة ما كانت كما يلي:
- الإضافات: رأس المال 500,000، وصافي الربح المعدل 500,000. المجموع 1,000,000 ريال.
- الحسميات: أصول ثابتة 120,000، وبرمجيات مسجلة أصلاً 300,000، ومصاريف تأسيس 15,000. المجموع 435,000 ريال.
- وعاء الزكاة: 1,000,000 ناقص 435,000 = 565,000 ريال. وهو أكبر من صافي الربح المعدل (500,000)، فيستخدم كما هو.
| البند | الحساب | المبلغ |
|---|---|---|
| الزكاة على حصة السعودي | 565,000 × 60% × 2.5777% | نحو 8,738 ريالاً |
| ضريبة الدخل على حصة غير السعودي | الدخل الخاضع 500,000 × 40% = 200,000، ثم × 20% | 40,000 ريال |
| الاستقطاع على توزيع أرباح 150,000 للشريك غير المقيم | 150,000 × 5% | 7,500 ريال |
لاحظ أن ضريبة الشريك الذي يملك 40% أكبر من زكاة الشريك الذي يملك 60% بأكثر من أربعة أضعاف. والسبب أن النسبة مختلفة، والشيء الذي تحسب عليه مختلف.
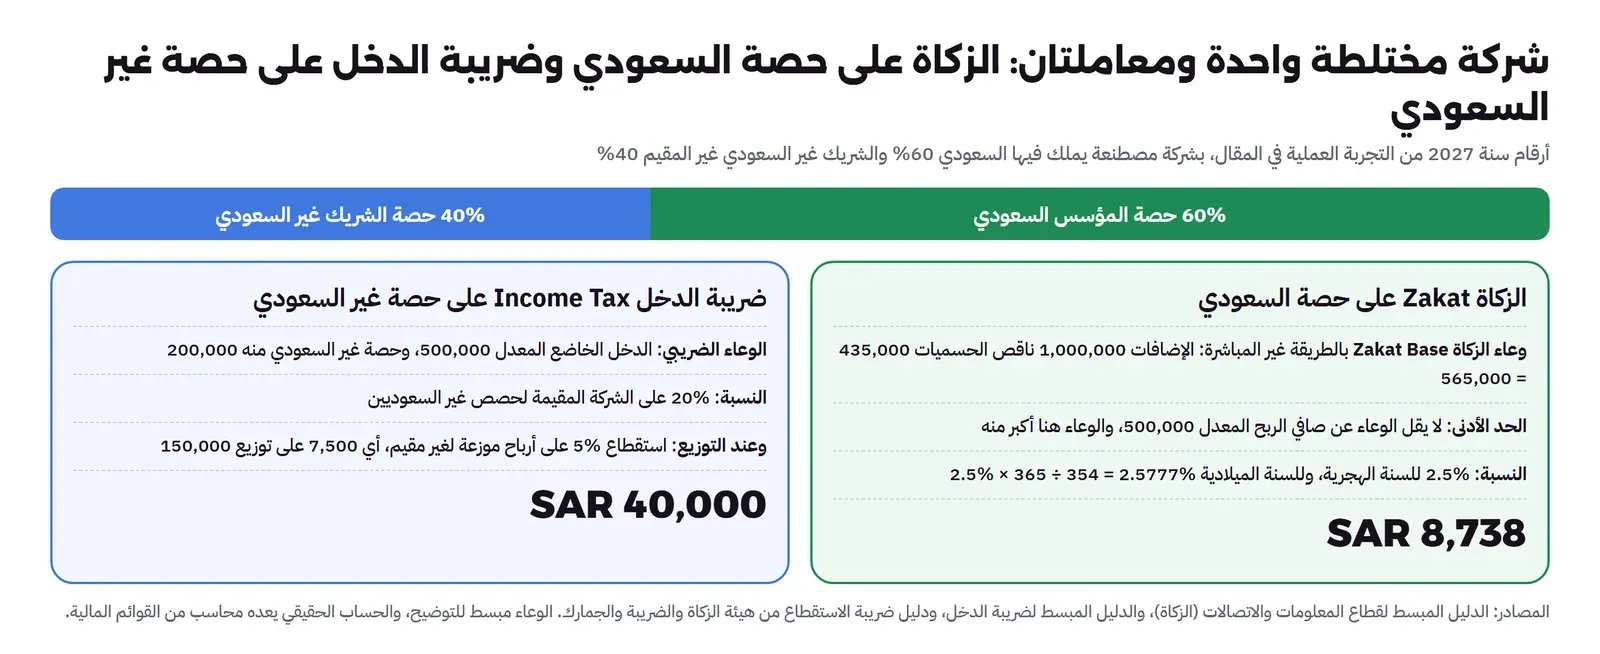
والوعاء الحقيقي لشركتك يعده محاسب من القوائم المالية. وهذا المثال للفهم فقط.
مواعيدك كل سنة Annual Calendar
ضع هذه المواعيد في تقويمك من اليوم الأول، مع تنبيه قبل كل موعد بأسبوعين. فلا ترسل أي جهة فاتورة قبلها.
| ماذا | متى | ملاحظة |
|---|---|---|
| اشتراكات التأمينات | كل شهر، خلال أول 15 يوماً | عن رواتب الشهر السابق |
| إقرار ضريبة الاستقطاع ودفعها (إذا دفعت لجهة غير مقيمة) | كل شهر، خلال أول 10 أيام | مع شهادة للمستفيد، وبيان سنوي خلال 120 يوماً |
| إقرار القيمة المضافة (بعد التسجيل) | كل ثلاثة أشهر، آخر يوم من الشهر التالي للربع | لمن لا تتجاوز مبيعاته 40 مليون ريال في السنة |
| تأكيد السجل التجاري | خلال ثلاثة أشهر من موعده، المرتبط بتاريخ إصدار السجل | إذا نسيته: غرامة، ثم تعليق، ثم شطب بعد سنة |
| إقرار الزكاة وضريبة الدخل | خلال 120 يوماً من نهاية السنة المالية | إذا تأخرت: الأعلى بين 1% من الإيرادات (حتى 20,000) أو 5% إلى 25% من الضريبة |
| إيداع القوائم المالية في «قوائم» | خلال ستة أشهر من نهاية السنة المالية | إذا تأخرت: من 4,000 إلى 20,000 ريال |
| تحديث نسبة المعاشات في الرواتب | كل 1 يوليو حتى 2028 | حتى تصل 11%، وإلا تدفع أقل من المستحق |
| تحديث تسجيل الاستثمار (للشريك غير السعودي) | كل سنة | برسم تحدده الوزارة |
الفرق بين الطريقين Decision Table
| البند | كل المؤسسين سعوديون | مع شريك غير سعودي |
|---|---|---|
| الخطوة الأولى | خدمة تأسيس شركة مساهمة مبسطة في المركز السعودي للأعمال | تسجيل الاستثمار في وزارة الاستثمار، ثم خدمة التأسيس بموجب الترخيص |
| رسوم وزارة التجارة | 1,600 للسجل و500 للنشر مع 15% ضريبة | نفس الرسوم |
| رسوم تسجيل الاستثمار | لا يوجد | تحددها الوزارة عند الموافقة، ولا ينشرها الدليل |
| المدة في وزارة التجارة | فوري | خلال 72 ساعة، والتسجيل ساري 30 يوماً على الأقل |
| الزكاة وضريبة الدخل | زكاة على كل الحصص | زكاة على حصة السعودي، و20% ضريبة على حصة غير السعودي |
| توزيع الأرباح | دون استقطاع للشريك المقيم | استقطاع 5% على ما يوزع لغير المقيم |
| التزامات سنوية إضافية | تأكيد السجل وإيداع القوائم | نفسها، مع التحديث السنوي لتسجيل الاستثمار |
| القيمة المضافة والتأمينات وقوى | نفس القواعد في الطريقين | |
قائمة تحقق Checklist
قبل الطلب:
- اتفاق مكتوب بين المؤسسين على النسب والاستحقاق وشروط الخروج، جاهز لينقل إلى النظام الأساس.
- عدد الأسهم والقيمة الاسمية والفئات والإدارة والسنة المالية مقررة قبل الدخول إلى المنصة.
- إذا كان أحد الشركاء غير سعودي: الفئة المناسبة، والمستندات المصدقة أو خطاب الجامعة أو الحاضنة، وسؤال الوزارة عن الرسم.
- التأكد أن النشاط لا يحتاج ترخيصاً من البنك المركزي أو جهة أخرى.
- سؤال البنك عن متطلبات فتح الحساب مع شريك غير مقيم.
في الشهر الأول بعد السجل:
- فتح الحساب البنكي، وتحويل كل إيرادات الشركة إليه.
- توقيع اتفاق نقل ملكية المنتج والنطاقات والحسابات إلى الشركة.
- اختيار نظام فوترة إلكترونية ومحاسب، وكتابة طريقة توقع الإيرادات لاختبار القيمة المضافة.
- قائمة بكل ما تدفعه الشركة لجهات خارج المملكة، ونوع كل دفعة ونسبة استقطاعها.
مع أول موظف:
- عقد موثق في قوى، وتسجيل في التأمينات، ونسبة المعاشات الصحيحة للموظف السعودي.
- تذكير كل 1 يوليو حتى 2028 لتحديث النسبة في نظام الرواتب.
كل سنة:
- تأكيد السجل خلال ثلاثة أشهر من موعده، وتحديث تسجيل الاستثمار إذا وجد.
- إقرار الزكاة والضريبة خلال 120 يوماً، والقوائم المالية خلال ستة أشهر، محسوبة من نهاية السنة المالية.
أخطاء شائعة
- قبول النظام الأساس الافتراضي: النظام الأساس مكان الاستحقاق وقيود البيع وشروط الخروج، وتعديله لاحقاً خدمة مستقلة.
- بناء الميزانية على رسم تسجيل استثمار غير منشور: اسأل الوزارة عن فئتك قبل التقديم.
- انتظار اختبار الماضي في القيمة المضافة: الشركة النامية تصل إلى الحد في التوقع قبل ذلك بأشهر، والتسجيل يسري من تاريخ الاستحقاق ولو تأخر الطلب.
- الدفع للخارج دون استقطاع: الاشتراكات والخدمات من الخارج قد تخضع لاستقطاع شهري، والشركة هي المسؤولة عنه وليس المورد.
- نسبة تأمينات ثابتة في نظام الرواتب: نسبة المعاشات للموظف السعودي الجديد تتغير كل يوليو حتى 2028.
- موظف دون عقد موثق في قوى: لا يحسب في نسبة التوطين ولو كان يعمل فعلاً.
- حفظ المواعيد بدل حسابها: موعد الزكاة 30 أبريل في سنة و29 في السنة الكبيسة، وتأكيد السجل مرتبط بتاريخ إصداره.
الخلاصة
- الشركة المساهمة المبسطة تناسب الشركة الناشئة التي ستستقبل مستثمرين وتعطي موظفين أسهماً، والنظام الأساس مكان اتفاق المؤسسين.
- إذا كان الشركاء كلهم سعوديين، فالتأسيس طلب واحد فوري بـ 2,415 ريالاً، ويفتح ملفات الموارد البشرية والزكاة والتأمينات والعنوان الوطني والغرفة.
- الشريك غير السعودي يبدأ بتسجيل الاستثمار، ورسمه تحدده الوزارة. وللشركات الناشئة فئة خاصة بخطاب من جامعة سعودية أو حاضنة معتمدة.
- الشركة المختلطة تدفع زكاة على حصة السعودي، و20% ضريبة دخل على حصة غير السعودي، وتستقطع من بعض ما تدفعه لغير المقيمين.
- القيمة المضافة تلزمك عندما تتوقع أن تتجاوز 375,000 ريال، وليس فقط عندما تتجاوزها، والتأخير لا يؤجل السريان.
- التأمينات وقوى تبدأ مع أول موظف، وتأكيد السجل والقوائم المالية التزامان سنويان بغرامات.
وفي المقال القادم في هذه المرحلة بإذن الله نرى ما يحدث عندما يطلب مستثمر أمريكي شركة أماً في Delaware فوق هذه الشركة السعودية، وكم تتغير الزكاة والضريبة عندما تصبح الشركة مملوكة بالكامل لشركة أجنبية. وأقرب المقالات المنشورة إلى هذا الموضوع:
 دليلأي كيان قانوني Legal Entity يناسب شركتك الناشئة؟مقارنة بين LLC الأمريكية وشركة Delaware والشركة السعودية في الرسوم والضرائب والالتزامات، لتختار الكيان الذي يناسب خطة شركتك.
 دليلجدول الملكية Cap Table في الشركة الناشئة وكيف تقرأهكيف تقرأ ملكية الشركة الناشئة من الحصص والأسهم وحقوق التصويت، ومن يظهر في جدول الملكية Cap Table وبأي نسبة.
 دليلتقسيم الحصص بين المؤسسين: الطرق والأخطاء الشائعةكيف يقسم المؤسسون الحصص بينهم بالتساوي أو حسب المساهمة، ولماذا يحمي الاستحقاق التدريجي Vesting الشركة من خروج أحدهم.
 دليلالفوترة الإلكترونية فاتورة ZATCA: كيف تربط نظامكبنينا فاتورة مبسطة بصيغة XML ورمز QR بلغة Python، وتحققنا منهما بأداة الهيئة، وحسبنا الهاش بأنفسنا وجربنا الأخطاء الشائعة.
 دليلمن يستثمر في شركتك الناشئة؟ أنواع المستثمرينمن الأهل إلى صناديق رأس المال الجريء والدين والمنح، ماذا يريد كل نوع من المستثمرين ومتى يناسب شركتك.
 دليلالمالية لغير الماليين Finance Basics: لغة قسم الماليةشرح مبسط للغة قسم المالية: الفرق بين الربح والنقد، والقوائم المالية الثلاث، والقيد المزدوج ومركز التكلفة، مع مثال لشهر كامل في شركة صغيرة.
سجل التحديثات
- 2026-11-13: إعادة كتابة المقال بلغة أوضح وخطوات وجداول، دون كود.
- أكتوبر 2026: كتابة المقال، ومراجعة خدمات وزارة التجارة وأسئلتها وإعلاناتها، ودليل المستثمر من وزارة الاستثمار، وأدلة هيئة الزكاة والضريبة والجمارك ولائحة القيمة المضافة، وصفحات التأمينات الاجتماعية وخبر وزارة الموارد البشرية عن قوى في 27 أكتوبر 2026.


