إذا كنت تفكر في طلب استثمار من صندوق رأس مال جريء Venture Capital، أو قابلت مستثمراً وخرجت بأسئلة لم تفهمها، فهذا المقال لك. لماذا يسألك عن سوق بالمليارات وأنت تبيع اليوم لعشرة عملاء؟ ولماذا يرفض شركة مربحة ومستقرة؟ ولماذا يتحدث عن «إعادة الصندوق» كأنها هدف كل استثمار؟
الإجابة ليست في شخصية المستثمر، وإنما في حسابات الصندوق نفسه. وفي هذا المقال نشرحها ببساطة: من أين يأتي المال، وكم يأخذ مدير الصندوق منه، ولماذا يعتمد الصندوق كله على شركة أو شركتين.
المواضيع في السلسلة:
- من يستثمر في شركتك الناشئة؟ أنواع المستثمرين
- صندوق رأس المال الجريء Venture Capital من الداخل (الموضوع الحالي)
- المستثمر الملائكي Angel Investor والمسرعات: متى تحتاجهم؟
- جمع التمويل من قائمة المستثمرين إلى إغلاق الجولة
باختصار Quick Summary
من يديره: فريق الاستثمار الذي تقابله، ويسمى الشريك العام GP.
عمر الصندوق: عشر سنوات عادة، مع تمديد حتى سنتين.
كيف يكسب المدير: رسوم إدارة نحو 2% في السنة، وحصة من الأرباح نحو 20%.
أهم فكرة: أغلب الشركات في الصندوق تخسر، وشركات قليلة جداً تصنع معظم الربح. لذلك يبحث المستثمر عن شركة يمكن أن تعيد الصندوق كله وحدها.
من يملك المال ومن يديره: الشريك العام GP والشريك المحدود LP
الصندوق شراكة بين طرفين:
- الشريك المحدود Limited Partner: صاحب المال. مثل صناديق التقاعد، وأوقاف الجامعات، وشركات التأمين، والمكاتب العائلية، و«صناديق الصناديق» التي تستثمر في صناديق أخرى. ومن أمثلتها في السعودية جدا Jada، التي شرحناها في المقال السابق. وهو لا يختار الشركات، ومسؤوليته محدودة بالمبلغ الذي التزم به.
- الشريك العام General Partner: فريق الاستثمار. يختار الشركات، ويفاوض، ويدخل مجالس الإدارة، ويقرر متى يبيع. ويضع عادة جزءاً صغيراً من المال، حتى تكون له مصلحة في النتيجة.
وكل صندوق شراكة منفصلة. فشركة الاستثمار الواحدة قد تدير عدة صناديق، لكل منها ماله وعمره.
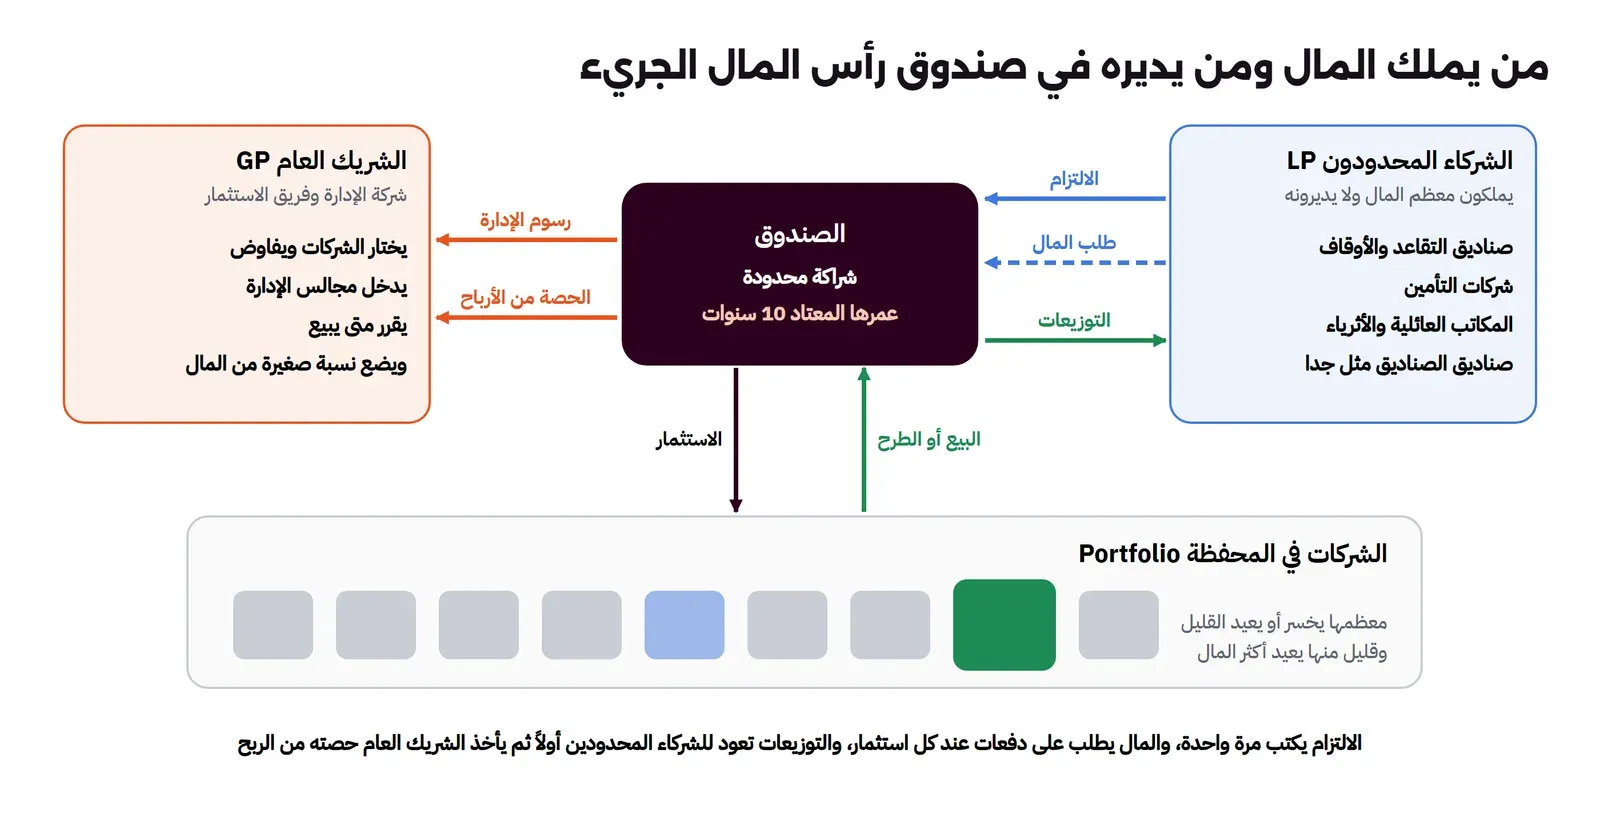
ماذا يعني هذا لك؟ الشريك العام سيجمع صندوقاً جديداً بعد سنوات. وأصحاب المال سيحكمون عليه بما أعاده إليهم. لذلك كل قرار في شركتك يمر في ذهنه بسؤال واحد: هل يساعدني هذا على إعادة المال مضاعفاً قبل أن ينتهي عمر الصندوق؟
المصدر: صفحة What is Venture Capital في الجمعية الوطنية الأمريكية لرأس المال الجريء NVCA.
عمر الصندوق Fund Life وطلبات المال
الصندوق يعيش عشر سنوات عادة، ويمكن تمديده حتى سنتين بموافقة أصحاب المال. وفي الواقع تستمر كثير من الصناديق أطول من ذلك.
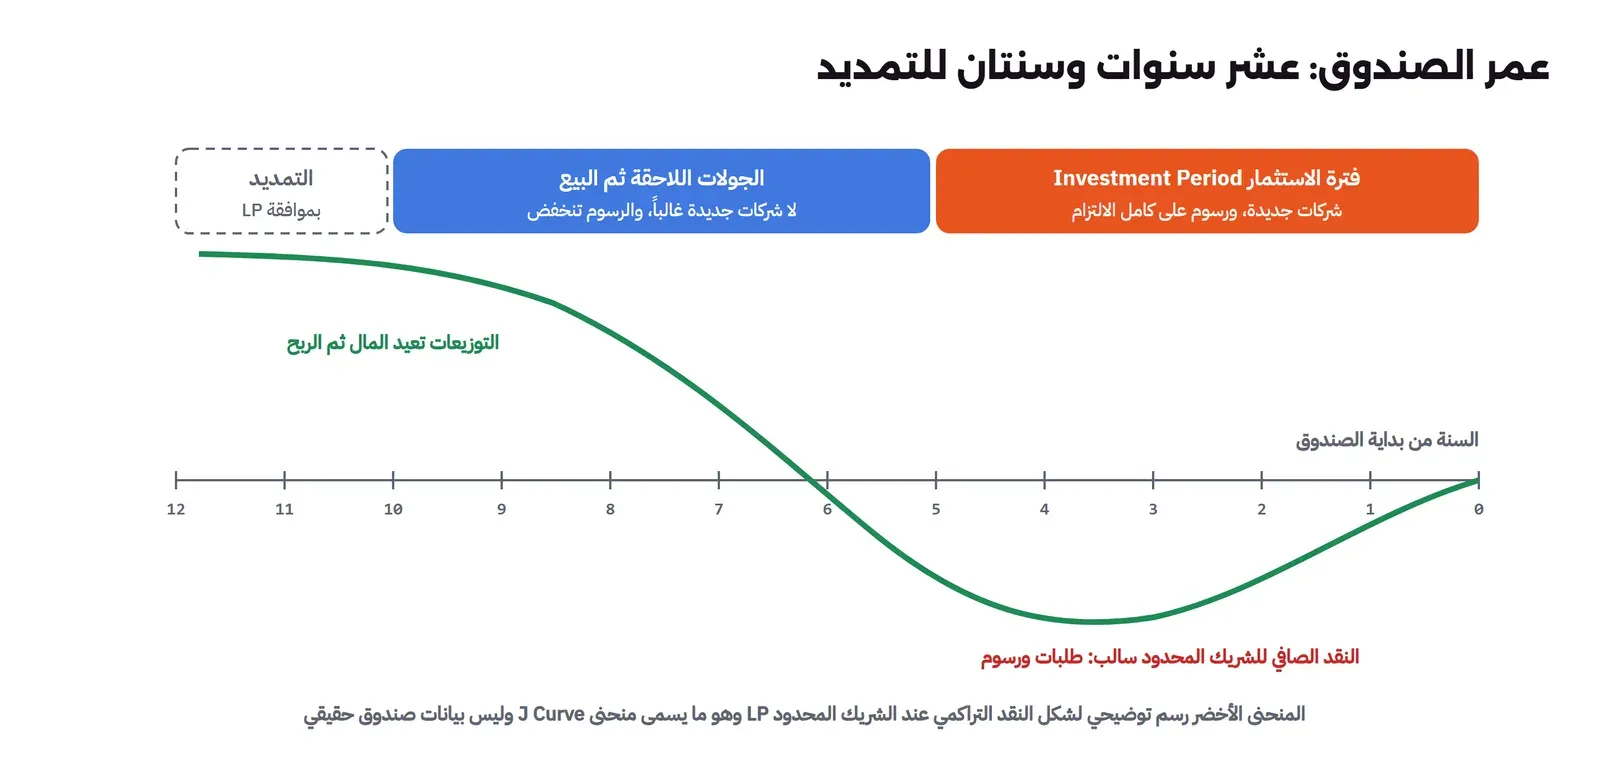
وهذه مراحل عمر الصندوق بالترتيب:
- الالتزام Commitment: صاحب المال يوقع على مبلغ يلتزم به. لكنه لا يدفعه كله يوم التوقيع.
- طلبات المال Capital Calls: كلما وجد الصندوق شركة يستثمر فيها، يرسل إلى أصحاب المال إشعاراً بالمبلغ المطلوب وموعده.
- فترة الاستثمار Investment Period: السنوات الأولى، وفيها تدخل الشركات الجديدة.
- الجولات اللاحقة والبيع: بعدها يدعم الصندوق شركاته في جولاتها القادمة، ثم يبيع حصصه. والشركات من هذا النوع تحتاج عادة من خمس إلى ثماني سنوات أو أكثر لتنضج.
- التوزيعات Distributions: عند كل بيع يعود المال إلى أصحاب المال أولاً، ثم يأخذ المدير حصته من الربح.
والمنحنى الأخضر في الصورة يسمى منحنى J Curve. فصاحب المال يدفع في السنوات الأولى قبل أن يعود إليه شيء، فيكون رصيده سالباً لسنوات، ثم يرتفع.
ماذا يعني هذا لك؟ صندوق استثمر فيك في سنته السابعة لا يملك عشر سنوات لينتظرك. وقد يضغط عليك لبيع مبكر لا يناسبك. لذلك اسأل المستثمر: في أي سنة صندوقك الآن؟
المصدر: صفحة NVCA، وورقة The Economics of Private Equity Funds لـ Andrew Metrick وAyako Yasuda من Wharton.
رسوم الإدارة Management Fee والحصة من الأرباح Carried Interest
المدير يكسب من الصندوق بطريقتين، ويختصرهما السوق بعبارة «2 و20»:
- رسوم الإدارة: نحو 2% في السنة من المبلغ الملتزم به، سواء ربح الصندوق أم خسر. وهي تدفع الرواتب والمكتب.
- الحصة من الأرباح: نحو 20% من الربح، بعد أن يسترد أصحاب المال ما دفعوه.
وهذه أعراف السوق، وليست قانوناً. لذلك نأخذ الأرقام من دراسة Metrick وYasuda، التي حللت 238 صندوقاً أنشئت بين 1992 و2006، منها 94 صندوق رأس مال جريء. والبيانات من سجلات مستثمر كبير واحد استثمر في هذه الصناديق، فهي عينة كبيرة لكنها ليست كل السوق:
| البند | ما وجدته الدراسة | ماذا يعني |
|---|---|---|
| رسوم الإدارة في البداية | 2% هي النسبة الأكثر شيوعاً | صندوق بـ 100 مليون يدفع للإدارة 2 مليون في السنة في سنواته الأولى |
| الرسوم بعد فترة الاستثمار | 43% من الصناديق تحسبها على المبلغ المستثمر فقط، و54.8% تخفض النسبة | الرسوم تقل عندما يقل البحث عن شركات جديدة |
| مجموع الرسوم طوال العمر | الوسيط 17.75% من المبلغ الملتزم به | قرابة خمس المال لا يصل إلى الشركات أصلاً |
| الحصة من الأرباح | 20% في الغالبية العظمى. ومن 94 صندوقاً: واحد بـ 17.5%، وثلاثة بـ 25%، وواحد بـ 30% | المدير يأخذ خمس الربح |
المصدر: دراسة Metrick وYasuda، نسخة العمل من 2007، ونشرت لاحقاً في مجلة Review of Financial Studies.
تفاصيل تغير قيمة الحصة من الأرباح
- على مستوى الصندوق كله Whole-of-fund: يسترد أصحاب المال كل ما دفعوه أولاً، ثم يبدأ المدير في أخذ حصته. وهذه الطريقة تعدها جمعية الشركاء المحدودين المؤسسيين ILPA أفضل ممارسة.
- على مستوى كل صفقة Deal-by-deal: يأخذ المدير حصته من كل صفقة رابحة عند بيعها، حتى لو خسرت صفقات أخرى. لذلك يحتاج الصندوق شرط استرداد Clawback، يعيد به المدير ما أخذه زيادة عن حقه في النهاية.
- العائد الأدنى Hurdle: في بعض الصناديق لا يأخذ المدير حصته حتى يحقق أصحاب المال عائداً أدنى متفقاً عليه.
- تخفيض الرسوم: توصي ILPA بأن تنخفض رسوم الإدارة بعد فترة الاستثمار.
المصدر: مبادئ ILPA 3.0.
مثال: أين يذهب مال صندوق بـ 100 مليون ريال؟
لنأخذ صندوقاً بـ 100 مليون ريال، يعيش عشر سنوات، ويستثمر في 30 شركة. رسوم الإدارة 2% في السنوات الخمس الأولى، ثم 1.5% في الخمس الأخيرة.
| البند | المبلغ | كيف حسبناه |
|---|---|---|
| رسوم الإدارة طوال العمر | 17.5 مليون ريال | (2 مليون × 5 سنوات) + (1.5 مليون × 5 سنوات) |
| المبلغ الذي يصل إلى الشركات | 82.5 مليون ريال | 100 ناقص 17.5 |
| نصيب كل شركة، مع احتياطيها للجولات اللاحقة | 2.75 مليون ريال | 82.5 ÷ 30 |
لاحظ النتيجة: الصندوق استثمر 82.5 مليوناً فقط، لكن عليه أن يعيد 100 مليون كاملة قبل أن يربح أصحاب المال شيئاً. أي أن المحفظة كلها يجب أن تعيد أكثر من 1.2 ضعف ما استثمر فيها (100 ÷ 82.5)، لمجرد أن يسترد أصحاب المال مالهم.
وبعد ذلك تخرج الحصة من الأرباح. لذلك يحتاج الصندوق أن يعيد أضعاف ما استثمره، حتى يحصل أصحاب المال على عائد جيد.
بناء المحفظة Portfolio Construction والاحتياطي
الصندوق لا يضع كل ماله في الاستثمار الأول. فبعد أن يستثمر في شركة، يحتفظ عادة بثلاثة أو أربعة أضعاف ذلك المبلغ لجولاتها اللاحقة.
وقبل أول استثمار يجيب الصندوق عن ثلاثة أسئلة:
- كم شركة؟ عدد يكفي ليجد بينها الشركة التي تعيد قيمته، وقليل بما يسمح له بمتابعتها.
- كم نسبة في كل شركة؟ نسبة تبقى ذات قيمة بعد التخفيف Dilution في الجولات اللاحقة. وشرحنا التخفيف بالأرقام في التقييم قبل الاستثمار وبعده.
- كم احتياطي Reserves؟ المال الذي يحفظه للشركات التي تنجح، حتى يحافظ على نسبته فيها. وهذا حق يسمى حق المشاركة النسبية Pro Rata.
والاحتياطي يذهب في الغالب إلى الشركات التي تتقدم. لذلك قرار مستثمرك الحالي في جولتك القادمة له معنى عند المستثمرين الجدد، كما سنرى في قسم الإشارة.
المصدر: صفحة NVCA.
قانون القوة Power Law: لماذا تحمل شركة واحدة الصندوق؟
أطوال الناس تتجمع حول متوسط: أغلبهم قريبون منه، وقلة بعيدة عنه. أما نتائج الاستثمار الجريء فلا تتوزع بهذا الشكل.
هي تتبع ما يسمى قانون القوة Power Law. ومعناه أن أغلب الشركات تعيد القليل أو لا شيء، وقلة منها تعيد أضعافاً كبيرة تغطي الباقي.
وفي دراسة حللت كل الشركات الأمريكية التي حصلت على أول تمويل جريء بين 1985 و2009، وجد الباحثون:
- قرابة 55% من الشركات انتهت بخسارة.
- 6% فقط أعادت أكثر من خمسة أضعاف ما استثمر فيها.
- هذه الـ 6% وحدها جاءت بقرابة 50% من العائد كله.
أي أن الصندوق لا يربح بتجنب الخسائر، فالخسائر جزء من النموذج. وإنما يربح بأن يكون في الشركة القليلة التي تكبر جداً، وأن يملك فيها نسبة كافية عندما تكبر.
عودة إلى مثالنا: كل شركة أخذت 2.75 مليون ريال. فلكي تعيد شركة واحدة الصندوق كله، أي 100 مليون، يجب أن تعيد قرابة 36 ضعف ما استثمر فيها (100 ÷ 2.75). شركة واحدة بهذا الحجم تغطي خسائر كل الشركات الأخرى. وشركة تعيد ضعفين أو ثلاثة لا تغير النتيجة كثيراً.
المصدر: ورقة Entrepreneurship as Experimentation لـ William Kerr وRamana Nanda وMatthew Rhodes-Kropf، المنشورة في Journal of Economic Perspectives سنة 2014.
ما الذي يجب أن يصدقه المستثمر من عرضك؟
لنفرض صندوقاً بـ 100 مليون ريال، ونسبته في شركتك عند البيع 10% بعد كل التخفيف. لكي تعيد شركتك وحدها قيمة الصندوق، يجب أن تباع بمليار ريال على الأقل (100 مليون ÷ 10%).
هذا هو الحساب الذي يجريه المستثمر في ذهنه، حتى لو لم يقله لك. لذلك يجب أن يخرج من عرضك وهو يصدق أربعة أشياء:
- السوق كبيرة بما يكفي: هناك طريق معقول إلى شركة بهذا الحجم، وليس مجرد سوق موجودة.
- الفريق قادر: لماذا أنتم بالتحديد، وما الذي تعرفونه ولا يعرفه غيركم.
- لماذا الآن Why Now: ما الذي تغير في التقنية أو الأنظمة أو سلوك الناس فجعل الفكرة ممكنة اليوم.
- المال يغير المسار: هذه الجولة تنقلك إلى مرحلة يمكن قياسها، مثل إيرادات أو عملاء، تجعل الجولة القادمة ممكنة.
هل الشركة التي ستباع بمئة مليون فاشلة؟ لا. قد تكون نتيجة ممتازة لك ولمستثمر ملائكي. لكنها لا تغير نتيجة صندوق بـ 100 مليون.
لذلك لا تحاول أن تقنع صندوقاً بشركة لا تناسب حساباته. وابحث عن نوع آخر من المستثمرين، كما في كيف تختار نوع المستثمر. أما كيف ترتب هذه الأفكار في عرض تقديمي Pitch Deck، فهو موضوع مقال جمع التمويل.
الإشارة Signalling: ماذا يفهم المستثمر الجديد من القديم؟
عندما تجمع جولتك القادمة، أول ما يسأله المستثمر الجديد: هل يشارك المستثمرون الحاليون؟
والسبب أنهم يعرفون شركتك من الداخل. فإذا كان لصندوق حق المشاركة واحتياطي مخصص لك، ثم لم يستخدمه، فسيفهمها المستثمر الجديد إشارة سلبية. حتى لو كان السبب يخص الصندوق نفسه، مثل أنه في آخر عمره أو انتهى احتياطيه.
لذلك:
- اسأل مستثمرك عن نيته في المشاركة قبل أن تبدأ الجولة، حتى لا تتفاجأ أمام المستثمرين الجدد.
- إذا كان لن يشارك لسبب يخص الصندوق، فاطلب منه أن يشرح ذلك بنفسه لمن يسأله.
- كن حذراً مع الصناديق الكبيرة التي تكتب شيكات صغيرة في مراحل مبكرة، كأنها تحجز لنفسها خياراً. فقرارها بعدم المتابعة يقرأ حكماً على شركتك.
أخطاء شائعة عند المؤسسين
- اعتبار رفض الصندوق حكماً على الشركة: قد يكون الرفض لأن شركتك لا تستطيع أن تعيد صندوقاً بهذا الحجم. وهذا سبب في حساباته، وليس في فكرتك.
- عرض الحالة المتوسطة فقط: المستثمر يحتاج أن يرى الطريق إلى الحالة الكبرى. فاعرضها بأرقام معقولة، وليس بأمنيات.
- تجاهل عمر الصندوق: اسأل عن سنة الصندوق قبل أن يدخل في جدول الملكية Cap Table، لأن صندوقاً في آخر عمره قد يضغط لبيع مبكر.
- نسيان حق المشاركة النسبية: مستثمر له هذا الحق ولا يستخدمه يرسل إشارة إلى الجولة القادمة. فاعرف نيته مبكراً.
- الخلط بين رسوم الصندوق ومال الشركة: الرسوم يدفعها أصحاب المال للمدير، ولا تخصم من المبلغ الذي يستثمر في شركتك.
الخلاصة
- الصندوق شراكة: أصحاب المال LP يملكونه، والمدير GP يديره، لعشر سنوات عادة مع تمديد.
- المال يطلب على دفعات، ويعود إلى أصحاب المال أولاً، ثم يأخذ المدير حصته من الأرباح، وهي 20% في الغالب.
- الرسوم تأخذ قرابة خمس المال طوال العمر، فيحتاج الصندوق أن يعيد أضعاف ما استثمره.
- النتائج تتبع قانون القوة: شركات قليلة تصنع معظم العائد. لذلك يبحث المستثمر عن شركة يمكن أن تعيد الصندوق وحدها.
- اعرف عمر صندوق مستثمرك ونيته في الجولة القادمة، فكلاهما يؤثر عليك.
وفي المقال القادم بإذن الله ننتقل إلى من يدخل قبل الصندوق غالباً: المستثمر الملائكي Angel Investor والمسرعات، وشروط Y Combinator من صفحتها.
سجل التحديثات
- 2026-11-13: إعادة كتابة المقال بلغة أوضح وخطوات وجداول، دون كود.
- 2026-11-14: مراجعة المقال وإعادة المعلومات المفيدة ونتائج البيانات الحقيقية التي حذفت في إعادة الكتابة.
- أكتوبر 2026: كتابة المقال، ومراجعة صفحة NVCA وورقة Metrick وYasuda ومبادئ ILPA 3.0 وورقة Kerr وNanda وRhodes-Kropf من مصادرها.