


إذا كنت تبحث عن مال لشركتك الناشئة، فأول ما يخطر في بالك غالباً هو المستثمر. ولكن المستثمر واحد من عدة مصادر، وكثير من الشركات تبدأ بمال لا يأخذ منها أي نسبة: مال المؤسس نفسه، أو إيراد العملاء، أو منحة، أو قرض مضمون من جهة حكومية. وكل مصدر من هذه المصادر له ثمن مختلف، فبعضها تدفع ثمنه من الملكية، وبعضها من النقد كل شهر، وبعضها من وقتك وشروط الجهة المانحة.
وهذا المقال لمن يريد أن يرى الخيارات كلها في مكان واحد قبل أن يختار. ستجد فيه كل مصدر تمويل: ما هو، ولمن يناسب، وكم يكلف، وما الجهة الرسمية في السعودية التي تقدمه، ثم جدولاً يقارن بينها، ومثالاً واحداً بالأرقام لشركة تحتاج 500 ألف ريال.
وقد شرحنا المستثمرين أنفسهم بالتفصيل في أنواع المستثمرين، فلن نكرر ماذا يريد كل نوع منهم، وإنما نضعهم هنا في مكانهم بين بقية الخيارات. وهذا المقال من مرحلة تمويل الشركات الناشئة والمستثمرون في مسار ريادة الأعمال والمالية.
الخلاصة السريعة Quick Summary
أرخصها في الملكية: مالك الخاص وإيراد العملاء والمنح والقروض، فهي لا تأخذ من الشركة أي نسبة.
أغلاها في الملكية: المستثمر الملائكي وصندوق رأس المال الجريء، فكل ريال منهما مقابل نسبة دائمة.
القروض في السعودية: بنك التنمية الاجتماعية يمول رواد الأعمال من 50 ألفاً إلى 500 ألف ريال، وبرنامج ضمان التمويل (كفالة سابقاً) في بنك المنشآت يضمن للبنك حتى 80% من التمويل.
القاعدة: ابدأ بالمال الذي لا يأخذ ملكية، وانتقل إلى المستثمر عندما يكون المبلغ الذي تحتاجه أكبر مما يستطيع غيره أن يعطيك.
والأرقام في هذا المقال من الصفحات الرسمية كما قرأناها في 16 نوفمبر 2026. الرسوم والشروط تتغير، فتحقق من الصفحة الرسمية قبل أن تتقدم.
وسوف نناقش في هذا المقال ما يلي:
- الثمن الذي تدفعه في كل نوع من المال، ولماذا يغير ذلك ترتيب اختيارك.
- تسعة مصادر للتمويل، مع الجهة الرسمية والأرقام لكل منها.
- جدول يقارن المصادر بالتكلفة والتحكم والسرعة والمرحلة المناسبة.
- مثال بالأرقام: ماذا تدفع في السنة الأولى وكل سنة بعدها إذا جمعت 500 ألف ريال من كل مصدر.
- كيف تختار، وقائمة تحقق، وأخطاء شائعة.
لكل ريال ثمن: الملكية أو النقد أو الوقت
قبل أن تقارن المصادر، اسأل عن كل مصدر سؤالاً واحداً: ماذا أدفع في المقابل؟ والإجابة واحدة من ثلاث:
- الملكية Equity: تعطي المستثمر نسبة من الشركة إلى الأبد، ولا تعيد له المال إذا فشلت الشركة. وهذا ثمن لا تشعر به اليوم، ولكنك تدفعه كاملاً يوم البيع.
- النقد Cash: تسدد القرض وفائدته أو رسومه في مواعيد ثابتة، سواء ربحت الشركة أم لا. والملكية تبقى لك.
- الوقت والشروط: المنحة لا تأخذ ملكية ولا تطلب سداداً، ولكنها تأتي بنموذج تقديم ولجنة ومراحل صرف وتقارير، وقد تقيد ما تصرف عليه.
ولهذا يرتب أغلب المؤسسين الخيارات من الأرخص في الملكية إلى الأغلى، فيبدأون بمالهم وإيراد العملاء، ثم المنح والقروض، ثم المستثمر. والصورة التالية تبين هذا الترتيب مع المرحلة التي يناسبها كل مصدر:
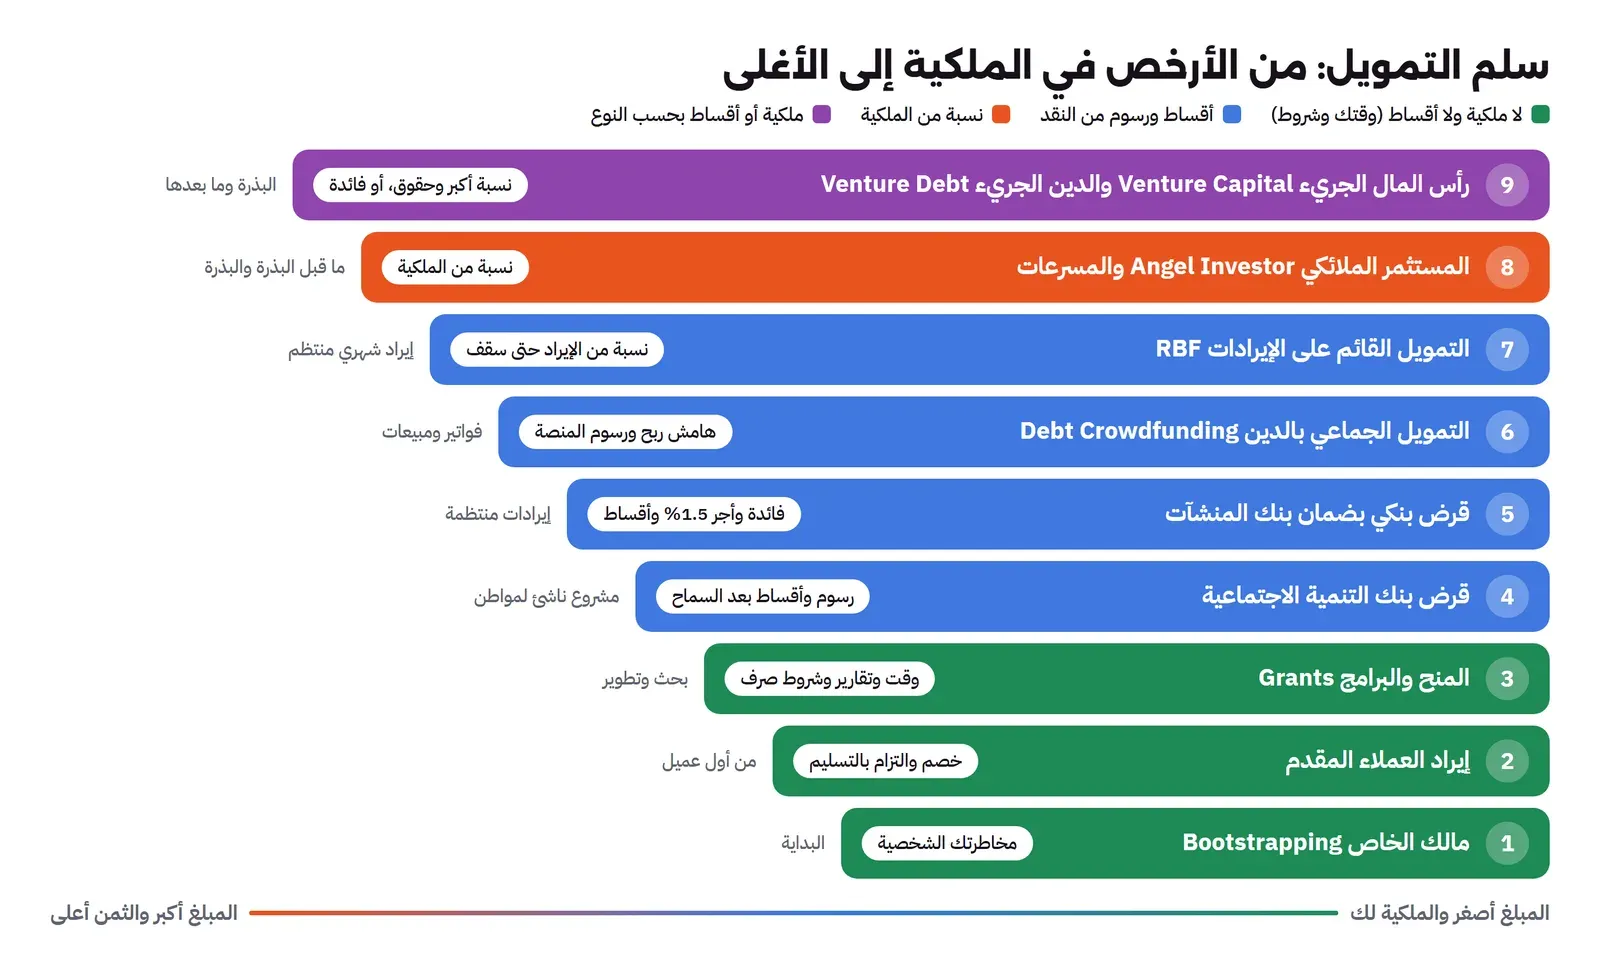
ولاحظ أن السلم ليس ترتيباً إلزامياً، فشركة تقنية عميقة Deep Tech قد تحتاج المنحة والمستثمر معاً من البداية، وشركة خدمات مربحة قد لا تحتاج مستثمراً أبداً. ولكن السلم يذكرك بسؤال مهم قبل كل خطوة: هل يوجد مال أرخص يكفيني الآن؟
مصادر التمويل Funding Sources التسعة بالترتيب
في كل مصدر سوف نجيب عن الأسئلة نفسها: ما هو، ولمن يناسب، وكم يكلف، ومن يقدمه في السعودية.
1. التمويل الذاتي Bootstrapping: مالك أنت
ما هو: أن تبني الشركة من مدخراتك، أو من راتب وظيفة تحتفظ بها في البداية، أو من عمل جانبي مثل الاستشارات، دون أي مال خارجي.
لمن يناسب: لكل شركة في أيامها الأولى، ولمن يبيع منتجاً يمكن أن يدفع العميل ثمنه مبكراً، مثل برنامج اشتراكات صغير أو خدمة لشركات.
الثمن: مخاطرتك الشخصية، وسرعة أبطأ. فأنت لا تتنازل عن أي نسبة، ولكنك تنمو بقدر ما يسمح به مالك.
وقبل أن تبدأ، احسب مدة البقاء الشخصية Personal Runway، وهي عدد الأشهر التي تستطيع أن تعيشها وتصرف فيها على الشركة دون دخل جديد، وفيما يلي الخطوات:
- اجمع المال الذي تستطيع أن تخسره دون أن يضر أسرتك، ولا تحسب منه مال الطوارئ.
- اكتب مصروفك الشخصي الشهري، ومصروف الشركة الشهري (الاشتراكات والاستضافة والتسجيل والمحاسب).
- اقسم المال على مجموع المصروفين، والناتج هو عدد الأشهر.
فإذا كان لديك 120 ألف ريال، ومصروفك الشخصي 8 آلاف ومصروف الشركة 2,000 في الشهر، فمدتك 12 شهراً. وهذا رقم افتراضي للتوضيح، والمهم أن تعرف رقمك أنت قبل أن تترك وظيفتك، لا بعد ذلك. وقد شرحنا حساب مدة البقاء للشركة نفسها في النموذج المالي ومدة البقاء Runway.
2. إيراد العملاء المقدم Customer Funding
ما هو: أن يمول العميل الشركة بنفسه، بأن يدفع اشتراكاً سنوياً مقدماً، أو دفعة أولى قبل التسليم، أو يشتري نسخة أولى بسعر خاص.
لمن يناسب: الشركات التي تبيع لشركات أخرى B2B، والمنتجات التي يمكن بيعها قبل أن تكتمل.
الثمن: خصم تعطيه مقابل الدفع المقدم، والتزام بالتسليم في موعد. وهذا أرخص مال على الإطلاق، لأنه لا يأخذ ملكية ولا يطلب سداداً، ويثبت في الوقت نفسه أن هناك من يدفع، وهو أقوى ما يمكن أن تعرضه على أي مستثمر لاحقاً.
ولاحظ أن الدفع المقدم إيراد مؤجل في المحاسبة، أي أنك مدين للعميل بالخدمة حتى تسلمها، فلا تصرفه كأنه ربح. وقد شرحنا كيف تثبت أن العميل سيدفع قبل أن تبني في التحقق من الفكرة Idea Validation.
3. المنح والبرامج Grants: مال لا يخفف الملكية
ما هي: مال من جهة حكومية أو بحثية لا تأخذ مقابله أسهماً ولا تطلب سداده، ويسمى المال غير المخفف Non-dilutive، أي الذي لا ينقص نسبتك.
لمن تناسب: الشركات التي تبني تقنية تحتاج بحثاً وتطويراً، أو تعمل في قطاع تدعمه الدولة، أو في مرحلة لا يقتنع بها المستثمر بعد.
الثمن: الوقت. فالتقديم يحتاج نموذجاً ولجنة، والصرف يأتي على مراحل مع تقارير، وقد تقيدك الشروط في ما تصرف عليه.
وفيما يلي أمثلة رسمية في السعودية، كما في صفحاتها:
- برنامج تقدم Taqadam من جامعة الملك عبدالله KAUST: تذكر صفحة التمويل في البرنامج بتاريخ 13 يناير 2026 أن كل شركة مقبولة تحصل على 40 ألف دولار (قرابة 150 ألف ريال) تمويلاً غير مخفف، وأن أفضل الشركات قد تحصل على 100 ألف دولار إضافية (قرابة 375 ألف ريال) بحسب أدائها في نهاية البرنامج.
- برنامج المنح السعودية للابتكار SIGP من هيئة تنمية البحث والتطوير والابتكار RDIA: تضعه الصفحة الرئيسية للهيئة تحت قسم التمويل، والتقديم عبر بوابتها، والشروط والمبالغ تختلف في كل دعوة، فاقرأ وثيقة الدعوة نفسها قبل أن تبدأ.
- دليل برامج الدعم في منشآت: تجمع صفحة دليل البرامج والخدمات برامج الدعم من الجهات المختلفة في مكان واحد، وأشهرها برنامج المسرعات الذي شرحناه في برامج التسريع في السعودية.
والقاعدة في المنح: لا تجعلها خطتك الوحيدة. فالمنحة تمول مرحلة محددة، وموعد قرارها ليس بيدك، والشركة التي تنتظر منحة لتدفع الرواتب تتوقف إذا تأخر القرار.
4. قروض بنك التنمية الاجتماعية Social Development Bank
ما هو: قرض حكومي لرواد الأعمال والمشاريع الناشئة، يسدد على أقساط شهرية طويلة، مع فترة سماح في البداية لا تدفع فيها أقساطاً.
لمن يناسب: المواطن الذي يبدأ مشروعاً يحتاج أصولاً أو مصاريف تشغيل، ويستطيع أن يسدد من دخل المشروع بعد فترة السماح.
وفيما يلي المنتجان الأقرب لرواد الأعمال في موقع البنك:
| المنتج | المبلغ | المدة وفترة السماح | الرسوم |
|---|---|---|---|
| تمويل رواد الأعمال | من 50,000 إلى 500,000 ريال | حتى 9 سنوات (108 أشهر)، وسماح حتى 12 شهراً | رسوم إدارية 9%، ورسوم خدمة سنوية 2% |
| التمويل النقدي للعاملين لحسابهم الخاص | حتى 200,000 ريال | بحسب المنتج | رسوم إدارية حتى 13 ألف ريال تخصم من مبلغ التمويل |
الثمن: الرسوم والأقساط، والملكية تبقى لك كاملة. ولاحظ أن صفحة تمويل رواد الأعمال تذكر الرسوم بالنسبة ولا تذكر أساس حسابها، فاسأل البنك: هل الـ 2% السنوية على أصل المبلغ أم على المتبقي منه؟ لأن الفرق يغير تكلفتك في السنوات الأخيرة.
5. القرض البنكي بضمان بنك المنشآت Kafalah
ما هو: قرض من بنك تجاري أو شركة تمويل، ولكن جزءاً من مخاطرته مضمون من بنك المنشآت الصغيرة والمتوسطة عبر برنامج ضمان التمويل، وهو البرنامج الذي كان يعرف باسم كفالة Kafalah، وأصبح موقعه القديم يحول إلى صفحة البرنامج في بنك المنشآت.
لماذا يهم: البنك يتردد في إقراض شركة صغيرة ليس لديها أصول أو تاريخ طويل، والضمان يجعله يتحمل جزءاً أقل من الخسارة إذا لم تسدد، فيقبل طلبات لم يكن ليقبلها. وتذكر أن الضمان يحمي البنك وليس أنت، فأنت تسدد القرض كاملاً بحسب عقدك.
وفيما يلي أرقام المنتج الاعتيادي كما تذكرها صفحة المنتج، وهو المنتج الذي يغطي كل القطاعات غير المشمولة بمنتجات خاصة:
| البند | المنشأة متناهية الصغر | المنشأة الصغيرة | المنشأة المتوسطة |
|---|---|---|---|
| الحد الأعلى لنسبة الضمان | 80% | 80% | 80% |
| الحد الأعلى لمبلغ الضمان | 2.5 مليون ريال | 5 ملايين ريال | 15 مليون ريال |
| نسبة الأجور | 1.5% | 1.5% | 1.5% |
وحجم المنشأة يتحدد بالإيرادات السنوية كما تعرضها الصفحة الرئيسية لبنك المنشآت: متناهية الصغر حتى 3 ملايين ريال، والصغيرة من 3 إلى 40 مليوناً، والمتوسطة من 40 إلى 200 مليون. وتذكر صفحة البرامج ثلاثة طرق أخرى يصل بها مال البنك إلى المنشآت عبر شركاء، هي التمويل المشترك مع البنوك التجارية، وبرنامج شركات التمويل، والتمويل بالوكالة عبر منصات التمويل الجماعي بالدين. وتستطيع أن تبدأ من بوابة التمويل التي تربط المنشآت بجهات التمويل.
والصورة التالية تبين من يفعل ماذا في القرض المضمون:
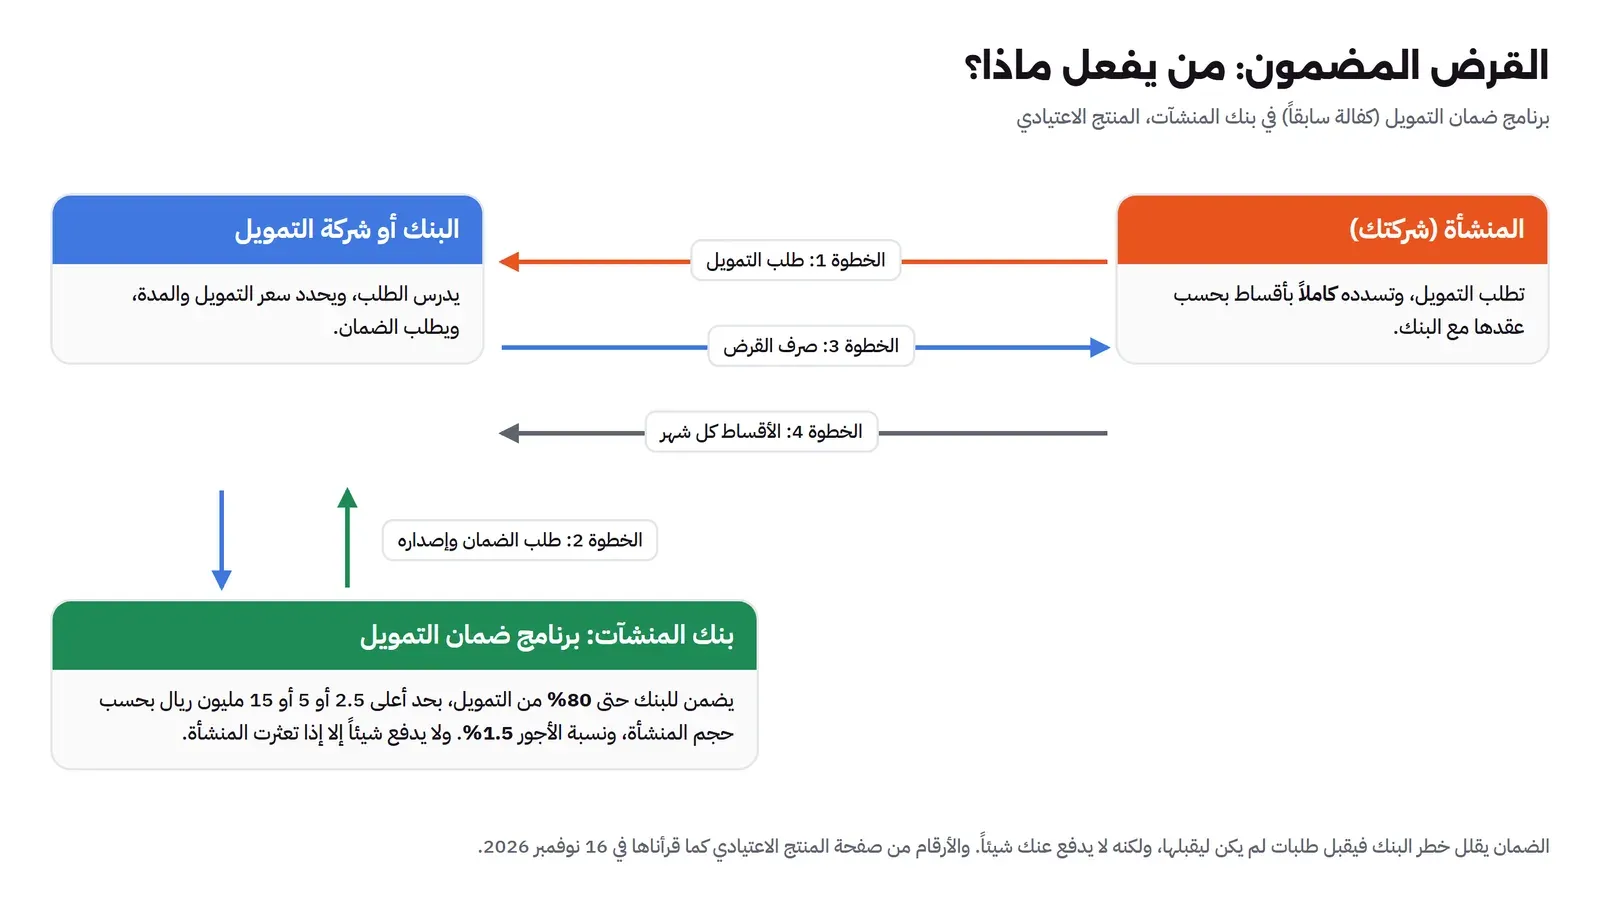
الثمن: الفائدة أو هامش الربح الذي يحدده البنك، والأجر، والأقساط من أول شهر غالباً. وصفحة المنتج لا تذكر سعر التمويل، لأنه يختلف من بنك لآخر، فقارن عرضين على الأقل.
لمن يناسب: شركة لها إيرادات منتظمة تكفي للأقساط، وتحتاج مالاً لأصل أو مخزون أو رأس مال عامل Working Capital. ولا يناسب شركة لا تبيع بعد، والسبب أن القسط يأتي في موعده حتى لو تأخر أول عميل.
6. التمويل الجماعي بالدين Debt Crowdfunding
ما هو: قرض لشركتك يجمعه عدد كبير من الأفراد والجهات عبر منصة إلكترونية، وتسدده للمنصة على أقساط، والمنصة توزعها على المقرضين.
من ينظمه: البنك المركزي السعودي SAMA، وهو الذي يرخص هذه المنصات. وقد ذكر البنك في خبر ترخيص منصة جديدة بتاريخ 24 نوفمبر 2025 أن عدد الشركات المرخصة لهذا النشاط أصبح 14 شركة. وتأكد من اسم المنصة في قائمة البنك المركزي قبل أي توقيع.
ولا تخلط بينه وبين التمويل الجماعي بالأسهم Equity Crowdfunding، الذي تنظمه هيئة السوق المالية وتبيع فيه أسهماً لا ديناً، وقد شرحنا شروطه في التمويل الجماعي بالأسهم.
لمن يناسب: شركة لها مبيعات وفواتير، وتحتاج تمويلاً قصيراً أسرع من البنك، مثل تمويل فاتورة لعميل كبير يدفع بعد 90 يوماً.
الثمن: هامش ربح ورسوم المنصة، وتختلف من منصة لأخرى ومن شركة لأخرى بحسب تقييم مخاطرها، فاطلب التكلفة الكلية للتمويل مكتوبة، أي كل ما ستدفعه زائداً على المبلغ، قبل أن تقارن.
7. التمويل القائم على الإيرادات Revenue-based Financing
ما هو: مبلغ تحصل عليه اليوم، وتسدده بنسبة ثابتة من إيرادك الشهري حتى يصل مجموع ما سددته إلى سقف متفق عليه، واختصاراً RBF. فإذا زاد إيرادك سددت أسرع، وإذا نقص سددت أبطأ.
لمن يناسب: شركة اشتراكات أو تجارة إلكترونية بإيراد منتظم يمكن توقعه، وتحتاج مالاً للتسويق أو المخزون دون أن تبيع أسهماً. ولا يناسب شركة لا إيراد لها، لأن المقرض يحسب المبلغ من إيرادك أصلاً.
ولنأخذ مثالاً افتراضياً بأرقام مستديرة: شركة تحصل على 500 ألف ريال، وتتفق على أن تسدد 8% من إيرادها الشهري حتى يصل المسدد إلى 1.3 ضعف المبلغ، أي 650 ألف ريال. فإذا كان إيرادها 150 ألف ريال في الشهر، تسدد 12 ألفاً شهرياً، أي 144 ألفاً في السنة، وتنهي السداد بعد قرابة أربع سنوات ونصف. وإذا تضاعف إيرادها تنهيه في نصف المدة، وتبقى التكلفة 150 ألف ريال، ولكنها تدفعها في وقت أقصر، أي أن التكلفة السنوية الفعلية أعلى كلما نمت أسرع.
وهذه النقطة يغفل عنها كثيرون: السقف ثابت بالريال، ولكنه بالنسبة السنوية يرتفع كلما سددت أسرع. فاحسب التكلفة على أسرع سيناريو نمو تتوقعه، لا على أبطئه.
8. المستثمر الملائكي Angel Investor والمسرعات Accelerators
ما هو: فرد يستثمر ماله الخاص، أو برنامج قصير يعطيك مالاً وإرشاداً مقابل نسبة صغيرة، وغالباً بعقد SAFE يؤجل التقييم إلى أول جولة.
لمن يناسب: شركة تحتاج مبلغاً صغيراً وخطرها كبير، ولا تملك بعد أرقاماً تقنع صندوقاً.
الثمن: نسبة من الملكية، وغالباً تبدأ هنا أول مرة تتنازل فيها عن جزء من شركتك. وقد شرحنا كيف تختار المستثمر الملائكي وكيف تقرأ عرض المسرعة في المستثمر الملائكي والمسرعات.
9. رأس المال الجريء Venture Capital والدين الجريء Venture Debt
رأس المال الجريء: صندوق يستثمر مال شركاء محدودين LP في شركات يمكن أن تكبر جداً، ويطلب نسبة أكبر وحقوقاً في القرار، ويحتاج أن يخرج من استثماره خلال عمر الصندوق. ولذلك لا يناسب إلا شركة يمكن أن تصبح أكبر بكثير مما هي اليوم، كما شرحنا بالأرقام في صندوق رأس المال الجريء من الداخل.
الدين الجريء: قرض يأتي عادة بعد جولة بالأسهم، ليطيل المدة التي يكفيها النقد دون تخفيف إضافي، وقد يطلب المقرض معه حقاً صغيراً لشراء أسهم Warrants. وشرحناه في الدين الجريء والتمويل القائم على الإيرادات.
الثمن: في الصندوق نسبة كبيرة وحقوق، وفي الدين الجريء فائدة وأقساط وأحياناً نسبة صغيرة.
جدول المقارنة: التكلفة والتحكم والسرعة والمرحلة
الجدول التالي يجمع المصادر التسعة في مكان واحد. والمقصود بالتحكم: هل يبقى القرار في الشركة لك وحدك، أم يدخل طرف له حقوق في القرار. والسرعة تقدير عام للوقت من التقديم إلى وصول المال، وتختلف من حالة لأخرى:
| المصدر | ماذا تدفع | التحكم | السرعة | المرحلة المناسبة |
|---|---|---|---|---|
| مالك الخاص Bootstrapping | مخاطرتك الشخصية | كامل | فوري | البداية |
| إيراد العملاء المقدم | خصم والتزام بالتسليم | كامل | بسرعة البيع | من أول عميل |
| المنح والبرامج | وقت وتقارير وشروط صرف | كامل، مع قيود على الصرف | بطيء: دورة تقديم ولجنة | البحث والتطوير وإثبات التقنية |
| قرض بنك التنمية الاجتماعية | رسوم وأقساط | كامل | متوسط | مشروع ناشئ لمواطن |
| قرض بنكي بضمان بنك المنشآت | فائدة وأجر وأقساط | كامل، مع شروط في العقد | متوسط | شركة لها إيرادات منتظمة |
| التمويل الجماعي بالدين | هامش ربح ورسوم المنصة | كامل | سريع نسبياً | شركة لها فواتير ومبيعات |
| التمويل القائم على الإيرادات | نسبة من الإيراد حتى سقف | كامل | سريع نسبياً | اشتراكات أو تجارة بإيراد منتظم |
| المستثمر الملائكي والمسرعات | نسبة من الملكية | يدخل شريك، وحقوقه محدودة غالباً | أسابيع إلى أشهر | ما قبل البذرة والبذرة |
| رأس المال الجريء والدين الجريء | نسبة أكبر وحقوق، أو فائدة وأقساط | مقعد في مجلس الإدارة وحقوق موافقة | أشهر | البذرة وما بعدها، لشركة يمكن أن تكبر جداً |
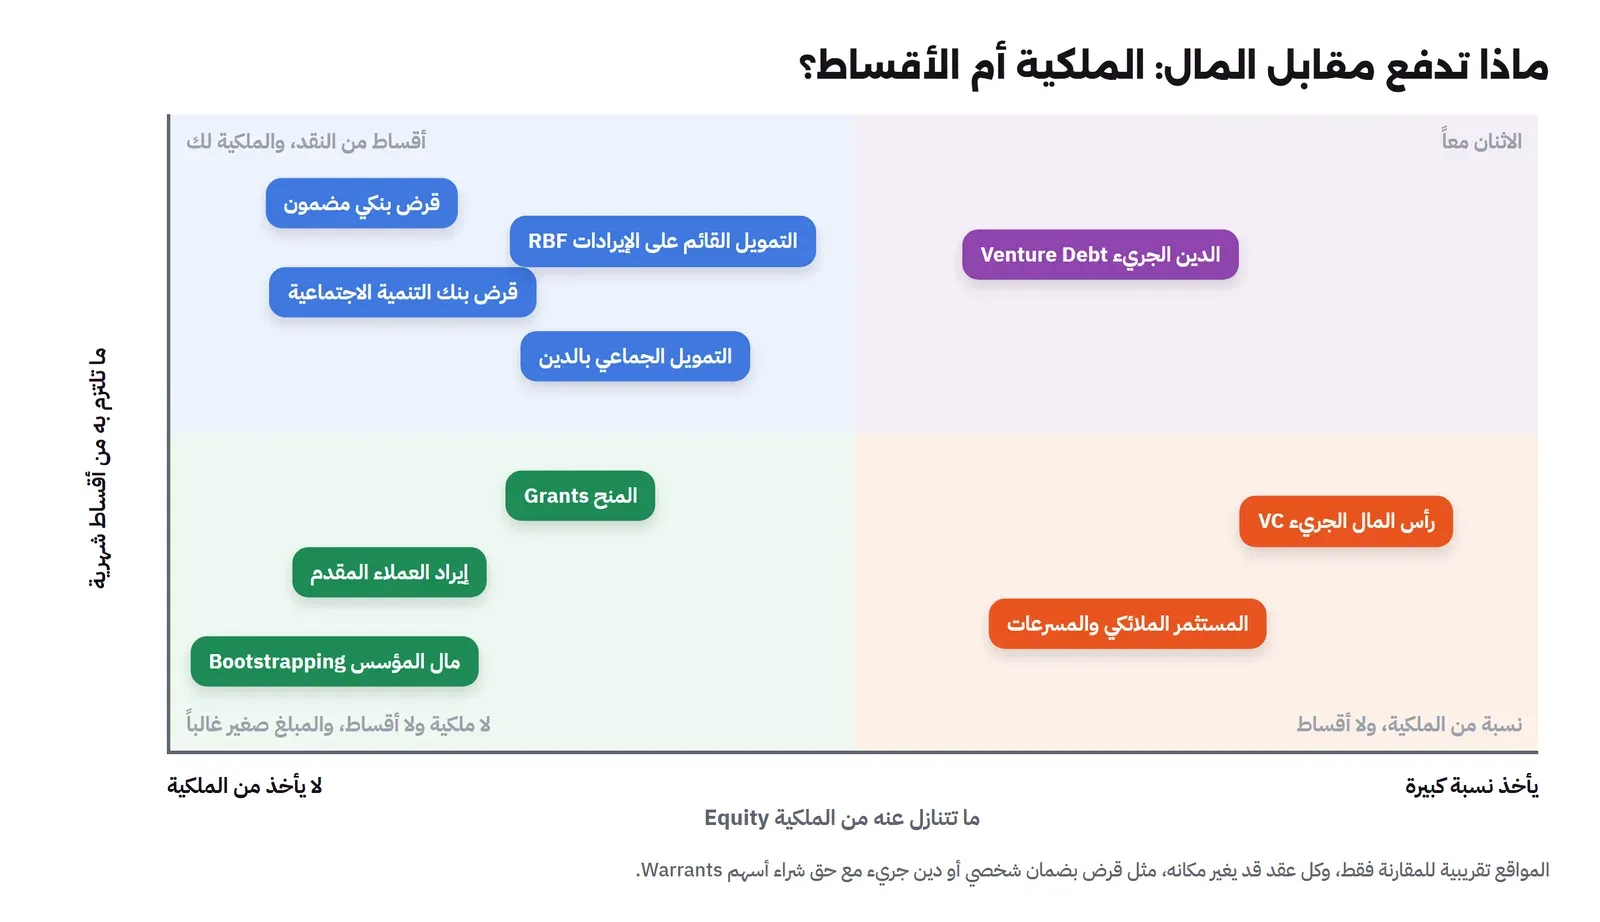
والصورة التالية تضع المصادر نفسها على محورين: كم تأخذ من الملكية، وكم تلتزم به من النقد كل شهر. والمربع الأفضل هو الأقرب إلى الزاوية التي لا تأخذ ملكية ولا تطلب أقساطاً، ولكن المبلغ فيه صغير غالباً:
مثال بالأرقام: شركة تحتاج 500 ألف ريال
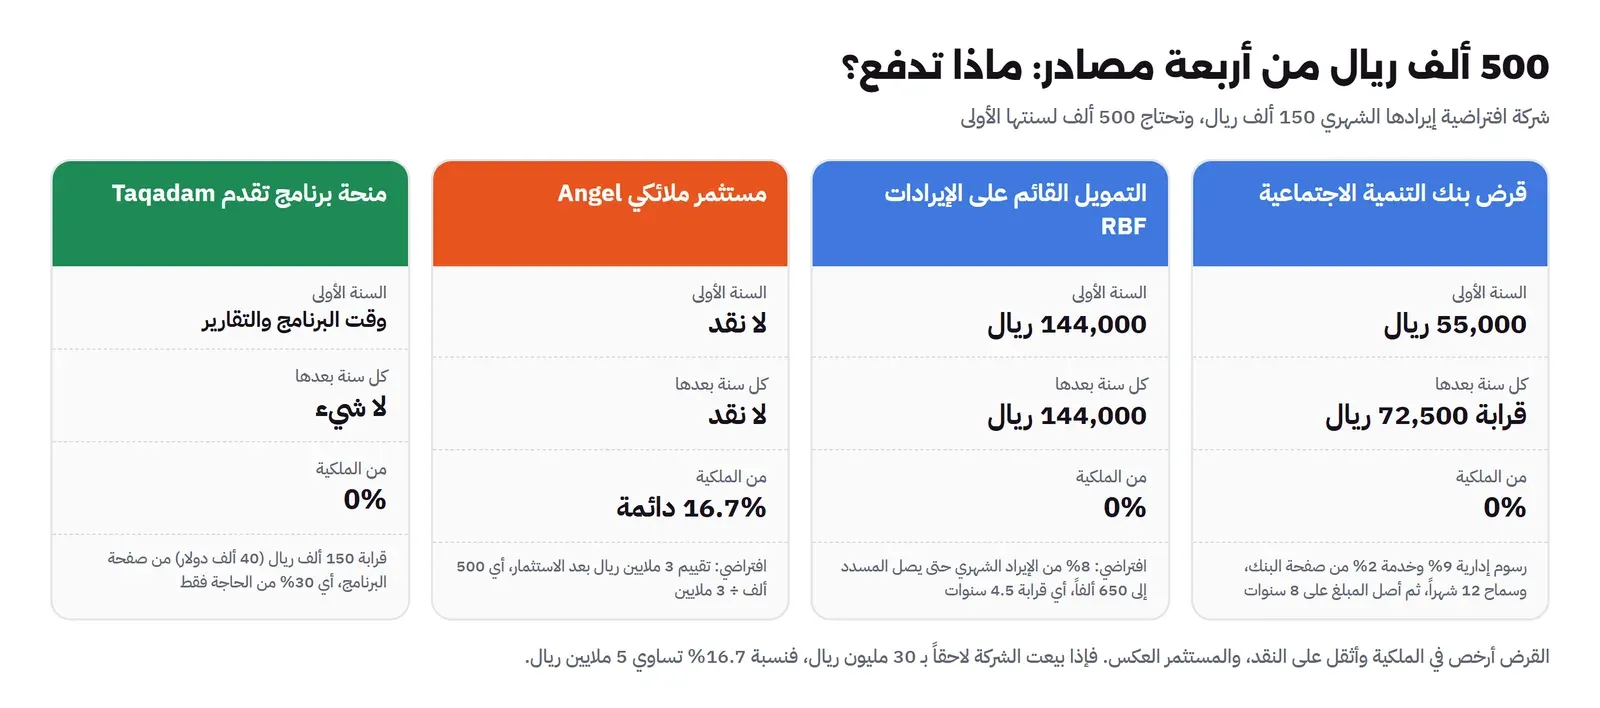
لنفرض أن شركة ناشئة تحتاج 500 ألف ريال لسنتها الأولى، ولديها إيراد شهري 150 ألف ريال. والأرقام التالية من الصفحات الرسمية حيث ذكرناها، والباقي افتراضي ومستدير للتوضيح، وكتبنا بجانب كل رقم مصدره:
| المصدر | السنة الأولى | كل سنة بعدها | ما تتنازل عنه |
|---|---|---|---|
| تمويل رواد الأعمال من بنك التنمية الاجتماعية (500 ألف) | 45,000 ريال رسوماً إدارية (9%)، و10,000 رسوم خدمة (2%)، ولا أقساط إذا أخذت فترة السماح كاملة 12 شهراً | قرابة 62,500 ريال من أصل المبلغ إذا وزعت 500 ألف على 8 سنوات بعد السماح، وحتى 10,000 رسوم خدمة | لا شيء من الملكية |
| تمويل قائم على الإيرادات (افتراضي: 8% من الإيراد حتى 1.3 ضعف) | 144,000 ريال | 144,000 ريال حتى يكتمل 650 ألفاً | لا شيء من الملكية، وجزء من النقد كل شهر |
| مستثمر ملائكي (افتراضي: تقييم 3 ملايين بعد الاستثمار) | لا تدفع نقداً | لا تدفع نقداً | 16.7% من الشركة (500 ألف ÷ 3 ملايين) إلى الأبد |
| منحة برنامج تقدم (150 ألف ريال تقريباً) | وقت البرنامج والتقارير | لا شيء | لا شيء، ولكنها تغطي 30% فقط من حاجتك |
وفي الجدول أعلاه لاحظ التالي:
- حسبنا رسوم الخدمة 2% على كامل المبلغ، أي 10,000 ريال، لأن الصفحة لا تذكر أساس الحساب، فقد تكون أقل في السنوات الأخيرة إذا كانت على المتبقي.
- القرض أرخص في الملكية وأثقل على النقد، والمستثمر العكس تماماً. فإذا نجحت الشركة وبيعت بعد سنوات بـ 30 مليون ريال، فإن نسبة 16.7% تساوي 5 ملايين ريال، وهذا هو الثمن الحقيقي لـ 500 ألف اليوم. وإذا فشلت الشركة فالمستثمر يخسر ماله، بينما يبقى القرض ديناً عليك بحسب عقده وضماناته.
- المنحة لا تكفي وحدها، ولكنها تخفض المبلغ الذي تحتاجه من المصادر الأخرى. فإذا جمعت 150 ألفاً من منحة و350 ألفاً من مستثمر بالتقييم نفسه، تنخفض النسبة إلى قرابة 11.7%.
والصورة التالية تبين المقارنة نفسها في رسم واحد:
كيف تختار؟ جدول القرار Decision Table
ابدأ من وضع شركتك، لا من أسماء الجهات. والجدول التالي يربط كل وضع بالمصادر الأقرب له:
| إذا كان وضعك | ابدأ بـ | وتجنب |
|---|---|---|
| فكرة دون منتج ولا عملاء | مالك الخاص، ومسرعة أو منحة إذا كانت التقنية تحتاج بحثاً | القروض، لأن القسط يأتي قبل الإيراد |
| منتج أول وعملاء قليلون يدفعون | إيراد العملاء المقدم، ومستثمر ملائكي من القطاع | صندوق جولات متأخرة |
| إيراد شهري منتظم ونمو معقول | التمويل القائم على الإيرادات، أو قرض بضمان بنك المنشآت | بيع نسبة كبيرة لمال تستطيع أن تقترضه |
| فواتير لعملاء كبار يتأخرون في الدفع | التمويل الجماعي بالدين لتمويل الفواتير | تمويل الرواتب بدين قصير |
| سوق كبيرة ونمو سريع يحتاج مالاً كثيراً | رأس المال الجريء، ثم الدين الجريء بعد الجولة | الاعتماد على القروض وحدها |
| شركة خدمات أو متجر مربح لن يصبح ضخماً | مالك والقروض وإيراد العملاء | رأس المال الجريء، فهو يحتاج شركة أكبر بكثير |
وقد يتساءل البعض: هل يمكن أن أجمع بين أكثر من مصدر؟ والإجابة نعم، وهذا ما تفعله أغلب الشركات. فالمنحة تمول التجربة التقنية، والمستثمر الملائكي يمول الفريق، والدين يأتي بعد أن تصبح الإيرادات منتظمة. ولكن انتبه لأمرين: أن يعرف كل طرف بالآخر، فالمستثمر يريد أن يرى ديونك في غرفة البيانات Data Room، وأن تقرأ شروط المنحة، فبعضها يقيد بيع الشركة أو نقل التقنية.
وكم تحتاج أصلاً؟ احسب المبلغ من ميزانية حقيقية لعدد محدد من الأشهر، كما شرحنا في كم تحتاج أن تجمع، ثم اختر المصدر. ولا تفعل العكس، فالمؤسس الذي يبدأ بالمستثمر يحدد المبلغ بما يسمعه من غيره، لا بما تحتاجه شركته.
قائمة تحقق Checklist
- حسبت مدة البقاء الشخصية قبل أن أترك وظيفتي.
- أعرف المبلغ الذي أحتاجه، ولكم شهراً، ومن أين جاء الرقم.
- جربت أرخص مصدر في الملكية أولاً: العملاء والمنح.
- إذا اقترضت، فالقسط الشهري أقل من صافي التدفق النقدي الذي أتوقعه بهامش أمان.
- قرأت الصفحة الرسمية للمنتج بتاريخ اليوم، وسألت عن أساس حساب كل رسم.
- تأكدت من ترخيص أي منصة تمويل جماعي في قائمة البنك المركزي أو هيئة السوق المالية.
- إذا بعت نسبة، فأعرف قيمتها لو بيعت الشركة بعدة أضعاف تقييمها اليوم.
- كل دين ومنحة وعقد استثمار موثق في ملف واحد، جاهز لغرفة البيانات.
أخطاء شائعة
- البدء بالمستثمر قبل البدائل: نسبة تبيعها لمال كان يمكن أن تقترضه أو تأخذه من عميل تبقى معك إلى يوم البيع.
- الاقتراض قبل الإيراد: القسط يأتي في موعده، والمبيعات لا تأتي في موعدها دائماً، وهذا أسرع طريق لإغلاق شركة كان يمكن أن تنجح.
- مقارنة القروض بنسبة الرسوم وحدها: اسأل عن التكلفة الكلية بالريال، وعن أساس حساب كل نسبة، وعن رسوم السداد المبكر.
- انتظار المنحة لدفع الرواتب: موعد قرار المنحة ليس بيدك، فاجعلها إضافة لا خطة وحيدة.
- الخلط بين التمويل الجماعي بالدين والتمويل الجماعي بالأسهم: الأول قرض تسدده، والثاني أسهم تبيعها لمئات المساهمين، ولكل منهما جهة ترخيص مختلفة.
- نسيان الضمان الشخصي: بعض العقود تطلب ضماناً شخصياً من المؤسس، فاقرأ العقد لتعرف هل الدين على الشركة وحدها أم عليك أنت أيضاً.
الخلاصة
- لكل مصدر تمويل ثمن: ملكية أو نقد أو وقت وشروط، فاسأل عن الثمن قبل المبلغ.
- ابدأ بالأرخص في الملكية: مالك، وإيراد العملاء، والمنح، ثم القروض، ثم المستثمر.
- بنك التنمية الاجتماعية يمول رواد الأعمال من 50 ألفاً إلى 500 ألف ريال حتى 9 سنوات مع سماح حتى 12 شهراً.
- برنامج ضمان التمويل في بنك المنشآت يضمن للبنك حتى 80% من التمويل بأجر 1.5%، وبحد أعلى 2.5 و5 و15 مليون ريال بحسب حجم المنشأة.
- التمويل الجماعي بالدين ينظمه البنك المركزي، والتمويل الجماعي بالأسهم تنظمه هيئة السوق المالية.
- رأس المال الجريء للشركة التي يمكن أن تكبر جداً، وليس لكل شركة ناجحة.
وإذا قررت أن المستثمر هو الطريق، فالخطوة التالية أن تعرف كيف تحسب تقييم شركتك، وكيف تبني عرضاً يقرؤه المستثمر، ثم كيف تقرأ ورقة الشروط. وهذه المقالات الأقرب إلى هذا الموضوع:
 دليلمن يستثمر في شركتك الناشئة؟ أنواع المستثمرينمن الأهل إلى صناديق رأس المال الجريء والدين والمنح، ماذا يريد كل نوع من المستثمرين ومتى يناسب شركتك.
 دليلالمستثمر الملائكي Angel Investor والمسرعات: متى تحتاجهم؟كيف يستثمر المستثمر الملائكي، وكيف تقرأ عرض أي مسرعة بالأرقام، وما العلامات التي تجعلك تتوقف قبل التوقيع.
 دليلتقييم الشركة الناشئة Valuation: من أين يأتي الرقم؟كيف يصل المؤسس والمستثمر إلى تقييم شركة بلا أرباح، بأربع طرق وأمثلة بالأرقام، وكيف يتحول عقد SAFE وما الذي يجعل التقييم غير السعر.
 دليلعرض المستثمرين Pitch Deck: الشرائح التي يقرؤها المستثمرماذا تضع في كل شريحة من عرض المستثمرين وبأي ترتيب، بحسب أدلة Sequoia وY Combinator وبيانات قراءة العروض، مع قالب جاهز.
 دليلجمع التمويل Fundraising: الخطوات حتى إغلاق الجولةثماني خطوات لجولة التمويل من قائمة المستثمرين إلى التقارير بعد الإغلاق، مع قائمة غرفة البيانات والفرق بين وعود المستثمرين والتوقيع.
 دليلالنموذج المالي للشركة الناشئة ومدة البقاء Runwayكيف تبني نموذجاً مالياً لسنة واحدة شهراً بشهر، من العملاء والفريق إلى النقد في البنك، وتعرف متى تحتاج تمويلاً جديداً.
سجل التحديثات
- 2026-11-16: كتابة المقال، ومراجعة صفحات بنك المنشآت الصغيرة والمتوسطة (برنامج ضمان التمويل والمنتج الاعتيادي والبرامج) وبنك التنمية الاجتماعية وخبر البنك المركزي عن التمويل الجماعي بالدين وبرنامج تقدم في KAUST وهيئة تنمية البحث والتطوير والابتكار ودليل برامج منشآت في 16 نوفمبر 2026.


