إذا سألك مستثمر في أول اجتماع «كم تقييم شركتكم؟» ولم تعرف من أين تأتي بالرقم، فهذا المقال لك. فأغلب المؤسسين في المرحلة المبكرة لا يملكون أرباحاً تحسب منها القيمة، ولذلك يقولون رقماً سمعوه عن شركة أخرى، أو ينتظرون أن يقوله المستثمر. والأفضل أن تدخل الاجتماع وأنت تعرف كيف يحسب المستثمر الرقم، وما الذي يرفعه، وما الذي يجعله على الورق أعلى مما هو في الحقيقة.
وقد شرحنا معادلات التقييم قبل الاستثمار وبعده وحساب التخفيف Dilution بالتفصيل في جولات التمويل والتخفيف، فلن نعيدها هنا إلا في مثال قصير. وهذا المقال يجيب عن السؤال الذي قبلها: من أين يأتي الرقم نفسه؟ وهو من مرحلة تمويل الشركات الناشئة والمستثمرون في مسار ريادة الأعمال والمالية.
الخلاصة السريعة Quick Summary
أرقام مرجعية: في بيانات Carta لجولات شركات البرمجيات الأمريكية خلال ستة أشهر حتى يوليو 2026، كان وسيط ما يبيعه المؤسسون 18% في جولة البذرة و18% في الجولة A و12% في الجولة B.
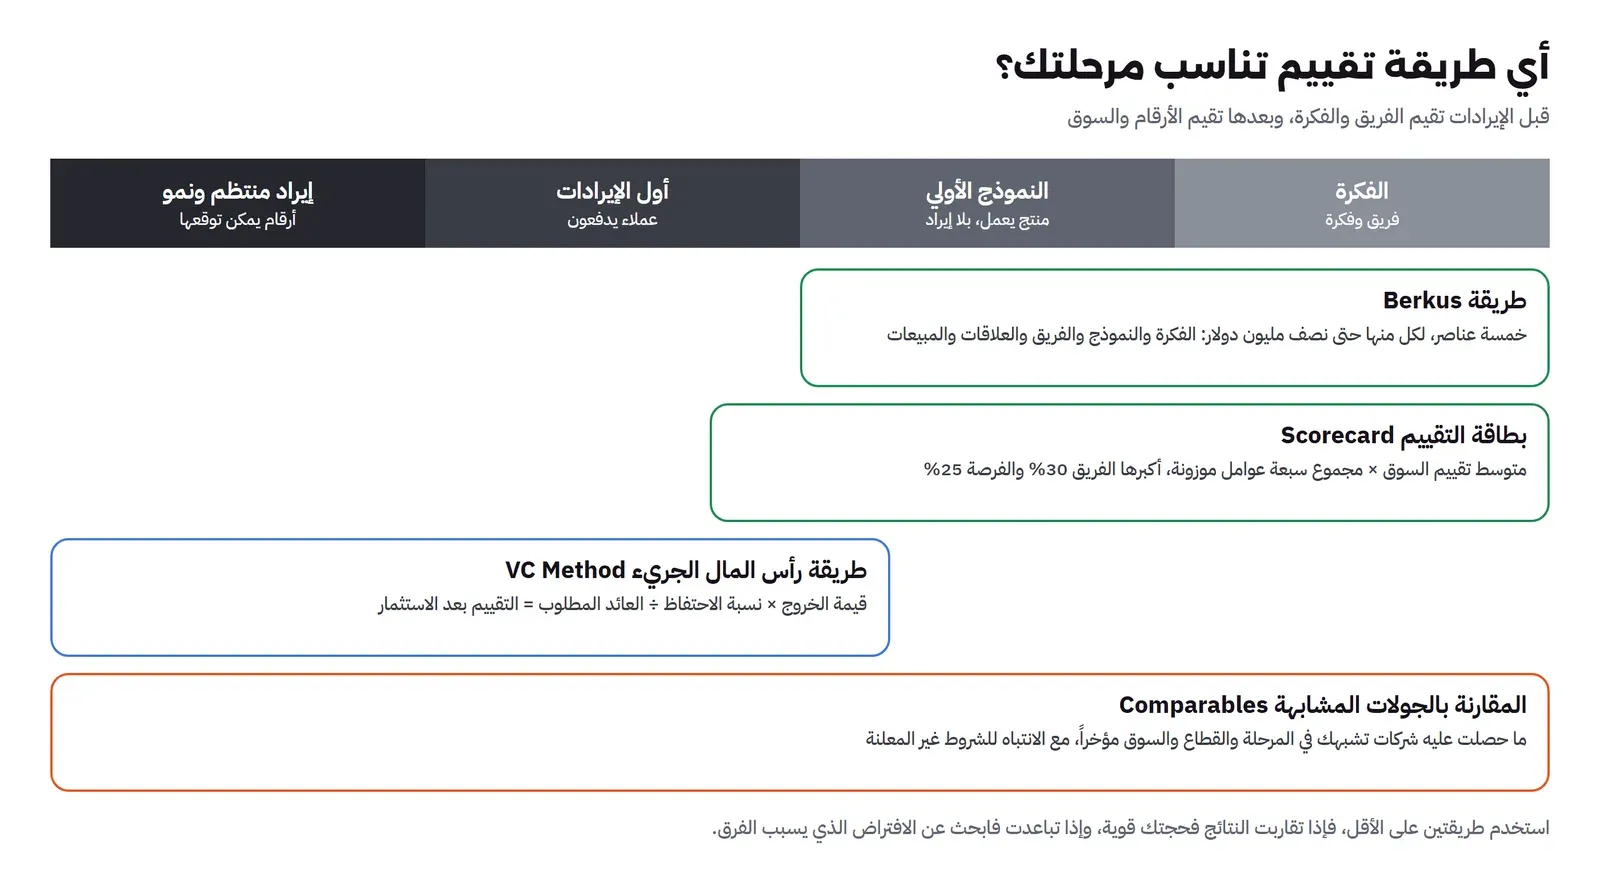
طرق الحساب: طريقة Berkus وطريقة بطاقة التقييم Scorecard قبل الإيرادات، وطريقة رأس المال Capital الجريء VC Method والمقارنة بالجولات المشابهة Comparables بعدها.
عقد SAFE: نسبة المستثمر هي مبلغه مقسوماً على السقف بعد الاستثمار، وتتحول بالسقف أو بسعر الجولة أيهما أفضل له.
أهم تحذير: التقييم ليس السعر. الشروط مثل تفضيل التصفية وزيادة مجمع الخيارات تغير ما تحصل عليه فعلاً.
وسوف نناقش في هذا المقال ما يلي:
- لماذا لا يوجد «تقييم صحيح» لشركة بلا أرباح، وكيف يصل الطرفان إلى رقم.
- تذكير قصير بالتقييم قبل الاستثمار Pre-money وبعده Post-money.
- الطريقة العملية: ابدأ من المبلغ والنسبة، مع أرقام Carta المرجعية.
- أربع طرق تقييم في المرحلة المبكرة، ولكل منها مثال بالأرقام.
- التخفيف عبر الجولات في جدول واحد، وكيف يتحول عقد SAFE بالسقف أو الخصم.
- لماذا التقييم ليس السعر، وقائمة تحقق وأخطاء شائعة.
لماذا لا يوجد تقييم Valuation «صحيح»؟
الشركة الكبيرة تقيم غالباً من أرباحها أو تدفقاتها النقدية، كما شرحنا في حساب القيمة الحالية NPV. أما الشركة الناشئة في سنتها الأولى فليس لديها أرباح، وتوقعاتها لخمس سنوات قادمة قد تخطئ بعدة أضعاف، ولذلك لا يستطيع أحد أن «يحسب» قيمتها كما يحسب قيمة مصنع يربح كل سنة.
والذي يحدث في الواقع أن التقييم يتحدد بالتفاوض، والطرفان يستخدمان طرقاً تقريبية ليقنع كل منهما الآخر. وقد كتبها Peter Walker من فريق البيانات في Carta بوضوح في منشور بيانات الجولات بتاريخ 10 يوليو 2026: التقييم غالباً مجرد نتيجة للجزأين الآخرين من المعادلة، أي المبلغ المجموع ونسبة التخفيف.
وهذا يعني أمرين مهمين لك:
- الرقم يتأثر بالسوق أكثر من شركتك، فالشركة نفسها قد تأخذ تقييماً مختلفاً في سنة كان فيها المال كثيراً عن سنة كان فيها قليلاً.
- ما تستطيع التحكم فيه هو حجتك: لماذا تحتاج هذا المبلغ، وما الذي يبرر النسبة التي تبيعها، وما الأدلة التي تقلل خطر المستثمر.
تذكير سريع: Pre-money وPost-money
التقييم قبل الاستثمار Pre-money هو قيمة الشركة قبل دخول المال الجديد، والتقييم بعد الاستثمار Post-money هو التقييم قبل الاستثمار زائد المال الجديد. ونسبة المستثمر هي ماله مقسوماً على التقييم بعد الاستثمار، وليس قبله. وهذا مثال افتراضي بأرقام مستديرة:
| البند | القيمة | كيف حسبناه |
|---|---|---|
| التقييم قبل الاستثمار | 8 ملايين ريال | متفق عليه |
| المال الجديد | 2 مليون ريال | المبلغ المطلوب |
| التقييم بعد الاستثمار | 10 ملايين ريال | 8 + 2 |
| نسبة المستثمر | 20% | 2 ÷ 10، وليس 2 ÷ 8 = 25% |
| نسبة المؤسسين إذا كانوا يملكون 100% | 80% | 100% × (1 ناقص 20%) |
وبقية الحسابات، مثل سعر السهم وعدد الأسهم الجديدة، في المقال الذي ذكرناه، وتستطيع أن تجربها في جدول بيانات كما في أدوات جدول الملكية Cap Table.
الطريقة العملية: ابدأ من المبلغ والنسبة Dilution
بما أن التقييم نتيجة لرقمين، فالطريقة الأوضح أن تحدد الرقمين أنت، ثم تحسب التقييم منهما، وفيما يلي الخطوات:
- المبلغ: كم تحتاج لتصل إلى المرحلة التالية التي تقنع مستثمر الجولة القادمة، مثل عدد عملاء أو إيراد شهري محدد. احسبه من نموذجك المالي كما في كم تحتاج أن تجمع، لا من رقم سمعته.
- النسبة: كم تقبل أن تبيع في هذه الجولة. وهنا تفيدك الأرقام المرجعية في الجدول التالي.
- التقييم بعد الاستثمار: المبلغ مقسوماً على النسبة. فإذا احتجت 3 ملايين ريال وقبلت أن تبيع 18%، فالتقييم بعد الاستثمار قرابة 16.7 مليون ريال، وقبله قرابة 13.7 مليون.
والجدول التالي ينقل وسيط الجولات من منشور Carta المذكور، وهو لأكثر من 1,000 جولة لشركات برمجيات تستخدم Carta لجدول ملكيتها، جمعت خلال الأشهر الستة السابقة، دون الجولات الجسرية والتمديدات:
| الجولة | وسيط التقييم | وسيط المبلغ المجموع | وسيط النسبة المباعة |
|---|---|---|---|
| البذرة Seed | 24.3 مليون دولار | 4.1 مليون دولار | 18% |
| الجولة A | 80 مليون دولار | 14.4 مليون دولار | 18% |
| الجولة B | 191 مليون دولار | 25 مليون دولار | 12% |
| الجولة C | 391 مليون دولار بعد الاستثمار | قرابة 40 مليون دولار | أقل من 10% |
| الجولة D | 789 مليون دولار | 63 مليون دولار | 8% |
وفي الجدول أعلاه لاحظ التالي:
- كل عمود وسيط مستقل، فلا تقسم عموداً على آخر لتصل إلى النسبة. فقسمة 4.1 على 24.3 تعطي قرابة 17%، والوسيط المنشور للنسبة 18%، وهذا طبيعي لأن الوسيط لا يجمع ولا يقسم.
- هذه بيانات سوق أمريكية لشركات برمجيات، كثير منها في الذكاء الاصطناعي بحسب المنشور نفسه، فلا تنقل أرقام التقييم إلى السوق السعودية كما هي. أما نسبة التخفيف فهي أقرب إلى أن تكون قاعدة عامة، لأنها تعكس ما يقبله المؤسس وما يحتاجه المستثمر في كل مرحلة.
- يذكر المنشور نفسه أن الوسيط ليس رقماً خاصاً، وإنما منتصف مدى واسع، وأن كل صفقة تختلف.
أربع طرق للتقييم Valuation Methods في المرحلة المبكرة
عندما يسألك المستثمر «لماذا هذا الرقم؟»، فالإجابة الأقوى أن تبين أنك حسبته بطريقة يعرفها. وفيما يلي أشهر أربع طرق، والصورة التالية تبين متى تناسب كل منها:
1. طريقة Berkus: قيمة لكل خطر تقلله
وضعها المستثمر Dave Berkus في منتصف التسعينات، ونشرت على نطاق واسع في كتاب Winning Angels سنة 2001، وشرحها في مقاله عن الطريقة المنشور في 4 نوفمبر 2009. والفكرة أن تعطي الشركة مبلغاً لكل عنصر يقلل خطراً من أخطارها، بحد أعلى نصف مليون دولار للعنصر الواحد:
| العنصر | الخطر الذي يقلله | مثال افتراضي |
|---|---|---|
| فكرة سليمة Sound Idea | القيمة الأساسية للفكرة | 400,000 دولار |
| نموذج أولي Prototype | الخطر التقني | 300,000 دولار |
| فريق إدارة جيد Quality Management Team | خطر التنفيذ | 400,000 دولار |
| علاقات استراتيجية Strategic Relationships | خطر السوق | 100,000 دولار |
| إطلاق المنتج أو المبيعات Product Rollout or Sales | خطر الإنتاج | 0 |
| المجموع: التقييم قبل الاستثمار | 1,200,000 دولار |
ويذكر المقال أن الطريقة للشركات قبل الإيرادات، وأنها تعطي تقييماً حتى مليوني دولار قبل الإيرادات، أو 2.5 مليون بعد إطلاق المنتج، وأنها لا تصلح بعد أن تبدأ الشركة في تحقيق إيرادات. وذكر Berkus في ردوده على القراء أنه عدل الطريقة في 2016، وأن الحد الأعلى لكل عنصر يجب أن يختلف بحسب البلد والقطاع.
متى تفيدك: عندما تريد أن تقسم حجتك إلى أجزاء، فتقول للمستثمر: «هذا الجزء من التقييم مقابل النموذج الأولي Prototype الذي يعمل، وهذا مقابل الفريق». ونقطة ضعفها: الأرقام قديمة وبالدولار، فاستخدمها لترتيب الحجة لا لتحديد الرقم النهائي.
2. طريقة بطاقة التقييم Scorecard: قارن نفسك بالمتوسط
كتبها Bill Payne، ونشرت نسختها المحدثة في مدونة رابطة المستثمرين الملائكيين Angel Capital Association بتاريخ 21 أكتوبر 2019. والفكرة أن تبدأ من متوسط تقييم الشركات المشابهة في منطقتك ومرحلتك، ثم ترفعه أو تخفضه بمقارنة شركتك بالمتوسط في سبعة عوامل، لكل منها وزن:
| العامل | الوزن الأعلى | درجة الشركة مقارنة بالمتوسط | الناتج |
|---|---|---|---|
| قوة فريق الإدارة | 30% | 125% | 0.3750 |
| حجم الفرصة | 25% | 150% | 0.3750 |
| المنتج والتقنية | 15% | 100% | 0.1500 |
| البيئة التنافسية | 10% | 75% | 0.0750 |
| التسويق وقنوات البيع والشراكات | 10% | 80% | 0.0800 |
| الحاجة إلى استثمار إضافي | 5% | 100% | 0.0500 |
| عوامل أخرى | 5% | 100% | 0.0500 |
| المجموع | 1.1550 |
وهذا هو المثال الموجود في المقال نفسه، حيث كان متوسط التقييم قبل الاستثمار 4.5 مليون دولار، وهو منتصف المسافة بين متوسط صفقات ما قبل البذرة (4 ملايين) والبذرة (5 ملايين) كما ذكرها الكاتب. فيكون التقييم 1.155 × 4.5 مليون = 5,197,500 دولار، أي أعلى من المتوسط بقرابة 15.5% لأن الفريق والفرصة أقوى من المعتاد.
متى تفيدك: عندما تعرف متوسط التقييم في سوقك ومرحلتك، وتريد أن تبين لماذا تستحق أكثر منه. ونقطة ضعفها: كل شيء يتوقف على المتوسط الذي تبدأ منه، وأرقام التقييم في السوق السعودية قليلة ومنشورة غالباً في تقارير تجارية، فاسأل المستثمرين والمسرعات عن الصفقات التي رأوها.
3. طريقة رأس المال الجريء VC Method: ابدأ من يوم البيع
هي الطريقة التي يفكر بها صندوق رأس المال الجريء فعلاً، وأشهر مرجع لها مذكرة كلية هارفارد للأعمال لـ William Sahlman وDaniel Scherlis بعنوان A Method for Valuing High-Risk, Long-Term Investments: The Venture Capital Method سنة 1987. والفكرة أن تبدأ من قيمة الشركة يوم البيع بعد سنوات، ثم ترجع إلى اليوم بالعائد الذي يحتاجه المستثمر. ولنأخذ مثالاً افتراضياً بأرقام مستديرة:
- قيمة الخروج Exit Value: تتوقع الشركة إيراداً سنوياً 40 مليون ريال في السنة الخامسة، والشركات المشابهة تباع بثلاثة أضعاف إيرادها، فقيمة الخروج 120 مليون ريال.
- العائد المطلوب: المستثمر يريد عشرة أضعاف ما يدفعه في هذه المرحلة، لأن أغلب استثماراته ستفشل، وقد شرحنا لماذا في قانون القوة Power Law. فإذا استثمر 3 ملايين ريال، يحتاج 30 مليوناً يوم البيع.
- النسبة يوم البيع: 30 ÷ 120 = 25%.
- التخفيف القادم: الجولات القادمة ستخفف نسبته، ولنفرض أنه سيحتفظ بـ 70% من نسبته، فيحتاج اليوم 25% ÷ 0.7 = قرابة 35.7%.
- التقييم: بعد الاستثمار 3 ملايين ÷ 35.7% = 8.4 ملايين ريال، وقبله 5.4 مليون.
وتستطيع أن تختصرها في معادلة واحدة: التقييم بعد الاستثمار = قيمة الخروج × نسبة الاحتفاظ ÷ العائد المطلوب، أي 120 × 0.7 ÷ 10 = 8.4 ملايين.
متى تفيدك: لتفهم لماذا يرفض المستثمر تقييمك حتى لو كانت شركتك جيدة: فإذا لم تكن قيمة الخروج الممكنة كبيرة بما يكفي ليعيد عشرة أضعاف، فلن يناسبه أي تقييم. ونقطة ضعفها: كل رقم فيها توقع، وتغيير مضاعف الإيراد من 3 إلى 2 يخفض التقييم الثلث.
4. المقارنة بالجولات المشابهة Comparables
هي أبسط الطرق وأكثرها استخداماً في التفاوض: ما التقييم الذي حصلت عليه شركات تشبهك في المرحلة والقطاع والسوق مؤخراً؟ ومصادرها جداول مثل جدول Carta أعلاه، وتقارير بيانات السوق مثل تقارير MAGNiTT التي ذكرناها في بيانات السوق السعودي، وما يخبرك به المستثمرون Investors والمؤسسون الذين جمعوا مؤخراً.
وفي هذه الطريقة انتبه لثلاثة أمور:
- قارن المرحلة بالأرقام لا بالاسم، فجولة «بذرة» لشركة لها مليون ريال إيراد شهري ليست كجولة بذرة لشركة بلا إيراد.
- التقييمات المعلنة في الأخبار قليلة، وما يعلن منها غالباً الجولات الكبيرة، فهي تميل إلى الأعلى.
- التقييم المعلن لا يذكر الشروط، فتقييم مرتفع مع تفضيل تصفية مضاعف لا يساوي التقييم نفسه دون هذا الشرط.
أي طريقة تستخدم؟
| الطريقة | تناسب | ما تحتاجه | نقطة الضعف |
|---|---|---|---|
| Berkus | قبل الإيرادات | تقييمك لخمسة عناصر | أرقام قديمة وبالدولار |
| بطاقة التقييم Scorecard | قبل الإيرادات | متوسط تقييم في سوقك ومرحلتك | المتوسط صعب المعرفة في سوق صغير |
| رأس المال الجريء VC Method | من البذرة فما بعد | قيمة خروج متوقعة وعائد مطلوب | كل رقم فيها توقع |
| الجولات المشابهة Comparables | كل المراحل | بيانات جولات حديثة مشابهة | البيانات قليلة والمعلن منها مرتفع |
والأفضل أن تستخدم طريقتين أو ثلاثاً، فإذا أعطت أرقاماً متقاربة فحجتك قوية، وإذا تباعدت كثيراً فاسأل نفسك أي افتراض هو السبب.
التخفيف عبر الجولات Dilution: أين تنتهي نسبتك؟
النسبة التي تبيعها في كل جولة تبدو صغيرة وحدها، ولكنها تتراكم. والجدول التالي لشركة افتراضية يملك مؤسسوها 90% ومجمع الخيارات Option Pool للموظفين 10%، وتجمع عقد SAFE يتحول إلى 10% قبل جولة البذرة، ثم تبيع بنسب وسيط Carta: 18% في البذرة، و18% في الجولة A، و12% في الجولة B. وتجاهلنا زيادة مجمع الخيارات في كل جولة ليبقى المثال بسيطاً:
| المالك | عند التأسيس | بعد تحول SAFE | بعد البذرة (18%) | بعد الجولة A (18%) | بعد الجولة B (12%) |
|---|---|---|---|---|---|
| المؤسسون | 90% | 81% | 66.4% | 54.5% | 47.9% |
| مجمع الخيارات | 10% | 9% | 7.4% | 6.1% | 5.3% |
| مستثمر SAFE | 10% | 8.2% | 6.7% | 5.9% | |
| مستثمرو البذرة | 18% | 14.8% | 13% | ||
| مستثمرو الجولة A | 18% | 15.8% | |||
| مستثمرو الجولة B | 12% |
حسبنا كل عمود بضرب العمود الذي قبله في (1 ناقص نسبة الجولة)، ثم أضفنا المستثمر الجديد. فالمؤسسون مثلاً: 81% × 0.82 = 66.4%، ثم × 0.82 = 54.5%، ثم × 0.88 = 47.9%. والصورة التالية تبين الجدول نفسه:
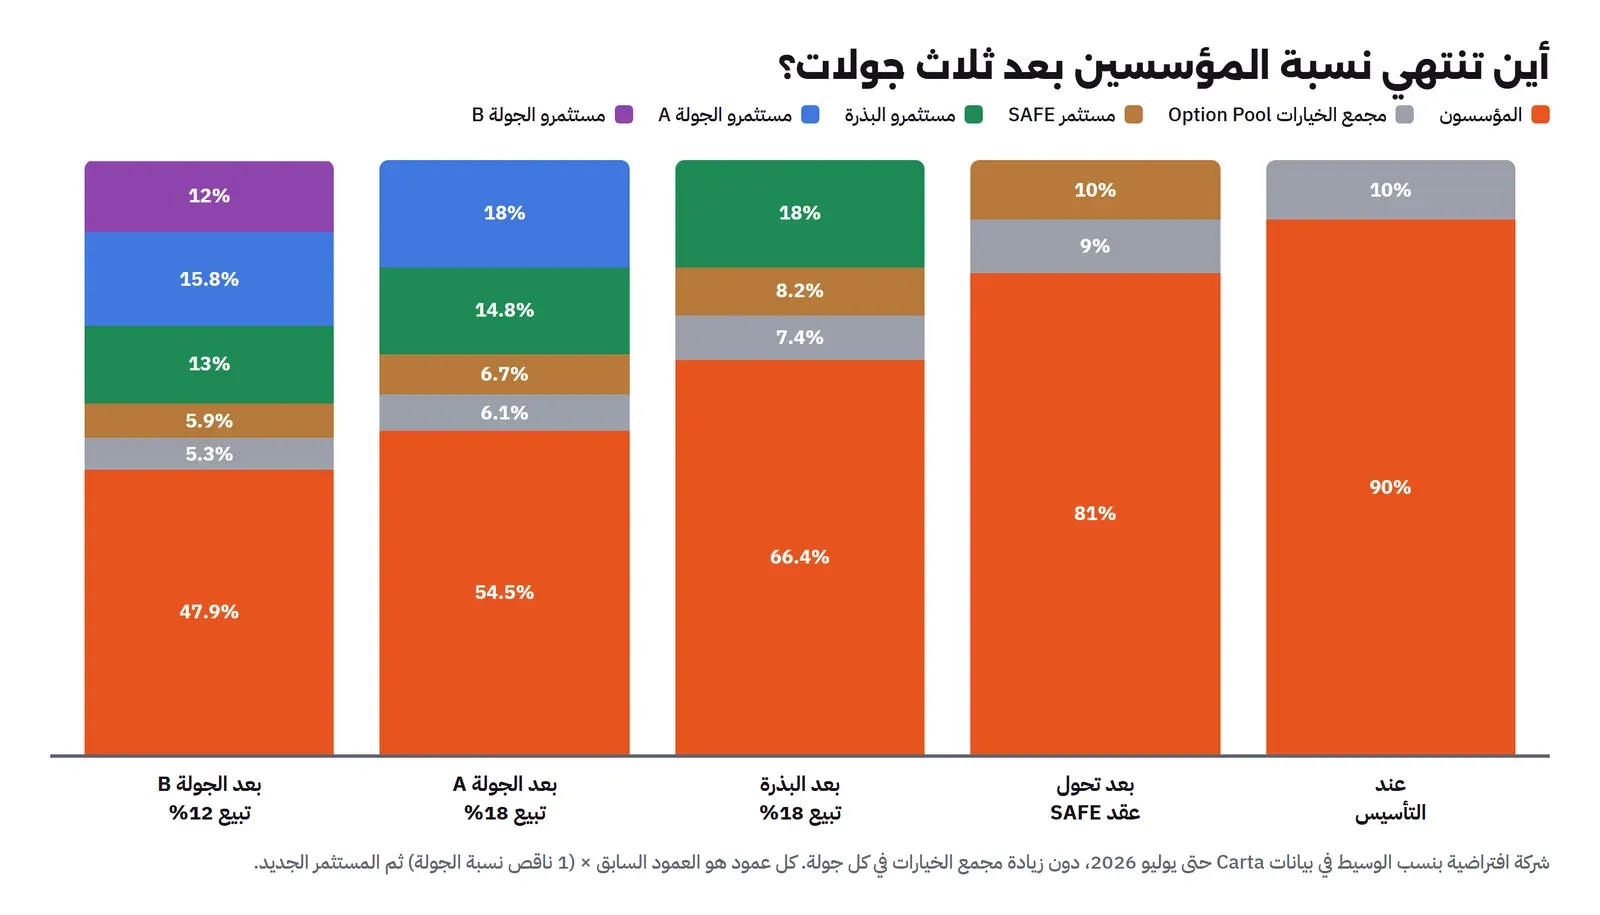
ولاحظ أن نسبة المؤسسين ليست ما يهم وحده، فـ 47.9% من شركة قيمتها مئات الملايين أكبر بكثير من 90% من شركة بلا مال. ولكن الجدول يذكرك بقاعدة مهمة: كل جولة تبيع فيها أكثر مما تحتاج تأخذ من نسبتك في كل الجولات بعدها، لأن التخفيف يضرب ولا يجمع.
كيف يتحول عقد SAFE؟ السقف والخصم
عقد SAFE، واختصار Simple Agreement for Future Equity، يعطي المستثمر حقاً في أسهم مستقبلية يتحول إلى أسهم في أول جولة مسعرة. وقد شرحنا فكرته في عقد SAFE من Y Combinator، ونضيف هنا ما يهم في التقييم، من دليل استخدام عقد SAFE بعد الاستثمار المنشور في صفحة الوثائق في Y Combinator.
السقف بعد الاستثمار Post-money Valuation Cap
نسبة المستثمر هي مبلغه مقسوماً على السقف، ولذلك تعرفها يوم التوقيع. ومثال الدليل نفسه: مؤسس يريد أن يجمع مليون دولار مقابل 15%، فيكون السقف قرابة 6.7 مليون دولار (مليون ÷ 15%)، فإذا جمع 500 ألف فقط فقد باع قرابة 7.5%، وإذا جمع 800 ألف فقد باع قرابة 12%. ويوضح الدليل أن السقف «بعد» كل مال عقود SAFE، ولكنه ليس بعد مال الجولة المسعرة نفسها.
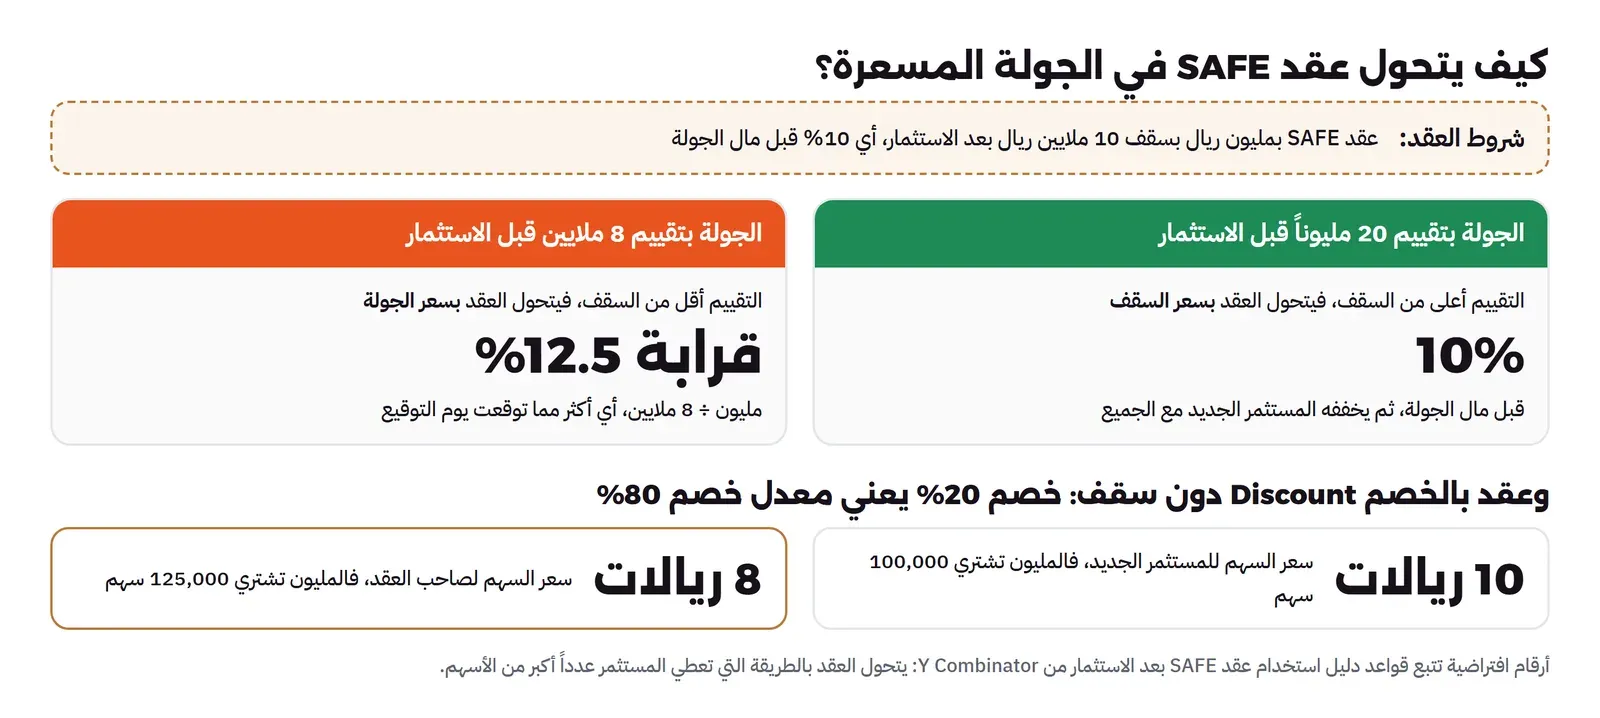
وعند الجولة المسعرة يتحول العقد بالسعر الأفضل للمستثمر، ولنأخذ مثالاً افتراضياً: عقد SAFE بمليون ريال وسقف 10 ملايين ريال بعد الاستثمار، أي 10% قبل مال الجولة:
- إذا جاءت الجولة بتقييم قبل الاستثمار 20 مليون ريال: التقييم أعلى من السقف، فيتحول العقد بسعر السقف، ويأخذ المستثمر 10% قبل مال الجولة، ثم يخففه المستثمر الجديد مع الجميع.
- إذا جاءت الجولة بتقييم قبل الاستثمار 8 ملايين ريال: التقييم أقل من السقف، فيتحول العقد بسعر الجولة نفسها، كما يذكر الدليل، فتكون نسبته قرابة مليون ÷ 8 ملايين = 12.5% قبل مال الجولة، أي أكثر من 10%.
والصورة التالية تبين الحالتين:
الخصم Discount
العقد بالخصم دون سقف يتحول بسعر أقل من سعر الجولة بنسبة متفق عليها. ويسمي الدليل هذا «معدل الخصم» Discount Rate، فخصم 20% يعني معدل 80%. فإذا كان سعر السهم في الجولة 10 ريالات، يشتري صاحب العقد بـ 8 ريالات، أي أن المليون ريال يعطيه 125,000 سهم بدلاً من 100,000. وهذا أبسط للمؤسس، ولكنه لا يعطيك رقماً معروفاً للنسبة يوم التوقيع، لأنها تعتمد على تقييم الجولة القادمة.
وقد كانت Y Combinator تقدم عقداً يجمع السقف والخصم معاً، ثم حذفته في الإصدار 1.1 من الدليل بتاريخ 28 أغسطس 2021، وذكرت أن توصيتها للمؤسسين كانت دائماً أن يختاروا السقف أو الخصم، وأنها لم تجد حالات كان فيها العقد المزدوج هو الخيار المفضل.
حق المشاركة النسبية Pro Rata: تخفيف لا تراه اليوم
إذا أعطيت أصحاب عقود SAFE خطاباً جانبياً بحق المشاركة النسبية، فلهم أن يشتروا في الجولة القادمة بقدر نسبتهم، وهذا يزيد ما تبيعه في تلك الجولة. ويعطي الدليل مثالاً واضحاً: شركة باعت 15% بعقود SAFE (750 ألف دولار بسقف 5 ملايين)، ومستثمرو الجولة A يريدون 25%، ومجمع الخيارات يجب أن يكون 10% بعد الجولة. فحصة أصحاب SAFE من حق المشاركة = 25% ÷ (100% ناقص 15%) ناقص 25% = 4.41%، ويصبح التخفيف الكلي في الجولة A قرابة 39.41%، أي 25% للمستثمرين الجدد و4.41% لأصحاب حق المشاركة و10% للمجمع.
والقاعدة هنا: لا تعط حق المشاركة لكل مستثمر صغير، واحسب أثره قبل أن توقع، كما ذكرنا في كيف يستثمر المستثمر الملائكي. أما القرض القابل للتحويل Convertible Note فيعمل بالسقف أو الخصم نفسيهما، ولكنه دين له فائدة وتاريخ استحقاق، وتضاف الفائدة غالباً إلى المبلغ الذي يتحول.
التقييم ليس السعر Valuation vs Price: ما الذي يغير الرقم؟
رقمان متساويان في عرضين قد يعطيانك مبلغين مختلفين يوم البيع، والسبب أن الشروط تغير ما يصل إليك. وفيما يلي أهمها:
| الشرط | ماذا يفعل بالتقييم | أين شرحناه |
|---|---|---|
| زيادة مجمع الخيارات قبل الاستثمار Option Pool Shuffle | تجعل التقييم الحقيقي للملاك الحاليين أقل من المكتوب، لأن الزيادة تخرج من حصتهم وحدهم | خلط مجمع الخيارات |
| تفضيل التصفية Liquidation Preference | يأخذ المستثمر مبلغاً قبل الأسهم العادية عند البيع، فينقص ما يصل إليك في البيع المتوسط | السعر أم الشروط؟ |
| المشاركة بعد التفضيل Participating | يأخذ المستثمر تفضيله ثم نصيبه من الباقي أيضاً | المشاركة |
| الحماية من التخفيف Anti-dilution | إذا جاءت جولة أقل لاحقاً، تعطي المستثمر أسهماً إضافية من حصتك | الحماية من التخفيف |
ولذلك قارن العروض بما تأخذه أنت عند عدة مبالغ بيع، لا بالتقييم المكتوب وحده. وهناك سبب آخر يجعل التقييم الأعلى ليس الأفضل دائماً: إذا جمعت بتقييم مبالغ فيه، فقد لا تصل أرقامك إلى ما يبرر تقييماً أعلى في الجولة القادمة، فتضطر إلى جولة أقل Down Round، ومعها شرط الحماية من التخفيف وخيارات موظفين أصبحت أقل قيمة على الورق.
كيف تدافع عن رقمك في التفاوض Negotiation؟
وفيما يلي قواعد عملية تستخدمها قبل الاجتماع وأثناءه:
- ابدأ بالمبلغ وما يحققه: قل «نحتاج 3 ملايين لنصل إلى كذا خلال كذا شهراً»، ثم دع التقييم يأتي من النسبة. فالمستثمر يقتنع بالخطة قبل أن يقتنع بالرقم.
- حدد مدى لا رقماً واحداً: احسب الحد الأدنى الذي تقبله والرقم الذي تبدأ منه قبل الاجتماع، ولا تغيرهما تحت الضغط.
- استخدم طريقتين على الأقل: رقم واحد من طريقة واحدة يسهل رده، ورقمان متقاربان من طريقتين مختلفتين يصعب رده.
- قدم الأدلة التي تقلل الخطر: عميل يدفع، أو نسبة احتفاظ Retention جيدة، أو فريق جرب هذا السوق. فكل خطر تزيله يرفع ما يستحقه التقييم، كما في طريقة Berkus.
- أكثر من عرض في الوقت نفسه: أقوى ما يرفع التقييم عرضان حقيقيان في الأسبوع نفسه، كما ذكرنا في خطوات الجولة.
- اسأل عن الشروط قبل أن تحتفل بالرقم: المجمع وتفضيل التصفية والمشاركة جزء من التقييم الحقيقي.
قائمة تحقق Checklist
- أعرف المبلغ الذي أحتاجه، والمرحلة التي يوصلني إليها، ومن أين جاء الرقم.
- حددت النسبة التي أقبل أن أبيعها، وأعرف الوسيط في مرحلتي.
- حسبت التقييم بطريقتين على الأقل، وأعرف الافتراض الذي يحرك كل منهما.
- جمعت كل عقود SAFE والقروض القابلة للتحويل في جدول واحد، وأعرف نسبة كل منها عند الجولة.
- حسبت أثر حق المشاركة النسبية وزيادة مجمع الخيارات على نسبتي.
- أعرف ما أحصل عليه عند ثلاثة مبالغ بيع مختلفة، لا التقييم المكتوب وحده.
- عندي مدى للتقييم بحد أدنى، قبل أي اجتماع.
أخطاء شائعة
- حساب النسبة من التقييم قبل الاستثمار: نسبة المستثمر من التقييم بعده دائماً.
- نسخ تقييمات السوق الأمريكية: أرقام Carta لشركات أمريكية في سوق معينة، فخذ منها نسب التخفيف وطريقة التفكير، لا أرقام التقييم.
- مطاردة أعلى تقييم: التقييم المبالغ فيه يرفع احتمال جولة أقل لاحقاً.
- توقيع عقود SAFE بسقوف مختلفة دون جدول: كل عقد بسقف بعد الاستثمار يخفف المؤسسين وحدهم، والمجموع يظهر مرة واحدة في الجولة.
- نسيان حق المشاركة النسبية: يزيد التخفيف في الجولة القادمة، كما في مثال الدليل حيث أضاف 4.41%.
- مقارنة العروض بالرقم وحده: تقييم أعلى مع تفضيل مضاعف أو مشاركة قد يعطيك أقل من تقييم أقل بشروط عادية.
الخلاصة
- التقييم في المرحلة المبكرة نتيجة للمبلغ والنسبة، وليس حساباً من الأرباح.
- وسيط ما يبيعه المؤسسون في بيانات Carta حتى يوليو 2026: 18% في البذرة والجولة A، و12% في الجولة B.
- طريقة Berkus وبطاقة التقييم تناسبان ما قبل الإيرادات، وطريقة رأس المال الجريء والمقارنة بالجولات المشابهة تناسبان ما بعدها.
- عقد SAFE بسقف بعد الاستثمار يعطي نسبة تعرفها يوم التوقيع، ويتحول بسعر الجولة إذا كانت أقل من السقف.
- التخفيف يضرب ولا يجمع، فثلاث جولات بنسب الوسيط تنزل المؤسسين في مثالنا من 90% إلى 47.9%.
- التقييم ليس السعر، فقارن ما تحصل عليه بعد الشروط.
وبعد أن تعرف رقمك، تحتاج عرضاً يقنع المستثمر به، ثم ورقة شروط تقرأ كل بند فيها. وهذه المقالات الأقرب إلى هذا الموضوع:
 دليلعرض المستثمرين Pitch Deck: الشرائح التي يقرؤها المستثمرماذا تضع في كل شريحة من عرض المستثمرين وبأي ترتيب، بحسب أدلة Sequoia وY Combinator وبيانات قراءة العروض، مع قالب جاهز.
 دليلورقة الشروط Term Sheet: البنود التي تهم المؤسسماذا يعني كل بند في ورقة الشروط من جهة المؤسس، وما الصيغة المعتادة في السوق، وما الذي يستحق التفاوض قبل التوقيع.
 دليلجولات التمويل والتخفيف Dilution من SAFE إلى الطرح العامكيف تحسب التقييم قبل الاستثمار وبعده، وكيف يتحول عقد SAFE إلى أسهم، وما الشروط التي تحدد ما يأخذه كل طرف عند البيع.
 دليلأدوات جدول الملكية Cap Table: الخيارات والأسعارمتى يكفيك جدول البيانات ومتى تحتاج منصة مثل Carta أو Pulley، وكم تكلف في السنة، وما الحسابات التي تقوم بها عند الجولات والبيع.
 دليلتفضيل التصفية Liquidation Preference: من يأخذ ماذا عند البيعكيف يقسم مبلغ بيع الشركة بين المستثمرين والمؤسسين والموظفين، وما البنود التي تجعل نصيبك أقل من نسبتك.
 دليلكيف تمول شركتك؟ التمويل الذاتي Bootstrapping والقروض والمنحتسعة مصادر لتمويل شركتك الناشئة، من مالك الخاص إلى المستثمر، بثمن كل منها والجهة السعودية التي تقدمه ومثال بالأرقام.
سجل التحديثات
- 2026-11-16: كتابة المقال، ومراجعة منشور بيانات الجولات في Carta (10 يوليو 2026) ودليل استخدام عقد SAFE بعد الاستثمار وصفحة الوثائق في Y Combinator ومقال طريقة Berkus ومقال طريقة بطاقة التقييم في رابطة المستثمرين الملائكيين وصفحة مذكرة هارفارد عن طريقة رأس المال الجريء في 16 نوفمبر 2026.