


إذا كنت مؤسساً تتفاوض على جولة استثمار، أو موظفاً عندك أسهم في شركة ناشئة، أو جاءك عرض لشراء شركتك، فهذا المقال لك. ستعرف فيه كيف يقسم مبلغ البيع بين المستثمرين والمؤسسين والموظفين، ولماذا قد تأخذ أقل بكثير من نسبتك في جدول الملكية.
والسبب في أغلب الحالات بند واحد في عقد الاستثمار اسمه «تفضيل التصفية» Liquidation Preference. وهذا البند يقرر من يقبض أولاً عند البيع، وكم يقبض.
وقد عرفنا هذا البند بمثال قصير في قسم تفضيل التصفية من مقال جولات التمويل. وهنا نشرحه كاملاً: البنود التي تحيط به، وكيف تقرأها في عرض الشروط Term Sheet، ومثال محسوب باليد، وقضية حقيقية من محكمة أمريكية.
وهذا المقال يأتي بعد مقال استراتيجية التخارج في سلسلة التخارج Exit.
باختصار Quick Summary
لماذا يوجد: لأن المستثمر دفع في السهم سعراً أعلى بكثير مما دفعه المؤسسون.
الرقم الذي يجب أن تعرفه: مجموع التفضيلات Preference Stack، أي مجموع ما يجب أن يسترده المستثمرون. أي بيع أقل منه لا يصل منه شيء للمؤسسين والموظفين.
البنود التي تغير النتيجة: المضاعف Multiple، والمشاركة Participation، والسقف Cap، والترتيب بين الجولات Seniority، والعائد التراكمي Cumulative Dividend.
أهم نصيحة: لا تقارن عرضين بالتقييم وحده. احسب ما يصلك في مبالغ البيع التي تتوقعها فعلاً.
لماذا يوجد تفضيل التصفية Liquidation Preference؟
لنفرض أن مستثمراً دفع 40 مليون ريال مقابل 20% من شركة. هذا يعني أنه قيم الشركة كلها بمئتي مليون ريال.
ثم بيعت الشركة بعد شهر بعشرين مليوناً فقط. لو لم يكن للمستثمر أي تفضيل، لأخذ 20% من العشرين مليوناً، أي 4 ملايين. وأخذ المؤسسون، الذين يملكون 43% ولم يدفعوا نقداً، قرابة 9 ملايين.
أي أن مال المستثمر انتقل إلى جيوب المؤسسين بمجرد البيع. وهذه هي المشكلة التي يحلها التفضيل: إذا بيعت الشركة بأقل من المال المستثمر فيها، يسترد المستثمرون مالهم أولاً.
ولهذا يدفع المستثمر في «السهم الممتاز» Preferred Stock سعراً أعلى بكثير من «السهم العادي» Common Stock الذي يملكه المؤسسون والموظفون. والفرق بين السعرين ليس هدية، وإنما ثمن هذه الحماية.
فإذا رأيت أن التفضيل ظالم للمؤسسين، فتذكر البديل: سعر أقل للسهم، أي أن يأخذ المستثمر نسبة أكبر من الشركة من اليوم الأول.
متى يعتبر البيع تصفية؟ Deemed Liquidation Event
كلمة «التصفية» توحي بإغلاق الشركة. فما علاقتها ببيع شركة ناجحة؟
عقود الاستثمار تعرف حدثاً اسمه «التصفية الحكمية» Deemed Liquidation Event. والمعنى أن البيع يعامل كأنه تصفية عند توزيع المال. ويشمل عادة:
- اندماج الشركة مع شركة أخرى، إذا فقد المساهمون الحاليون أغلبية الشركة الناتجة.
- بيع كل أصول الشركة أو أغلبها.
- ترخيص أصول الشركة لطرف آخر ترخيصاً حصرياً Exclusive License.
وفي عقد SAFE يسمى الحدث نفسه «حدث السيولة» Liquidity Event، ويشمل تغير السيطرة على الشركة والطرح العام.
والنتيجة: إذا اشترى أحد شركتك، سواء اشترى الأسهم أو الأصول، فهذا البند يعمل تماماً كما لو أغلقت الشركة.
وفي نسخة أكتوبر 2025 من النموذج الأمريكي صار من البنود الاختيارية أن يوافق المستثمرون على صفقة «شراء الفريق» Acquihire. وهي أن تأخذ شركة كبيرة ترخيصاً لتقنيتك وتوظف كبار فريقك في نفس الوقت. وقد حكينا قصص هذه الصفقات في مقال كيف تشتري الشركات الكبيرة الفرق والمواهب.
المصدر: النموذج الأمريكي للنظام الأساس من NVCA المحدث في أكتوبر 2025، القسم 2.3، وعقد SAFE من Y Combinator.
أين يكتب البند؟ ثلاثة مصادر
تفضيل التصفية ليس عرفاً شفهياً. هو نص مكتوب في وثيقة محددة، ويجب أن تعرف أي وثيقة تحكم شركتك:
| الوثيقة | ماذا تقول |
|---|---|
| النظام الأساس لشركة Delaware (النموذج الأمريكي من NVCA) | تكتب حقوق كل جولة في النظام الأساس نفسه. والنموذج يعطي صيغتين: دون مشاركة، ومع مشاركة. ويجعل كل الجولات في مرتبة واحدة، فإذا لم يكف المبلغ قسم بينها بالنسبة. |
| عقد SAFE من Y Combinator | عند البيع يعمل العقد مثل سهم ممتاز دون مشاركة. يأتي بعد الديون، وفي نفس مرتبة الأسهم الممتازة، وقبل الأسهم العادية. |
| نظام الشركات السعودي | يجيز لشركة المساهمة أن تصدر أسهماً ممتازة لها حقوق خاصة. ولا يجوز تعديل حقوق فئة من الأسهم، أو إصدار أسهم فوقها، إلا بموافقة جمعية خاصة من أصحابها. |
وفي السعودية تحديداً تحدد اللوائح تفاصيل الفئات وحقوقها. لذلك اقرأ النظام الأساس لشركتك نفسه، ولا تفترض أن النموذج الأمريكي ينطبق عليها. وكيف تؤسس شركة Delaware شرحناه في مقال شركة Delaware C-Corp.
وفي كل الحالات تبقى الديون قبل المساهمين. القرض البنكي والرواتب المستحقة وحقوق الموردين تدفع أولاً، ثم يأتي دور تفضيل التصفية ليرتب المساهمين فيما بينهم.
المصدر: نموذج NVCA القسم 2.1، وعقد SAFE بسقف بعد الاستثمار الفقرة 1(d)، ونظام الشركات المواد 107 و108 و110.
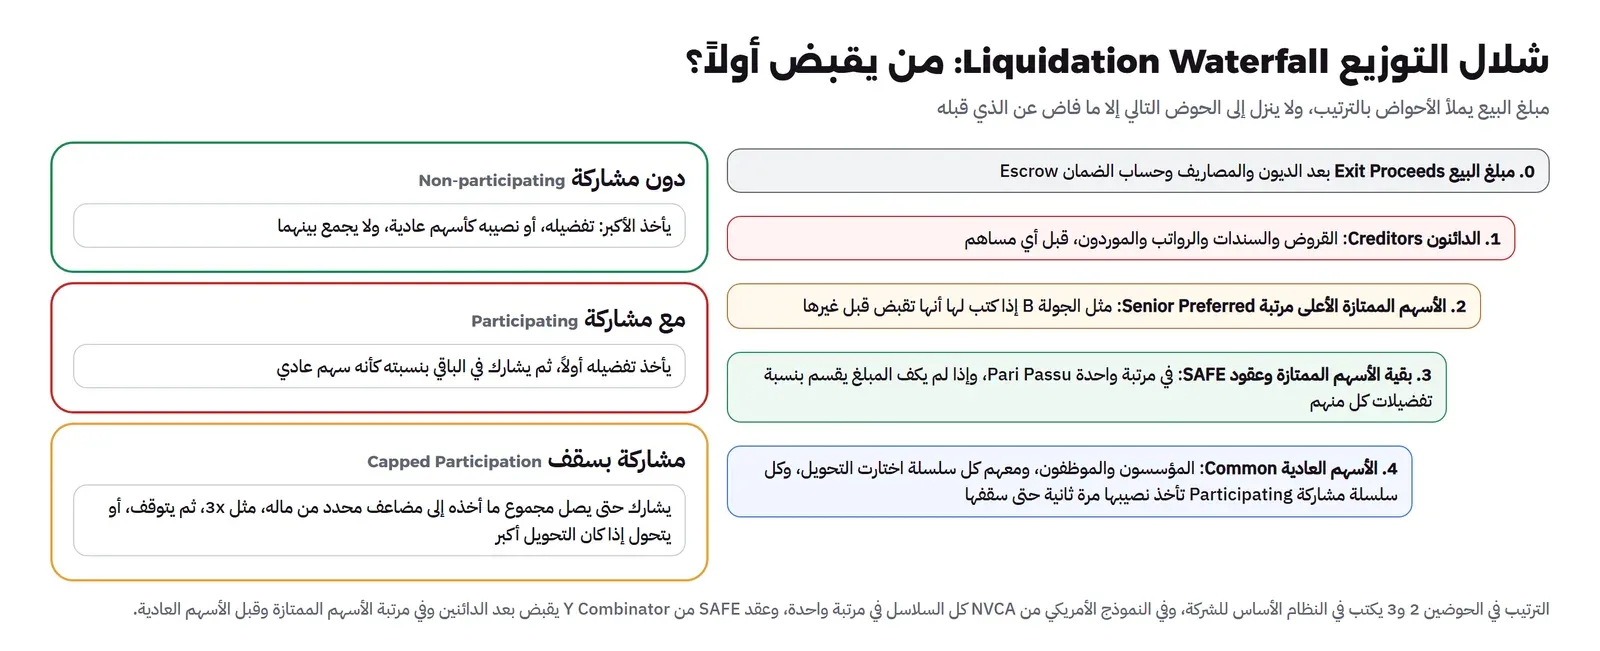
شلال التوزيع Liquidation Waterfall
تخيل ماء يملأ أحواضاً متتالية. لا ينزل الماء إلى الحوض التالي إلا إذا امتلأ الذي قبله. وهكذا يوزع مبلغ البيع:
- الديون والمصاريف: القروض والرواتب المستحقة ومصاريف الصفقة.
- الأسهم الممتازة الأعلى مرتبة: إذا نص العقد أن جولة معينة تقبض قبل غيرها.
- بقية الأسهم الممتازة وعقود SAFE: تقبض معاً في نفس المرتبة.
- الأسهم العادية: المؤسسون والموظفون، ومعهم أي مستثمر قرر أن يتحول إلى سهم عادي.
الشركة التي سنحسب عليها
حتى تكون الأمثلة واضحة، سنستخدم شركة افتراضية واحدة في كل المقال. جمعت أربع مرات: عقدي SAFE، ثم جولة A، ثم جولة B. وهذا جدول ملكيتها:
| المساهم | الأسهم | المبلغ المدفوع (ريال) | سعر السهم | النسبة |
|---|---|---|---|---|
| المؤسسان (أسهم عادية) | 9,000,000 | قيمة اسمية | - | 43.4% |
| الموظفون (مجمع الخيارات Option Pool) | 2,790,981 | - | - | 13.4% |
| SAFE الأول | 574,713 | 1,000,000 | 1.74 | 2.8% |
| SAFE الثاني | 919,540 | 2,000,000 | 2.175 | 4.4% |
| الجولة A | 3,321,309 | 15,000,000 | 4.516 | 16.0% |
| الجولة B | 4,151,636 | 40,000,000 | 9.635 | 20.0% |
| المجموع | 20,758,179 | 58,000,000 | 100% |
انظر إلى مجموع العمود الثالث: 58 مليون ريال. هذا هو مجموع التفضيلات Preference Stack إذا كان لكل مستثمر تفضيل بمرة واحدة.
ومعناه: أي بيع بأقل من 58 مليوناً تقريباً لا يصل منه شيء للمؤسسين والموظفين، مع أنهم يملكون معاً 56.8% من الأسهم. اعرف هذا الرقم في شركتك دائماً، كما تعرف رصيدك في البنك.
البنود الخمسة التي تغير التوزيع
عرض الشروط لا يقول فقط «للمستثمر تفضيل». بل يحدد خمسة أشياء، وكل واحد منها يغير ما يصلك. هذا جدول يلخصها، ثم نشرح كل بند:
| البند | ماذا يعني ببساطة | الصيغة الأفضل للمؤسس |
|---|---|---|
| المضاعف Multiple | كم مرة يسترد المستثمر ماله | مرة واحدة 1x |
| المشاركة Participation | هل يأخذ المستثمر نصيباً من الباقي بعد أن يسترد ماله | دون مشاركة |
| السقف Cap | حد أعلى لما يأخذه المستثمر المشارك | سقف منخفض، إذا قبلت المشاركة أصلاً |
| الترتيب Seniority | من يقبض أولاً بين الجولات | مرتبة واحدة Pari Passu |
| العائد التراكمي Cumulative Dividend | مبلغ يضاف إلى التفضيل كل سنة | لا عائد تراكمي |
المضاعف Multiple: 1x أم 2x؟
المضاعف يحدد كم مرة يسترد المستثمر ماله قبل الأسهم العادية. «1x» تعني أنه يسترد ما دفعه. و«2x» تعني أنه يسترد ضعفه.
الصيغة المنتشرة في الجولات العادية هي 1x. ويظهر المضاعف الأعلى عندما تكون الشركة في موقف ضعيف، مثل جولة إنقاذ. أو عندما يصر المؤسسون على تقييم أعلى مما يراه المستثمر، فيقبل التقييم ويأخذ الحماية في المضاعف.
في مثالنا: لو أخذت الجولة B مضاعف 2x، لصار تفضيلها 80 مليوناً بدلاً من 40. فيرتفع مجموع التفضيلات من 58 مليوناً إلى 98 مليوناً (58 مع 40 إضافية). أي أن بيعاً بثمانين مليوناً لن يعطي المؤسسين شيئاً.
المشاركة Participation والسقف Cap
هنا ثلاث صيغ:
- دون مشاركة Non-participating: يختار المستثمر أحد أمرين: أن يسترد تفضيله، أو أن يتحول إلى سهم عادي ويأخذ نسبته. ويختار الأكبر.
- مع مشاركة Participating: يأخذ الأمرين معاً. يسترد تفضيله أولاً، ثم يأخذ نسبته من الباقي كأنه سهم عادي. ولهذا تسمى أحياناً «الغمس مرتين» Double Dip.
- مشاركة بسقف Capped Participation: يشارك المستثمر حتى يصل مجموع ما أخذه إلى حد معين، مثل ثلاثة أضعاف ماله، ثم يتوقف. فإذا صارت نسبته كسهم عادي أكبر من السقف، تحول إلى سهم عادي.
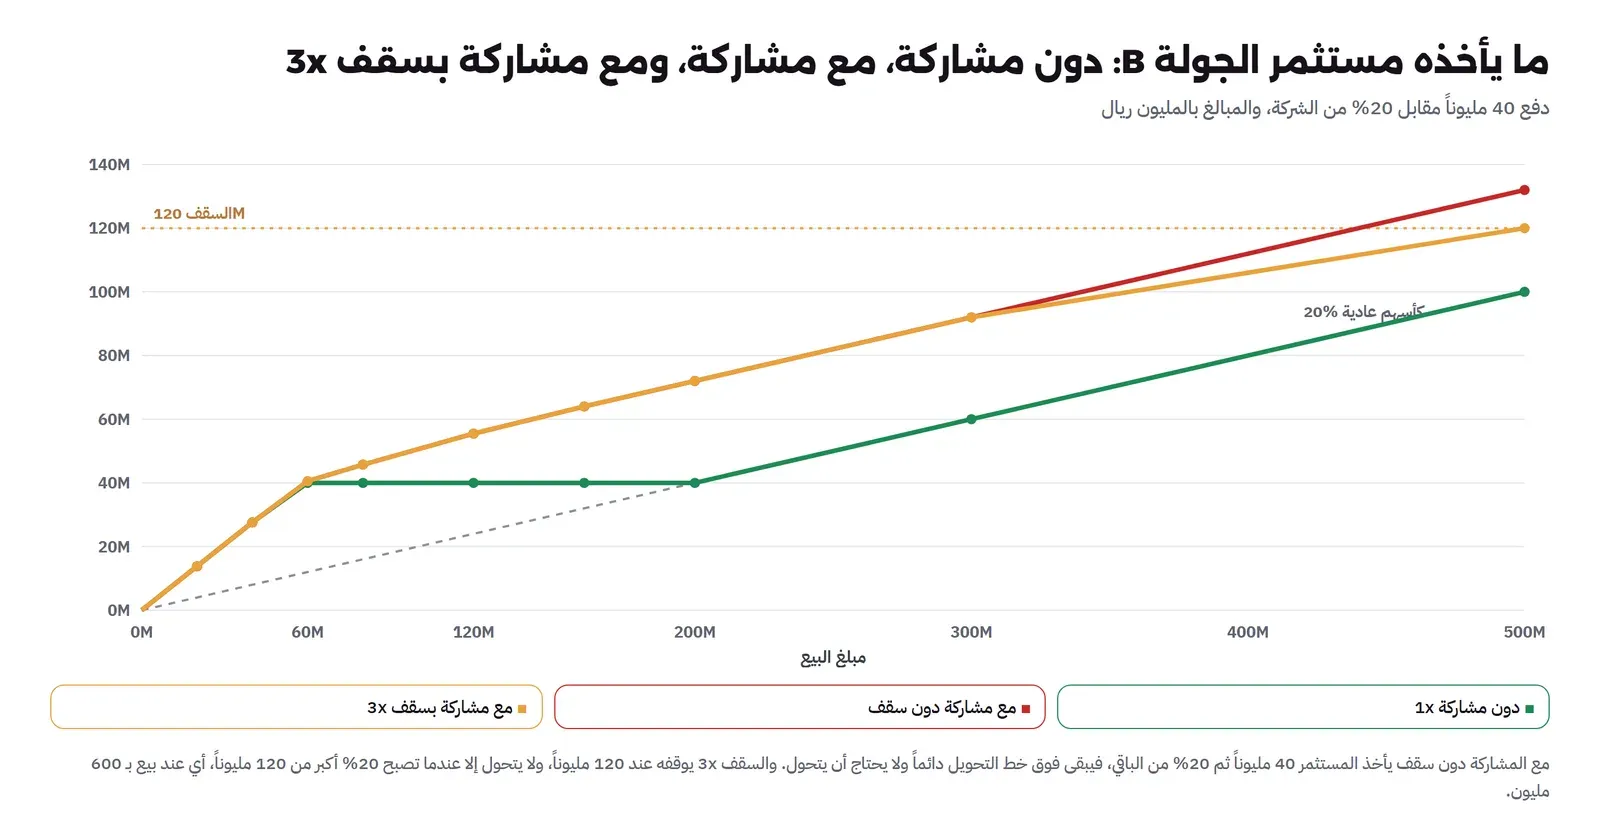
الصورة التالية تبين ما يأخذه مستثمر الجولة B في مثالنا بالصيغ الثلاث، عند مبالغ بيع من صفر إلى 500 مليون:
وما نتعلمه من الصورة:
- دون مشاركة: يبقى المستثمر عند 40 مليوناً حتى يصل البيع إلى 200 مليون. عندها تصبح نسبته 20% تساوي 40 مليوناً، فيتحول ويأخذ نسبته.
- مع مشاركة دون سقف: يأخذ أكثر من 40 مليوناً في كل بيع فوق مجموع التفضيلات. وكل ريال زائد يأخذه يخرج من المؤسسين والموظفين، في أي مبلغ بيع.
- مع سقف 3x: يتوقف عند 120 مليوناً (40 مليوناً في ثلاثة). ولا يتحول إلا عندما تصبح نسبته 20% أكبر من 120 مليوناً، أي عند بيع بستمئة مليون.
والدرس: السقف لا يحميك في البيع المتوسط، وإنما في البيع الكبير جداً. فإذا كنت تتوقع بيعاً متوسطاً، فالمشاركة نفسها هي ما يجب أن تفاوض عليه، وليس سقفها.
الترتيب بين الجولات Seniority
عندما يكون في الشركة أكثر من جولة، يحدد العقد ترتيبها في القبض. وهناك ثلاث صيغ:
- مرتبة واحدة Pari Passu: كل المستثمرين يقبضون معاً. فإذا لم يكف المبلغ، أخذ كل منهم نفس النسبة من ماله. وهذه صيغة النموذج الأمريكي وعقد SAFE.
- ترتيب متتال Stacked: الجولة الأحدث تقبض كاملة أولاً، ثم التي قبلها، وهكذا. والحجة أن المستثمر الأخير دفع أعلى سعر وأكبر مبلغ.
- صيغ مختلطة Tiered: مثل أن تكون الجولتان B وC معاً فوق الجولة A.
في مثالنا: لو بيعت الشركة بأربعين مليوناً، وهذا أقل من مجموع التفضيلات (58 مليوناً):
- في المرتبة الواحدة: كل مستثمر يأخذ 69% من ماله (40 مقسومة على 58).
- في الترتيب المتتالي: الجولة B تأخذ الأربعين مليوناً كاملة، ولا يأخذ الباقون شيئاً.
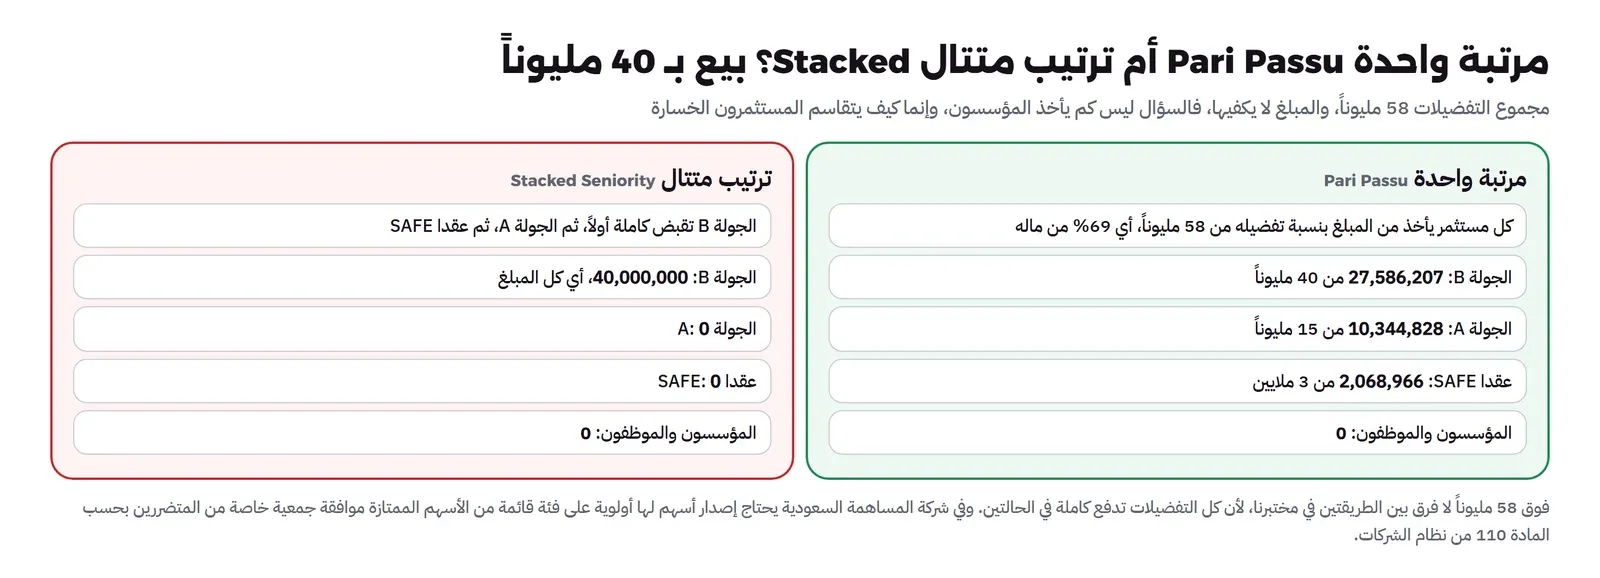
لاحظ أن المؤسسين يأخذون صفراً في الحالتين. فلماذا يهمك الترتيب؟
لأن مستثمر الجولة A الذي يعرف أنه سيخسر كل شيء في البيع الصغير قد يرفض بيعاً يقبله الجميع. أو يطلب جزءاً من حصة المؤسسين ليوافق. لذلك إذا طلبت جولة جديدة أن تكون فوق التي قبلها، ففكر في أثر ذلك على قبول أي عرض صغير لاحقاً. وفي شركة المساهمة السعودية يحتاج هذا موافقة جمعية خاصة من الفئات المتضررة بحسب المادة 110.
العائد التراكمي Cumulative Dividend
بعض الأسهم الممتازة لها عائد سنوي، أي نسبة من سعر الشراء. فإذا لم تدفعه الشركة نقداً، وهي غالباً لا تدفعه لأنها تخسر، يضاف إلى التفضيل كل سنة. ولهذا يسمى «تراكمياً».
النموذج الأمريكي في صيغته الأساسية لا يجعل العائد تراكمياً. لكنه يظهر في بعض العقود، وأثره يكبر مع الوقت.
في مثالنا: لو كان للجولة A عائد تراكمي 8% سنوياً لمدة خمس سنوات، فهذا 15 مليوناً في 8% في خمس سنوات، أي 6 ملايين إضافية. فيرتفع مجموع التفضيلات من 58 مليوناً إلى 64 مليوناً. وبيع بستين مليوناً كان سيعطي الأسهم العادية قرابة مليوني ريال، يصبح لا يعطيها شيئاً.
متى يتحول المستثمر إلى سهم عادي؟ Conversion
المستثمر دون مشاركة يقارن بين خيارين: تفضيله، أو نسبته كسهم عادي. والقاعدة العملية بسيطة:
يتحول المستثمر عندما يصبح نصيب السهم العادي في البيع أكبر من السعر الذي اشترى به السهم.
ولهذا يتحول المستثمرون بالترتيب: الأرخص سعراً أولاً، والأغلى آخراً. وفي مثالنا يتحول SAFE الأول (1.74 ريال للسهم) قبل الجميع، والجولة B (9.635 ريال) آخر الجميع.
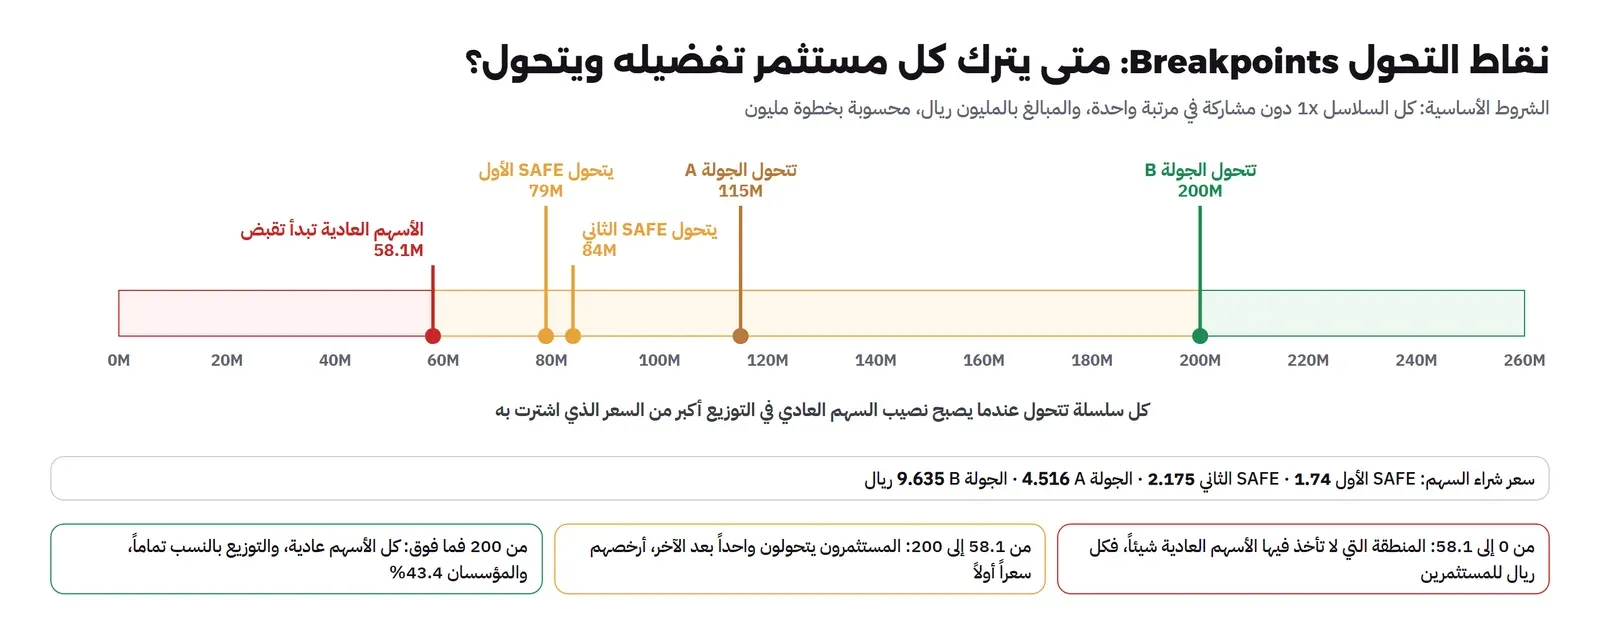
والصورة تقسم مبالغ البيع إلى ثلاث مناطق. احفظها لشركتك:
| المنطقة | في مثالنا | ماذا يحدث |
|---|---|---|
| منطقة الصفر | من صفر إلى قرابة 58 مليوناً | كل ريال يذهب للمستثمرين. المؤسس والموظف لا يفرق معهما هل البيع بعشرين مليوناً أم بخمسين، ولهذا يفقد الفريق الحماس للبيع هنا. |
| منطقة التحول | من 58 إلى 200 مليون | يتحول المستثمرون واحداً بعد الآخر، وكل ريال إضافي يتقاسمه الجميع بنسب متغيرة. |
| منطقة النسب الكاملة | فوق 200 مليون | لا يهم التفضيل إطلاقاً، ويأخذ كل مساهم نسبته بالضبط. |
والرقم 200 مليون سهل الحساب: الجولة B تملك 20%، و20% من 200 مليون تساوي تفضيلها 40 مليوناً. فوق هذا المبلغ تكسب أكثر بالتحويل.
مثال محسوب باليد: بيع بثمانين مليوناً
لنفرض أن شركتنا جاءها عرض شراء بثمانين مليون ريال. المؤسسان يملكان 43.4%، فيحسبان بسرعة: 43.4% من 80 مليوناً تساوي قرابة 34.7 مليون. كم يأخذان فعلاً؟
الخطوة 1: من يأخذ تفضيله؟ نجرب أن SAFE الأول وحده يتحول إلى سهم عادي، والباقون يأخذون تفضيلاتهم: SAFE الثاني مليونين، والجولة A خمسة عشر مليوناً، والجولة B أربعين مليوناً. المجموع 57 مليوناً.
الخطوة 2: كم يبقى؟ 80 مليوناً ناقص 57 مليوناً يساوي 23 مليوناً.
الخطوة 3: على كم سهماً يقسم الباقي؟ الأسهم العادية 11,790,981 (المؤسسان مع الموظفين)، ومعها أسهم SAFE الأول 574,713. المجموع 12,365,694 سهماً.
الخطوة 4: نصيب السهم الواحد. 23 مليوناً مقسومة على 12,365,694 تساوي قرابة 1.86 ريال.
الخطوة 5: نتأكد أن كل مستثمر اختار الأفضل له.
- SAFE الأول اشترى بسعر 1.74، وهو أقل من 1.86. فالتحويل أفضل له، ويأخذ قرابة 1,068,957 ريالاً بدلاً من مليونه.
- SAFE الثاني اشترى بسعر 2.175، وهو أكبر من 1.86. فلو تحول لأخذ أقل من مليونيه، لذلك يأخذ تفضيله.
- الجولتان A وB اشترتا بسعر أعلى بكثير، فتأخذان تفضيلهما.
الخطوة 6: النتيجة.
| المساهم | نسبته من الأسهم | ما يأخذه (ريال) | نسبته من مبلغ البيع |
|---|---|---|---|
| المؤسسان | 43.4% | 16,739,861 | قرابة 21% |
| الموظفون | 13.4% | 5,191,182 | قرابة 6.5% |
| SAFE الأول | 2.8% | 1,068,957 | قرابة 1.3% |
| SAFE الثاني | 4.4% | 2,000,000 | 2.5% |
| الجولة A | 16.0% | 15,000,000 | قرابة 18.8% |
| الجولة B | 20.0% | 40,000,000 | 50% |
حسبنا ما يأخذه المؤسسان والموظفون وSAFE الأول بضرب عدد أسهم كل منهم في 23 مليوناً ثم القسمة على 12,365,694.
أي أن المؤسسين يأخذون أقل من نصف ما حسبوه. والموظفون الذين يملكون 13.4% من الأسهم يأخذون قرابة 6.5% من المبلغ. والسبب كله تفضيل التصفية.
ماذا لو تغير بند واحد؟
- لو كان للجولة B مضاعف 2x وأعلى مرتبة: مجموع التفضيلات 98 مليوناً، فالمؤسسون يأخذون صفراً في هذا البيع.
- لو كان للجولة A عائد تراكمي 8% لخمس سنوات: مجموع التفضيلات 64 مليوناً، فيقل ما يبقى للأسهم العادية.
- لو كانت الجولة B مشاركة: تأخذ أربعين مليوناً ثم نسبة من الباقي أيضاً، فيقل نصيب المؤسسين أكثر.
السعر مقابل الشروط Valuation vs Terms
لنفرض أن المستثمر في الجولة B عرض خيارين:
- الخيار الأول: تقييم 160 مليوناً قبل الاستثمار، بمضاعف 2x وأعلى مرتبة.
- الخيار الثاني: تقييم 120 مليوناً قبل الاستثمار، بمرة واحدة 1x وفي مرتبة واحدة مع الآخرين.
المؤسس الذي ينظر إلى التقييم فقط يختار الأول، لأنه يعطي المستثمر أسهماً أقل. لكن انظر إلى بيع بثمانين مليوناً:
- في الخيار الأول: مجموع التفضيلات 98 مليوناً، فالمؤسسون يأخذون صفراً.
- في الخيار الثاني: مجموع التفضيلات 58 مليوناً، فيبقى للأسهم العادية مبلغ يقسم بينهم.
والقاعدة العامة: التقييم الأعلى بشروط أقسى يكون أسوأ للمؤسسين في البيع الصغير والمتوسط. ولا يتفوق إلا في البيع الكبير جداً، عندما يتحول كل المستثمرين ولا يبقى للتفضيل أثر.
لذلك عندما تقارن عرضين، لا تقارن التقييمين. اكتب في جدول بيانات Spreadsheet ما يصلك في كل عرض عند خمسة مبالغ بيع تتوقعها فعلاً، واطلب من مستشارك المالي أن يراجعه.
وهناك أثر آخر: التقييم الأعلى اليوم يرفع احتمال جولة بتقييم أقل Down Round غداً، مع ما تجلبه من حماية من التخفيف شرحناها في قسم الحماية من التخفيف.
قضية Trados: الأسهم العادية تأخذ صفراً
كل ما سبق حدث في شركة حقيقية ووصل إلى المحكمة.
القصة: شركة Trados حصلت على تمويل جريء في 2000. زادت إيراداتها سنة بعد سنة، ولكنها لم ترض مستثمريها. فبدأ ممثلوهم في مجلس الإدارة يبحثون عن بيع في 2004.
البيع: اشترتها شركة SDL في يوليو 2005 بستين مليون دولار نقداً وأسهماً. والصورة التالية تبين أين ذهب المال:
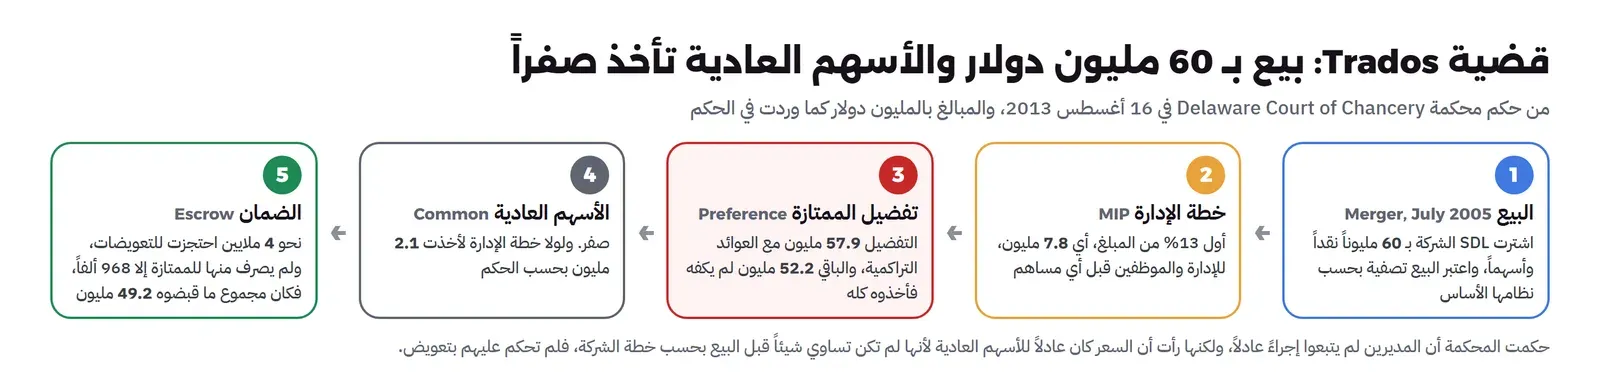
| البند | المبلغ |
|---|---|
| سعر البيع | 60 مليون دولار |
| تفضيل الأسهم الممتازة مع العوائد التراكمية | 57.9 مليون دولار |
| خطة حوافز الإدارة Management Incentive Plan (أول 13% من المبلغ) | 7.8 مليون دولار |
| ما بقي وذهب كله للأسهم الممتازة | 52.2 مليون دولار |
| ما أخذته الأسهم العادية | صفر (وكانت ستأخذ 2.1 مليون لولا خطة الإدارة) |
وكانت أسهم الجولة الأولى تجمع أغلب البنود التي شرحناها: تفضيل يساوي سعر الشراء، وعائد تراكمي 8% سنوياً، ومشاركة في الباقي بسقف. ثم احتجز نحو 4 ملايين في حساب ضمان Escrow، ولم يصرف منه للمستثمرين إلا 968 ألفاً.
الدعوى: رفع أحد حملة الأسهم العادية دعوى. قال إن المجلس كان يجب أن يستمر في تشغيل الشركة لعلها تصنع قيمة للأسهم العادية، بدلاً من بيع يفيد المستثمرين وحدهم.
الحكم: في 16 أغسطس 2013 حكمت محكمة Delaware بأمرين:
- المديرون لم يتبعوا إجراءً عادلاً، وأغلبية المجلس لم تكن مستقلة عن المصلحة في البيع.
- لكن السعر كان عادلاً، لأن الأسهم العادية لم تكن تساوي شيئاً قبل البيع بحسب خطة الشركة نفسها. فحصولها على صفر بعده يساوي ما كانت عليه.
الدرس للمؤسس: التفضيل الذي توقعه اليوم قد يجعل أسهمك صفراً في بيع الغد، والمحكمة لن تعيد كتابة الشروط التي وقعتها.
الدرس لعضو المجلس: البيع في منطقة الصفر يحتاج إجراءً موثقاً وعناية خاصة بأصحاب الأسهم العادية.
المصدر: حكم محكمة Delaware في قضية In re Trados Incorporated Shareholder Litigation.
تراكم التفضيلات Preference Overhang
كل جولة جديدة تضيف تفضيلها إلى المجموع. والمجموع لا ينقص إلا إذا تحول المستثمرون في بيع كبير أو طرح عام.
لذلك قد تجد شركة جمعت أربع أو خمس جولات أن مجموع تفضيلاتها أكبر من أي سعر بيع واقعي اليوم. وهذا الوضع اسمه «تراكم التفضيلات» Preference Overhang، وتحدث فيه ثلاثة أشياء:
- أسهم الموظفين تصبح بلا قيمة في نظرهم، فيغادر أفضلهم.
- المؤسسون يفقدون الحافز لأي بيع، لأنه لن يعطيهم شيئاً.
- المستثمر الجديد يتردد، لأن ماله سيذهب لتغطية تفضيلات من قبله.
الحل المعتاد: إعادة هيكلة رأس المال Recapitalization. يتفق المستثمرون الحاليون على تحويل أسهمهم الممتازة أو جزء منها إلى أسهم عادية، أو على تخفيض تفضيلاتهم. وفي المقابل يدخل مال جديد، ومعه غالباً مجمع خيارات جديد للفريق.
وهذه الصفقة تحتاج موافقة الفئات المتضررة. ففي شركة المساهمة السعودية تمر بالجمعية الخاصة والجمعية العامة غير العادية بحسب المادة 110، وفي شركة Delaware بموافقة الفئات المذكورة في النظام الأساس.
البيع قبل أن تتحول عقود SAFE
حالة يغفل عنها كثيرون: ماذا لو بيعت الشركة قبل أي جولة مسعرة، وعقود SAFE لم تتحول بعد؟
عقد SAFE بسقف بعد الاستثمار يعطي حامله الأكبر بين أمرين: مبلغه الذي دفعه، أو نصيبه لو تحول بالسقف. ويأتي في مرتبة الأسهم الممتازة، قبل الأسهم العادية. أي أن مستثمر SAFE الأول في مثالنا يسترد مليونه قبل أن يأخذ المؤسسون شيئاً، تماماً كمن يحمل سهماً ممتازاً.
المصدر: عقد SAFE بسقف بعد الاستثمار الفقرة 1(b).
ماذا يعني التفضيل لأسهم الموظفين؟
الموظف الذي أخذ خيارات شراء أسهم Stock Options يحمل أسهماً عادية، فهو في آخر الشلال دائماً.
لذلك السؤال الصادق قبل أن تضع رقماً في عرض العمل: كم يساوي سهم الموظف في البيع الذي نتوقعه فعلاً، وليس بسعر الجولة الأخيرة؟
في مثالنا:
- سعر سهم الجولة B كان 9.635 ريال.
- في بيع بثمانين مليوناً، يأخذ السهم العادي قرابة 1.86 ريال فقط.
- في بيع بأربعين مليوناً، لا يأخذ شيئاً.
وإذا كان سعر تنفيذ الخيار Strike Price، أي السعر الذي يدفعه الموظف ليشتري السهم، أعلى من نصيب السهم في البيع، فالخيار لا يساوي شيئاً حتى لو بيعت الشركة.
وقد شرحنا كيف تخبر الموظفين بهذه القيمة بصدق في مقال أسهم الموظفين ESOP. والأفضل أن تعطيهم جدولاً بمبالغ البيع المحتملة وما يصل لكل سهم في كل منها.
جدول القرار Decision Table: كيف تقرأ كل بند؟
| البند | الأفضل للمؤسس | متى تقبل غيره | السؤال الذي تطرحه |
|---|---|---|---|
| المضاعف Multiple | 1x | جولة إنقاذ، أو تقييم أعلى من المعتاد بوضوح | كم يصبح مجموع التفضيلات أمام الأسهم العادية؟ |
| المشاركة Participation | دون مشاركة | نادراً، ومع سقف واضح | كم يأخذ مني في البيع الذي أتوقعه؟ |
| السقف Cap | لا مشاركة أصلاً | إذا قبلت المشاركة فاطلب سقفاً منخفضاً | عند أي مبلغ بيع يبدأ السقف بالعمل؟ |
| المرتبة Seniority | مرتبة واحدة Pari Passu | إذا دفع المستثمر الجديد أكثر بكثير ممن قبله | من في المجلس سيرفض بيعاً صغيراً بسبب مرتبته؟ |
| العائد التراكمي Cumulative Dividend | لا عائد، أو عائد يدفع فقط إذا أعلن | نادراً، ولمدة قصيرة | هل هو بسيط أم مركب؟ وهل له حد زمني؟ |
| التصفية الحكمية Deemed Liquidation | التعريف المعتاد | - | هل يشمل الترخيص الحصري وصفقات شراء الفريق؟ |
قائمة تحقق Checklist
- اكتب مجموع التفضيلات في شركتك اليوم: المبلغ الذي يجب أن يتجاوزه البيع قبل أن تأخذ الأسهم العادية ريالاً واحداً.
- اعرف لكل جولة: المضاعف، والمشاركة وسقفها، والمرتبة، والعائد التراكمي، وسعر الشراء.
- احسب ما يصلك عند خمسة مبالغ بيع على الأقل: أقل من مجموع التفضيلات، ونصف التقييم الأخير، والتقييم الأخير، وضعفه، وثلاثة أضعافه.
- قبل توقيع أي جولة جديدة، أعد الحساب بالشروط المقترحة وقارن نصيب المؤسسين والموظفين.
- إذا عرض عليك تقييم أعلى بشروط أقسى، فاحسب مبلغ البيع الذي يتساوى عنده العرضان لك.
- تأكد أن جدول الملكية الذي تحسب عليه يطابق العقود الموقعة، وأن عقود SAFE غير المحولة محسوبة.
- إذا كانت الشركة في منطقة الصفر، فناقش مع المجلس مبكراً خطة لحوافز الفريق عند البيع، ووثق القرار.
أخطاء شائعة
- حساب نصيبك بنسبتك في جدول الملكية: اطرح التفضيلات أولاً، ثم احسب.
- قراءة 1x على أنها «عادية ولا تقلق»: أربع جولات بمرة واحدة قد تبني مجموعاً أكبر من أي بيع متوقع.
- قبول المشاركة لأنها «لا تهم إلا إذا فشلنا»: هي تأخذ من الأسهم العادية في كل مبلغ بيع.
- التفاوض على التقييم وحده: الشروط قد تساوي أكثر من فرق التقييم.
- نسيان عقود SAFE غير المحولة: العقد يعطي حامله الأكبر بين مبلغه ونصيبه المحول.
- إخبار الموظفين بقيمة أسهمهم بسعر الجولة الأخيرة: نصيب السهم العادي في البيع المتوقع قد يكون جزءاً صغيراً منه.
الخلاصة
- تفضيل التصفية يرد للمستثمر ماله أولاً عند البيع، وهو ثمن السعر المرتفع الذي دفعه للسهم.
- بيع الشركة يحرك هذا البند كأنه تصفية، بحسب تعريف التصفية الحكمية.
- مجموع التفضيلات هو الرقم الذي يجب أن تعرفه دائماً. تحته لا تأخذ الأسهم العادية شيئاً، وفي مثالنا كان 58 مليوناً.
- المضاعف والعائد التراكمي يرفعان هذا الرقم، والمشاركة تأخذ منك في كل مبلغ، والسقف لا ينفع إلا في البيع الكبير، والمرتبة تقرر من يتحمل خسارة المستثمرين.
- المستثمرون يتحولون إلى أسهم عادية من الأرخص سعراً إلى الأغلى، وبعد تحول آخرهم يأخذ كل مساهم نسبته بالضبط.
- التقييم الأعلى بشروط أقسى أسوأ لك في البيع الصغير والمتوسط، وقضية Trados تذكرك أن المحكمة لا تعيد كتابة ما وقعت عليه.
وفي المقال القادم بإذن الله ننتقل إلى البنود التي تقرر هل يحدث البيع أصلاً: حق الجر Drag-along وحق الإلحاق Tag-along. وأقرب المقالات إلى هذا الموضوع على الموقع:
 دليلاستراتيجية التخارج Exit Strategy: الطرق ومتى تفكر فيهاخمسة طرق تنتهي بها الشركة الناشئة، ومن يشتري في كل طريق، وكم يصل لكل طرف، ولماذا يختلف المؤسس والمستثمر على توقيت البيع.
 دليلجولات التمويل والتخفيف Dilution من SAFE إلى الطرح العامكيف تحسب التقييم قبل الاستثمار وبعده، وكيف يتحول عقد SAFE إلى أسهم، وما الشروط التي تحدد ما يأخذه كل طرف عند البيع.
 دليلأدوات جدول الملكية Cap Table: الخيارات والأسعارمتى يكفيك جدول البيانات ومتى تحتاج منصة مثل Carta أو Pulley، وكم تكلف في السنة، وما الحسابات التي تقوم بها عند الجولات والبيع.
 دليلأسهم الموظفين ESOP وكيف تشرح قيمتها بصدقالفرق بين خيارات الأسهم والأسهم المقيدة والبدائل النقدية، وكيف يعمل برنامج أسهم الموظفين في السعودية، ومتى تساوي صفراً.
 دليلشركة Delaware C-Corp: لماذا يطلبها المستثمرون وكيف تؤسسهالماذا يطلب المستثمرون شركة Delaware C-Corp، وكيف تؤسسها من خارج أمريكا خطوة خطوة، وكم تدفع في السنة الأولى وكل سنة بعدها.
 دليلمصطلحات الشركات الناشئة Startup Glossary بأمثلة بسيطةأهم مصطلحات الشركات الناشئة والتمويل، من المنتج الأولي MVP إلى التخارج Exit، كل مصطلح بجملة واضحة ومثال بأرقام سهلة.
سجل التحديثات
- 2026-11-13: إعادة كتابة المقال بلغة أوضح وخطوات وجداول، دون كود.
- أكتوبر 2026: كتابة المقال، اعتماداً على النموذج الأمريكي للنظام الأساس من NVCA (أكتوبر 2025) وعقد SAFE بسقف بعد الاستثمار من Y Combinator ونظام الشركات السعودي وحكم محكمة Delaware في قضية Trados (2013).


