


إذا كنت تفكر في تأسيس شركة ناشئة، أو تستعد لأول اجتماع مع مستثمر، أو تعمل في شركة ناشئة وتسمع كلمات مثل Runway وSAFE وVesting ولا تعرف ماذا تعني لك، فهذا المقال لك.
هذه المصطلحات ليست صعبة في ذاتها. المشكلة أنها تقال بسرعة، وبالإنجليزية، ودون أرقام. فيحفظ الإنسان الكلمة ولا يعرف أثرها على حسابه البنكي أو على نسبته في الشركة.
لذلك نشرح كل مصطلح بجملة بسيطة، ثم بمثال صغير بأرقام سهلة، ثم نحيلك إلى المقال الذي يتعمق فيه. ونرتب المصطلحات حسب المرحلة التي تظهر فيها من عمر الشركة.
باختصار Quick Summary
الأرقام الشهرية: MRR هو الإيراد الشهري المتكرر، وBurn ما تصرفه الشركة كل شهر، وRunway عدد الأشهر التي يكفيها المال.
الملكية: Cap Table جدول يبين من يملك كم، وVesting يعني أن المؤسس يستحق أسهمه على سنوات.
التمويل: SAFE عقد يدفع فيه المستثمر اليوم ويأخذ أسهماً لاحقاً، وكل جولة تنقص نسبتك وهذا اسمه التخفيف Dilution.
النهاية: التخارج Exit هو بيع الشركة أو طرحها، والمستثمر يسترد ماله غالباً قبل المؤسسين.
خريطة المصطلحات على حياة الشركة Startup Lifecycle
أغلب الخلط بين المصطلحات يأتي من خلط المراحل. فمن لم يبن منتجه الأول بعد لا يحتاج أن يقلق من Liquidation Preference. ومن يدخل جولة تمويل وهو لا يعرف كم شهراً يكفيه ماله يفاوض وهو ضعيف.
الصورة التالية تبين ست مراحل، وتحت كل مرحلة المصطلحات التي تظهر فيها:
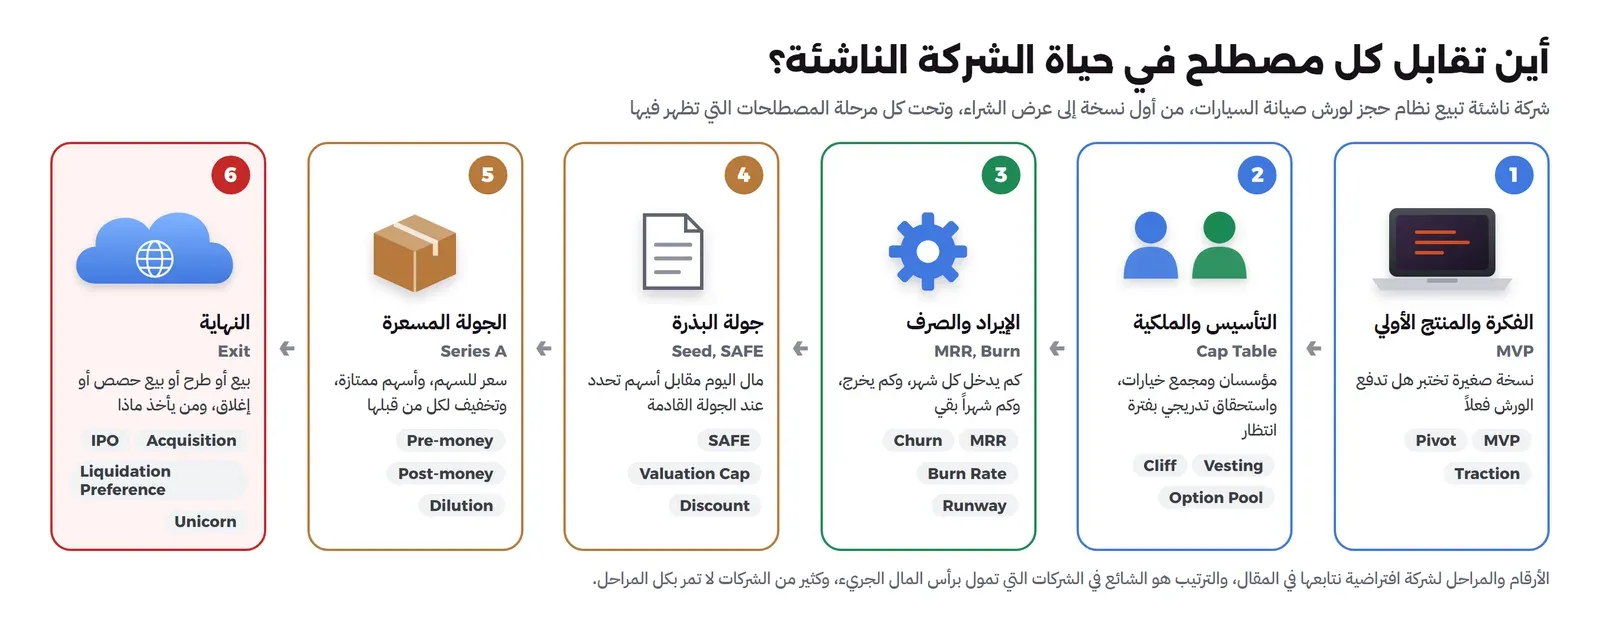
وهذا الترتيب ليس إلزامياً. كثير من الشركات الناجحة لا تأخذ أي تمويل، وتعيش من إيرادها، وهذا اسمه التمويل الذاتي Bootstrapping. وعندها لا تحتاج نصف المصطلحات في هذا المقال.
لذلك اعتبر مراحل التمويل خياراً وليست طريقاً إجبارياً. والبدائل، ومن يناسبه كل نوع من المال، في مقال أنواع المستثمرين.
الشركة الناشئة Startup والمنتج الأولي MVP
ما الذي يجعل الشركة ناشئة Startup؟
ليست كل شركة جديدة شركة ناشئة بالمعنى الذي يقصده المستثمرون. المطعم الجديد شركة جديدة صغيرة، لكنه ليس Startup بهذا المعنى.
أشهر تعريف كتبه Paul Graham، أحد مؤسسي Y Combinator، في مقاله Startup = Growth في سبتمبر 2012: الشركة الناشئة شركة صممت لتنمو بسرعة.
والكلمة المهمة «صممت». أي أن الشركة تختار من البداية:
- سوقاً كبيراً.
- منتجاً يمكن أن تبيعه لآلاف العملاء دون أن تزيد تكلفته بنفس النسبة، مثل البرمجيات.
- أن تخسر المال سنوات مقابل هذا النمو.
ويذكر المقال نفسه أن النمو الجيد في Y Combinator من 5 إلى 7% في الأسبوع، وأن 10% في الأسبوع نمو استثنائي. وهذه الأرقام تشرح لماذا لا يناسب الاستثمار الجريء أغلب الأعمال الصغيرة الناجحة.
مثال: نظام حجز مواعيد يمكن أن تبيعه لكل ورشة سيارات في المنطقة بنفس البرنامج تقريباً، فهو مرشح ليكون Startup. أما تحسين ورشة واحدة تملكها فمشروع صغير ناجح. وكلاهما خيار محترم، لكن الأسئلة والمستثمرين مختلفون.
المصدر: Paul Graham: Startup = Growth.
المنتج الأولي MVP والتحول Pivot
المنتج الأولي Minimum Viable Product، واختصاراً MVP: أصغر نسخة من المنتج تكفي لتتعلم منها شيئاً حقيقياً عن العملاء. ومنهجية Lean Startup تصفه بأنه بداية دورة «ابن، ثم قس، ثم تعلم» Build-Measure-Learn.
والكلمة المهمة «تتعلم»، وليست «تطلق». فالمنتج الأولي لنظام حجز قد يكون صفحة حجز بسيطة وجدولاً يحدثه أحد المؤسسين بيده. والسؤال الذي يجيب عنه: هل يدفع العميل 400 ريال في الشهر؟ وليس: هل يعمل التطبيق على كل الهواتف؟
التحول Pivot: تغيير كبير في الاتجاه عندما تثبت الأرقام أن فكرتك الأولى خاطئة. مثلاً تكتشف أن العملاء لا يدفعون مقابل الحجوزات، لكنهم يدفعون بسرور مقابل نظام فواتير. هذا تحول، وليس فشلاً.
ملاءمة المنتج للسوق Product-Market Fit: الحالة التي يصبح فيها الطلب على منتجك أكبر من قدرتك على تلبيته. تشعر أن السوق يسحب المنتج منك بدلاً من أن تدفعه إليه. وعلاماتها: إيراد ينمو كل شهر، وعملاء لا يغادرون.
الزخم Traction: الأرقام الحقيقية التي تقدمها للمستثمر دليلاً على ذلك، مثل عدد المستخدمين والإيراد. وكيف تقيسها في مقال مقاييس المنتج وتحليلات الاستخدام.
المصدر: مبادئ Lean Startup.
الإيراد المتكرر MRR وARR والتسرب Churn
في شركة تبيع اشتراكات، أول رقم يسأل عنه المستثمر هو الإيراد الشهري المتكرر.
| المصطلح | معناه ببساطة | مثال |
|---|---|---|
| الإيراد الشهري المتكرر MRR | مجموع الاشتراكات التي تدفع كل شهر بانتظام، دون أي دخل يحدث مرة واحدة مثل رسوم التركيب | 150 عميلاً × 400 ريال = 60,000 ريال |
| الإيراد السنوي المتكرر ARR | الإيراد الشهري المتكرر مضروباً في 12 | 60,000 × 12 = 720,000 ريال |
| التسرب Churn | نسبة العملاء الذين يلغون اشتراكهم في الشهر | ألغى 6 من 150، أي 4% في الشهر |
لماذا يفصلون الإيراد المتكرر؟ لأنه يمكن توقعه. إذا كان لديك 150 عميلاً يدفعون كل شهر، فالشهر القادم سيأتي بنفس المبلغ تقريباً دون أن تبيع شيئاً جديداً. أما رسوم التركيب فلا تتكرر.
انتبه في ARR: هو مجرد طريقة أخرى لقول نفس الرقم الشهري. فلا تقدمه للمستثمر كأنه إيراد تحقق خلال سنة.
لماذا يسأل المستثمر عن التسرب قبل النمو؟ لأن 4% في الشهر رقم يبدو صغيراً. لكنه يتكرر كل شهر. فبعد 12 شهراً يبقى معك نحو 61% فقط من عملائك اليوم (0.96 مضروبة في نفسها 12 مرة). أي أن شركة فيها 150 عميلاً تحتاج أن تبيع قرابة 58 عميلاً جديداً في السنة فقط لتبقى في مكانها. النمو مع تسرب عال يشبه ملء دلو مثقوب.
وهذه المقاييس وأخواتها، مثل تكلفة اكتساب العميل CAC وقيمة العميل على مدى حياته LTV، موضوع مقالات في مرحلة المالية لغير الماليين.
الصرف الشهري Burn Rate ومدة البقاء Runway
الشركة الناشئة في سنواتها الأولى تصرف أكثر مما تكسب. هذا متوقع، بشرط أن تعرف بالضبط كم تصرف، وإلى متى يكفي المال.
| المصطلح | معناه ببساطة | مثال |
|---|---|---|
| إجمالي الصرف Gross Burn | كل ما يخرج من الحساب في الشهر: رواتب وسيرفرات وإيجار وأدوات | 180,000 ريال |
| صافي الصرف Net Burn | إجمالي الصرف ناقص الإيراد في نفس الشهر. وهو الرقم الذي يأكل رصيدك فعلاً، وهو المقصود غالباً بكلمة Burn Rate | 180,000 ناقص 60,000 = 120,000 ريال |
| مدة البقاء Runway | عدد الأشهر التي يكفيها المال في البنك إذا بقي صافي الصرف كما هو | 1,800,000 ÷ 120,000 = 15 شهراً |
ولاحظ الشرط: «إذا بقي كما هو». الشركة الناشئة لا تبقى ثابتة. الإيراد ينمو أو ينقص، والفريق يكبر، والأسعار تتغير.
هل شركتك حية افتراضياً Default Alive؟
لهذا طرح Paul Graham في مقاله Default Alive or Default Dead? في أكتوبر 2015 سؤالاً أدق من مدة البقاء:
إذا بقيت المصاريف كما هي، واستمر الإيراد ينمو بنفس سرعة الأشهر الأخيرة، هل تصل الشركة إلى الربح قبل أن ينفد مالها؟
- إذا كان الجواب نعم: الشركة حية افتراضياً Default Alive، وتستطيع أن تفاوض المستثمرين وهي غير مضطرة.
- إذا كان الجواب لا: الشركة ميتة افتراضياً Default Dead، أي أنها تحتاج تمويلاً جديداً لتعيش، وكل قراراتها يجب أن تبنى على ذلك.
الصورة التالية تبين نفس الشركة بنفس المصاريف ونفس الرصيد، مع ثلاث سرعات لنمو الإيراد:
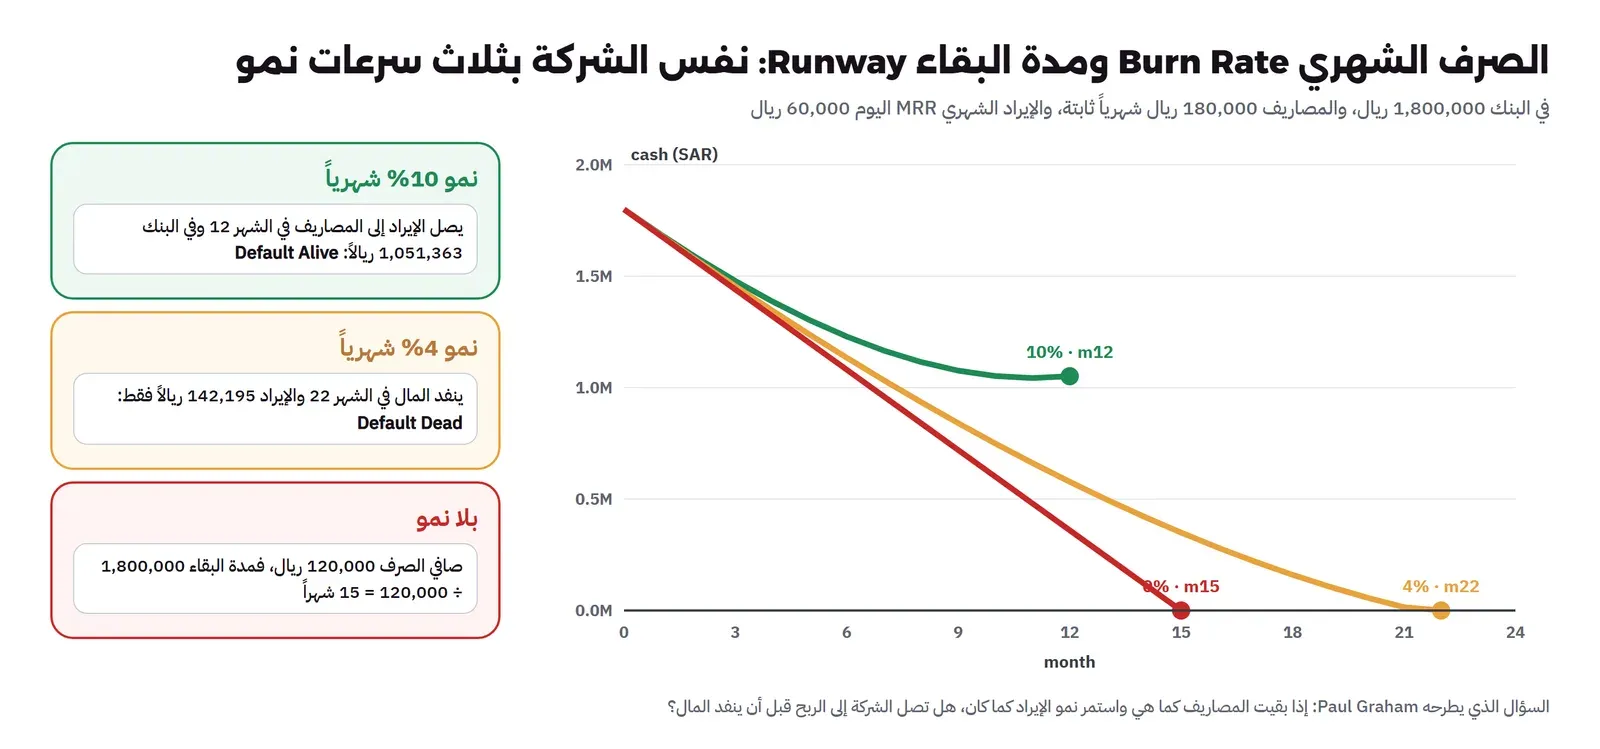
والفرق بين المفهومين بسيط: Runway تقول لك متى ينفد المال. وDefault Alive تقول لك هل سينفد أصلاً.
المصدر: Paul Graham: Default Alive or Default Dead?
جدول الملكية Cap Table والتخفيف الكامل Fully Diluted
جدول الملكية Capitalization Table، واختصاراً Cap Table: جدول يبين من يملك كم سهماً من الشركة، وبأي نسبة.
مجمع الخيارات Option Pool: أسهم تحجزها الشركة من البداية، لتعطيها لاحقاً للموظفين الأوائل في صورة حق شراء.
مثال: مؤسسان قسما الملكية بالتساوي، وحجزا 10% للموظفين:
| المالك | عدد الأسهم | النسبة |
|---|---|---|
| المؤسس الأول | 4,500,000 | 45% |
| المؤسس الثاني | 4,500,000 | 45% |
| مجمع الخيارات | 1,000,000 | 10% |
| المجموع | 10,000,000 | 100% |
لاحظ أن النسب محسوبة على 10,000,000 سهم، مع أن أسهم المجمع لم يعط منها شيء بعد. هذا اسمه الحساب بعد التخفيف الكامل Fully Diluted. أي أنك تحسب النسب كأن كل الأسهم المحجوزة وكل العقود التي ستتحول إلى أسهم قد أصبحت أسهماً فعلاً. والمستثمر يريد هذا الحساب، لأنه يبين نسبته في أسوأ الحالات.
وللتعمق: لماذا يقسم المؤسسون بالتساوي أو بغير ذلك في مقال تقسيم الحصص بين المؤسسين، وكيف تقرأ جدولاً كاملاً في مقال جدول الملكية Cap Table في الشركة الناشئة، وما يساويه مجمع الخيارات للموظف في مقال أسهم الموظفين ESOP.
الاستحقاق التدريجي Vesting وفترة الانتظار Cliff
المشكلة: لو أخذ كل مؤسس أسهمه كاملة يوم التأسيس، ثم غادر أحدهما بعد ستة أشهر، لبقي معه 45% من شركة سيبنيها الآخر وحده سنوات.
الحل، الاستحقاق التدريجي Vesting: المؤسس يستحق أسهمه على مراحل. وإذا غادر مبكراً تستطيع الشركة أن تستعيد الجزء الذي لم يستحقه بعد.
الصيغة الأشهر: أربع سنوات، مع فترة انتظار Cliff سنة واحدة. والمعنى:
- لا يستحق المؤسس شيئاً قبل نهاية السنة الأولى.
- في نهاية السنة الأولى يستحق الربع دفعة واحدة.
- بعدها يستحق جزءاً صغيراً كل شهر حتى نهاية السنة الرابعة.
مثال على مؤسس يملك 4,500,000 سهم:
| إذا غادر بعد | يحتفظ بـ | كيف حسبناها |
|---|---|---|
| 6 أشهر | لا شيء | قبل نهاية فترة الانتظار |
| 12 شهراً | 1,125,000 سهم (25%) | ربع الأسهم دفعة واحدة |
| 30 شهراً | 2,812,500 سهم (62.5%) | 30 من 48 شهراً |
| 48 شهراً | 4,500,000 سهم (100%) | كل الأسهم |
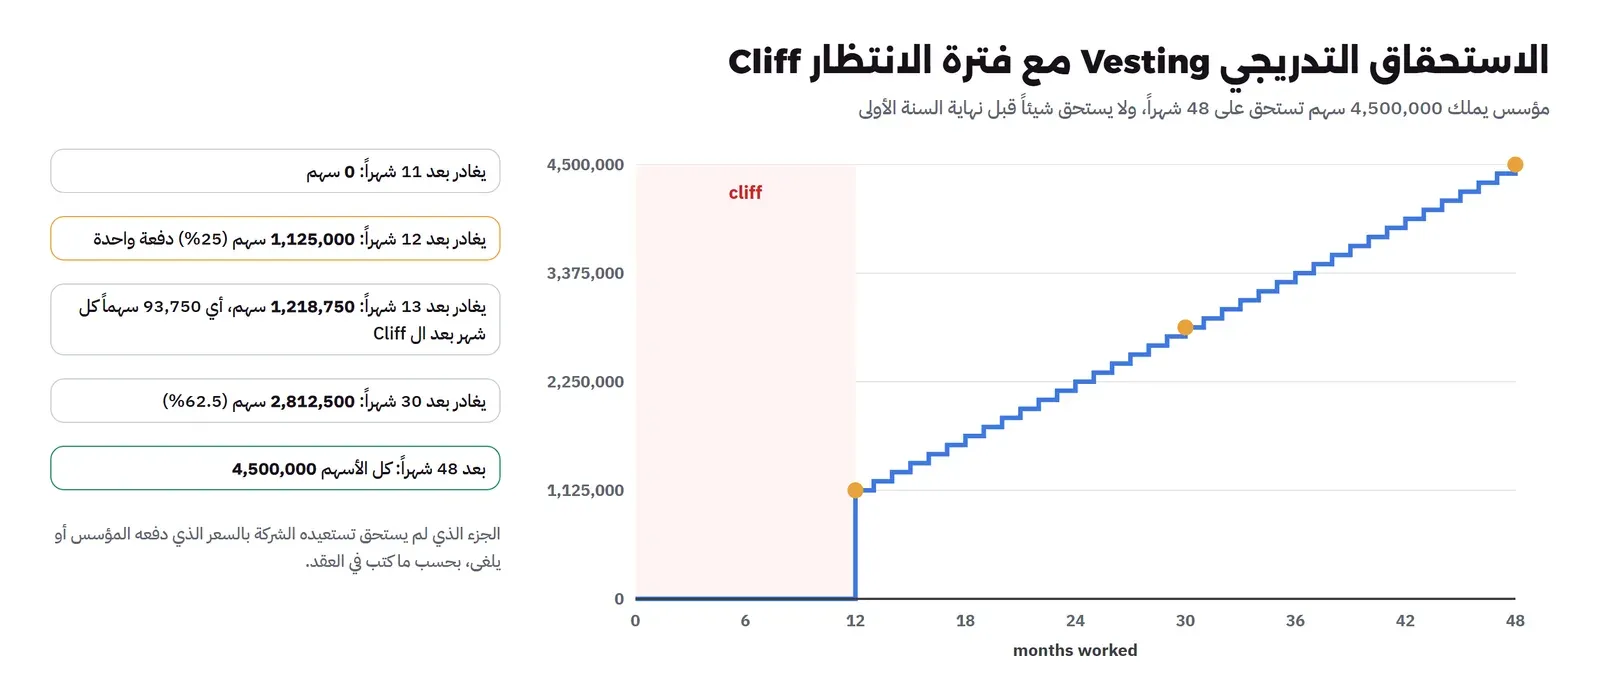
لاحظ الارتفاع الحاد عند الشهر 12. المؤسس الذي يغادر بعد 11 شهراً يخرج بلا شيء، والذي يغادر بعد 12 شهراً يخرج بربع أسهمه. وبعدها يزيد 93,750 سهماً كل شهر، أي 4,500,000 مقسومة على 48.
لماذا فترة الانتظار؟ لأن الشهور الأولى هي التي يكتشف فيها الشركاء هل يستطيعون العمل معاً. ولا يريد أحد أن يبقى في جدول الملكية شريك جرب الفكرة شهرين ثم غادر.
التسريع Acceleration: أن يستحق المؤسس جزءاً من أسهمه أو كلها فوراً عند بيع الشركة. وأنواعه، وحالات الخروج الجيد Good Leaver والسيئ Bad Leaver، في مقال تقسيم الحصص بين المؤسسين.
وإذا كانت الشركة أمريكية، فالأسهم التي تستحق تدريجياً تحتاج قراراً ضريبياً خلال 30 يوماً، شرحناه في قسم اختيار 83(b).
الجولات Funding Rounds ومن يقودها
عندما يدخل مال المستثمرين، يأتي على دفعات تسمى الجولات Rounds. واسم كل جولة يدل على مرحلة الشركة تقريباً، وليس على مبلغ محدد:
| الجولة | متى | من يدفع عادة |
|---|---|---|
| ما قبل البذرة Pre-seed | أول مال خارجي، والشركة في مرحلة المنتج الأولي | الأهل والأصدقاء، أو مستثمر ملائكي Angel Investor، أو مسرعة Accelerator |
| البذرة Seed | لإثبات أن المنتج يباع وينمو | مستثمرون ملائكيون وصناديق صغيرة، غالباً بعقود SAFE |
| الجولة A ثم B ثم C، أي Series A وB وC | للنمو بعد إثبات المنتج | صناديق رأس المال الجريء Venture Capital |
وجولات Series تسمى جولات مسعرة Priced Rounds. أي يتفق فيها الطرفان على سعر للسهم، ويحصل المستثمر على أسهم ممتازة Preferred Stock لها حقوق مكتوبة.
وهذه كلمات تسمعها في كل جولة:
- المستثمر القائد Lead Investor: الذي يتفاوض على الشروط ويضع أكبر مبلغ، ويتبعه الآخرون بنفس الشروط.
- عرض الشروط Term Sheet: ورقة تكتب فيها الشروط أولاً، وأغلبها غير ملزم، ثم تتحول إلى عقود.
- حق المشاركة النسبية Pro Rata: حق المستثمر في أن يستثمر في الجولة القادمة بما يحافظ على نسبته.
وكيف تقرأ عرض أي مسرعة بالأرقام في مقال المستثمر الملائكي والمسرعات. ولماذا يبحث كل صندوق عن شركة واحدة تعيد قيمته كاملة في مقال صندوق رأس المال الجريء من الداخل.
عقد SAFE وسقف التقييم Valuation Cap والخصم Discount
المشكلة: في مرحلة البذرة لا يعرف أحد كم تساوي الشركة. والاتفاق على سعر سهم دقيق يحتاج محامين ووقتاً ومالاً لا يناسب استثماراً صغيراً.
الحل، عقد SAFE: اختصار Simple Agreement for Future Equity، أي «اتفاق بسيط على أسهم مستقبلية». نشره Y Combinator في 2013. والفكرة:
- يدفع المستثمر المال اليوم.
- لا يحصل على أسهم الآن.
- في الجولة المسعرة القادمة يتحول عقده إلى أسهم، بسعر أفضل من سعر مستثمري تلك الجولة، مكافأة له لأنه دفع مبكراً.
وكيف يكون السعر أفضل؟ بأحد بندين:
- سقف التقييم Valuation Cap: أعلى تقييم يحسب عليه تحويل العقد، مهما كان تقييم الجولة القادمة.
- الخصم Discount: نسبة يخصمها المستثمر من سعر الجولة القادمة، مثل 20%.
وإذا كان العقد فيه الاثنان، يأخذ المستثمر الأفضل له منهما.
ومنذ 2018 يعتمد Y Combinator نسخة «السقف بعد الاستثمار» Post-money SAFE. ولها ثلاث صيغ: بسقف دون خصم، أو بخصم دون سقف، أو بلا سقف ولا خصم مع حق الحصول على أفضل شروط أي SAFE لاحق، ويسمى هذا البند Most Favored Nation، واختصاراً MFN.
مثال: دفع مستثمر 2,000,000 ريال بعقد SAFE بسقف 25,000,000 ريال بعد الاستثمار.
- نسبته تعرف من يوم التوقيع: 2 مليون ÷ 25 مليوناً = 8%.
- ثم جاءت الجولة A بتقييم 60,000,000 ريال قبل الاستثمار. سقفه 25 مليوناً أقل بكثير من 60 مليوناً، فيتحول بالسقف.
- أسهمه، وهي 8% من الشركة قبل دخول مال الجولة، تساوي بسعر الجولة 8% × 60 مليوناً = 4,800,000 ريال. أي 2.4 ضعف ما دفع، وهذا مقابل أنه دفع والمخاطرة في أعلاها.
تنبيه للمؤسس: كل عقد SAFE يأخذ نسبته من نصيبك. فاجمع كل العقود في رأسك قبل أن توقع العقد التالي.
السند القابل للتحويل Convertible Note: قريب من SAFE، ويتحول إلى أسهم بنفس فكرة السقف والخصم. لكنه قرض له فائدة وتاريخ استحقاق، أي أنه دين حقيقي إذا لم تأت الجولة.
وقد شرحنا SAFE بالتفصيل، مع الفرق بين السقف قبل الاستثمار وبعده، في مقال جولات التمويل والتخفيف.
المصدر: صفحة وثائق Y Combinator، وUnderstanding SAFEs and Priced Equity Rounds.
التقييم قبل الاستثمار Pre-money وبعده Post-money والتخفيف Dilution
عندما يقول المستثمر «نستثمر 15 مليوناً بتقييم 60 مليوناً»، فأول سؤال تسأله: قبل الاستثمار أم بعده؟
| المصطلح | معناه | في المثال |
|---|---|---|
| التقييم قبل الاستثمار Pre-money | قيمة الشركة قبل أن يدخل المال الجديد | 60,000,000 ريال |
| التقييم بعد الاستثمار Post-money | التقييم قبل الاستثمار مع المال الجديد | 60 + 15 = 75,000,000 ريال |
| نسبة المستثمر | ماله مقسوماً على التقييم بعد الاستثمار | 15 ÷ 75 = 20% |
ولو كان يقصد 60 مليوناً بعد الاستثمار، لأخذ 15 من 60، أي 25% بدلاً من 20%. وهذه الخمس نقاط تخرج من نصيب المؤسسين.
مثال كامل على التخفيف Dilution
التخفيف Dilution هو نقص نسبتك عندما تصدر الشركة أسهماً جديدة. عدد أسهمك لا يتغير، لكن مجموع الأسهم يكبر.
لنكمل نفس المثال: مؤسس يملك 45% يوم التأسيس، ثم يتحول عقد SAFE بنسبة 8%، ثم تأتي الجولة A بنسبة 20%:
| المرحلة | نسبة المؤسس | كيف حسبناها |
|---|---|---|
| يوم التأسيس | 45% | من جدول الملكية |
| بعد تحويل SAFE | 41.40% | SAFE أخذ 8%، فبقي للباقين 92%: 45% × 0.92 |
| بعد الجولة A | 33.12% | المستثمر أخذ 20%، فبقي 80%: 41.40% × 0.80 |
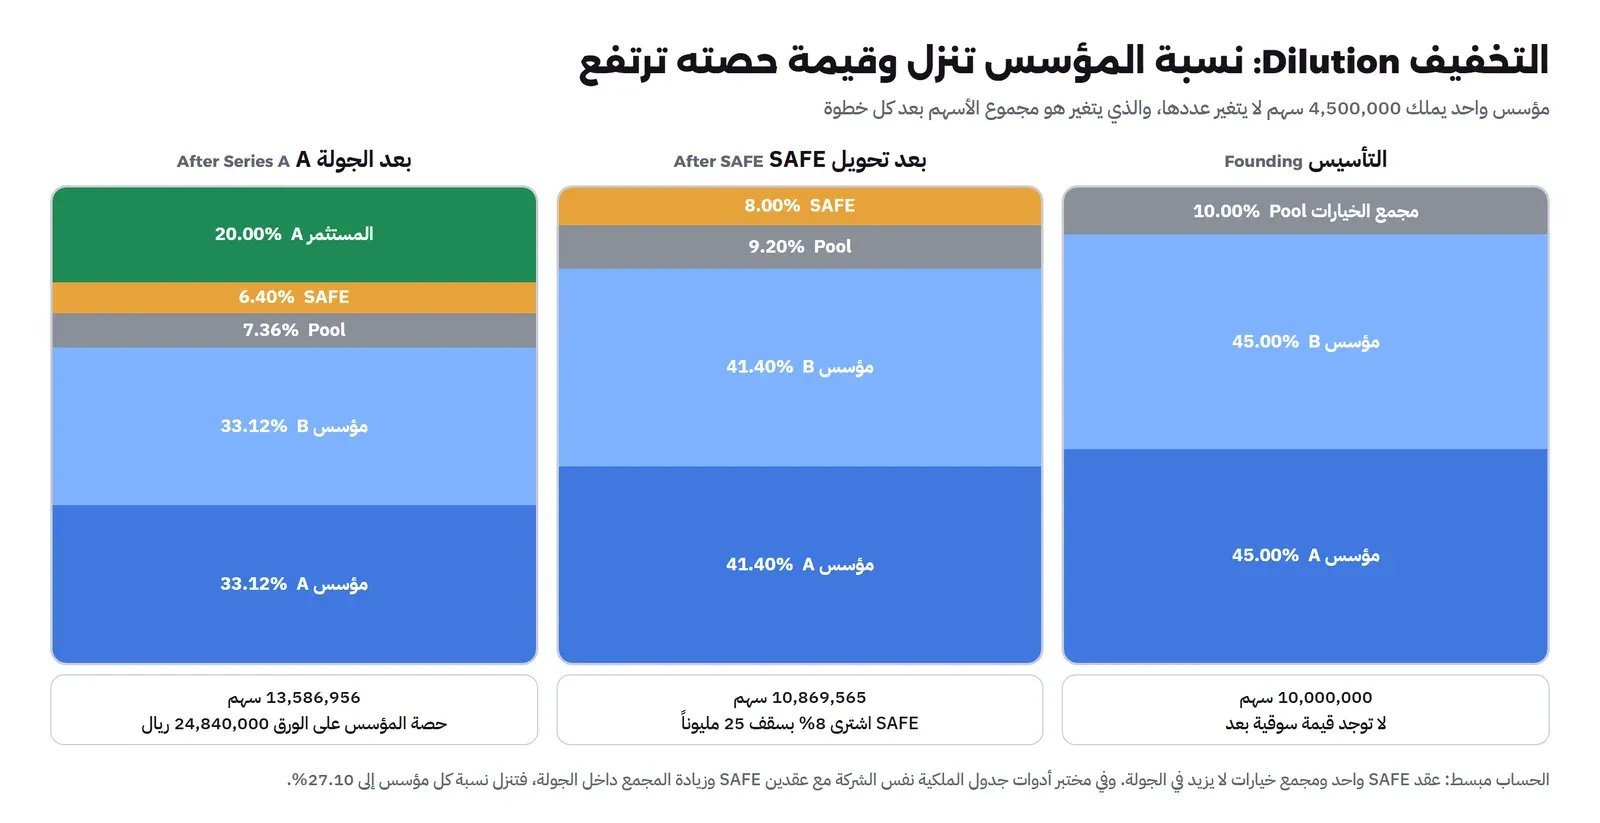
إذا كانت نسبتي تنزل، فلماذا أقبل التمويل؟ لأن الحصة قد تكبر قيمتها. قبل الجولة كانت 45% من شركة لا يعرف أحد قيمتها. وبعدها 33.12% من شركة قيمتها 75 مليوناً، أي 33.12% × 75 مليوناً = 24,840,000 ريال على الورق.
ولاحظ «على الورق». هذا ليس مالاً في جيب المؤسس. هو سعر دفعه مستثمر مقابل أسهم ممتازة بحقوق أكثر من أسهم المؤسس العادية، كما سنرى بعد قليل.
وفي الواقع تزيد الجولة أحياناً مجمع الخيارات أيضاً، وهذا اسمه Option Pool Shuffle، فتنزل نسبة المؤسس أكثر. وهذا الحساب الأقرب للواقع في مقال أدوات جدول الملكية ومحاكاة الجولات.
الأسهم الممتازة Preferred Stock وتفضيل التصفية Liquidation Preference
المستثمر في الجولة A لا يشتري نفس السهم الذي يملكه المؤسس. يشتري سهماً ممتازاً Preferred Stock، له حقوق مكتوبة، أهمها تفضيل التصفية.
تفضيل التصفية Liquidation Preference: عند بيع الشركة أو تصفيتها، يسترد المستثمر ماله أولاً، قبل أصحاب الأسهم العادية Common Stock مثل المؤسسين والموظفين.
الصيغة الأشهر «مرة واحدة دون مشاركة» 1x Non-participating: المستثمر يختار الأكبر من مبلغين: ماله مرة واحدة، أو نسبته من مبلغ البيع. ولا يجمع بينهما.
مثال على نفس الشركة: المستثمر A دفع 15 مليوناً ويملك 20%، وصاحب SAFE دفع 2 مليون. فماذا يصل لكل طرف إذا بيعت الشركة؟
| مبلغ البيع | المستثمر A | صاحب SAFE | المؤسسان والموظفون |
|---|---|---|---|
| أقل من 17 مليوناً | يتقاسم المبلغ كله مع صاحب SAFE | يتقاسم المبلغ كله مع المستثمر A | لا شيء |
| 30 مليوناً | 15 مليوناً، ماله كاملاً | 2 مليون، ماله كاملاً | 13 مليوناً فقط |
| 75 مليوناً | 15 مليوناً، وهي نفس نسبته 20% | 4.8 مليون بنسبته | 55.2 مليون بنسبهم |
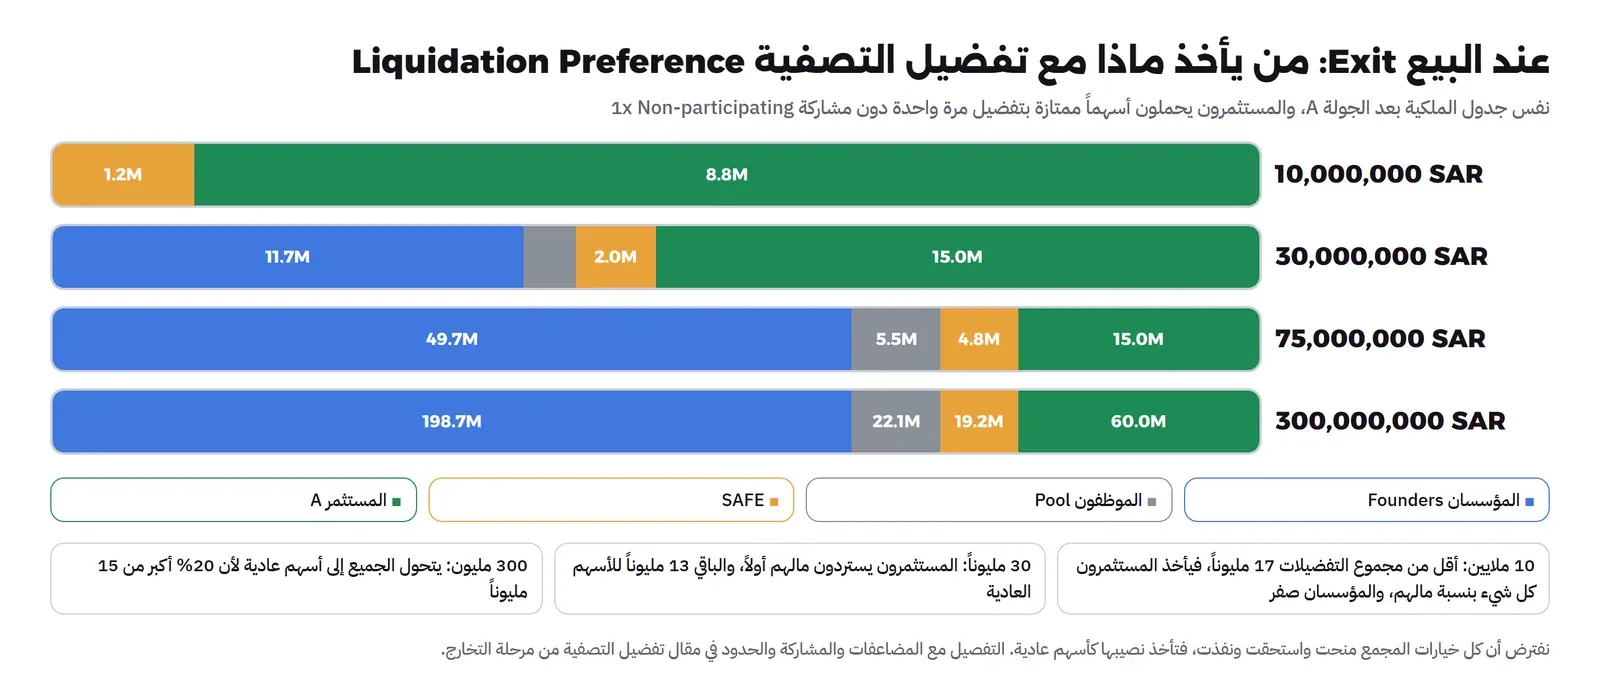
لاحظ ثلاثة أشياء:
- عند 30 مليوناً: نسبة المستثمر A كانت ستعطيه 6 ملايين فقط، فاختار ماله كاملاً 15 مليوناً. وبقي للمؤسسين والموظفين 13 مليوناً من 30، أي أقل من النصف، مع أنهم يملكون قرابة 73% من الأسهم.
- تحت 17 مليوناً: وهو مجموع ما دفعه المستثمران (15 و2)، لا يصل للمؤسسين ريال واحد. أي أن شركة قيمتها على الورق 75 مليوناً قد تباع بمبلغ لا يرى منه مؤسسوها شيئاً.
- عند المبالغ الكبيرة: يتحول الجميع إلى أسهم عادية، ويوزع المال بالنسب بالضبط. فالتفضيل لا يهم إلا عندما يكون البيع صغيراً مقارنة بالمال المستثمر.
وفي الجدول افترضنا أن كل أسهم مجمع الخيارات أعطيت للموظفين. وهذا تبسيط، فالخيارات التي لم تمنح لا تأخذ شيئاً.
الحماية من التخفيف Anti-dilution والجولة الأقل Down Round
الجولة الأقل Down Round: جولة يكون فيها التقييم قبل الاستثمار أقل من التقييم بعد الاستثمار في الجولة السابقة. مثلاً جولة بتقييم 40 مليوناً قبل الاستثمار، بعد أن كانت الشركة 75 مليوناً بعد الجولة A.
الحماية من التخفيف Anti-dilution: بند في الأسهم الممتازة يعدل حساب أسهم المستثمر لصالحه إذا جاءت جولة أقل. وغالباً يدفع المؤسسون ثمن هذا التعديل من نسبتهم.
والحسابات بأمثلة في قسمي تفضيل التصفية والحماية من التخفيف، وفي مرحلة التخارج Exit مقال كامل عن تفضيل التصفية مع عدة جولات.
مصطلحات النهاية: التخارج Exit
كل جولة تمويل تفترض أن الشركة ستنتهي يوماً بحدث يحول الأسهم إلى مال. والسبب أن صندوق رأس المال الجريء له عمر محدد، ويجب أن يعيد المال لمن استثمر فيه.
هذا الحدث اسمه التخارج Exit، أو حدث السيولة Liquidity Event. وله أربعة أشكال رئيسية:
| الشكل | ماذا يحدث |
|---|---|
| الاستحواذ Acquisition | شركة أكبر تشتري الشركة الناشئة، وهو الأكثر حدوثاً |
| الطرح العام الأولي IPO | الشركة تطرح أسهمها للجمهور في سوق الأسهم |
| البيع الثانوي Secondary | مساهم يبيع أسهمه لمشتر آخر، دون أن تبيع الشركة كلها |
| الإغلاق Wind-down | الشركة تتوقف، وتسدد ديونها، وتوزع ما بقي |
الاستحواذ Acquisition
شركة أكبر تشتري الشركة الناشئة، نقداً أو بأسهمها أو بالاثنين.
وأشهر مثال في المنطقة شراء Uber لشركة Careem. ذكرت Uber في نشرة طرحها لدى هيئة الأوراق المالية الأمريكية SEC في أبريل 2019 أنها وقعت في مارس 2019 اتفاقية الشراء مقابل نحو 3.1 مليار دولار:
- نحو 1.7 مليار في صورة سندات تتحول إلى أسهم Uber بسعر 55 دولاراً للسهم.
- نحو 1.4 مليار نقداً.
- مع تعديلات على السعر، وإغلاق متوقع في يناير 2020 بعد موافقات هيئات المنافسة.
ولاحظ ثلاثة دروس في هذا المثال: السعر المعلن ليس كله نقداً، وبين توقيع الصفقة وإغلاقها شهور، والسعر قابل للتعديل.
المصدر: نشرة Uber S-1 لدى SEC.
ومن أشكال الاستحواذ الاستحواذ من أجل الفريق Acqui-hire، وقصصه في مقال كيف تشتري الشركات الكبيرة الفرق والمواهب.
ومع عرض الشراء تظهر مصطلحات أخرى:
- خطاب النوايا Letter of Intent، واختصاراً LOI: ورقة يكتب فيها المشتري السعر والشروط الأساسية قبل العقد النهائي، وأغلب بنودها غير ملزمة.
- الفحص النافي للجهالة Due Diligence: فحص المشتري لكل شيء في الشركة قبل الإغلاق، من العقود إلى الضرائب والموظفين. ويبدأ من غرفة البيانات Data Room التي شرحناها في مقال جمع التمويل.
- الدفعات المشروطة Earn-out: جزء من السعر يدفع لاحقاً إذا حققت الشركة أهدافاً محددة. مثال: عرض 120 مليوناً، منها 90 مليوناً عند الإغلاق و30 مليوناً إذا تحقق هدف خلال سنتين. إذا لم يتحقق الهدف، فالصفقة تساوي 90 مليوناً فقط، أي 75% من الرقم المعلن.
- حق الجر Drag-along: بند يسمح لأغلبية محددة من المساهمين أن تلزم الباقين بالبيع معها، حتى لا يعطل مساهم صغير صفقة يريدها الجميع.
وكلها لها مقالات في مرحلة التخارج.
الطرح العام الأولي IPO
الطرح العام الأولي Initial Public Offering، واختصاراً IPO: أن تطرح الشركة أسهمها للجمهور في سوق مالية، فيصبح سهمها يباع ويشترى كل يوم.
وفي السعودية سوقان للأسهم: السوق الرئيسية، والسوق الموازية نمو Nomu بمتطلبات أخف. ومن أمثلة الطرح في نمو شركة جاهز الدولية، التي طرحت في 2021 قرابة 18% من رأس مالها بسعر 850 ريالاً للسهم. وقد قرأنا جدول مساهميها قبل الطرح وبعده في قسم الطرح العام.
وفي الطرح مصطلحان يهمانك:
- فترة الحظر Lock-up: مدة بعد الطرح يمنع فيها المساهمون الكبار من البيع.
- الإصدار الأولي Primary والبيع الثانوي Secondary: الأول يدخل مالاً جديداً للشركة، والثاني يدخل المال لجيب البائع.
المصدر: النشرة التكميلية لجاهز في موقع هيئة السوق المالية.
البيع الثانوي Secondary والإغلاق Wind-down
البيع الثانوي Secondary Sale: مساهم يبيع أسهمه لمشتر آخر. الشركة لا تصدر أسهماً جديدة، ولا يدخلها مال. مثلاً مؤسس يبيع جزءاً صغيراً من أسهمه في جولة متأخرة، أو موظفون يبيعون جزءاً من أسهمهم لصندوق.
إعادة شراء الأسهم Buyback: الشركة نفسها تشتري أسهماً من مساهميها.
الإغلاق Wind-down: النهاية التي لا يحب أحد أن يسميها تخارجاً. الشركة تسدد ديونها، وتبيع ما تملك، وتوزع ما بقي حسب ترتيب الحقوق. وهنا يعود تفضيل التصفية للعمل، فقد لا يصل للمؤسسين شيء كما رأينا.
الشركة المليارية Unicorn
اختارت Aileen Lee، مؤسسة صندوق Cowboy Ventures، كلمة Unicorn، أي وحيد القرن الأسطوري، في مقال في TechCrunch في نوفمبر 2013. وقصدت بها شركات البرمجيات الأمريكية التي تأسست منذ 2003 وتجاوزت قيمتها مليار دولار.
ووجدت يومها 39 شركة فقط، أي نحو 0.07% من الشركات المدعومة برأس مال جريء في هذا المجال. والشركات التي وصلت منها إلى طرح أو بيع احتاجت سبع سنوات في المتوسط.
وفي منطقتنا أعلنت Tabby في نوفمبر 2023 جولة D بقيمة 200 مليون دولار بتقييم يزيد على 1.5 مليار دولار. وقالت إنها أول شركة تقنية مالية في المنطقة تتجاوز تقييم المليار قبل طرح مخطط له في السعودية.
انتبه: التقييم الملياري هو السعر الذي دفعه آخر مستثمر مقابل أسهم ممتازة بحقوقها، مضروباً في كل أسهم الشركة. وهو نفس حساب «24,840,000 ريال على الورق» في مثالنا. فلقب Unicorn لا يعني أن أحداً يستطيع أن يبيع أسهمه بهذا السعر اليوم.
المصدر: Aileen Lee في TechCrunch، وإعلان Tabby عن جولة D.
جدول القرار Decision Table: أي مصطلح يهمك الآن؟
لا تحتاج كل المصطلحات في كل وقت. ابحث عن موقفك في الجدول، واعرف المصطلحات التي تحسبها قبل أن يسألك عنها أحد:
| الموقف | المصطلحات | السؤال الذي تطرحه | للتعمق |
|---|---|---|---|
| تبني المنتج الأول | MVP، Pivot، Traction | ما أصغر شيء يثبت أن العميل يدفع؟ | مقاييس المنتج |
| تؤسس الشركة مع شريك | Cap Table، Vesting، Cliff، Option Pool | ماذا يحدث لأسهم من يغادر بعد 6 أشهر؟ | تقسيم الحصص |
| تراجع حسابات الشهر | MRR، Churn، Burn Rate، Runway | هل الشركة حية افتراضياً بالنمو الحالي؟ | المالية لغير الماليين |
| يعرض عليك مستثمر SAFE | Valuation Cap، Discount، Post-money، MFN | كم نسبتي بعد كل عقود SAFE مجتمعة؟ | عقد SAFE |
| تستلم عرض شروط جولة A | Pre-money، Post-money، Dilution، Option Pool Shuffle | هل التقييم قبل الاستثمار أم بعده، ومن يدفع ثمن زيادة المجمع؟ | محاكاة الجولات |
| تقرأ حقوق الأسهم الممتازة | Liquidation Preference، Anti-dilution، Down Round | كم يصلني إذا بيعت الشركة بمبلغ صغير؟ | تفضيل التصفية |
| يصلك عرض شراء | LOI، Due Diligence، Earn-out، Drag-along | كم من السعر نقد عند الإغلاق، وكم مشروط؟ | مرحلة التخارج |
| تقرأ خبر تقييم ملياري | Unicorn، Preferred Stock، Secondary | هل هذا سعر سهم ممتاز في جولة أم سعر سوق؟ | الصندوق من الداخل |
قائمة تحقق Checklist قبل أول اجتماع مع مستثمر
تأكد أنك تستطيع أن تجيب عن هذه الأسئلة بأرقام شركتك، دون أن تفتح ملفاً:
- كم الإيراد الشهري المتكرر MRR اليوم، وكم كان قبل ثلاثة أشهر وقبل ستة؟
- ما نسبة التسرب الشهرية Churn؟
- كم إجمالي الصرف وصافيه، وكم شهراً بقي في البنك؟
- هل الشركة حية افتراضياً بالنمو الحالي؟ وإذا لم تكن، فما الذي يجب أن يتغير؟
- كم سهماً في الشركة، وكم في مجمع الخيارات، وما نسبة كل مؤسس بعد التخفيف الكامل؟
- هل لأسهم المؤسسين استحقاق تدريجي مع فترة انتظار، مكتوب في عقد موقع؟
- كم مجموع عقود SAFE أو السندات القابلة للتحويل، وما سقف كل منها، وكم نسبتها مجتمعة؟
- إذا سمعت رقماً للتقييم، هل تعرف أن تسأل: قبل الاستثمار أم بعده؟
- ما أقل مبلغ بيع يصل عنده أي مال للأسهم العادية بشروطك الحالية؟
أخطاء شائعة في فهم المصطلحات
- الخلط بين إجمالي الصرف وصافيه: إذا قلت إن صرفك 180,000 والمستثمر يقصد الصافي 120,000، فقد قصرت مدة بقائك في عينه خمسة أشهر.
- تقديم ARR كأنه إيراد سنة تحقق: هو الإيراد الشهري الحالي مضروباً في 12 فقط.
- الخلط بين التقييم قبل الاستثمار وبعده: رأينا أن الفرق خمس نقاط من الملكية في مثال واحد.
- نسيان عقود SAFE في جدول الملكية: صاحب SAFE ليس مساهماً بعد، لكنه سيصبح مساهماً. ونسيانه يجعل حسابك للنسب خاطئاً.
- توقيع عقود SAFE متتالية دون جمعها: كل عقد يأخذ نسبته من نصيبك، والمجموع هو ما تخسره عند الجولة.
- قراءة قيمة الحصة على الورق كأنها مال: تفضيل التصفية قد يجعل نصيب الأسهم العادية صفراً في بيع صغير.
- قراءة السعر المعلن لصفقة استحواذ كأنه نقد: جزء منه قد يكون أسهماً أو سندات أو دفعات مشروطة.
الخلاصة
- الشركة الناشئة Startup شركة صممت لتنمو بسرعة، والمنتج الأولي MVP أداة للتعلم وليس للإطلاق.
- MRR والتسرب Churn أول ما يسأل عنه في شركة اشتراكات.
- Runway يقول متى ينفد المال إذا لم يتغير شيء، وDefault Alive يقول هل سينفد أصلاً بالنمو الحالي.
- جدول الملكية يحسب بعد التخفيف الكامل، والاستحقاق التدريجي مع Cliff يحمي الشركة من شريك يغادر مبكراً.
- عقد SAFE بسقف بعد الاستثمار يحدد نسبة المستثمر يوم التوقيع، والتخفيف ينقص النسبة ولا ينقص عدد الأسهم.
- تفضيل التصفية يجعل البيع الصغير يذهب للمستثمرين أولاً، والقيمة على الورق ليست مالاً يمكن قبضه اليوم.
وفي مقالات مرحلة التخارج Exit بإذن الله نفتح كل مصطلح من مصطلحات النهاية بالتفصيل: استراتيجية التخارج، وتفضيل التصفية مع عدة جولات، وحقوق الجر والإلحاق، وخطوات البيع والفحص، والدفعات المشروطة، والبيع الثانوي، والطرح في السوق السعودية، والإغلاق. وأقرب المقالات إلى هذا الموضوع:
 دليلجدول الملكية Cap Table في الشركة الناشئة وكيف تقرأهكيف تقرأ ملكية الشركة الناشئة من الحصص والأسهم وحقوق التصويت، ومن يظهر في جدول الملكية Cap Table وبأي نسبة.
 دليلتقسيم الحصص بين المؤسسين: الطرق والأخطاء الشائعةكيف يقسم المؤسسون الحصص بينهم بالتساوي أو حسب المساهمة، ولماذا يحمي الاستحقاق التدريجي Vesting الشركة من خروج أحدهم.
 دليلجولات التمويل والتخفيف Dilution من SAFE إلى الطرح العامكيف تحسب التقييم قبل الاستثمار وبعده، وكيف يتحول عقد SAFE إلى أسهم، وما الشروط التي تحدد ما يأخذه كل طرف عند البيع.
 دليلأدوات جدول الملكية Cap Table: الخيارات والأسعارمتى يكفيك جدول البيانات ومتى تحتاج منصة مثل Carta أو Pulley، وكم تكلف في السنة، وما الحسابات التي تقوم بها عند الجولات والبيع.
 دليلصندوق رأس المال الجريء Venture Capital من الداخلمن يملك مال الصندوق ومن يديره، وكم يأخذ المدير من رسوم وأرباح، ولماذا يبحث كل صندوق عن شركة واحدة تعيد قيمته كاملة.
 دليلجمع التمويل Fundraising: الخطوات حتى إغلاق الجولةثماني خطوات لجولة التمويل من قائمة المستثمرين إلى التقارير بعد الإغلاق، مع قائمة غرفة البيانات والفرق بين وعود المستثمرين والتوقيع.
سجل التحديثات
- 2026-11-13: إعادة كتابة المقال بلغة أوضح وخطوات وجداول، دون كود.
- 2026-11-14: مراجعة المقال وإعادة المعلومات والتحذيرات المفيدة التي حذفت في إعادة الكتابة.
- أكتوبر 2026: كتابة المقال اعتماداً على صفحة وثائق Y Combinator ومقالي Paul Graham ومبادئ Lean Startup ومقال Aileen Lee في TechCrunch ونشرة Uber لدى SEC ونشرة جاهز لدى هيئة السوق المالية وإعلان Tabby.


