


إذا كنت مؤسساً أخذت مالاً من مستثمرين، أو وصلك عرض لشراء شركتك، أو تريد أن تفهم كيف تتحول أسهمك يوماً ما إلى مال، فهذا المقال لك. ستعرف فيه الطرق الخمسة التي تنتهي بها الشركة الناشئة، ومن يشتري في كل طريق، وكم يصل لكل طرف، ومن يملك قرار البيع.
واستراتيجية التخارج Exit Strategy ليست خطة لبيع الشركة. هي أن تفهم الطرق التي يمكن أن تتحول بها الأسهم إلى مال، وأن تعرف متى يضغط كل طرف للبيع ولماذا.
وهذا المقال أول مقالات مرحلة التخارج Exit. ونترك تفاصيل كل طريق لمقالها في المرحلة. وإذا كانت بعض المصطلحات جديدة عليك، فقد جمعناها بأمثلة في مقال مصطلحات الشركات الناشئة.
باختصار Quick Summary
الطرق الخمسة: الاستحواذ Acquisition، والطرح العام IPO، والبيع الثانوي Secondary، وشراء الفريق أو الترخيص Acqui-hire، والإغلاق Wind-down.
الرقم المعلن ليس ما يصلك: يعدل بالنقد والديون، ثم يأخذ المستثمرون تفضيلهم أولاً، ثم المصاريف والمبلغ المحتجز.
من يستعجل: الصندوق يعيش عشر سنوات عادة، فالصندوق القديم يضغط للبيع مبكراً.
من يقرر: النظام، ثم مجلس الإدارة، ثم العقود. والعقود تحسم أغلب الخلافات، فاقرأها يوم توقيع الجولة.
لماذا تحتاج الشركة الناشئة إلى تخارج Exit أصلاً؟
الشركة العائلية الناجحة قد تبقى مع العائلة نفسها خمسين سنة. يأخذ أصحابها نصيبهم من الأرباح كل سنة، ولا يحتاجون أن يبيعوا شيئاً.
أما الشركة التي أخذت مالاً من صندوق رأس مال جريء Venture Capital، فقد دخلت في اتفاق مختلف. فالشركة الناشئة لا توزع أرباحاً غالباً، لأنها تصرف كل ريال على النمو. والمستثمر دخل ليبيع حصته بعد سنوات بأضعاف ما دفع.
لذلك أسهم كل من في جدول الملكية Cap Table تبقى أرقاماً على الورق، حتى يحدث شيء يحولها إلى مال. وهذا الشيء يسمى «حدث السيولة» Liquidity Event، وهو ما نسميه التخارج.
وينتظر التخارج عادة أربعة أطراف، ولكل منهم سبب مختلف:
- المؤسسون: أخذوا غالباً رواتب أقل من السوق لسنوات، وأغلب ثروتهم في هذه الأسهم.
- الموظفون: خياراتهم لا تساوي شيئاً يمكن صرفه قبل البيع أو الطرح، كما شرحنا في مقال أسهم الموظفين ESOP.
- المستثمرون الملائكيون ومستثمرو البذرة: دفعوا مبكراً، وينتظرون أطول من غيرهم.
- صناديق رأس المال الجريء: يجب أن تعيد المال لأصحابه قبل نهاية عمر الصندوق.
ولهذا يسأل المستثمر عن التخارج من أول اجتماع. قد يبدو السؤال غريباً لمؤسس يريد أن يبني شركة تعيش طويلاً. لكنه في الحقيقة سؤال: كيف سيسترد الجميع ما وضعوه؟
وقد شرحنا كيف يعمل الصندوق من الداخل في مقال صندوق رأس المال الجريء من الداخل. ونأخذ منه هنا فكرتين فقط: عمر الصندوق، وقانون القوة Power Law.
خمسة طرق للخروج Exit Paths
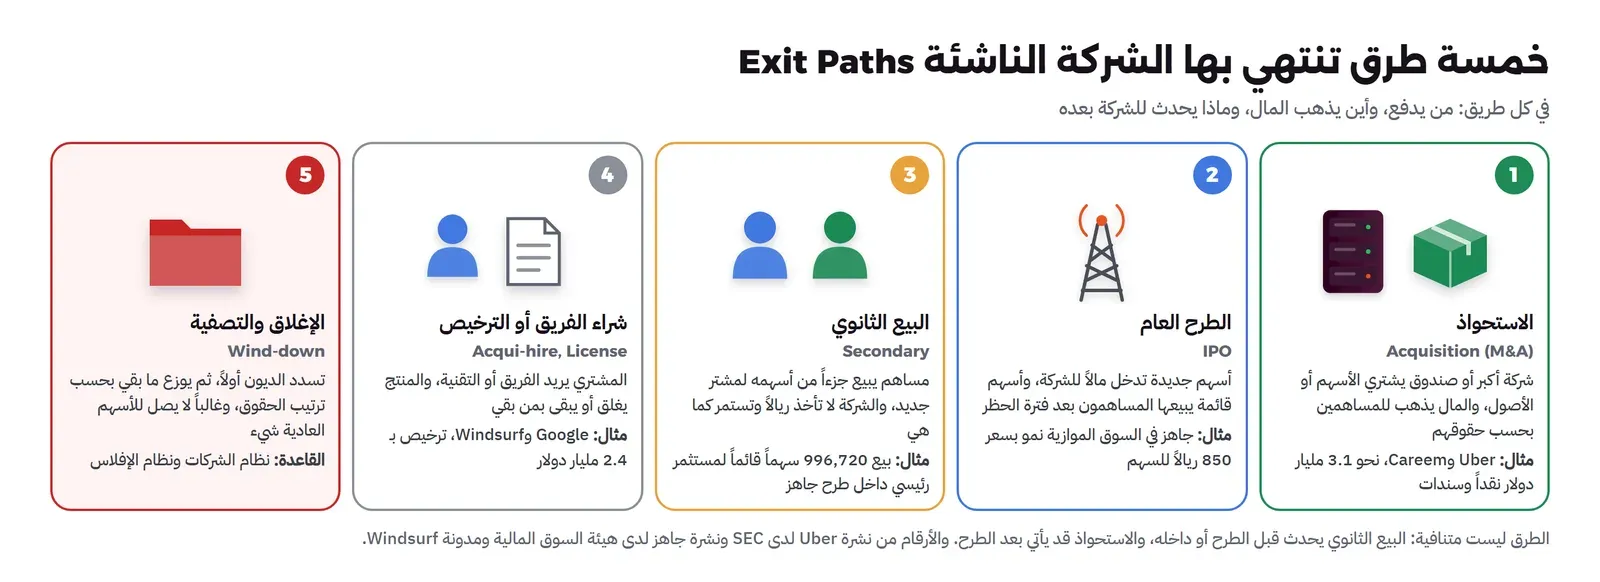
الصورة التالية تبين الطرق الخمسة. وفي كل طريق من يدفع، وأين يذهب المال، مع مثال حقيقي موثق:
1. الاستحواذ Acquisition
ما هو: أن تشتري شركة أخرى، أو صندوق، شركتك. ويسمى أيضاً الاندماج والاستحواذ Mergers and Acquisitions، واختصاراً M&A.
له شكلان:
- شراء الأسهم Share Purchase: المشتري يشتري أسهم المساهمين. فتنتقل الشركة كلها إليه بعقودها وموظفيها والتزاماتها. والمال يذهب مباشرة إلى المساهمين.
- شراء الأصول Asset Purchase: المشتري يشتري ما تملكه الشركة، مثل الكود والعلامة التجارية والعقود والعملاء. ويختار الالتزامات التي يتحملها. والمال يدخل حساب الشركة البائعة، ثم توزعه على مساهميها أو تصفي نفسها.
مثال حقيقي: شراء Uber لشركة Careem. في مارس 2019 وقعت Uber اتفاقية لشراء معظم أصول Careem، وتحمل معظم التزاماتها، مقابل نحو 3.1 مليار دولار:
- نحو 1.4 مليار نقداً.
- نحو 1.7 مليار في صورة سندات قابلة للتحويل إلى أسهم Uber بسعر 55 دولاراً للسهم.
- مع تعديلات على السعر، وإغلاق متوقع في يناير 2020 بعد موافقة هيئات المنافسة.
ولاحظ ثلاثة أشياء في هذا المثال:
- الشكل كان شراء أصول، والمشتري تحمل معه الالتزامات، ومنها بحسب النشرة التزامات ناتجة عن اختراقات أمنية سابقة.
- أكثر من نصف السعر لم يكن نقداً، وإنما أوراق مالية تعتمد قيمتها على سعر سهم المشتري.
- بين التوقيع والإغلاق قرابة عشرة أشهر.
المصدر: نشرة طرح Uber لدى هيئة الأوراق المالية الأمريكية SEC، أبريل 2019.
نقداً أم أسهماً؟ المبلغ واحد على الورق يوم التوقيع فقط. فالنقد يصل بقيمته يوم الإغلاق. أما أسهم المشتري فقيمتها تعتمد على سعر سهمه يوم تستطيع أن تبيعها. وقد يكون ذلك بعد أشهر أو سنة إذا كانت مقيدة. وإذا كان المشتري شركة غير مدرجة، فقد لا تستطيع بيعها أصلاً حتى يحدث له هو تخارج.
لذلك عندما تقارن عرضين:
- قدر قيمة كل جزء غير نقدي بحذر.
- اسأل عن قيود بيعه ومدتها.
- تذكر أنك بقبول أسهم المشتري أصبحت مستثمراً فيه، وتحمل مخاطره.
ولهذا يقبل كثير من المؤسسين سعراً أقل قليلاً مقابل نسبة نقد أعلى. وهذا قرار منطقي، وليس ضعفاً في التفاوض.
2. الطرح العام الأولي IPO
ما هو: أن تطرح الشركة أسهمها للجمهور وتدرجها في سوق مالية. واسمه بالإنجليزية Initial Public Offering. وفي السعودية سوقان للأسهم: السوق الرئيسية، والسوق الموازية نمو Nomu بمتطلبات أخف.
للطرح وجهان، فرق بينهما من البداية:
- الإصدار الأولي Primary: أسهم جديدة يدفع ثمنها الجمهور. فيدخل المال حساب الشركة نفسها لتكمل نموها.
- الطرح الثانوي Secondary: أسهم قائمة يبيعها المساهمون الحاليون. فيدخل المال جيوبهم.
مثال حقيقي: طرح شركة جاهز الدولية في نمو. طرحت الشركة 1,888,523 سهماً بسعر 850 ريالاً:
- 891,803 أسهم جديدة.
- 996,720 سهماً قائماً باعها المساهمان الكبيران لمستثمر رئيسي Cornerstone Investor.
- والتزم المساهمون الكبار بعدم بيع أسهمهم 12 شهراً من بدء التداول. وهذه الفترة تسمى فترة الحظر Lock-up.
المصدر: النشرة التكميلية لجاهز في موقع هيئة السوق المالية. وقد قرأنا جدول المساهمين قبل الطرح وبعده في قسم الطرح العام من مقال جولات التمويل.
انتبه: الطرح ليس خروجاً فورياً للمؤسس والمستثمر. هم غالباً لا يبيعون يوم الطرح إلا جزءاً صغيراً، إن باعوا. ثم ينتظرون نهاية فترة الحظر، ثم يبيعون في السوق بسعر لا يعرفونه اليوم. فإذا هبط السعر خلال الحظر، هبط ما يصلهم معه.
وشروط الطرح في السوق الرئيسية أو في نمو موضوع مقال الطرح العام في السوق السعودية من نفس المرحلة.
3. البيع الثانوي Secondary
ما هو: أن يبيع مساهم أسهمه القائمة لمشتر جديد، قبل أي استحواذ أو طرح. الشركة لا تصدر أسهماً جديدة، ولا يدخلها ريال واحد. وتبقى بنفس إدارتها.
متى يستخدم: هو لا ينهي الشركة، لكنه ينهي انتظار من باع. ويستخدم في ثلاث حالات:
- مؤسس يبيع جزءاً صغيراً من أسهمه، ليشتري بيتاً مثلاً، ويكمل سنوات أخرى دون ضغط مالي.
- موظفون يبيعون جزءاً من أسهمهم بعد سنوات طويلة.
- مستثمر قديم يقترب صندوقه من نهاية عمره، فيبيع حصته لصندوق آخر.
السعر: المشتري يدفع عادة سعراً أقل من سعر آخر جولة. وهذا الخصم قد يقلق المستثمرين الآخرين.
إعادة الشراء Buyback: قد تشتري الشركة نفسها الأسهم من مساهميها. وهذا في شركة المساهمة السعودية من صلاحيات الجمعية العامة غير العادية، بحسب المادة 85 من نظام الشركات.
المصدر: نظام الشركات السعودي.
4. شراء الفريق أو الترخيص Acqui-hire
ما هو: المشتري لا يريد منتجك ولا عملاءك، وإنما الفريق أو التقنية. فإما أن يشتري الشركة ويغلق المنتج، أو لا يشتري شيئاً ويدفع رسوم ترخيص للتقنية ويوظف المؤسسين.
مثال حقيقي: في يوليو 2025 أعلنت Windsurf أن Google دفعت 2.4 مليار دولار مقابل ترخيص غير حصري لتقنيتها. وأن مديرها التنفيذي وأحد المؤسسين سينتقلون إلى Google.
كيف يتوزع المال: بطريقة مختلفة جداً عن الاستحواذ الكامل. المؤسسون يأخذون عقود عمل ومكافآت. والمستثمرون يأخذون رسوم الترخيص. ومن بقي في الشركة قد يخرج بلا شيء.
المصدر: مدونة Windsurf. وحكينا هذه الصفقات بقصصها في مقال كيف تشتري الشركات الكبيرة الفرق والمواهب.
5. الإغلاق Wind-down
ما هو: أن تتوقف الشركة وتصفي نفسها. وهو الطريق الذي لا يذكره أحد في العرض التقديمي، مع أنه أكثر حدوثاً من كل الطرق الأخرى.
الترتيب:
- تسدد الشركة ديونها أولاً: الموظفون، والمؤجرون، والموردون، والجهات الحكومية.
- ثم يوزع ما بقي على المساهمين بحسب ترتيب حقوقهم.
القرار: في شركة المساهمة السعودية يحتاج حل الشركة قبل نهاية مدتها إلى ثلاثة أرباع الأسهم الممثلة في الجمعية العامة غير العادية، بحسب المادة 93. وأحكام التصفية في الباب الثاني عشر من نظام الشركات.
مثال: من يأخذ ماذا؟ لنأخذ الشركة المصطنعة في مقال أدوات جدول الملكية. دفع فيها ثلاثة مستثمرين 18 مليون ريال: مليون، ومليونان، و15 مليوناً. ولكل منهم تفضيل تصفية Liquidation Preference بقدر ما دفع، أي حق استرداد ماله قبل المؤسسين والموظفين.
الشركة تغلق، وأصولها مليونا ريال، وديونها نصف مليون. فيبقى للمساهمين 1.5 مليون (2 ناقص 0.5).
| المساهم | دفع | يأخذ | كيف حسبناها |
|---|---|---|---|
| مستثمر الجولة A | 15 مليوناً | 1,250,000 | 15 من 18 من المبلغ الباقي |
| مستثمر البذرة | مليونان | 166,667 | 2 من 18 |
| المستثمر الملائكي | مليون | 83,333 | 1 من 18 |
| المؤسسون والموظفون | وقتهم وجهدهم | صفر | المبلغ الباقي أقل من مجموع التفضيلات |
أي أن تفضيل التصفية يعمل هنا بكامل قوته. كل ما بقي يذهب للمستثمرين، ولا يصل للمؤسسين والموظفين شيء. وكيف تغلق الشركة بطريقة تحمي فيها نفسك والموظفين والعملاء موضوع آخر مقال في هذه المرحلة.
المصدر: نظام الشركات السعودي.
من يشتري، ولماذا يدفع؟
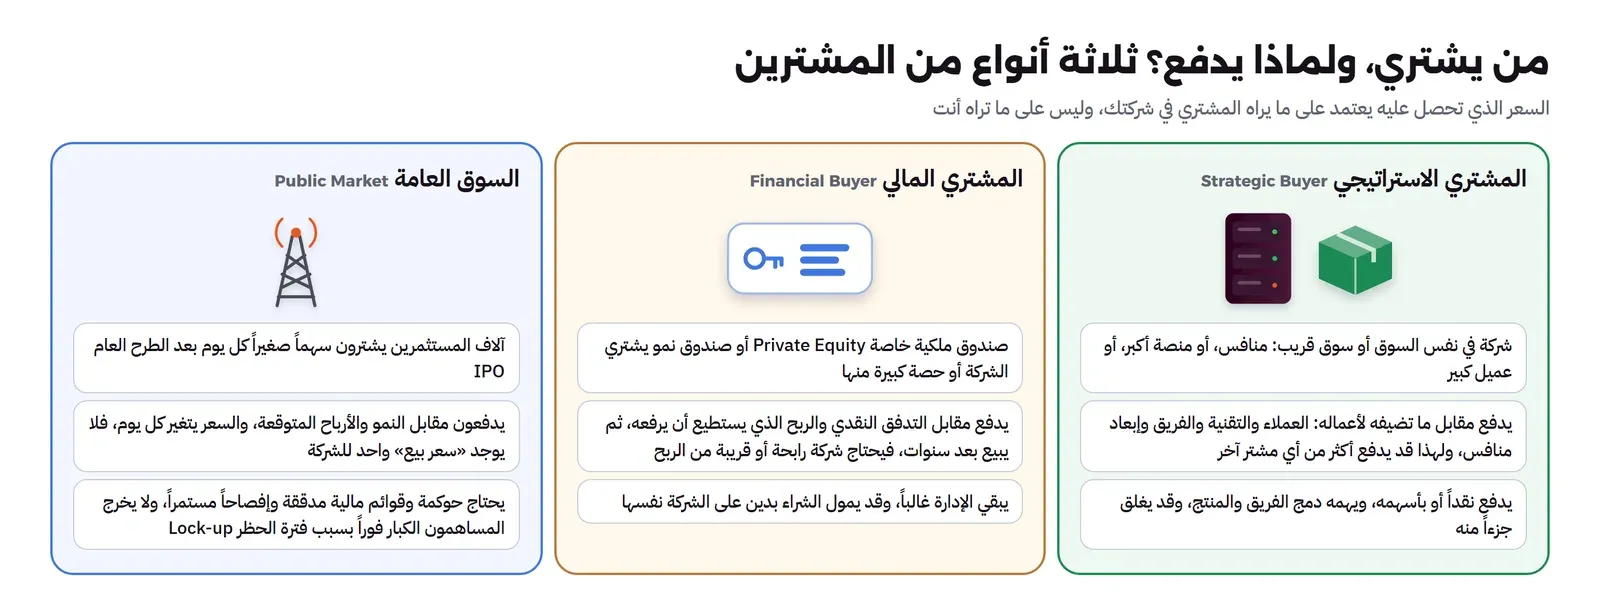
السعر في أي تخارج لا تحدده أنت، ولا يحدده جدول توقعاتك. يحدده ما يراه المشتري في شركتك. وكل نوع من المشترين يرى شيئاً مختلفاً:
| المشتري | من هو | يدفع مقابل | انتبه |
|---|---|---|---|
| المشتري الاستراتيجي Strategic Buyer | شركة في نفس السوق أو سوق قريبة | ما تضيفه شركتك لأعماله، مثل عملائك وتقنيتك. وهذا يسمى أثر التكامل Synergy | قد يغلق جزءاً من منتجك أو يدمج فريقك، وقد يحتاج موافقة هيئة المنافسة |
| المشتري المالي Financial Buyer | صندوق ملكية خاصة Private Equity مثلاً | ما تربحه الشركة اليوم، أو ما يستطيع أن يجعلها تربحه، ثم يبيعها بعد سنوات | لا يناسب غالباً شركة ما زالت تخسر |
| السوق العامة Public Market | آلاف المستثمرين بعد الطرح | النمو والأرباح المتوقعة | لا يوجد سعر واحد، وتحتاج حوكمة وقوائم مدققة وإفصاحاً مستمراً |
المشتري الاستراتيجي يستطيع غالباً أن يدفع أكثر من غيره. فقيمة شركتك عنده ليست قيمتها وحدها، وإنما قيمتها مضافة إلى أعماله. وشرحنا الفرق بين صناديق الملكية الخاصة وصناديق رأس المال الجريء في مقال أنواع المستثمرين.
كيف تعرف من قد يشتري شركتك بعد سنوات؟ لا تعرف بالضبط. لكنك تستطيع أن تكتب اليوم قائمة بعشر شركات قد ترى فيك قيمة: منافسون أكبر، ومنصات تخدم نفس العملاء، وشركات تريد دخول سوقك. ثم ابن معها علاقات حقيقية من شراكات وتكاملات. فأغلب صفقات الاستحواذ تبدأ بعلاقة قديمة.
قيمة المنشأة Enterprise Value وقيمة الأسهم Equity Value
لنفرض أن رسالة وصلتك تقول: «نود مناقشة الاستحواذ على الشركة بقيمة في حدود 120 مليون ريال». هل هذا ما يصل للمساهمين؟ غالباً لا.
المشتري يقيم عمليات الشركة: المنتج والعملاء والفريق، دون النظر إلى حسابها البنكي أو ديونها. وهذا الرقم يسمى قيمة المنشأة Enterprise Value.
ثم يتحول إلى ما يصل للمساهمين، ويسمى قيمة الأسهم Equity Value، بثلاثة تعديلات:
- يضاف النقد الذي في الشركة، لأن المشتري يأخذه معها.
- يطرح الدين الذي عليها، لأن المشتري سيسدده.
- يعدل رأس المال العامل Working Capital: وهو الفرق بين ما للشركة عند العملاء وما عليها للموردين، مقارنة بمستوى طبيعي يتفق عليه الطرفان.
مثال محسوب
| البند | المبلغ بالمليون ريال |
|---|---|
| قيمة المنشأة في العرض | 120 |
| يضاف النقد في الشركة يوم الإغلاق | زائد 5 |
| يطرح القرض الذي عليها | ناقص 2 |
| يطرح نقص رأس المال العامل عن المستوى المتفق عليه | ناقص 1 |
| قيمة الأسهم | 122 |
والـ 122 مليوناً ليست ما يصلك أيضاً. فبعدها يأتي:
- تفضيل التصفية وترتيب حقوق المستثمرين.
- مصاريف المستشار المالي والمحامين التي تدفعها الشركة البائعة.
- جزء يحتجز في حساب ضمان Escrow، لتغطية أي مطالبة بعد الإغلاق.
ولهذا تذكر نشرة Uber أن سعر Careem «قابل لتعديلات معينة». فالرقم المعلن في أي صفقة نقطة البداية، وليس المبلغ النهائي.
من أين يأتي رقم العرض أصلاً؟
المشتري يستخدم عادة طريقة أو أكثر من ثلاث:
- مضاعف: يضرب إيراد الشركة أو ربحها في رقم مأخوذ من صفقات مشابهة أو شركات مدرجة مشابهة.
- التدفقات النقدية المستقبلية: ما ستكسبه الشركة في السنوات القادمة، بعد خصمه إلى قيمته اليوم. وشرحنا فكرة القيمة الحالية في حسابات دراسة الجدوى.
- تكلفة البناء: كم يكلفه أن يبني ما بنيته بنفسه، وكم سنة سيتأخر لو فعل.
والمشتري الاستراتيجي يضيف إلى ذلك قيمة التكامل. لكنه لا يدفعها كلها لك إلا إذا أجبرته منافسة مشتر آخر. وهذا سبب إضافي لكي لا تفاوض مشترياً واحداً.
ساعة الصندوق Fund Life: من يستعجل البيع؟
ذكرنا في قسم عمر الصندوق أن الصندوق يعيش عادة عشر سنوات، مع تمديد حتى سنتين. ويجب أن يعيد المال لأصحابه قبل نهاية هذا العمر.
والمهم هنا: عمر الصندوق لا يبدأ يوم استثمر في شركتك، وإنما يوم بدأ الصندوق نفسه. والصورة التالية مثال لشركة فيها ثلاثة صناديق بدأت في سنوات مختلفة:
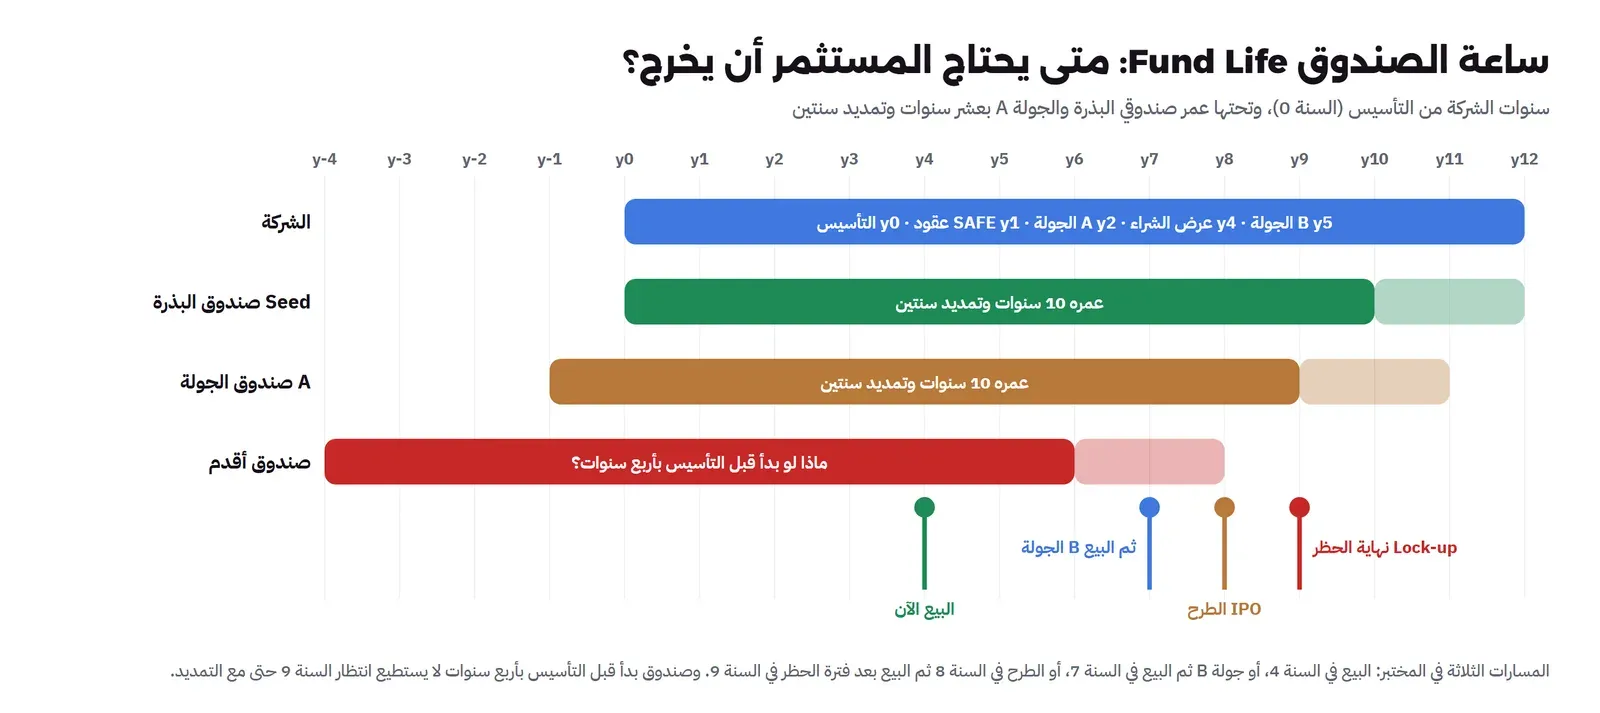
السنة 0 في الصورة هي سنة تأسيس الشركة. ولاحظ:
- صندوق بدأ قبل التأسيس بسنة: ينتهي في السنة 9، ويستطيع بالتمديد أن ينتظر حتى السنة 11. فطرح يعطيه المال في السنة 9 يدخل في عمره بالكاد.
- صندوق أقدم بدأ قبل التأسيس بأربع سنوات: ينتهي في السنة 6، والتمديد حتى السنة 8. فلن يستطيع انتظار الطرح أصلاً. وسيضغط للبيع الآن، أو يبيع حصته لصندوق آخر في بيع ثانوي.
- المستثمر الملائكي: ليس له صندوق بعمر محدد. لكن له ساعة أخرى، فقد يحتاج المال لأسباب شخصية في أي وقت.
لذلك اسأل كل مستثمر عن سنة صندوقه قبل أن تأخذ ماله. فالصندوق في آخر عمره لا يملك صبر صندوق في سنته الثانية.
والضغط قد يأتي من الاتجاه المعاكس أيضاً. فصندوق شاب يبحث عن شركة تعيد قيمته كاملة قد يرفض بيعاً جيداً للمؤسسين، لأنه صغير بمقياس صندوقه.
المضاعف Multiple أم العائد السنوي IRR؟
المستثمر يقيم نتيجة أي تخارج برقمين، وهما لا يقولان الشيء نفسه:
- المضاعف Multiple on Invested Capital، واختصاراً MOIC: كم ضعفاً استرد من المال الذي دفعه. فمن دفع 15 مليوناً واسترد 48 مليوناً، فمضاعفه 3.2 (48 ÷ 15).
- العائد السنوي الداخلي Internal Rate of Return، واختصاراً IRR: النسبة السنوية التي ينمو بها المال المدفوع حتى يصبح المال المسترد. فالمضاعف نفسه 3.2 في سنتين عائد ممتاز، وفي عشر سنوات عائد متواضع.
لماذا يختلف المؤسس والمستثمر على التوقيت؟
- صندوق رأس المال الجريء يعيش على المضاعف. فبحسب قانون القوة Power Law، شركات قليلة في المحفظة يجب أن تعيد أضعاف المال لتغطي خسائر الباقي. والبيع بمضاعف صغير لا يغطي شيئاً، حتى لو كان العائد السنوي جيداً. لذلك يفضل غالباً أن ينتظر ويكبر.
- الانتظار لا يرفع العائد السنوي بالضرورة. فالمبلغ الأكبر بعد سنوات أكثر قد يعطي العائد السنوي نفسه تقريباً، لأن السنوات الإضافية تأكل أغلب الفرق.
- المستثمر الملائكي الذي دخل بسعر رخيص قد يحصل على أعلى عائد سنوي من البيع المبكر. فقد يفضل البيع الآن.
- المؤسس في الوسط: البيع الآن مال مؤكد بعد سنوات قليلة. والانتظار قد يعطيه أكثر بكثير، أو لا شيء إذا تعثرت الشركة.
لا توجد إجابة صحيحة واحدة هنا. لكن توجد إجابة خاطئة دائماً: أن يقرر كل طرف دون أن يرى أرقام الآخرين.
من يملك قرار البيع؟
قد يظن المؤسسون الذين يملكون أكثر من نصف الأسهم أنهم يستطيعون البيع متى شاؤوا، أو رفضه متى شاؤوا. وكلا الظنين غير دقيق. فقرار البيع يمر بثلاث طبقات:
- النظام Law: في شركة المساهمة السعودية يحتاج اندماج الشركة أو حلها قبل نهاية مدتها إلى موافقة ثلاثة أرباع الأسهم الممثلة في الجمعية العامة غير العادية، بحسب الفقرة 4 من المادة 93 من نظام الشركات. أما بيع المساهم لأسهمه فهو حقه الأساسي، ما لم يقيده النظام الأساس أو اتفاقية المساهمين. وإذا كانت الشركة في Delaware فالقواعد مختلفة، وشرحنا أساس حوكمتها في مقال شركة Delaware C-Corp.
- مجلس الإدارة Board: يتفاوض على الصفقة ويوصي بها. وفيه غالباً ممثل للمستثمر الرئيسي في كل جولة، فلا يمر قرار بيع دون أن يسمعه.
- العقود Contracts: اتفاقية المساهمين وحقوق الأسهم الممتازة تضيف حقوقاً فوق النظام. أهمها ثلاثة:
- حق الاعتراض Protective Provisions أو Veto: بيع الشركة يحتاج موافقة أغلبية حملة الأسهم الممتازة.
- حق الجر Drag-along: أغلبية محددة تستطيع أن تلزم الباقين بالبيع.
- حق الإلحاق Tag-along: المساهم الصغير يستطيع أن يبيع مع الكبير بنفس الشروط.
الطبقة الثالثة هي التي تحسم أغلب الخلافات في الواقع. فمستثمر يملك 20% فقط قد يستطيع أن يمنع بيعاً يريده المؤسسون، إذا كان له حق اعتراض. والمؤسسون مع المستثمر الأكبر قد يستطيعون أن يلزموا مستثمراً صغيراً بالبيع بحق الجر.
لذلك الوقت المناسب لفهم هذه البنود هو يوم توقيع الجولة، وليس يوم وصول العرض. وخصصنا لها مقال حقوق الجر والإلحاق من نفس المرحلة، وذكرنا مكانها في عرض الشروط في قسم حقوق أخرى في عرض الشروط.
المصدر: نظام الشركات السعودي.
متى تفكر في التخارج؟
الخطأ الأشهر أن تبدأ التفكير في التخارج يوم يصلك العرض. فأغلب ما يحدد خياراتك في ذلك اليوم تقرر قبله بسنوات: الكيان القانوني، والبنود التي وقعتها في كل جولة، وحالة سجلاتك وعقودك. والصورة التالية تبين ما تفعله في كل مرحلة:
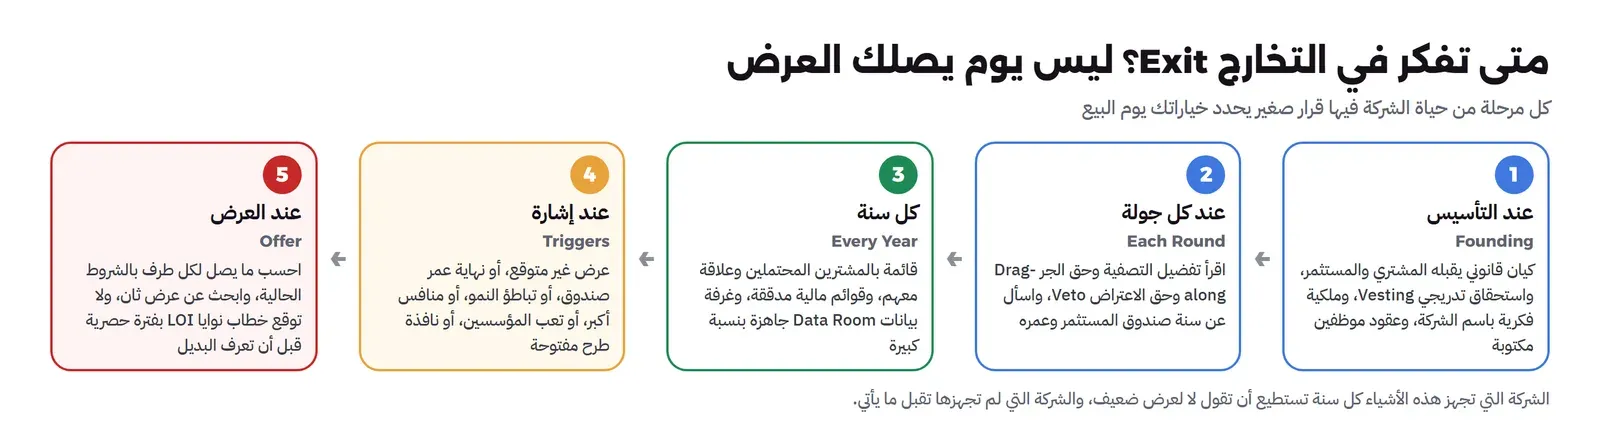
وهذه إشارات تعني أن نافذة التخارج قد تفتح أو تغلق:
- عرض غير متوقع: لا تتعامل معه كقرار نعم أو لا، وإنما كمعلومة: هناك من يرى فيك قيمة، فمن غيره قد يراها؟ والعرض الواحد دون منافس يعطي المشتري كل القوة في التفاوض.
- نهاية عمر صندوق في جدول الملكية: المستثمر الذي لا يستطيع الانتظار يغير حسابات المجلس كله.
- تباطؤ النمو: الشركة التي كانت تنمو 10% في الشهر ثم نزلت إلى 3% يقل سعرها كل شهر. وأحياناً يكون البيع قبل أن يظهر التباطؤ في الأرقام أفضل من البيع بعده.
- منافس أكبر يدخل السوق: قد يكون هو المشتري، وقد يكون السبب في أن أحداً لن يشتري بعد سنة.
- تعب المؤسسين: سبب حقيقي يتجاهله الجميع. فالمؤسس الذي يريد أن يغادر بعد سنتين يجب أن يقول ذلك لشريكه ومجلسه اليوم، لا أن يدفع الشركة لبيع مستعجل.
- نافذة الطرح: الأسواق تمر بفترات تكثر فيها الطروحات وتقل. والشركة التي تريد الطرح تحتاج أن تكون جاهزة قبل أن تفتح النافذة.
جدول القرار Decision Table: أي طريق يناسب حالتك؟
| الطريق | يناسب عندما | المزايا | العيوب | تحقق قبل أن تبدأ |
|---|---|---|---|---|
| الاستحواذ Acquisition | يوجد مشتر يرى فيك قيمة لأعماله، والنمو المستقل أبطأ أو أخطر | مال كامل أو شبه كامل في تاريخ معروف، ونهاية واضحة للجميع | المشتري قد يغلق المنتج أو يغير الفريق، وجزء من السعر قد يكون أسهماً أو مشروطاً | كم يصل لكل طرف بعد التفضيلات، ونسبة النقد عند الإغلاق، وموافقة هيئة المنافسة |
| الطرح العام IPO | شركة كبيرة رابحة أو قريبة من الربح، بحوكمة وقوائم مدققة لسنوات | مال جديد للشركة، وتبقى مستقلة، وأسهمها قابلة للبيع بعد الحظر | تكلفة ووقت وإفصاح مستمر، والسعر بعد فترة الحظر غير معروف | متطلبات السوق الرئيسية أو نمو، وفترة الحظر، وجاهزية الإدارة المالية |
| البيع الثانوي Secondary | الشركة جيدة، لكن أحد المساهمين يحتاج المال أو صندوقه ينتهي | مال لمن يحتاجه دون بيع الشركة، والإدارة لا تتغير | سعر بخصم غالباً، وقد يرسل إشارة سلبية، وقيود في اتفاقية المساهمين | حق الأولوية في الشراء، وموافقة المجلس، وأثر السعر على تقييم الشركة |
| شراء الفريق أو الترخيص | المنتج لم ينجح، لكن الفريق أو التقنية لهما قيمة عالية | مخرج أفضل من الإغلاق للمؤسسين وجزء من الفريق | المنتج يغلق غالباً، ومن لم يختره المشتري قد يخرج بلا شيء | ما يحدث لأسهم الموظفين الباقين، والتزامات الشركة تجاه العملاء |
| الإغلاق Wind-down | المال ينفد، ولا يوجد مشتر ولا مستثمر جديد | نهاية منظمة تحمي الموظفين والعملاء وسمعة المؤسسين | الأسهم العادية تأخذ صفراً غالباً | سداد الرواتب والمستحقات النظامية أولاً، وقرار الجمعية، وتصدير بيانات العملاء |
قائمة تحقق Checklist قبل الرد على أي عرض
- هل تعرف كم يصل لكل مساهم بعد تفضيلات التصفية، وليس بالنسب فقط؟
- هل تعرف كم من السعر نقد عند الإغلاق، وكم أسهم في شركة المشتري، وكم مشروط بأهداف لاحقة؟
- هل تعرف عمر صندوق كل مستثمر في جدول الملكية، ومن منهم يحتاج المال قريباً؟
- هل قرأت حقوق الاعتراض والجر والإلحاق، وتعرف من يستطيع أن يمنع البيع ومن يستطيع أن يفرضه؟
- هل تعرف ما يحتاجه القرار نظاماً، مثل أغلبية الجمعية العامة غير العادية؟
- هل يوجد بديل حقيقي للعرض: مشتر آخر، أو جولة جديدة، أو نمو مستقل كاف؟
- هل غرفة البيانات جاهزة، أم سيكتشف المشتري المشكلات في الفحص قبلك؟
- هل تحدثت مع شريكك عما يريده كل منكما بعد البيع، وهل يريد كلاكما البقاء في الشركة المشترية؟
أخطاء شائعة في استراتيجية التخارج
- اعتبار الرقم المعلن هو ما يصلك: دون حساب النقد والديون والتفضيلات والضرائب والجزء غير النقدي والجزء المشروط.
- الرد على عرض واحد دون البحث عن ثان: فيعرف المشتري أنه وحده، ويفاوض على هذا الأساس.
- توقيع جولة دون قراءة حق الاعتراض على البيع: ثم تكتشف يوم العرض أن مستثمراً بنسبة صغيرة يستطيع أن يمنعه.
- تجاهل عمر الصندوق عند أخذ المال: ثم تستغرب من مستثمر يضغط للبيع في السنة الخامسة.
- مقارنة الطرح بالاستحواذ بسعر يوم الإدراج: مع أن المؤسسين والمستثمرين الكبار لا يبيعون في ذلك اليوم.
- ترك الإغلاق حتى ينفد المال تماماً: فلا يبقى ما يكفي لسداد الرواتب والمستحقات بطريقة منظمة.
- إخفاء نية التخارج عن الشريك أو الفريق: فيكتشفها الفريق من المشتري أثناء الفحص.
الخلاصة
- الشركة الممولة برأس مال جريء تحتاج تخارجاً، لأن أسهم الجميع تبقى على الورق حتى يحدث، والمستثمر يجب أن يعيد المال قبل نهاية عمر صندوقه.
- الطرق خمسة: الاستحواذ، والطرح العام، والبيع الثانوي، وشراء الفريق أو الترخيص، والإغلاق. ولكل طريق مشتر مختلف وتوزيع مختلف للمال.
- الرقم المعلن في العرض قيمة المنشأة، وما يصلك يأتي بعد النقد والديون والتفضيلات والمصاريف والمبلغ المحتجز.
- المشتري الاستراتيجي يدفع مقابل ما تضيفه له، والمالي مقابل ما تربحه، والسوق العامة مقابل ما يتوقع أن تصبحه.
- الصندوق يعيش على المضاعف وله ساعة، لذلك يختلف المستثمر والمؤسس على التوقيت.
- قرار البيع يمر بالنظام والمجلس والعقود. والعقود تحسم أغلب الخلافات، فاقرأها يوم توقيع الجولة.
- الاستعداد للتخارج هو نفسه الاستعداد للجولة القادمة، فابدأ به من اليوم.
وفي المقال القادم بإذن الله نفتح أهم ما في هذا الموضوع: تفضيل التصفية Liquidation Preference مع عدة جولات، والمشاركة، والمضاعفات، والحدود. وأقرب المقالات إلى هذا الموضوع على الموقع:
 دليلمصطلحات الشركات الناشئة Startup Glossary بأمثلة بسيطةأهم مصطلحات الشركات الناشئة والتمويل، من المنتج الأولي MVP إلى التخارج Exit، كل مصطلح بجملة واضحة ومثال بأرقام سهلة.
 دليلأدوات جدول الملكية Cap Table: الخيارات والأسعارمتى يكفيك جدول البيانات ومتى تحتاج منصة مثل Carta أو Pulley، وكم تكلف في السنة، وما الحسابات التي تقوم بها عند الجولات والبيع.
 دليلصندوق رأس المال الجريء Venture Capital من الداخلمن يملك مال الصندوق ومن يديره، وكم يأخذ المدير من رسوم وأرباح، ولماذا يبحث كل صندوق عن شركة واحدة تعيد قيمته كاملة.
 دليلجولات التمويل والتخفيف Dilution من SAFE إلى الطرح العامكيف تحسب التقييم قبل الاستثمار وبعده، وكيف يتحول عقد SAFE إلى أسهم، وما الشروط التي تحدد ما يأخذه كل طرف عند البيع.
 دليلAcqui-hiring: كيف تشتري الشركات الكبيرة الفرق والمواهبلماذا تدفع شركة مليارات في شركة ناشئة ثم تغلق منتجها، وكيف تطور شراء الفرق من Borland إلى صفقات الذكاء الاصطناعي.
 دليلجمع التمويل Fundraising: الخطوات حتى إغلاق الجولةثماني خطوات لجولة التمويل من قائمة المستثمرين إلى التقارير بعد الإغلاق، مع قائمة غرفة البيانات والفرق بين وعود المستثمرين والتوقيع.
سجل التحديثات
- 2026-11-13: إعادة كتابة المقال بلغة أوضح وخطوات وجداول، دون كود.
- أكتوبر 2026: كتابة المقال، اعتماداً على نشرة Uber لدى SEC ونشرة جاهز التكميلية لدى هيئة السوق المالية ونظام الشركات السعودي ومدونة Windsurf.


