


إذا وصلتك أول ورقة شروط Term Sheet من مستثمر، أو تتوقع أن تصلك قريباً، فهذا المقال لك. الورقة قصيرة، صفحتان أو ثلاث في الغالب، لكن كل سطر فيها سيتحول بعد أسابيع إلى عقد ملزم يبقى معك حتى بيع الشركة أو طرحها. ولذلك فإن قراءتها بفهم أهم من سرعة توقيعها.
وتسمى أيضاً «عرض الشروط»، وقد ذكرناها كخطوة واحدة في مقال جمع التمويل Fundraising، وعرفنا أهم بنودها باختصار في شروط الجولة المسعرة. وهنا نأخذها بنداً بنداً من جهة المؤسس: ماذا يعني كل بند، وما الصيغة المعتادة في السوق، وما الذي يستحق أن تتفاوض عليه.
سوف نناقش في هذا المقال:
- ما الذي يلزمك في الورقة وما الذي لا يلزمك.
- تقسيم البنود إلى بنود مال Economics وبنود سيطرة Control.
- التقييم ومجمع الخيارات Option Pool، والحماية من التخفيف Anti-dilution بمثال محسوب.
- مجلس الإدارة، وحقوق الموافقة، وحق المشاركة النسبية Pro Rata، واستحقاق أسهم المؤسسين.
- فترة الحصرية No-shop، وجدول يلخص ما تقبله وما ترفضه.
الخلاصة السريعة Quick Summary
الملزم فيها عادة: الحصرية No-shop والسرية، وأحياناً المصاريف.
نوعان من البنود: بنود المال تقرر كم تأخذ عند البيع، وبنود السيطرة تقرر من يتخذ القرار قبل البيع.
المعتاد في السوق: تفضيل تصفية بمرة واحدة 1x دون مشاركة، وحماية من التخفيف بالمتوسط المرجح الواسع Broad-based Weighted Average، واستحقاق للمؤسسين على أربع سنوات.
أهم نصيحة: لا تقارن عرضين بالتقييم وحده، ولا توقع على حصرية مفتوحة المدة.
ما الذي يلزمك في ورقة الشروط؟ البنود الملزمة Binding Terms
ورقة الشروط ليست عقد الاستثمار. هي اتفاق على المبادئ، وبعد توقيعها يكتب المحامون العقود النهائية: اتفاقية الاستثمار، واتفاقية المساهمين، وتعديل النظام الأساس للشركة. ولذلك تقول أغلب النماذج في أول سطر إن الورقة «غير ملزمة» إلا في بنود محددة.
ففي نموذج Series Seed الذي نشرته شركة المحاماة Cooley على GitHub (الإصدار 1.04، سبتمبر 2024)، البنود الملزمة اثنان فقط:
- عدم البحث عن عروض أخرى No-shop: لمدة 30 يوماً لا تطلب الشركة عروض تمويل من أي طرف آخر.
- السرية Confidentiality: لا تكشف الشركة الشروط إلا لمسؤوليها ومجلسها ومستشاريها والمستثمرين المحتملين في الجولة نفسها.
وقد يتساءل البعض: إذا كانت الورقة غير ملزمة، فلماذا أهتم بها؟ والإجابة أن العقود تكتب منها سطراً بسطر. فإذا وافقت في الورقة على بند، فمن الصعب جداً أن تعيد فتحه أثناء كتابة العقود، لأن المستثمر سيعتبر ذلك تراجعاً عن اتفاق. لذلك فإن وقت التفاوض الحقيقي هو قبل التوقيع على الورقة، وليس بعده.
المصدر: مستودع Series Seed من Cooley، ملف Term Sheet وملف الإصدارات Release Notes.
بنود المال Economics وبنود السيطرة Control
أسهل طريقة لقراءة أي ورقة شروط هي أن تضع كل بند في واحدة من خانتين. وهذا التقسيم يشرحه كتاب Venture Deals لـ Brad Feld وJason Mendelson، وهو من أكثر الكتب التي يقرؤها المؤسسون قبل أول جولة:
- بنود المال Economics: تقرر كم يأخذ كل طرف عند البيع أو الطرح.
- بنود السيطرة Control: تقرر من يملك القرار في الشركة قبل البيع، ومن يستطيع أن يوقف قراراً.
وبقية البنود إجرائية، مثل المصاريف وتاريخ الإغلاق. والجدول التالي يضع أهم البنود في خانتها:
| البند | النوع | السؤال الذي يجيب عنه | أين شرحناه |
|---|---|---|---|
| التقييم Valuation ومجمع الخيارات Option Pool | مال | كم سهماً يأخذ المستثمر مقابل ماله؟ | في هذا المقال |
| تفضيل التصفية Liquidation Preference | مال | من يقبض أولاً عند البيع، وكم؟ | مقال تفضيل التصفية |
| الحماية من التخفيف Anti-dilution | مال | ماذا يحدث لسعر المستثمر إذا جمعت بسعر أقل؟ | في هذا المقال |
| العائد Dividends والاسترداد Redemption | مال | هل يتراكم للمستثمر مبلغ إضافي؟ وهل يستطيع أن يطلب ماله؟ | في هذا المقال باختصار |
| تكوين مجلس الإدارة Board | سيطرة | من يصوت على قرارات المجلس؟ | في هذا المقال |
| حقوق الموافقة Protective Provisions | سيطرة | ما القرارات التي يستطيع المستثمر أن يوقفها؟ | في هذا المقال |
| الاستحقاق Vesting لأسهم المؤسسين | سيطرة ومال | ماذا يحدث لأسهمك إذا غادرت؟ | في هذا المقال |
| حق المشاركة النسبية Pro Rata | مال | هل يحق للمستثمر أن يشتري في الجولات القادمة؟ | في هذا المقال |
| حق الجر Drag-along وحق الإلحاق Tag-along | سيطرة | من يستطيع أن يلزم الآخرين بالبيع؟ | مقال حقوق الجر والإلحاق |
| الحصرية No-shop والسرية | إجرائي وملزم | هل تستطيع أن تكلم مستثمراً آخر الآن؟ | في هذا المقال |
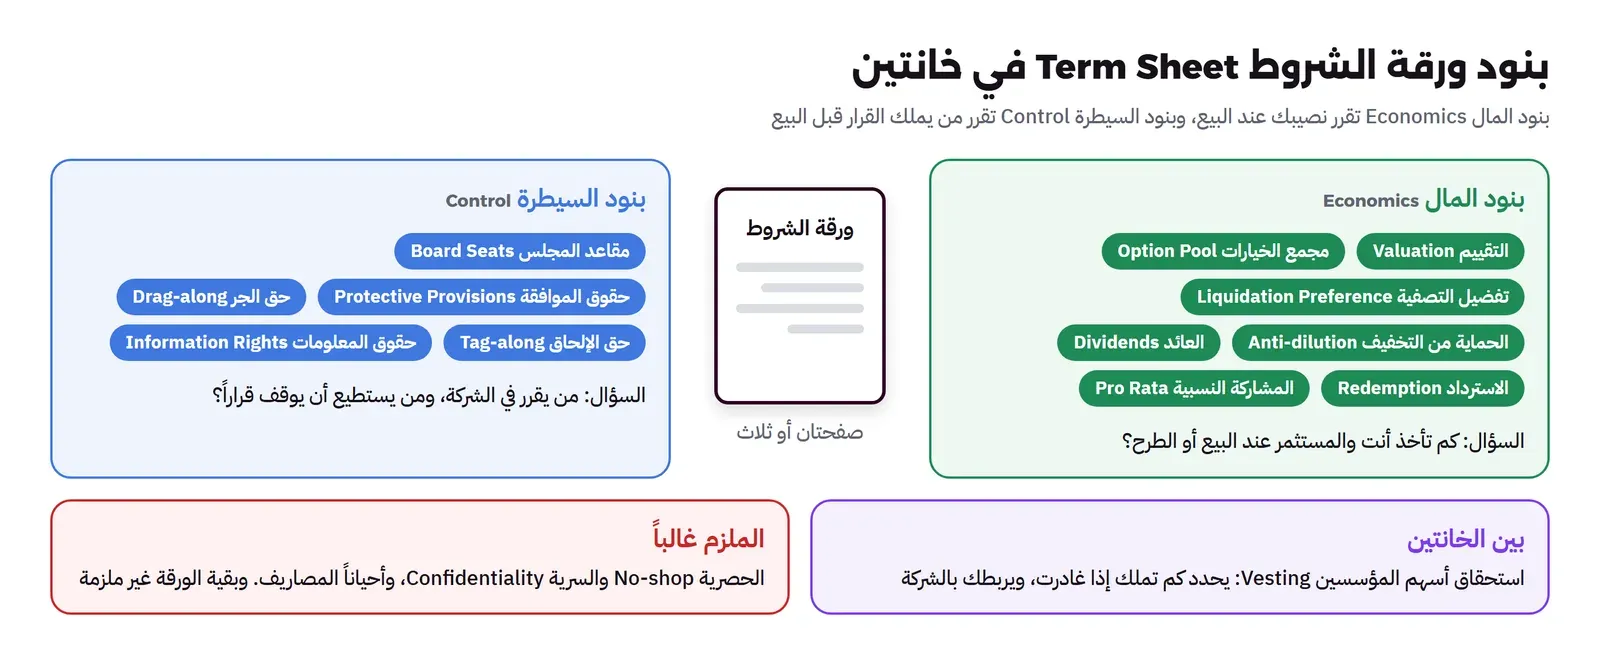
لماذا يهم هذا التقسيم؟ لأن المؤسس الذي يركز على التقييم وحده يربح في خانة المال رقماً يظهر في الخبر الصحفي، وقد يخسر في خانة السيطرة حق إدارة شركته. فإذا كان عندك عرضان، فقارن كل خانة منفصلة، ثم قرر.
التقييم ومجمع الخيارات Option Pool
التقييم في الورقة يكتب عادة كتقييم قبل الاستثمار Pre-money، ومنه يحسب سعر السهم. وقد شرحنا الفرق بين التقييم قبل الاستثمار وبعده في مقال جولات التمويل.
لكن الرقم وحده لا يكفي لتعرف سعر السهم الحقيقي. فالسطر الذي يأتي بعده مباشرة في أغلب الأوراق هو مجمع الخيارات، أي الأسهم المحجوزة لموظفين لم توظفهم بعد. وفي نموذج Series Seed تقول الصيغة إن سعر السهم مبني على تقييم قبل الاستثمار «يشمل مجمع خيارات متاحاً بنسبة كذا من الأسهم بعد الاستثمار».
وهذا يعني أن المجمع يقتطع من حصة المساهمين الحاليين وحدهم، وليس من حصة المستثمر الجديد. ويسمى ذلك خلط مجمع الخيارات Option Pool Shuffle.
مثال: كم يساوي التقييم فعلاً؟
لنفرض أن الورقة تقول: تقييم قبل الاستثمار 20 مليون ريال، والاستثمار 5 ملايين، ومجمع خيارات 10% من الأسهم بعد الاستثمار، ضمن التقييم قبل الاستثمار. والأرقام هنا افتراضية للتوضيح:
| البند | المبلغ | كيف حسبناه |
|---|---|---|
| التقييم بعد الاستثمار Post-money | 25 مليون ريال | 20 + 5 |
| قيمة المجمع الجديد | 2.5 مليون ريال | 10% × 25 مليوناً |
| القيمة التي تبقى لأسهم المساهمين الحاليين | 17.5 مليون ريال | 20 ناقص 2.5 |
أي أن التقييم الفعلي لأسهمكم 17.5 مليوناً وليس 20. والمجمع ليس شيئاً سيئاً، لأنك ستحتاجه لتوظف. لكن الخلاف عادة على حجمه. فالمستثمر يريده كبيراً حتى لا تحتاج زيادته قبل الجولة القادمة، وأنت تريده بقدر حاجتك الفعلية.
والحل الأنسب أن تحضر إلى التفاوض بخطة توظيف لثمانية عشر شهراً، وبجانب كل وظيفة نسبة الأسهم التي تتوقع أن تمنحها. فيصبح حجم المجمع رقماً تبرره الخطة، وليس رقماً يفرضه طرف على طرف. وقد شرحنا أثره في جدول الملكية في فخ مجمع الخيارات، وطريقة منح الخيارات للموظفين في أسهم الموظفين ESOP.
تفضيل التصفية Liquidation Preference باختصار
هذا البند يقرر من يقبض أولاً عند البيع، وقد شرحناه كاملاً بمثال محسوب في مقال تفضيل التصفية، فلن نكرره هنا. ويكفيك أن تعرف ما هو المعتاد اليوم، حتى تعرف متى يكون العرض خارج السوق:
- في تقرير Cooley للربع الثاني من 2026، الذي شمل 166 جولة تمويل، كان التفضيل بمرة واحدة 1x في 95.8% من الجولات.
- وكانت الأسهم الممتازة دون مشاركة Non-participating في 96.4% منها.
فإذا جاءك عرض بتفضيل مرتين 2x، أو مع مشاركة دون سقف، فأنت أمام شرط تقبله نسبة صغيرة من الشركات. اسأل عن سببه، واحسب أثره قبل أن تقبله.
المصدر: تقرير Cooley لتمويل الجولات، الربع الثاني 2026 (نشر في 17 أغسطس 2026). وهو مبني على صفقات أمريكية تعاملت معها الشركة، فاعتبره مؤشراً للسوق وليس قاعدة.
الحماية من التخفيف Anti-dilution
هذا البند لا يعمل إلا في حالة واحدة: أن تجمع الشركة لاحقاً مالاً بسعر للسهم أقل من السعر الذي دفعه المستثمر. وتسمى هذه الجولة الجولة الأقل Down Round.
وفكرته أن المستثمر الذي دفع سعراً مرتفعاً يحصل على تعويض بأسهم إضافية. لكن التعويض لا يأتي بإصدار أسهم جديدة له مباشرة. وإنما يتغير «سعر التحويل» Conversion Price، وهو السعر الذي تتحول به أسهمه الممتازة إلى أسهم عادية. فإذا نزل سعر التحويل، تحولت كل أسهمه إلى عدد أكبر من الأسهم العادية.
وهناك طريقتان رئيسيتان لحساب السعر الجديد:
- التعديل الكامل Full Ratchet: يصبح سعر التحويل هو السعر الجديد، مهما كان حجم الجولة الأقل. حتى لو باعت الشركة سهماً واحداً بالسعر الأقل.
- المتوسط المرجح Weighted Average: ينزل السعر بقدر حجم الإصدار الجديد مقارنة بحجم الشركة. فالجولة الصغيرة تغير السعر قليلاً، والكبيرة تغيره أكثر.
والمعادلة كما في النموذج الأمريكي للنظام الأساس من الجمعية الوطنية لرأس المال الجريء NVCA (تحديث أكتوبر 2025) هي:
CP2 = CP1 × (A + B) ÷ (A + C)
- CP1: سعر التحويل قبل الجولة الأقل.
- CP2: سعر التحويل الجديد.
- A: عدد الأسهم قبل الإصدار الجديد. وفي الصيغة الواسعة Broad-based يشمل كل الأسهم بعد التخفيف الكامل، أي العادية والممتازة بعد تحويلها والخيارات الممنوحة.
- B: عدد الأسهم التي كان المال الجديد سيشتريها لو دفع بالسعر القديم.
- C: عدد الأسهم الجديدة التي صدرت فعلاً.
وهناك صيغة ضيقة Narrow-based تحسب A بعدد أقل من الأسهم، مثل استبعاد مجمع الخيارات. وكلما صغر A زاد التعويض للمستثمر. لذلك اقرأ تعريف A في العقد، ولا تكتف بكلمة «المتوسط المرجح».
مثال محسوب: جولة بنصف السعر
لنفرض شركة افتراضية بهذه الأرقام قبل الجولة الأقل:
- المؤسسون: 600,000 سهم.
- مجمع الخيارات: 100,000 سهم.
- مستثمر الجولة A: دفع 3,000,000 ريال بسعر 10 ريالات للسهم، أي 300,000 سهم ممتاز.
- المجموع بعد التخفيف الكامل: 1,000,000 سهم.
ثم احتاجت الشركة مالاً في سوق صعبة، وجاء مستثمر جديد يدفع 2,000,000 ريال بسعر 5 ريالات للسهم، أي 400,000 سهم جديد. والآن نحسب سعر التحويل الجديد لمستثمر الجولة A بكل طريقة:
| الطريقة | الحساب | سعر التحويل الجديد | أسهم مستثمر A بعد التحويل |
|---|---|---|---|
| دون حماية | لا يتغير | 10 ريالات | 300,000 |
| المتوسط المرجح الواسع | 10 × (1,000,000 + 200,000) ÷ (1,000,000 + 400,000) | 8.57 ريال | 350,000 |
| المتوسط المرجح الضيق (دون المجمع) | 10 × (900,000 + 200,000) ÷ (900,000 + 400,000) | 8.46 ريال | 354,545 |
| التعديل الكامل | السعر الجديد نفسه | 5 ريالات | 600,000 |
والرقم B في المعادلة هو 200,000، لأن المليوني ريال الجديدة كانت ستشتري 200,000 سهم لو دفعت بالسعر القديم (2,000,000 ÷ 10). وعدد الأسهم بعد التحويل هو المبلغ الذي دفعه المستثمر مقسوماً على سعر التحويل الجديد (3,000,000 ÷ 8.57 تقريباً 350,000).
والآن ماذا يعني هذا لنسبة المؤسسين بعد الجولة؟
| الطريقة | مجموع الأسهم بعد الجولة | المؤسسون | مستثمر A | المستثمر الجديد | نصيب المؤسسين لو بيعت الشركة لاحقاً بـ 50 مليوناً |
|---|---|---|---|---|---|
| دون حماية | 1,400,000 | 42.86% | 21.43% | 28.57% | 21.4 مليون ريال |
| المتوسط المرجح الواسع | 1,450,000 | 41.38% | 24.14% | 27.59% | 20.7 مليون ريال |
| التعديل الكامل | 1,700,000 | 35.29% | 35.29% | 23.53% | 17.6 مليون ريال |
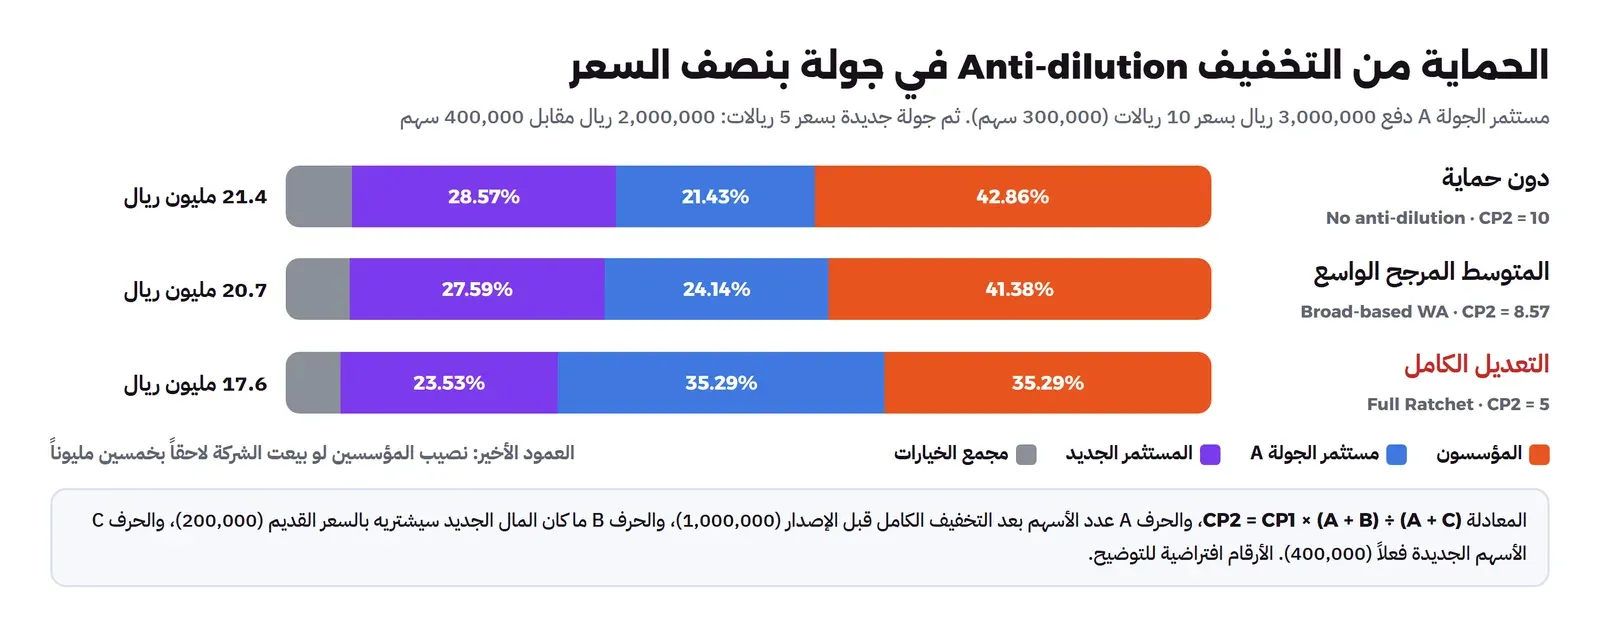
لاحظ التالي في المثال:
- المتوسط المرجح الواسع أخذ من المؤسسين قرابة نقطة ونصف. وهذا ثمن معقول لحماية مستثمر دفع ضعف السعر.
- التعديل الكامل أخذ أكثر من سبع نقاط، وجعل مستثمر A يملك مثل المؤسسين تماماً، رغم أن الجولة الجديدة كانت صغيرة.
- الفرق بين الصيغة الواسعة والضيقة صغير هنا (350,000 مقابل 354,545 سهماً)، لكنه يكبر كلما كان المجمع أكبر.
- والمستثمر الجديد في الواقع يطلب غالباً أن يحسب سعره بعد احتساب التعديل، حتى لا تنزل نسبته. فيقع العبء كله تقريباً على المؤسسين والموظفين.
ولهذا فإن التعديل الكامل نادر جداً اليوم. ففي تقرير WilmerHale لعام 2026، المبني على مئات الجولات التي تعاملت معها الشركة، كانت الجولات الأولى في 2025 كلها بالمتوسط المرجح (100%)، والجولات اللاحقة 97% بالمتوسط المرجح و3% فقط بالتعديل الكامل. فإذا رأيت Full Ratchet في ورقة شروط، فهذا شرط يستحق الرفض أو مقابلاً كبيراً.
المصدر: النموذج الأمريكي للنظام الأساس من NVCA (تحديث أكتوبر 2025، القسم 4.4)، وتقرير WilmerHale لرأس المال الجريء 2026.
الاستثناءات Carve-outs: أسهم لا تحرك البند
ليس كل سهم يصدر بسعر أقل يحرك الحماية. فالنموذج الأمريكي يعرف قائمة «أسهم مستثناة» Exempted Securities، منها الخيارات التي تمنح للموظفين من المجمع المعتمد، والأسهم التي تصدر عند تحويل الأسهم الممتازة. وهذا مهم لك، لأن منح خيار لموظف بسعر منخفض لا يجب أن يعطي المستثمر أسهماً إضافية.
فاطلب أن تكون الاستثناءات المعتادة مكتوبة، وأضف إليها ما يخص شركتك، مثل أسهم تصدر لشريك استراتيجي بموافقة المجلس، أو أسهم تصدر في استحواذ توافق عليه.
الدفع للمشاركة Pay-to-Play
بعض الأوراق تضيف شرطاً يربط الحماية بالمشاركة. فالمستثمر الذي لا يشتري حصته في الجولة القادمة يفقد بعض حقوقه، وقد تتحول أسهمه الممتازة إلى عادية. وظهر هذا الشرط في 8.4% من جولات الربع الثاني من 2026 بحسب تقرير Cooley.
وهذا الشرط يفيد المؤسس غالباً في الأوقات الصعبة، لأنه يدفع المستثمرين الحاليين إلى دعم الشركة بدل أن ينتظروا الحماية. لكنه قد يربك جولة يقودها مستثمر جديد، فناقشه مع المحامي قبل أن تطلبه أو تقبله.
العائد Dividends والاسترداد Redemption
بندان يظهران أحياناً، وكلاهما يزيد ما يأخذه المستثمر:
- العائد المتراكم Accruing Dividend: نسبة سنوية تتراكم للمستثمر وتدفع عند البيع أو التصفية، فترفع تفضيل التصفية. وكانت في 3% من جولات الربع الثاني من 2026 بحسب تقرير Cooley. أما العائد الذي يدفع فقط «إذا أعلنه المجلس» فهو المعتاد، ولا يكلفك شيئاً في الغالب.
- حق الاسترداد Redemption: أن يطلب المستثمر من الشركة أن تشتري أسهمه بعد عدد من السنوات. وكان في 5.4% من الجولات. وهو خطر على شركة لا تملك نقداً، لأنه يتحول إلى دين يطالب به في أسوأ وقت.
والقاعدة هنا بسيطة: إذا رأيت أياً منهما، فاسأل: لماذا يحتاجه هذا المستثمر؟ فبعض المستثمرين لهم قيود في صناديقهم تفرض ذلك، وبعضهم يضيفه لأنه لم يعترض عليه أحد.
تكوين مجلس الإدارة Board Composition
من أهم بنود السيطرة، لأن المجلس يعين المدير التنفيذي ويعزله، ويعتمد الميزانية، ويوافق على الجولات والبيع. والورقة تكتب عادة عدد المقاعد ومن يعين كل مقعد.
واتفاقية التصويت Voting Agreement في نماذج NVCA (تحديث يونيو 2026) تعرض أنواع المقاعد المعتادة:
- مقعد المستثمر Preferred Director: يعينه مستثمر أو أصحاب الأسهم الممتازة، ما داموا يملكون حداً أدنى من الأسهم.
- مقعد الأسهم العادية Common Director: يعينه المؤسسون أصحاب الأسهم العادية.
- مقعد المدير التنفيذي CEO Director: لمن يشغل منصب المدير التنفيذي، فإذا تغير المدير التنفيذي تغير صاحب المقعد.
- المقعد المستقل Mutual Director: شخص لا يتبع الشركة ولا المستثمر، ويختاره بقية أعضاء المجلس بالاتفاق.
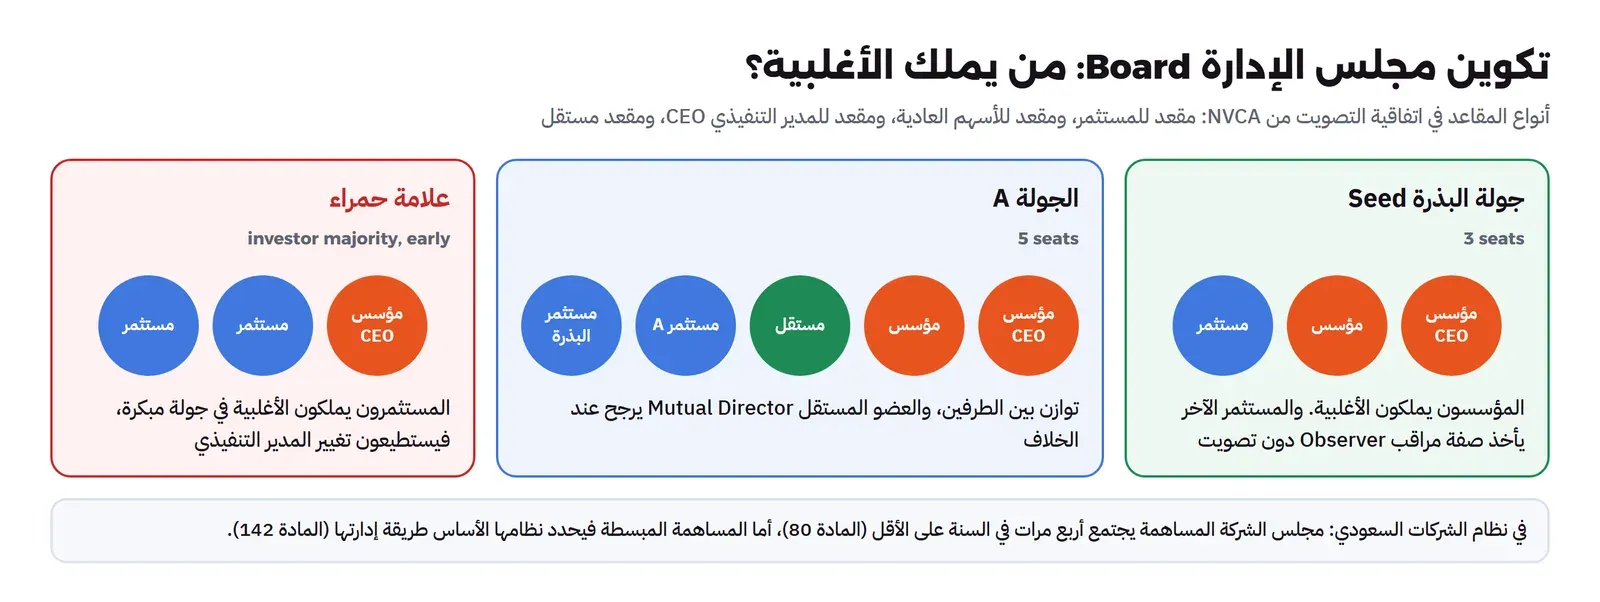
وفي نموذج Series Seed من Cooley يختار أصحاب الأسهم العادية عدداً من الأعضاء، وأصحاب الأسهم الممتازة عدداً آخر، ثم يختار الطرفان معاً عضواً أو أكثر. والمعتاد عملياً في جولة البذرة أن تبقى أغلبية المجلس مع المؤسسين، وفي الجولة A أن يتوازن المجلس ويرجح العضو المستقل.
وفي المقابل، يعطي النموذج الأمريكي للمستثمر الذي لا يأخذ مقعداً حق «المراقب» Observer: يحضر الاجتماعات ويستلم المواد دون أن يصوت، ويحق للشركة أن تستثنيه من النقاش في الأسرار التجارية أو عند تعارض المصالح.
المجلس في نظام الشركات السعودي Companies Law
- الشركة المساهمة Joint Stock Company: يجتمع مجلسها أربع مرات في السنة على الأقل، ولا يصح الاجتماع إلا بحضور نصف الأعضاء، وتصدر القرارات بأغلبية الحاضرين ويرجح صوت رئيس الجلسة عند التساوي، ما لم ينص النظام الأساس على غير ذلك (المادة 80).
- الشركة المساهمة المبسطة Simplified Joint Stock Company: وهي الشكل الأكثر شيوعاً للشركات الناشئة. تستثني المادة 138 مواد اجتماعات المجلس (74 إلى 88)، وتترك المادة 142 طريقة الإدارة للنظام الأساس: مدير أو أكثر، أو مجلس إدارة، أو أي شكل آخر. أي أن ما تتفق عليه في الورقة يجب أن يكتب في النظام الأساس، وإلا فلا قيمة له.
المصدر: اتفاقية التصويت من NVCA (يونيو 2026، القسم 1)، واتفاقية حقوق المستثمرين من NVCA (أكتوبر 2025، حق المراقب)، ونظام الشركات السعودي (الترجمة الرسمية، المواد 80 و138 و142).
حقوق الموافقة Protective Provisions
هذه قائمة قرارات لا تستطيع الشركة أن تتخذها إلا بموافقة أصحاب الأسهم الممتازة، حتى لو وافق المجلس ووافقت أغلبية المساهمين. أي أنها حق «فيتو» Veto للمستثمرين على قرارات محددة.
وفي نموذج Series Seed القائمة قصيرة، سبعة قرارات تحتاج موافقة أغلبية الأسهم الممتازة:
- تغيير حقوق الأسهم الممتازة بما يضرها.
- تغيير عدد الأسهم المصرح بها.
- إنشاء فئة أسهم جديدة لها حقوق أعلى من الأسهم الممتازة أو مساوية لها.
- شراء الشركة لأسهمها أو استردادها، إلا من الموظفين والمستشارين بحسب عقودهم.
- إعلان أي توزيع أرباح.
- تغيير عدد أعضاء المجلس.
- تصفية الشركة أو حلها، ومن ذلك بيعها.
أما النموذج الأمريكي من NVCA فيضيف بنوداً اختيارية بين أقواس، مثل: الاقتراض فوق حد معين، واعتماد الميزانية السنوية، وتوظيف المدير التنفيذي وتحديد راتبه، وإنشاء برنامج أسهم للموظفين أو زيادته. وهذه البنود الاختيارية هي التي تستحق التفاوض، لأنها تنقل قرارات التشغيل اليومية من المجلس إلى المستثمر.
ثلاثة أسئلة تسألها عن هذا البند:
- هل القائمة عن حماية الاستثمار أم عن إدارة الشركة؟ البنود السبعة أعلاه تحمي المستثمر من أن تغير حقوقه دون علمه، وهي معقولة. أما الموافقة على كل توظيف قيادي أو كل مصروف فوق الميزانية فهي إدارة.
- من يوافق؟ أغلبية كل الأسهم الممتازة معاً أفضل لك من موافقة كل جولة منفصلة. فالتصويت المنفصل لكل جولة Series Vote يعطي مستثمراً صغيراً في جولة قديمة القدرة على إيقاف جولة جديدة.
- متى ينتهي الحق؟ النموذج الأمريكي يربطه بحد أدنى من الأسهم الممتازة القائمة. فاتفق على حد معقول، حتى لا يبقى الحق قائماً لمستثمر لم يعد يملك إلا القليل.
وفي نظام الشركات السعودي حماية مشابهة بحكم النظام نفسه: تغيير حقوق فئة من الأسهم، أو إصدار أسهم تضر بها، يحتاج موافقة جمعية خاصة من أصحاب الفئة المتضررة إضافة إلى الجمعية العامة غير العادية (المادة 110). وإذا كان في الشركة أسهم ممتازة، فلا تصدر أسهم لها أولوية عليها إلا بموافقة أصحابها. وهذا الحكم يسري على الشركة المساهمة المبسطة أيضاً، لأن المادة 138 لا تستثنيه.
المصدر: نموذج Series Seed (بند Voting Rights)، والنظام الأساس من NVCA (القسم 3.3، Preferred Stock Protective Provisions)، ونظام الشركات السعودي (المواد 108 إلى 110).
حق المشاركة النسبية Pro Rata
هو حق المستثمر في أن يشتري في جولاتك القادمة ما يحفظ نسبته. فإذا كان يملك 10%، يحق له أن يشتري 10% من الأسهم الجديدة في الجولة القادمة بنفس سعرها.
وفي نماذج NVCA يسمى «حق العرض الأول» Right of First Offer، ويعطى عادة للمستثمرين الكبار فقط Major Investors، أي من استثمر فوق مبلغ تحدده الورقة. وفي نموذج Series Seed يعطى لمن استثمر فوق حد معين أيضاً. أما عقود SAFE من Y Combinator فتضع هذا الحق في خطاب جانبي منفصل Pro Rata Side Letter، وليس في العقد نفسه.
لماذا يهمك؟ لأن المستثمر الحالي إذا استخدم حقه كاملاً في الجولة القادمة، فإنه يأخذ جزءاً من الجولة قبل أن يدخل المستثمر الجديد. وبعض قادة الجولات يشترطون حداً أدنى لا يقل عنه نصيبهم. فإذا أعطيت حق المشاركة لعدد كبير من المستثمرين الصغار، فقد يضيق المكان على المستثمر الجديد.
والحل المعتاد أن يقتصر الحق على المستثمرين الكبار، وأن يسقط عمن لم يستخدمه في جولة سابقة. ونموذج NVCA يتضمن هذا الخيار: المستثمر الذي لا يشتري حصته كاملة يفقد صفة «المستثمر الكبير» في هذا الحق.
وفي السعودية للمساهم في الشركة المساهمة حق أولوية في الاكتتاب بالأسهم الجديدة مقابل حصص نقدية بحكم النظام (المادة 128)، ويجوز للجمعية العامة غير العادية إيقافه إذا نص النظام الأساس على ذلك (المادة 129). فاكتب في النظام الأساس من البداية كيف يعمل هذا الحق، حتى لا تحتاج موافقة كل المساهمين عند كل جولة.
المصدر: اتفاقية حقوق المستثمرين من NVCA (القسم 4.1)، وصفحة مستندات Y Combinator، ونظام الشركات (المادتان 128 و129).
استحقاق أسهم المؤسسين Founder Vesting
قد تتفاجأ بأن المستثمر يطلب أن «تستحق» أسهمك من جديد، رغم أنك تملكها منذ التأسيس. والسبب أنه يستثمر فيك أنت، ولا يريد أن يغادر أحد المؤسسين بعد ستة أشهر ومعه ربع الشركة. وقد شرحنا فكرة الاستحقاق التدريجي في مقال تقسيم الحصص بين المؤسسين.
وما يكتب عادة في الورقة:
- المدة: في نموذج Series Seed «أربع سنوات استحقاق» لكل مؤسس رئيسي Key Holder، من تاريخ يتفق عليه.
- فترة الانتظار Cliff: في النموذج الأمريكي من NVCA بند اختياري يمنع أي منحة أسهم لمن يملك 1% أو أكثر إلا على جدول أربع سنوات مع سنة انتظار أولى، إلا بموافقة المستثمرين.
- التسريع Acceleration: في نموذج Series Seed «تسريع كامل عند الحدثين» Double Trigger، أي أن أسهمك غير المستحقة تستحق كلها إذا بيعت الشركة ثم أنهي عملك.
- نقل الملكية الفكرية: في النموذج نفسه يجب أن ينقل كل مؤسس رئيسي ملكية كل ما كتبه للشركة قبل الإغلاق.
وما يستحق التفاوض هنا:
- احتساب ما مضى: إذا كنت تعمل منذ سنتين، فاطلب أن يحتسب جزء منها مستحقاً. فالمعتاد أن يبدأ التاريخ من بداية عملك الفعلي، وليس من تاريخ الجولة.
- التسريع عند الحدثين: اقبله ولا تطلب التسريع عند حدث واحد Single Trigger. فالمشتري لا يحب شركة يستحق فريقها كل أسهمه يوم البيع ثم يغادر، وقد شرحنا ذلك في الاحتفاظ بالفريق بعد البيع.
- تعريف الخروج الجيد Good Leaver: ماذا يحدث لأسهمك المستحقة إذا أنهي عملك دون خطأ منك؟ اكتب ذلك في العقود، ولا تتركه للتفسير.
المصدر: نموذج Series Seed (بند Key Holder Matters)، والنظام الأساس من NVCA (البنود الاختيارية في القسم 3.3).
حق الجر Drag-along والإلحاق Tag-along وحقوق المعلومات
ثلاثة بنود أخرى تظهر في أغلب الأوراق، وشرحناها في مقالات مستقلة:
- حق الجر Drag-along: أن تلزم الأغلبية بقية المساهمين بالبيع. والسؤال الأهم في الورقة: من هي «الأغلبية» التي تفعله؟ هل تشمل موافقة المؤسسين أو المجلس، أم يكفي المستثمرون وحدهم؟ وفي نظام الشركات السعودي يحتاج وضع هذا الحق في النظام الأساس موافقة مساهمين يملكون 90% من الأسهم ذات التصويت (المادة 113). والتفاصيل في مقال حقوق الجر والإلحاق.
- حق الإلحاق Tag-along: أن يبيع المستثمر مع المؤسس إذا باع المؤسس أسهمه. وهو يقيد قدرتك على بيع جزء من أسهمك، فاقرأ معه مقال البيع الثانوي.
- حقوق المعلومات Information Rights: ما الذي ترسله للمستثمر كل شهر وكل ربع وكل سنة. وهي التزام سيستمر سنوات، وسيأتي في مقال علاقات المستثمرين بعد الإغلاق.
الحصرية No-shop والسرية والمصاريف
هذه البنود الإجرائية هي غالباً الملزمة الوحيدة في الورقة، ولذلك تستحق انتباهاً أكثر مما تأخذه عادة:
- عدم البحث عن عروض أخرى No-shop: تمنعك من طلب عروض من مستثمرين آخرين لمدة محددة. وفي نموذج Series Seed المدة 30 يوماً. وتعرفه Holloway في دليلها لجمع التمويل بأنه يمنع المؤسسين من استخدام الورقة للحصول على عروض أخرى.
- الحصرية Exclusivity: تستخدم أحياناً بمعنى أوسع: لا تطلب، ولا تفاوض، ولا تقبل أي عرض آخر خلال المدة. فاقرأ الصياغة نفسها، لا العنوان.
- السرية Confidentiality: لا تعرض الورقة على مستثمر آخر لتحسن بها عرضه. وتسمح النماذج عادة بإطلاع المسؤولين والمجلس والمستشارين والمستثمرين المحتملين في الجولة نفسها.
- المصاريف Expenses: الشركة تدفع عادة أتعاب محامي المستثمر من مال الجولة. وفي نموذج Series Seed مبلغ ثابت 10,000 دولار، وفي الجولات الأكبر يكتب سقف للمبلغ.
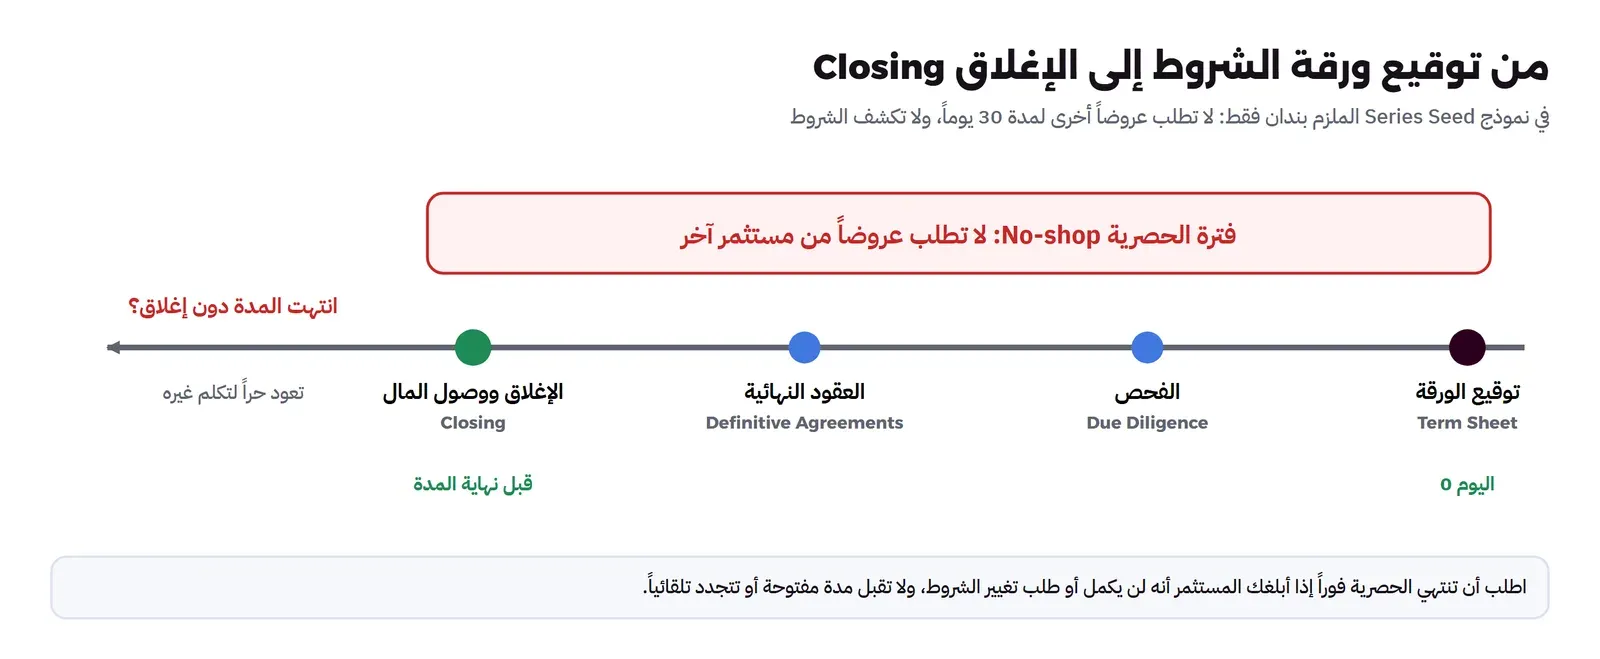
وقد يتساءل البعض: ما الضرر من حصرية لستين أو تسعين يوماً؟ والإجابة أنك خلالها لا تستطيع أن تكلم أحداً، والمستثمر يستطيع أن يتأخر أو يغير شروطه، وأنت تقترب من نهاية مالك. لذلك ثلاث قواعد:
- لا تقبل مدة مفتوحة، واطلب مدة قصيرة مرتبطة بخطة واضحة للفحص والعقود.
- اطلب أن تنتهي الحصرية فوراً إذا أبلغك المستثمر أنه لن يكمل، أو إذا طلب تغيير شروط الورقة.
- لا توقع الحصرية مع مستثمر لم تقتنع به بعد، لأنها تغلق الباب على البدائل في أهم أسابيع الجولة.
المصدر: نموذج Series Seed (بندا Binding Terms وExpenses)، ودليل Holloway لجمع رأس المال الجريء (قسم No-Shop Agreement، سبتمبر 2023).
ورقة الشروط في شركة سعودية
أغلب أوراق الشروط التي تصل الشركات الناشئة في السعودية مكتوبة على طريقة النماذج الأمريكية، لأن الصناديق اعتادت عليها. لكن العقود النهائية يجب أن تعمل داخل نظام الشركات. وهذه أربع ملاحظات عملية:
- شكل الشركة: الأسهم الممتازة وحقوقها تحتاج شركة مساهمة أو مساهمة مبسطة، لأن المادة 108 تسمح لها بإصدار أسهم عادية وممتازة وقابلة للاسترداد بفئات مختلفة. وقد شرحنا الأشكال في أي كيان قانوني يناسب شركتك، ومتى يطلب المستثمر شركة Delaware في مقال Delaware C-Corp.
- أين يكتب كل بند: حقوق الأسهم الممتازة وحق الجر وحق الإلحاق وطريقة الإدارة تكتب في النظام الأساس. وما لا يحتاجه الغير، مثل حقوق المعلومات وتفاصيل الاستحقاق، يكتب في اتفاقية المساهمين.
- المراجع الخارجي: المادة 19 تعفي الشركات الصغيرة والمتناهية الصغر من تعيين مراجع حسابات، إلا في حالات منها أن تصدر الشركة أسهماً ممتازة أو قابلة للاسترداد. أي أن أول جولة بأسهم ممتازة تضيف إلى ميزانيتك تكلفة مراجع سنوي.
- أول خطوة بعد الإغلاق: تعديل النظام الأساس وتسجيله، وتحديث سجل المساهمين. وقد ذكرنا ذلك في خطوة الإغلاق.
المصدر: نظام الشركات السعودي (المواد 19 و108 و113).
جدول القرار Decision Table: ما تقبله وما تتفاوض عليه
| البند | الصيغة المعتادة | تفاوض عليه إذا | علامة حمراء |
|---|---|---|---|
| مجمع الخيارات | ضمن التقييم قبل الاستثمار | كان أكبر من خطة توظيفك لثمانية عشر شهراً | مجمع كبير دون خطة تبرره |
| تفضيل التصفية | 1x دون مشاركة | طلب المستثمر مشاركة أو مضاعفاً | 2x أو أكثر، أو مشاركة دون سقف |
| الحماية من التخفيف | متوسط مرجح واسع | كان تعريف A ضيقاً، أو الاستثناءات ناقصة | التعديل الكامل Full Ratchet |
| العائد والاسترداد | عائد إذا أعلنه المجلس، ولا استرداد | ظهر عائد متراكم | حق استرداد بعد سنوات قليلة |
| المجلس | أغلبية المؤسسين في البذرة، وتوازن مع عضو مستقل في الجولة A | طلب المستثمر مقعدين في جولة البذرة | أغلبية للمستثمرين مبكراً |
| حقوق الموافقة | قائمة قصيرة تحمي حقوق الأسهم الممتازة | دخلت القائمة في الميزانية والتوظيف | تصويت منفصل لكل جولة على كل قرار |
| حق المشاركة النسبية | للمستثمرين الكبار فقط | أعطي لكل المستثمرين مهما صغر مبلغهم | حق يسمح بأخذ أكثر من النسبة |
| استحقاق المؤسسين | أربع سنوات، مع احتساب ما مضى | بدأ العد من تاريخ الجولة | تسريع غير موجود أو تعريف خروج غامض |
| الحصرية | نحو 30 يوماً في نموذج Series Seed | طالت المدة دون خطة | مدة مفتوحة أو تتجدد تلقائياً |
قائمة تحقق Checklist قبل التوقيع
- ضع كل بند في خانة المال أو السيطرة، وقارن العروض في كل خانة منفصلة.
- احسب السعر الفعلي للسهم بعد مجمع الخيارات، واحضر خطة التوظيف التي تبرر حجمه.
- احسب ما يصلك عند ثلاثة مبالغ بيع على الأقل، بحسب تفضيل التصفية المقترح.
- اقرأ تعريف A في معادلة الحماية من التخفيف، وقائمة الأسهم المستثناة.
- ارسم المجلس بعد الجولة: من يملك الأغلبية، ومن يرجح عند الخلاف.
- اقرأ حقوق الموافقة سطراً سطراً، وافصل ما يحمي الاستثمار عما يدير الشركة.
- تأكد أن استحقاق أسهمك يحتسب ما عملته قبل الجولة، وأن التسريع عند الحدثين مكتوب.
- حدد مدة الحصرية، وشرط انتهائها إذا تراجع المستثمر أو غير شروطه.
- اسأل محامياً يعرف نظام الشركات السعودي: أين سيكتب كل بند، وهل يحتاج تعديل النظام الأساس؟
أخطاء شائعة
- المقارنة بالتقييم وحده: تقييم أعلى بتفضيل أقسى أو مجمع أكبر قد يعطيك أقل في البيع المتوقع.
- التفاوض بعد التوقيع: ما وافقت عليه في الورقة سيظهر في العقود، والعودة عنه تبدو كتراجع.
- قبول حصرية طويلة مع مستثمر غير مؤكد: تفقد بدائلك في الأسابيع التي يقل فيها مالك.
- تجاهل البنود الاختيارية في حقوق الموافقة: قد تجد نفسك تطلب إذناً لتوظيف مدير مبيعات.
- إعطاء حق المشاركة لكل مستثمر صغير: يضيق المكان على قائد الجولة القادمة.
- نسيان أن الورقة الأمريكية تحتاج ترجمة إلى نظام الشركات: بند لا يكتب في النظام الأساس قد لا يمكن تنفيذه.
الخلاصة
- ورقة الشروط غير ملزمة في أغلبها، لكن العقود تكتب منها، فوقت التفاوض قبل توقيعها.
- قسم البنود إلى مال وسيطرة، ولا تبع السيطرة مقابل رقم أعلى في التقييم.
- التقييم الحقيقي يحسب بعد مجمع الخيارات، والمجمع يبرر بخطة توظيف.
- المعتاد اليوم تفضيل 1x دون مشاركة، وحماية بالمتوسط المرجح الواسع، والتعديل الكامل نادر وعلامة حمراء.
- المجلس وحقوق الموافقة يقرران من يدير الشركة، فاقرأهما بعناية أكثر من أي بند آخر.
- الحصرية والسرية هما الملزمتان عادة، فقصر المدة واربطها بخطوات.
وفي المقال القادم بإذن الله ننتقل إلى ما بعد الإغلاق: كيف تكتب تقارير المستثمرين، وكيف تدير مجلس الإدارة. وأقرب المقالات إلى هذا الموضوع:
 دليلجمع التمويل Fundraising: الخطوات حتى إغلاق الجولةثماني خطوات لجولة التمويل من قائمة المستثمرين إلى التقارير بعد الإغلاق، مع قائمة غرفة البيانات والفرق بين وعود المستثمرين والتوقيع.
 دليلجولات التمويل والتخفيف Dilution من SAFE إلى الطرح العامكيف تحسب التقييم قبل الاستثمار وبعده، وكيف يتحول عقد SAFE إلى أسهم، وما الشروط التي تحدد ما يأخذه كل طرف عند البيع.
 دليلتفضيل التصفية Liquidation Preference: من يأخذ ماذا عند البيعكيف يقسم مبلغ بيع الشركة بين المستثمرين والمؤسسين والموظفين، وما البنود التي تجعل نصيبك أقل من نسبتك.
 دليلحقوق الجر والإلحاق Drag-along وTag-along بين المساهمينمن يستطيع أن يبيع الشركة ومن يوقف البيع، وكيف تعمل حقوق الجر والإلحاق والأولوية في النماذج الأمريكية وفي نظام الشركات السعودي.
 دليلتقسيم الحصص بين المؤسسين: الطرق والأخطاء الشائعةكيف يقسم المؤسسون الحصص بينهم بالتساوي أو حسب المساهمة، ولماذا يحمي الاستحقاق التدريجي Vesting الشركة من خروج أحدهم.
 دليلبعد الإغلاق: تقارير المستثمرين ومجلس الإدارة Boardما الذي تلتزم به تجاه مستثمريك بعد إغلاق الجولة، وكيف تكتب التحديث الشهري وتدير اجتماعات المجلس وتبلغ بالأخبار السيئة.
 دليلتقييم الشركة الناشئة Valuation: من أين يأتي الرقم؟كيف يصل المؤسس والمستثمر إلى تقييم شركة بلا أرباح، بأربع طرق وأمثلة بالأرقام، وكيف يتحول عقد SAFE وما الذي يجعل التقييم غير السعر.
 دليلصندوق رأس المال الجريء Venture Capital من الداخلمن يملك مال الصندوق ومن يديره، وكم يأخذ المدير من رسوم وأرباح، ولماذا يبحث كل صندوق عن شركة واحدة تعيد قيمته كاملة.
سجل التحديثات
- 2026-11-16: كتابة المقال، اعتماداً على نماذج NVCA (النظام الأساس واتفاقية حقوق المستثمرين في أكتوبر 2025، واتفاقية التصويت في يونيو 2026)، ونموذج Series Seed من Cooley (الإصدار 1.04)، وتقرير Cooley للربع الثاني 2026، وتقرير WilmerHale 2026، ونظام الشركات السعودي.


