


إذا كنت مؤسساً أو موظفاً أو مستثمراً في شركة ناشئة، وأغلب ما تملكه أسهم لا تستطيع بيعها حتى تباع الشركة أو تطرح في السوق، فهذا المقال لك. وهو مفيد أيضاً لمن يدير الشركة ويصله سؤال متكرر: «متى تصبح أسهمي مالاً؟».
الجواب له اسمان: البيع الثانوي Secondary Sale، وإعادة شراء الأسهم Buyback. ستعرف في هذا المقال أشكالهما الأربعة، ولماذا يباع السهم بسعر أقل من آخر جولة، وخطوات البيع بالترتيب، وما يقوله نظام الشركات السعودي، وكيف فعلتها Stripe وTabby.
وقد عرفنا البيع الثانوي باختصار في مقال استراتيجية التخارج، وهنا نشرحه بالتفصيل.
باختصار In Short
إعادة الشراء: الشركة نفسها تشتري أسهماً من مساهميها، فيخرج المال من بنكها.
الأشكال الأربعة: بيع المؤسس داخل جولة، وعرض شراء للموظفين، وبيع مستثمر لمستثمر، وإعادة الشراء.
السعر: السهم العادي يباع غالباً بخصم عن سعر آخر جولة، لأنه بلا حقوق المستثمرين.
أهم خطوة: اقرأ قيود البيع في النظام الأساس واتفاقية المساهمين قبل أن تتحدث مع أي مشتر.
لماذا يحتاج المساهمون سيولة قبل التخارج؟
الطريق من التأسيس إلى البيع أو الطرح طويل. وقد ذكرنا في مقال مصطلحات الشركات الناشئة أن مقال Aileen Lee في 2013 وجد أن الشركات المليارية احتاجت سبع سنوات في المتوسط حتى وصلت إلى طرح أو بيع.
وخلال هذه السنوات تتغير حياة من يملكون الأسهم:
- المؤسس: يتزوج ويكبر أطفاله ويريد بيتاً، بعد سنوات من راتب أقل من السوق.
- الموظف الأول: يريد أن يغير عمله دون أن يترك وراءه سنوات من الخيارات.
- المستثمر الملائكي: يحتاج ماله لاستثمار آخر.
- الصندوق: يقترب من نهاية عمره، كما شرحنا في قسم ساعة الصندوق.
والمشكلة أن أسهم الشركة الخاصة لا تباع في سوق. لا يوجد زر «بيع»، ولا سعر معروف، وكل بيع يحتاج مشترياً وسعراً وموافقات.
لماذا يهتم المستثمرون بسيولة المؤسس؟
قد تظن أن المستثمر يفضل أن يبقى المؤسس «جائعاً». لكن المؤسس الذي كل ثروته على الورق يقبل أول عرض شراء معقول، لأن مئة مليون تغير حياته اليوم.
أما المستثمر فيحتاج شركة كبيرة تعيد قيمة صندوقه، كما شرحنا في مقال صندوق رأس المال الجريء من الداخل. لذلك بيع جزء صغير من أسهم المؤسس قد يجعله يرفض بيعاً مبكراً ويكمل.
لكن كلمة «صغير» مهمة. المؤسس الذي يبيع نصف أسهمه قد يفقد السبب الذي يجعله يعمل ثمانين ساعة في الأسبوع.
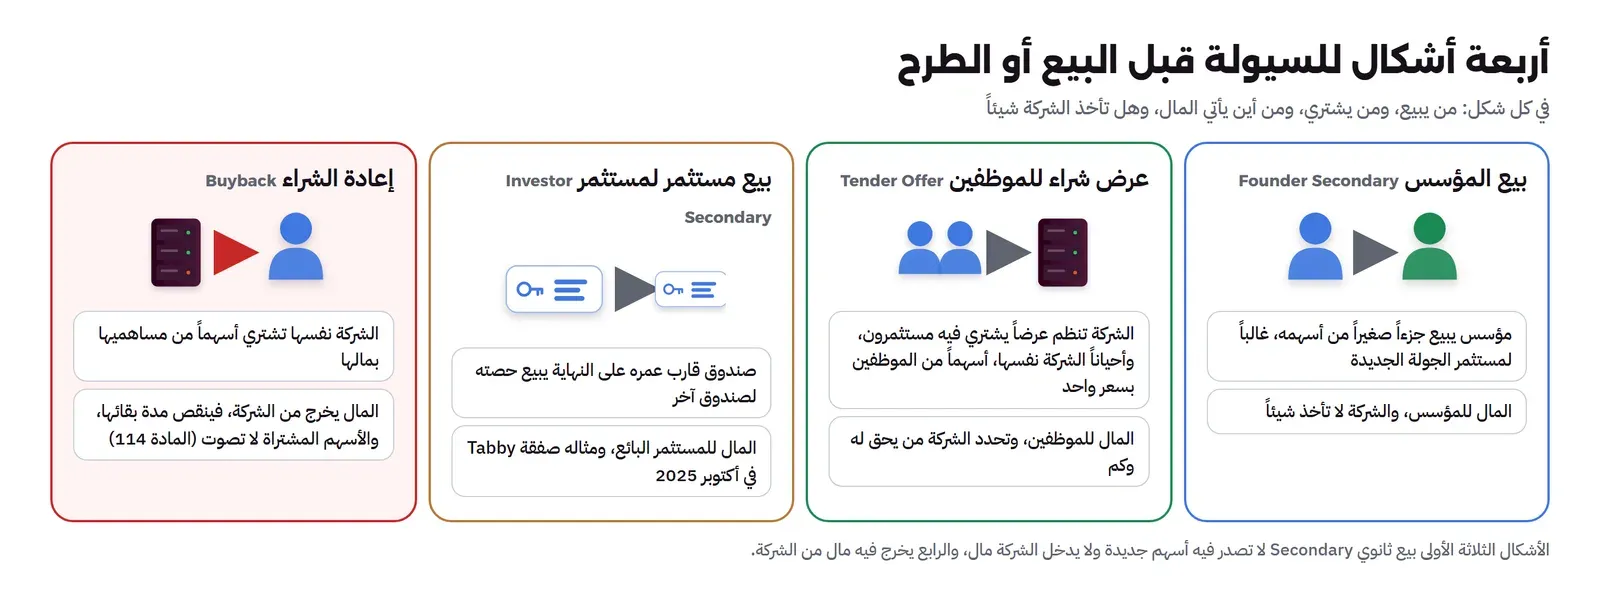
أربعة أشكال للسيولة
| الشكل | من يبيع | من يشتري | من أين المال |
|---|---|---|---|
| بيع المؤسس Founder Secondary | المؤسس | مستثمر الجولة الجديدة | من المستثمر إلى المؤسس |
| عرض شراء للموظفين Tender Offer | الموظفون | مستثمرون، وأحياناً الشركة | غالباً من المستثمرين |
| بيع مستثمر لمستثمر Investor Secondary | مستثمر قائم | مستثمر جديد | من المستثمر الجديد إلى القديم |
| إعادة الشراء Buyback | أي مساهم | الشركة نفسها | من بنك الشركة |
بيع المؤسس في جولة جديدة Founder Secondary
هذا أكثر الأشكال شيوعاً. المستثمر القائد يستثمر في الشركة بأسهم جديدة، ويشتري معها جزءاً صغيراً من أسهم المؤسسين بسعر أقل. فالمال الأول يدخل الشركة، والثاني يذهب للمؤسسين.
لماذا يقبل المستثمر؟
- يريد نسبة أكبر من الشركة دون أن يخفف المساهمين الآخرين كثيراً.
- يشتري السهم العادي بسعر أقل، فينخفض متوسط ما دفعه.
- يزيل الضغط المالي عن المؤسس.
ما يجب ترتيبه: للمستثمرين الحاليين غالباً حق الأولوية في الشراء وحق المشاركة في البيع، كما شرحنا في مقال حقوق الجر والإلحاق. وإذا مارسوا حقهم، قد يبيع المؤسس أقل من نصف ما اتفق عليه. لذلك يرتب البيع مع الجولة نفسها، مع تنازل مكتوب من المستثمرين عن هذين الحقين في هذه الصفقة فقط.
عرض الشراء للموظفين Tender Offer
عندما يكبر عدد الموظفين الذين يملكون خيارات مستحقة، تصبح طلبات البيع الفردية فوضى. فتنظم الشركة عرض شراء: نافذة زمنية محددة، وسعر واحد للجميع، ومشترون محددون، وحد أعلى لكل شخص.
ومن أوضح الأمثلة شركة Stripe:
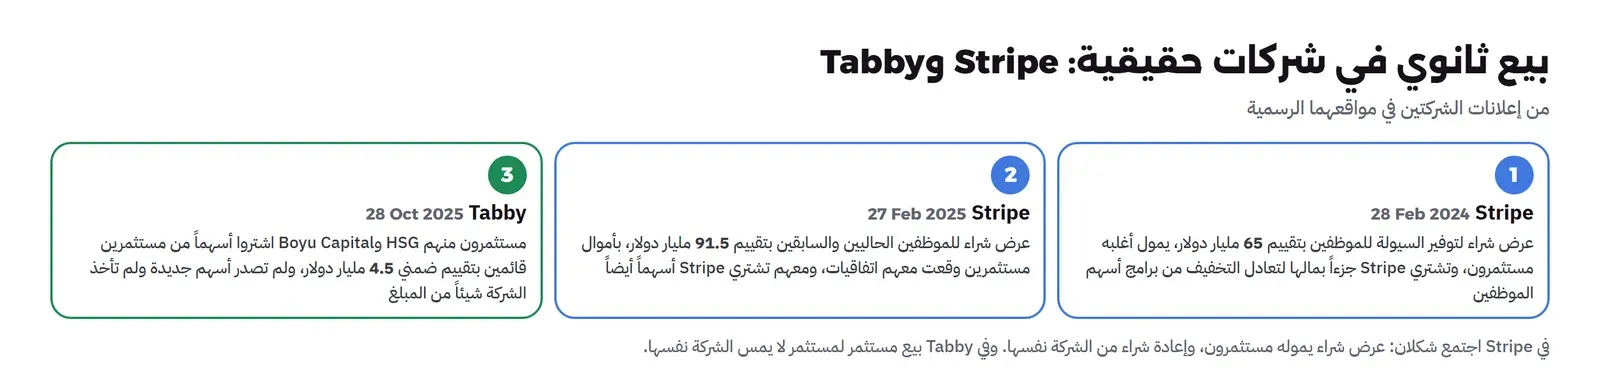
- 28 فبراير 2024: عرض شراء للموظفين بتقييم 65 مليار دولار. أغلب المال من مستثمرين، واستخدمت الشركة جزءاً من مالها لإعادة شراء أسهم تعادل التخفيف الناتج عن أسهم الموظفين.
- 27 فبراير 2025: عرض آخر للموظفين الحاليين والسابقين بتقييم 91.5 مليار دولار، بأموال مستثمرين، واشترت الشركة أسهماً معهم أيضاً.
ولماذا «تعادل التخفيف»؟ الشركة التي تمنح موظفيها أسهماً كل سنة يزيد عدد أسهمها، فتنخفض نسبة كل مساهم. وإعادة شراء جزء من الأسهم تعيد العدد إلى ما كان عليه تقريباً.
بيع مستثمر لمستثمر Investor Secondary
هنا مستثمر قائم يبيع حصته لمستثمر جديد، ولا تشارك الشركة إلا بالموافقات. ويحدث عادة لأن صندوق البائع يقترب من نهاية عمره، أو لأن مستثمراً جديداً يريد الدخول ولا توجد جولة مفتوحة.
ومثاله الإقليمي ما أعلنته Tabby في 28 أكتوبر 2025: مستثمرون منهم HSG وBoyu Capital اشتروا أسهماً من مستثمرين قائمين بتقييم ضمني 4.5 مليار دولار. ولم تصدر الشركة أسهماً جديدة، ولم تأخذ أي مبلغ. وهذه الجملة تلخص تعريف البيع الثانوي كله.
وخلف هذا الشكل سوق كاملة من صناديق الثانوي Secondary Funds، تشتري حصص المستثمرين بخصم مقابل المال الفوري. ومن أشكالها الصفقات التي يقودها مدير الصندوق GP-led: مدير صندوق قارب نهاية عمره ينقل حصصه في أفضل شركاته إلى صندوق جديد يديره هو أيضاً. فإذا سمعت أن مستثمرك يفكر في صفقة كهذه، فقد تعني أنه يريد البقاء معك أطول، وليس الخروج.
البيع الثانوي داخل الطرح العام
البيع الثانوي جزء من أغلب الطروحات العامة أيضاً. يبيع المساهمون الحاليون جزءاً من أسهمهم، مع الأسهم الجديدة التي تصدرها الشركة.
وقد قرأنا في قسم الطرح العام نشرة طرح جاهز: 891,803 أسهم جديدة دخل ثمنها الشركة، و996,720 سهماً قائماً باعها المساهمان الكبيران، فدخل ثمنها جيوبهما. وهذا التقسيم أول ما يقرؤه المستثمر في أي نشرة، لأنه يخبره كم من المال سيذهب لتنمية الشركة، وكم سيخرج إلى من يبيع.
إعادة الشراء Buyback
الشكل الرابع مختلف: المال يخرج من الشركة نفسها. لذلك هو قرار مالي على الشركة قبل أن يكون سيولة للمساهمين. وتستخدمه الشركات الناشئة في ثلاث حالات:
- مؤسس أو موظف يغادر: تستعيد الشركة أسهمه غير المستحقة بسعرها الأصلي. وقد تشتري المستحقة أيضاً إذا نص النظام الأساس على ذلك.
- تنظيف جدول الملكية: شراء أسهم مساهمين صغار كثيرين قبل جولة أو بيع، حتى يقل عدد التوقيعات المطلوبة.
- معادلة التخفيف: كما فعلت Stripe، عندما تكون الشركة رابحة ولديها نقد زائد.
إعادة الشراء في نظام الشركات السعودي Companies Law
| المادة | ماذا تقول ببساطة |
|---|---|
| 85 | الموافقة على شراء الشركة لأسهمها من صلاحيات الجمعية العامة غير العادية |
| 114 | يجوز لشركة المساهمة أن تشتري أسهمها إذا سمح نظامها الأساس، والأسهم المشتراة لا تصوت. ويجوز رهن الأسهم مع بقاء التصويت لصاحبها |
| 137 | إذا اشترت الشركة أسهمها لتلغيها وتخفض رأس مالها: يدعى كل المساهمين لعرض أسهمهم، وإذا عرضوا أكثر من المطلوب خفضت الطلبات بالنسبة، والسعر في الشركة غير المدرجة بالقيمة العادلة |
| 152 | في المساهمة المبسطة، إذا نص النظام الأساس على تنازل إلزامي عن الأسهم، فالسعر بالقيمة العادلة ما لم ينص على غير ذلك |
| 180 | في الشركة ذات المسؤولية المحدودة يجوز شراء حصصها إذا سمح عقد تأسيسها، ولا تصوت الحصص المشتراة |
المصدر: نظام الشركات السعودي (الترجمة الإنجليزية الرسمية).
سعر البيع الثانوي: لماذا الخصم؟
السهم العادي يباع عادة بخصم عن سعر آخر جولة. والسبب ليس استغلال البائع فقط، وإنما أن السهمين مختلفان فعلاً:
| الفرق | سهم آخر جولة (ممتاز) | السهم العادي |
|---|---|---|
| الحقوق | تفضيل تصفية وحقوق اعتراض | لا شيء منها، وقد يأخذ صفراً في بيع ضعيف، كما رأينا في مقال تفضيل التصفية |
| المعلومات | تقارير دورية وغالباً مقعد في المجلس | المشتري يعرف أقل |
| السيولة | نفس المشكلة | المشتري لن يستطيع البيع بسهولة قبل التخارج، فيطلب ثمناً لهذا الانتظار |
الخصم يرسل رسالة للجميع
سعر أي بيع ثانوي يصبح رقماً يعرفه الآخرون. فإذا ضربته في عدد أسهم الشركة، ظهرت «قيمة ضمنية» للشركة كلها.
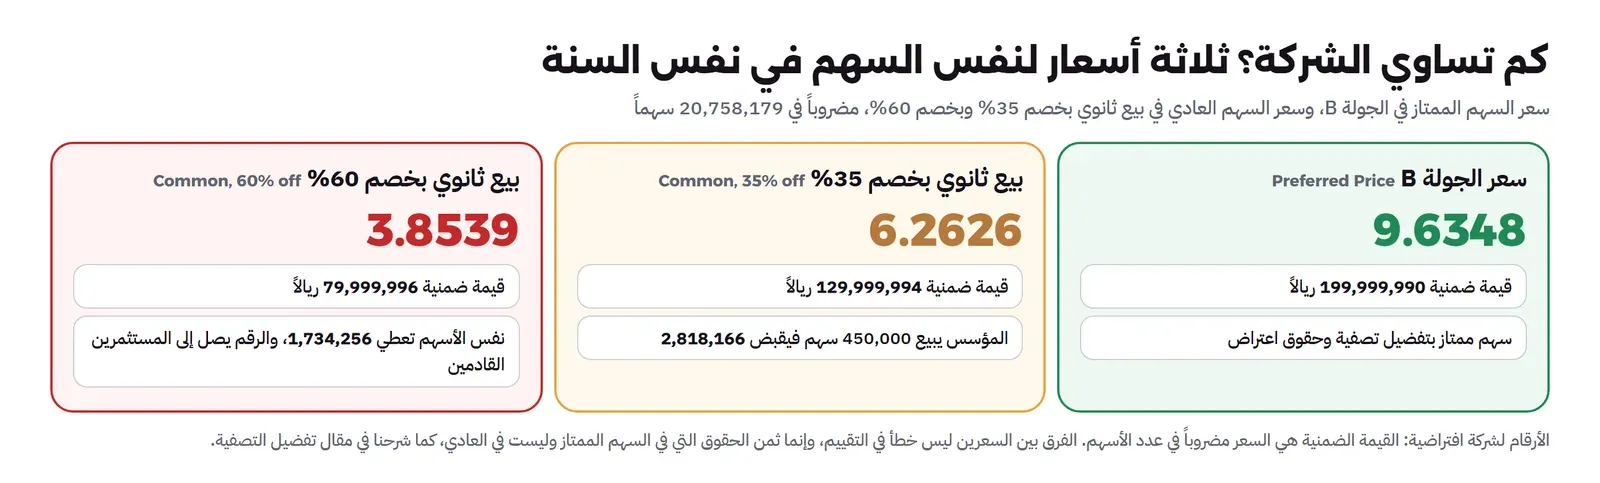
مستثمر الجولة القادمة الذي يعرف أن أسهماً بيعت بقيمة ضمنية 80 مليوناً سيسأل: لماذا أدفع على أساس 200 مليون؟ والموظف الذي يقرأ الرقم يعيد حساب قيمة خياراته.
لذلك تحرص الشركات على أن يكون الخصم معقولاً، والبيع محدوداً ومنظماً، وأن يفهم الجميع أنه سعر سهم عادي، وليس تقييماً جديداً للشركة.
كيف يحدد السعر عملياً؟
يقارن الطرفان بثلاث نقاط مرجعية:
- سعر آخر جولة للسهم الممتاز: وهو السقف، لأن السهم العادي لا يساوي أكثر منه.
- ما يأخذه السهم العادي في بيع بالتقييم الأخير: بعد أن يأخذ المستثمرون تفضيلاتهم. وهو أقرب إلى القيمة الحقيقية للسهم العادي.
- أي تقييم مستقل حديث للأسهم العادية تستخدمه الشركة لأغراضها الداخلية.
ويقع السعر عادة بين الأول والثاني. فكلما كانت التفضيلات أكبر والتخارج أبعد، اقترب من الثاني. وكلما اقتربت الشركة من بيع أو طرح بتقييم مرتفع، اقترب من الأول.
مثال بالأرقام
شركة افتراضية بعد جولتها B: عدد أسهمها كلها 20,758,179 سهماً، وسعر سهم الجولة B 9.6348 ريال، أي أن قيمتها قرابة 200 مليون ريال. وفي بنكها 25 مليون ريال، وتصرف صافياً 1.5 مليون كل شهر. وكل مؤسس يملك 4,500,000 سهم.
1. المؤسس يبيع 10% من أسهمه
- يبيع 450,000 سهم بخصم 35% عن سعر الجولة: 9.6348 × 0.65 = 6.2626 ريال للسهم.
- يقبض: 450,000 × 6.2626 = قرابة 2.82 مليون ريال، ويحتفظ بـ 90% من أسهمه.
- لكن السعر يعني قيمة ضمنية للشركة قرابة 130 مليوناً (6.2626 × عدد الأسهم)، بدلاً من 200 مليون.
- وبخصم 60% يقبض قرابة 1.73 مليون فقط، ويعلن للجميع قيمة ضمنية قرابة 80 مليوناً. أي أن المؤسس خسر نحو مليون ريال، والشركة خسرت رقماً أسوأ من ذلك.
2. عرض شراء طلب فيه الموظفون أكثر من المتاح
لنفترض أن المشترين يريدون 150,000 سهم بسعر 6 ريالات، وأن كل موظف يستطيع أن يطلب بيع حتى ربع خياراته المستحقة. فطلب الموظفون معاً بيع 241,875 سهماً.
- التخفيض بالنسبة: كل طلب يخفض إلى 62%، أي 150,000 مقسومة على 241,875.
- ما يقبضه الموظف فعلاً: الموظف يملك خيارات وليس أسهماً، فيدفع أولاً سعر التنفيذ Strike Price، أي السعر المكتوب في عقد خياره. فمن سعر تنفيذه 0.20 ريال يقبض 5.80 عن كل سهم، ومن سعر تنفيذه 4.50 يقبض 1.50 فقط.
- إذا كان سعر العرض ريالين فقط: من سعر تنفيذه 2.10 أو 4.50 لن يبيع أصلاً، لأنه سيدفع أكثر مما يقبض. فلا يستفيد إلا من انضم مبكراً بسعر منخفض، مع أن المتأخرين هم غالباً من يحتاج الحافز أكثر.
ولهذا كثير من العروض تسمح بالتنفيذ دون دفع نقدي Cashless Exercise: يخصم سعر التنفيذ من ثمن البيع، فلا يحتاج الموظف أن يدفع شيئاً من جيبه.
3. إعادة الشراء تأكل مدة البقاء Runway
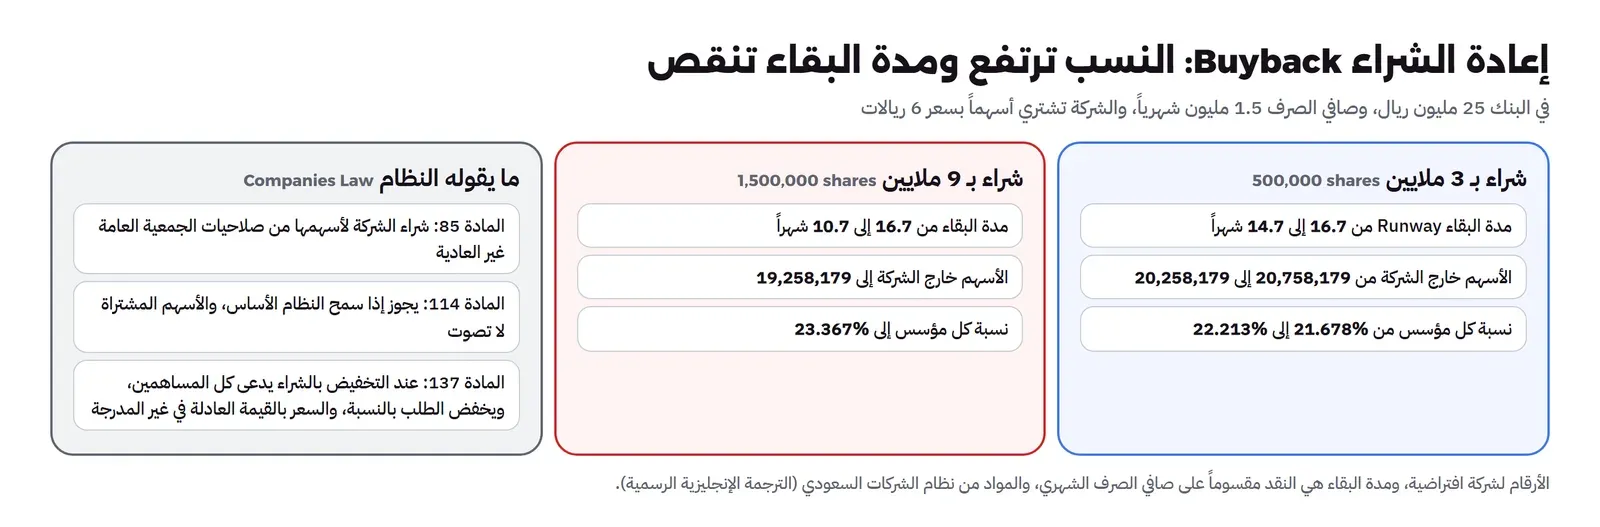
مدة البقاء هي عدد الأشهر التي تعيشها الشركة بالنقد الذي معها: النقد مقسوماً على الصرف الشهري. وفي مثالنا 25 مقسومة على 1.5 = 16.7 شهراً.
| إعادة الشراء بسعر 6 ريالات | النقد الباقي | مدة البقاء |
|---|---|---|
| لا شيء | 25 مليوناً | 16.7 شهراً |
| 3 ملايين (500,000 سهم) | 22 مليوناً | 14.7 شهراً |
| 9 ملايين (1,500,000 سهم) | 16 مليوناً | 10.7 أشهر |
أي أن إعادة شراء بتسعة ملايين تجعل الشركة تحتاج جولة جديدة قبل موعدها بستة أشهر. وهذا قرار لا تتخذه شركة ما زالت تخسر إلا لسبب قوي.
4. مؤسس يغادر في السنة الثالثة
هذه أكثر حالات إعادة الشراء حدوثاً. لو غادر مؤسس في نهاية السنة الثالثة، وأسهمه 4,500,000 تستحق على أربع سنوات كما في مثال الاستحقاق في مقال مصطلحات الشركات الناشئة:
- المستحق: 36 شهراً من 48، أي 3,375,000 سهم.
- غير المستحق: 1,125,000 سهم، تستعيدها الشركة بسعرها الأصلي البسيط، فلا تكلفها شيئاً يذكر.
- إذا كان على المستحق تنازل إلزامي بالقيمة العادلة: ولو قدرت القيمة بسعر البيع الثانوي 6.2626، فالثمن 3,375,000 × 6.2626 = قرابة 21.1 مليون ريال. أي قرابة 85% من نقد الشركة، ولو دفعته كله لنزلت مدة بقائها إلى أقل من ثلاثة أشهر.
لذلك تحدد اتفاقيات المؤسسين الحالات بدقة، كما شرحنا في قسم الخروج الجيد والخروج السيئ:
- المغادر الجيد Good Leaver: كمن يمرض أو يفصل دون سبب. يحتفظ بأسهمه المستحقة، أو تشترى منه بالقيمة العادلة على دفعات.
- المغادر السيئ Bad Leaver: كمن يخالف عدم المنافسة أو يفصل لسبب. قد تشترى أسهمه المستحقة بسعر أقل.
والدرس: بند التنازل الإلزامي دون آلية دفع واقعية حق لا تستطيع الشركة استخدامه. فاكتب معه من يشتري (الشركة، أو المساهمون الآخرون، أو مستثمر جديد)، وعلى كم دفعة.
خطوات البيع الثانوي في شركة خاصة
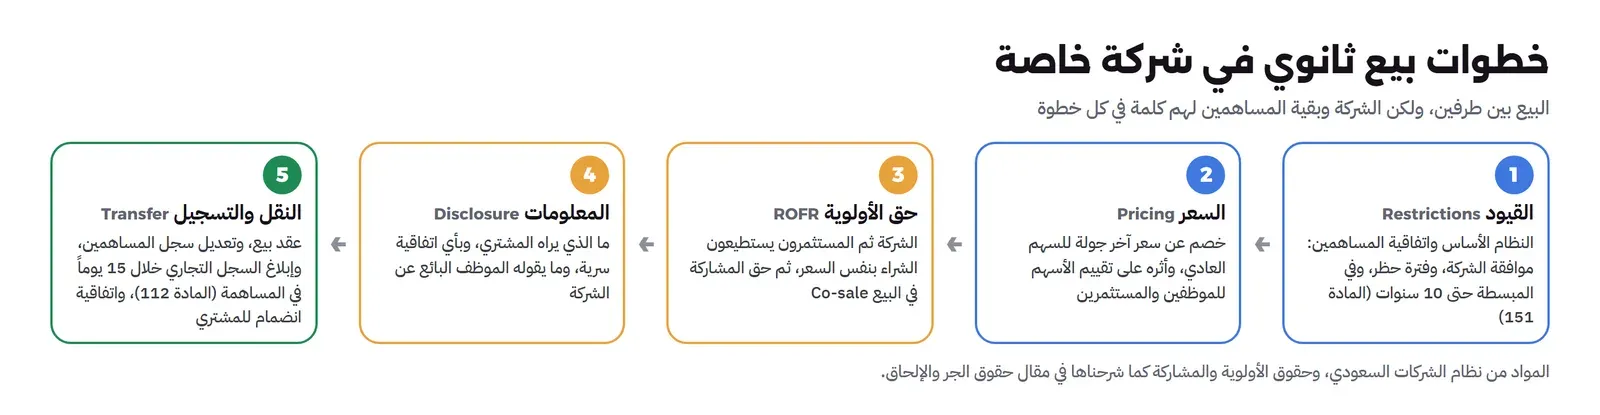
الخطوة 1: اقرأ القيود
ما هي: شروط في النظام الأساس واتفاقية المساهمين تقيد بيع الأسهم.
لماذا تهم: قد تمنع البيع كله. ففي المساهمة المبسطة قد يمنع النظام الأساس بيع الأسهم مدة تصل إلى عشر سنوات من إصدارها، أو يشترط موافقة. وفي شركة المساهمة قد توجد قيود لا تصل إلى منع دائم. وفي الشركة ذات المسؤولية المحدودة للشركاء حق الأولوية بحكم النظام.
متى: قبل أن تتحدث مع أي مشتر.
المصدر: نظام الشركات، المواد 111 و151 و178.
الخطوة 2: اتفق على السعر
ما هي: سعر السهم الذي يدفعه المشتري.
لماذا تهم: كما رأينا، السعر يعلن قيمة ضمنية للشركة كلها. فاعرف أثره قبل أن توقع.
الخطوة 3: حق الأولوية وحق المشاركة
ما هي: حق الشركة أو المستثمرين في الشراء قبل غيرهم، أو في البيع معك بنفس السعر.
ماذا تفعل: أرسل الإشعار المطلوب وانتظر المدد المكتوبة، أو اطلب تنازلاً مكتوباً من أصحاب الحقوق.
الخطوة 4: المعلومات والسرية
لماذا تهم: الموظف الذي يبيع مقيد باتفاقية سرية، فلا يستطيع أن يعطي المشتري معلومات الشركة دون موافقتها. لذلك تقدم الشركة غالباً حزمة معلومات محددة للمشترين.
الخطوة 5: النقل والتسجيل
ماذا تفعل: توقع عقد البيع، ويعدل سجل المساهمين. وفي شركة المساهمة غير المدرجة يبلغ السجل التجاري خلال 15 يوماً. ويوقع المشتري على اتفاقية الانضمام إلى اتفاقية المساهمين، فيلتزم بنفس القيود.
المصدر: نظام الشركات، المادة 112.
كيف ينظم عرض شراء للموظفين؟
إذا كنت تدير الشركة وتريد تنظيم عرض شراء، فهذه الخطوات بالترتيب:
- قرار المجلس: يحدد هدف العرض وحجمه الأعلى، ويوافق على التنازل عن حق الأولوية للشركة في هذه الصفقة.
- المشترون والسعر: تتفاوض الشركة مع مستثمر قائد أو أكثر على سعر واحد، وغالباً قرب جولة مسعرة حتى يكون للسعر مرجع.
- قواعد الأهلية: من يحق له (الحاليون فقط أم السابقون أيضاً)، وكم نسبة من أسهمه المستحقة يبيع، وماذا يحدث إذا زادت الطلبات.
- حزمة المعلومات: وثيقة فيها السعر والقواعد والمخاطر وملخص عام للضرائب، حتى لا يبيع الموظف وهو لا يعرف ما يبيعه.
- نافذة الاختيار: مدة محددة يعلن فيها كل موظف كم يبيع، ثم تغلق وتحسب نسبة التخفيض.
- التنفيذ والتسوية: ينفذ الموظف خياراته (غالباً دون دفع نقدي)، وينقل السهم، ويحول المال.
- التسجيل: تعديل سجل المساهمين، وتوقيع المشترين على اتفاقيات الانضمام.
والخطوة الثالثة هي التي تحدد عدالة العرض كله. الحد الواحد لكل شخص (مثلاً 25% من المستحق) يعطي الجميع نفس النسبة. أما ترك الباب مفتوحاً فيعطي العرض لأول من يطلب، أو لمن يملك أكثر.
سؤال الموظف: هل أبيع؟
إذا وصلك عرض شراء، فالسؤال ليس «هل السعر عادل؟» فقط، وإنما «هل البيع مناسب لي؟». فكر في أربعة أشياء:
- التنويع: إذا كان راتبك وأسهمك ومستقبلك المهني كلها في شركة واحدة، فخطر واحد قد يأخذها كلها.
- الحاجة: مال تحتاجه الآن لبيت أو دراسة يختلف عن مال تستثمره.
- ما تعرفه: إذا كنت تعرف أن التخارج قريب بسعر أعلى بكثير، فالبيع بخصم خسارة. لكن معرفتك الداخلية قد تقيدك نظاماً وتعاقدياً.
- الصافي: قارن ما يصلك فعلاً بعد سعر التنفيذ والضرائب في بلدك، وليس السعر المعلن.
والقاعدة التي يستخدمها كثيرون: بع جزءاً يكفي ليغير شيئاً في حياتك، واحتفظ بالأغلب. فإذا نجحت الشركة لن تندم كثيراً، وإذا تعثرت لن تخسر كل شيء. وقد شرحنا كيف تقدر قيمة خياراتك في مقال أسهم الموظفين ESOP.
من يشتري، وبأي حقوق؟
- السهم العادي يحمل حقوق المساهم الأساسية في النظام، مثل التصويت ونصيب الأرباح. لكنه لا يحمل الحقوق التي أعطيت لمستثمري الجولات بأسمائهم، مثل مقعد المجلس، إلا إذا نصت الاتفاقيات على انتقالها.
- السهم الممتاز ينتقل بتفضيله وحقوقه المكتوبة في النظام الأساس. أما الحقوق في اتفاقيات خاصة بالبائع فتحتاج نصاً يسمح بانتقالها.
- كل مشتر يوقع اتفاقية الانضمام، فيلتزم بحق الجر وحق الأولوية. وهذا شرط لا تتنازل عنه الشركة أبداً.
والشركات تفضل ثلاثة أنواع من المشترين: مستثمرين حاليين يريدون زيادة حصتهم، ومستثمرين تريد علاقتهم قبل جولة قادمة، وصناديق ثانوي معروفة. وتتجنب من يجمع حصصاً صغيرة من موظفين كثيرين بأسعار منخفضة دون علمها.
متى لا يكون البيع الثانوي فكرة جيدة؟
- قبل جولة صعبة: بيع بخصم كبير يعطي المستثمر الجديد رقماً يفاوض به.
- عندما يريد المؤسس بيع أغلب أسهمه: هذا ليس طلب سيولة، وإنما إشارة إلى أنه يريد الخروج، ويجب أن يناقش كذلك.
- عندما يكون المشتري منافساً أو قريباً منه: السعر الجيد لا يعوض ما سيعرفه.
- في شركة بمساهمين قليلين: كل مساهم جديد يغير التوازن في القرارات التي تحتاج أغلبية كبيرة، مثل حد 90% في المادة 113.
البدائل: تأجيل البيع إلى الجولة القادمة، أو أن يشتري المستثمرون الحاليون الحصة بحق الأولوية، أو قرض شخصي بضمان الأسهم إذا سمح النظام الأساس برهنها.
سياسة مكتوبة للبيع الثانوي
الشركة التي لا تملك سياسة مكتوبة تجيب عن كل طلب على حدة، فيشعر الموظف الذي رفض طلبه بالظلم. لذلك تكتب الشركات سياسة قصيرة يقرها المجلس، تجيب عن خمسة أسئلة:
- متى: نوافذ منظمة مرة في السنة، أو مع الجولات فقط، أم في أي وقت بموافقة؟
- كم: نسبة من الأسهم المستحقة لكل شخص في كل نافذة.
- لمن: قائمة المشترين المقبولين، واستبعاد المنافسين ومن لا يوقع اتفاقية الانضمام.
- بأي سعر: سعر تتفق عليه الشركة مع المشترين، أو حد أدنى مرتبط بآخر تقييم مستقل.
- من يدفع التكاليف: المحامي والتسجيل، الشركة في العروض المنظمة أم البائع في البيع الفردي؟
وهذه السياسة تفيد الشركة أيضاً: يستطيع مدير التوظيف أن يقول للمرشح بصدق «لدينا نافذة سيولة سنوية بقواعد مكتوبة».
أي شكل يناسب أي مرحلة؟
| المرحلة | الشكل المناسب |
|---|---|
| قبل الجولة A غالباً | لا بيع ثانوي حقيقي. إعادة شراء صغيرة من مغادر، أو الانتظار |
| بعد جولة أو اثنتين مسعرتين | بيع المؤسس داخل الجولة، بنسبة صغيرة |
| الجولات المتأخرة، مع عشرات حملة الخيارات | عروض شراء منظمة، وبيع مستثمر لمستثمر كما في Tabby |
| شركة رابحة بنقد زائد | إعادة شراء كبيرة، كما فعلت Stripe |
المخاطر: ما الذي يقلق الشركة والمستثمرين؟
- مساهم غير مرغوب: منافس يحصل على أسهم ومعها حقوق اطلاع. لذلك تمنع الاتفاقيات البيع للمنافسين، كما ذكرنا في مقال حقوق الجر والإلحاق.
- تعقيد جدول الملكية: كل مساهم جديد توقيع إضافي في كل قرار يحتاج إجماعاً، كقيود المساهمة المبسطة في المادة 154.
- إشارة السعر: سعر منخفض يصبح رقماً يستشهد به المستثمرون والموظفون.
- تراجع الحافز: من باع كثيراً قد يفقد سبب البقاء، لذلك تحدد نسبة البيع.
- الضرائب: بيع الأسهم أو تنفيذ الخيارات قد ينشئ ضرائب على البائع بحسب بلده. اطلب من الشركة ملخصاً من مستشار، ولا تفترض أن ما ينطبق على زميلك ينطبق عليك.
جدول القرار Decision Table
| الشكل | يناسب عندما | ميزته | عيبه | تحقق من |
|---|---|---|---|---|
| بيع المؤسس في جولة | مؤسس تحت ضغط مالي، وجولة قادمة | يزيل الضغط ويقلل احتمال بيع مبكر | إشارة سيئة إذا كان الجزء كبيراً | تنازل المستثمرين، ونسبة صغيرة |
| عرض شراء للموظفين | موظفون كثيرون بخيارات مستحقة | سعر واحد وقواعد واضحة | تكلفة تنظيم، ولا يفيد من سعر تنفيذه مرتفع | الأهلية، والحد لكل شخص، وقاعدة التخفيض |
| بيع مستثمر لمستثمر | صندوق في آخر عمره، ومستثمر جديد يريد الدخول | لا يمس الشركة ولا يخفف أحداً | مساهم جديد قد لا يناسب | موافقة المجلس، واتفاقية الانضمام |
| إعادة الشراء | نقد زائد، أو تنظيف الجدول، أو مؤسس يغادر | يقلل عدد المساهمين ويرفع نسب الباقين | يخرج مالاً وينقص مدة البقاء | المواد 85 و114 و137، وأثره على مدة البقاء |
قائمة تحقق Checklist
- قرأت قيود البيع في النظام الأساس واتفاقية المساهمين قبل الحديث مع مشتر.
- تعرف أصحاب حق الأولوية وحق المشاركة ومددهم، وحصلت على تنازل مكتوب إن احتجت.
- السعر معقول مقارنة بآخر جولة، وتعرف القيمة الضمنية التي يعلنها.
- المشتري ليس منافساً، وسيوقع اتفاقية الانضمام.
- في عرض الشراء: القواعد مكتوبة ومعلنة، ومنها الحد لكل شخص وقاعدة التخفيض.
- في إعادة الشراء: يسمح بها النظام الأساس، ووافقت عليها الجمعية العامة غير العادية، وحسبت أثرها على مدة البقاء.
- سجل المساهمين يعدل ويبلغ للسجل التجاري خلال 15 يوماً من كل نقل.
- للشركة سياسة مكتوبة للبيع الثانوي يقرها المجلس.
أخطاء شائعة
- الاتفاق مع مشتر قبل قراءة القيود: ثم اكتشاف أن البيع يحتاج موافقة، أو أن المستثمرين سيشاركون فيه.
- بيع المؤسس نسبة كبيرة: فيفقد الحافز، ويصبح أول سؤال في الجولة القادمة «لماذا باع؟».
- قبول خصم كبير: دون التفكير في القيمة التي يعلنها للشركة ولخيارات كل موظف.
- عرض شراء بسعر منخفض: لا يفيد إلا أقدم الموظفين.
- إعادة شراء في شركة تخسر: فتقصر مدة بقائها وتضطر لجولة في وقت سيئ.
- نسيان تحديث السجل الرسمي: فيظهر الفرق في الفحص يوم البيع الكبير، كما في مقال الفحص النافي للجهالة.
- بند تنازل إلزامي دون آلية دفع: فيصبح حقاً لا تستطيع الشركة استخدامه.
الخلاصة
- البيع الثانوي يعطي المساهمين سيولة دون أسهم جديدة ودون مال للشركة، وإعادة الشراء تعطيها من مال الشركة.
- الأشكال أربعة: بيع المؤسس في جولة، وعرض شراء للموظفين، وبيع مستثمر لمستثمر، وإعادة الشراء.
- السهم العادي يباع بخصم لأنه بلا تفضيل ولا معلومات ولا سيولة، والخصم الكبير يعلن قيمة أقل للشركة كلها.
- في شركة المساهمة السعودية تحتاج إعادة الشراء سماح النظام الأساس وموافقة الجمعية العامة غير العادية، والأسهم المشتراة لا تصوت.
- عرض الشراء بسعر منخفض لا يفيد من سعر تنفيذه مرتفع، وإعادة الشراء الكبيرة تأكل أشهراً من مدة البقاء.
وفي المقال القادم بإذن الله سوف ننتقل إلى التخارج الذي يحول الشركة الخاصة إلى شركة مدرجة: الطرح العام في السوق السعودية، بالسوق الرئيسية والسوق الموازية نمو ومتطلبات كل منهما. وأقرب المقالات إلى هذا الموضوع على الموقع:
 دليلاستراتيجية التخارج Exit Strategy: الطرق ومتى تفكر فيهاخمسة طرق تنتهي بها الشركة الناشئة، ومن يشتري في كل طريق، وكم يصل لكل طرف، ولماذا يختلف المؤسس والمستثمر على توقيت البيع.
 دليلحقوق الجر والإلحاق Drag-along وTag-along بين المساهمينمن يستطيع أن يبيع الشركة ومن يوقف البيع، وكيف تعمل حقوق الجر والإلحاق والأولوية في النماذج الأمريكية وفي نظام الشركات السعودي.
 دليلأسهم الموظفين ESOP وكيف تشرح قيمتها بصدقالفرق بين خيارات الأسهم والأسهم المقيدة والبدائل النقدية، وكيف يعمل برنامج أسهم الموظفين في السعودية، ومتى تساوي صفراً.
 دليلتفضيل التصفية Liquidation Preference: من يأخذ ماذا عند البيعكيف يقسم مبلغ بيع الشركة بين المستثمرين والمؤسسين والموظفين، وما البنود التي تجعل نصيبك أقل من نسبتك.
 دليلتقسيم الحصص بين المؤسسين: الطرق والأخطاء الشائعةكيف يقسم المؤسسون الحصص بينهم بالتساوي أو حسب المساهمة، ولماذا يحمي الاستحقاق التدريجي Vesting الشركة من خروج أحدهم.
 دليلصندوق رأس المال الجريء Venture Capital من الداخلمن يملك مال الصندوق ومن يديره، وكم يأخذ المدير من رسوم وأرباح، ولماذا يبحث كل صندوق عن شركة واحدة تعيد قيمته كاملة.
سجل التحديثات
- 2026-11-13: إعادة كتابة المقال بلغة أوضح وخطوات وجداول، دون كود.
- أكتوبر 2026: كتابة المقال، اعتماداً على نظام الشركات السعودي وإعلانات Stripe (فبراير 2024 وفبراير 2025) وTabby (أكتوبر 2025).


