إذا كنت مطوراً تبدأ العمل في شركة تأمين أو شركة إدارة مطالبات، أو تعمل في دورة الإيرادات في مستشفى أو عيادة، أو تفكر في منتج تقني للتأمين الصحي، فسوف تسمع في أول أسبوع كلمات كثيرة: المؤمن له، والمستفيد، والوثيقة، والشبكة، والتحمل، والموافقة، وشركة إدارة المطالبات TPA، والوسيط، والوكيل. وكل كلمة منها تمثل طرفاً له دور ومال ومسؤولية، والأنظمة التي ستبنيها أو تشغلها هي في الحقيقة خطوط بين هذه الأطراف.
وفي هذا المقال سوف نرسم هذه الخريطة بلغة بسيطة ومن المصادر الرسمية: من يدفع القسط، ومن يقرر الموافقة، ومن يدير المطالبة، ومن يمثل العميل، وكيف يتحرك المال من صاحب العمل إلى المستشفى. وسوف نناقش ما يلي:
- لماذا يوجد التأمين الصحي الإلزامي، وما الذي يقوله نظام الضمان الصحي التعاوني بالضبط.
- من ينظم القطاع اليوم بعد انتقال الإشراف إلى هيئة التأمين.
- الأطراف واحداً واحداً: شركة التأمين، وشركة إدارة المطالبات، والوسيط، والوكيل، ومقدم الخدمة، وصاحب العمل، والمستفيد.
- مسار المال من القسط إلى الدفع، ومسار المطالبة كما يصفها دليل نفيس.
- مصطلحات الوثيقة، وطرق الدفع لمقدم الخدمة، ولماذا ترفض المطالبات، ومثال افتراضي بالأرقام.
- ماذا يعني كل هذا لمن يبني نظاماً، مع قائمة تحقق وأخطاء شائعة.
وهذا المقال هو الأول في مرحلة التأمين الصحي والترميز والمطالبات من مسار التقنية في الصحة. وقبله في المسار مقالان يفيدانك هنا: المستشفى من الداخل الذي يشرح الأنظمة داخل المستشفى ومنها دورة الإيرادات، والمنصات الصحية في السعودية الذي يشرح منصة نفيس NPHIES من الناحية التقنية. وهنا ننظر إلى الأطراف نفسها: من هم، ولماذا يوجدون، وماذا يريد كل منهم من نظامك.
باختصار In Short
المنظم: انتقل الإشراف على شركات التأمين وشركات إدارة المطالبات إلى هيئة التأمين بقرار مجلس الوزراء رقم 85 في 28/1/1445هـ، ويبقى لمجلس الضمان الصحي دور في معايير الترميز والفوترة ومنصة نفيس.
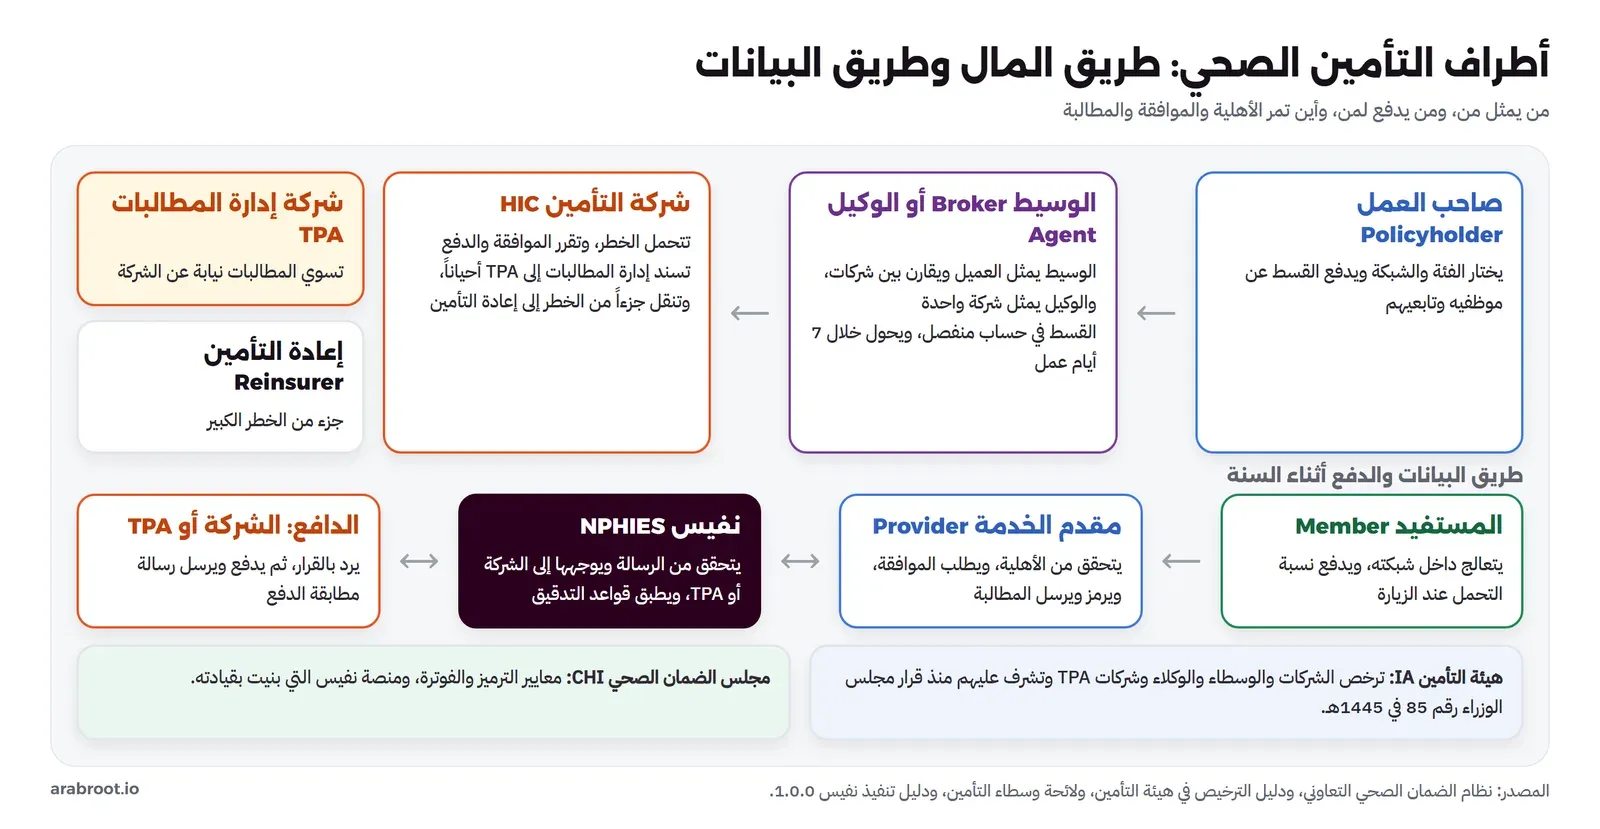
الأطراف: صاحب العمل يدفع، وشركة التأمين تتحمل الخطر، وشركة إدارة المطالبات تدير المطالبات نيابة عنها، والوسيط يمثل العميل، والوكيل يمثل الشركة، ومقدم الخدمة يعالج ثم يطالب.
حد التغطية: مليون ريال لكل الفئات في الوثيقة الأساسية، بتعميم هيئة التأمين في 3 مارس 2025.
المطالبة: تمر عبر نفيس، ولا تعدل بعد إرسالها، وإنما تلغى ويرسل بدلها مطالبة جديدة.
والمعلومات في هذا المقال من النصوص الرسمية كما قرأناها في 18 نوفمبر 2026: نظام الضمان الصحي في هيئة الخبراء، وأدلة وتعاميم هيئة التأمين، ودليل تنفيذ نفيس. والأمثلة بالأرقام في المقال افتراضية للفهم، وقد ذكرنا ذلك عند كل مثال.
لماذا يوجد التأمين الصحي الإلزامي؟ Cooperative Health Insurance Law
قبل الأطراف والأنظمة تحتاج أن تفهم لماذا يدفع صاحب العمل أصلاً، لأن هذا يفسر كثيراً من القواعد التي ستقابلها. فالتأمين الصحي في المملكة ليس منتجاً اختيارياً يشتريه الفرد إذا رغب فقط، وإنما هو التزام بنظام صدر قبل أكثر من خمس وعشرين سنة، وهو نظام الضمان الصحي التعاوني الصادر بالمرسوم الملكي رقم م/10 وتاريخ 1/5/1420هـ. والجدول التالي يلخص المواد التي تهم من يعمل في هذا القطاع:
| المادة | ماذا تقول | ماذا تعني لك عملياً |
|---|---|---|
| الأولى | هدف النظام توفير الرعاية الصحية وتنظيمها لجميع المقيمين غير السعوديين، ويجوز تطبيقه على المواطنين وغيرهم بقرار من مجلس الوزراء | لذلك ستجد في الوثائق فئات للموظفين غير السعوديين، وفئات للسعوديين في القطاع الخاص |
| الثالثة | يلتزم الكفيل باشتراك مكفوله، ولا تصدر الإقامة ولا تجدد إلا بعد الحصول على الوثيقة، على أن تغطي مدتها مدة الإقامة | الوثيقة مرتبطة بالإقامة، لذلك أي تأخير في إصدار الوثيقة يوقف معاملة حكومية للموظف |
| الخامسة | المجلس يحدد مراحل التطبيق، وأفراد الأسرة المشمولين، وكيفية مساهمة صاحب العمل والمستفيد، ويؤهل شركات التأمين ويعتمد المرافق الصحية | هذه هي الصلاحيات التي انتقل جزء كبير منها إلى هيئة التأمين كما سيأتي |
| السابعة | الوثيقة تشمل الكشف والعلاج في العيادات والأدوية، والوقاية والتطعيمات ورعاية الأمومة والطفولة، والتحاليل والأشعة، والتنويم والولادة والعمليات، وعلاج الأسنان واللثة عدا التقويم والأطقم | هذا هو الحد الأدنى، وتفاصيله وحدوده في جدول المنافع في الوثيقة الأساسية |
| الثامنة | يجوز لصاحب العمل توسيع الخدمات بملاحق إضافية وبتكلفة إضافية | لذلك توجد فئات أعلى من الأساسية، وهي التي يتفاوض عليها الوسيط |
| الحادية عشرة | يجوز تقديم الخدمة في المرافق الحكومية بمقابل تتحمله جهة الضمان | المستشفى الحكومي قد يطالب شركة التأمين أيضاً، وليس الخاص فقط |
| الرابعة عشرة | صاحب العمل الذي لا يشترك أو لا يسدد يلزم بالأقساط وبغرامة لا تزيد على قيمة الاشتراك السنوي عن كل فرد، وشركة التأمين التي تخل بالتزامها تلزم به وبالتعويض وبغرامة لا تزيد على 5,000 ريال عن كل فرد | المخالفة تحسب لكل فرد، لذلك خطأ واحد في نظام يصدر الوثائق قد يتضاعف بعدد الموظفين |
| السابعة عشرة | تطبق الوثيقة عن طريق شركات تأمين تعاوني سعودية مؤهلة | شركة التأمين يجب أن تكون مرخصة ومؤهلة، ولا يكفي أن تكون شركة أجنبية تبيع من الخارج |
المصدر: نص النظام في هيئة الخبراء، وحالته «ساري»، وعدلت المادتان الرابعة والرابعة عشرة بقرار مجلس الوزراء رقم 246 في 4/9/1425هـ.
وللنظام لائحة تنفيذية صدرت بقرار وزاري رقم 9/35/1/ض في 13/4/1435هـ، كما تذكر تعاميم هيئة التأمين في ديباجتها. واللائحة هي التي تعرف «الوثيقة» بأنها الوثيقة الأساسية المعتمدة والملحقة باللائحة، وفيها جدول المنافع الذي تبنى عليه كل وثيقة تصدرها الشركات. وهذه نقطة مهمة لمن يبني نظاماً: الوثيقة ليست عقداً حراً تكتبه كل شركة كما تشاء، وإنما نموذج موحد في أساسه، والشركات تختلف في الشبكة والسعر والمنافع الإضافية.
وتذكر أن التأمين هنا «تعاوني» بنص المادة السابعة عشرة، ولذلك ستقرأ في القوائم المالية لشركات التأمين عن عمليات المساهمين وعمليات حملة الوثائق، وهذا فرق محاسبي يهمك إذا عملت في تقارير شركة تأمين، ولا يغير شيئاً في دورة المطالبة نفسها.
من ينظم القطاع اليوم؟ مجلس الضمان الصحي CHI وهيئة التأمين IA
إذا قرأت مقالاً قديماً فستجد أن مجلس الضمان الصحي CHI هو كل شيء: يؤهل الشركات، ويعتمد المستشفيات، ويستقبل الشكاوى. وهذا تغير، وقد شرحنا أصل التغيير في مقال المنصات الصحية، وهنا نضيف ما وجدناه في تعاميم هيئة التأمين نفسها، لأنها تحدد من تراسل عندما تحتاج قاعدة أو موافقة:
- قرار الانتقال: تبدأ تعاميم الهيئة بالإشارة إلى قرار مجلس الوزراء رقم 85 في 28/1/1445هـ (15 أغسطس 2023)، الذي نقل مسؤوليات الإشراف والتنظيم على قطاع التأمين إليها.
- الاتفاق بين الجهتين: يذكر تعميم الهيئة رقم 304 في 3 مارس 2025 اتفاقاً بين الهيئة والمجلس في 1445هـ (2024) لنقل الاختصاصات والمسؤوليات والموظفين والمبادرات المتعلقة بالتأمين.
- ما انتقل: في الصفحة الرئيسية لمجلس الضمان الصحي إشعار بأن الهيئة بدأت عملها، وانتقلت إليها الشكاوى على شركات التأمين وشركات إدارة المطالبات، وتأهيل هذه الشركات.
- ما بقي واضحاً عند المجلس: معايير الترميز والفوترة، ومنصة نفيس التي بنيت بقيادته، كما في مقال الترميز الطبي.
والنتيجة العملية: إذا كان سؤالك عن شركة تأمين أو وسيط أو شركة إدارة مطالبات (الترخيص، والشكاوى، وقواعد البيع، وجدول المنافع) فابدأ من صفحة اللوائح في هيئة التأمين، وإذا كان عن الترميز أو قواعد الفوترة أو نفيس فابدأ من مجلس الضمان الصحي ومنصة نفيس، وراجع الجهتين عندما لا تتأكد.
ويعرض المجلس في صفحته الرئيسية عدادات للتغطية الإلزامية، وقرأناها في 18 نوفمبر 2026 كما يلي: نحو 13 مليون مستفيد، منهم 7.2 مليون موظف غير سعودي و1.4 مليون من تابعيهم، و2 مليون موظف سعودي و2.4 مليون من تابعيهم، ونحو 6.6 ألف مقدم خدمة. والعدادات على الصفحة دون تاريخ، فإذا نقلتها فاكتب تاريخ قراءتك لها.
الأطراف واحداً واحداً: خريطة الأدوار Roles
الآن نصل إلى الأطراف. والطريقة الأسهل لفهمها أن تسأل عن كل طرف ثلاثة أسئلة: من يمثل؟ ومن أين يأتيه المال؟ وما الذي يقرره؟ والجدول التالي يجيب عنها، مع الحد الأدنى لرأس المال من دليل الترخيص والمعايير الدنيا في هيئة التأمين لمن يحتاج ترخيصاً:
| الطرف | من يمثل | من أين يأتيه المال | ما الذي يقرره | رأس المال الأدنى |
|---|---|---|---|---|
| صاحب العمل أو حامل الوثيقة Policyholder | نفسه وموظفيه | يدفع القسط ولا يقبضه | الفئة والشبكة والمنافع الإضافية، ومن يضيف ومن يحذف من الموظفين | لا ينطبق |
| المستفيد أو العضو Member | نفسه | قد يدفع نسبة التحمل عند الزيارة | أين يتعالج داخل الشبكة | لا ينطبق |
| شركة التأمين HIC | حملة الوثائق والمساهمين | الأقساط، وعائد الاستثمار | قبول الخطر وسعره، والموافقة والرفض، والدفع | 100 مليون ريال، و200 مليون إذا مارست إعادة التأمين |
| شركة إدارة المطالبات TPA | شركة التأمين التي تعاقدت معها | رسوم من شركة التأمين | تدير المطالبات وتراجعها وتسويها نيابة عن الشركة، في حدود العقد | 3 ملايين ريال |
| وسيط التأمين Broker | العميل، أي المؤمن له أو من يريد التأمين | عمولة من شركة التأمين على القسط | يقارن العروض ويوصي ويتفاوض، ولا يقرر الموافقة | 3 ملايين ريال |
| وكيل التأمين Agent | شركة التأمين | عمولة من الشركة التي يمثلها | يسوق ويبيع وثائق الشركة نفسها | 500 ألف ريال |
| مقدم الخدمة Provider | المريض في العلاج، ونفسه في التحصيل | المريض في نسبة التحمل، وشركة التأمين في الباقي | العلاج، ثم ما يطالب به وكيف يرمزه | ترخيص صحي من وزارة الصحة، لا من هيئة التأمين |
| إعادة التأمين Reinsurer | شركة التأمين | جزء من القسط | يتحمل جزءاً من الخطر الكبير عن الشركة | 200 مليون ريال لشركة إعادة التأمين |
| منصة نفيس NPHIES | لا تمثل طرفاً | رسوم خدمة تظهر في رسائل الدفع | تتحقق من الرسالة وتوجهها، وتطبق قواعد التدقيق | لا ينطبق |
المصدر: دليل الترخيص والمعايير الدنيا في هيئة التأمين للتعريفات ورأس المال، وحالة مطابقة الدفع في دليل نفيس لرسوم الخدمة.
ولاحظ أهم فرق في الجدول، لأنه يتكرر في الأنظمة وفي الحوارات: الوسيط يمثل العميل، والوكيل يمثل الشركة. فالدليل يعرف الوساطة بأنها جهة تمثل المؤمن لهم أو من يريد التأمين مقابل أجر، لتجلب لهم عقود التأمين وتتفاوض عليها، ويعرف الوكالة بأنها جهة تمثل الشركة وتسوق عقودها وتبيعها، وكل أعمالها للشركة أو نيابة عنها. ولذلك فإن نظام الوكيل مرتبط بشركة واحدة غالباً، وأما نظام الوسيط فيجب أن يقارن بين شركات متعددة، وهذا موضوع المقال التالي في المرحلة عن منصة الوساطة.
شركة التأمين Insurer من الداخل: الأقسام التي ستتعامل معها
شركة التأمين ليست قسماً واحداً، وكل نظام فيها يخدم قسماً بعينه. وإذا كنت مطوراً جديداً في شركة تأمين، فهذه هي الأقسام التي ستسمع أسماءها، وماذا يحتاج كل منها من البيانات:
| القسم | ماذا يفعل | البيانات التي يحتاجها |
|---|---|---|
| الاكتتاب Underwriting | يقرر هل يقبل الخطر وبأي سعر، ويصدر عرض السعر لصاحب العمل | عدد الموظفين وأعمارهم وجنسهم وفئاتهم، وتجربة المطالبات السابقة للعميل إن وجدت |
| الخبير الاكتواري Actuary | يسعر المنتجات ويحسب المخصصات، أي المال الذي يجب أن يبقى لمطالبات لم تصل بعد | تاريخ المطالبات بالتفصيل، وتأخر وصولها، ونسبة الخسارة |
| إدارة الشبكة Provider Network | يتعاقد مع المستشفيات والعيادات، ويتفاوض على الأسعار، ويصنفها في شبكات | قوائم الأسعار المتفق عليها لكل مقدم خدمة، ورموز الخدمات |
| الموافقات الطبية Medical Approvals | يراجع طلبات الموافقة المسبقة ويقرر | التشخيص والخدمة المطلوبة والمعلومات الداعمة، وحدود الوثيقة |
| المطالبات Claims | يدقق المطالبات ويسويها، أو يتابع شركة إدارة المطالبات التي تقوم بذلك | المطالبة ورموزها، والعقد مع مقدم الخدمة، ونتيجة الموافقة |
| خدمة العملاء والشكاوى | يستقبل أسئلة المستفيدين وأصحاب العمل وشكاواهم | بيانات الوثيقة والعضو وتاريخ مطالباته |
| المالية Finance | تحصل الأقساط وتدفع لمقدمي الخدمة وتطابق المدفوعات | الفواتير والدفعات ورسائل مطابقة الدفع |
والسبب في أهمية هذا التقسيم أن كل قسم يرى نفس المطالبة من زاوية مختلفة. فالمطالبات يسأل: هل هذا البند مغطى وبالسعر المتفق عليه؟ والاكتواري يسأل: كم سيكلفنا هذا النوع من الحالات في السنة القادمة؟ وإدارة الشبكة تسأل: هل هذا المستشفى يرسل بنوداً أكثر من غيره لنفس الحالة؟ لذلك إذا صممت قاعدة بيانات المطالبات فاحفظ البند بكل تفاصيله، وليس المجموع فقط، لأن ثلاثة أقسام على الأقل ستعود إليه بأسئلة مختلفة.
شركة إدارة المطالبات TPA: لماذا توجد؟
تعرف هيئة التأمين أخصائي تسوية مطالبات التأمين، والمعروف في السوق باسم Third Party Administrator واختصاراً TPA، بأنه جهة تدير مطالبات التأمين وتراجعها وتسويها نيابة عن شركة التأمين. والسؤال الطبيعي: لماذا لا تقوم شركة التأمين بذلك بنفسها؟ والإجابة أن إدارة المطالبات الصحية عمل تشغيلي كبير يحتاج أطباء ومرمزين وموظفين وأنظمة، وبعض الشركات تفضل أن تشتري هذه الخدمة جاهزة بدل أن تبنيها، خاصة إذا كانت محفظتها الصحية صغيرة، أو إذا دخلت السوق حديثاً.
وما يهمك من الناحية التقنية ثلاث نقاط:
- شركة إدارة المطالبات طرف في نفيس: حالة المطالبة في دليل نفيس تقول إن المنصة توجه الطلب إلى شركة التأمين أو شركة إدارة المطالبات المحددة، وإن أياً منهما قد يسوي الطلب ويرد عليه. فنظام الـ TPA يستقبل ويرد كما لو كان شركة التأمين نفسها.
- القرار في حدود العقد: الـ TPA يطبق قواعد الشركة وجدول منافعها، فإذا تغيرت الوثيقة أو الشبكة عند الشركة يجب أن يصل التغيير إلى نظام الـ TPA في نفس اليوم، وإلا خرجت قرارات خاطئة باسم الشركة.
- ترخيص مستقل ورأس مال: الـ TPA مرخص من هيئة التأمين بحد أدنى لرأس المال 3 ملايين ريال، وإسناد شركة التأمين جزءاً من عملها إليه تحكمه لائحة الإسناد Outsourcing.
المصدر: دليل الترخيص والمعايير الدنيا، ولائحة الإسناد لشركات التأمين وإعادة التأمين ومقدمي الخدمات في هيئة التأمين.
الوسيط Broker والوكيل Agent: من يبيع الوثيقة؟
صاحب العمل الذي لديه مئتا موظف لا يدخل غالباً على موقع شركة تأمين ويشتري، وإنما يأتيه عرض من وسيط أو وكيل. والفرق بينهما ليس اسماً فقط، وإنما التزامات مكتوبة في لائحة وسطاء التأمين:
- الوسيط يقارن: يجب عليه أن يقدم للعميل مقارنة بين أسعار وتغطيات وثائق من شركات مختلفة تناسب حاجته، ثم يوصي بوثيقة ويشرح سبب اختيارها وشروطها ومنافعها واستثناءاتها.
- الوسيط لا يختار بالعمولة: يمنع من تفضيل شركات مرتبط بها، ومن التوصية بوثيقة بناءً على العمولة التي يأخذها.
- الوكيل يبيع للشركة: يمثل شركة تأمين، والشركة مسؤولة عن متابعة فروعه ومحاسبته على الالتزام بالمعايير.
- كلاهما يفصح: يجب أن يفصح للعميل عن العمولات التي يأخذها على الوثيقة، وعن أي رسوم إضافية مكتوبة.
وفي التأمين الصحي الإلزامي تحديداً تحدد اللائحة سقفاً للعمولة: 8% للتأمين الصحي الإلزامي، و10% للإلزامي مع منافع أخرى، ولا يتجاوزها الوسيط إلا بموافقة. وهذه الأرقام وكيف يحسب منها دخل منصة الوساطة، والترخيص وتكلفته في السنة الأولى، هي موضوع المقال التالي في المرحلة، فلن نكررها هنا.
مقدم الخدمة Provider: من العقد إلى التحصيل
المستشفى أو العيادة لا تطالب أي شركة تأمين بأي سعر. فالعلاقة تبدأ بعقد بين مقدم الخدمة وشركة التأمين يحدد الأسعار والخدمات والشبكات التي يدخل فيها. وقد ألزم تعميم هيئة التأمين رقم 295 في 12 نوفمبر 2024 شركات التأمين بالتعاقد مع مقدمي الخدمة في القطاعين الحكومي والخاص، وباتباع الإجراءات المنظمة للعلاقة مع الجهات الصحية الحكومية، وبتصحيح أوضاعها قبل 1 يناير 2025. وهذا يعني أن المستشفى الحكومي اليوم طرف عادي في الشبكة يطالب ويحصل مثل الخاص.
وبعد العقد تأتي دورة الإيرادات Revenue Cycle Management التي شرحنا مراحلها داخل المستشفى في قسم الفوترة في مقال المستشفى من الداخل. وما نضيفه هنا هو من يملك كل خطوة من جهة الدافع، لأن موظف دورة الإيرادات يحتاج أن يعرف مع من يتكلم عندما تتعطل خطوة:
| الخطوة | من يقوم بها في المستشفى | من يرد عليها عند الدافع | إذا فشلت |
|---|---|---|---|
| تسجيل بيانات التأمين | الاستقبال | لا أحد بعد، البيانات محلية | كل ما بعدها يفشل، لأن الهوية أو رقم العضو خطأ |
| التحقق من الأهلية Eligibility | الاستقبال أو مكتب التأمين | نظام شركة التأمين أو TPA آلياً | المريض يدفع نقداً أو يؤجل، والمطالبة لاحقاً بلا مرجع أهلية |
| الموافقة المسبقة Prior Authorization | مكتب الموافقات بطلب من الطبيب | قسم الموافقات الطبية | الخدمة تقدم دون ضمان دفع، أو تؤجل والمريض ينتظر |
| الترميز Coding | المرمزون | لا أحد مباشرة، ولكن قواعد نفيس تفحص الرموز | رفض فوري من قواعد التدقيق، أو رفض لاحق من الدافع |
| المطالبة Claim | قسم المطالبات | قسم المطالبات عند الشركة أو TPA | رفض كلي أو جزئي، أو طلب معلومات |
| الاستئناف أو إعادة الإرسال | قسم المطالبات | قسم المطالبات | المبلغ يبقى معلقاً في الحسابات المدينة |
| مطابقة الدفع Payment Reconciliation | المالية | مالية شركة التأمين | دفعة لا تعرف لأي مطالبات هي |
والتفاصيل التقنية للأهلية والموافقة المسبقة، وكيف تبني لها شاشات وقواعد في نظامك، هي موضوع مقال قادم في هذه المرحلة، وأسباب الرفض برموزها الرسمية في قسم الرفض في مقال الترميز الطبي.
مسار المال: من القسط إلى الدفع Money Flow
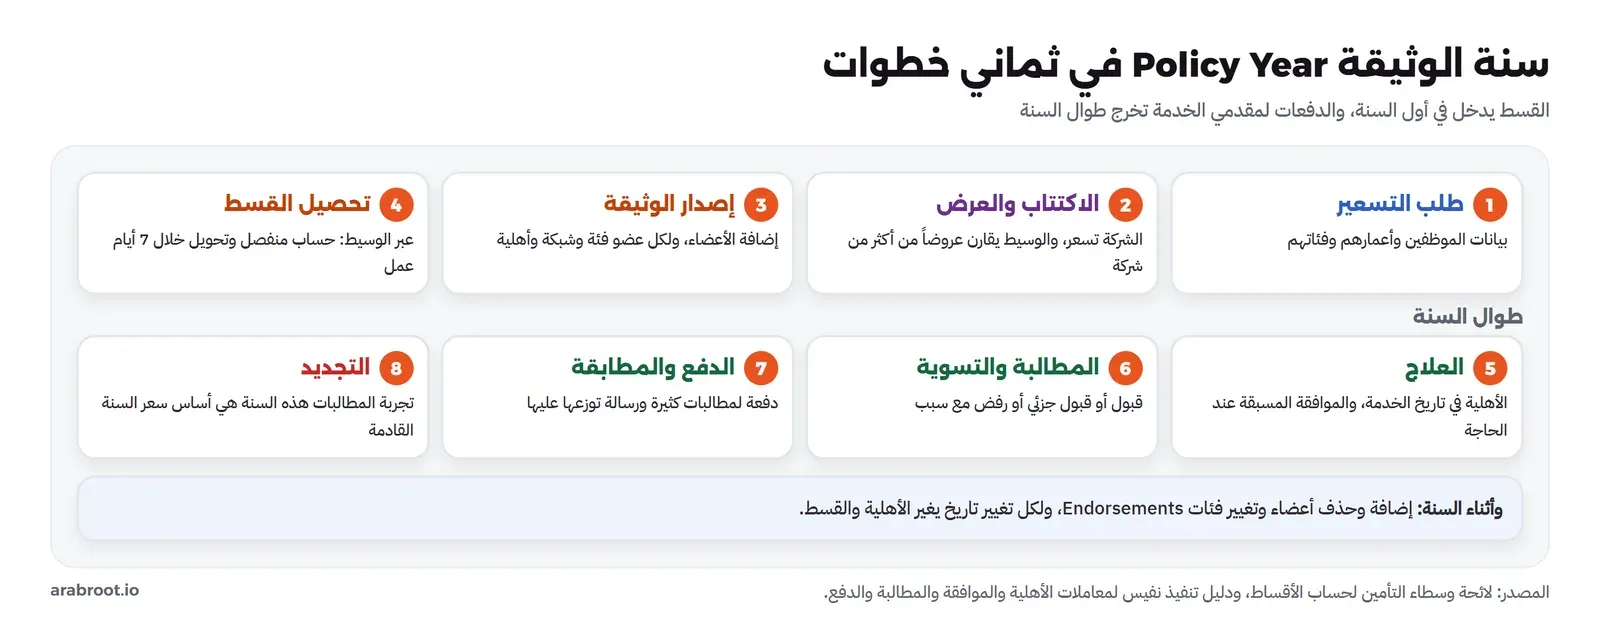
الآن نجمع الأطراف في قصة واحدة، ونتبع المال خطوة خطوة خلال سنة الوثيقة. وهذه هي الخطوات بالترتيب:
- طلب التسعير: صاحب العمل يرسل بيانات موظفيه إلى الوسيط أو الوكيل أو الشركة مباشرة: العدد والأعمار والجنس والفئات المطلوبة.
- الاكتتاب والعرض: شركة التأمين تسعر الخطر وترسل عرضاً، والوسيط يجمع عروضاً من أكثر من شركة ويقارنها للعميل.
- إصدار الوثيقة: بعد القبول تصدر الوثيقة ويضاف الموظفون أعضاء، ولكل عضو رقم وفئة وشبكة. ومن هذه اللحظة يمكن أن يرى المستشفى أهلية العضو عبر نفيس.
- تحصيل القسط: صاحب العمل يدفع القسط للشركة، أو للوسيط الذي يجب أن يضعه في حساب منفصل ويحوله للشركة خلال سبعة أيام عمل بنص لائحة الوسطاء.
- العلاج: العضو يزور مقدم خدمة في شبكته، والمستشفى يتحقق من الأهلية، ويطلب الموافقة إذا احتاجت الخدمة ذلك.
- المطالبة والتسوية: المستشفى يرسل المطالبة، والشركة أو TPA تسويها: تقبلها، أو تقبل جزءاً منها، أو ترفضها مع سبب.
- الدفع والمطابقة: الشركة تدفع لمقدم الخدمة دفعة تغطي مطالبات كثيرة، وترسل رسالة مطابقة توضح توزيع الدفعة على المطالبات، والخصومات منها.
- التجديد: قبل نهاية السنة تراجع الشركة تجربة المطالبات لهذا العميل، ويبدأ التسعير من جديد، والوسيط يعيد المقارنة.
ولاحظ أن المال يمر في اتجاهين لا يلتقيان مباشرة: القسط من صاحب العمل إلى الشركة في أول السنة، والدفع من الشركة إلى المستشفى طوال السنة. والفرق بين ما دخل وما خرج هو ما يحسبه الاكتواري، وهو سبب تغير السعر عند التجديد. لذلك فإن جودة بيانات المطالبات اليوم هي سعر الوثيقة في السنة القادمة.
المصدر: لائحة وسطاء التأمين لحساب الأقساط ومدة التحويل، وصفحة حالات الاستخدام في دليل نفيس للمعاملات بين مقدم الخدمة والدافع.
الإضافة والحذف خلال السنة Endorsements
الوثيقة الجماعية لا تبقى كما صدرت. فالشركة توظف وتنهي عقوداً، ويولد للموظفين أطفال، ويتزوج بعضهم، وكل حدث من هذه يعني تعديلاً على الوثيقة يسمى في السوق ملحقاً أو Endorsement. وهذا الجزء هو أكثر ما يستهلك وقت فريق خدمة الشركات عند شركة التأمين والوسيط، وأكثر ما يسبب أخطاء في الأهلية عند المستشفى.
ولماذا يهم هذا كثيراً في المملكة تحديداً؟ لأن المادة الثالثة من النظام تربط إصدار الإقامة وتجديدها بوجود الوثيقة، فإذا تأخرت إضافة موظف جديد فإن معاملته الحكومية تتأخر معها، وإذا تأخر حذف موظف غادر فإن صاحب العمل يستمر في دفع قسط عن شخص لم يعد عنده. والعمليات الشائعة هي:
- إضافة عضو: موظف جديد أو تابع جديد. يحسب له قسط عن المدة الباقية من السنة، ويصبح مؤهلاً من تاريخ الإضافة.
- حذف عضو: موظف غادر. قد يسترد صاحب العمل جزءاً من القسط عن المدة الباقية بحسب شروط الوثيقة، وتتوقف أهلية العضو من تاريخ الحذف.
- تغيير فئة: ترقية موظف إلى فئة أعلى. يتغير القسط والشبكة والحدود من تاريخ التغيير.
- تصحيح بيانات: اسم أو رقم هوية أو تاريخ ميلاد. لا يغير القسط غالباً، ولكنه يغير نتيجة التحقق من الأهلية.
ولنأخذ مثالاً افتراضياً بأرقام مستديرة: وثيقة سنوية قسطها 3,650 ريالاً للعضو، وأضيف موظف بعد مرور 146 يوماً من السنة. فالمدة الباقية 219 يوماً، والقسط النسبي 3,650 مضروباً في 219 ومقسوماً على 365، أي 2,190 ريالاً. والطريقة النسبية بالأيام هنا للتوضيح فقط، والطريقة الفعلية تحددها شروط الوثيقة بين الشركة والعميل.
وما يعنيه هذا لمن يبني نظاماً: الأهلية ليست صفة ثابتة للعضو، وإنما فترات لها بداية ونهاية وفئة، وقد يكون للعضو الواحد أكثر من فترة في نفس السنة. فإذا حفظت الأهلية كعمود واحد «نشط/غير نشط» فسوف تخطئ في كل مطالبة تاريخ خدمتها قبل التغيير. احفظ تاريخ بداية ونهاية لكل فترة، واسأل دائماً عن الأهلية «في تاريخ الخدمة» وليس «اليوم».
مصطلحات الوثيقة Policy Terms
هذه هي المصطلحات التي ستجدها في كل شاشة وكل تقرير. والتعريفات هنا عامة لتفهم الفكرة، أما القيم نفسها لكل منفعة فيحددها جدول المنافع في الوثيقة الأساسية وملاحقها، وتختلف بين فئة وأخرى:
| المصطلح | المعنى ببساطة | ماذا يعني في النظام |
|---|---|---|
| القسط Premium | المبلغ الذي يدفعه صاحب العمل عن كل عضو في السنة | يحسب لكل عضو، ويتغير عند الإضافة والحذف خلال السنة |
| حد التغطية Coverage Limit | أعلى مبلغ تدفعه الشركة عن العضو في مدة الوثيقة | عداد لكل عضو ينقص مع كل مطالبة مدفوعة، وهو مليون ريال لكل الفئات في الوثيقة الأساسية |
| حد المنفعة Sub-limit | حد خاص لمنفعة واحدة داخل الحد العام، مثل النظارات أو الأسنان | عداد منفصل لكل منفعة، لا يكفي العداد العام |
| نسبة التحمل Co-payment | الجزء الذي يدفعه العضو بنفسه عند الزيارة، غالباً نسبة لها سقف | يحسب عند الاستقبال قبل الخدمة، ويطرح من المطالبة |
| الشبكة Network | مقدمو الخدمة الذين تعاقدت معهم الشركة لهذه الفئة | العضو في شبكة أدنى قد يكون غير مغطى في مستشفى معين |
| الفئة Class | مستوى الوثيقة الذي اختاره صاحب العمل لكل مجموعة موظفين | تحدد الشبكة والحدود ونسبة التحمل ونوع الغرفة |
| الاستثناءات Exclusions | خدمات لا تغطيها الوثيقة إطلاقاً | بند مرفوض مهما كانت الموافقة أو الرمز صحيحاً |
| الموافقة المسبقة Prior Authorization | موافقة الشركة على خدمة قبل تقديمها | مرجع يجب أن يحمله البند في المطالبة لاحقاً |
| الحالة الطارئة Emergency | حالة تحتاج علاجاً فورياً | قواعد مختلفة للموافقة والشبكة، وتحتاج توثيقاً واضحاً |
ومن هذه المصطلحات رقم واحد تغير مؤخراً بقرار منشور: فقد ألغت هيئة التأمين في تعميم 3 مارس 2025 عبارة في جدول منافع الوثيقة الأساسية كانت تجعل المنشآت الصغيرة والمتوسطة مدعومة لما يتجاوز 500 ألف ريال من برنامج صندوق ضمان، وجعلت حد التغطية مليون ريال لكل الفئات، وألزمت الشركات بإشعار حملة وثائق هذه المنشآت وتطبيقه على الوثائق الجديدة والقائمة من تاريخ التعميم. وهذا مثال على نوع التغيير الذي يجب أن يصل إلى نظامك: إعداد واحد في جدول المنافع، ولكنه يغير قرار الدفع لحالات كبيرة.
دورة المطالبة كما يصفها دليل نفيس Claim Lifecycle
شرحنا في مقال المنصات الصحية كيف يتصل النظام بنفيس تقنياً: نقطة اتصال واحدة، ورسائل FHIR، والسحب Polling للردود المؤجلة. وهنا نقرأ نفس الدليل من زاوية العمل: ما الذي يحدث للمطالبة بعد إرسالها، وما الذي يستطيع موظف المطالبات أن يفعله وما الذي لا يستطيعه.
أولاً، يقسم دليل نفيس المطالبات إلى خمسة أنواع، ولكل منها بيانات مطلوبة مختلفة:
| النوع | متى يستخدم بحسب الدليل |
|---|---|
| مطالبة المنشأة Institutional | خدمات المستشفى مثل التنويم والعمليات |
| مطالبة مهنية Professional | خدمات الطبيب في العيادات الخارجية والاستشارات والإجراءات التشخيصية |
| مطالبة الصيدلية Pharmacy | الأدوية المعبأة والمركبة التي تصرفها الصيدليات |
| مطالبة الأسنان Dental | إجراءات الأسنان الكبيرة مثل التقويم والجراحة |
| مطالبة البصريات Vision | خدمات العيون ومنها العدسات التصحيحية وجراحات العين |
ثانياً، الرد على المطالبة له حالات. فإذا استطاعت الشركة أن تسوي المطالبة آلياً جاء القرار في نفس الجلسة: موافقة أو رفض أو طلب مستندات. وإذا احتاجت مراجعة بشرية جاء الرد بأن الطلب في الطابور queued، ثم قد يأتي رد جزئي partial، ثم الرد النهائي complete عندما تنتهي التسوية. وإذا لم تستطع المنصة إيصال الطلب إلى الشركة خلال دقيقة، فإنها تحتفظ به وتوصله لاحقاً، وترد على المستشفى برسالة تحمل علامة أنها صادرة من نفيس وليست قرار الشركة.
ثالثاً، وهذا ما يفاجئ كثيراً من موظفي المطالبات الجدد: المطالبة لا تعدل بعد إرسالها. فالدليل يصف المطالبات بأنها حزم ثابتة Immutable، فإذا احتاج محتواها تغييراً يجب أولاً إلغاؤها بطلب إلغاء، ثم إرسال مطالبة جديدة بالمعلومات المصححة. وإذا كانت المطالبة صحيحة وتحتاج فقط معلومات داعمة إضافية، فيرسل المستشفى رسالة تقديم معلومات Information Submission دون أن يلغي المطالبة.
ورابعاً، يربط الدليل المطالبة بما قبلها وما حولها بقواعد صريحة:
- يجب أن تحمل المطالبة مرجع التحقق من الأهلية إذا تم، سواء آلياً عبر المنصة، أو يدوياً عبر بوابة أو هاتف مع تاريخه.
- يجب أن تحمل مرجع الموافقة المسبقة إذا وجدت.
- كل المطالبات المتعلقة بنفس الحلقة العلاجية Episode of Care، من التنويم إلى الخروج إلى المتابعة، تحمل نفس معرف الحلقة.
- كل بند يحمل رقم فاتورة المريض، لمنع التكرار وتتبع البند.
- إذا وافق الدافع جزئياً أو رفض بنداً لنقص معلومات، يرسل المستشفى المعلومات الداعمة، وقد يصدر الدافع رداً جديداً بتسوية معدلة مع سبب إعادة الإصدار.
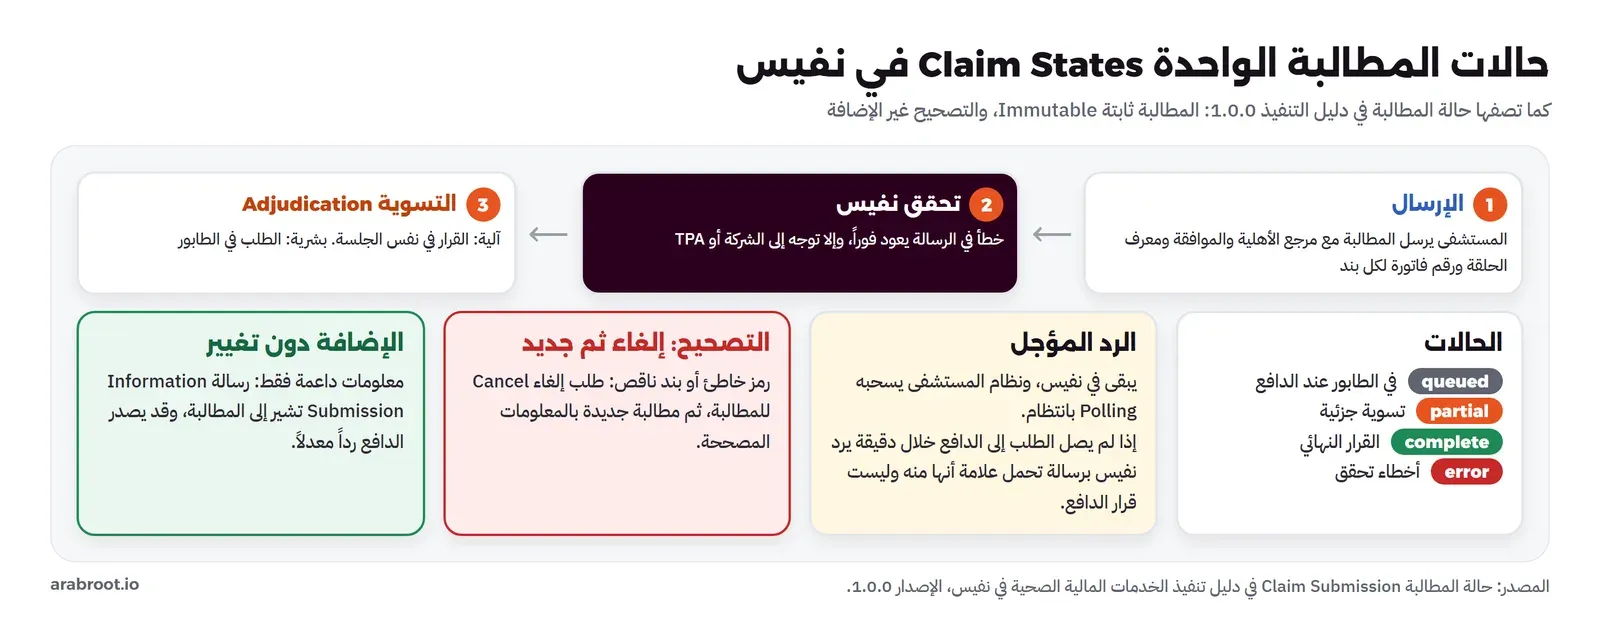
وما يعنيه هذا لمن يبني نظام مطالبات في مستشفى: احفظ كل نسخة أرسلتها وما حدث لها، ولا تحفظ «المطالبة» كسجل واحد تعدله. فالمطالبة الملغاة والمطالبة البديلة سجلان منفصلان بينهما رابط، وتقرير الحسابات المدينة يجب أن يحسب البديلة فقط، وإلا ظهر نفس المبلغ مرتين.
كيف يدفع للمستشفى؟ طرق الدفع Payment Models
بعد التسوية يأتي سؤال: كيف حسب المبلغ أصلاً؟ وهناك عدة طرق، وكل منها يغير ما يحتاجه نظامك من بيانات. والجدول التالي يشرح الأشهر منها بلغة بسيطة:
| الطريقة | كيف تعمل | ما الذي تكافئه | ما يحتاجه النظام |
|---|---|---|---|
| الدفع لكل خدمة Fee for Service | كل بند له سعر في قائمة العقد، والمطالبة مجموع البنود | عدد الخدمات، وقد يشجع على خدمات أكثر من اللازم | قائمة أسعار لكل عقد، ورموز خدمات دقيقة |
| الباقة Package | سعر واحد لإجراء كامل، مثل ولادة طبيعية، يشمل ما حوله | الكفاءة داخل الإجراء | تعريف ما يدخل في الباقة وما يخرج منها |
| اليوم الواحد Per Diem | سعر ثابت لكل يوم تنويم | أيام التنويم | تواريخ الدخول والخروج بدقة |
| مجموعات التشخيص DRG | مبلغ للتنويم كله بحسب مجموعة الحالة ووزنها | الترميز الكامل والدقيق، والكفاءة في الحالة | تشخيصات وإجراءات مرمزة بالكامل، وأداة تجميع |
| الدفع للفرد Capitation | مبلغ ثابت لكل عضو مسجل في الشهر مهما زار | بقاء الأعضاء أصحاء | قوائم أعضاء محدثة شهرياً، وبيانات الاستخدام |
ومجموعات DRG ومعادلتها ومراحل التحول إليها في المملكة شرحناها بالتفصيل في مقال الترميز الطبي. والفكرة المهمة هنا أن طريقة الدفع تحدد أين تكون الدقة مهمة: في الدفع لكل خدمة يكون الخطأ المكلف بنداً منسياً لم يسجل، وفي DRG يكون الخطأ المكلف تشخيصاً إضافياً لم يرمز فتغيرت المجموعة كلها.
مثال افتراضي: زيارة واحدة، من يدفع ماذا؟
لنأخذ مثالاً افتراضياً بأرقام مستديرة للفهم فقط، وليست من جدول منافع حقيقي أو عقد حقيقي. موظف في شركة صغيرة، وفئة وثيقته فيها نسبة تحمل 20% في العيادات الخارجية بسقف 75 ريالاً للزيارة، وهذه أرقام افترضناها للحساب. زار عيادة في شبكته، وأجرى كشفاً وتحليلين وصورة أشعة، والأسعار المتفق عليها في عقد العيادة مع الشركة كما في الجدول:
| البند | سعر العقد (افتراضي) | يحتاج موافقة؟ | النتيجة |
|---|---|---|---|
| كشف طبيب | 200 ريال | لا | مقبول |
| تحليل دم أول | 120 ريالاً | لا | مقبول |
| تحليل دم ثان | 180 ريالاً | لا | مقبول |
| صورة أشعة | 400 ريال | نعم في هذا المثال | مقبول لأن الموافقة طلبت قبل الصورة ومرجعها في المطالبة |
| المجموع | 900 ريال |
والحساب كما يلي:
- نسبة التحمل 20% من 900 ريال تساوي 180 ريالاً، ولكن السقف 75 ريالاً، فيدفع الموظف 75 ريالاً عند الاستقبال.
- تطالب العيادة شركة التأمين بالباقي: 900 ناقص 75 يساوي 825 ريالاً.
- عداد حد التغطية للموظف ينقص بمقدار ما تدفعه الشركة، أي 825 ريالاً من المليون.
- بعد أسابيع تصل دفعة إلى العيادة تغطي مئات المطالبات، ورسالة مطابقة تقول إن 825 ريالاً منها لهذه المطالبة، مع أي خصم لرسوم الخدمة.
والآن غير شيئاً واحداً: لم يطلب أحد الموافقة على صورة الأشعة. فالمطالبة تصل ببند 400 ريال دون مرجع موافقة، والنتيجة المتوقعة رفض هذا البند. فإذا قبلت الشركة بقية البنود بعد خصم التحمل، فإن العيادة تحصل 425 ريالاً بدل 825، والفرق 400 ريال لا تستطيع أن تطلبه من الموظف لأنه مؤمن عليه ودفع حصته. وهذا هو الدرس الذي يعرفه موظف دورة الإيرادات جيداً: الخطأ في الخطوة الثانية يظهر في الخطوة الأخيرة، والمال الذي يضيع لا يعود غالباً.
وتغيير آخر: الاستقبال سجل رقم هوية الموظف بخطأ في رقم واحد. فالتحقق من الأهلية يرد بأن الشخص غير مؤمن، والموظف يدفع 900 ريال نقداً وهو غاضب، ثم يأتي في اليوم التالي لاسترداد المبلغ. ولذلك فإن أفضل استثمار تقني في دورة الإيرادات غالباً ليس في نظام المطالبات، وإنما في شاشة التسجيل التي تقرأ بيانات الهوية بدل أن تكتب يدوياً.
لماذا ترفض المطالبات؟ الرفض Denial ومن يصلحه
الرفض Denial ليس نوعاً واحداً، ولكل نوع شخص يصلحه. وإذا أرسلت كل الرفض إلى قسم المطالبات وحده، فسوف يعيد إرسال نفس الخطأ لأن سببه في قسم آخر. والجدول التالي يقسم الأسباب الشائعة إلى عائلات:
| العائلة | مثال | أين نشأ الخطأ | من يصلحه |
|---|---|---|---|
| الأهلية | العضو غير مؤمن في تاريخ الخدمة، أو فئته لا تشمل هذا المستشفى | التسجيل | الاستقبال، وتحسين التحقق قبل الخدمة |
| الموافقة | خدمة تحتاج موافقة ولا مرجع لها، أو تجاوزت الكمية الموافق عليها | العيادة ومكتب الموافقات | تنبيه في نظام الطلبات قبل تنفيذ الخدمة |
| الترميز | تشخيص لا يناسب العمر أو الجنس، أو غير مسموح كتشخيص رئيسي | الترميز والتوثيق | المرمزون، وقواعد فحص قبل الإرسال |
| الضرورة الطبية | خدمة لا يبررها التشخيص المرسل | التوثيق الطبي | الطبيب وفريق تحسين التوثيق |
| التعاقد والسعر | سعر لا يطابق العقد، أو خدمة غير مدرجة في العقد | قوائم الأسعار في النظام | إدارة العقود وتحديث قوائم الأسعار |
| التكرار | نفس الخدمة مرتين في نفس اليوم | إدخال البنود | منع التكرار برقم الفاتورة لكل بند |
| الاستثناءات | خدمة غير مغطاة في الوثيقة أصلاً | لا خطأ تقنياً | إخبار المريض قبل الخدمة بأنها على حسابه |
ومن عائلة الترميز أعلنت هيئة التأمين في 27 فبراير 2026 خمس قواعد تدقيق سريرية في نفيس تفحص التشخيص قبل أن يصل إلى الشركة، وقد عددناها في مقال المنصات الصحية. والقاعدة العامة: كل فحص يستطيع نظامك أن يقوم به قبل الإرسال يوفر عليك دورة رفض كاملة.
ماذا يعني هذا لمن يبني نظاماً؟
كل طرف في الخريطة يحتاج نظاماً مختلفاً، والأسئلة التي يجب أن تسألها قبل أن تبدأ تختلف أيضاً:
| إذا كنت تبني | عملاؤك | أهم ما يجب أن يكون صحيحاً | اسأل أولاً عن |
|---|---|---|---|
| نظام دورة إيرادات لمستشفى أو عيادة | مقدمو الخدمة | بيانات التسجيل، والموافقات قبل الخدمة، والترميز، ونسخ المطالبات | إصدار دليل نفيس، وقواعد التدقيق، وقوائم أسعار كل عقد |
| نظام أساسي لشركة تأمين Core System | شركات التأمين | جدول المنافع لكل فئة، وعدادات الحدود، والشبكات، والتسوية | تعاميم هيئة التأمين، وجدول المنافع الحالي، ومتطلبات التقارير |
| منصة لشركة إدارة مطالبات | شركات الـ TPA | تطبيق قواعد كل شركة تأمين على حدة، وسرعة التسوية | عقود الإسناد، وكيف تصل تغييرات الوثائق من كل شركة |
| منصة وساطة | أصحاب العمل والأفراد | مقارنة عادلة، والإفصاح عن العمولة، وحساب الأقساط المنفصل | ترخيص الوساطة ولائحة الوسطاء، وهو موضوع المقال التالي |
| تحليلات أو كشف احتيال | شركات التأمين وTPA | بيانات المطالبات على مستوى البند، وإخفاء الهوية عند المشاركة | الأساس النظامي لمعالجة البيانات الصحية، وهو موضوع مقال الخصوصية في المرحلة التالية |
ولاحظ أن البيانات الصحية تمر في كل صف من هذا الجدول. فنظام حماية البيانات الشخصية يعدها بيانات حساسة، ولائحته التنفيذية تذكر شركات التأمين الصحي وشركات إدارة المطالبات بالاسم في مادة البيانات الصحية، كما سنشرح في مقال الخصوصية وإخفاء الهوية. لذلك لا تؤجل أسئلة الخصوصية إلى ما بعد الإطلاق.
قائمة تحقق Checklist قبل أن تبني أو تشتري نظاماً
- هل تعرف أي طرف في الخريطة يمثل عميلك، ومن يدفع له؟
- هل يحفظ النظام جدول المنافع لكل فئة كإعدادات قابلة للتغيير، وليس قيماً مكتوبة في الكود؟
- هل لكل عضو عداد لحد التغطية وعدادات لحدود المنافع الخاصة؟
- هل يمنع النظام تنفيذ خدمة تحتاج موافقة دون مرجع موافقة، أو على الأقل ينبه قبلها؟
- هل يحفظ كل نسخة من المطالبة، والإلغاء، والمطالبة البديلة، كسجلات منفصلة مترابطة؟
- هل يربط كل دفعة برسالة المطالبة التي تخصها عند المطابقة؟
- هل تعرف أي إصدار من دليل نفيس تطبق، ومن يتابع إعلانات هيئة التأمين ومجلس الضمان الصحي؟
- هل يصنف النظام الرفض بحسب عائلته ويرسل كل عائلة إلى القسم المسؤول عنها؟
- إذا كنت شركة TPA أو وسيطاً: هل ترخيصك ساري، وهل اسمك في قائمة الشركات المرخصة في موقع هيئة التأمين؟
- هل وثقت الأساس النظامي لمعالجة البيانات الصحية، ومن يطلع على ماذا؟
أخطاء شائعة
- الخلط بين الوسيط والوكيل: الوسيط يمثل العميل ويقارن بين شركات، والوكيل يمثل شركة واحدة. والنظامان مختلفان في المتطلبات.
- اعتبار الـ TPA شركة تأمين: الـ TPA ينفذ قرار شركة التأمين في حدود العقد، والخطر والمال عند الشركة.
- تعديل المطالبة بعد إرسالها في قاعدة البيانات: المطالبة في نفيس ثابتة، والتصحيح إلغاء ثم مطالبة جديدة.
- حفظ المجموع دون البنود: التسوية والاكتواري وإدارة الشبكة كلها تحتاج البند.
- كتابة حدود المنافع في الكود: حد التغطية تغير بتعميم في 2025، والجدول قابل للتغيير دائماً.
- البحث عن القواعد في جهة واحدة: التأمين عند هيئة التأمين، والترميز والفوترة عند مجلس الضمان الصحي ونفيس.
- ترك أسئلة الخصوصية للنهاية: البيانات الصحية حساسة بنص النظام، وكل الأطراف تعالجها.
الخلاصة
وصلنا لنهاية الموضوع، وأهم ما فيه:
- التأمين الصحي الإلزامي قائم على نظام الضمان الصحي التعاوني لعام 1420هـ، الذي يلزم صاحب العمل ويربط الوثيقة بالإقامة.
- الإشراف على الشركات والوسطاء وشركات إدارة المطالبات عند هيئة التأمين، ومعايير الترميز والفوترة ونفيس عند مجلس الضمان الصحي.
- صاحب العمل يدفع، والشركة تتحمل الخطر، والـ TPA يدير المطالبات نيابة عنها، والوسيط يمثل العميل، والوكيل يمثل الشركة، والمستشفى يعالج ويطالب.
- المطالبة تمر بحالات واضحة في دليل نفيس، ولا تعدل، والتصحيح إلغاء ثم إرسال جديد.
- طريقة الدفع تحدد أين تكون الدقة مهمة، والرفض عائلات لكل منها مسؤول.
 دليلمنصة وساطة التأمين Insurance Broker: التشغيل والترخيصكيف تعمل منصة وساطة التأمين من الداخل، ومن أين يأتي دخلها، وما الذي تطلبه هيئة التأمين لترخيصها وكم يكلف في السنة الأولى.
 دليلالأهلية Eligibility والموافقة المسبقة Prior Authorizationنبني رسائل الأهلية والموافقة المسبقة بدليل نفيس، ونتحقق منها في HAPI FHIR، ونرد عليها بشركة تأمين وهمية تفحص التغطية والحدود والتشخيص.
 دليلالترميز الطبي Clinical Coding: من ملف المريض إلى المطالبةكيف يحول المرمز توثيق الطبيب إلى رموز تشخيص وإجراءات ومجموعات DRG، وما الذي يلزم به مجلس الضمان الصحي في السعودية.
 دليلربط المطالبات بمنصة نفيس NPHIES: الرسائل والأخطاءنبني مطالبة من كل نوع بدليل نفيس ونتحقق منها، ونشغل محاكياً يرد فورياً ومؤجلاً ويطلب معلومات ويقبل الإلغاء، ثم نجمع الأخطاء الشائعة ومن يصلح كل واحد.
 دليلالمنصات الصحية في السعودية: نفيس NPHIES وصحتي ووصفتيمن يملك كل منصة صحية وطنية وماذا تفعل، من صحتي ومستشفى صحة الافتراضي إلى نفيس والسجل الموحد، وما يعنيه ذلك لمن يبني نظاماً.
 دليلخصوصية البيانات الصحية وإخفاء الهوية De-identificationما يقوله النظام السعودي عن البيانات الصحية، ومن يحق له أن يراها، وكيف تخفي هوية المرضى وتقيس أن البيانات لم تعد تدل عليهم.
سجل التحديثات
- 2026-11-18: كتابة المقال، ومراجعة نظام الضمان الصحي التعاوني وأدلة هيئة التأمين وتعاميمها ودليل نفيس في نفس التاريخ.