إذا كنت تفكر في بناء منصة تقارن عروض التأمين الصحي وتبيعها لأصحاب العمل أو للأفراد، أو كنت مطوراً في شركة وساطة تريد أن تنقل عملها إلى الإنترنت، أو مؤسساً يسأل «هل أحتاج ترخيصاً أصلاً؟»، فهذا المقال لك. ستجد فيه كيف تعمل منصة الوساطة من الداخل، وما الذي تبنيه تقنياً، ومن أين يأتي دخلها، وما يطلبه الترخيص خطوة خطوة، وتكلفته في السنة الأولى وكل سنة بعدها.
وفي المقال السابق في مرحلة التأمين الصحي والترميز والمطالبات عن التأمين الصحي من الداخل رسمنا أطراف القطاع: شركة التأمين، وشركة إدارة المطالبات، والوسيط، والوكيل، ومقدم الخدمة. وهنا نقترب من طرف واحد منها هو الوسيط، وخاصة الوسيط الذي يعمل عبر منصة إلكترونية. وسوف نناقش في هذا المقال:
- الفرق بين الوسيط والوكيل ووسيط التأمين الإلكتروني، ومتى تحتاج كل ترخيص.
- مسار العميل في المنصة كما تطلبها هيئة التأمين، والمكونات التقنية التي تبنيها.
- المال: حساب الأقساط، ومدة تحويلها، والعمولة وسقفها، ودورة تسويتها.
- الترخيص في اثنتي عشرة خطوة، مع رسوم كل خطوة ومصدرها.
- جدول التكاليف بلغة السنة الأولى وكل سنة بعدها، ومثال محسوب.
- الالتزامات المستمرة بعد الترخيص، وقائمة تحقق، وأخطاء شائعة.
الخلاصة السريعة Quick Summary
رأس المال الأدنى: 500 ألف ريال للوساطة الإلكترونية فقط، و3 ملايين ريال للوسيط الذي يمارسها.
الرسوم الرسمية في السنة الأولى: 10,000 ريال لدراسة الطلب، و25,000 ريال لإصدار الترخيص، أي 35,000 ريال، ويضاف إليها ما تشتريه من السوق: وثيقة المسؤولية المهنية بغطاء لا يقل عن 5 ملايين ريال، وتقييم أمن سيبراني من جهة استشارية، وتأسيس الشركة.
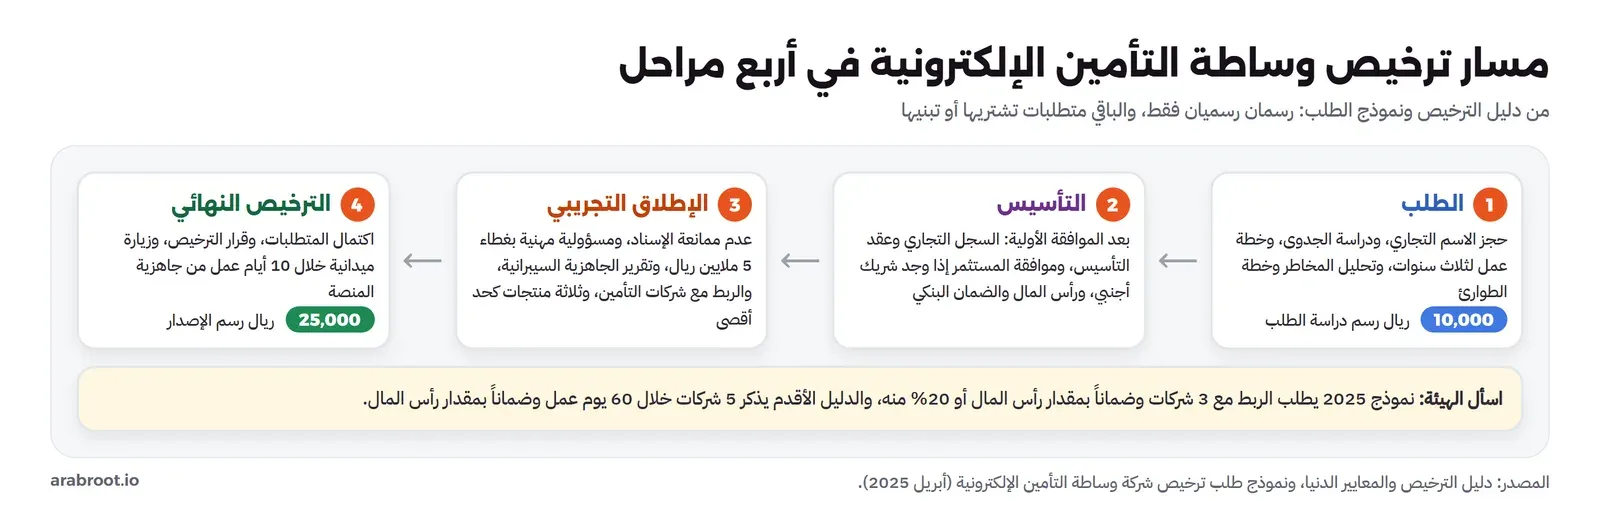
المراحل: طلب ودراسة، ثم تأسيس الشركة، ثم ربط مع شركات تأمين وإطلاق تجريبي تراقبه الهيئة، ثم الترخيص النهائي وزيارة ميدانية.
الدخل: عمولة من شركة التأمين، وسقفها في التأمين الصحي الإلزامي 8% من القسط.
والأرقام في هذا المقال من وثائق هيئة التأمين كما قرأناها في 18 نوفمبر 2026: دليل الترخيص والمعايير الدنيا، ونموذج طلب ترخيص شركة وساطة التأمين الإلكترونية المؤرخ أبريل 2025، ولائحة وسطاء التأمين، والتعاميم المذكورة في كل خطوة. وتحقق من الصفحة الرسمية قبل الدفع، لأن النماذج تتحدث.
ثلاثة تراخيص: الوسيط والوكيل ووسيط التأمين الإلكتروني Aggregator
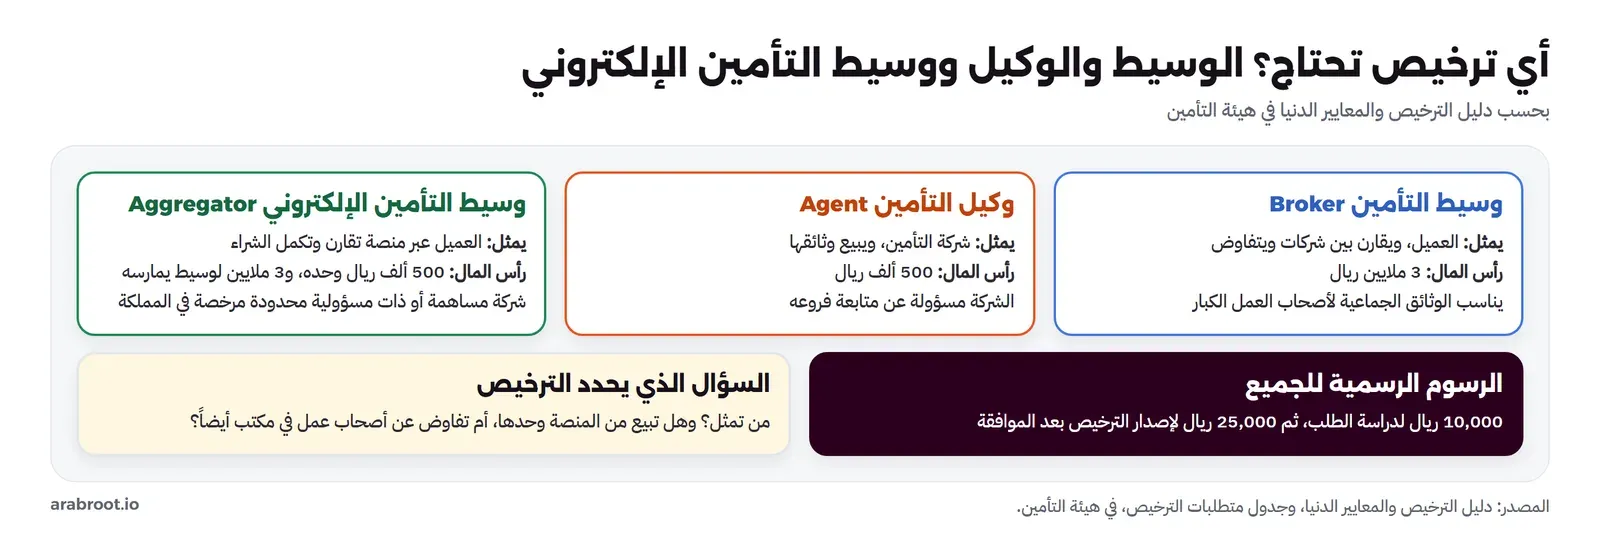
قبل أن تكتب أي سطر في المنصة يجب أن تعرف أي ترخيص يناسب ما ستفعله، لأن كل ترخيص له رأس مال ومتطلبات مختلفة. ويعرف دليل الترخيص والمعايير الدنيا في هيئة التأمين هذه الأنشطة كما يلي:
- وساطة التأمين Insurance Brokerage: جهة تمثل المؤمن لهم، أو من يريد التأمين، مقابل أجر، لتجلب لهم عقود التأمين وتتفاوض عليها.
- وكالة التأمين Insurance Agency: جهة تمثل شركة التأمين مقابل أجر، وتسوق عقودها وتبيعها، وكل أعمالها للشركة أو نيابة عنها.
- وساطة التأمين الإلكترونية Insurance Aggregator: شركة مرخصة لأنشطة على الإنترنت تكمل شراء وثائق التأمين للمؤمن له، وتقارن التغطيات والأسعار التي تقدمها شركات التأمين، وتسهل البيع والشراء.
والجدول التالي يضع الثلاثة جنباً إلى جنب:
| البند | وسيط التأمين | وكيل التأمين | وسيط التأمين الإلكتروني فقط | وسيط يمارس الوساطة الإلكترونية |
|---|---|---|---|---|
| من يمثل | العميل | شركة التأمين | العميل عبر المنصة | العميل في المكتب وعبر المنصة |
| رأس المال الأدنى | 3 ملايين ريال | 500 ألف ريال | 500 ألف ريال | 3 ملايين ريال |
| شكل الشركة | بحسب اللائحة التنفيذية | بحسب اللائحة التنفيذية | مساهمة أو ذات مسؤولية محدودة مرخصة في المملكة | مساهمة أو ذات مسؤولية محدودة مرخصة في المملكة |
| رسم دراسة الطلب | 10,000 ريال | 10,000 ريال | 10,000 ريال | 10,000 ريال |
| رسم إصدار الترخيص | 25,000 ريال | 25,000 ريال | 25,000 ريال | 25,000 ريال |
| يقارن بين شركات؟ | نعم، وهذا واجب عليه | لا، يبيع وثائق الشركة التي يمثلها | نعم، وهذا أساس المنصة | نعم |
المصدر: دليل الترخيص والمعايير الدنيا، وجدول متطلبات الترخيص في هيئة التأمين.
وقد يتساءل البعض: إذا كانت المنصة الإلكترونية وحدها تحتاج 500 ألف ريال، فلماذا يختار أحد ترخيص الوسيط بثلاثة ملايين؟ والإجابة أن الوسيط التقليدي يعمل مع الشركات الكبيرة التي تريد من يجلس معها ويتفاوض على وثيقة جماعية لمئات الموظفين، ويبني لها منافع إضافية ويتابع مطالباتها، وهذا عمل لا يكتمل بشاشة مقارنة. أما المنصة الإلكترونية فتناسب المنتجات التي يمكن تسعيرها آلياً من بيانات قليلة. لذلك إذا كانت خطتك أن تبيع للأفراد والمنشآت الصغيرة من الإنترنت فقط، فابدأ بالترخيص الإلكتروني، وإذا كانت خطتك أن تخدم أصحاب عمل كبار وتفاوض عنهم، فأنت تحتاج ترخيص الوسيط.
مسار العميل Customer Journey في المنصة: ما تطلبه الهيئة
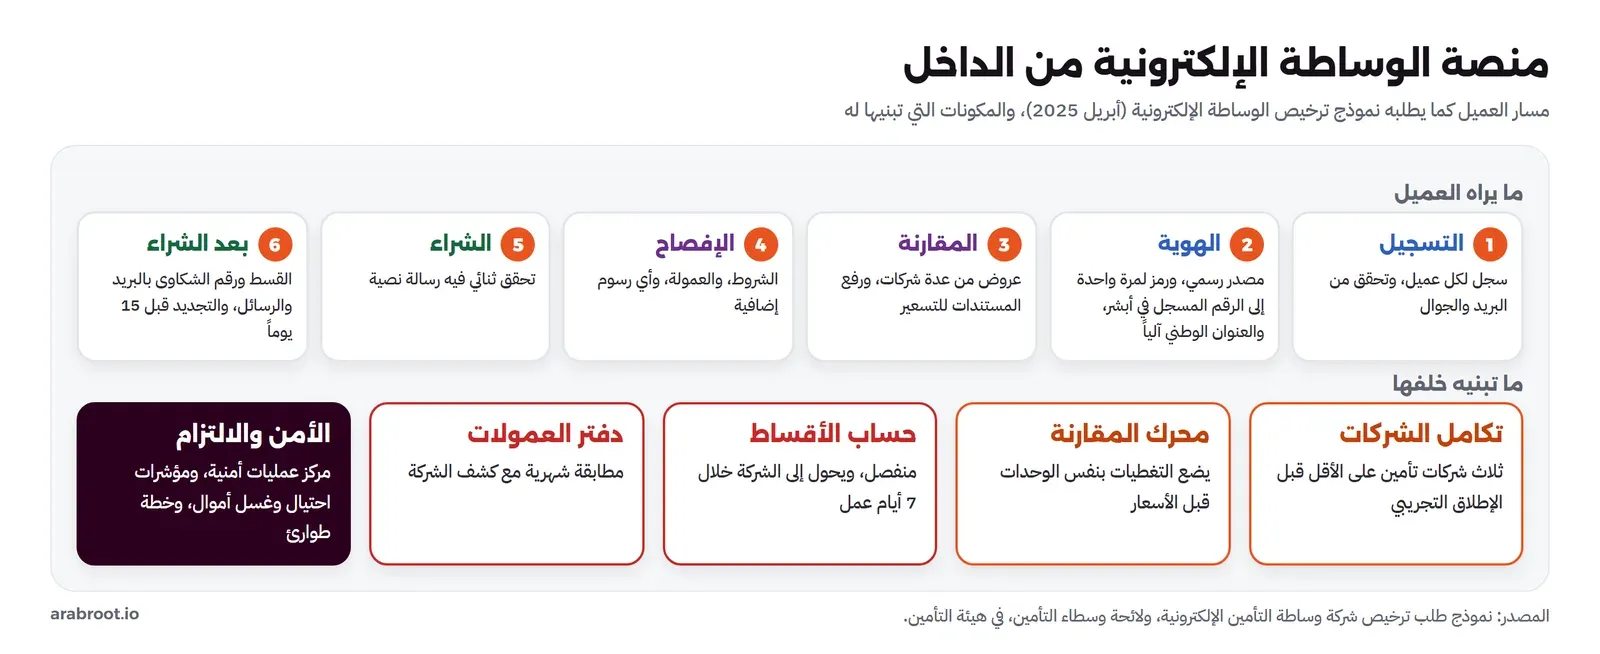
كثير من المؤسسين يبدأ بتصميم شاشة المقارنة، ثم يكتشف عند الترخيص أن الهيئة تطلب أشياء قبلها وبعدها. وفي نموذج طلب ترخيص شركة وساطة التأمين الإلكترونية المؤرخ أبريل 2025 قائمة متطلبات للمنصة يجب أن تلتزم بها الشركة. ونرتبها هنا بترتيب مسار العميل:
- التسجيل: تنشئ المنصة سجلاً إلكترونياً لكل عميل، وتتحقق من بريده ورقم جواله برابط تحقق، ومن حداثة بياناته مثل العنوان الوطني.
- التحقق من الهوية: تربط الوثيقة ببيانات المؤمن له بعد التحقق منها من مصدر رسمي مستقل، وتربط العنوان الوطني آلياً ولا تسمح بإدخاله يدوياً. وفي مرحلة الإطلاق التجريبي تطلب الهيئة التحقق من ملكية رقم الجوال عبر قناة رسمية، وإرسال رمز لمرة واحدة إلى الرقم المسجل في أبشر.
- المقارنة والتسعير: تعرض المنصة عروضاً من شركات مختلفة، وتوفر طريقة لرفع الصور والملفات المتعلقة بالمؤمن عليه حتى تسعر الشركة بدقة.
- الإفصاح: تعرض شروط استخدام المنصة وتعليماتها الأمنية وطرق السداد وسرية المعلومات، وتفصح عن عمولتها من الوثيقة، وعن أي رسوم إضافية.
- الشراء: تستخدم التحقق الثنائي لإنهاء الشراء، ومن عناصره الرسائل النصية، وتتحقق من الآيبان IBAN بطريقة قوية.
- بعد الشراء: ترسل للعميل بالبريد والرسائل النصية مبلغ القسط ورقم الشكاوى عند شركة التأمين، وتخبره إذا رفضت الشركة إصدار الوثيقة أو طلبت مستندات، وتخبره بأي تغيير في الشروط.
- خدمة العملاء: توفر طريقة يتواصل بها العميل مع خدمة عملاء الوسيط مباشرة.
- التجديد: تشعر العميل قبل انتهاء الوثيقة بوقت كاف لا يقل عن 15 يوماً.
وتطلب الهيئة أيضاً أن يكون الموقع متاحاً أربعاً وعشرين ساعة، وقادراً على التوسع، وأن تضع الشركة آلية تحد من الاحتيال في البيع عبر المنصة. ولاحظ أن كثيراً من الأمثلة في النموذج من تأمين المركبات، مثل ألا يقبل التأمين لأكثر من خمس مركبات لنفس المؤمن له، ولكن القاعدة العامة تنطبق على كل منتج: اربط الوثيقة بهوية موثقة، ولا تثق ببيانات يكتبها العميل بيده إذا كان لها مصدر رسمي.
المصدر: نموذج طلب ترخيص شركة وساطة التأمين الإلكترونية، أبريل 2025، قسم المتطلبات النظامية للمنصة وقسم الإطلاق التجريبي.
ما الذي تبنيه تقنياً؟ مكونات المنصة Components
إذا ترجمنا متطلبات الهيئة إلى مكونات تقنية، فهذه هي القطع التي ستحتاجها، وما يقابل كل منها في المتطلبات:
| المكون | ماذا يفعل | المتطلب الذي يخدمه |
|---|---|---|
| تكامل شركات التأمين Insurer Integrations | يرسل بيانات العميل لكل شركة ويستلم العرض ويصدر الوثيقة | الربط مع ثلاث شركات تأمين على الأقل قبل الإطلاق التجريبي |
| محرك المقارنة Quote Engine | يوحد العروض المختلفة في شكل واحد قابل للمقارنة | واجب الوسيط في مقارنة الأسعار والتغطيات |
| التحقق من الهوية KYC | يتحقق من الهوية والجوال والعنوان من مصادر رسمية | ربط الوثيقة ببيانات موثقة، ورمز لمرة واحدة إلى الرقم المسجل في أبشر |
| الدفع Payments | يستقبل القسط ويتحقق من الآيبان عند الاسترداد | طرق السداد المفصح عنها، والتحقق من الآيبان |
| حساب الأقساط Premium Account | يفصل أموال العملاء عن أموال الشركة | لائحة الوسطاء: حساب منفصل وتحويل خلال سبعة أيام عمل |
| دفتر العمولات Commission Ledger | يسجل العمولة لكل وثيقة ويطابقها مع كشف شركة التأمين | الإفصاح عن العمولة، ودورة التسوية الشهرية |
| الإشعارات Notifications | بريد ورسائل نصية في كل مرحلة | إشعار القسط والرفض والتغيير والتجديد قبل 15 يوماً |
| إدارة علاقات العملاء CRM والشكاوى | تذاكر خدمة العملاء وتاريخ العميل | قناة تواصل مباشرة مع خدمة العملاء |
| مركز العمليات الأمنية SOC | يراقب المنصة ويكشف الحوادث | توضيح إجراءات تطوير وتشغيل مركز العمليات الأمنية |
| مراقبة الالتزام Compliance Monitoring | مؤشرات تنبيه للاحتيال ولغسل الأموال وللاستخدام غير المرخص | إجراءات فريق الالتزام في متطلبات الإطلاق التجريبي |
| خطة الطوارئ واستمرارية العمل | ماذا يحدث إذا تعطل مكون من المنصة | خطة طوارئ تشمل التدابير التصحيحية والإبلاغ للهيئة |
وكثير من هذه المكونات شرحناها في مسارات أخرى: التحقق من الهوية وفحص العقوبات في مقال معرفة العميل KYC، وبوابات الدفع في مقال بوابات الدفع في السعودية، وأنماط الاحتيال وكشفها في مقال كشف الاحتيال. وأما الجزء الخاص بالتأمين فهو محرك المقارنة وتكامل الشركات، لأن كل شركة تأمين ترسل عرضها بشكل مختلف، والمقارنة العادلة تحتاج أن تضع التغطيات بنفس الوحدات قبل أن تضع الأسعار.
الوساطة في التأمين الصحي تحديداً
نموذج الطلب يطلب منك أن تحدد فروع التأمين التي ستمارسها: تأمين الحماية والادخار، والتأمين الصحي، والتأمين العام. فإذا اخترت التأمين الصحي، فهناك أربعة أمور تختلف عن المركبات وغيرها:
- العميل غالباً صاحب عمل: التأمين الصحي الإلزامي يدفعه صاحب العمل عن موظفيه بنص نظام الضمان الصحي التعاوني، لذلك فإن «العميل» في المنصة شركة لها قائمة موظفين وفئات، وليس فرداً واحداً. وهذا يعني رفع قوائم، وفئات مختلفة لمجموعات مختلفة، وإضافة وحذف خلال السنة.
- الوثيقة الأساسية موحدة: المنافع الأساسية يحددها جدول الوثيقة الأساسية، وحد التغطية مليون ريال لكل الفئات بحسب تعميم هيئة التأمين في 3 مارس 2025. لذلك فإن المقارنة الحقيقية بين العروض ليست في المنافع الأساسية، وإنما في الشبكة: أي مستشفيات تدخل في كل فئة، وفي المنافع الإضافية، وفي السعر.
- البيانات حساسة: إذا طلبت شركة التأمين بيانات صحية للتسعير، فهذه بيانات حساسة بنص نظام حماية البيانات الشخصية، ولها ضوابط إضافية سنشرحها في مقال الخصوصية وإخفاء الهوية في مرحلة لاحقة من المسار. واجمع ما تحتاجه الشركة فقط.
- العمولة أقل: سقف العمولة في التأمين الصحي الإلزامي 8% و10% للإلزامي مع منافع أخرى، بينما هو 15% في كثير من فروع التأمين العام، كما سيأتي.
والنقطة الثانية تستحق وقفة لمن يصمم شاشة المقارنة. فإذا عرضت لصاحب العمل جدولاً بمئة منفعة متطابقة في كل العروض، فلن يرى الفرق الحقيقي. والأفضل أن تبدأ الشاشة بما يختلف: قائمة المستشفيات في الشبكة القريبة من مواقع موظفيه، ونسبة التحمل، والمنافع الإضافية، ثم السعر. وهذا ليس تصميماً فقط، وإنما هو واجب الوسيط في لائحة وسطاء التأمين: أن يوصي بوثيقة ويشرح للعميل سبب اختيارها وشروطها ومنافعها واستثناءاتها.
المال: حساب الأقساط والعمولة Premium and Commission
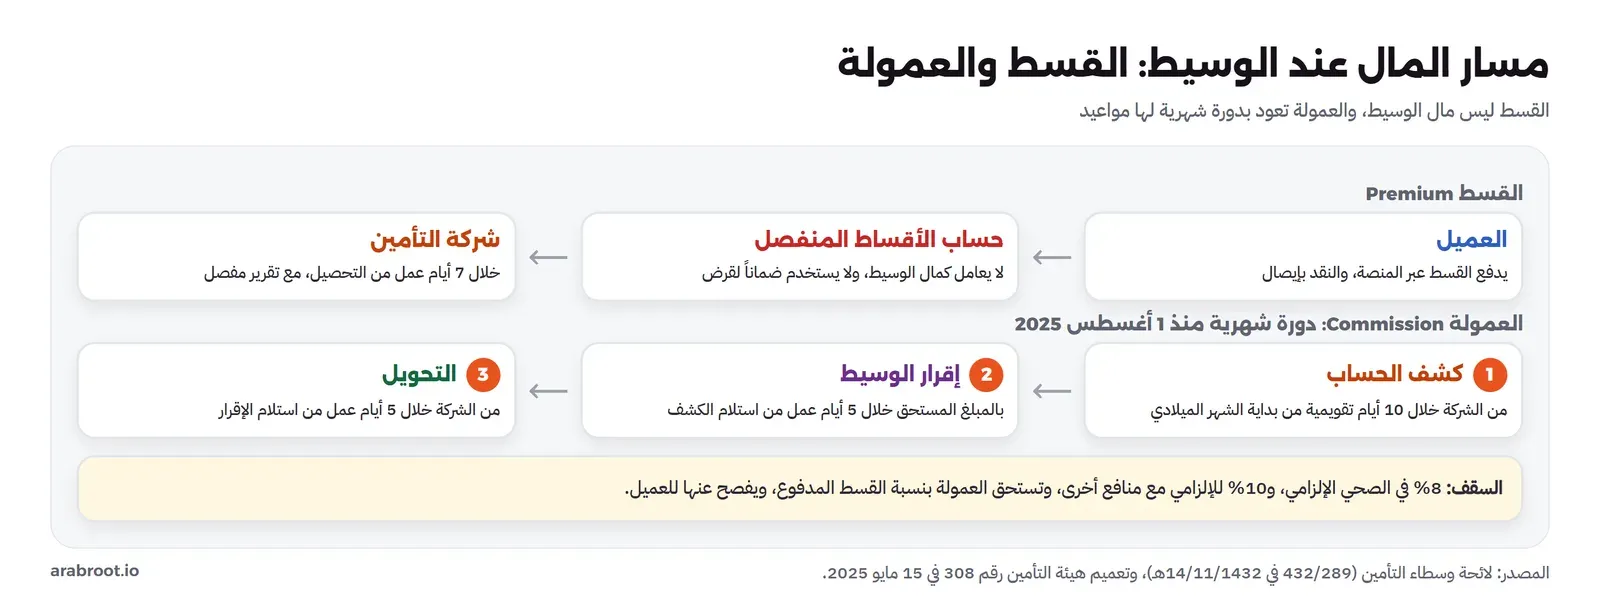
أموال العملاء ليست أموالك، حتى لو مرت بحسابك. وهذه أهم قاعدة في عمل الوسيط، وتنص عليها لائحة وسطاء التأمين الصادرة بالقرار رقم 432/289 في 14/11/1432هـ كما يلي:
- كل قسط يحصله الوسيط يوضع في حساب بنكي منفصل مخصص للأقساط، أو يحول مباشرة إلى شركة التأمين. والدفع النقدي يعطى عنه إيصال للعميل ويدخل الحساب فوراً.
- لا يعامل الوسيط حساب الأقساط كأنه ماله بأي شكل، ولا يستخدمه ضماناً لقرض.
- يحول الوسيط الأقساط إلى حساب شركة التأمين خلال مدة لا تتجاوز سبعة أيام عمل من تحصيلها، مع تقرير مفصل بها.
- تعد شركة التأمين أنها استلمت القسط عندما يستلمه وكيلها.
- يحتفظ الوسيط بالدفاتر والسجلات مدة لا تقل عن عشر سنوات من انتهاء الوثيقة المعنية.
وأما العمولة فلها دورة تسوية شهرية حددها تعميم هيئة التأمين رقم 308 في 15 مايو 2025، وبدأ تطبيقه في 1 أغسطس 2025:
- ترسل شركة التأمين للوسيط كشف الحساب خلال عشرة أيام تقويمية من بداية كل شهر ميلادي.
- يقر الوسيط بالمبلغ المستحق خلال خمسة أيام عمل من استلام الكشف.
- تحول الشركة العمولة للوسيط خلال خمسة أيام عمل من استلام إقراره.
وهذا يعني لمن يبني دفتر العمولات أن المطابقة الشهرية جزء أساسي من النظام وليست تقريراً إضافياً. فإذا لم يستطع نظامك أن يطابق كشف الشركة مع وثائقك خلال خمسة أيام عمل، فإن التأخير يكون عندك، والمال يتأخر معه. والعمولة تستحق بنسبة القسط المدفوع فعلاً بحسب اللائحة، فالوثيقة التي لم يدفع قسطها كاملاً لا تستحق عمولتها كاملة.
وفي اللائحة نص يحمي الوسيط أيضاً: إذا أقام الوسيط علاقة مع شركة تأمين وحدد عملاء محتملين، ثم حاولت الشركة أن تتجاوزه وتتعامل مع العميل مباشرة، فهذا ممنوع ويبلغ عنه الجهة المشرفة مع الأدلة. لذلك احفظ في نظامك تاريخ كل عرض ومن طلبه، فهو دليلك إذا حدث هذا.
من أين يأتي الدخل؟ سقف العمولة Commission Caps
دخل الوسيط الأساسي عمولة يأخذها من شركة التأمين على كل وثيقة، وللعمولة سقف في الملحق (أ) من لائحة وسطاء التأمين، ولا يأخذ الوسيط أكثر منه إلا بموافقة. ومن الجدول هذه الفروع:
| فرع التأمين | السقف الأعلى للعمولة |
|---|---|
| التأمين الصحي الإلزامي | 8% |
| التأمين الصحي الإلزامي مع منافع أخرى | 10% |
| تأمين المركبات الإلزامي | 2% |
| تأمين المركبات الإلزامي مع منافع أخرى | 15% |
| الممتلكات والحريق والهندسي والبحري | 15% |
| المسؤوليات بأنواعها | 15% |
| الحماية والحماية والادخار | 15% |
ويلزم الوسيط أيضاً أن يفصح للعميل عن العمولة التي يأخذها على الوثيقة، وأن يخبره كتابياً بأي رسوم إضافية لخدمات أخرى. وهذه هي النقطة التي يجب أن يفهمها كل مؤسس قبل نموذج العمل: المنصة لا تستطيع أن تخفي هامشها، ولا أن ترفعه فوق السقف، ولا أن توصي بالوثيقة ذات العمولة الأعلى، لأن اللائحة تمنع التوصية على أساس العمولة. لذلك فإن النمو يأتي من الحجم ومن كفاءة التشغيل، وليس من رفع الهامش.
ولنأخذ مثالاً افتراضياً بأرقام مستديرة للفهم فقط، وليست أسعاراً من السوق. منصة تبيع وثائق صحية إلزامية لمنشآت صغيرة، ومجموع الأقساط التي باعتها في السنة 10 ملايين ريال. فأعلى عمولة ممكنة 8% من 10 ملايين، أي 800 ألف ريال في السنة، وهذا قبل أي تكلفة. فإذا كان متوسط القسط في هذا المثال 2,000 ريال للعضو، فهذا يعني 5,000 عضو، ودخل المنصة الأقصى 160 ريالاً عن كل عضو في السنة. ومن هذه الـ 160 ريالاً يجب أن تدفع تكلفة خدمة العميل، والإضافة والحذف خلال السنة، والتجديد، والتسويق. وحساب تكلفة جلب العميل وعائده في مقال اقتصاديات الوحدة ينطبق هنا مباشرة.
الترخيص خطوة بخطوة Licensing Steps
الآن نصل إلى الترخيص نفسه. والخطوات التالية مرتبة من دليل الترخيص ونموذج طلب الوساطة الإلكترونية، ومع كل خطوة تكلفتها ومصدرها. ولاحظ أن الدليل لا يحدد مدة ثابتة، وإنما يقول إن الهيئة تدرس الطلب وتقرر خلال وقت معقول بحسب اكتماله، لذلك فإن أهم ما يسرع الطلب هو أن يكون كاملاً من أول مرة.
- اختر نوع الترخيص وفروع التأمين: وساطة إلكترونية فقط، أو وساطة معها، وأي فروع: صحي أو عام أو حماية وادخار. والتكلفة لا شيء في هذه الخطوة، ولكنها تحدد رأس المال.
المصدر: دليل الترخيص. - احجز الاسم التجاري: من وزارة التجارة، ويرفق الحجز مع الطلب.
المصدر: نموذج طلب الوساطة الإلكترونية. - جهز ملف الطلب: دراسة جدوى منفصلة، وخطة عمل لثلاث سنوات بالمبيعات والإيرادات وصافي الربح، وجدول شهري بالمصروفات التأسيسية والتشغيلية يثبت كفاية رأس المال، وتحليل المخاطر ومنها الانتقاء السلبي وغسل الأموال والدخول غير المشروع، وخطة طوارئ، وهيكل تنظيمي، وخطة توطين وتدريب، ونماذج الملاءمة للمؤسسين وسيرهم، ومسودة عقد التأسيس، وتحليل نظامي للأنظمة المنطبقة. ويطلب النموذج أيضاً أن توضح القيمة المضافة لشركتك مقارنة بالشركات المرخصة.
المصدر: نموذج طلب الوساطة الإلكترونية. - ادفع رسم دراسة الطلب: 10,000 ريال تودع في حساب الهيئة المذكور في النموذج، ويذكر اسم الشركة في التحويل، ويرفق سند الحوالة.
المصدر: نفس النموذج، الجدول (ن). - قدم الطلب: بالبريد الإلكتروني إلى عنوان التراخيص في الهيئة، بصيغتي Word وPDF، ويصلك بريد يؤكد الاستلام واسم الموظف المسؤول.
المصدر: صفحة طلب الترخيص في هيئة التأمين. - الدراسة والأسئلة: قد تطلب الهيئة معلومات إضافية، وقد تزور مقر الشركة في أي مرحلة. وإذا تغيرت أي معلومة قبل القرار تخبر الهيئة كتابياً، والنموذج يطلب ذلك خلال 21 يوماً من التغيير.
المصدر: دليل الترخيص، ونموذج الطلب. - بعد الموافقة الأولية: تحيل الهيئة الطلب إلى وزارة التجارة، وتكمل أنت السجل التجاري وعقد التأسيس، وموافقة دخول المستثمر إذا كان أحد الشركاء أجنبياً، ورخصة البلدية والدفاع المدني للمقر. والتأسيس وتكاليفه شرحناها في مقال تأسيس شركة تقنية في السعودية.
المصدر: دليل الترخيص، قسم الموافقة على الترخيص. - رأس المال والضمان البنكي: رأس المال 500 ألف أو 3 ملايين ريال بحسب الترخيص، والدليل يطلب ضماناً بنكياً غير قابل للإلغاء لصالح الهيئة بمقدار رأس المال يتجدد آلياً حتى يكتمل دفعه، ونموذج 2025 يذكر ضماناً بما يعادل رأس المال أو 20% منه. فاسأل الهيئة أي النسبتين تنطبق على طلبك.
المصدر: دليل الترخيص، ونموذج الطلب، الجدول (ل). - عدم الممانعة على الإسناد: إذا كانت جهة خارجية ستطور المنصة أو تستضيفها أو تشغل مركز العمليات الأمنية، فتحتاج عدم ممانعة الهيئة قبل الإطلاق التجريبي، والإسناد يقتصر على التطوير أو الاستضافة أو مركز العمليات دون إدارتها.
المصدر: نموذج الطلب، متطلبات الإطلاق التجريبي، ولائحة الإسناد. - المسؤولية المهنية والأمن السيبراني: وثيقة تأمين مسؤولية مهنية بغطاء لا يقل عن 5 ملايين ريال، وتقرير جاهزية سيبرانية تعده جهة استشارية عالمية خبيرة، أو محلية معتمدة من الهيئة الوطنية للأمن السيبراني، يقيم الالتزام بضوابط التحقق من العملاء، والمتطلبات الأساسية للمرونة السيبرانية، والدليل التنظيمي لأمن المعلومات، مع خطة للوصول إلى مستوى النضج الثالث.
المصدر: نموذج الطلب، متطلبات الإطلاق التجريبي. - الربط والإطلاق التجريبي: عرض حي للمنصة ومسار العميل وفريق العمليات الخلفية، وإثبات الربط مع ثلاث شركات تأمين على الأقل، ومنتجات الإطلاق التجريبي ثلاثة كحد أقصى. ومختصو الهيئة يراقبون أداء المنصة في الفترة التجريبية ويرسلون ملاحظاتهم. ولاحظ أن دليل الترخيص الأقدم يذكر الربط مع خمس شركات خلال 60 يوم عمل من السجل التجاري، فاسأل الهيئة أي الرقمين يطبق على طلبك.
المصدر: نموذج الطلب، ودليل الترخيص. - رسم الإصدار والترخيص النهائي: تحويل 25,000 ريال رسم إصدار الترخيص، ثم تتأكد الهيئة من اكتمال المتطلبات ومنها وثيقة المسؤولية المهنية، وتصدر قرار الترخيص والترخيص النهائي. ويزور فريق من الهيئة المقر خلال عشرة أيام عمل من تاريخ جاهزية المنصة للتأكد من الاستعداد للإطلاق.
المصدر: نموذج الطلب، ودليل الترخيص.
التكاليف Costs: السنة الأولى وكل سنة بعدها
الجدول التالي يجمع التكاليف بلغة السنة. والرسوم الرسمية من وثائق الهيئة، وأما البنود التي تشتريها من السوق فلم نجد لها سعراً رسمياً، لأنها تختلف بحسب حجم المنصة والمورد، فوضعناها كبنود تطلب لها عروض أسعار:
| البند | السنة الأولى | كل سنة بعدها | المصدر |
|---|---|---|---|
| رسم دراسة الطلب | 10,000 ريال | لا يتكرر | دليل الترخيص، ونموذج الطلب |
| رسم إصدار الترخيص | 25,000 ريال | لا يتكرر، والتجديد بطلب على نموذج الهيئة | دليل الترخيص، ونموذج الطلب |
| رأس المال المدفوع | 500,000 ريال أو 3,000,000 ريال، وهو مال الشركة وليس رسماً | لا يدفع من جديد | دليل الترخيص |
| وثيقة المسؤولية المهنية بغطاء 5 ملايين ريال على الأقل | قسط من شركة تأمين، اطلب عرضاً | تجدد كل سنة | نموذج الطلب |
| تقرير الجاهزية السيبرانية | أتعاب جهة استشارية، اطلب عرضاً | متابعة خطة الوصول إلى مستوى النضج الثالث | نموذج الطلب |
| تأسيس الشركة والسجل والمقر | بحسب شكل الشركة ونوع الشركاء | تجديدات السجل والمقر | مقال تأسيس شركة تقنية |
| بناء المنصة واستضافتها ومركز العمليات الأمنية | بحسب ما تبنيه أو تسنده | تشغيل واستضافة ومراقبة | نموذج الطلب |
| شهادة أساسيات التأمين IFCE للموظفين | بحسب جهة الشهادة، اسأل عنها | للموظفين الجدد | تعميم الهيئة رقم 210 في 8 فبراير 2021 كما يذكره النموذج |
وفي الإطار النظامي الذي يذكره دليل الترخيص لائحة باسم «لائحة تكاليف الإشراف والتفتيش»، ولم نجد نسختها الحالية منشورة في موقع الهيئة وقت كتابة المقال، فاسأل الهيئة عما ينطبق على الوسطاء منها قبل أن تكمل خطتك المالية.
ولنحسب مثالاً واحداً كاملاً لشركة وساطة إلكترونية فقط. والرسوم الرسمية حقيقية، وأما بنود السوق فأرقامها افتراضية مستديرة وضعناها للحساب فقط، وليست أسعاراً من مورد:
| البند | السنة الأولى | كل سنة بعدها |
|---|---|---|
| رسم دراسة الطلب (رسمي) | 10,000 ريال | 0 |
| رسم إصدار الترخيص (رسمي) | 25,000 ريال | 0 |
| قسط وثيقة المسؤولية المهنية (افتراضي) | 40,000 ريال | 40,000 ريال |
| تقرير الجاهزية السيبرانية (افتراضي) | 60,000 ريال | 30,000 ريال للمتابعة |
| المجموع دون رأس المال والرواتب والمنصة | 135,000 ريال | 70,000 ريال |
ورأس المال 500 ألف ريال يبقى في الشركة ويمول خطة العمل نفسها، ولكنه يجب أن يكون متاحاً قبل الترخيص. والرواتب وتكلفة المنصة هي البند الأكبر عادة، وهي تعتمد على حجم فريقك، ونسبة التوطين التي يطلبها النموذج لا تقل عن 60% في السنة الأولى. لذلك ابن خطتك المالية على ثلاثة أرقام منفصلة: ما تدفعه للهيئة، وما تشتريه من السوق، وما تصرفه على فريقك ومنصتك. وطريقة تحويل هذه الأرقام إلى دراسة جدوى في مقال حسابات دراسة الجدوى.
الالتزامات المستمرة Compliance بعد الترخيص
الترخيص بداية الالتزامات وليس نهايتها. والجدول التالي يجمع ما يتكرر، مع من يتابعه في الشركة:
| الالتزام | متى | من يتابعه | المصدر |
|---|---|---|---|
| تحويل الأقساط إلى شركات التأمين | خلال 7 أيام عمل من التحصيل | المالية | لائحة الوسطاء |
| مطابقة كشف العمولات | كل شهر، والإقرار خلال 5 أيام عمل | المالية | تعميم 308 |
| إشعار العميل قبل انتهاء الوثيقة | 15 يوماً على الأقل | المنصة آلياً | نموذج الطلب |
| حفظ الدفاتر والسجلات | 10 سنوات على الأقل من انتهاء الوثيقة | المالية والتقنية | لائحة الوسطاء |
| التقارير المالية للوسطاء | نصف سنوية على نماذج الهيئة | المالية | صفحة طلب الترخيص: نماذج التقارير المالية نصف السنوية للوسطاء |
| استبيان الرقابة للوسطاء | بحسب طلب الهيئة | الالتزام | صفحة طلب الترخيص |
| تجديد وثيقة المسؤولية المهنية | كل سنة | الالتزام | نموذج الطلب |
| تجديد الترخيص | قبل تاريخ انتهائه المذكور في قائمة الشركات المرخصة | الالتزام | نموذج تجديد ترخيص مقدمي الخدمات |
| التوطين والشهادة المهنية | مستمر | الموارد البشرية | نموذج الطلب |
| الإسناد الجديد | قبل أي تعاقد جوهري مع طرف ثالث | الالتزام والتقنية | لائحة الإسناد |
| حماية البيانات الشخصية والأمن السيبراني | مستمر | مسؤول البيانات والأمن | نظام حماية البيانات الشخصية، وضوابط الهيئة الوطنية |
وتنشر الهيئة في صفحة التراخيص قائمة الشركات المرخصة، وآخر تحديث لها قرأناه في 16 نوفمبر 2026، وفيها لكل شركة نوع نشاطها وتاريخ انتهاء ترخيصها. وهذه القائمة مفيدة لك مرتين: لتتأكد أن اسم شركتك وتاريخ انتهائها صحيحان، ولتتأكد من ترخيص أي شريك تتعامل معه.
وللأمن السيبراني وحماية البيانات في المنصة نفسها مقالان في الموقع: الضوابط الأساسية للأمن السيبراني بلغة بسيطة، وحماية البيانات الشخصية للخدمات المستضافة.
لائحتان أخريان تحكمان عملك: الأنشطة الإلكترونية وقواعد السلوك Code of Conduct
نموذج الطلب ودليل الترخيص يخبرانك كيف تحصل على الترخيص، ولكن العمل اليومي تحكمه لوائح أخرى منشورة في صفحة الهيئة. وأهمها لمن يبني منصة اثنتان.
الأولى هي لائحة أنشطة التأمين الإلكترونية، المنشورة في صفحة الهيئة بتاريخ 13 ديسمبر 2011. وهي تنطبق على شركات التأمين والوسطاء والوكلاء الذين يعملون عبر الإنترنت، وتعرف النشاط الإلكتروني بأنه أي عمل تقوم به الشركة عبر الإنترنت، ومنه بيع الوثائق وتحصيل الأقساط واستقبال المطالبات والشكاوى. وأقسامها تشبه قائمة مهام فريق المنتج: خطة العمل الإلكتروني، والمنتجات المعروضة، وإدارة الموقع، والشفافية والإفصاح، وأمن البيانات وسلامتها، وقدرة الموقع، وإتاحته للجميع، وإسناد الأنشطة الإلكترونية، ثم أحكام ما قبل البيع والبيع وما بعده. ومن نصوصها التي تحتاج أن تبني لها شيئاً من البداية:
- تحتفظ الشركة بسجلات كافية تثبت التزامها، ومنها خطة العمل الإلكتروني، وعقود الإسناد، وعقود استضافة الموقع.
- تنشر الشركة اللائحة والأنظمة المتعلقة بها في موقعها.
- الموقع المقصود هو عنوان الشركة المرخص والمستخدم في مطبوعاتها وإعلاناتها، فلا تبع من نطاق جانبي لم تذكره للهيئة.
- عدم الالتزام بها يعد مخالفة لنظام مراقبة شركات التأمين التعاوني ولائحته.
والثانية هي قواعد السلوك المهني في لائحة وسطاء التأمين نفسها، وفيها ما لم نذكره بعد:
- بيانات العملاء: تجمع لأغراض محددة ومشروعة فقط، وتحفظ آمنة ومحدثة، ويعطى العميل بيانات تغطيته إذا طلبها كتابياً، ولا يفصح عنها لطرف ثالث دون إذن الجهة المشرفة إلا لمراجعي الحسابات الخارجيين.
- إبلاغ الشركة بما يؤثر في الخطر: يبلغ الوسيط شركة التأمين بأي معلومة عن العميل قد تغير قرارها بالتغطية أو سعرها، ويبلغ العميل فوراً بقبول الشركة أو رفضها.
- لا تحريض على الإلغاء: لا يدفع الوسيط العميل إلى إلغاء وثيقة سارية، أو رفض عرض منافس بتقييم غير عادل، لمجرد زيادة العمولة.
- قائمة الشركات المشاركة: يعطي الوسيط العميل قائمة بشركات التأمين المشاركة في التغطية، ويخبره بأي تغيير فيها.
- الفروع: الوسيط لا يفتح أكثر من فرع في كل منطقة، ولا يتجاوز خمسة فروع في المملكة. والوكيل له خمسة فروع إذا كان رأس ماله 500 ألف ريال، ويزيده 100 ألف ريال لكل فرع إضافي.
ولاحظ أن كل نقطة من هذه لها أثر في التصميم: سجل لكل إفصاح أرسلته، وسجل لكل معلومة أبلغت بها شركة التأمين، وتقرير لقائمة الشركات المشاركة في كل وثيقة. والمنصة التي تحفظ هذه السجلات من أول يوم تجعل الزيارة الميدانية للهيئة عرضاً، وليست بحثاً في البريد.
نموذج جديد لا يشبه الوساطة؟ التقنية التأمينية Insurtech والبيئة التجريبية Sandbox
ليست كل فكرة في التأمين وساطة. فقد تبني أداة تساعد شركات التأمين في التسعير، أو منصة لإدارة منافع الموظفين، أو منتجاً لا تجد له اسماً في قائمة الأنشطة. ولهذه الحالات وثيقتان في صفحة اللوائح في هيئة التأمين:
- قواعد التقنية المالية التأمينية Insurtech Rules: أصدرها البنك المركزي السعودي بقرار المحافظ رقم 1/س/445 في 8/1/1445هـ، ومنشورة في صفحة الهيئة بتاريخ 7 نوفمبر 2023. وتعرف أنشطة التقنية التأمينية بأنها أي حلول أو خدمات تقدم أو تصمم بالكامل باستخدام التقنية في نطاق أنشطة التأمين، وتشترط ترخيصاً مسبقاً بحسب مراحل الترخيص ومتطلباته.
- إطار البيئة التنظيمية التجريبية للتأمين: منشور في صفحة الهيئة بتاريخ 16 مارس 2026 باسم مختبر التأمين Insurance Lab، وهو للنماذج الجديدة التي تحتاج تجربة تحت إشراف قبل الترخيص الكامل.
والتراخيص المالية الأخرى التي يشرف عليها البنك المركزي، مثل المدفوعات والتمويل، شرحناها في مقال ترخيص شركات التقنية المالية. والقاعدة التي تساعدك على القرار هي السؤال التالي: هل تبيع وثيقة أو تقارن عروضاً لعميل؟ إذا كانت الإجابة نعم فأنت في الوساطة، والجدول التالي يساعدك في الحالات الأخرى:
| ما تفعله | المسار المرجح | ماذا تسأل الهيئة |
|---|---|---|
| تقارن عروض شركات تأمين وتكمل البيع للعميل عبر الإنترنت | ترخيص وساطة تأمين إلكترونية | الفروع المسموحة، ومتطلبات الإطلاق التجريبي |
| تفاوض عن أصحاب عمل كبار وتدير وثائقهم الجماعية | ترخيص وسيط تأمين | الفروع والفروع الجغرافية |
| تبيع وثائق شركة تأمين واحدة لحسابها | ترخيص وكيل، أو قناة الشركة نفسها | اتفاقية الوكالة وحدودها |
| تبيع برنامجاً لوسيط مرخص يشغله باسمه دون أن تتعامل مع العملاء | مقدم خدمة تقنية للوسيط، والوسيط يحتاج عدم ممانعة على الإسناد | هل يعد عملك إسناداً جوهرياً، وما المطلوب من الوسيط |
| نموذج جديد لا يطابق أي نشاط | قواعد التقنية التأمينية أو البيئة التجريبية | هل يدخل في البيئة التجريبية، وما مراحل الترخيص |
والجدول للتوجيه فقط، والقرار في كل حالة للهيئة، فاسألها كتابياً قبل أن تبني على افتراض.
قائمة تحقق Checklist قبل أن تقدم الطلب
- حددت نوع الترخيص وفروع التأمين، وعرفت رأس المال المطلوب.
- حجزت الاسم التجاري، وجهزت مسودة عقد التأسيس بما يناسب شكل الشركة.
- كتبت دراسة جدوى منفصلة، وخطة عمل لثلاث سنوات، وجدولاً شهرياً للمصروفات يثبت كفاية رأس المال.
- وضحت القيمة المضافة لشركتك مقارنة بالشركات المرخصة.
- جهزت تحليل المخاطر، وخطة الطوارئ، وطريقة حفظ البيانات واستضافتها، وخطة مركز العمليات الأمنية.
- عرفت كل جهة خارجية ستسند إليها مهمة، وهل تحتاج عدم ممانعة.
- طلبت عروض أسعار لوثيقة المسؤولية المهنية ولتقرير الجاهزية السيبرانية.
- تواصلت مع شركات تأمين للربط قبل الإطلاق التجريبي، واخترت ثلاثة منتجات للتجربة.
- صممت حساب الأقساط المنفصل ودفتر العمولات والمطابقة الشهرية من البداية.
- كتبت خطة التوطين والتدريب، وعدد الموظفين الحاصلين على شهادة أساسيات التأمين والمتوقع حصولهم عليها.
- راجعت نظام حماية البيانات الشخصية إذا كنت ستجمع بيانات صحية للتسعير.
أخطاء شائعة
- البدء بالمنصة قبل الترخيص: بيع التأمين أو مقارنة عروضه للعموم دون ترخيص ممارسة لنشاط مرخص، ابدأ بالسؤال.
- معاملة الأقساط كإيراد: القسط ليس مالك، والإيراد هو العمولة فقط.
- ترتيب العروض بالعمولة: اللائحة تمنع التوصية على أساس العمولة، فاجعل ترتيب العروض مبنياً على حاجة العميل وموثقاً.
- إخفاء العمولة: الإفصاح عنها واجب، فاجعله جزءاً من الشاشة والعقد.
- إسناد التطوير دون عدم ممانعة: مطلوب قبل الإطلاق التجريبي، ويقتصر على التطوير والاستضافة ومركز العمليات.
- بناء المقارنة على المنافع الأساسية في الصحي: الوثيقة الأساسية موحدة، والفرق في الشبكة والإضافات والسعر.
- نسيان المطابقة الشهرية: لها مواعيد بتعميم، والتأخير عندك يؤخر عمولتك.
- بناء الخطة المالية على العمولة القصوى: السقف حد أعلى، وليس ما ستحصل عليه دائماً.
الخلاصة
وصلنا لنهاية الموضوع، وأهم ما فيه:
- الوسيط يمثل العميل، والوكيل يمثل الشركة، ووسيط التأمين الإلكتروني يمثل العميل عبر منصة، ولكل منها ترخيص من هيئة التأمين.
- رأس المال 500 ألف ريال للوساطة الإلكترونية فقط و3 ملايين للوسيط، والرسوم الرسمية 10 آلاف لدراسة الطلب و25 ألفاً للإصدار.
- الهيئة تطلب في المنصة تحققاً من الهوية والجوال، وإفصاحاً عن العمولة، وتحققاً ثنائياً للشراء، وإشعاراً قبل التجديد بخمسة عشر يوماً على الأقل.
- الأقساط في حساب منفصل وتحول خلال سبعة أيام عمل، والعمولة بدورة شهرية لها مواعيد، وسقفها في الصحي الإلزامي 8%.
- الترخيص أربع مراحل: طلب، ثم تأسيس، ثم إطلاق تجريبي تراقبه الهيئة، ثم ترخيص نهائي وزيارة.
 دليلالتأمين الصحي من الداخل: الشركة وTPA والوسيط والمستشفىمن يدفع القسط ومن يقرر الموافقة ومن يدير المطالبة في التأمين الصحي السعودي، وكيف يتحرك المال من صاحب العمل إلى المستشفى.
 دليلترخيص شركات التقنية المالية FinTech في السعوديةمن يرخص نشاطك، ومراحل البيئة التجريبية ومختبر هيئة السوق المالية، ورأس المال والرسوم والمدد لكل ترخيص من النصوص الرسمية.
 دليلمعرفة العميل KYC وفحص العقوبات بالأسماء العربيةفحصنا عشرين ألف عميل مولد مقابل قائمة مجلس الأمن، ورأينا كم مدرجاً تفوته المطابقة التامة وكم بريئاً تضيفه كل درجة في العتبة.
 دليلاقتصاديات الوحدة Unit Economics: هل يربح كل عميل؟كيف تعرف أن كل عميل جديد يترك لشركتك أكثر مما كلفها، بحساب واضح لتكلفة العميل وقيمته ومثال كامل بالريال.
 دليلخصوصية البيانات الصحية وإخفاء الهوية De-identificationما يقوله النظام السعودي عن البيانات الصحية، ومن يحق له أن يراها، وكيف تخفي هوية المرضى وتقيس أن البيانات لم تعد تدل عليهم.
سجل التحديثات
- 2026-11-18: كتابة المقال، ومراجعة دليل الترخيص ونموذج طلب الوساطة الإلكترونية ولائحة الوسطاء وتعاميم هيئة التأمين في نفس التاريخ.