إذا كنت تخطط لمنتج يحفظ أموال الناس أو ينقلها أو يقرضهم أو يستثمر لهم في السعودية، فأول سؤال سوف يسألك إياه أي شريك أو مستثمر: هل أنت مرخص؟ ومن أي جهة؟ وهذا المقال يجيبك عن هذا السؤال من النصوص الرسمية مباشرة: أي جهة ترخص نشاطك، وما الطرق المتاحة للدخول، وكم رأس المال والرسوم، وكم تأخذ كل مرحلة بالأيام.
والمقال مكتوب للمؤسس ومدير المنتج ومسؤول الامتثال في شركة ناشئة، ولا يحتاج خلفية قانونية. وإذا كانت مصطلحات القطاع جديدة عليك، فابدأ بمقال التقنية المالية للمبتدئين في المرحلة الأولى من هذا القسم، ثم عد إلى هنا.
سوف نناقش في هذا المقال:
- كيف تعرف هل يحتاج منتجك ترخيصاً، ومن أي جهة.
- الطرق الثلاثة: ترخيص مباشر، أو بيئة تجريبية أولاً، أو شريك مرخص.
- البيئة التجريبية التشريعية Regulatory Sandbox في البنك المركزي، بمراحلها ومددها.
- مختبر التقنية المالية FinTech Lab وتصريح التجربة ExPermit في هيئة السوق المالية.
- تراخيص المدفوعات والنقود الإلكترونية والمصرفية المفتوحة، والدفع الآجل BNPL، والتمويل الجماعي بالدين، برؤوس أموالها ورسومها ومددها.
- جدول خطوات، وجدول تكاليف للسنة الأولى، وقائمة تحقق، وأخطاء شائعة.
الخلاصة السريعة Quick Summary
أصغر ترخيص مدفوعات: مؤسسة دفع صغرى Micro PI، برأس مال مدفوع مليون ريال ورسم إصدار 20,000 ريال.
المحافظ: مؤسسة نقود إلكترونية صغرى برأس مال مليوني ريال، أو كبرى بعشرة ملايين.
الدفع الآجل والتمويل الجماعي بالدين: شركة مساهمة برأس مال 5 ملايين ريال، ورسم إصدار 5,000 ريال.
المدد: قرار طلب المدفوعات خلال 90 يوماً من اكتماله، والترخيص 5 سنوات كحد أعلى. والبيئة التجريبية في البنك المركزي: 60 يوماً للطلب، و120 للجاهزية، ثم 6 إلى 12 شهراً تجربة.
الأسرع غالباً: شريك مرخص، على أن تقبل حدود ترخيصه.
الخطوة 1: هل يحتاج منتجك ترخيصاً؟ Licence
الترخيص يتبع النشاط، لا التقنية ولا اسم المنتج. فتطبيق يسمي نفسه «منصة تقنية» ويحتفظ برصيد للعملاء يدفعون منه، يمارس نشاطاً مالياً مهما كان اسمه. لذلك ابدأ بوصف ما يحدث للمال في منتجك، خطوة بخطوة، ثم قارنه بالصورة التالية:
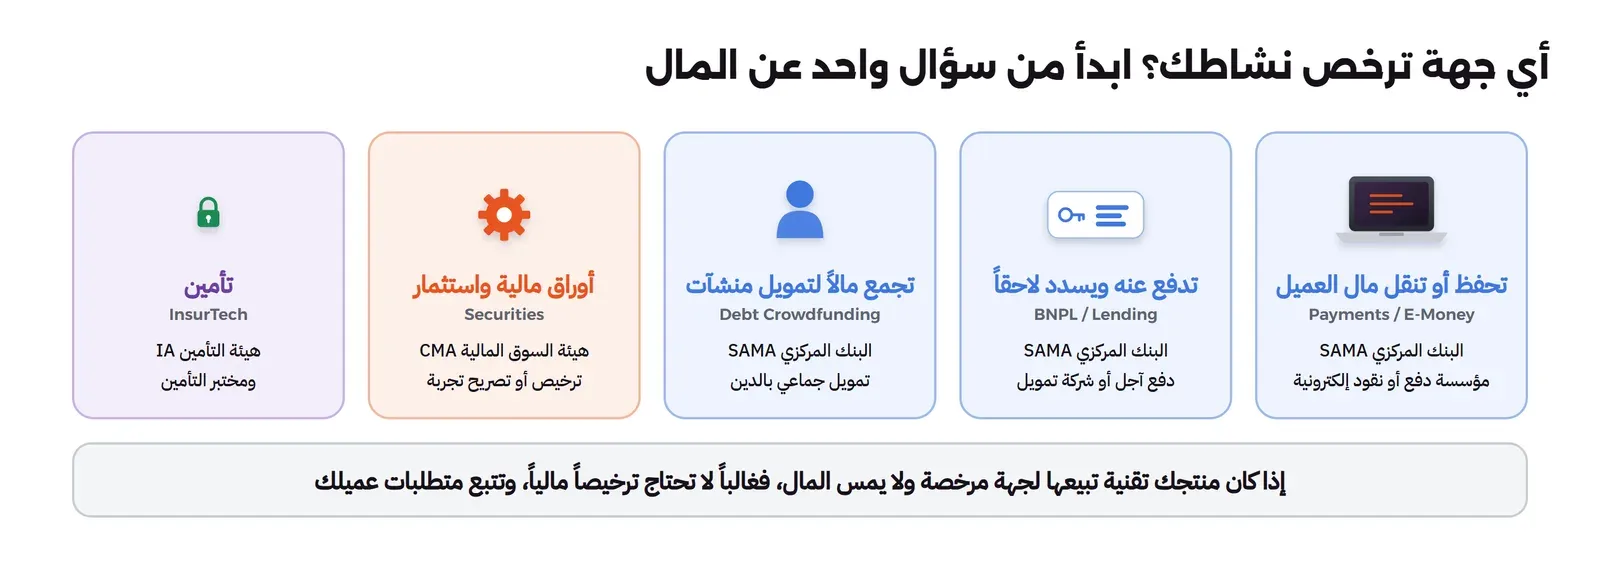
وتعدد اللائحة التنفيذية لنظام المدفوعات وخدماتها في مادتها السادسة الخدمات التي يرخص لها البنك المركزي، ومنها: إيداع الأموال في حساب دفع والسحب منه، وتنفيذ عمليات الدفع والتحويل، وإصدار أدوات الدفع، والاستحواذ على عمليات التاجر Acquiring، وخدمات تجميع المدفوعات Payment Aggregation، وإصدار النقود الإلكترونية، وخدمة بدء الدفع، وخدمة معلومات الحساب.
وتستثني المادة السابعة أنشطة من نطاق اللائحة، منها الخدمات التقنية البحتة التي لا تمس الأموال، ووسائل الدفع التي لا تستخدم إلا في شبكة محدودة Limited Network، مثل بطاقة هدايا متجر واحد. ولكن الشبكة المحدودة المسجلة لدى البنك المركزي يجب أن تبلغه فوراً إذا تجاوزت عملياتها، أو يتوقع أن تتجاوز، 5 ملايين ريال في أي 12 شهراً متتالية، أو مليوني ريال في شهر واحد (المادة 49).
المصدر: اللائحة التنفيذية لنظام المدفوعات وخدماتها، الصادرة في 13 يونيو 2023 والسارية من تاريخ إصدارها.
الخطوة 2: اختر الطريق Path
بعد أن تعرف النشاط والجهة، أمامك ثلاثة طرق للوصول إلى السوق:
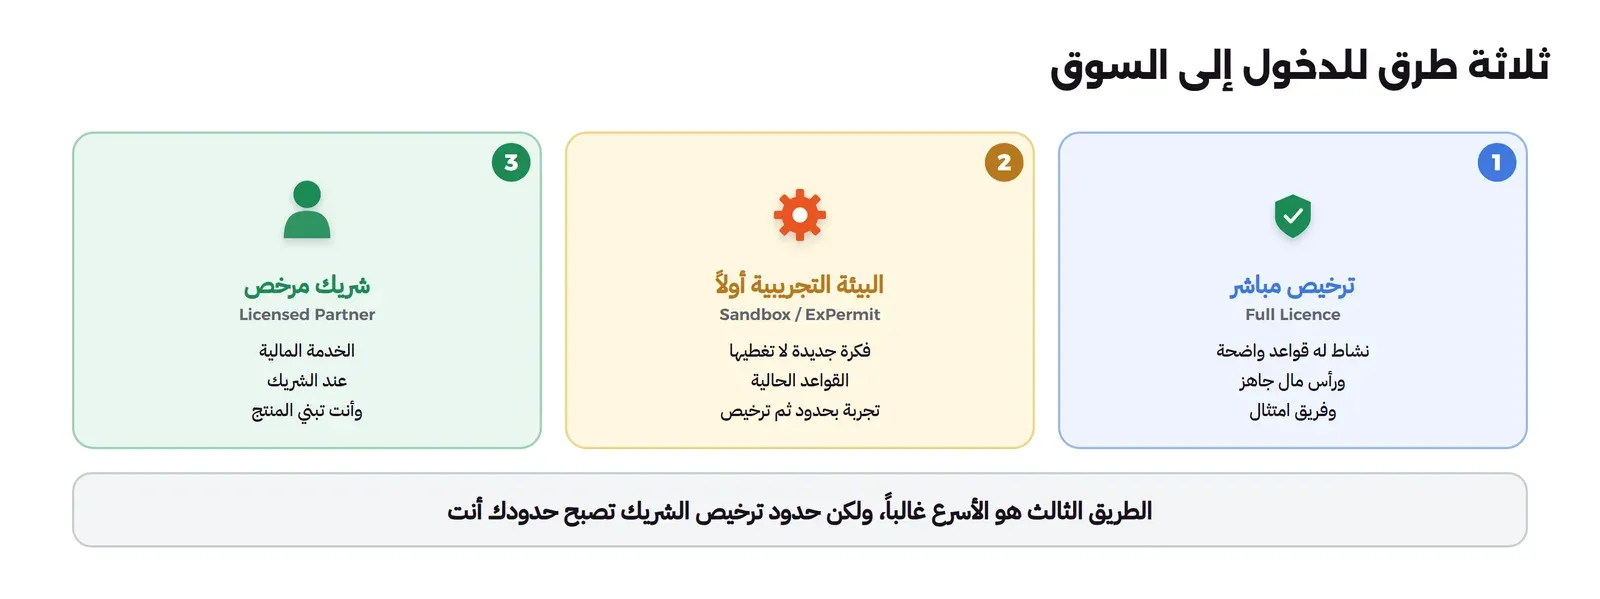
| الطريق | متى يناسب | ما يجب أن تقبله |
|---|---|---|
| ترخيص مباشر | النشاط له قواعد واضحة، والخدمة المالية هي منتجك الأساسي | رأس المال، والشكل القانوني، والحوكمة والامتثال قبل أول عميل |
| البيئة التجريبية أولاً | فكرتك جديدة فعلاً ولا تغطيها القواعد الحالية بوضوح | حدوداً على عدد العملاء وحجم العمليات، وتقارير دورية، وخطة خروج |
| شريك مرخص | الخدمة المالية ميزة في منتجك لا المنتج كله | حدود ترخيص الشريك وأسعاره، والاعتماد عليه |
ولاحظ أن البيئة التجريبية ليست طريقاً مختصراً للترخيص. فإطار البنك المركزي يقول صراحة إنها لا تستخدم للالتفاف على المتطلبات النظامية، ولا تناسب الحلول التي لا تضيف قيمة جوهرية على ما هو موجود في المملكة. فإذا كان نشاطك محفظة عادية أو بوابة دفع عادية، فطريقك الترخيص المباشر أو الشريك.
وإذا اخترت الشريك، فتحقق من ترخيصه بنفسك في قائمة الجهات المرخصة على موقع البنك المركزي، فاللائحة تلزم البنك المركزي بإدخال كل مرخص في سجل عام فيه فئة ترخيصه وخدماته وأي قيود عليه (المادة 16).
البيئة التجريبية التشريعية في البنك المركزي Regulatory Sandbox
أطلق البنك المركزي البيئة التجريبية التشريعية في بداية 2018، وحدث إطارها في أغسطس 2022. وهي بيئة حية تسمح باختبار منتج أو خدمة مالية مبتكرة في السوق مع عملاء حقيقيين، خلال مدة محددة وبضوابط، وتقبل الطلبات طوال السنة.
من يستطيع التقديم؟ Applicants
يقول الإطار إن المتقدمين يقعون في أربع فئات، ويفصل منها ثلاثاً:
- الجهات المرخصة من البنك المركزي: مثل البنوك وشركات المدفوعات وشركات التمويل.
- شركات التقنية المالية المحلية غير المرخصة: إما بطلب مباشر تحصل به على خطاب قبول، وإما بشراكة مع جهة مرخصة تكون هي المسؤولة أمام البنك المركزي عن الطلب والتجربة.
- شركات التقنية المالية الدولية غير المرخصة: إما مباشرة، وبعد القبول تسجل لدى وزارة الاستثمار ووزارة التجارة لتأسيس كيان في المملكة، وإما عبر شراكة مع جهة مرخصة تتقدم هي بالطلب.
ولاحظ أن الشراكة مع جهة مرخصة طريق متاح للمحلي والدولي معاً، وفيه تكون الجهة المرخصة هي المسؤولة أمام البنك المركزي، ويدرس البنك المركزي توزيع المسؤوليات بينكما. وإذا كنت مؤسساً غير سعودي، فخطوات التسجيل في مقال تسجيل الاستثمار الأجنبي ومقال تأسيس شركة تقنية مع شريك غير سعودي.
معايير الأهلية Eligibility
| المعيار | ما يجب أن تثبته |
|---|---|
| ابتكار حقيقي | منتجك يختلف بوضوح عما في السوق السعودي، أو استخدام جديد لتقنية قائمة، أو توسع كبير فيها، مع بحث سوق ومقارنة |
| فائدة واضحة | فائدة للعميل مثل أمان أكبر أو سعر أقل أو منافسة أو شمول مالي، وتقييم للمخاطر وخطة لحماية العملاء وتعويضهم |
| منتج جاهز للتجربة MVP | خطة زمنية للجاهزية والتجربة، ونتائج محاكاة سابقة، وجدول تقارير بمؤشرات محددة |
| خطة خروج Exit Plan | كيف تتوسع إذا نجحت، وكيف تحمي العملاء إذا فشلت أو أوقفت التجربة |
المراحل والمدد Stages
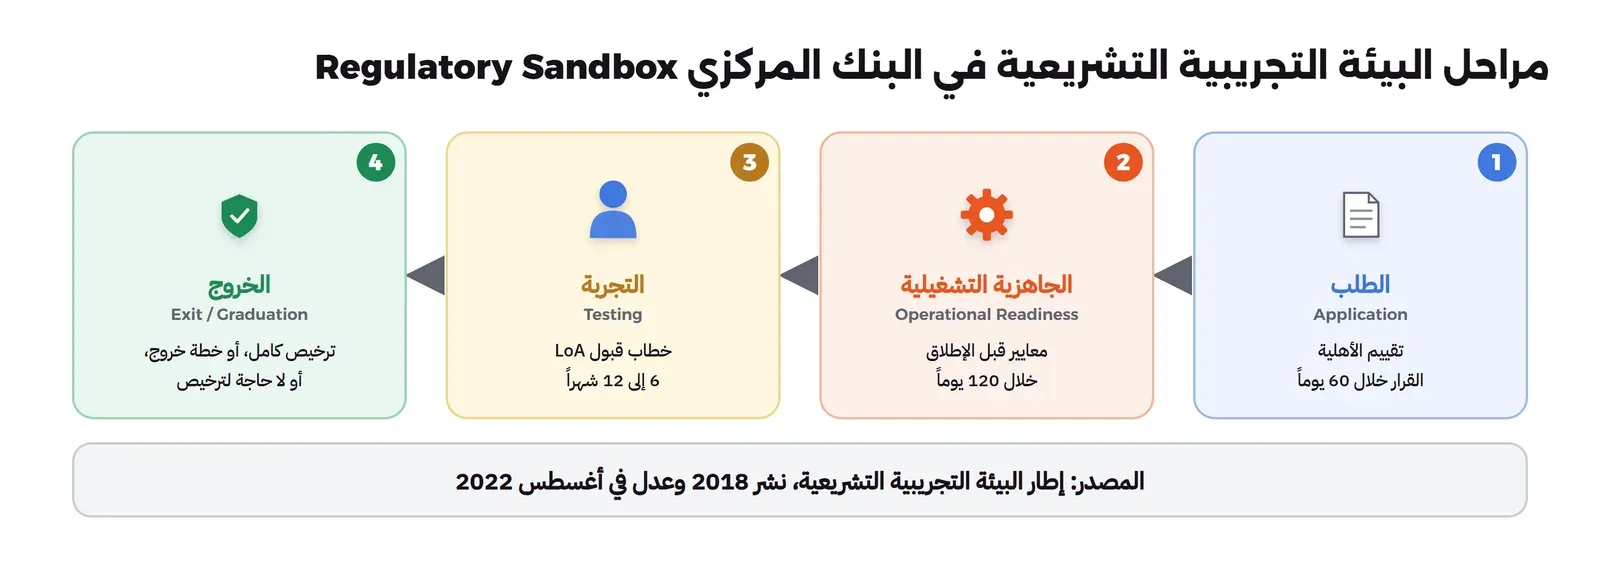
- الطلب Application، 60 يوماً: تملأ نموذجاً من أربعة أقسام: عن نشاطك، وعن الابتكار، وعن جاهزية المنتج والتقنية، وعن خلفية الفريق. ويرد البنك المركزي بقراره خلال 60 يوماً.
- الجاهزية التشغيلية Operational Readiness، 120 يوماً: يعطيك البنك المركزي معايير تقييم بحسب نموذج عملك، وتستكملها خلال 120 يوماً بدعم من فريق البيئة التجريبية. وإذا استوفيتها حصلت على التصريح المؤقت، وهو خطاب القبول Letter of Acceptance.
- التجربة Testing، من 6 إلى 12 شهراً: تقدم منتجك لعملاء حقيقيين بالحدود المتفق عليها، وترفع التقارير الدورية.
- الخروج Exit: بثلاث نهايات ممكنة: طلب ترخيص كامل أو تعديل ترخيص قائم، أو تنفيذ خطة الخروج دون ترخيص، أو تأكيد البنك المركزي أن المنتج لا يحتاج ترخيصاً.
ما الذي يمكن تخفيفه Waivers، وما الذي لا يمكن؟
هذه أهم نقطة يغفل عنها المتقدمون. فالبيئة التجريبية تخفف بعض متطلبات الترخيص أثناء التجربة، ولكن ليس كلها:
| قد يخفف أو يعفى منه | لا يتوقع تخفيفه |
|---|---|
| رسوم الترخيص | حماية بيانات العملاء |
| متطلبات رأس المال والسيولة | مكافحة غسل الأموال وتمويل الإرهاب AML/CTF |
| تشكيل مجلس الإدارة ومتطلبات الحوكمة | الملاءمة والنزاهة للأشخاص Fit and Proper |
| إرشادات البنك المركزي غير الملزمة | الأنظمة المحلية والدولية، والإفصاح للعملاء، والأمن السيبراني |
ويذكر الإطار أيضاً التزامات عدم الإجراء No-Action Commitments، وهي تعهد مكتوب في خطاب القبول بألا يتخذ البنك المركزي إجراءً تأديبياً ضدك طوال التجربة ما دمت ملتزماً بشروطها. ولكنها لا تعفيك من مسؤوليتك القانونية تجاه العملاء، ولا تمنع البنك المركزي من إيقاف التجربة إذا رأى ضرراً عليهم.
المصدر: إطار البيئة التجريبية التشريعية، وإرشادات تعبئة نموذج الطلب، من صفحة البيئة التجريبية.
مختبر التقنية المالية في هيئة السوق المالية FinTech Lab
إذا كان منتجك يمس الأوراق المالية، مثل الأسهم والصكوك وأدوات الدين والصناديق والاستشارات الاستثمارية، فالجهة هيئة السوق المالية، والبيئة التجريبية فيها اسمها مختبر التقنية المالية، والتصريح الذي يمنحه اسمه تصريح تجربة التقنية المالية FinTech ExPermit.
من يتقدم، وبأي شروط؟ Eligibility
تسمح التعليمات لأي شخص، طبيعياً كان أو اعتبارياً، أن يتقدم بطلب التصريح، حتى لو لم يكن مؤسسة سوق مالية مرخصة. ولكن المنتج يجب أن يحقق أربعة شروط:
- أن يتضمن نشاط أوراق مالية تنظمه الهيئة.
- أن يكون فيه ابتكار في نموذج العمل أو في استخدام التقنية.
- أن تكون له فائدة محتملة: نمو أو كفاءة أو منافسة في السوق، أو امتثال وإدارة مخاطر أفضل، أو خيارات أفضل للعملاء.
- أن يكون في مرحلة تطوير متقدمة تسمح بالتجربة.
وتستقبل الهيئة الطلبات طوال السنة، وتقيمها على دفعات تعلنها في موقعها، عبر القنوات المذكورة في صفحة مختبر التقنية المالية.
من الطلب إلى بدء العمل Commencement
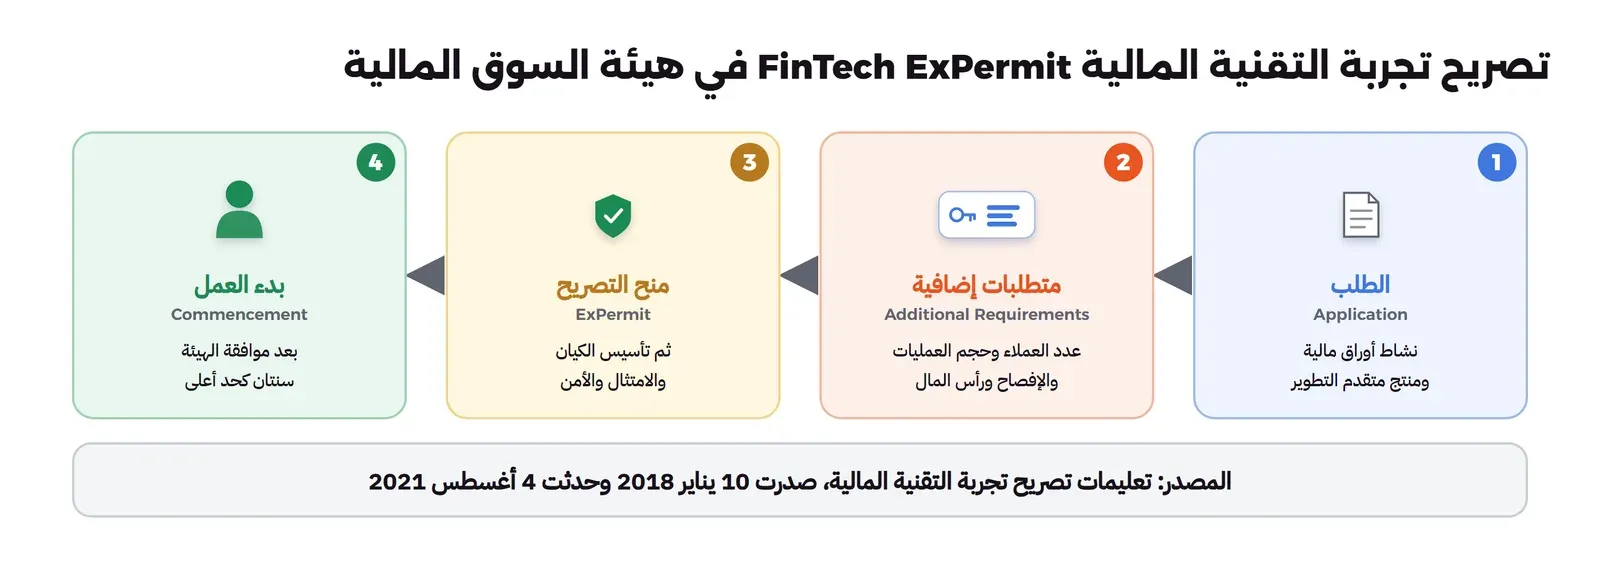
- الطلب: تقدمه مع ما يثبت المعرفة الفنية، والعملاء المستهدفين، والمراحل والنتائج المتوقعة، والمخاطر وضوابطها، وخطة خروج عادلة للعملاء.
- المتطلبات الإضافية: تحدد الهيئة معك القيود التي تطبق أثناء التجربة، ومنها عدد العملاء ونوعهم، وحجم العمليات، وحماية أصول العملاء وبياناتهم، والإفصاح والتسويق، ومتطلبات رأس المال إن وجدت، والتقارير.
- منح التصريح: إذا قبلت المتطلبات منحت التصريح، ثم تستكمل متطلبات بدء العمل خلال مدة تحددها الهيئة، ومنها تأسيس كيان تجاري في المملكة، ومتطلبات مكافحة غسل الأموال، واختبارات أمن المعلومات.
- بدء العمل: لا تبدأ إلا بعد إشعار الهيئة وموافقتها.
قواعد أثناء التجربة Experiment Rules
- مدة التجربة لا تزيد على سنتين من تاريخ بدء العمل، ويمكن طلب تمديدها كتابياً.
- للهيئة أن توقف النشاط لتصحيح أخطاء جوهرية، على ألا يزيد مجموع مدد الإيقاف على ثلاثة أشهر.
- يجب أن تذكر أنك حاصل على تصريح تجربة في كل مراسلاتك وإعلاناتك.
- لا يجوز تقديم هدايا أو حوافز لدفع العميل إلى إبرام عملية، ولا مشاركة العميل في خسائره.
- لا يجوز للملاك الخروج من الشركة كلياً أو جزئياً أثناء مدة التصريح، ودخول شركاء جدد يكون بزيادة رأس المال بعد موافقة الهيئة.
المصدر: تعليمات تصريح تجربة التقنية المالية، الصادرة بقرار مجلس الهيئة في 10 يناير 2018، والمحدثة في 4 أغسطس 2021.
نماذج انتقلت من المختبر إلى الترخيص الدائم Crowdfunding
بعض النماذج بدأت في المختبر ثم أصبح لها إطار ترخيص دائم، فلا تحتاج تصريح تجربة اليوم:
- التمويل الجماعي بالأسهم Equity Crowdfunding: اعتمدت الهيئة إطاره في 27 سبتمبر 2022، وتمارسه مؤسسات السوق المالية المرخصة لنشاط الترتيب Arranging.
- طرح أدوات الدين عبر منصات التمويل الجماعي: اعتمدت الهيئة إطاره في 8 سبتمبر 2025، بعد تجربة بدأت في الربع الثاني من 2021، وأصبح ممكناً بترخيص الترتيب دون تصريح تجربة. وأعلنت الهيئة أنها لن تقبل طلبات جديدة لهذا النشاط في المختبر إلا إذا كان فيها جانب مبتكر يحتاج تجربة.
والدرس هنا أن تبحث أولاً هل لنموذجك إطار دائم، قبل أن تتقدم للمختبر. المصدر: إعلان إطار التمويل الجماعي بالأسهم، وإعلان طرح أدوات الدين عبر منصات التمويل الجماعي.
تراخيص المدفوعات والنقود الإلكترونية Payment and E-Money Licences
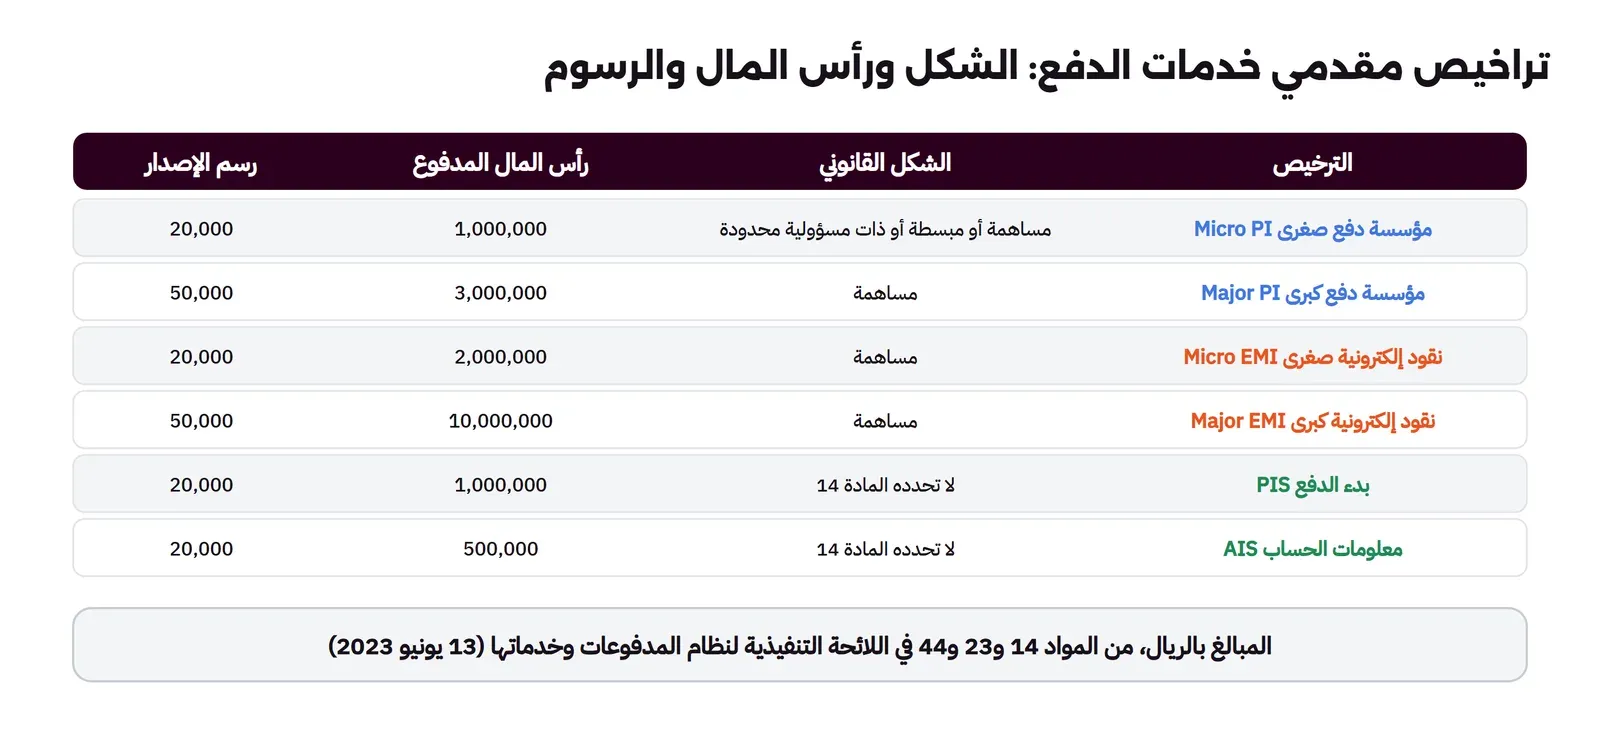
هذا هو الترخيص الذي يحتاجه أغلب من يبني بوابة دفع أو مجمع مدفوعات أو محفظة. ويحدد دليل قواعد البنك المركزي أربعة أنواع لمقدمي خدمات الدفع: مؤسسة دفع صغرى، ومؤسسة دفع كبرى، ومؤسسة نقود إلكترونية صغرى، ومؤسسة نقود إلكترونية كبرى. وتضيف اللائحة التنفيذية رسوماً ورأس مال لترخيصين آخرين: خدمة بدء الدفع، وخدمة معلومات الحساب، وهما خدمتا المصرفية المفتوحة.
صغرى أم كبرى؟ Micro or Major
الفرق بين الصغرى والكبرى في الحجم لا في نوع الخدمة:
| الترخيص | الحد الذي يفصله عن الكبرى | المادة |
|---|---|---|
| مؤسسة دفع صغرى | متوسط قيمة المدفوعات الشهرية لا يتجاوز 10 ملايين ريال | 42 |
| مؤسسة نقود إلكترونية صغرى | متوسط النقود الإلكترونية القائمة لا يتجاوز 10 ملايين ريال، ومتوسط المدفوعات الشهرية لا يتجاوز 10 ملايين | 43 |
| حد المستخدم في الصغرى | رصيد لا يتجاوز 20,000 ريال، ومدفوعات لا تتجاوز 20,000 ريال في الشهر | 43 |
| حد المستخدم في الكبرى | رصيد لا يتجاوز 100,000 ريال، ومدفوعات لا تتجاوز 100,000 ريال في الشهر | 43 |
وإذا كانت مؤسستك جديدة، فالحساب على التوقعات للأشهر الاثني عشر الأولى. لذلك اكتب خطة العمل بأرقام واقعية، لأن تجاوز الحد بعد الترخيص يعني الانتقال إلى الكبرى برأس مالها وشكلها. وفي مقال المحافظ الرقمية مثال يحسب متى يصل منتج محفظة إلى حد الصغرى.
الشكل القانوني ورأس المال Capital
- الشكل القانوني (المادة 14): مؤسسة الدفع الكبرى ومؤسستا النقود الإلكترونية شركة مساهمة. أما مؤسسة الدفع الصغرى فتكون شركة مساهمة أو مساهمة مبسطة أو ذات مسؤولية محدودة، وهذا يجعلها أسهل نقطة دخول.
- رأس المال المبدئي (المادة 44): حقوق ملكية مدفوعة لا تقل عن مليون ريال للدفع الصغرى، وثلاثة ملايين للدفع الكبرى، ومليوني ريال للنقود الإلكترونية الصغرى، وعشرة ملايين للكبرى، ومليون لبدء الدفع، وخمسمئة ألف لمعلومات الحساب.
- رأس المال المستمر (المادة 45): لا يكفي أن تدفعه مرة. فالمرخص يحافظ على رأس مال نظامي طوال مدة الترخيص، والصغرى تحافظ على مبلغ يساوي رأس مالها المبدئي.
- الضمان البنكي (المادة 8): مع الطلب ضمان بنكي غير قابل للإلغاء لصالح البنك المركزي بمبلغ رأس المال المطلوب، من بنك مرخص في المملكة، ويفرج عنه عند دفع رأس المال كاملاً أو سحب الطلب أو رفضه.
المستندات المطلوبة مع الطلب Documents
تعدد المادة الثامنة ما يرفق بالطلب، وهذه أهمها في جدول:
| المستند | ماذا يعني عملياً |
|---|---|
| نموذج الطلب ووصف كل خدمة | أي خدمات المادة السادسة تطلب، بالتفصيل |
| مسودة عقد التأسيس والنظام الأساسي | الشركة قد تكون تحت التأسيس عند التقديم |
| الهيكل التنظيمي والمناصب القيادية | الإدارات ومهامها، ونموذج الملاءمة لكل منصب قيادي |
| قائمة الملاك المسيطرين ونسبهم | مع نموذج ملاءمة لكل مالك مسيطر |
| دراسة جدوى | الشريحة المستهدفة والخدمات ونموذج العمل |
| خطة عمل لثلاث سنوات | المنتجات والتسويق والإيرادات والمصروفات والتمويل والمخاطر والتوظيف ونسبة السعودة |
| مسودات السياسات والإجراءات | ما يثبت قدرتك على الامتثال للنظام واللائحة |
| الضمان البنكي | بمبلغ رأس المال المطلوب |
| مسودات العقود الجوهرية | مع مزودي الخدمات والأطراف ذات العلاقة |
| خطط الاستمرارية والتعافي والتصفية المنظمة | مطلوبة إذا طلبت ترخيص مؤسسة كبرى |
المسار والمدد Timeline
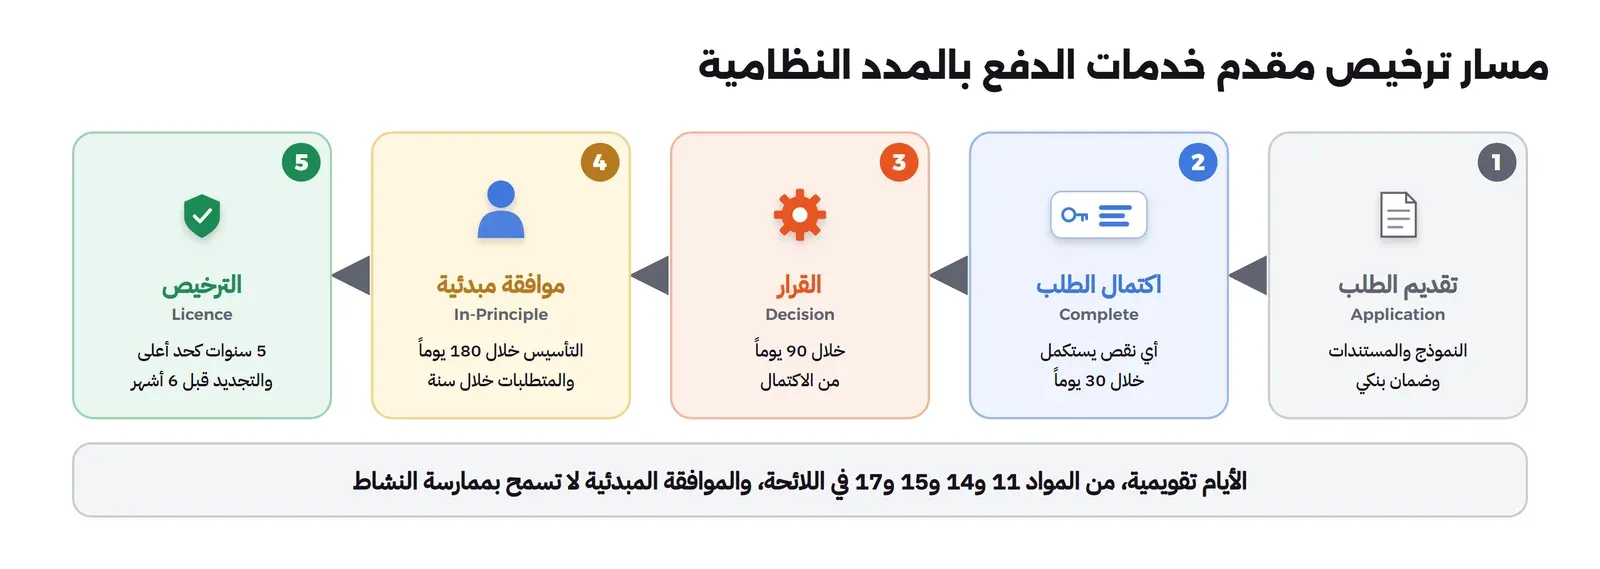
- التقديم: يرسل الطلب ومستنداته إلى البريد المخصص في إرشادات الترخيص، [email protected]، بصيغة PDF واضحة دون ملفات مضغوطة.
- الاكتمال: يخطرك البنك المركزي كتابياً عندما يكتمل الطلب. وأي معلومات إضافية يطلبها تقدمها خلال 30 يوماً تقويمياً، وإلا جاز له رفض الطلب (المادة 11).
- القرار: خلال 90 يوماً تقويمياً من إخطار الاكتمال، وإذا تأخر أبلغك بالمدة المعدلة (المادة 11).
- الموافقة المبدئية: تؤسس الشركة خلال 180 يوماً وتقدم سجلها التجاري ونظامها الأساسي (المادة 14)، وتستكمل كل المتطلبات خلال سنة كحد أعلى، ويمكن تمديدها 180 يوماً (المادة 15). وهذه الموافقة لا تسمح لك بممارسة النشاط.
- الترخيص: تدفع رسم الإصدار قبل إصداره (المادة 23)، ومدته خمس سنوات كحد أعلى، وطلب التجديد قبل انتهائه بستة أشهر على الأقل (المادة 17).
وإذا رفض الطلب، يمكنك التقدم بطلب إعادة نظر بعد 12 شهراً من الرفض، أو مدة أقصر يحددها البنك المركزي (المادة 13).
المصدر: اللائحة التنفيذية لنظام المدفوعات وخدماتها، وإجراءات طلب ترخيص مقدمي خدمات الدفع، وطريقة تقديم الطلب.
بعد الترخيص: التزامات تستمر Ongoing Obligations
الترخيص بداية لا نهاية. فاللائحة التنفيذية تضع على مقدم خدمات الدفع التزامات يومية، وكثير منها يتحول إلى ميزة في المنتج أو خطوة في إجراءات الشركة. وهذه أهمها، كل منها برقم مادته:
| الالتزام | ماذا يعني لمنتجك أو شركتك | المادة |
|---|---|---|
| عدم ممانعة قبل أي نشاط إضافي | لا تبدأ نشاطاً تجارياً آخر أو تؤسس كياناً دون خطاب عدم ممانعة من البنك المركزي | 19 |
| لا توقف خدمة دون موافقة | إيقاف خدمة كلياً أو جزئياً يحتاج موافقة كتابية مسبقة | 18 |
| سجل الملاك المسيطرين | تحدثه خلال 40 يوماً من علمك بأي تغيير | 40 |
| تغيير السيطرة | يحتاج موافقة البنك المركزي، ويرد خلال 90 يوماً من اكتمال الطلب | 41 |
| حق العميل في الانسحاب | للعميل إنهاء العقد دون غرامة خلال مدة لا تقل عن 10 أيام عمل | 54 |
| تغيير شروط العقد | تبلغ العملاء قبل 30 يوماً على الأقل، ولهم الإنهاء خلال هذه المدة | 58 |
| التوقف المخطط للخدمة | تبلغ المستخدمين قبل 5 أيام عمل على الأقل | 66 |
| مدة التحويل بالريال | يصل المبلغ إلى مزود المستفيد بنهاية يوم العمل التالي لاستلام الأمر | 76 |
| الأخطاء النظامية | إذا اكتشفت خطأً متكرراً في التنفيذ فحقق وأعد المبالغ لكل المتأثرين خلال 30 يوماً | 83 |
| البطاقة المفقودة أو المسروقة | يجوز أن يتحمل الدافع 150 ريالاً كحد أعلى من خسائر العمليات غير المصرح بها | 88 |
| الاسترداد والتعويض | تدفعه خلال 7 أيام من انتهاء التحقيق في الخطأ أو الشكوى | 89 |
ولاحظ كيف يتحول كل سطر إلى عمل تقني. فحق الانسحاب يحتاج مسار إلغاء في التطبيق، وإشعار تغيير الشروط يحتاج نظام رسائل يحفظ تاريخ الإرسال، والأخطاء النظامية تحتاج مطابقة يومية تكشفها، كما في مقال المطابقة Reconciliation. لذلك اقرأ هذه المواد مع فريق المنتج، لا مع المستشار القانوني وحده.
ويضاف إليها ما يطلبه البنك المركزي من كل مرخص في مكافحة غسل الأموال ومعرفة العميل، وقد شرحناه عملياً في مقال معرفة العميل KYC وفحص العقوبات.
ترخيص الدفع الآجل BNPL
الدفع الآجل تمويل، فله قواعد مستقلة عن المدفوعات، أصدرها البنك المركزي في 17 ديسمبر 2023. وما يخص الترخيص فيها:
| البند | القاعدة | المادة |
|---|---|---|
| الشكل القانوني | شركة مساهمة | التعريفات |
| رأس المال | 5 ملايين ريال كحد أدنى، وللبنك المركزي رفعه أو خفضه | 5 |
| استكمال المعلومات | خلال 30 يوم عمل من الطلب | 7 |
| الموافقة المبدئية أو الرفض | خلال 60 يوم عمل من اكتمال الطلب | 7 |
| التأسيس بعد الموافقة المبدئية | خلال 6 أشهر، ويمكن تمديدها 6 أشهر | 8 |
| مدة الترخيص | 5 سنوات، وطلب التجديد قبل انتهائه بثلاثة أشهر | 10 |
| الرسوم | 5,000 ريال للإصدار، و2,000 ريال للتجديد أو التعديل | 12 |
| حد التمويل القائم | لا يتجاوز 20 ضعف رأس المال والاحتياطيات دون عدم ممانعة | القواعد |
ومن المتطلبات اللافتة أن كل المرشحين للمناصب الإشرافية والتنفيذية يجب أن يكونوا مقيمين إقامة دائمة في المملكة (المادة 6). وأثر هذه القواعد على المنتج نفسه، مثل منع أي رسوم على العميل، في مقال الدفع الآجل BNPL.
المصدر: قواعد تنظيم شركات الدفع الآجل.
ترخيص التمويل الجماعي بالدين Debt-Based Crowdfunding
منصة تجمع أموال مشاركين كثيرين لتمويل منشآت تجارية مسجلة في المملكة، بقواعد من البنك المركزي تحت نظام مراقبة شركات التمويل:
| البند | القاعدة | المادة |
|---|---|---|
| الشكل القانوني | شركة مساهمة | التعريفات |
| رأس المال | 5 ملايين ريال كحد أدنى، وللبنك المركزي رفعه أو خفضه بحسب المخاطر | 6 |
| استكمال المعلومات | خلال 30 يوم عمل | 8 |
| الموافقة المبدئية أو الرفض | خلال 60 يوم عمل من اكتمال الطلب | القواعد |
| مدة الترخيص | 5 سنوات، وطلب التجديد قبل انتهائه بثلاثة أشهر | 13 |
| الرسوم | 5,000 ريال للإصدار، و2,000 ريال للتجديد أو التعديل | 15 |
| حد التمويل عبر المنصة | 40 ضعف رأس المال والاحتياطيات دون عدم ممانعة | القواعد |
| حد المنشأة الصغيرة والمتوسطة | 7,500,000 ريال تمويل قائم | القواعد |
| حد المشارك | 25% من التمويل المطلوب لكل منشأة، و250,000 ريال تمويل قائم في كل المنصة | القواعد |
وتذكر أن هذا غير طرح أدوات الدين في سوق الصكوك والدين عبر منصات التمويل الجماعي، فذاك نشاط أوراق مالية تحت هيئة السوق المالية كما رأينا. وقبل أن تختار، اسأل: هل المستثمر عندي يقرض منشأة مباشرة، أم يشتري ورقة مالية؟
المصدر: قواعد ممارسة نشاط التمويل الجماعي بالدين.
المصرفية المفتوحة Open Banking
إذا كان منتجك يقرأ بيانات حسابات العملاء البنكية بإذنهم، أو يبدأ دفعات من حساباتهم، فأنت في نطاق خدمتي معلومات الحساب AIS وبدء الدفع PIS. ورأس مالهما ورسومهما في الجدول أعلاه من اللائحة التنفيذية: خمسمئة ألف ريال لمعلومات الحساب، ومليون لبدء الدفع وحده أو معه، و20,000 ريال رسم إصدار لكل منهما.
وفي اللائحة قيود خاصة بهذه الخدمات، منها أن مقدم خدمة بدء الدفع لا يستخدم بيانات العميل ولا يصل إليها ولا يخزنها إلا بقدر ما يلزم لتقديم الخدمة، ولا يطلب منه إلا البيانات اللازمة. والإطار التقني والإصدارات في مقال المصرفية المفتوحة.
جدول الخطوات Steps
هذا هو الطريق كاملاً لترخيص مدفوعات، ومعه ما يقابله في الطرق الأخرى:
| الخطوة | ماذا تفعل | المدة النظامية | المصدر |
|---|---|---|---|
| 1. حدد النشاط والجهة | صف حركة المال، وطابقها مع خدمات المادة السادسة أو قواعد التمويل أو الأوراق المالية | قبل أي شيء | اللائحة التنفيذية، المادتان 6 و7 |
| 2. اختر الطريق | ترخيص مباشر، أو بيئة تجريبية، أو شريك مرخص | قرار داخلي | إطار البيئة التجريبية |
| 3. جهز رأس المال أو الضمان | حقوق ملكية مدفوعة، أو ضمان بنكي بمبلغها مع الطلب | قبل التقديم | المادتان 8 و44 |
| 4. جهز المستندات | خطة ثلاث سنوات، وسياسات، وهيكل، وملاءمة الملاك والقيادات | أسابيع إلى أشهر بحسب جاهزيتك | المادة 8 |
| 5. قدم واستكمل | أرسل الطلب، ورد على أي طلب معلومات | 30 يوماً لكل طلب معلومات | المادة 11 |
| 6. انتظر القرار | بعد إخطار الاكتمال | 90 يوماً | المادة 11 |
| 7. أسس واستكمل | السجل التجاري والنظام الأساسي، ثم بقية المتطلبات | 180 يوماً للتأسيس، وسنة للمتطلبات | المادتان 14 و15 |
| 8. ادفع الرسم واستلم الترخيص | رسم الإصدار قبل الإصدار | الترخيص 5 سنوات كحد أعلى | المادتان 17 و23 |
| 9. خطط للتجديد | طلب التجديد مع خطة ثلاث سنوات جديدة | قبل الانتهاء بستة أشهر | المادة 17 |
التكاليف الرسمية في السنة الأولى Costs
الجدول التالي يجمع ما تحدده النصوص الرسمية فقط: رسم الإصدار ورأس المال. ورأس المال ليس مصروفاً تدفعه للجهة المنظمة، وإنما مال الشركة نفسها، ولكنه يجب أن يكون مدفوعاً وتحافظ عليه طوال الترخيص، فلا تستطيع أن تنفقه على التشغيل كما تشاء.
| الترخيص | السنة الأولى: رسم الإصدار | السنة الأولى: رأس المال المدفوع | كل سنة بعدها |
|---|---|---|---|
| مؤسسة دفع صغرى | 20,000 ريال | 1,000,000 ريال | لا رسم سنوي في اللائحة، ويبقى رأس المال |
| مؤسسة دفع كبرى | 50,000 ريال | 3,000,000 ريال | لا رسم سنوي في اللائحة، ويبقى رأس المال |
| نقود إلكترونية صغرى | 20,000 ريال | 2,000,000 ريال | لا رسم سنوي في اللائحة، ويبقى رأس المال |
| نقود إلكترونية كبرى | 50,000 ريال | 10,000,000 ريال | لا رسم سنوي في اللائحة، ويبقى رأس المال |
| معلومات الحساب AIS | 20,000 ريال | 500,000 ريال | لا رسم سنوي في اللائحة، ويبقى رأس المال |
| الدفع الآجل BNPL | 5,000 ريال | 5,000,000 ريال | لا رسم سنوي في القواعد، و2,000 ريال عند التجديد أو التعديل |
| التمويل الجماعي بالدين | 5,000 ريال | 5,000,000 ريال | لا رسم سنوي في القواعد، و2,000 ريال عند التجديد أو التعديل |
وفي تراخيص المدفوعات يدفع رسم التجديد كاملاً عند تقديم طلب التجديد (المادة 17)، ولكن المادة 23 تحدد رسوم الإصدار فقط ولا تذكر مبلغ التجديد، فاسأل عنه عند التجديد ولا تفترضه.
ولا يذكر الجدول تكاليف التشغيل التي تتطلبها هذه التراخيص فعلاً، مثل فريق الامتثال ومكافحة غسل الأموال، والمراجع الداخلي والخارجي، والأمن السيبراني، والأنظمة. فهذه لا تحددها النصوص بأرقام، وتختلف كثيراً بين شركة وأخرى، فلا نضع لها رقماً هنا، ولكن ضعها في خطة عملك قبل أن تقرر.
مثال: شركة ناشئة تطلب ترخيص مؤسسة دفع صغرى Micro PI
شركة تبني مجمع مدفوعات للمتاجر الصغيرة، وتتوقع ألا يتجاوز متوسط مدفوعاتها الشهرية 10 ملايين ريال في سنتها الأولى، فتطلب ترخيص مؤسسة دفع صغرى بشكل شركة ذات مسؤولية محدودة:
| البند | السنة الأولى | كل سنة بعدها |
|---|---|---|
| رسم إصدار الترخيص | 20,000 ريال، يدفع بعد الموافقة وقبل الإصدار | لا يوجد |
| رأس المال المدفوع | 1,000,000 ريال تبقى في الشركة | يبقى 1,000,000 ريال على الأقل |
| الضمان البنكي أثناء الطلب | بمبلغ 1,000,000 ريال إذا لم يدفع رأس المال بعد، ويفرج عنه عند دفعه | لا يوجد |
| المدد النظامية | 90 يوماً للقرار بعد الاكتمال، ثم حتى 180 يوماً للتأسيس، وحتى سنة للمتطلبات | التجديد بعد 5 سنوات كحد أعلى |
فالمبلغ الذي يخرج من الشركة إلى الجهة المنظمة في السنة الأولى هو رسم الإصدار وحده، 20,000 ريال، بينما المبلغ الذي يجب أن تجمعه الشركة قبل الترخيص مليون ريال على الأقل. وإذا نمت مدفوعاتها فوق الحد، انتقلت إلى مؤسسة دفع كبرى، فيرتفع رأس المال إلى ثلاثة ملايين، وتصبح شركة مساهمة. لذلك اجعل هذا الانتقال جزءاً من خطة جمع التمويل، كما في مقال جمع التمويل.
قائمة تحقق Checklist
- وصفت حركة المال في منتجك خطوة بخطوة، وعرفت النشاط والجهة.
- بحثت هل لنموذجك ترخيص قائم أو إطار دائم قبل أن تفكر في البيئة التجريبية.
- قرأت النص الرسمي للترخيص الذي يعنيك من دليل القواعد أو موقع الهيئة، بتاريخ اليوم.
- جهزت رأس المال المدفوع، أو ضماناً بنكياً بمبلغه.
- الشكل القانوني للشركة يطابق ما يطلبه الترخيص، أو ستعدله بعد الموافقة المبدئية.
- خطة العمل لثلاث سنوات بأرقام واقعية تبين متى تتجاوز حدود الصغرى.
- الملاك المسيطرون والقيادات جاهزون بنماذج الملاءمة.
- السياسات جاهزة: مكافحة غسل الأموال، وحماية البيانات، والأمن السيبراني، وحماية أموال العملاء.
- إذا اخترت شريكاً: تحققت من ترخيصه في السجل العام، وعرفت حدوده وما يحدث إذا انتهى العقد.
- في التقويم: موعد التجديد قبل انتهاء الترخيص بستة أشهر، أو ثلاثة في الدفع الآجل والتمويل الجماعي بالدين.
أخطاء شائعة
| الخطأ | لماذا يضر | البديل |
|---|---|---|
| بناء المنتج أولاً ثم السؤال عن الترخيص | قد تعيد بناء المعمارية، وقد تكون مارست نشاطاً دون ترخيص | حدد النشاط والجهة قبل أول سطر كود |
| اعتبار البيئة التجريبية ترخيصاً | التصريح مؤقت بحدود، وينتهي | خطة خروج وترخيص كامل من اليوم الأول |
| التقدم للبيئة التجريبية بنشاط له ترخيص قائم | الإطار لا يقبل ما لا يضيف قيمة جوهرية | الترخيص المباشر أو الشريك |
| اعتبار الموافقة المبدئية إذناً بالعمل | اللائحة تنص على أنها لا تسمح بممارسة النشاط | انتظر الترخيص نفسه |
| إنفاق رأس المال على التشغيل | رأس المال المستمر شرط طوال الترخيص | افصل رأس المال النظامي عن ميزانية التشغيل |
| خطة عمل متفائلة تتجاوز حد الصغرى بسرعة | تطلب ترخيصاً لن يكفيك سنة | اطلب الترخيص الذي يناسب أرقامك الواقعية |
| الخلط بين التمويل الجماعي بالدين والأوراق المالية | تتقدم للجهة الخطأ | اسأل: قرض لمنشأة أم ورقة مالية؟ |
| نسيان موعد التجديد | طلب التجديد قبل الانتهاء بستة أشهر في المدفوعات | ضع الموعد في التقويم يوم استلام الترخيص |
الخلاصة
- الترخيص يتبع حركة المال: البنك المركزي للمدفوعات والمحافظ والتمويل، وهيئة السوق المالية للأوراق المالية، وهيئة التأمين للتأمين.
- ثلاثة طرق: ترخيص مباشر، أو بيئة تجريبية لفكرة جديدة فعلاً، أو شريك مرخص بحدوده.
- البيئة التجريبية في البنك المركزي: 60 يوماً للطلب، و120 للجاهزية، و6 إلى 12 شهراً تجربة، ثم خروج. وحماية البيانات ومكافحة غسل الأموال والأمن السيبراني لا تخفف فيها.
- تصريح تجربة هيئة السوق المالية لنشاط أوراق مالية مبتكر، لسنتين كحد أعلى من بدء العمل، وبعض النماذج أصبح لها ترخيص دائم.
- أصغر ترخيص مدفوعات مؤسسة دفع صغرى: مليون ريال رأس مال، و20,000 ريال رسم، ويمكن أن تكون شركة ذات مسؤولية محدودة.
- الدفع الآجل والتمويل الجماعي بالدين: شركة مساهمة، و5 ملايين ريال رأس مال، و5,000 ريال رسم إصدار.
- القرار في المدفوعات خلال 90 يوماً من اكتمال الطلب، والترخيص خمس سنوات كحد أعلى.
وبقية مقالات هذه المرحلة والمرحلة الأولى:
 دليلالتقنية المالية FinTech للمبتدئين: الخريطة والمصطلحاتخريطة مبسطة لمجالات التقنية المالية وأطراف الدفع والجهات المنظمة في السعودية، مع قاموس للمصطلحات التي ستقابلها في هذا القسم.
 دليلالمحافظ الرقمية Digital Wallets: الأنواع والترخيص والبناءأنواع المحافظ الرقمية وتراخيص النقود الإلكترونية في المملكة وحدودها، وحماية أموال العملاء، مع مختبر للحدود والمطابقة اليومية.
 دليلاشتر الآن وادفع لاحقاً BNPL: دليل التاجركيف يعمل التقسيط دون رسوم على العميل، ومن يدفع التكلفة، وما تطلبه قواعد البنك المركزي، وخطوات إضافته إلى متجرك.
 دليلالمصرفية المفتوحة Open Banking: دليل للتاجرما هي المصرفية المفتوحة وأين وصلت في المملكة، وكيف تستخدمها في منتجك بموافقة العميل، وما تلزمك به اللائحة عند سحب الموافقة.
 دليلمنظومة المدفوعات في السعودية: سريع وSARIE ومدى وسدادالأنظمة الوطنية للمدفوعات في المملكة بلغة بسيطة: ماذا يفعل كل نظام، ومتى تستخدمه، وكيف تصل إليه كصاحب نشاط.
 دليلبوابات الدفع Payment Gateways في السعودية: كيف تختار مزودككيف تختار مزود الدفع في المملكة: الترخيص، وما ينشره المزودون المحليون، ومدد التسوية، وأين يقف Stripe والحلول المفتوحة.
سجل التحديثات
- 2026-11-16: كتابة المقال من النصوص الرسمية: إطار البيئة التجريبية التشريعية (أغسطس 2022) وإرشادات الطلب، واللائحة التنفيذية لنظام المدفوعات وخدماتها (13 يونيو 2023) وإرشادات ترخيص مقدمي خدمات الدفع، وقواعد الدفع الآجل (17 ديسمبر 2023)، وقواعد التمويل الجماعي بالدين، وتعليمات تصريح تجربة التقنية المالية (المحدثة 4 أغسطس 2021)، وإعلاني هيئة السوق المالية في 27 سبتمبر 2022 و8 سبتمبر 2025.