إذا كنت تسمع في الاجتماعات كلمات مثل بوابة الدفع والبنك المستحوذ والمحفظة وBNPL والمصرفية المفتوحة، ولا تعرف أين تقع كل كلمة من الأخرى، فهذا المقال لك. وهو مكتوب لمن يدخل قطاع التقنية المالية لأول مرة: مؤسس يفكر في منتج مالي، أو مدير منتج انتقل إلى شركة مدفوعات، أو مطور يريد الصورة الكاملة قبل أن يقرأ المقالات التقنية في هذا القسم، أو طالب يريد أن يفهم السوق.
الفكرة الأساسية بسيطة: التقنية المالية ليست مجالاً واحداً، وإنما عشرة مجالات تقريباً، لكل منها منطق مختلف وجهة تنظمه وترخيص يخصه. ومن يعرف الخريطة يعرف أي سؤال يسأل، وأي مقال يقرأ بعد ذلك.
سوف نناقش في هذا المقال:
- ما هي التقنية المالية، وحجمها في السعودية بالأرقام الرسمية.
- خريطة المجالات العشرة: المدفوعات، والمحافظ، والدفع الآجل، والتمويل، والمصرفية المفتوحة، والبنوك الرقمية، والاستثمار، والتأمين، والتقنية التنظيمية، والأصول الرقمية.
- أطراف عملية الدفع بالبطاقة، والفرق بين البوابة والمجمع والبنك المستحوذ.
- الجهات المنظمة في المملكة، ومن يرخص لماذا.
- قاموس مصطلحات في جداول، وأخطاء الفهم الشائعة، ومسار قراءة حسب دورك.
الخلاصة السريعة Quick Summary
الحجم في المملكة: 301 شركة تقنية مالية عاملة بنهاية 2025، والمدفوعات الإلكترونية 85% من مدفوعات التجزئة للأفراد في 2025.
من ينظم: البنك المركزي السعودي SAMA للبنوك والمدفوعات والتمويل، وهيئة السوق المالية CMA للاستثمار والأوراق المالية، وهيئة التأمين IA للتأمين.
أهم قاعدة: كل نشاط يمس أموال الناس يحتاج ترخيصاً أو شريكاً مرخصاً، والتقنية وحدها لا تجعل المنتج قانونياً.
أهم سؤال تسأله عن أي منتج: من يحتفظ بالمال، ومن يتحمل الخسارة إذا لم يعد؟
ما هي التقنية المالية FinTech؟
الاسم اختصار لعبارتين إنجليزيتين: Financial Technology. ويعرفها التقرير السنوي لبرنامج تطوير القطاع المالي بأنها تقنية جديدة تسعى إلى تحسين تقديم الخدمات المالية وأتمتتها.
بكلمات أبسط: كل خدمة مالية كانت تحتاج فرعاً وورقاً وموظفاً، ثم أصبحت تطبيقاً أو واجهة برمجية API، فهي تقنية مالية. ومن الأمثلة التي تستخدمها كل يوم:
- الدفع بالجوال عند الكاشير بدل البطاقة.
- زر «ادفع» في متجر إلكتروني، وخلفه بوابة دفع.
- تقسيط مشترياتك على أربع دفعات دون رسوم.
- تحويل فوري لصديقك برقم جواله.
- تطبيق يجمع حساباتك من أكثر من بنك في شاشة واحدة.
ولاحظ أن الخدمة المالية نفسها قديمة: الدفع والإقراض والتأمين موجودة منذ قرون. والجديد هو طريقة تقديمها، ومن يقدمها. فبعد أن كانت البنوك وحدها تقدم أغلب هذه الخدمات، دخلت شركات صغيرة متخصصة تقدم خدمة واحدة وتتقنها.
التقنية المالية في السعودية بالأرقام
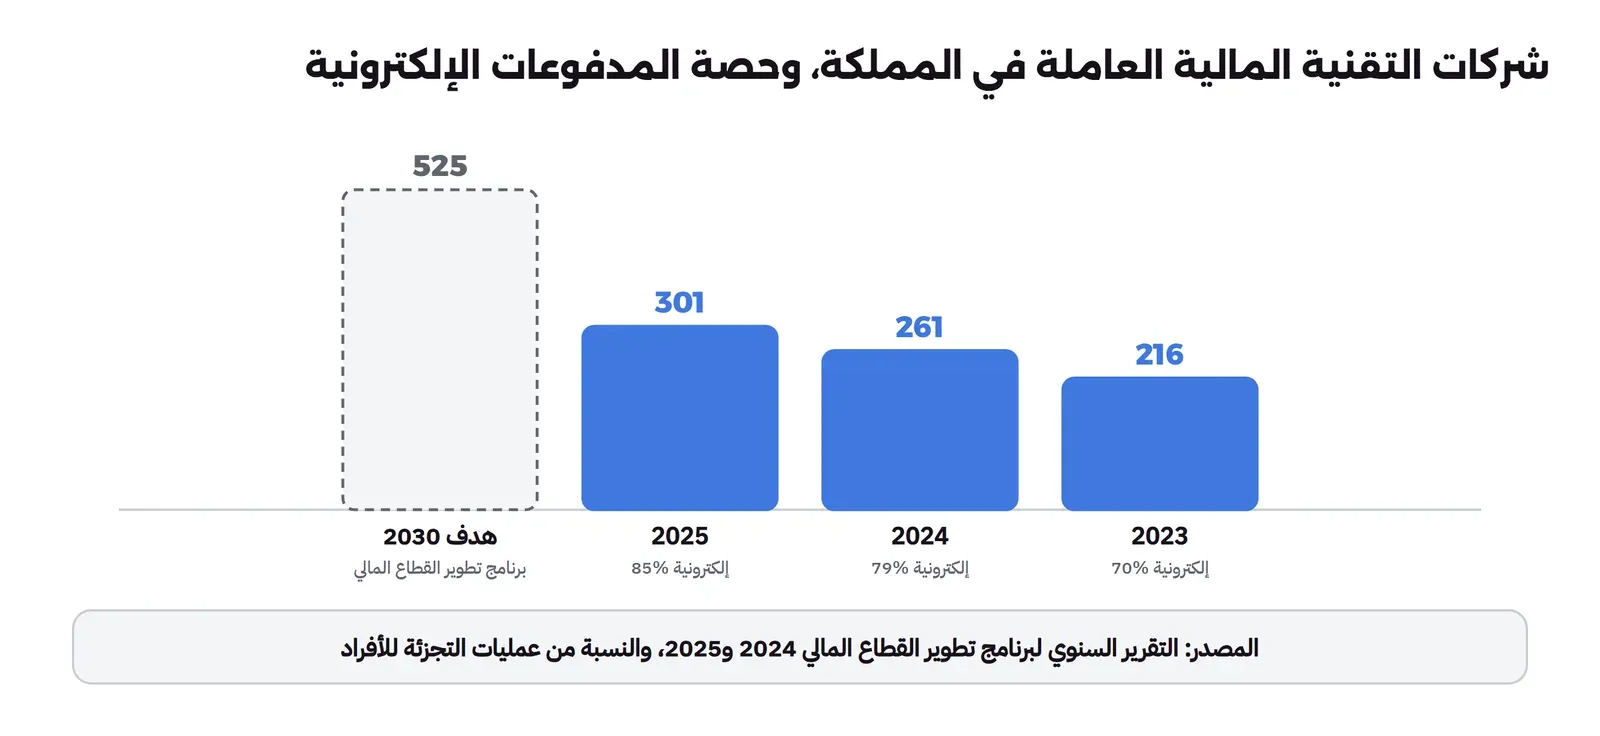
تنشر برامج رؤية المملكة 2030 أرقام القطاع كل سنة. والصورة التالية تجمع أهمها من التقريرين الأخيرين لبرنامج تطوير القطاع المالي:
| المؤشر | القيمة | السنة |
|---|---|---|
| شركات التقنية المالية العاملة في المملكة | 301 شركة | نهاية 2025 |
| هدف البرنامج لعدد الشركات | 525 شركة | 2030 |
| حصة المدفوعات الإلكترونية من مدفوعات التجزئة للأفراد | 85% (كانت 79% في 2024) | 2025 |
| عدد العمليات الإلكترونية في أنظمة المدفوعات الوطنية | 14.6 مليار عملية (12.6 مليار في 2024) | 2025 |
| الوظائف المباشرة في القطاع | أكثر من 14,100 وظيفة | 2025 |
| الاستثمار الجريء التراكمي في القطاع | أكثر من 10.1 مليار ريال | 2025 |
| البنوك الرقمية المرخصة | 4 بنوك | 2025 |
ويحسب البرنامج عدد الشركات من التقرير السنوي لمبادرة فنتك السعودية، ويشمل الشركات المرخصة من البنك المركزي وهيئة السوق المالية وهيئة التأمين، والشركات التي تعمل في المملكة دون حاجة إلى ترخيص. وفي تقرير 2024 تفصيل للترخيص: 138 شركة مرخصة من البنك المركزي، و52 من هيئة السوق المالية، و14 من هيئة التأمين.
المصدر: التقرير السنوي لبرنامج تطوير القطاع المالي 2025، وتقرير 2024.
خريطة المجالات العشرة FinTech Map
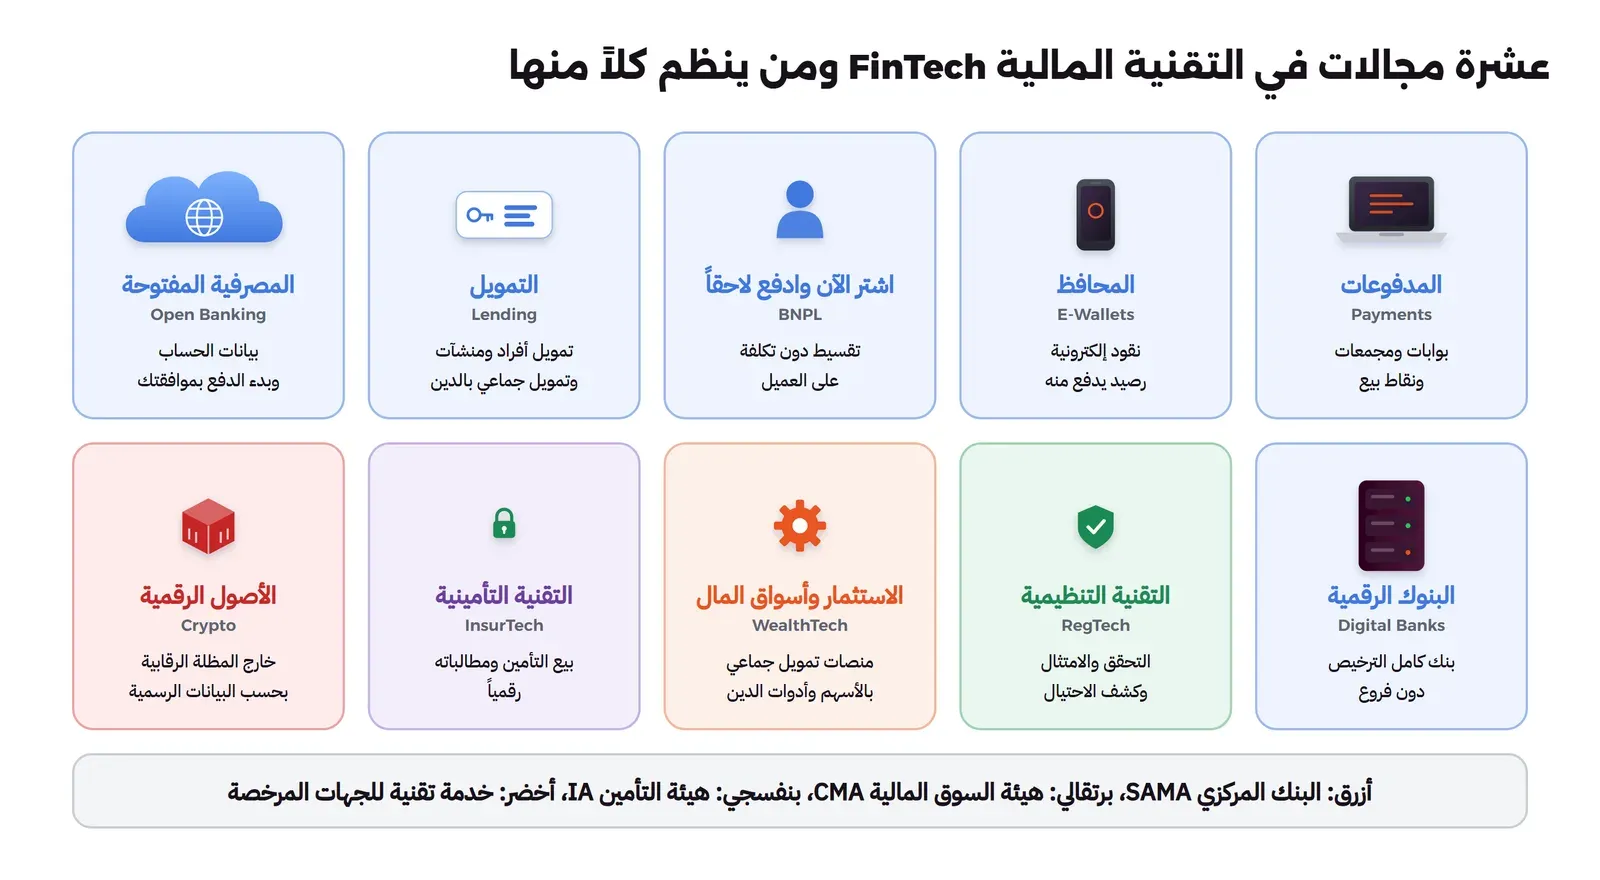
قبل الدخول في التفاصيل، انظر إلى الخريطة كاملة. كل بطاقة مجال مستقل، ولونها يدل على الجهة التي تنظمه في المملكة:
| المجال | ماذا يفعل | مثال من يومك | الجهة المنظمة |
|---|---|---|---|
| المدفوعات Payments | ينقل المال من الدافع إلى المستفيد | زر الدفع في متجر، وجهاز نقطة البيع | البنك المركزي |
| المحافظ الرقمية E-Wallets | يحفظ رصيداً تدفع منه وتحول | محفظة تشحنها ثم تدفع منها | البنك المركزي |
| اشتر الآن وادفع لاحقاً BNPL | يقسط ثمن السلعة دون تكلفة على العميل | «قسمها على 4 دفعات» | البنك المركزي |
| التمويل Lending | يقرض الأفراد أو المنشآت | تمويل شخصي، أو منصة تمويل جماعي بالدين للمنشآت | البنك المركزي |
| المصرفية المفتوحة Open Banking | يشارك بيانات حسابك أو يبدأ دفعة بموافقتك | تطبيق ميزانية يقرأ حساباتك | البنك المركزي |
| البنوك الرقمية Digital Banks | بنك كامل دون فروع | حساب جار وبطاقة من تطبيق | البنك المركزي |
| الاستثمار وأسواق المال WealthTech | يستثمر أو يجمع تمويلاً عبر الأوراق المالية | منصة تمويل جماعي بالأسهم أو بأدوات الدين | هيئة السوق المالية |
| التقنية التأمينية InsurTech | يبيع التأمين ويدير مطالباته رقمياً | مقارنة وثائق التأمين وشراؤها من تطبيق | هيئة التأمين |
| التقنية التنظيمية RegTech | يساعد الجهات المرخصة على الامتثال | التحقق من الهوية، وكشف الاحتيال | خدمة تقنية، يتبع عميلها المرخص |
| الأصول الرقمية Crypto | عملات افتراضية وتقنية البلوكتشين | Bitcoin والمنصات التي تتداوله | خارج المظلة الرقابية بحسب البيانات الرسمية |
وفي الأقسام التالية نشرح كل مجال في فقرات قليلة، ونرسلك إلى المقال الذي يشرحه بالتفصيل.
المدفوعات Payments: أكبر المجالات وأقدمها
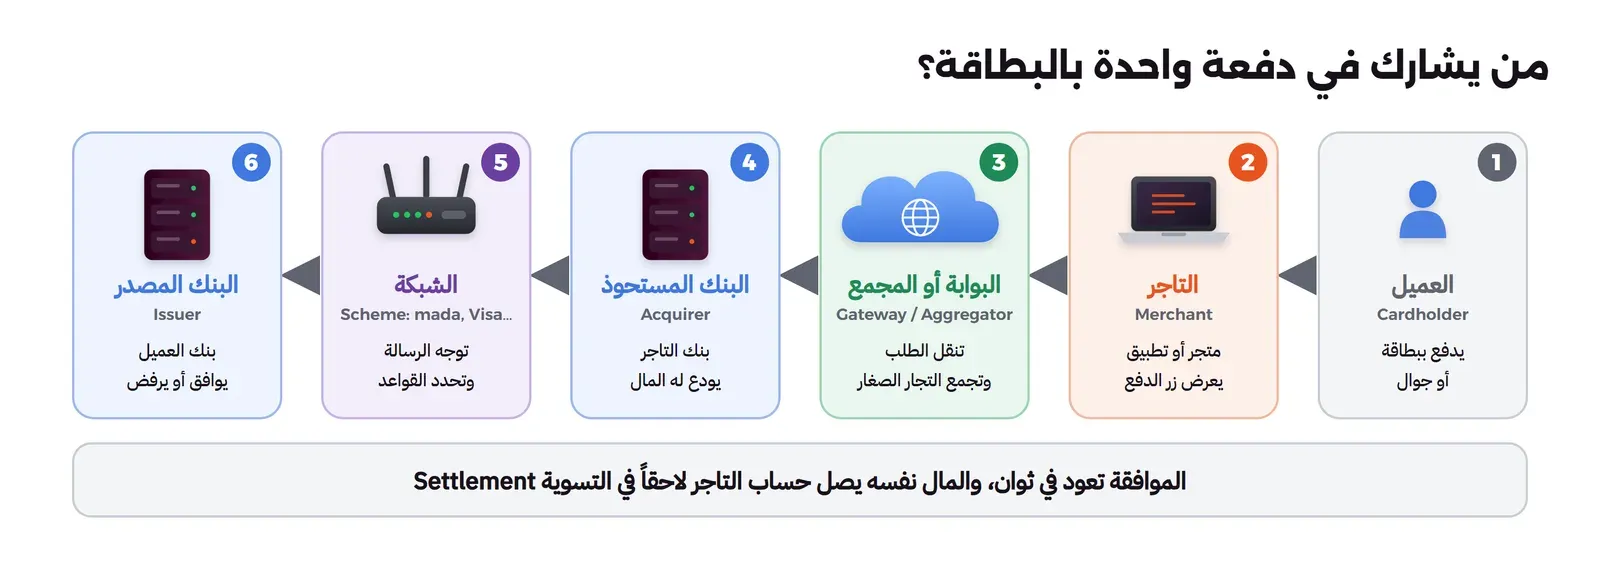
المدفوعات هي الباب الذي تدخل منه أغلب الشركات، لأن كل منتج يبيع شيئاً يحتاج أن يقبض ثمنه. وأول ما يجب أن تفهمه أن الدفعة الواحدة بالبطاقة يشارك فيها ستة أطراف، كما في الصورة التالية:
الإصدار Issuing والاستحواذ Acquiring
البنك المصدر Issuer هو بنك العميل الذي أصدر له البطاقة. وعنده يقع القرار المهم: هل في الحساب رصيد؟ وهل العملية تبدو احتيالاً؟ فيوافق أو يرفض.
والبنك المستحوذ Acquirer هو بنك التاجر. فهو الذي يتعاقد مع التاجر، ويقبل عملياته، ثم يودع له المال بعد التسوية. وكلمة «الاستحواذ» هنا ترجمة حرفية متداولة لكلمة Acquiring، ومعناها قبول العمليات لصالح التاجر.
وبين البنكين تقف الشبكة Card Scheme، مثل مدى وVisa وMastercard. فهي تنقل الرسالة من بنك التاجر إلى بنك العميل، وتضع القواعد التي يلتزم بها الجميع، مثل قواعد الاعتراض على العمليات.
البوابة Gateway والمجمع Aggregator ومزود خدمات الدفع PSP
هذه الكلمات الثلاث هي أكثر ما يختلط على المبتدئين، لأن شركة واحدة قد تقدمها كلها:
| المصطلح | ماذا يفعل بلغة بسيطة | هل يمسك المال؟ |
|---|---|---|
| بوابة الدفع Payment Gateway | الجسر التقني بين متجرك والبنك: صفحة إدخال البطاقة، والتشفير، ونقل الطلب | لا، تنقل الرسالة فقط |
| مجمع المدفوعات Payment Aggregator | يقبل المدفوعات لصالح تجار كثيرين تحت حسابه، فيدخل التاجر الصغير دون عقد مباشر مع البنك | نعم، يستلم المال ثم يوزعه على التجار |
| مزود خدمات الدفع PSP | الاسم العام لأي جهة مرخصة تقدم خدمة دفع: بوابة، أو تجميع، أو محفظة، أو غيرها | بحسب الخدمة |
| البنك المستحوذ Acquirer | البنك الذي يقبل العمليات لصالح التاجر ويودع له المال | نعم |
وفي المملكة تذكر اللائحة التنفيذية لنظام المدفوعات وخدماتها «الاستحواذ على عمليات المستفيد» و«خدمات تجميع المدفوعات» ضمن خدمات الدفع التي يرخص لها البنك المركزي (المادة السادسة). لذلك عندما تختار مزوداً، اسأل عن ترخيصه، لا عن تقنيته فقط.
المصدر: اللائحة التنفيذية لنظام المدفوعات وخدماتها، الصادرة في 13 يونيو 2023.
ساعتان في كل دفعة: التفويض Authorization ثم التسوية Settlement
عندما يضغط العميل «ادفع» تحدث عمليتان في وقتين مختلفين، ومن لا يفرق بينهما يخطئ في حساباته:
- التفويض Authorization: رسالة تذهب من التاجر إلى البنك المصدر وتعود بالموافقة أو الرفض في ثوان. وهنا يرى العميل «تمت العملية»، ولكن المال لم يتحرك بعد.
- المقاصة والتسوية Clearing and Settlement: في نهاية اليوم تتبادل البنوك تفاصيل العمليات، ثم ينتقل المال فعلاً إلى حساب التاجر بعد يوم أو أكثر بحسب عقده.
وبين الوقتين قد تحدث أشياء كثيرة: يلغي العميل الطلب، أو يسترد التاجر المبلغ Refund، أو يعترض العميل لدى بنكه بعد أسابيع فيطلب البنك استرداد المبلغ من التاجر، وهذا هو الاعتراض Chargeback. لذلك لا يعتمد التاجر الذكي على رسالة الموافقة وحدها، وإنما يطابق ما وصل حسابه فعلاً مع ما باعه، كما نشرح في مقال المطابقة Reconciliation.
مثال: أين تذهب 100 ريال يدفعها العميل؟
الأرقام في هذا المثال افتراضية ومستديرة للتوضيح فقط، لأن الرسوم الفعلية تختلف بحسب نوع البطاقة والعقد والمزود.
| الخطوة | ماذا يحدث | المبلغ في المثال |
|---|---|---|
| 1. العميل يدفع | يخصم بنكه 100 ريال من حسابه | 100 ريال |
| 2. البنك المصدر يأخذ حصته | رسوم تبادل Interchange تحددها قواعد الشبكة | جزء من الرسوم |
| 3. الشبكة تأخذ رسومها | رسوم الشبكة Scheme Fee | جزء من الرسوم |
| 4. المستحوذ أو المجمع يأخذ هامشه | ومعه رسوم البوابة إن كانت منفصلة | الباقي من الرسوم |
| 5. التاجر يستلم | 100 ناقص رسوم التاجر MDR، ولتكن 2% في المثال | 98 ريالاً بعد التسوية |
والمهم في هذا المثال الترتيب لا الأرقام: التاجر يرى نسبة واحدة في عقده، وهي رسوم التاجر MDR، ولكنها تتوزع خلف الكواليس على عدة أطراف. لذلك عندما يقول لك مزود إن رسومه أقل من غيره، اسأل: أقل في أي جزء؟ وهل تشمل البوابة والاسترداد والاعتراضات؟
أنظمة المدفوعات الوطنية: مدى mada وسداد SADAD وسريع SARIE
تحت كل هذه الشركات تعمل أنظمة المدفوعات الوطنية التي يشرف عليها البنك المركزي:
- مدى mada: الشبكة الوطنية لبطاقات الخصم، ومنها يمر الدفع بالبطاقة والجوال في نقاط البيع والمتاجر الإلكترونية.
- سداد SADAD: لدفع الفواتير والمدفوعات الحكومية برقم الفاتورة.
- سريع SARIE: نظام التحويلات بين البنوك، ومنه التحويل الفوري.
وفي مقال منظومة المدفوعات في السعودية شرح كل نظام وكيف يتصل بالآخر. وفي مقال المقاصة Clearing والتسوية ترى كيف ينتقل المال بين البنوك فعلاً، وفي مقال التحويلات الدولية SWIFT ما يحدث عندما يخرج المال من المملكة.
وإذا أردت أن تتعمق في البطاقات، فاقرأ بالترتيب: كيف يعمل الدفع بالبطاقة، ثم بوابات الدفع في السعودية، ثم الدفع برمز QR وأجهزة نقاط البيع POS.
المحافظ الرقمية E-Wallets والنقود الإلكترونية
كلمة «محفظة» تطلق على أشياء مختلفة. فهناك رصيد هدايا يستخدم في متجر واحد، وهناك محفظة بطاقات مثل Apple Pay لا تحفظ مالاً أصلاً وإنما تحفظ بطاقتك، وهناك محفظة نقود إلكترونية حقيقية تشحنها ثم تدفع منها لأي تاجر وتحول منها لأي شخص.
والنوع الأخير هو الذي يحتاج ترخيصاً، لأن الشركة تحتفظ بأموال الناس. ويسميه البنك المركزي «مؤسسة نقود إلكترونية» Electronic Money Institution، واختصاراً EMI، وله ترخيصان: صغرى وكبرى.
القاعدة التي تفرق بين الأنواع سؤال واحد: من يحتفظ بالمال؟ فإذا كانت شركتك هي التي تحتفظ برصيد العميل وتدفع منه لأطراف أخرى، فأنت قريب جداً من النقود الإلكترونية بمعناها النظامي.
وفي مقال المحافظ الرقمية الأنواع والحدود ورأس المال، وفي مقال بناء المحفظة من الداخل دفتر القيد المزدوج الذي تقوم عليه أي محفظة.
متى لا تحتاج المحفظة ترخيصاً؟ الشبكة المحدودة Limited Network
ليس كل رصيد داخل تطبيق نقوداً إلكترونية. فاللائحة التنفيذية تستثني من خدمات الدفع الخدمات القائمة على وسائل دفع لا تستخدم إلا في شبكة محدودة Limited Network، مثل بطاقة هدايا لا تصرف إلا في متاجر علامة واحدة.
ولكن للاستثناء حدوداً. فمن يقدم خدمة شبكة محدودة مسجلة لدى البنك المركزي يجب أن يبلغه فوراً إذا تجاوزت عملياته، أو يتوقع أن تتجاوز، 5 ملايين ريال في أي 12 شهراً متتالية، أو مليوني ريال في أي شهر منها (المادة 49). والرسالة هنا واضحة: الاستثناء للأرصدة الصغيرة المغلقة، لا لمحفظة تنمو وتدفع لأي أحد.
اشتر الآن وادفع لاحقاً BNPL
العميل يأخذ السلعة اليوم، ويدفع ثمنها على أقساط، دون أي رسوم أو أرباح عليه. والتاجر هو الذي يدفع التكلفة، بنسبة من كل عملية لشركة الدفع الآجل، لأن التقسيط يرفع مبيعاته.
والمهم هنا أن الدفع الآجل تمويل وليس دفعاً. فشركة BNPL تدفع للتاجر كامل المبلغ اليوم، وتنتظر مالها من العميل أشهراً. لذلك تنظمه في المملكة قواعد خاصة من البنك المركزي صدرت في 17 ديسمبر 2023، ومنها أن الشركة مساهمة برأس مال لا يقل عن 5 ملايين ريال، وأنه لا رسوم على العميل.
التفاصيل وحدود التقسيط وما يعنيه للتاجر في مقال الدفع الآجل BNPL.
التمويل Lending والتمويل الجماعي Crowdfunding
التمويل هو أن تعطي شخصاً أو منشأة مالاً اليوم، ويعيده لاحقاً مع تكلفة. وشركات التقنية المالية تدخل هذا المجال بطريقتين:
- شركة تمويل تقرض من رأس مالها: مثل التمويل الاستهلاكي المصغر وتمويل المنشآت الصغيرة، ويرخصها البنك المركزي بنظام مراقبة شركات التمويل.
- منصة تمويل جماعي بالدين Debt-Based Crowdfunding: المنصة لا تقرض من مالها، وإنما تجمع مبالغ من مشاركين كثيرين لتمويل منشأة تجارية. ولها في المملكة قواعد خاصة من البنك المركزي، منها رأس مال لا يقل عن 5 ملايين ريال، وحد 250,000 ريال لما يموله المشارك الواحد عبر المنصة.
ولاحظ أن «التمويل الجماعي» عبارة واحدة لنموذجين مختلفين: التمويل الجماعي بالدين للمنشآت تحت البنك المركزي، والتمويل الجماعي بالأوراق المالية، أي بالأسهم أو بأدوات الدين المدرجة في سوق الصكوك والدين، تحت هيئة السوق المالية. فالمستثمر في الأول دائن للمنشأة، وفي الثاني يشتري ورقة مالية.
وإذا كان التمويل في منتجك متوافقاً مع الشريعة، فاقرأ مقال التمويل الإسلامي والمرابحة Murabaha لترى كيف تختلف قيوده في الأنظمة عن القرض العادي.
المصدر: قواعد ممارسة نشاط التمويل الجماعي بالدين في دليل قواعد البنك المركزي.
المصرفية المفتوحة Open Banking
حسابك البنكي فيه بيانات مفيدة: رصيدك وحركاتك. والمصرفية المفتوحة إطار يسمح لشركة أخرى أن تقرأ هذه البيانات، أو تبدأ دفعة من حسابك، بموافقتك أنت، عبر واجهات برمجية API آمنة يقدمها البنك.
ولها خدمتان أساسيتان في اللائحة التنفيذية لنظام المدفوعات وخدماتها:
| الخدمة | ماذا تفعل | مثال |
|---|---|---|
| خدمة معلومات الحساب AIS | تقرأ بيانات حسابك بإذنك | تطبيق ميزانية يجمع حساباتك من عدة بنوك |
| خدمة بدء الدفع PIS | تبدأ تحويلاً من حسابك بإذنك، دون بطاقة | متجر يخصم الثمن من حسابك مباشرة بعد موافقتك في تطبيق بنكك |
وأصدر البنك المركزي الإصدار الثاني من إطار المصرفية المفتوحة، ويركز على خدمة بدء الدفع، كما جاء في تقرير برنامج تطوير القطاع المالي لعام 2024. والتفاصيل في مقال المصرفية المفتوحة.
البنوك الرقمية Digital Banks
البنك الرقمي بنك كامل: يفتح الحسابات، ويقبل الودائع، ويقرض، ويصدر البطاقات. والفرق أنه لا فروع له، وكل خدمته من التطبيق. لذلك يحتاج ترخيص بنك كامل من البنك المركزي، وليس ترخيص شركة تقنية مالية.
وبحسب تقرير برنامج تطوير القطاع المالي 2025، بدأت ثلاثة بنوك رقمية أعمالها في 2025: STC Bank وVision Bank وEZ Bank، ليصبح عدد البنوك الرقمية في المملكة 4 بنوك، بعد أن بدأ D360 Bank أعماله في 2024، وأصبح عدد البنوك المرخصة في المملكة 39 بنكاً.
وإذا أردت أن تعرف ما يحدث داخل أي بنك، رقمياً كان أو تقليدياً، فابدأ من مقال النظام المصرفي الأساسي Core Banking، ثم جربه بنفسك في دليل Apache Fineract.
الاستثمار وأسواق المال WealthTech
هنا يتغير المنظم. فكل نشاط يتعلق بالأوراق المالية، أي الأسهم والصكوك وأدوات الدين وصناديق الاستثمار، تنظمه هيئة السوق المالية، لا البنك المركزي.
ومن أمثلته منصات التمويل الجماعي بالأسهم، وقد اعتمدت الهيئة إطارها النظامي في 27 سبتمبر 2022، ومنصات طرح أدوات الدين، وقد اعتمدت الهيئة إطارها في 8 سبتمبر 2025 بعد تجربة في مختبر التقنية المالية بدأت في الربع الثاني من 2021. وبحسب إعلان الهيئة، بلغت قيمة الصكوك المصدرة عبر هذه المنصات نحو 3.4 مليار ريال في 2024، مقابل 1.5 مليار في 2023.
المصدر: إعلان هيئة السوق المالية عن إطار التمويل الجماعي بالأسهم، وإعلانها عن طرح أدوات الدين عبر منصات التمويل الجماعي.
التقنية التأمينية InsurTech
التقنية التأمينية شركات تبيع التأمين أو توزعه أو تدير مطالباته بطريقة رقمية: مقارنة الوثائق وشراؤها من تطبيق، أو تسعير تأمين السيارة من بيانات القيادة، أو رفع المطالبة بصورة من الجوال.
وتنظمها في المملكة هيئة التأمين. وبحسب تقرير برنامج تطوير القطاع المالي 2025، طورت الهيئة «مختبر التأمين» Insurance Lab، وهو بيئة تجريبية تسمح لشركات التأمين وشركات التقنية التأمينية باختبار نماذج ومنتجات جديدة قبل إطلاقها تجارياً.
التقنية التنظيمية RegTech
كل جهة مالية مرخصة عليها التزامات: أن تتحقق من هوية عميلها، وأن تفحص اسمه في قوائم العقوبات، وأن تراقب العمليات المشبوهة، وأن ترفع التقارير للجهات المنظمة. والتقنية التنظيمية شركات تبيع هذه القدرات كخدمة.
والمهم أن شركة التقنية التنظيمية في الغالب لا تحتاج ترخيصاً مالياً، لأنها لا تمسك مال أحد، ولكن عملاءها مرخصون، فتلتزم بما يطلبه المنظم من عملائها، مثل حماية البيانات والأمن السيبراني.
وفي هذا القسم ثلاثة مقالات قريبة منها: معرفة العميل KYC وفحص العقوبات، وكشف الاحتيال Fraud Detection، والفوترة الإلكترونية فاتورة.
الأصول الرقمية Crypto باختصار
العملات الافتراضية مثل Bitcoin جزء من حديث التقنية المالية في العالم، ولكن وضعها في المملكة مختلف عن بقية المجالات. فبيانات اللجنة الدائمة ووزارة المالية تقول إنها «لا تعد عملات معتمدة في المملكة»، وإن التعامل فيها «خارج نطاق المظلة الرقابية» داخل المملكة.
لذلك لا تبن منتجاً مالياً على تداولها دون أن تقرأ النصوص الرسمية بنفسك. وقد جمعناها بتواريخها في مقال العملات الرقمية في السعودية، وشرحنا التقنية نفسها في البلوكتشين للمبتدئين.
الجهات المنظمة Regulators: من يرخص لماذا؟
أول سؤال يسأله أي مؤسس في هذا القطاع: من أين أحصل على الموافقة؟ والجواب يتبع النشاط، لا التقنية. والجدول في الصورة التالية يلخص ذلك:
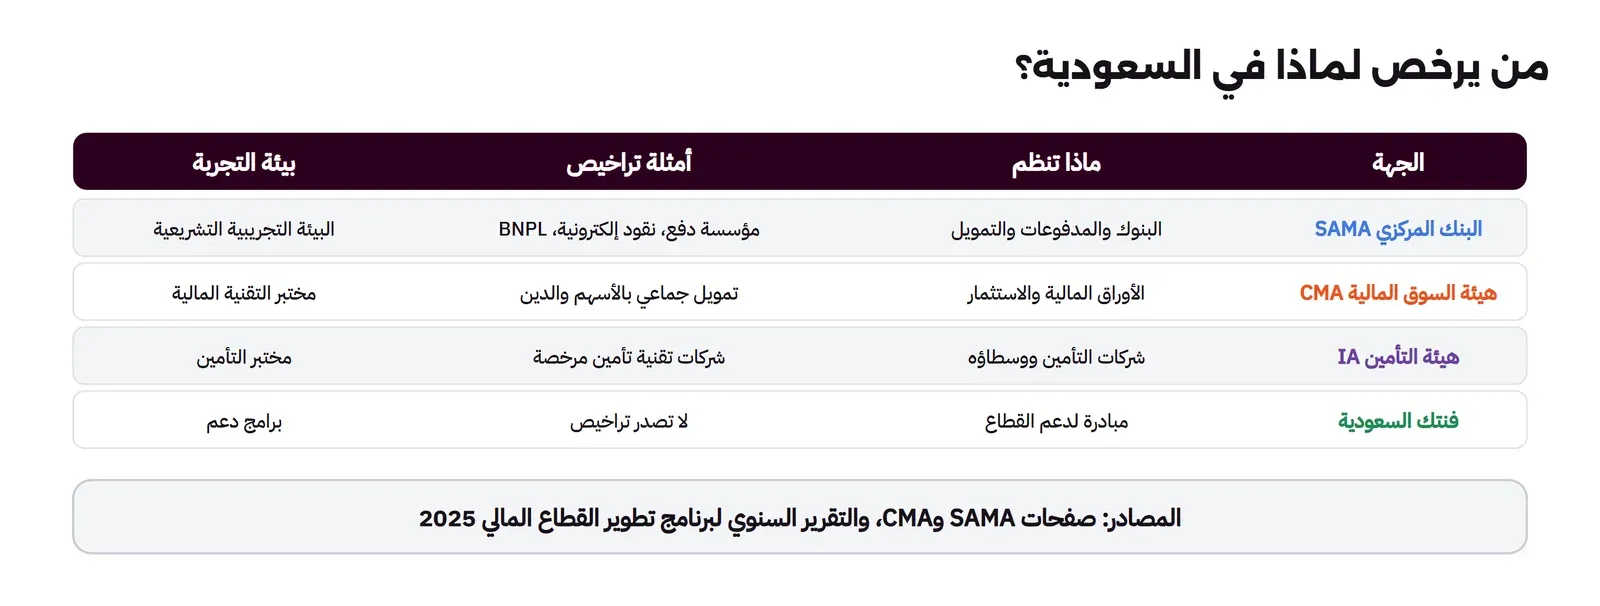
ولكل جهة بيئة تجريبية Sandbox تسمح باختبار منتج جديد مع عملاء حقيقيين، بحدود وتحت إشرافها، قبل الترخيص الكامل:
- البيئة التجريبية التشريعية في البنك المركزي: بدأت في 2018، وحدث إطارها في أغسطس 2022، وتقبل الطلبات طوال السنة.
- مختبر التقنية المالية في هيئة السوق المالية: بدأ في 2018، ويمنح «تصريح تجربة التقنية المالية» FinTech ExPermit.
- مختبر التأمين في هيئة التأمين: للتجارب التأمينية.
أما فنتك السعودية Fintech Saudi فمبادرة أطلقها البنك المركزي بالشراكة مع هيئة السوق المالية في أبريل 2018 لدعم القطاع وبناء منظومته، وتنشر التقرير السنوي الذي تعتمد عليه أرقام البرنامج، ولا تصدر تراخيص.
وقبل أي شيء، تحقق من أي جهة تتعامل معها في قائمة الجهات المرخصة على موقع البنك المركزي.
المصدر: صفحة البيئة التجريبية التشريعية، وصفحة مختبر التقنية المالية. وأنواع التراخيص وشروطها ومددها في مقال ترخيص شركات التقنية المالية، ضمن مرحلة «المحافظ والتمويل والترخيص» في هذا القسم.
كيف تربح شركات التقنية المالية؟ نماذج الإيراد Revenue Models
فهم نموذج الإيراد يساعدك على فهم سلوك أي شريك: لماذا يدفعك نحو خيار معين، ولماذا يرفض عميلاً، ولماذا يهتم بحجم عملياتك. وأشهر النماذج خمسة:
| النموذج | من يدفع | أين تراه |
|---|---|---|
| رسوم على كل عملية Transaction Fee | التاجر غالباً | بوابات الدفع والمجمعات وأجهزة نقاط البيع |
| رسوم التاجر في الدفع الآجل Merchant Fee | التاجر | شركات BNPL، لأن العميل لا يدفع رسوماً |
| هامش التمويل Financing Margin | المقترض | شركات التمويل ومنصات التمويل الجماعي |
| اشتراك شهري أو سنوي Subscription | الشركة المستفيدة | شركات RegTech وأنظمة البنوك وأدوات الفوترة |
| رسوم الصرف والتحويل FX and Transfer Fees | المرسل | التحويلات الدولية وتطبيقات الحوالات |
ولاحظ العلاقة بين النموذج والمخاطرة. فشركة الدفع التي تربح من كل عملية تخسر إذا كثرت الاعتراضات والاحتيال، لذلك تشدد في قبول التجار. وشركة التمويل التي تربح من الهامش تخسر إذا لم يسدد العميل، لذلك تدرس قدرته على السداد قبل الموافقة. وإذا أردت أن تقيس نموذجك أنت، فاقرأ اقتصاديات الوحدة Unit Economics.
هل يحتاج منتجك ترخيصاً License؟ خمسة أسئلة سريعة
قبل أن تقرأ أي نظام، أجب عن هذه الأسئلة عن منتجك. وكل «نعم» تقربك من نشاط مرخص:
- هل تستلم مال العميل ولو لساعات قبل أن يصل لطرف آخر؟ فأنت قريب من خدمات الدفع أو تجميع المدفوعات.
- هل يبقى للعميل رصيد عندك يدفع منه لأطراف مختلفة؟ فأنت قريب من النقود الإلكترونية.
- هل تدفع عن العميل اليوم ويسدد لاحقاً؟ فهذا تمويل، ومنه الدفع الآجل.
- هل تجمع مالاً من مستثمرين أو مشاركين لتمويل مشروع؟ فهذا تمويل جماعي، بالدين أو بالأوراق المالية.
- هل تقرأ بيانات حساب بنكي أو تبدأ دفعة منه؟ فهذه خدمات المصرفية المفتوحة.
وإذا كانت كل إجاباتك «لا»، وكان منتجك يبيع برنامجاً لجهة مرخصة دون أن يمس المال، فأنت غالباً في مجال التقنية التنظيمية أو مزود تقنية، وتتبع متطلبات عميلك. وفي كل الأحوال، الطريق إلى الترخيص وأنواعه ومدده ورؤوس أموالها في مقال ترخيص شركات التقنية المالية، ضمن مرحلة «المحافظ والتمويل والترخيص» في هذا القسم.
قاموس المصطلحات Glossary
جمعنا هنا المصطلحات التي ستقابلها في هذا القسم، في ثلاثة جداول، وكل مصطلح بمعناه في جملة واحدة.
مصطلحات الدفع Payments
| المصطلح | المعنى |
|---|---|
| التاجر Merchant | البائع الذي يقبل الدفع، متجراً كان أو تطبيقاً |
| حامل البطاقة Cardholder | العميل الذي يدفع |
| البنك المصدر Issuer | بنك العميل الذي أصدر البطاقة ويوافق على العملية |
| البنك المستحوذ Acquirer | بنك التاجر الذي يقبل العمليات ويودع المال |
| الشبكة Card Scheme | مدى أو Visa أو Mastercard، تنقل الرسائل وتضع القواعد |
| التفويض Authorization | موافقة البنك المصدر على العملية لحظة الدفع |
| المقاصة Clearing | تبادل تفاصيل العمليات بين البنوك وحساب ما على كل طرف |
| التسوية Settlement | انتقال المال فعلاً إلى حساب التاجر |
| الاعتراض Chargeback | استرداد يطلبه بنك العميل بعد أن يعترض العميل على العملية |
| رسوم التاجر MDR | النسبة التي يدفعها التاجر من كل عملية مقابل قبول الدفع |
| الترميز Tokenization | استبدال رقم البطاقة برمز لا قيمة له إن سرق |
| معيار PCI DSS | معيار أمن بيانات البطاقات الذي يلتزم به كل من يلمسها |
مصطلحات المال والحسابات Accounts
| المصطلح | المعنى |
|---|---|
| النقود الإلكترونية E-Money | رصيد مخزن تصدره جهة مرخصة مقابل مال حقيقي استلمته |
| مؤسسة الدفع PI | جهة مرخصة لتقديم خدمات الدفع دون إصدار نقود إلكترونية |
| مؤسسة النقود الإلكترونية EMI | جهة مرخصة لإصدار النقود الإلكترونية وتشغيل المحافظ |
| دفتر الأستاذ Ledger | السجل الذي يقيد كل حركة مال مرتين: مدين ودائن |
| المطابقة Reconciliation | مقارنة كشف البنك بسجلاتك كل يوم لاكتشاف الفروقات |
| الحساب البنكي الدولي IBAN | رقم الحساب بالصيغة الدولية الذي تستخدمه في التحويل |
| النظام المصرفي الأساسي Core Banking | النظام الذي يدير الحسابات والودائع والقروض داخل البنك |
| أموال العملاء المحمية Safeguarded Funds | أموال العملاء التي يجب فصلها عن أموال الشركة |
مصطلحات التنظيم والامتثال Compliance
| المصطلح | المعنى |
|---|---|
| البيئة التجريبية Sandbox | تصريح مؤقت لاختبار منتج جديد مع عملاء حقيقيين تحت إشراف المنظم |
| الموافقة المبدئية In-Principle Approval | موافقة أولى تسمح لك بتأسيس الشركة واستكمال المتطلبات، ولا تسمح بالعمل |
| معرفة العميل KYC | التحقق من هوية العميل قبل خدمته |
| مكافحة غسل الأموال AML | إجراءات كشف الأموال غير المشروعة والإبلاغ عنها |
| خدمة معلومات الحساب AIS | قراءة بيانات الحساب البنكي بإذن العميل |
| خدمة بدء الدفع PIS | بدء تحويل من حساب العميل بإذنه |
| الشبكة المحدودة Limited Network | وسيلة دفع لا تستخدم إلا عند جهة واحدة أو شبكة محددة، مثل بطاقة هدايا متجر |
وإذا أردت لغة قسم المالية نفسها، مثل الإيراد والتدفق النقدي والميزانية، فاقرأ المالية للتقنيين.
أخطاء فهم شائعة
| الفهم الخاطئ | الصحيح | لماذا يهم |
|---|---|---|
| بوابة الدفع هي التي تودع لي المال | البوابة تنقل الرسالة، والمستحوذ أو المجمع هو من يودع | تعرف من تسأل عند تأخر التسوية |
| الرصيد في تطبيقي مجرد رقم في قاعدة البيانات | إذا كان مالاً حقيقياً تدفع منه لآخرين فقد يكون نقوداً إلكترونية تحتاج ترخيصاً | تبني المنتج على أساس نظامي صحيح من البداية |
| التقسيط ميزة دفع | الدفع الآجل تمويل له قواعده | لا تقسط لعملائك بنفسك دون ترخيص |
| البيئة التجريبية ترخيص | هي تصريح مؤقت بحدود، وبعدها تطلب الترخيص الكامل | تخطط للخروج منها من اليوم الأول |
| أي تمويل جماعي تحت جهة واحدة | بالدين للمنشآت تحت البنك المركزي، وبالأوراق المالية تحت هيئة السوق المالية | تتقدم للجهة الصحيحة |
| شركة RegTech لا تحتاج امتثالاً | لا تحتاج ترخيصاً مالياً غالباً، ولكن عملاءها المرخصين يطلبون منها الكثير | تجهز الأمن وحماية البيانات قبل أول عقد |
من أين تبدأ؟ مسار قراءة حسب دورك
| دورك | ابدأ بـ | ثم |
|---|---|---|
| تاجر أو صاحب متجر | بوابات الدفع | BNPL والدفع برمز QR |
| مؤسس منتج مالي | المحافظ الرقمية | مقال ترخيص شركات التقنية المالية، والمصرفية المفتوحة |
| مطور في شركة مدفوعات | PCI DSS والترميز | أدوات دفتر الأستاذ والمطابقة وHyperswitch |
| مهندس أنظمة بنكية | ISO 8583 وISO 20022 | EMV وHSM والمحول المالي والصراف الآلي والنسخ Skimming |
| مسؤول امتثال أو مخاطر | KYC وفحص العقوبات | كشف الاحتيال وفاتورة |
| شركة اشتراكات SaaS | مقال الاشتراكات والفوترة المتكررة | مقاييس SaaS والزكاة وضريبة القيمة المضافة |
وهذه مقالات المرحلة الأولى وما بعدها في قسم التقنية المالية:
 دليلكيف تنتقل الأموال بين البنوك؟ المقاصة Clearing والتسويةماذا يحدث بين ضغطة «ادفع» ووصول المال إلى حسابك: الدفع والمقاصة والتسوية بين البنوك، بلغة بسيطة لأصحاب الأعمال.
 دليلمنظومة المدفوعات في السعودية: سريع وSARIE ومدى وسدادالأنظمة الوطنية للمدفوعات في المملكة بلغة بسيطة: ماذا يفعل كل نظام، ومتى تستخدمه، وكيف تصل إليه كصاحب نشاط.
 دليلالتحويلات الدولية SWIFT: الرسوم والمدة والبنوك المراسلةكيف تنتقل الحوالة الدولية عبر البنوك المراسلة، ومن يأخذ الرسوم بين OUR وSHA وBEN، ولماذا يهم يوم الإرسال.
 دليلكيف يعمل الدفع بالبطاقة؟ التفويض Authorization والتسويةماذا يحدث بعد ضغطة «ادفع»: التفويض والتحصيل والتسوية والاسترداد والاعتراض، وما يحفظه التاجر ليحمي إيراده.
 دليلبوابات الدفع Payment Gateways في السعودية: كيف تختار مزودككيف تختار مزود الدفع في المملكة: الترخيص، وما ينشره المزودون المحليون، ومدد التسوية، وأين يقف Stripe والحلول المفتوحة.
 دليلترخيص شركات التقنية المالية FinTech في السعوديةمن يرخص نشاطك، ومراحل البيئة التجريبية ومختبر هيئة السوق المالية، ورأس المال والرسوم والمدد لكل ترخيص من النصوص الرسمية.
 دليلالفوترة المتكررة Recurring Billing: من التجربة إلى التجديدكيف تبني اشتراكات تتعامل مع التجربة المجانية والترقية وفشل الدفع والضريبة دون خصم مكرر، مع مختبر حقيقي على Kill Bill.
قائمة تحقق Checklist قبل أن تبدأ مشروعاً مالياً
- تعرف في أي مجال من المجالات العشرة يقع منتجك، وقد يقع في أكثر من مجال.
- تعرف من يحتفظ بالمال في كل خطوة، ومن يتحمل الخسارة إذا لم يعد.
- تعرف الجهة المنظمة لنشاطك، وقرأت قواعدها من موقعها الرسمي، لا من ملخصات.
- قررت: ترخيص خاص، أم شريك مرخص، أم بيئة تجريبية أولاً.
- تحققت من ترخيص أي شريك من قائمة الجهات المرخصة الرسمية بتاريخ اليوم.
- تعرف لغة شريكك: المستحوذ، والتسوية، والاعتراض، والمطابقة.
- خططت لحماية بيانات البطاقات والهوية من اليوم الأول.
الخلاصة
- التقنية المالية عشرة مجالات تقريباً، لكل منها منطق وجهة وترخيص.
- في المملكة 301 شركة تقنية مالية عاملة بنهاية 2025، والمدفوعات الإلكترونية 85% من مدفوعات التجزئة للأفراد.
- الدفعة الواحدة بالبطاقة يشارك فيها ستة أطراف، والبوابة تنقل الرسالة بينما المستحوذ أو المجمع يودع المال.
- المحافظ والدفع الآجل والتمويل تمس أموال الناس، فتحتاج ترخيصاً أو شريكاً مرخصاً.
- النشاط يحدد الجهة: البنك المركزي للمدفوعات والتمويل والبنوك، وهيئة السوق المالية للأوراق المالية، وهيئة التأمين للتأمين.
- لكل جهة بيئة تجريبية، وهي طريق للترخيص وليست بديلاً عنه.
سجل التحديثات
- 2026-11-16: كتابة المقال، والتحقق من أرقام التقرير السنوي لبرنامج تطوير القطاع المالي 2024 و2025، واللائحة التنفيذية لنظام المدفوعات وخدماتها، وقواعد التمويل الجماعي بالدين، وإعلانات هيئة السوق المالية عن التمويل الجماعي.