


إذا كنت تدير شركة برمجيات تبيع باشتراك SaaS، أو تستعد لعرضها على مستثمر، أو تعمل في فريق يقدم تقريراً شهرياً للإدارة، فهذا المقال لك. ستجد فيه المقاييس التي تسأل عنها الإدارة والمستثمرون في هذا النوع من الشركات، وكيف يحسب كل مقياس بالكلمات والجداول، وما الأرقام المرجعية المنشورة ومن أين جاءت.
والسبب أن شركة الاشتراكات لا تقرأ من قائمة الدخل وحدها. فالإيراد هذا الشهر قد يبدو جيداً، بينما يغادر العملاء بصمت، ويخفي نمو العملاء الجدد هذه المغادرة. ولهذا ظهرت مقاييس تفصل الإيراد الجديد عن المفقود، والعملاء عن المال.
سوف نناقش في هذا المقال:
- ما الذي يدخل في الإيراد الشهري المتكرر MRR وما لا يدخل.
- حركات الإيراد الخمس: الجديد والتوسع والتخفيض والمفقود والعائد.
- تسرب العملاء وتسرب الإيراد، وصافي الاحتفاظ بالإيراد NRR وإجماليه GRR.
- مقاييس الكفاءة: نسبة النمو السريع Quick Ratio وقاعدة الأربعين Rule of 40 ومضاعف الصرف Burn Multiple.
- لوحة شهرية جاهزة، وأخطاء شائعة، وقائمة تحقق.
والتعريفات الأولى لـ MRR وARR والتسرب Churn، بمثال بسيط، في مصطلحات الشركات الناشئة، فلن نعيدها. وهنا نذهب خطوة أبعد: كيف تحسبها بدقة، وكيف تقرؤها معاً. أما مقاييس استخدام المنتج نفسه، مثل التفعيل والقمع، ففي مقاييس المنتج Product Metrics.
المواضيع في السلسلة:
- المالية لغير الماليين Finance Basics: لغة قسم المالية
- ميزانية التقنية Budget: الفرق بين CapEx وOpEx
- دورة الشراء Procure-to-Pay من الطلب إلى الدفع
- حساب العائد ROI والقيمة الحالية NPV لمشروعك التقني
- اقتصاديات الوحدة Unit Economics: هل يربح كل عميل؟
- مقاييس شركات SaaS: الإيراد المتكرر MRR والتسرب Churn (الموضوع الحالي)
- النموذج المالي للشركة الناشئة ومدة البقاء Runway
باختصار Quick Summary
حركات MRR: رصيد البداية + الجديد + التوسع، ناقص التخفيض والمفقود = رصيد النهاية.
التسرب Churn: احسبه مرتين: بعدد العملاء Logo Churn، وبالمال Revenue Churn.
الاحتفاظ: إجمالي الاحتفاظ GRR لا يتجاوز 100%، وصافي الاحتفاظ NRR قد يتجاوزها إذا كبر العملاء الحاليون.
الكفاءة: Quick Ratio يقارن الداخل بالخارج، وRule of 40 يجمع النمو والربح، وBurn Multiple يقول كم صرفت لكل ريال إيراد سنوي جديد.
والأمثلة في هذا المقال لشركة افتراضية بأرقام مدورة، والأرقام المرجعية من تقارير منشورة نذكر مصدر كل منها وتاريخه.
ما الذي يدخل في الإيراد الشهري المتكرر MRR؟
الإيراد الشهري المتكرر Monthly Recurring Revenue هو المال الذي تتوقع أن يتكرر كل شهر من الاشتراكات الحالية دون أن تبيع شيئاً جديداً. والكلمة المهمة «يتكرر». فكل ما لا يتكرر يخرج من الحساب.
| الحالة | هل تدخل في MRR؟ | كيف تحسبها |
|---|---|---|
| اشتراك شهري | نعم | المبلغ الشهري الذي يدفعه العميل فعلاً |
| اشتراك سنوي مدفوع مقدماً | نعم، مقسوماً | اشتراك بـ 9,000 ريال في السنة يدخل 750 ريالاً في الشهر |
| خصم دائم على العقد | نعم، بعد الخصم | السعر بعد الخصم، وليس سعر القائمة |
| رسوم التركيب والتدريب | لا | إيراد لمرة واحدة، يظهر في قائمة الدخل وليس في MRR |
| خدمات استشارية أو تطوير خاص | لا | تتابعها كإيراد خدمات منفصل |
| ضريبة القيمة المضافة VAT | لا | مال تجمعه للدولة، فالحساب دائماً قبل الضريبة |
| تجربة مجانية Free Trial | لا | يدخل العميل في MRR من أول شهر مدفوع |
| استهلاك متغير (رسائل، مكالمات API) | بحذر | افصله في سطر خاص، أو أدخل الحد الأدنى المضمون فقط |
والإيراد السنوي المتكرر ARR هو MRR مضروباً في 12. وتنبه مقالة 16 Startup Metrics من Andreessen Horowitz (أغسطس 2015) إلى خطأ متكرر: أن يضرب المؤسس كل ما بيع في شهر في 12، فيدخل فيه رسوم التركيب والأجهزة والاستشارات التي لا تتكرر. وتفرق المقالة أيضاً بين العقود الموقعة Bookings وهي ما التزم العميل بدفعه، وبين الإيراد Revenue الذي يسجل كلما قدمت الخدمة. فالعقد الموقع لثلاث سنوات ليس إيراداً اليوم.
حركات الإيراد MRR Movements: من أين جاء النمو؟
رقم MRR في آخر الشهر لا يكفي. فزيادة 15,000 ريال قد تعني أنك كسبت 15,000 وخسرت صفراً، أو كسبت 40,000 وخسرت 25,000. والحالة الثانية أخطر بكثير. لذلك نفكك تغير MRR إلى حركات:
| الحركة | معناها | الإشارة |
|---|---|---|
| الجديد New MRR | اشتراكات عملاء جدد هذا الشهر | تضاف |
| التوسع Expansion MRR | عميل حالي رفع باقته أو زاد مستخدميه | تضاف |
| العائد Reactivation MRR | عميل ألغى سابقاً ثم عاد واشترك | تضاف |
| التخفيض Contraction MRR | عميل حالي نزل إلى باقة أقل أو قلل مستخدميه | تطرح |
| المفقود Churned MRR | اشتراكات العملاء الذين ألغوا | تطرح |
وصافي الإيراد الجديد Net New MRR هو مجموع هذه الحركات. وتقسيم Skok في مقالته SaaS Metrics 2.0 يجمعها في ثلاث: جديد، وتوسع، ومفقود. والتفصيل أعلاه شائع في أدوات قياس الاشتراكات، ويفيدك لأنه يفصل التخفيض عن الإلغاء.
مثال: جسر MRR لشهر واحد MRR Bridge
شركة افتراضية تبيع اشتراكاً متوسطه 500 ريال في الشهر، وبدأت الشهر بـ 400 عميل:
| البند | العملاء | MRR بالريال |
|---|---|---|
| رصيد أول الشهر | 400 | 200,000 |
| + الجديد | +36 | +18,000 |
| + التوسع | +6,000 | |
| − التخفيض | −2,000 | |
| − المفقود | −14 | −7,000 |
| رصيد آخر الشهر | 422 | 215,000 |
| صافي الإيراد الجديد | +15,000، أي نمو 7.5% في الشهر |
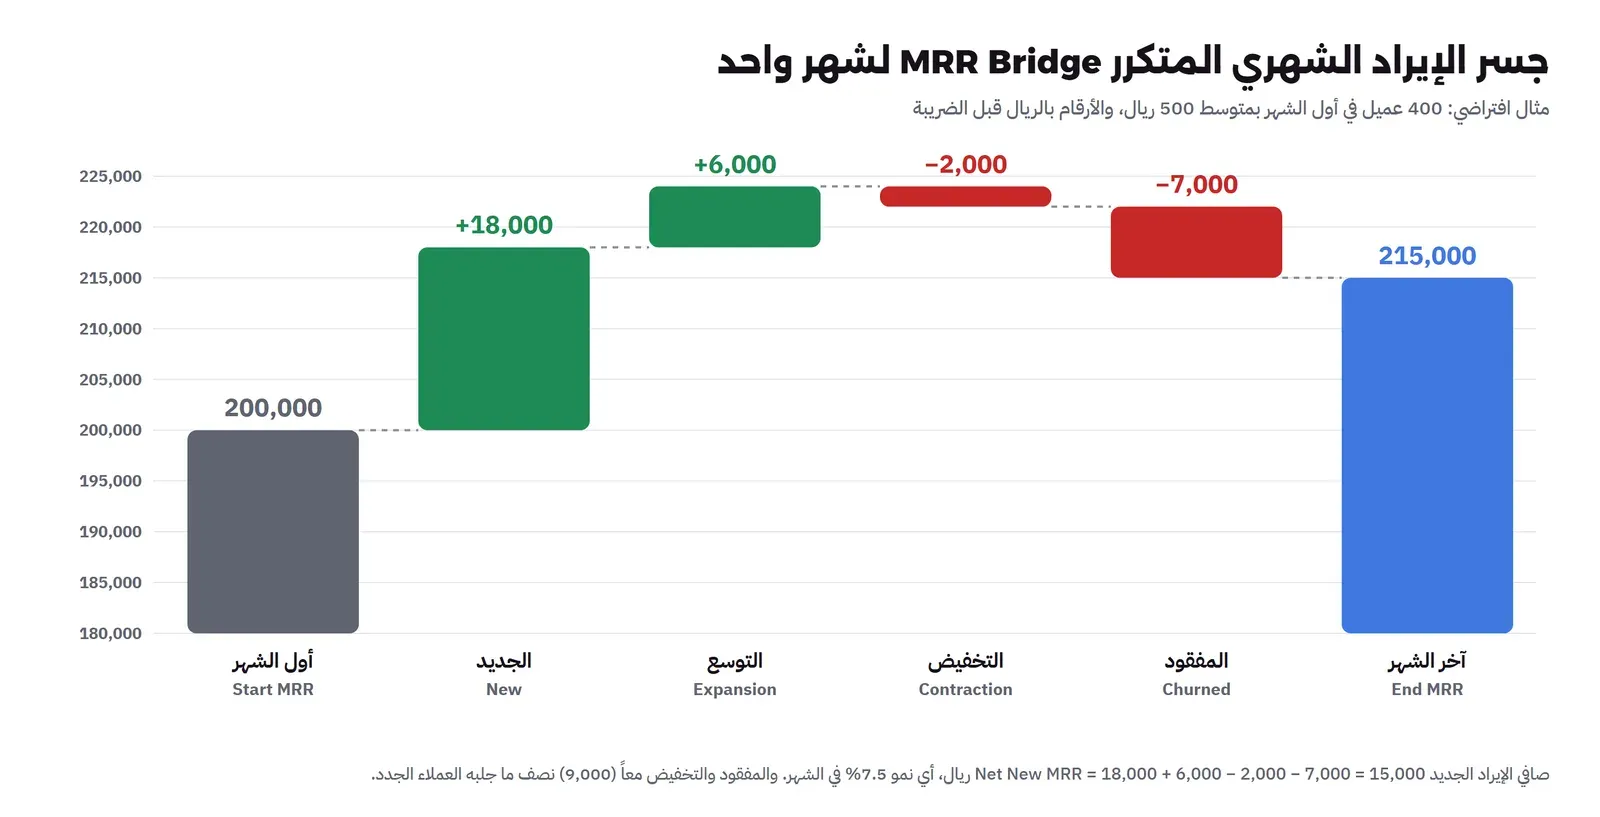
والقراءة: النمو 7.5% في الشهر جيد. لكن الشركة خسرت 9,000 ريال من عملائها الحاليين، أي نصف ما جلبه العملاء الجدد. وهذا ما سوف نراه في المقاييس التالية.
التسرب Churn: بعدد العملاء وبالمال
التسرب Churn هو ما تخسره من قاعدة عملائك في فترة. ويحسب بطريقتين، وكل طريقة تجيب عن سؤال مختلف:
| المقياس | كيف يحسب | في مثال الشهر |
|---|---|---|
| تسرب العملاء Logo Churn | العملاء الذين ألغوا ÷ العملاء في أول الشهر | 14 ÷ 400 = 3.5% |
| إجمالي تسرب الإيراد Gross Revenue Churn | (التخفيض + المفقود) ÷ MRR أول الشهر | 9,000 ÷ 200,000 = 4.5% |
| صافي تسرب الإيراد Net Revenue Churn | (التخفيض + المفقود ناقص التوسع) ÷ MRR أول الشهر | 3,000 ÷ 200,000 = 1.5% |
لماذا نحتاج الثلاثة؟ لأن خسارة عميل يدفع 5,000 ريال أسوأ من خسارة عشرة يدفع كل منهم 100. تسرب العملاء يعد الرؤوس، وتسرب الإيراد يعد المال. أما الصافي فيظهر هل يعوض العملاء الباقون ما خسرته.
وتنبه مقالة a16z إلى أن صافي التسرب يخفي الخسارة الحقيقية، لأن التوسع من عميل لا يعيد عميلاً آخر غادر. فاعرض الإجمالي دائماً بجانب الصافي.
التسرب الشهري والسنوي Monthly vs Annual Churn: لا تضرب في 12
تسرب 3.5% في الشهر لا يساوي 42% في السنة. لأن كل شهر يحسب على عدد أقل من العملاء. والطريقة الصحيحة أن تضرب نسبة البقاء في نفسها:
| الخطوة | الحساب |
|---|---|
| البقاء الشهري | 100% ناقص 3.5% = 96.5% |
| البقاء بعد 12 شهراً | 0.965 مضروبة في نفسها 12 مرة = نحو 65.2% |
| التسرب السنوي | نحو 34.8% |
وهذا ما زال رقماً كبيراً: ثلث العملاء في سنة. وقد شرحنا بمثال آخر كيف يتراكم التسرب الشهري، وكيف تجد سببه في أسابيع العميل الأولى، في التفعيل Activation والاحتفاظ Retention.
صافي الاحتفاظ NRR وإجمالي الاحتفاظ GRR
مقاييس الاحتفاظ تنظر إلى نفس العملاء بعد سنة، وتسأل: كم بقي من إيرادهم؟ وهي تحسب على دفعة ثابتة من العملاء Cohort، فلا يدخل فيها أي عميل جديد.
| المقياس | كيف يحسب | الحد الأعلى |
|---|---|---|
| إجمالي الاحتفاظ بالإيراد Gross Revenue Retention (GRR) | (إيراد الدفعة قبل سنة ناقص التخفيض والمفقود) ÷ إيرادها قبل سنة | 100%، لأنه لا يحسب التوسع |
| صافي الاحتفاظ بالإيراد Net Revenue Retention (NRR) | (إيراد الدفعة قبل سنة + التوسع ناقص التخفيض والمفقود) ÷ إيرادها قبل سنة | لا حد له، ويتجاوز 100% إذا كبر العملاء |
ويسمى NRR أيضاً Net Dollar Retention. لنأخذ مثالاً: عملاء الشركة في أول يناير كان إيرادهم الشهري 200,000 ريال. وبعد 12 شهراً، ودون أي عميل جديد:
| البند | ريال في الشهر |
|---|---|
| إيراد الدفعة في البداية | 200,000 |
| + التوسع خلال السنة | +40,000 |
| − التخفيض | −8,000 |
| − المفقود من الإلغاء | −20,000 |
| إيراد نفس الدفعة بعد سنة | 212,000 |
| NRR | 212,000 ÷ 200,000 = 106% |
| GRR | (200,000 − 8,000 − 20,000) ÷ 200,000 = 86% |
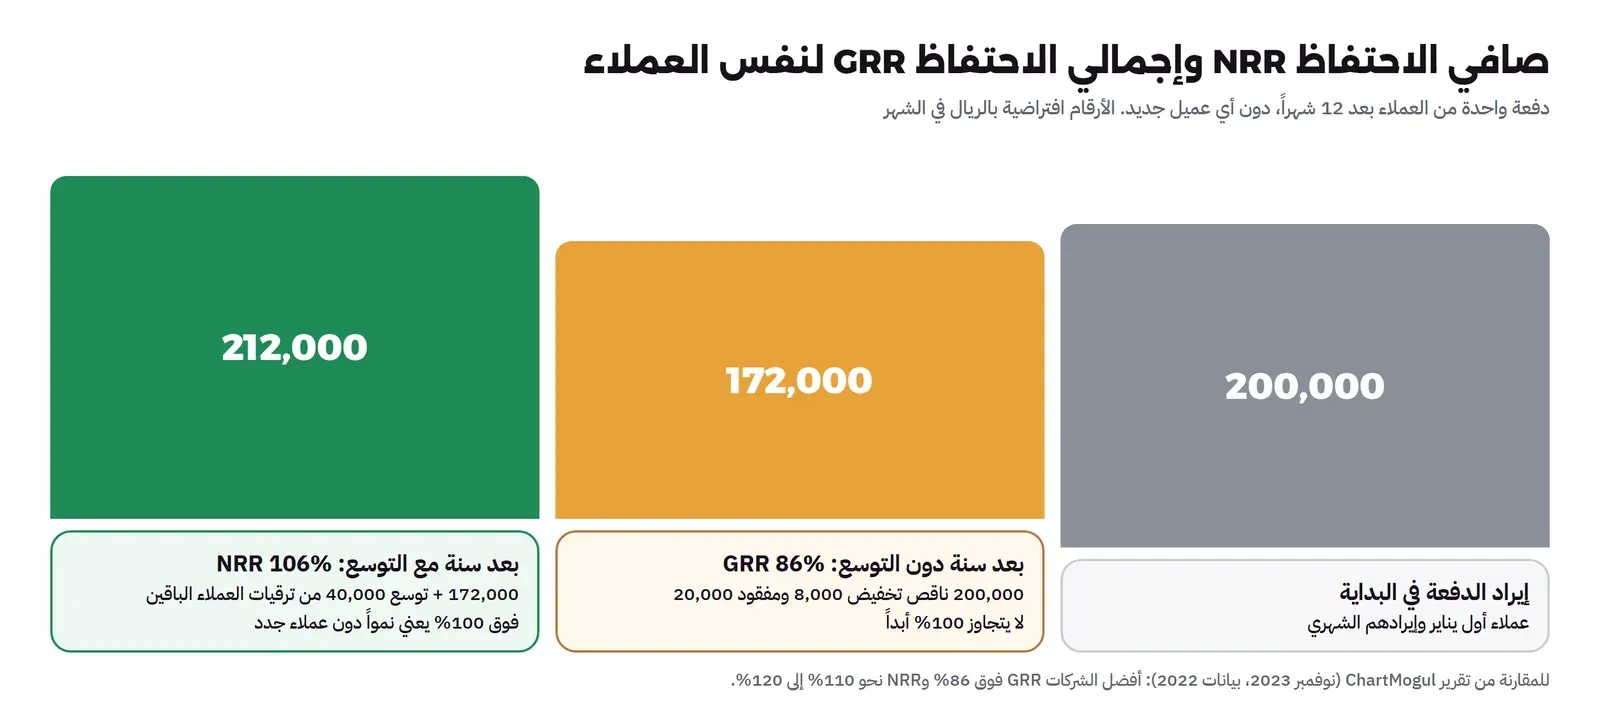
والقراءة: NRR فوق 100% يعني أن الشركة تنمو حتى لو لم تجلب عميلاً جديداً واحداً. وهذا ما يحبه المستثمر، لأن النمو من العملاء الحاليين أرخص بكثير من جلب عملاء جدد. أما GRR فيقول هل المنتج نفسه يحتفظ بعملائه، بعيداً عن مهارة فريق البيع في الترقيات.
أرقام مرجعية منشورة Benchmarks
نشرت ChartMogul، وهي أداة لقياس الاشتراكات، تقرير الاحتفاظ SaaS Retention Report في نوفمبر 2023، من بيانات أكثر من 2,100 شركة اشتراكات عن سنة 2022. ومن أرقامه:
| المقياس والشريحة | الرقم في التقرير |
|---|---|
| NRR، الربع الأعلى للشركات بإيراد سنوي من 1 إلى 3 ملايين دولار | 94% |
| NRR، الربع الأعلى للشركات من 15 إلى 30 مليون دولار | أعلى من 105% |
| NRR، أفضل الشركات في كل الشرائح | نحو 110% إلى 120% |
| NRR، الربع الأعلى لمن متوسط اشتراكه أقل من 10 دولارات شهرياً | 65.1% |
| NRR، الربع الأعلى لمن متوسط اشتراكه أكثر من 500 دولار شهرياً | 109.3% |
| GRR، أفضل الشركات في كل الشرائح | أعلى من 86% |
| GRR، أفضل شركات البيع للشركات المتوسطة والكبيرة | نحو 95% |
لاحظ شيئين. الأول أن الربع الأعلى Top Quartile يعني أفضل 25% من الشركات، وليس المتوسط، فالشركة المتوسطة أقل من هذه الأرقام. والثاني أن السعر يغير كل شيء: من يبيع للأفراد باشتراك صغير يخسر عملاءه أسرع بكثير ممن يبيع للشركات بعقود كبيرة. فقارن شركتك بشريحتها فقط.
جدول الاحتفاظ بالإيراد حسب الدفعة Revenue Cohorts
رقم NRR واحد لكل الشركة يخفي الفرق بين الدفعات. لذلك يطلب المستثمر غالباً جدولاً فيه سطر لكل دفعة، وعمود لكل فترة بعد الاشتراك، وفي كل خانة نسبة الإيراد الباقي من إيراد البداية. هذا مثال افتراضي بالأرباع:
| الدفعة | البداية | بعد ربع | بعد ربعين | بعد ثلاثة أرباع | بعد سنة |
|---|---|---|---|---|---|
| عملاء الربع الأول | 100% | 92% | 90% | 91% | 94% |
| عملاء الربع الثاني | 100% | 95% | 96% | 99% | |
| عملاء الربع الثالث | 100% | 97% | 101% |
وكيف تقرؤه؟ اقرأ كل سطر من اليمين إلى اليسار: دفعة الربع الأول نزلت إلى 90% ثم بدأت ترتفع، أي أن التوسع بدأ يعوض الإلغاء بعد ستة أشهر. ثم قارن الأعمدة من أعلى إلى أسفل: كل دفعة جديدة أفضل من التي قبلها في نفس العمر. وهذا ما تريد أن تراه، لأنه يعني أن المنتج أو التفعيل يتحسن. أما إذا كانت الدفعات الجديدة أسوأ من القديمة، فالنمو في MRR يخفي مشكلة ستظهر بعد أشهر.
قواعد حساب تختلف بين الشركات Conventions
نفس الشركة قد تعطي أرقاماً مختلفة للتسرب حسب قواعد صغيرة في الحساب. ولا توجد قاعدة واحدة ملزمة، فالمهم أن تختار وتكتب وتلتزم. وهذه أكثر النقاط التي يسأل عنها المستثمر:
| السؤال | الخيار الشائع | لماذا يهم |
|---|---|---|
| على أي عدد تقسم التسرب؟ | العملاء أو MRR في أول الفترة | القسمة على آخر الفترة أو المتوسط، والعملاء الجدد فيها، تخفض النسبة |
| متى يحسب إلغاء العقد السنوي؟ | في تاريخ انتهاء العقد، وليس يوم أخبرك العميل | حتى لا يظهر الإلغاء قبل أن يتوقف المال |
| عميل جديد ألغى في نفس الشهر | لا يدخل في الجديد ولا في المفقود | إدخاله في الاثنين يضخم الحركتين معاً |
| عميل أوقف اشتراكه مؤقتاً | يحسب مفقوداً، ثم عائداً إذا رجع | تركه في MRR يجعل الرقم أعلى من المال الفعلي |
| عميل لم يدفع الفاتورة | يبقى في MRR مدة محددة تكتبها (مثلاً 30 يوماً)، ثم يحسب مفقوداً | العميل المتأخر عن الدفع ليس إيراداً مضموناً |
| العقود بعملة أخرى | سعر صرف ثابت للسنة كلها | حتى لا يظهر تغير سعر الصرف كأنه نمو أو تسرب |
وفي الفحص قبل الاستثمار أو البيع، يطابق المستثمر MRR الذي تعرضه مع الفواتير وكشف البنك. وما يفحصه المشتري في الأرقام والعقود شرحناه في الفحص النافي للجهالة Due Diligence.
نسبة النمو السريع SaaS Quick Ratio
هذا المقياس ينسب إلى المستثمر Mamoon Hamid، ويقارن الإيراد الداخل بالإيراد الخارج في نفس الفترة:
| الصيغة | في مثال الشهر |
|---|---|
| (الجديد + التوسع) ÷ (المفقود + التخفيض) | (18,000 + 6,000) ÷ (7,000 + 2,000) = 2.7 |
أي أن كل ريال يخرج يقابله 2.7 ريال يدخل. وفي مقالة Tom Tunguz (نوفمبر 2015) يناقش هدف 4 الذي يذكر كثيراً لهذا المقياس. ويبين أن الشركة التي تنمو 15% في الشهر تصل إلى 4 حتى مع تسرب 5% في الشهر، وهو تسرب يعده مرتفعاً جداً. فالنمو السريع قد يخفي تسرباً كبيراً.
لذلك اقرأ Quick Ratio بجانب التسرب دائماً. والفائدة الأكبر منه في الاتجاه: إذا كان ينخفض شهراً بعد شهر، فالتسرب يأكل النمو حتى لو كان MRR ما زال يرتفع.
قاعدة الأربعين Rule of 40
كتب المستثمر Brad Feld في فبراير 2015 أن «نسبة نموك مع نسبة ربحك يجب أن يكون مجموعهما 40%». وهو يفضل استخدام الربح قبل الفوائد والضرائب والإهلاك EBITDA مقياساً للربح، مع مقارنته بالربح التشغيلي والتدفق النقدي الحر.
| الشركة (افتراضية) | نمو الإيراد السنوي | هامش EBITDA | المجموع |
|---|---|---|---|
| أ: تنمو بسرعة وتخسر | 60% | −30% | 30، تحت القاعدة |
| ب: تنمو ببطء وتربح | 25% | +20% | 45، فوق القاعدة |
| ج: تنمو بسرعة كبيرة وتخسر كثيراً | 100% | −50% | 50، فوق القاعدة |
والفكرة أن الشركة تستطيع أن تبادل الربح بالنمو، والعكس، لكن المجموع يجب أن يبقى صحياً. والشركة ج تخسر نصف إيرادها، ومع ذلك تمر لأن نموها كبير.
وانتبه إلى حدود هذه القاعدة. في شركة صغيرة جداً، نمو 300% من قاعدة صغيرة أمر سهل، فيصبح المجموع كبيراً دون معنى. لذلك تفيد القاعدة أكثر عندما يصبح الإيراد كبيراً بما يكفي ليكون النمو والهامش مستقرين.
مضاعف الصرف Burn Multiple
اقترح David Sacks هذا المقياس في مقالة نشرها في أبريل 2020. وهو يسأل: كم ريالاً صرفت لتضيف ريالاً واحداً من الإيراد السنوي المتكرر؟
| الصيغة | في المثال (ربع واحد) |
|---|---|
| صافي الصرف Net Burn ÷ صافي ARR الجديد Net New ARR | صافي الصرف في الربع 900,000 ريال، وصافي MRR الجديد 45,000 ريال، أي ARR جديد 45,000 × 12 = 540,000. المضاعف = 900,000 ÷ 540,000 = 1.7 |
وكلما صغر الرقم كان أفضل. والتصنيف الذي اشتهر من مقالة Sacks:
| مضاعف الصرف | التقييم |
|---|---|
| أقل من 1 | ممتاز Amazing |
| من 1 إلى 1.5 | جيد جداً Great |
| من 1.5 إلى 2 | جيد Good |
| من 2 إلى 3 | مثير للشك Suspect |
| أكثر من 3 | سيئ Bad |
ويذكر Sacks أن مضاعف 2 معقول لشركة في مرحلة مبكرة. والسبب أن صافي الصرف يجمع كل شيء: المبيعات والمنتج والإدارة. فهو مقياس لكفاءة الشركة كلها، وليس للتسويق وحده. وتعريف صافي الصرف Net Burn وعلاقته بمدة البقاء Runway في مصطلحات الشركات الناشئة.
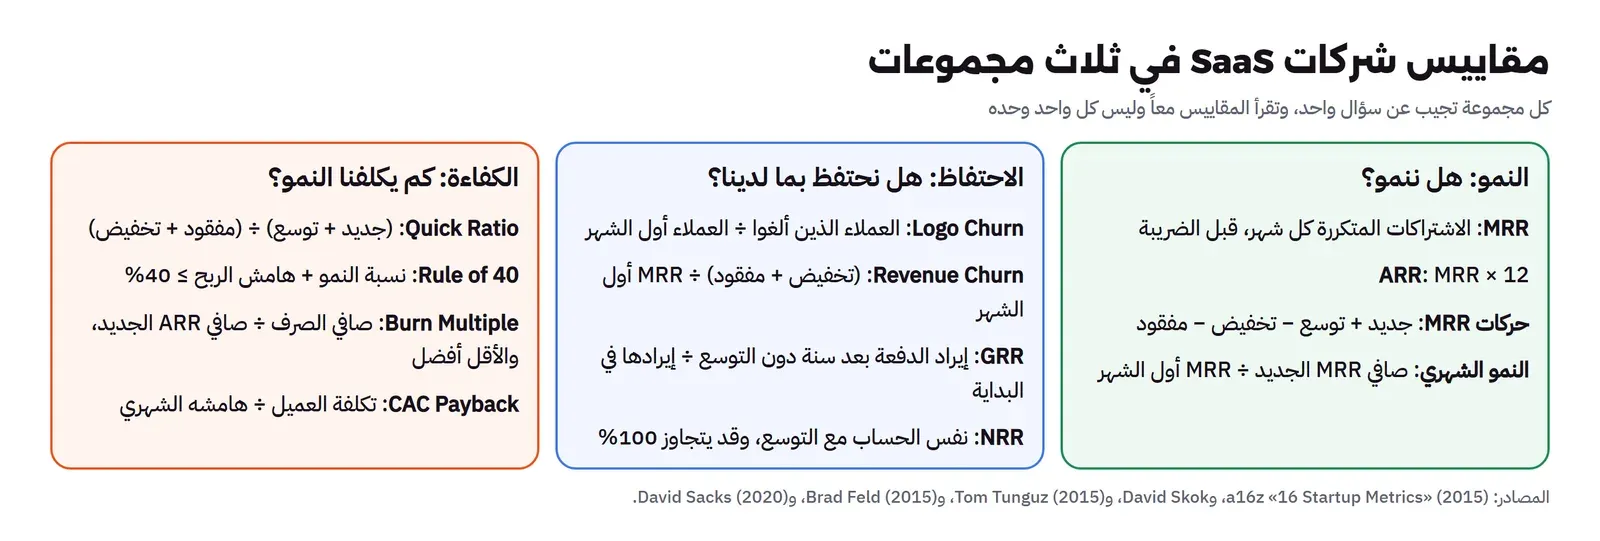
اللوحة الشهرية: ماذا تتابع وكل كم؟ Dashboard
الصورة التالية تجمع المقاييس في ثلاث مجموعات: النمو، والاحتفاظ، والكفاءة. ثم الجدول بعدها يقول متى تراجع كل مقياس:
| المقياس | التكرار | من يحتاجه | ماذا تراقب |
|---|---|---|---|
| MRR وحركاته | كل شهر | الإدارة والمستثمر | نسبة المفقود إلى الجديد |
| تسرب العملاء والإيراد | كل شهر | المنتج ونجاح العملاء | الاتجاه، والشرائح التي تغادر أكثر |
| GRR وNRR | كل ربع، على 12 شهراً | الإدارة والمستثمر | هل NRR فوق 100%؟ وهل GRR يتحسن؟ |
| Quick Ratio | كل شهر | الإدارة | اتجاهه، وليس رقمه وحده |
| Burn Multiple | كل ربع | الإدارة والمستثمر | هل يرتفع مع زيادة الصرف؟ |
| Rule of 40 | كل سنة | المستثمر | عندما يصبح الإيراد كبيراً ومستقراً |
| CAC والاسترداد | كل ربع | التسويق والمبيعات | كما في مقال اقتصاديات الوحدة |
وحساب تكلفة العميل وقيمته وفترة الاسترداد له مقال خاص في هذه السلسلة هو اقتصاديات الوحدة Unit Economics. وكيف يستخدم فريق التسويق نفس الأرقام لتوزيع الميزانية في ميزانية التسويق وتكلفة العميل CAC.
من أين تأتي الأرقام؟ Tools
في البداية يكفي جدول بيانات فيه سطر لكل عميل وعمود لكل شهر، كما شرحنا في جسر MRR. ومع نمو العملاء تظهر ثلاثة خيارات:
| الخيار | متى يناسب | انتبه |
|---|---|---|
| جدول بيانات Google Sheets أو Excel | حتى بضع مئات من العملاء | الأخطاء اليدوية، فراجع رصيد MRR مع الفواتير كل شهر |
| أداة تحليل اشتراكات مثل ChartMogul | عندما يصبح الحساب اليدوي مرهقاً | تربط بنظام الفوترة، فتحقق أنها تفهم الخصومات والعقود السنوية كما تريد |
| تقارير نظام الفوترة نفسه | إذا كانت الفوترة كلها في نظام واحد | كل نظام يعرف MRR بطريقته، فاقرأ تعريفه قبل أن تعرض الرقم |
وأياً كانت الأداة، فالمهم أن تكتب تعريف كل مقياس في صفحة واحدة، وتستخدم نفس التعريف كل شهر. فالمستثمر يقارن الأشهر ببعضها، والتغيير في طريقة الحساب يبدو له كتغيير في الأداء.
قائمة تحقق Checklist
- كتبت ما يدخل في MRR وما لا يدخل، والعقود السنوية مقسومة على 12.
- كل الأرقام قبل ضريبة القيمة المضافة، وبعد الخصومات الفعلية.
- عندك جسر MRR شهري بالحركات الخمس، وليس الرصيد فقط.
- تعرض تسرب العملاء وتسرب الإيراد معاً، والإجمالي بجانب الصافي.
- تحسب التسرب السنوي من البقاء الشهري، ولا تضرب في 12.
- تحسب NRR وGRR على دفعة ثابتة من العملاء، دون أي عميل جديد.
- تقارن أرقامك بشريحة شركتك في التقارير المرجعية، وتذكر مصدر الرقم وسنته.
- تتابع اتجاه Quick Ratio وBurn Multiple كل شهر أو ربع.
- تعريف كل مقياس مكتوب، ولم يتغير بين الأشهر.
أخطاء شائعة
- إدخال رسوم التركيب في MRR: ترفع الرقم شهراً ثم ينخفض، فيبدو كأنه تسرب.
- ARR من أفضل شهر: ضرب شهر استثنائي في 12 يعطي رقماً لا تصل إليه الشركة.
- العقود الموقعة كإيراد: العقد لثلاث سنوات لا يعني أن مالها وصل أو أن الخدمة قدمت.
- صافي التسرب وحده: التوسع من عميل كبير يخفي مغادرة عشرة عملاء.
- NRR يدخل فيه العملاء الجدد: هكذا يتجاوز 100% دائماً، ويفقد معناه.
- المقارنة بأرقام شريحة أخرى: شركة تبيع للأفراد باشتراك صغير لا تقارن نفسها بشركة تبيع للبنوك.
- رقم مرجعي دون مصدر وسنة: «المعدل الطبيعي 5%» جملة لا يقبلها مستثمر دون مصدر.
- Quick Ratio عال يقرأ كنجاح فقط: قد يعني نمواً سريعاً يخفي تسرباً كبيراً.
الخلاصة
- MRR يجمع ما يتكرر فقط، قبل الضريبة وبعد الخصم، وARR هو 12 ضعفاً منه.
- جسر MRR بحركاته الخمس يقول من أين جاء النمو وأين تسرب الإيراد.
- التسرب يحسب بالعملاء وبالمال، والسنوي من البقاء الشهري وليس بالضرب في 12.
- GRR يقول كم حافظت على إيراد عملائك، وNRR يقول كم كبر، وكلاهما على دفعة ثابتة.
- Quick Ratio وRule of 40 وBurn Multiple مقاييس كفاءة، واقرأ اتجاهها مع التسرب.
- كل رقم مرجعي تعرضه يحتاج مصدراً وسنة وشريحة مماثلة لشركتك.
وفي المقال القادم بإذن الله نجمع هذه المقاييس في النموذج المالي للشركة الناشئة: سنة كاملة شهراً بشهر، من الإيراد إلى النقد في البنك ومدة البقاء. وأقرب المقالات إلى هذا الموضوع:
 دليلاقتصاديات الوحدة Unit Economics: هل يربح كل عميل؟كيف تعرف أن كل عميل جديد يترك لشركتك أكثر مما كلفها، بحساب واضح لتكلفة العميل وقيمته ومثال كامل بالريال.
 دليلالنموذج المالي للشركة الناشئة ومدة البقاء Runwayكيف تبني نموذجاً مالياً لسنة واحدة شهراً بشهر، من العملاء والفريق إلى النقد في البنك، وتعرف متى تحتاج تمويلاً جديداً.
 دليلمصطلحات الشركات الناشئة Startup Glossary بأمثلة بسيطةأهم مصطلحات الشركات الناشئة والتمويل، من المنتج الأولي MVP إلى التخارج Exit، كل مصطلح بجملة واضحة ومثال بأرقام سهلة.
 دليلالتفعيل Activation والاحتفاظ Retention: لماذا يغادر المستخدمون؟كيف تجد اللحظة التي يرى فيها المستخدم فائدة منتجك، وتقرأ منحنى الاحتفاظ، وتحسب التسرب قبل أن تزيد الإعلانات.
 دليلمقاييس المنتج Product Metrics وكيف تعرف أن الميزة نجحتكيف تختار رقماً رئيسياً North Star لمنتجك، وتقرأ قمع التحويل Funnel وجدول العودة Retention دون أن تخدعك لوحة الأرقام.
 دليلجمع التمويل Fundraising: الخطوات حتى إغلاق الجولةثماني خطوات لجولة التمويل من قائمة المستثمرين إلى التقارير بعد الإغلاق، مع قائمة غرفة البيانات والفرق بين وعود المستثمرين والتوقيع.
سجل التحديثات
- 2026-11-16: كتابة المقال، ومراجعة تقرير ChartMogul للاحتفاظ (نوفمبر 2023) ومقالات a16z وDavid Skok وTom Tunguz وBrad Feld وDavid Sacks في 16 نوفمبر 2026.


