


إذا كنت مسؤولاً عن ميزانية فريق أو قسم تقنية، أو مؤسساً يخطط لمصاريف شركته، وتسمع في كل دورة ميزانية سؤال «هل هذا الصرف CapEx أم OpEx؟»، فهذا المقال لك.
السؤال ليس شكلياً. الإجابة تغير الربح الذي يظهر هذه السنة، ومن يوافق على الصرف، وأي ميزانية يخصم منها. ولهذا قد يرفض المدير المالي شراء سيرفرات بمئتي ألف ريال، ثم يوافق على اشتراك سحابي يكلف أكثر منها في نفس السنة، دون أن يكون في ذلك تناقض.
ستجد هنا الفرق بين النوعين بلغة بسيطة، ومتى تصبح التكلفة أصلاً، وكيف يحسب الإهلاك. ثم خطوات بناء ميزانية سنوية، ومثالاً واحداً يقارن الميزانية بالواقع ويشرح الانحراف.
وهذا المقال الثاني في سلسلة «المالية لغير الماليين». وفي المقال السابق رأينا أن الحاسوب الذي تشتريه لا يظهر كله مصروفاً في شهر شرائه، وإنما يظهر منه كل شهر جزء صغير اسمه الإهلاك. وهذه الفكرة هي أساس هذا المقال.
المواضيع في السلسلة:
- المالية لغير الماليين: اللغة التي يتحدث بها قسم المالية
- كيف تبني ميزانية التقنية بين CapEx وOpEx؟ (الموضوع الحالي)
- دورة الشراء Procure-to-Pay من الطلب إلى الدفع
- حساب العائد ROI والقيمة الحالية NPV لمشروعك التقني
الخلاصة السريعة Quick Summary
OpEx: صرف لتشغيل العمل في نفس الفترة، مثل الرواتب والاشتراكات والسحابة. يظهر في الأرباح في شهره.
التصنيف لا يغير الحجم: يغير فقط متى وأين يظهر الصرف.
الميزانية: خطة تبنى مرة في السنة، وتقارن بالواقع كل شهر، وكل انحراف كبير يحتاج سبباً مكتوباً.
أهم قاعدة: قارن الشيء بمثله. الميزانية التشغيلية بأرقام الدفاتر، وليس بكشف البنك.
ما الفرق بين CapEx وOpEx؟
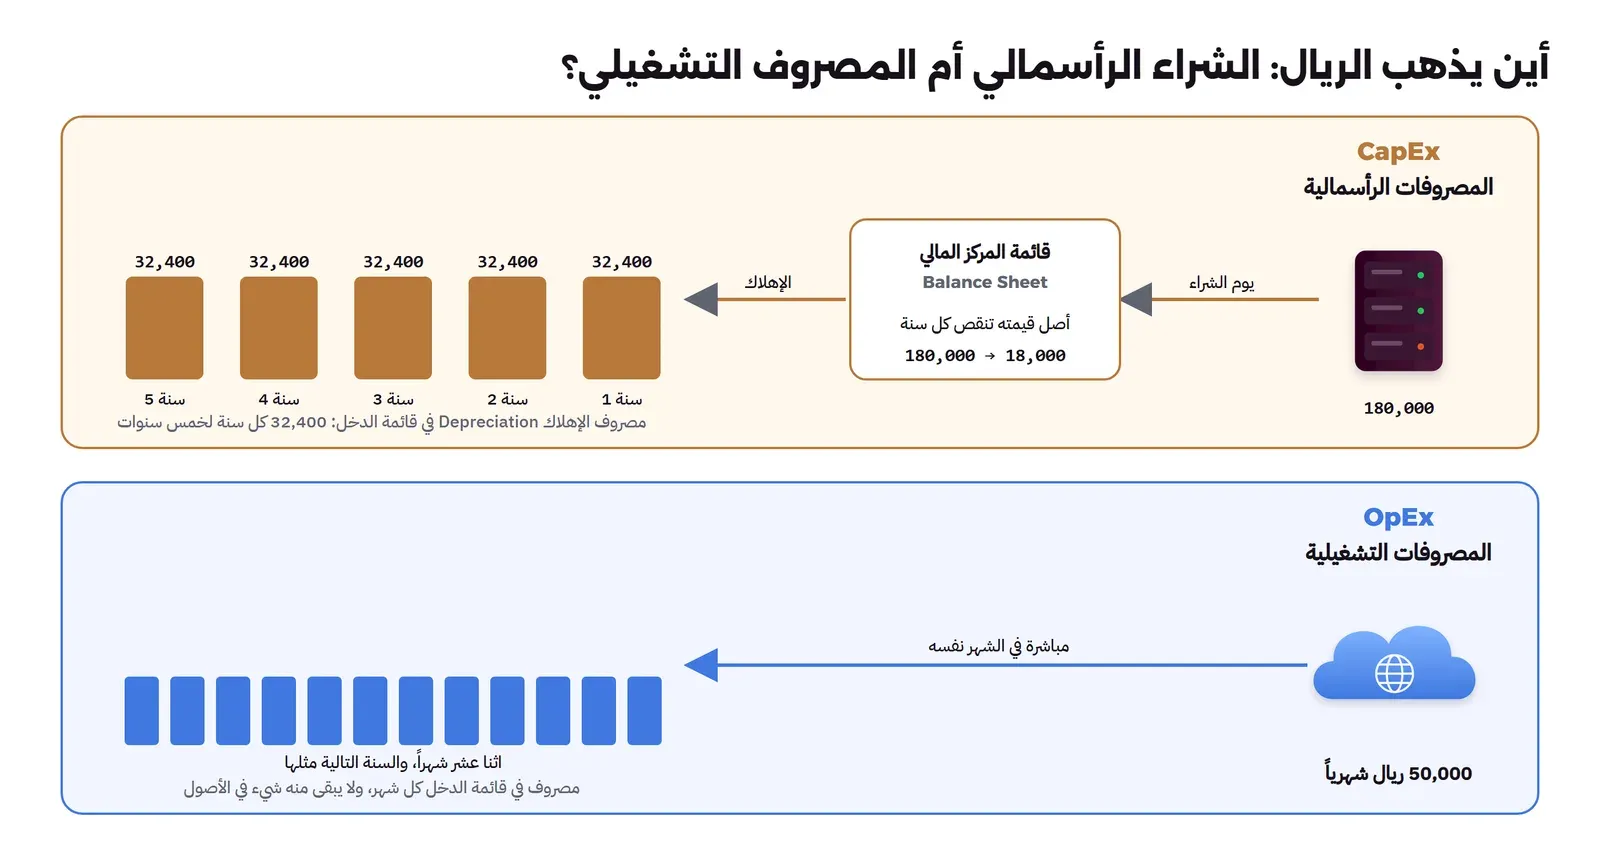
المصروفات الرأسمالية Capital Expenditure، واختصاراً CapEx: ما تصرفه لشراء شيء تستفيد منه أكثر من سنة. مثل السيرفرات والأجهزة، وبرنامج تطوره الشركة لنفسها. يسجل أصلاً في قائمة المركز المالي، ثم يتحول إلى مصروف تدريجياً على سنوات عمره.
المصروفات التشغيلية Operating Expenditure، واختصاراً OpEx: ما تصرفه لتشغيل العمل في نفس الفترة. مثل الرواتب والاشتراكات وفاتورة السحابة والصيانة. يظهر مصروفاً في قائمة الدخل في شهره.
| السؤال | CapEx | OpEx |
|---|---|---|
| أين يسجل أولاً؟ | أصل في قائمة المركز المالي | مصروف في قائمة الدخل |
| متى يؤثر على الربح؟ | على سنوات عمره بالإهلاك | في نفس الشهر |
| متى يخرج النقد؟ | غالباً دفعة كبيرة عند الشراء | دفعات منتظمة، شهرية أو سنوية |
| من يوافق؟ | غالباً لجنة أو مستوى إداري أعلى، من ميزانية رأسمالية منفصلة | صاحب الميزانية التشغيلية حسب صلاحياته |
| أمثلة | سيرفرات، أجهزة شبكة، حواسيب فوق حد معين، تطوير منتج داخلي يحقق شروط المعيار | رواتب، اشتراكات SaaS، فاتورة السحابة، عقود الدعم، التدريب |
لماذا يهتم أحد بالتصنيف؟
التكلفة نفسها ستظهر في النهاية. لكن التوقيت يغير ثلاثة أشياء تراقبها الإدارة:
- ربح هذه السنة: سيرفران بمئة وثمانين ألفاً يظهر منهما 32,400 ريال فقط في السنة. أما اشتراك بنفس المبلغ فيظهر كاملاً في سنته.
- مؤشر EBITDA: الأرباح قبل الفوائد والضرائب والإهلاك والإطفاء Earnings Before Interest, Taxes, Depreciation and Amortization. يستخدمه كثير من المستثمرين والبنوك لمقارنة الشركات. والإهلاك خارجه، فالشراء الرأسمالي لا ينقصه، بينما ينقصه كل ريال من المصروف التشغيلي.
- النقد: الشراء الرأسمالي يخرج نقده كله تقريباً في البداية، والمصروف التشغيلي يتوزع. ولهذا تفضل الشركة التي ينقصها النقد الاشتراك، حتى لو كان أغلى.
تنبيه: التصنيف لا يجعل الشيء أرخص أو أغلى. فلا تعرض الانتقال إلى السحابة على أنه «توفير» لأنه حول الصرف إلى OpEx. المدير المالي يعرف أن هذا تغيير في شكل الأرقام وليس في حجمها، ويحتاج منك مقارنة التكلفة الكاملة كما في مقال دراسة الجدوى.
كيف غيرت السحابة Cloud الصورة؟
قبل السحابة كانت أغلب ميزانية البنية التحتية رأسمالية: تشتري السيرفرات والتخزين وأجهزة الشبكة كل ثلاث إلى خمس سنوات، ثم تهلكها. ومع السحابة أصبح أغلب هذا الصرف تشغيلياً، يدفع حسب الاستخدام. وهذا غير ثلاثة أشياء:
- من يقرر الصرف: شراء سيرفر كان يحتاج موافقة لجنة. اليوم يستطيع مهندس أن يشغل سيرفراً سحابياً في دقيقة. فانتقل قرار الصرف من المالية إلى الفرق، وهذه المشكلة التي تحاول FinOps حلها كما في مقال FinOps.
- التوقع: الإهلاك رقم ثابت تعرفه مسبقاً. أما فاتورة السحابة فتتغير كل شهر مع الاستخدام، فأصبح التوقع Forecast الشهري جزءاً من عمل الفريق.
- الالتزامات: خطط التوفير Savings Plans والحجوزات Reservations التزام بالصرف لسنة أو ثلاث مقابل خصم. وهي تبقى في أغلب الحالات مصروفاً تشغيلياً. وإذا دفع جزء منها مقدماً، يسجل مدفوعاً مقدماً ويوزع على أشهره. والتفاصيل في قسم الالتزامات.
وهذا لا يعني أن السحابة دائماً الأرخص. الاستخدام الثابت الكبير قد يكون أرخص بكثير على سيرفرات تملكها، كما في السحابة ليست دائماً الأرخص والتكاليف الخفية في السحابة.
متى تصبح التكلفة أصلاً؟ Capitalization
الرسملة Capitalization تعني أن تسجل التكلفة أصلاً بدلاً من مصروف. وهذا القرار تحكمه المعايير المحاسبية. وفي المملكة تطبق الشركات المعايير الدولية IFRS المعتمدة من الهيئة السعودية للمراجعين والمحاسبين، كما ذكرنا في المقال السابق.
ومعياران منها يهمان من يشتري التقنية أكثر من غيرهما. نشرحهما هنا على مستوى الفكرة فقط، والتفاصيل عمل المحاسب.
الأجهزة والسيرفرات: المعيار IAS 16
المعيار IAS 16 للممتلكات والمصانع والمعدات Property, Plant and Equipment يغطي الأشياء الملموسة التي تستخدمها الشركة أكثر من فترة. ويضع شرطين لتسجيل التكلفة أصلاً:
- أن يكون من المرجح أن تستفيد الشركة منه في المستقبل.
- أن تقاس تكلفته بشكل موثوق.
ماذا تشمل التكلفة؟ سعر الشراء بعد الخصومات، مع الرسوم غير المستردة، وتكاليف تجهيزه للعمل مثل الشحن والتركيب، والتكلفة التقديرية لفكه وإزالته إذا كانت الشركة ملزمة بها.
نصيحة عملية: عندما تطلب سيرفرات، أرسل تكلفة الشحن والتركيب والتجهيز منفصلة مع الطلب. فالمحاسب قد يضيفها إلى تكلفة الأصل بدلاً من تسجيلها مصروفاً.
حد الرسملة Capitalization Threshold: المعيار لا يحدد مبلغاً أدنى. لذلك تكتب أغلب الشركات في سياستها حداً: ما تحته يسجل مصروفاً مباشرة حتى لو عاش سنوات، مثل الفأرة ولوحة المفاتيح، وما فوقه يسجل أصلاً. والحد يختلف من شركة إلى أخرى، فاسأل المراقب المالي عنه قبل أن تبني ميزانيتك.
المصدر: ملخص IAS 16 في موقع مؤسسة IFRS.
البرامج والتطوير الداخلي: المعيار IAS 38
المعيار IAS 38 للأصول غير الملموسة Intangible Assets يغطي الأصول التي لا شكل مادي لها، مثل تراخيص البرامج الدائمة، والبرامج التي تطورها الشركة لنفسها. وأهم ما فيه:
| المرحلة أو النوع | كيف يسجل |
|---|---|
| البحث Research: استكشاف الأفكار والبدائل | مصروف دائماً |
| التطوير Development: بناء المنتج بعد أن تثبت إمكانيته | أصل، فقط إذا حقق شروطاً في المعيار، منها إمكانية إكماله تقنياً وقياس تكلفته بشكل موثوق |
| علامة تجارية أو قائمة عملاء بنتها الشركة بنفسها | لا تسجل أصلاً أبداً، لأن تكلفتها لا تنفصل عن العمل اليومي |
الإطفاء Amortization: هو المقابل للإهلاك في الأصول غير الملموسة. الأصل ذو العمر المحدد يتحول إلى مصروف على عمره. أما ذو العمر غير المحدد فلا يطفأ، ويختبر كل سنة هل نقصت قيمته.
ماذا يعني هذا لفريق يطور منتجاً داخلياً؟ قد تطلب منك المالية تقسيم ساعات الفريق حسب المشروع والمرحلة، لأن جزءاً من رواتبهم في مرحلة التطوير قد يرسمل. أما إصلاح الأخطاء والصيانة اليومية فمصروف. والقرار للمراقب المالي والمراجع، ودورك أن تعطيهما بيانات واضحة.
المصدر: ملخص IAS 38 في موقع مؤسسة IFRS.
وماذا عن إعداد خدمات SaaS؟
سؤال يتكرر مع كل نظام سحابي كبير، مثل نظام ERP أو CRM: تدفع الشركة اشتراكاً، ثم تدفع لشركة استشارات مبلغاً كبيراً لإعداده وتخصيصه. فهل الإعداد أصل؟
أجابت لجنة تفسيرات IFRS في قرار نشر في أبريل 2021، وخلاصته:
- عقد SaaS في الغالب عقد خدمة، وليس برنامجاً تملكه.
- تكلفة الإعداد والتخصيص مصروف عندما تتلقى الخدمة. وإذا دفعتها قبل ذلك فهي مدفوعة مقدماً.
- قد ينشأ أصل فقط إذا نتج عن العمل شيء تتحكم فيه أنت، مثل برنامج إضافي منفصل يحقق شروط IAS 38.
النتيجة العملية: مشروع إعداد نظام SaaS كبير يظهر غالباً مصروفاً في سنته. فإذا بنيت دراسة جدوى على أنه سيوزع على خمس سنوات، قد تفاجأ بأن ربح السنة الأولى أقل بكثير مما وعدت به الإدارة. اسأل المراقب المالي قبل أن تعرض الأرقام.
المصدر: قرار لجنة تفسيرات IFRS.
الإهلاك Depreciation: كيف يتحول الأصل إلى مصروف
الإهلاك Depreciation هو توزيع تكلفة الأصل الملموس على سنوات استخدامه. والسبب أن الأصل يخدم الشركة كل هذه السنوات، فتحمل كل سنة نصيبها منه. والحساب يحتاج ثلاثة أرقام:
| الرقم | معناه |
|---|---|
| التكلفة Cost | ما دفعته لشراء الأصل وتجهيزه |
| العمر الإنتاجي Useful Life | المدة التي تتوقع الشركة أن تستخدمه فيها، وليس أقصى عمر للجهاز. الحاسوب قد يعمل سبع سنوات، لكن إذا كانت الشركة تجدده كل ثلاث فعمره عندها ثلاث سنوات |
| القيمة المتبقية Residual Value | ما تتوقع أن تحصل عليه من بيعه في نهاية عمره، وهي صفر غالباً للحواسيب |
القيمة الدفترية Net Book Value، واختصاراً NBV: التكلفة ناقص كل ما أهلك منها حتى الآن. وهي قيمة الأصل في الدفاتر، ولا علاقة لها بسعره في السوق.
طرق الإهلاك
| الطريقة | كيف تحسب | متى تناسب |
|---|---|---|
| القسط الثابت Straight-line | (التكلفة ناقص القيمة المتبقية) مقسومة على العمر، فيكون المبلغ نفسه كل سنة | أغلب الأجهزة، وهي الأكثر استخداماً لبساطتها |
| القسط المتناقص Diminishing Balance | نسبة ثابتة من القيمة الدفترية المتبقية، فيكبر الإهلاك في البداية ثم يصغر | أصل يفقد أغلب منفعته في أول سنواته |
| الوحدات المنتجة Units of Production | حسب الاستخدام الفعلي، مثل ساعات التشغيل أو عدد الصفحات | معدات يختلف استخدامها كثيراً من سنة إلى أخرى |
تختار الشركة الطريقة التي تعكس كيف تستهلك منفعة الأصل، ثم تطبقها باستمرار. ومنذ تعديل 2014 يمنع المعيار الطرق المبنية على الإيراد.
مثال: إهلاك أجهزة فريق في سنة
اشترت شركة ثلاث مجموعات من الأجهزة في 2026، بالقسط الثابت، ويبدأ الإهلاك من الشهر الذي يبدأ فيه الاستخدام:
| الأصل | التكلفة | العمر والقيمة المتبقية | الإهلاك في السنة الكاملة | كيف حسبناه |
|---|---|---|---|---|
| 20 حاسوباً بستة آلاف ريال، من يناير | 120,000 | 3 سنوات، صفر | 40,000 | 120,000 ÷ 3 |
| سيرفران بتسعين ألفاً لكل منهما، من أبريل | 180,000 | 5 سنوات، 10% أي 18,000 | 32,400 | (180,000 ناقص 18,000) ÷ 5 |
| سويتش رئيسي Core Switch، من يوليو | 24,000 | 5 سنوات، صفر | 4,800 | 24,000 ÷ 5 |
لاحظ ثلاثة أشياء:
- السنة الأولى أقل: السيرفران بدأ استخدامهما في أبريل، فإهلاك 2026 منهما تسعة أشهر فقط: 32,400 × 9 ÷ 12 = 24,300 ريال. والسويتش من يوليو، فإهلاكه في 2026 نصف سنة: 2,400 ريال.
- النقد غير الإهلاك: الحواسيب تكلف قائمة الدخل 40,000 ريال في السنة، بينما خرج نقدها كله، 120,000 ريال، في يناير 2026.
- القسط المتناقص: لو أهلكت الشركة السيرفرين بنسبة 40% من قيمتهما المتبقية كل سنة، لكان إهلاك السنة الأولى 72,000 ريال (40% من 180,000) بدلاً من 32,400. والمجموع في نهاية العمر واحد في الطريقتين، والفرق في توزيعه على السنوات.
الهبوط في القيمة Impairment والاستبعاد Disposal
- الهبوط في القيمة Impairment: إذا فقد الأصل جزءاً كبيراً من قيمته فجأة، مثل سيرفرات توقف استخدامها بعد الانتقال إلى السحابة قبل نهاية عمرها، فقد تخفض قيمتها دفعة واحدة. فيظهر مصروف كبير غير متوقع. ولهذا أخبر المالية مبكراً بأي خطة لإيقاف أجهزة قبل نهاية عمرها.
- الاستبعاد Disposal: عند بيع الأصل أو إتلافه يخرج من الدفاتر. والفرق بين ما حصلت عليه وقيمته الدفترية ربح أو خسارة. وهذه الخطوة المالية المقابلة للإتلاف الذي شرحناه في دورة حياة أجهزة المؤسسة.
خطأ شائع في جداول الإهلاك: معادلة في جدول البيانات Spreadsheet تضرب القسط الشهري في عدد الأشهر منذ الشراء، دون أن تتوقف عند نهاية العمر. فتستمر الحواسيب في تحميل الأرباح 40,000 ريال كل سنة بعد السنة الثالثة، وتصبح قيمتها الدفترية سالبة، وهذا مستحيل. والقاعدة التي تكشف هذا الخطأ: القيمة الدفترية لا تنزل أبداً تحت القيمة المتبقية.
المصدر: ملخص IAS 16.
دورة الميزانية السنوية Budget Cycle
الميزانية Budget هي خطة الصرف والإيراد المعتمدة للسنة القادمة. وتمر في أغلب الشركات بدورة ثابتة تبدأ قبل السنة بأشهر. والصورة التالية مثال لشركة سنتها المالية هي السنة الميلادية:
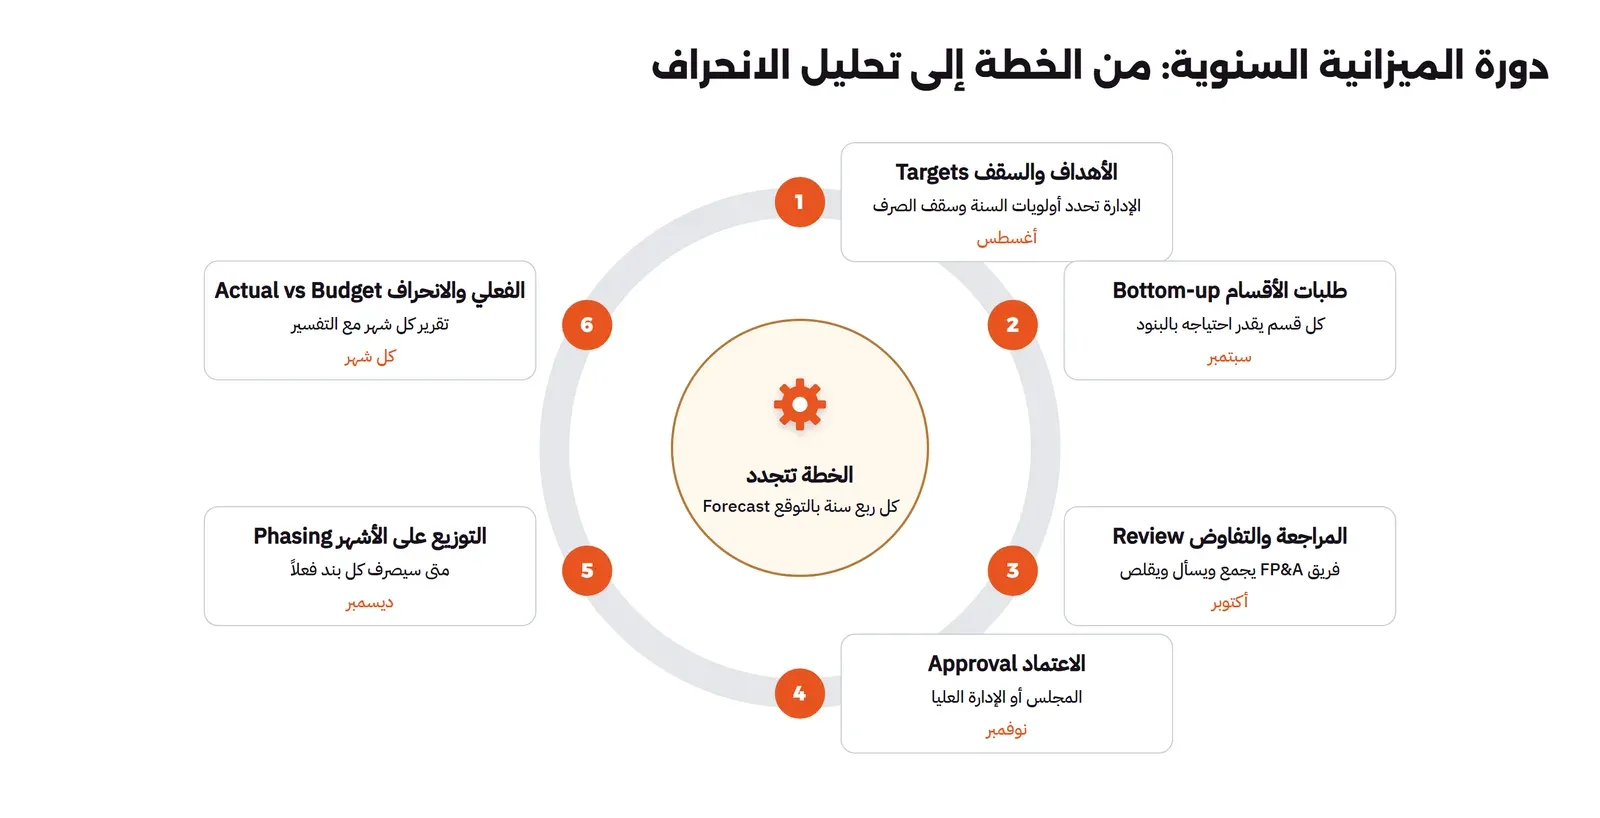
وفي هذه الدورة مصطلحات يجب أن تفرق بينها، لأن الخلط بينها يجعل تقريرك غير مفهوم للمالية:
| المصطلح | المعنى |
|---|---|
| الميزانية Budget | الخطة المعتمدة في بداية السنة، ولا تتغير عادة خلالها |
| الفعلي Actual | ما صرف فعلاً حسب الدفاتر |
| التوقع Forecast | أفضل تقدير اليوم لما سيكون عليه الصرف في نهاية السنة، ويحدث كل شهر أو ربع سنة |
| التوقع المتجدد Rolling Forecast | توقع يغطي دائماً الاثني عشر شهراً القادمة، وليس حتى نهاية السنة المالية فقط |
| التوزيع الشهري Phasing | توزيع الميزانية السنوية على الأشهر حسب موعد الصرف المتوقع |
| من بداية السنة Year to Date، واختصاراً YTD | المجموع من أول السنة حتى الشهر الحالي |
| معدل التشغيل Run-rate | آخر شهر مضروباً في عدد الأشهر، وهو طريقة سريعة للتوقع لها حدود كما سنرى |
| الانحراف Variance | الفرق بين الميزانية والفعلي. إذا صرفت أقل فهو إيجابي Favourable، وإذا صرفت أكثر فهو سلبي Unfavourable |
تحليل الانحراف Variance Analysis: أن تشرح كل انحراف كبير بسببه، وليس أن ترسل الجدول فقط. المالية لا تتوقع أن تطابق الأرقام الميزانية، فهذا لا يحدث أبداً. تريد أن تعرف السبب قبل أن يسألك عنه أحد، وهل هو مؤقت أم سيستمر. فالحاسوب الذي تأخر شراؤه شهرين انحراف في التوقيت يختفي وحده. أما فاتورة السحابة التي تزيد كل شهر فانحراف يكبر حتى نهاية السنة.
كيف تبني ميزانية تقنية المعلومات؟ IT Budget
ابدأ من البنود، وليس من رقم السنة الماضية مع زيادة نسبة. فميزانية السنة الماضية فيها أخطاؤها ومشاريعها التي انتهت. وهذه الخطوات بالترتيب:
- اسأل عن القواعد أولاً: حد الرسملة في شركتك، ونسبة الاحتياطي المقبولة، وموعد تسليم الميزانية. مصدرها المراقب المالي وفريق التخطيط المالي FP&A.
- اجمع البنود الثابتة: الموظفون، والاشتراكات، وعقود الدعم، والاتصالات، من العقود والسجلات الحالية.
- قدر البنود المتغيرة: السحابة مع النمو المتوقع، وتجديد الأجهزة من سجل الأصول.
- افصل المشاريع عن التشغيل: كل مشروع ببنوده، حتى تعرف كم كلف فعلاً.
- صنف كل بند: CapEx أو OpEx، لأن الرأسمالي يذهب غالباً إلى ميزانية منفصلة وموافقة مختلفة.
- وزع على الأشهر: كل بند في الشهر الذي سيحدث فيه، كما نشرح بعد الجدول.
- اتفق على توزيع التكلفة: على الأقسام أو المنتجات التي تخدمها التقنية.
والجدول التالي يبين البنود المعتادة، وطريقة تقدير كل منها، وأين يخطئ الناس فيه:
| البند | النوع غالباً | كيف تقدره | الخطأ الشائع |
|---|---|---|---|
| الموظفون People | OpEx | التكلفة الكاملة لكل وظيفة: الراتب والبدلات والتأمينات والتأمين الطبي، مع شهر بدء كل وظيفة جديدة | حساب الراتب الأساسي فقط، أو حساب الوظيفة الجديدة من يناير وهي تبدأ في يونيو |
| التراخيص والاشتراكات Licences and SaaS | OpEx | قائمة بكل اشتراك وعدد المستخدمين وتاريخ التجديد وزيادة السعر المتوقعة | نسيان نمو عدد المستخدمين وزيادة الأسعار عند التجديد، وتسعير الاشتراكات بالدولار دون حساب ضريبة القيمة المضافة غير القابلة للاسترداد إن وجدت |
| السحابة Cloud | OpEx | الاستخدام الحالي مع النمو المتوقع لكل خدمة، والالتزامات التي ستشتريها | نسخ فاتورة آخر شهر مضروبة في اثني عشر، دون حساب النمو |
| تجديد الأجهزة Hardware Refresh | CapEx | من سجل الأجهزة: ما ينتهي عمره هذه السنة، وما يحتاجه الموظفون الجدد | الاعتماد على الذاكرة بدلاً من سجل الأصول، وقد شرحنا التقرير المطلوب في قسم التجديد |
| عقود الدعم والصيانة Support Contracts | OpEx | العقود الحالية وتواريخ تجديدها، والأجهزة التي تخرج من الضمان | نسيان أن الجهاز الخارج من الضمان يحتاج عقد دعم جديداً |
| الاتصالات Telecom | OpEx | خطوط الإنترنت والهواتف والروابط بين الفروع | بند صغير يترك دون مراجعة لسنوات |
| التدريب والشهادات Training | OpEx | خطة لكل موظف أو مبلغ لكل شخص | أول بند يقص عند أي ضغط |
| المشاريع Projects | CapEx أو OpEx | كل مشروع ببنوده، مفصولاً عن التشغيل الجاري | خلط المشروع بالتشغيل، فلا تعرف كم كلف المشروع فعلاً |
| الاحتياطي Contingency | OpEx | نسبة صغيرة تتفق عليها مع المالية للأمور غير المتوقعة | إخفاء الاحتياطي داخل كل بند، فتنتفخ البنود كلها ولا يثق أحد بالأرقام |
التوزيع على الأشهر وعلى أصحاب التكلفة
- التوزيع على الأشهر حسب الاستحقاق: الميزانية التشغيلية تقارن عادة بقائمة الدخل، أي بأساس الاستحقاق. فالترخيص Licensing السنوي يوزع على أشهره. أما ميزانية النقد Cash Budget فتضع الدفعة في شهر دفعها، ويحتاجها قسم الخزينة. لا تخلط بينهما، كما سترى في المثال.
- توزيع التكلفة على أصحابها: إذا كانت تقنية المعلومات تخدم كل الشركة، فاتفق مع المالية على طريقة توزيع تكلفتها على الأقسام والمنتجات، مثل عدد المستخدمين أو الاستخدام الفعلي. وهي فكرة التوزيع Allocation وعرض التكلفة Showback في مقال FinOps، وأدواتها في أدوات FinOps.
مثال: الميزانية مقابل الفعلي Budget vs Actual
قسم تقنية له ميزانية تشغيلية لسنة 2026، موزعة بالتساوي على الأشهر. ونحن في نهاية سبتمبر، فنقارن أول تسعة أشهر من الميزانية (أي 9 من 12) بالفعلي من الدفاتر. والقاعدة في مثالنا: الانحراف يحتاج تفسيراً إذا تجاوز 10% و5,000 ريال معاً.
| البند | ميزانية السنة | ميزانية يناير إلى سبتمبر | الفعلي | الانحراف | يحتاج تفسيراً؟ |
|---|---|---|---|---|---|
| الموظفون | 2,160,000 | 1,620,000 | 1,680,000 | 60,000 زيادة (3.7%) | لا |
| السحابة | 600,000 | 450,000 | 479,500 | 29,500 زيادة (6.6%) | لا |
| التراخيص والاشتراكات | 480,000 | 360,000 | 375,000 | 15,000 زيادة (4.2%) | لا |
| الاحتياطي (5%) | 175,800 | 131,850 | 0 | 131,850 أقل | نعم |
| عقود الدعم | 120,000 | 90,000 | 90,000 | لا انحراف | لا |
| الاتصالات | 96,000 | 72,000 | 68,400 | 3,600 أقل | لا |
| التدريب | 60,000 | 45,000 | 27,000 | 18,000 أقل (40%) | نعم |
| المجموع | 2,768,850 | 2,719,900 | 48,950 أقل |
والفعلي يأتي من أرقام شهرية بسيطة. مثلاً الموظفون 180,000 في الشهر لخمسة أشهر، ثم 195,000 لأربعة أشهر بعد تعيين جديد في يونيو. والسحابة بدأت 45,000 في يناير ووصلت 64,000 في سبتمبر، تزيد كل شهر.
ماذا يقول هذا التقرير؟
- المجموع يخدعك: القسم كله تحت الميزانية بنحو 49,000 ريال. لكن هذا لأن الاحتياطي غير المستخدم 131,850 ريال يغطي زيادة حقيقية في ثلاثة بنود.
- السحابة أخطر انحراف، مع أن القاعدة لم تضع عليها علامة: زيادتها 6.6% فقط حتى الآن. لكنها تزيد كل شهر من 45,000 إلى 64,000. وإذا بقيت عند 64,000 في الأشهر الثلاثة الباقية، تصل السنة إلى 479,500 + (3 × 64,000) = 671,500 ريال، أي 71,500 فوق الميزانية. لذلك لا تكتف بالحد الثابت، وانظر إلى الاتجاه Trend أيضاً.
- الموظفون انحراف تعرف سببه: وظيفة بدأت في يونيو ولم تكن في الميزانية. اكتبها في التقرير قبل أن يسألك عنها أحد.
- التدريب يبين حدود معدل التشغيل Run-rate: هو تحت الميزانية 40%. لكن سبتمبر وحده كان فيه 15,000 ريال لدورة واحدة، فإذا ضربت سبتمبر في ثلاثة لتتوقع نهاية السنة، افترضت دورة كل شهر، ووصلت إلى 72,000 فوق الميزانية. فمعدل التشغيل يصلح للبنود المنتظمة مثل السحابة والرواتب، ولا يصلح للبنود المتقطعة مثل التدريب والمشاريع.
الخطأ الشائع: الفعلي من كشف البنك
لو أخذ مدير القسم الأرقام الفعلية من كشف البنك بدلاً من الدفاتر، لقارن دفعات نقدية بميزانية مبنية على الاستحقاق. وفي مثالنا:
- دفع تجديدان سنويان للتراخيص في يناير ومارس، فظهرت التراخيص 465,000 بدلاً من 375,000. أي 105,000 فوق الميزانية، بدلاً من 15,000 الحقيقية.
- دفع عقد الدعم السنوي كاملاً (120,000) في فبراير، فظهر الدعم 30,000 فوق الميزانية، وهو في الحقيقة مطابق.
- كل فاتورة سحابة تدفع في الشهر التالي، فتبدو السحابة أفضل مما هي.
- والنتيجة أن القسم كله يبدو فوق الميزانية بنحو 51,000 ريال، بينما هو في الحقيقة تحتها بنحو 49,000.
القاعدة: قارن الشيء بمثله. الميزانية التشغيلية بالفعلي من الدفاتر، وميزانية النقد بالمدفوعات. وإذا أعطتك المالية الأرقام الفعلية، فاسأل عن أساسها قبل أن تكتب أي تفسير.
أخطاء شائعة
- عرض السحابة على أنها توفير لأنها OpEx: التصنيف يغير التوقيت وليس الحجم، والمالية تعرف ذلك.
- الضغط لرسملة ما هو تشغيلي: يحسن ميزانيتك هذه السنة، ثم تكتشفه المراجعة، وتحمل السنوات القادمة إهلاكاً لا مقابل له.
- افتراض أن إعداد نظام SaaS أصل: المعالجة الغالبة أنه مصروف في سنته، فاسأل قبل أن تبني عليه دراسة الجدوى Feasibility Study.
- الإهلاك بأقصى عمر للجهاز وليس بعمر الاستخدام: إذا كانت الشركة تجدد الحواسيب كل ثلاث سنوات فعمرها ثلاث، حتى لو كانت تعمل سبعاً.
- توزيع الميزانية بالتساوي دون التفكير في التوقيت: وظيفة تبدأ في يونيو أو مشروع في الربع الثالث يجب أن يظهر في أشهره.
- الاعتماد على حد الانحراف وحده: كما رأينا مع السحابة، البند الذي يزيد كل شهر قد لا يصل إلى الحد إلا بعد فوات الوقت.
- مقارنة النقد بالاستحقاق: تنتج انحرافات وهمية في أشهر التجديد، وتخفي الانحرافات الحقيقية في البنود التي تدفع متأخرة.
الخلاصة
- CapEx يسجل أصلاً ويظهر في الأرباح على سنوات بالإهلاك، وOpEx يظهر في شهره. والتصنيف يغير التوقيت ومؤشرات مثل EBITDA، ولا يغير حجم الصرف.
- السحابة نقلت أغلب صرف البنية التحتية إلى OpEx، ونقلت معه قرار الصرف إلى الفرق.
- الرسملة تحكمها المعايير: IAS 16 للأجهزة، وIAS 38 للبرامج والتطوير، وإعداد خدمات SaaS يكون غالباً مصروفاً، والقرار للمراقب المالي والمراجع.
- الإهلاك يحتاج التكلفة والعمر الإنتاجي والقيمة المتبقية، والقيمة الدفترية لا تنزل تحت القيمة المتبقية أبداً.
- الميزانية خطة ثابتة، والتوقع يتحدث، والانحراف يحتاج سبباً مكتوباً. وانظر إلى الاتجاه، وليس إلى الحد وحده.
- قارن الاستحقاق بالاستحقاق، والنقد بالنقد.
وفي المقال القادم بإذن الله نتحدث عن دورة الشراء Procure-to-Pay: كيف يتحول طلبك إلى أمر شراء ثم إلى فاتورة مدفوعة، ولماذا ترفض المالية فاتورة لم يسجل استلامها.
سجل التحديثات
- 2026-11-13: إعادة كتابة المقال بلغة أوضح وخطوات وجداول، دون كود.
- أكتوبر 2026: كتابة المقال، والاطلاع على صفحات IAS 16 وIAS 38 وقرار لجنة تفسيرات IFRS عن تكاليف إعداد SaaS في موقع مؤسسة IFRS، ونص دعوى SEC على WorldCom، بتاريخ 14 أكتوبر 2026، بأرقام مصطنعة.


