


إذا كنت مقيماً تدير نشاطاً مسجلاً باسم مواطن، أو سعودياً أعطيت اسمك أو سجلك التجاري لغيرك مقابل مبلغ شهري، أو سمعت نصيحة بأن «تسجل المشروع باسم صديق سعودي»، فهذا المقال لك. وهو أيضاً للمحاسب والمدير والشريك الذي يريد أن يعرف أين الخط بين الشراكة النظامية والتستر.
ستجد فيه ما هو التستر التجاري بلغة بسيطة، وعلاماته كما تعددها اللائحة، والعقوبات، ومن يراقب ويحكم، ثم الطرق النظامية للخروج من الوضع، خطوة بخطوة.
والهدف هنا الفهم والتصحيح، وليس البحث عن صيغة تخفي الترتيب. فالمادة 15 من النظام تبطل كل عقد هدفه التستر، وأي «حيلة» تضيف مشكلة ولا تحل واحدة.
وهذا هو المقال الثامن والأخير في مرحلة المقيم والمستثمر الأجنبي، والطرق النظامية التي نشير إليها في نهايته شرحناها في مقالات المرحلة السابقة.
المواضيع في السلسلة:
- كيف يبدأ المقيم عمله التجاري في السعودية؟ الطرق النظامية
- تسجيل الاستثمار الأجنبي في وزارة الاستثمار: الفئات والخطوات
- التسجيل الريادي في وزارة الاستثمار: خطاب الدعم والخطوات
- الإقامة المميزة لرواد الأعمال: الشروط والخطوات والتجديد
- إقامة مستثمر الأعمال والكفاءة الاستثنائية: أيها يناسبك؟
- المناطق الاقتصادية الخاصة: متى تناسب شركتك الناشئة؟
- العمل الحر والعمل عن بعد للمقيم: ما المسموح نظاماً؟
- التستر التجاري: ما يمنعه النظام وكيف تصحح وضعك (الموضوع الحالي)
باختصار Quick Summary
على من الجريمة: على صاحب السجل، وعلى من يمارس النشاط، وعلى من ساعد مع علمه، وعلى من يخفي المعلومات.
أقصى عقوبة: سجن حتى 5 سنوات، وغرامة حتى 5 ملايين ريال، مع مصادرة وحل المنشأة ومنع 5 سنوات وإبعاد غير السعودي.
الفترة التصحيحية: انتهت في 16 فبراير 2022، ولم نجد إعلاناً عن فترة جديدة.
الرقابة اليوم: بربط بيانات 20 جهة حكومية وأكثر من 120 مؤشراً.
الطريق للخروج: محام مرخص أولاً، ثم الإبلاغ قبل الاكتشاف (المادة 13) أو هيكل نظامي حقيقي.
والنصوص من هيئة الخبراء ووزارة التجارة كما قرأناها في 28 أكتوبر 2026.
ما هو التستر التجاري Commercial Concealment؟
يبدأ نظام مكافحة التستر بتعريفين مهمين:
- غير السعودي: كل شخص أو شركة لا يحمل الجنسية السعودية، ولا يعامل معاملة حاملها.
- النشاط الاقتصادي: كل نشاط هدفه الربح، ويحتاج ترخيصاً أو موافقة من جهة حكومية. تجارياً كان أو خدمياً أو مهنياً أو صناعياً أو غير ذلك.
أي أن التستر ليس خاصاً بالمحلات الصغيرة. خدمات البرمجيات والاستشارات نشاط اقتصادي أيضاً، ما دامت تحتاج ترخيصاً أو تسجيلاً.
والتعريف في المادة الثانية: اتفاق أو ترتيب يسمح فيه شخص لغير سعودي أن يمارس نشاطاً اقتصادياً غير مرخص له، باستخدام ترخيص الشخص الأول.
فلكي يكون الترتيب تستراً، تجتمع ثلاثة أشياء:
- شخص غير سعودي.
- نشاط اقتصادي غير مرخص له هو.
- يستخدم ترخيص أو سجل شخص آخر.
لذلك فغير السعودي الذي سجل استثماره في وزارة الاستثمار ليس في التعريف، حتى لو كان معه شريك سعودي، لأن النشاط مرخص له.
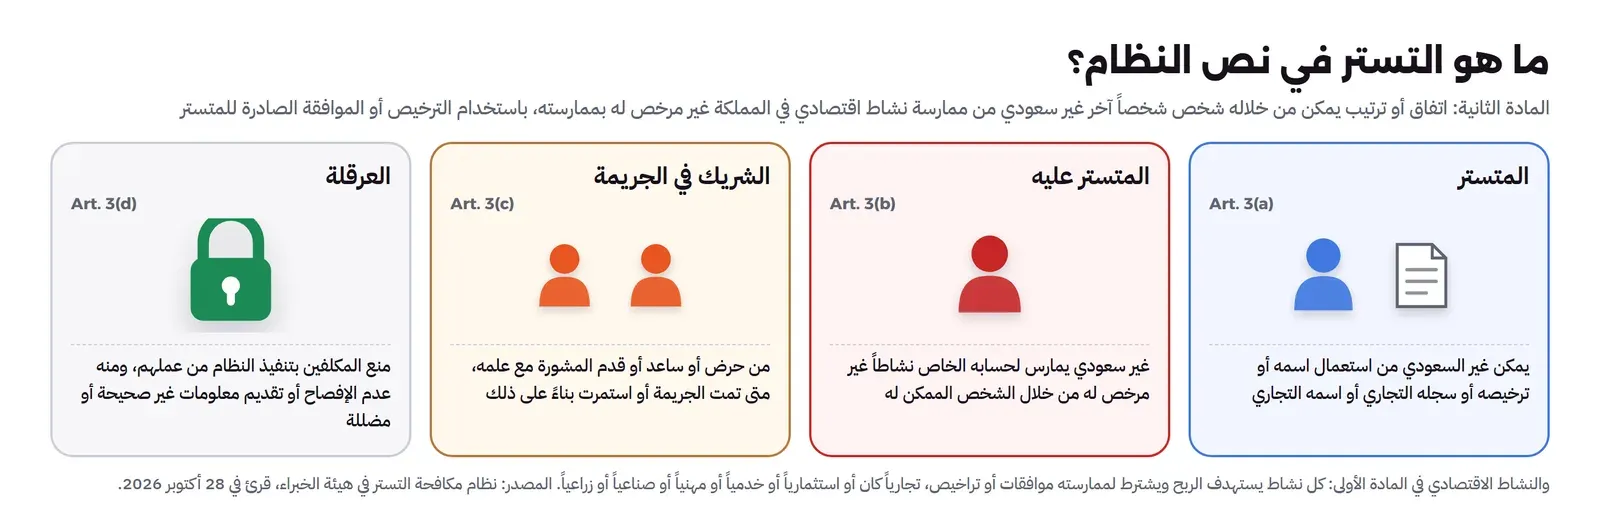
والمادة الثالثة تجعل أربعة أفعال جريمة:
| الفعل | من هو | مثال |
|---|---|---|
| التمكين (3أ) | من يسمح لغير السعودي باستخدام اسمه أو ترخيصه أو سجله أو اسمه التجاري | صاحب السجل السعودي |
| الممارسة (3ب) | غير السعودي الذي يمارس النشاط لحسابه عبر سجل غيره | المقيم الذي يدير النشاط |
| الاشتراك (3ج) | من حرض أو ساعد أو قدم المشورة مع علمه، وتمت الجريمة بسببه | من نصح بالترتيب، أو المحاسب أو الوسيط الذي يرتب الأوراق وهو يعلم |
| العرقلة (3د) | من يمنع المكلفين بتطبيق النظام من عملهم، ومنه إخفاء المعلومات أو تقديم معلومات مضللة | من يخفي الترتيب عند السؤال عنه |
«ولكني أدفع له راتباً أو إيجاراً»: النظام لا ينظر إلى اسم المبلغ، وإنما إلى الترتيب: من يمارس النشاط لحسابه، وباسم من. فالمبلغ الثابت الذي يأخذه صاحب السجل مقابل اسمه، دون أن يدير أو يقرر أو يتحمل الخسارة، هو بالضبط ما يصفه التعريف.
المصدر: نظام مكافحة التستر، المواد 1 و2 و3.
علامات التستر: «أدوات التصرف المطلق» في المنشأة
إلى جانب الجرائم، تجعل المادة الرابعة ثلاثة أفعال «مخالفات». عقوبتها أخف، وتنظرها لجنة وليس محكمة:
- أن تعطي المنشأة غير السعودي، بشكل غير نظامي، أدوات تجعله يتصرف فيها كأنه مالكها.
- أن يحوز غير السعودي هذه الأدوات أو يستخدمها بشكل غير نظامي.
- أن تستخدم المنشأة في تعاملاتها حساباً بنكياً ليس لها.
وما هذه «الأدوات»؟ تعددها المادة الثانية من اللائحة التنفيذية التي نشرتها وزارة التجارة. والصورة والجدول التاليان يجمعانها:
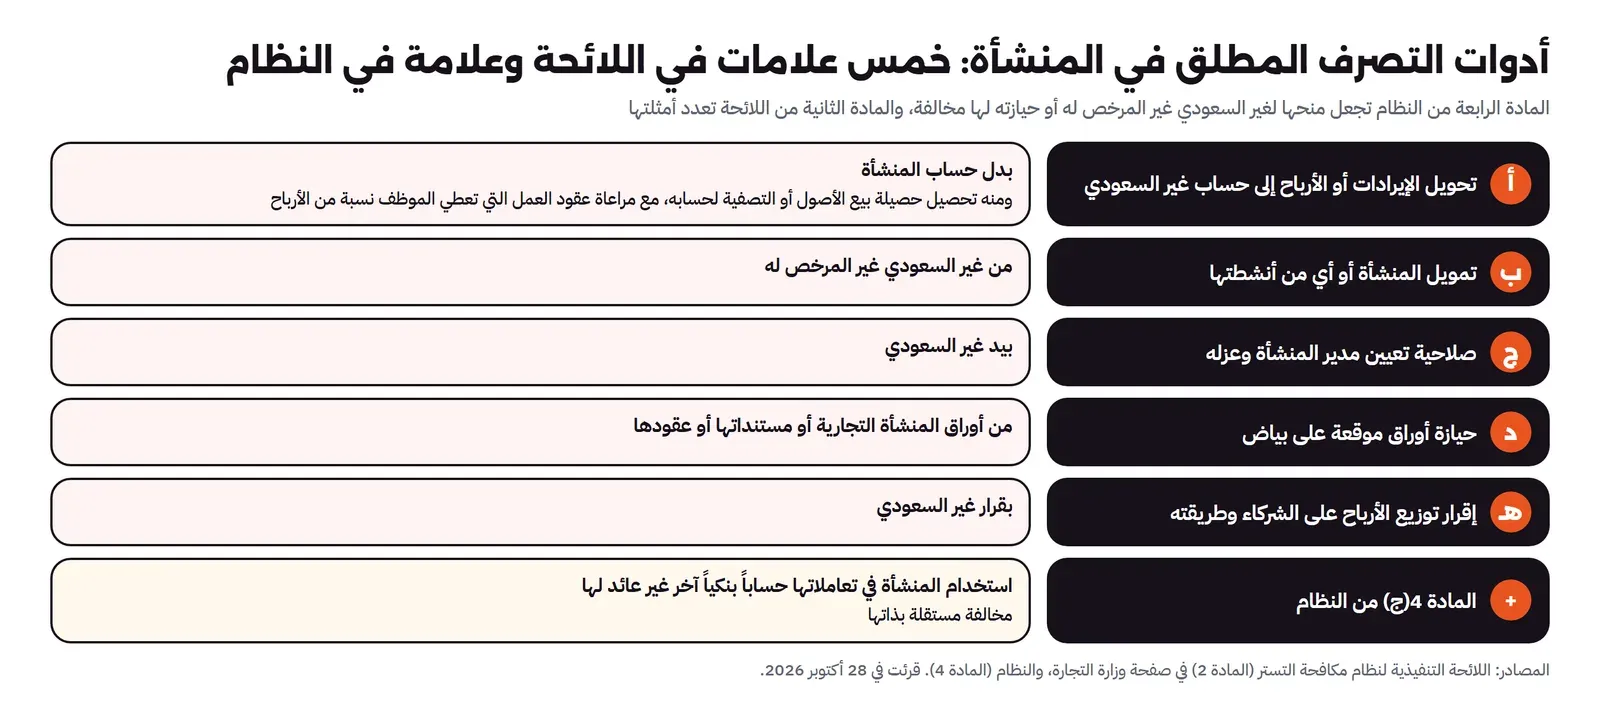
| العلامة | ماذا تعني ببساطة |
|---|---|
| تحويل الإيرادات | دخل المنشأة أو أرباحها أو مبالغ عقودها تذهب إلى حساب غير السعودي بدل حساب المنشأة. أو يأخذ عائداً متغيراً لا يتفق مع عمله فيها |
| التمويل | هو من يمول المنشأة أو أنشطتها |
| التعيين والعزل | هو من يعين مدير المنشأة ويعزله |
| الأوراق على بياض | عنده أوراق أو عقود للمنشأة موقعة وفارغة |
| توزيع الأرباح | هو من يقرر توزيع الأرباح وطريقته |
مهم: هذه العلامات ليست مخالفة في ذاتها. فاللائحة تجعل المنع على غير السعودي «غير المرخص له». الشريك الأجنبي المسجل في وزارة الاستثمار يمول ويعين المدير ويقرر الأرباح، وهذه حقوقه الطبيعية كشريك.
أي أن العلامة تصبح مشكلة عندما يملكها من لا ترخيص له، فتكشف أن صاحب السجل ليس المالك الحقيقي.
وتراعي اللائحة أيضاً عقود العمل التي تعطي الموظف نسبة من الأرباح أو الإيرادات. فالموظف الذي له نسبة مكتوبة في عقده ليس في هذه العلامة.
ماذا عن العملاء والموظفين؟ «الغير حسن النية» Good Faith
يتكرر في النظام تعبير «الغير حسن النية»، أي من تعامل مع المنشأة دون أن يعرف ترتيبها. والنظام يحمي حقوقه:
- المادة 10: المصادرة لا تمس حقوقه المشروعة.
- المادة 15: بطلان عقد التستر لا يمس حقوقه.
- المادة 4: اللائحة تراعي من منح الأدوات أو حازها بحسن نية.
فالعميل الذي اشترى خدمة، والموظف الذي يعمل بعقد، ليسوا هدف النظام. أما صاحب السجل ومن يدير النشاط فلا يدخلان في هذا التعبير، لأنهما يعرفان الترتيب منذ يومه الأول.
العقوبات Penalties والآثار
العقوبة ليست رقماً واحداً، وإنما سلسلة آثار يأتي بعضها مع بعض:
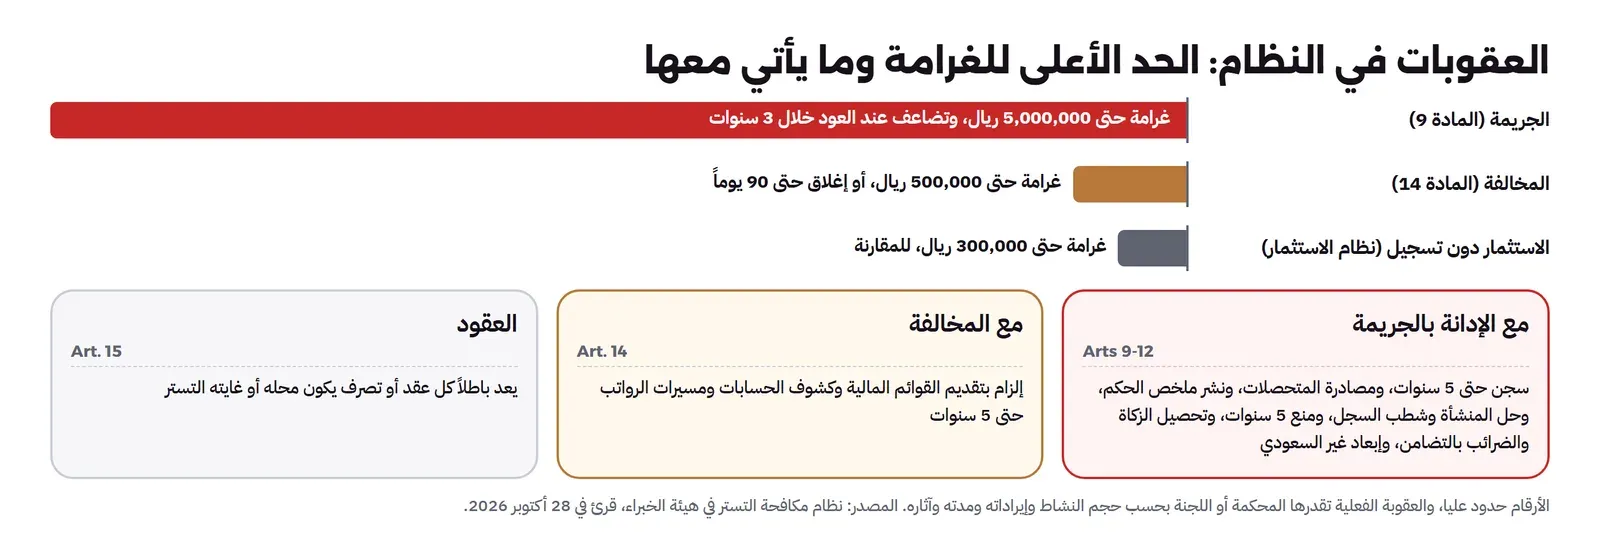
| المادة | ماذا تقول |
|---|---|
| 9: عقوبة الجريمة | سجن حتى 5 سنوات، وغرامة حتى 5 ملايين ريال، أو إحداهما. والمحكمة تراعي حجم النشاط وإيراداته ومدته. وتضاعف العقوبة إذا تكررت خلال 3 سنوات |
| 10: المصادرة | تصادر أرباح الجريمة أياً كان حائزها. وإذا اختلطت بمال مشروع، يصادر ما يعادل قيمتها |
| 11: النشر والإبعاد | ينشر ملخص الحكم. ويبعد غير السعودي المدان عن المملكة ويمنع من دخولها، بعد تنفيذ الحكم ودفع ما عليه |
| 12: أثرها على صاحب السجل | حل المنشأة، وإلغاء ترخيصها، وشطب سجله، ومنعه من أي عمل تجاري 5 سنوات. وتحصل الزكاة والضرائب والرسوم والتزامات المنشأة من المدانين معاً بالتضامن |
| 14: عقوبة المخالفة | غرامة حتى 500,000 ريال، أو إغلاق حتى 90 يوماً، أو كلاهما. وقد يلزم المخالف بتقديم قوائمه المالية وكشوف حساباته ومسيرات الرواتب حتى 5 سنوات. والتظلم أمام المحكمة الإدارية خلال 60 يوماً |
| 15: بطلان العقود | كل عقد هدفه التستر باطل. فأي «اتفاقية» بين الطرفين تنظم من يملك ماذا لا تحمي أياً منهما |
انتبه لكلمة «بالتضامن»: معناها أن صاحب السجل الذي ظن أنه يأخذ مبلغاً شهرياً دون مسؤولية، قد يطالب بالتزامات المنشأة كلها مع من يديرها.
المصدر: نظام مكافحة التستر، المواد 9 إلى 15.
من يراقب، ومن يحقق، ومن يحكم؟
توزع المادة الخامسة الأدوار على أربع جهات:
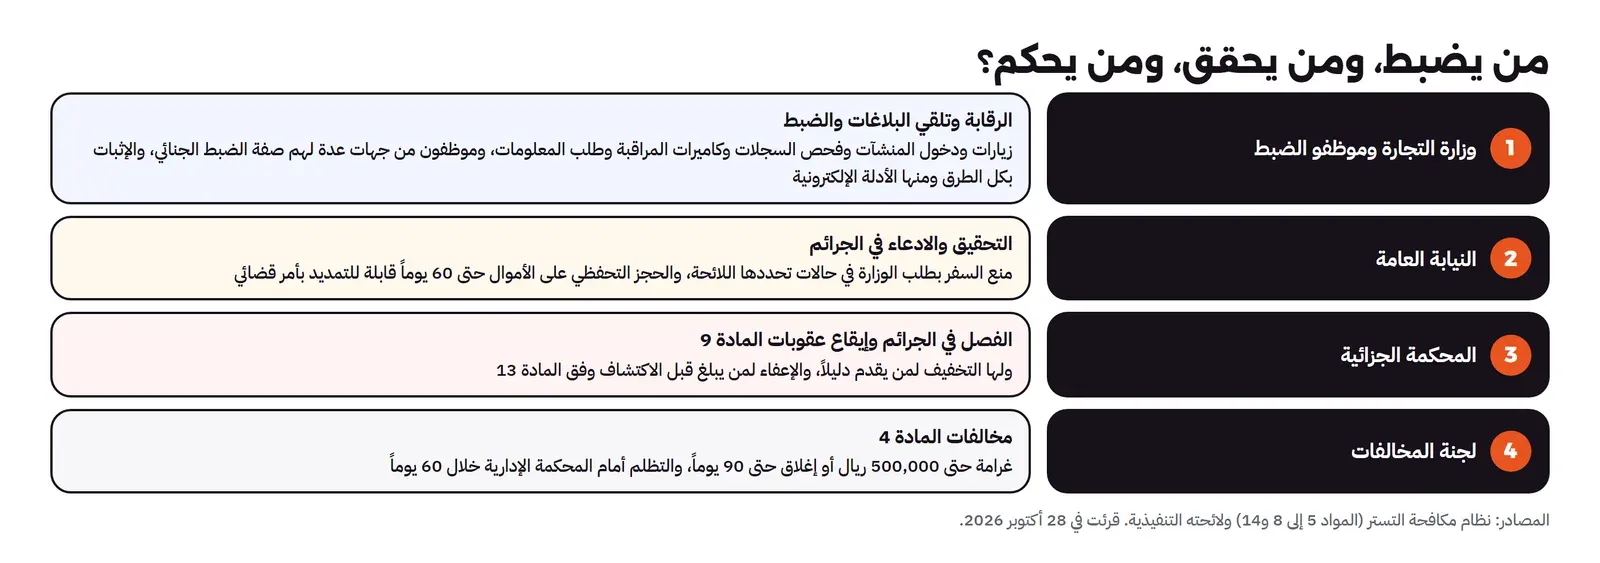
| الجهة | دورها | أهم صلاحياتها |
|---|---|---|
| وزارة التجارة | الرقابة، واستقبال البلاغات، والضبط | دخول المنشآت وتفتيشها، وفحص السجلات، والاطلاع على كاميرات المراقبة، وطلب المعلومات من أي جهة. ويشارك في الضبط موظفون من جهات أخرى، منها البلديات ووزارة الموارد البشرية وهيئة الزكاة |
| النيابة العامة | التحقيق والادعاء في الجرائم | منع السفر بطلب من الوزارة، والحجز على الأموال حتى 60 يوماً قابلة للتمديد بأمر قضائي |
| المحكمة الجزائية | الحكم في الجرائم | إيقاع العقوبات، وتخفيفها لمن يقدم دليلاً مفيداً بعد علم الوزارة |
| لجنة المخالفات | النظر في مخالفات المادة 4 | الغرامة حتى 500,000 ريال أو الإغلاق حتى 90 يوماً |
والإثبات بكل الطرق، ومنها الأدلة الإلكترونية (المادة 7). ومنع السفر له شروط في اللائحة، منها دليل واضح على الجريمة، وعدم الاستجابة لأكثر من ثلاثة إشعارات. ويرفع المنع إذا لم تثبت الجريمة خلال 30 يوماً.
مكافأة المبلغ: المادة 18 تعطي من يبلغ عن تستر مكافأة حتى 30% من الغرامة المحصلة، بشروط: أن تكون معلوماته مفيدة، وأن يصدر حكم نهائي، وألا يكون هو مداناً. وتبقى هويته سرية.
والبلاغ يقدم عبر موقع وزارة التجارة أو تطبيقها، أو الرقم الموحد للبلاغات، أو فروع الوزارة.
والمعنى العملي: الترتيب الذي يعرفه موظف أو منافس أو شريك سابق ليس سراً آمناً.
من النظام القديم إلى الرقابة بالبيانات
الصورة التالية تضع المراحل على خط واحد:
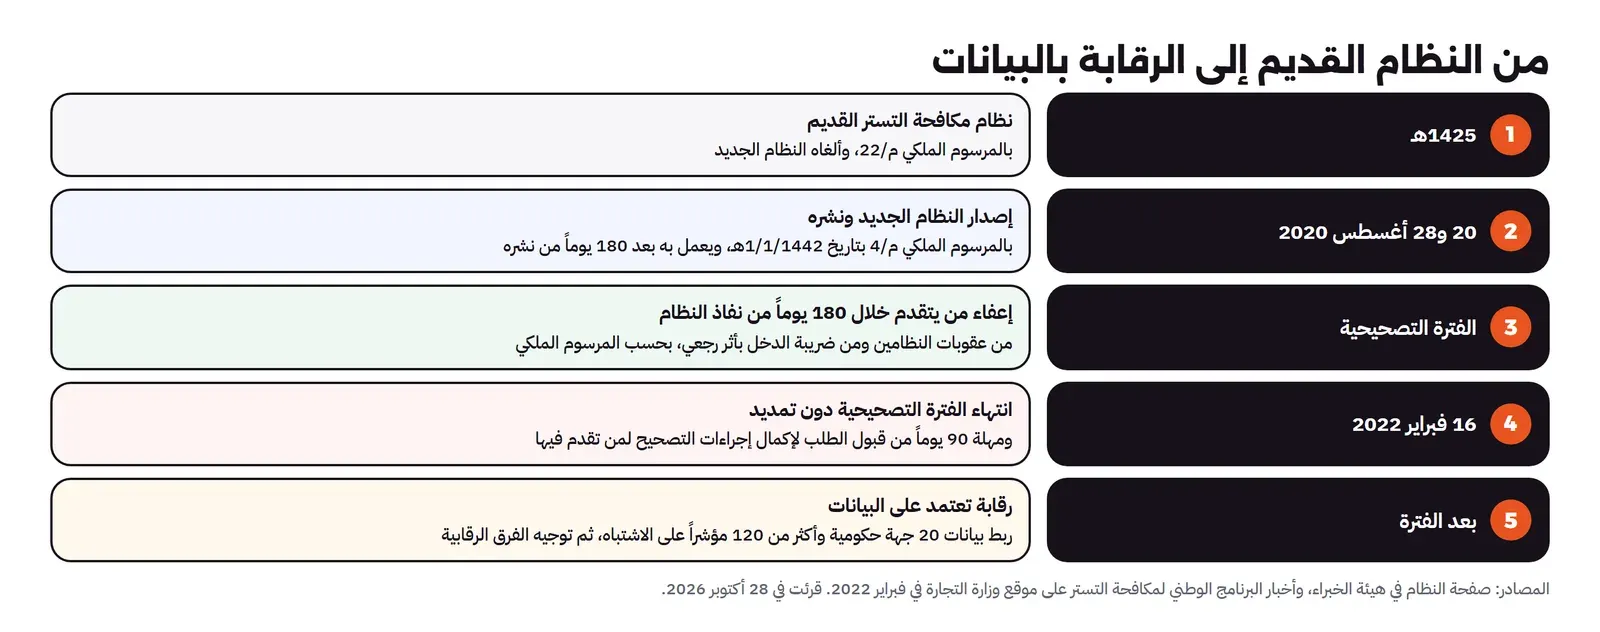
| متى | ماذا حدث |
|---|---|
| 1425هـ | النظام القديم بالمرسوم الملكي م/22 |
| 1/1/1442هـ (20 أغسطس 2020) | النظام الحالي بالمرسوم الملكي م/4، ونشر في 28 أغسطس 2020، ويعمل به بعد 180 يوماً من نشره |
| 180 يوماً من نفاذ النظام | الفترة التصحيحية |
| 16 فبراير 2022 | انتهاء الفترة التصحيحية دون تمديد |
| بعد ذلك | رقابة تعتمد على تحليل البيانات |
الفترة التصحيحية Correction Period: ماذا كانت تعطي، ومتى انتهت؟
كانت الفترة تعطي من يتقدم بطلب تصحيح إعفاءين كبيرين: من العقوبات، ومن دفع ضريبة الدخل عن السنوات الماضية. ولم يشمل الإعفاء من ضبطت مخالفته، أو أحيل إلى النيابة أو المحكمة.
وفي 14 فبراير 2022 أعلن البرنامج الوطني لمكافحة التستر أنه لا تمديد، وأن الفترة تنتهي في 16 فبراير 2022. وعدد خيارات التصحيح الستة في لائحة تصحيح الأوضاع:
- شراكة بين السعودي وغير السعودي.
- تسجيل المنشأة باسم غير السعودي.
- استمرار السعودي في النشاط بشريك جديد.
- تصرف السعودي في المنشأة.
- حصول غير السعودي على الإقامة المميزة.
- مغادرة غير السعودي المملكة.
ومن تقدم قبل الموعد أعطي 90 يوماً من تاريخ قبول طلبه ليكمل التصحيح.
الجملة المهمة اليوم: الفترة وإعفاءاتها انتهت، ولم نجد في المصادر الرسمية إعلاناً عن فترة جديدة. فلا تقرأ الخيارات الستة كأنها إعفاء قائم.
المصدر: خبر وزارة التجارة في 14 فبراير 2022، وخبر انتهاء الفترة.
بعد الفترة: الرقابة بالبيانات Data-Driven Monitoring
بعد انتهاء الفترة أعلن البرنامج أن 20 جهة رقابية تستخدم الذكاء الاصطناعي وتحليل البيانات لكشف التستر. ربطت البيانات مع 20 جهة حكومية، واستنتجت أكثر من 120 مؤشراً على الاشتباه، ثم توجه الفرق إلى المنشآت المشتبه بها.
وقبل ذلك كان العمل يعتمد على الجولات الميدانية والبلاغات.
والمعنى: لا تحتاج أن يمر بك مفتش ليكتشف الترتيب. التحويلات من حساب المنشأة إلى حساب شخصي، والرواتب، والفواتير، كلها بيانات موجودة أصلاً عند جهات مختلفة، وربطها هو ما تقول الوزارة إنها تفعله.
المصدر: خبر وزارة التجارة.
لماذا يعامل النظام التستر بهذه الشدة؟
قد يبدو الترتيب لا يضر أحداً: صاحب السجل يأخذ مبلغه، والعملاء يحصلون على الخدمة. ولكن الدولة تراه غير ذلك:
- المنشأة المتستر عليها تنافس المنشآت النظامية بتكاليف أقل، لأنها لا تتحمل التزاماتها كاملة.
- لا تظهر في بيانات الاقتصاد كما هي.
- تأخذ مكان منشأة كان يمكن أن يملكها مواطن أو مستثمر مسجل.
ولذلك ربط المرسوم الملكي مكافحة التستر بدعم المنشآت الصغيرة ورواد الأعمال. وفي أخبار البرنامج عنوان يقول إن المنشآت التي أغلقت بسبب التستر «تمثل فرصاً تجارية واستثمارية لأبناء وبنات الوطن».
وهذا يشرح بقية المقال: الطرق النظامية ليست ثغرات، وإنما الطرق التي يريد النظام أن يمر بها النشاط أصلاً.
الطرق النظامية للخروج من الوضع
الفترة التي كانت تعطي إعفاء واسعاً انتهت. ولكن النظام وما بقي من النصوص يذكران طرقاً، والصورة التالية تجمعها:
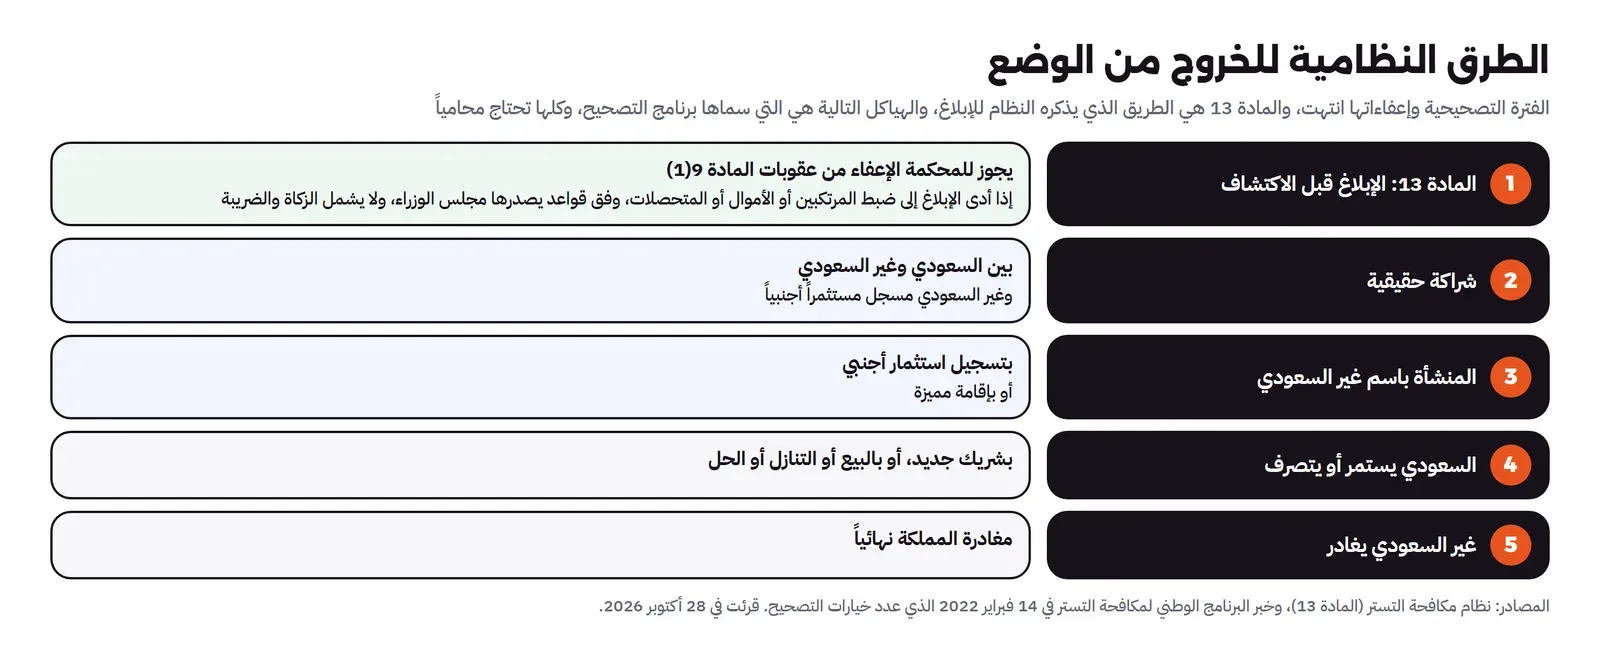
المادة 13: الإبلاغ قبل الاكتشاف
ما هي: إذا أبلغ أحد المشاركين في التستر الجهات المختصة قبل أن تكتشفه، وأدى إبلاغه إلى ضبط المتورطين أو الأموال، يجوز للمحكمة أن تعفيه من عقوبة السجن والغرامة في المادة 9.
أربعة شروط تقرؤها بدقة:
- أن يكون الإبلاغ قبل الاكتشاف.
- أن يؤدي إلى الضبط.
- الإعفاء «جائز» للمحكمة، وليس حقاً تلقائياً.
- لا يشمل الزكاة والضريبة.
لمن: لأي من مرتكبي الجريمة. أي لصاحب السجل كما هو لمن يدير النشاط، وكل منهما قد يسبق الآخر.
انتبه: المادة تحيل إلى قواعد يصدرها مجلس الوزراء، ولم نجد نصها في المصادر التي قرأناها. لذلك الخطوة الأولى محام يعرف هذه القواعد، وليس رسالة تكتبها بنفسك.
وبعد الاكتشاف يبقى أثر أضعف: المادة 9 تسمح للمحكمة بتخفيف العقوبة لمن يقدم دليلاً مفيداً.
الهياكل النظامية للمستقبل
خيارات التصحيح الستة كانت مرتبطة بفترة انتهت. ولكن الهياكل نفسها هي الطرق النظامية التي شرحناها في هذه المرحلة:
| الهيكل | كيف | اقرأ |
|---|---|---|
| شراكة حقيقية | غير السعودي يسجل استثماره في وزارة الاستثمار، ولكل شريك حصة حقيقية وقرار وربح وخسارة. وبعض الأنشطة لها حد أدنى لرأس المال أو نسبة سعودية في دليل المستثمر | تسجيل الاستثمار الأجنبي، والتسجيل الريادي |
| المنشأة باسم غير السعودي | بتسجيل استثمار أجنبي إذا كان النشاط متاحاً له، أو بالإقامة المميزة | الإقامة المميزة لرواد الأعمال، ومستثمر الأعمال |
| السعودي يستمر بشريك جديد | سعودي آخر أو مستثمر أجنبي مرخص، ويخرج غير المرخص | |
| السعودي يتصرف في المنشأة | بالبيع أو التنازل أو الحل، كما فعلت الشركة في خبر وزارة التجارة | |
| غير السعودي يغادر | مغادرة المملكة نهائياً | |
شرطان مشتركان:
- الهيكل الجديد يجب أن يكون حقيقياً. الشراكة التي تكتب على الورق ويبقى فيها المقيم صاحب القرار والمال، وصاحب السجل يأخذ مبلغاً ثابتاً، ليست شراكة. العلامات الخمس تكشفها، والمادة 15 تبطلها.
- الهيكل الجديد لا يمحو الماضي. هو يجعل النشاط نظامياً من اليوم. أما ما قبله فتقرره الجهات المختصة والمحاكم. ولهذا يأتي المحامي قبل الهيكل، وليس بعده.
خطوات التصحيح بالترتيب
- أوقف التوسع اليوم: لا عقود جديدة بأوراق موقعة على بياض، ولا دفعات جديدة إلى حساب شخصي. فحجم النشاط ومدته مما تراعيه المحكمة في العقوبة.
- اذهب إلى محام مرخص: يعرف قواعد المادة 13 وكيف تطبق. فقرار الإبلاغ وتوقيته وطريقته لا يتخذ من مقال. ويفضل أن يتحدث الطرفان مع محام معاً، أو كل مع محاميه، قبل أن يتصرف أحدهما وحده.
- اختر الهيكل الحقيقي للمستقبل: إذا أراد غير السعودي أن يستمر، فطريقه تسجيل استثمار باسمه بشروط نشاطه. وقد يكون السعودي شريكاً حقيقياً بماله وقراره إذا أراد. وإذا لم تتحقق شروط التسجيل، فالبديل أن يتصرف السعودي في المنشأة أو يستمر بشريك مرخص.
- احسب الزكاة والضرائب عن السنوات الماضية: لأن المادة 13 نفسها لا تعفي منها.
- افصل الحسابات: كل إيرادات المنشأة في حساب باسمها.
هذا الطريق ليس سهلاً ولا رخيصاً. ولكنه الوحيد الذي ينتهي بمنشأة يستطيع صاحبها أن يبيعها أو يوسعها أو يدخل فيها مستثمراً، بدل منشأة يخشى صاحبها كل رسالة من البنك.
مثال: نفس النشاط قبل التصحيح وبعده
مؤسسة خدمات برمجيات، سجلها باسم سعودي يأخذ مبلغاً ثابتاً كل شهر، ويديرها مقيم. إيراداتها السنوية تجاوزت مليون ريال. والجدول يقارن وضعها اليوم بوضعها بعد هيكلة حقيقية:
| السؤال | قبل | بعد هيكلة حقيقية |
|---|---|---|
| هل غير السعودي مسجل في وزارة الاستثمار؟ | لا | نعم |
| ماذا يأخذ السعودي؟ | مبلغاً ثابتاً مقابل اسمه | حصته من الربح كشريك حقيقي |
| أين تذهب الإيرادات؟ | حساب المقيم الشخصي | حساب المنشأة |
| أوراق موقعة على بياض؟ | نعم | لا |
| من يمول ويعين المدير ويقرر الأرباح؟ | المقيم، دون ترخيص | الشركاء، بحقوق الشريك المرخص |
| المواد التي يمسها | المادتان 2 و3 (جريمة على الطرفين)، والمادة 4 (مخالفات الأدوات والحساب البنكي) | لا شيء من هذه، ما دام الترتيب حقيقياً |
| هل يسوي الماضي؟ | لا ينطبق | لا بنفسه. هذا للجهات المختصة والمحاكم، والمادة 13 طريق الإبلاغ |
نفس النشاط ونفس الأشخاص ونفس الإيرادات. والفرق في ثلاثة أشياء: التسجيل، والحساب البنكي، وحقيقة الملكية.
وتذكر أن الجهات الرقابية لا تقرأ ما تكتبه أنت في العقد، وإنما تقرأ البيانات: التحويلات، والرواتب، والعقود، والفواتير. فأجب عن أسئلة هذا الجدول بصدق قبل أن تجلس مع محاميك.
جدول القرار Decision Table
| الوضع | ما يقوله النص | الخطوة التالية |
|---|---|---|
| تفكر في تسجيل نشاطك باسم سعودي | تمكين وممارسة: جريمة على الطرفين (المادة 3) | لا تبدأ، واسلك طريقاً من طرق هذه المرحلة |
| صاحب سجل يأخذ مبلغاً ثابتاً وغير سعودي يدير | تعريف المادة 2، والعلامات الخمس في اللائحة | محام مرخص فوراً، ثم المادة 13 أو إعادة الهيكلة |
| شريك أجنبي مسجل في شركة مختلطة يمول ويعين المدير | حقوق شريك مرخص، وليست أدوات تصرف غير نظامية | حافظ على التسجيل والسجل متطابقين |
| المنشأة تستقبل إيراداتها في حساب شخص | مخالفة المادة 4(ج) | حساب باسم المنشأة لكل تعاملاتها |
| موظف له نسبة من الأرباح بعقد عمل | اللائحة تراعي عقود العمل التي تنص على ذلك | اجعل النسبة في عقد العمل مكتوبة |
| شخص طلب منه أن يرتب الأوراق لترتيب كهذا | الاشتراك بالمساعدة أو المشورة مع العلم (المادة 3ج) | ارفض |
| تعرف ترتيباً كهذا | البلاغ ومكافأة حتى 30% من الغرامة بشروط (المادة 18) | قنوات وزارة التجارة |
قائمة تحقق Checklist
- هل يمارس غير سعودي في منشأتك نشاطاً لحسابه دون تسجيل استثمار باسمه؟
- أين تذهب إيرادات المنشأة: إلى حسابها، أم إلى حساب شخص؟
- من يمول المنشأة، ومن يعين المدير، ومن يقرر توزيع الأرباح؟ وهل هو مرخص؟
- هل توجد أوراق أو عقود موقعة على بياض عند أي شخص؟
- هل يأخذ صاحب السجل مبلغاً ثابتاً لا يرتبط بربح أو خسارة أو قرار؟
- هل هناك «اتفاقية» تنظم الترتيب؟ تذكر أن المادة 15 تبطلها.
- هل تحدثت مع محام مرخص عن المادة 13 وقواعدها، وعن الهيكل المناسب؟
- إذا أعدت الهيكلة، هل الترتيب الجديد حقيقي في المال والقرار والأرباح؟ وهل التسجيل والسجل متطابقان؟
أخطاء شائعة
- الظن أن الفترة التصحيحية ما زالت قائمة: انتهت في 16 فبراير 2022 دون تمديد.
- شراكة على الورق: العلامات الخمس تكشفها، والعقد باطل.
- تسمية مبلغ صاحب السجل راتباً أو إيجاراً: النظام ينظر إلى الترتيب، وليس إلى اسم المبلغ.
- إخفاء المعلومات عند السؤال: العرقلة جريمة مستقلة في المادة 3(د).
- إعادة الهيكلة دون محام: الهيكل الجديد لا يسوي الماضي بنفسه.
- الإبلاغ بعد الاكتشاف وانتظار الإعفاء: المادة 13 تشترط الإبلاغ قبل الاكتشاف، وبعده يبقى التخفيف فقط.
- ظن صاحب السجل أنه بعيد عن المسؤولية: الزكاة والضرائب والرسوم تحصل بالتضامن.
الخلاصة
- التستر أن يمارس غير سعودي نشاطاً غير مرخص له باستخدام ترخيص غيره. وهو جريمة على من يمكن، ومن يمارس، ومن يساعد، ومن يعرقل.
- علاماته في اللائحة خمس: الإيرادات، والتمويل، وتعيين المدير، والأوراق على بياض، وتوزيع الأرباح. وهي حقوق طبيعية للشريك المرخص، ومشكلة لغير المرخص.
- العقوبة تصل إلى السجن 5 سنوات وغرامة 5 ملايين ريال، ومعها المصادرة والحل والمنع والإبعاد وتحصيل الالتزامات بالتضامن، والعقود باطلة.
- الفترة التصحيحية انتهت في 16 فبراير 2022، والرقابة اليوم تقوم على ربط بيانات 20 جهة وأكثر من 120 مؤشراً.
- الطريق اليوم: محام مرخص أولاً، ثم المادة 13 للإبلاغ قبل الاكتشاف بشروطها، وهيكل نظامي حقيقي للمستقبل.
وبهذا المقال نكون قد أكملنا مرحلة المقيم والمستثمر الأجنبي: من خريطة الطرق النظامية، إلى التسجيل والإقامة المميزة والمناطق الاقتصادية الخاصة والعمل الإضافي، وانتهاءً بالطريق الذي يجب أن تتجنبه. وأقرب المقالات المنشورة إلى هذا الموضوع:
 دليلتأسيس شركة تقنية في السعودية مع شريك غير سعوديخطوات تأسيس شركة مساهمة مبسطة في السعودية مع شريك أجنبي، من تسجيل الاستثمار والسجل إلى الزكاة والقيمة المضافة والتأمينات.
 دليلأي كيان قانوني Legal Entity يناسب شركتك الناشئة؟مقارنة بين LLC الأمريكية وشركة Delaware والشركة السعودية في الرسوم والضرائب والالتزامات، لتختار الكيان الذي يناسب خطة شركتك.
 دليلتقسيم الحصص بين المؤسسين: الطرق والأخطاء الشائعةكيف يقسم المؤسسون الحصص بينهم بالتساوي أو حسب المساهمة، ولماذا يحمي الاستحقاق التدريجي Vesting الشركة من خروج أحدهم.
 دليلالمالية لغير الماليين Finance Basics: لغة قسم الماليةشرح مبسط للغة قسم المالية: الفرق بين الربح والنقد، والقوائم المالية الثلاث، والقيد المزدوج ومركز التكلفة، مع مثال لشهر كامل في شركة صغيرة.
سجل التحديثات
- 2026-11-13: إعادة كتابة المقال بلغة أوضح وخطوات وجداول، دون كود.
- أكتوبر 2026: كتابة المقال، ومراجعة نظام مكافحة التستر والمرسوم الملكي وقرار مجلس الوزراء في هيئة الخبراء، وصفحة النظام ولائحته التنفيذية في وزارة التجارة، وأخبار البرنامج الوطني لمكافحة التستر في فبراير 2022، في 28 أكتوبر 2026.


