


إذا كنت تبدأ شركة مع شريك، وأحدكما يقدم وقته وعمله دون راتب، والآخر يقدم المال، فهذا المقال لك. فهذه أكثر حالة تحرج الشركاء: كم تساوي ساعة العمل مقابل الريال النقدي؟ وكيف يتحول كل منهما إلى نسبة في الشركة؟ وهذا ما يسمى الحصة مقابل الجهد Sweat Equity.
ستجد فيه ثلاث طرق معروفة للتقسيم، وكيف تعمل كل منها بالأرقام، وماذا يأخذ الشريك إذا خرج، ومن يملك الكود أو العمل الذي أنتجه الشريك العامل، وماذا يقول نظام الشركات السعودي عن العمل كحصة، وما يقابله في أمريكا.
وفي مقال تقسيم الحصص بين المؤسسين عرضنا طرق التقسيم بإيجاز، وشرحنا الاستحقاق التدريجي Vesting وشروط الخروج. وهنا نتعمق في حالة الوقت مقابل المال.
المواضيع في السلسلة:
- جدول الملكية Cap Table في الشركة الناشئة وكيف تقرأه
- تقسيم الحصص بين المؤسسين: الطرق والأخطاء الشائعة
- الحصة مقابل الجهد Sweat Equity: كيف يقسم المطور والممول؟ (الموضوع الحالي)
- جولات التمويل والتخفيف Dilution من SAFE إلى الطرح العام
- أسهم الموظفين ESOP وكيف تشرح قيمتها بصدق
- أدوات جدول الملكية Cap Table ومحاكاة الجولات والتخارج
باختصار Quick Summary
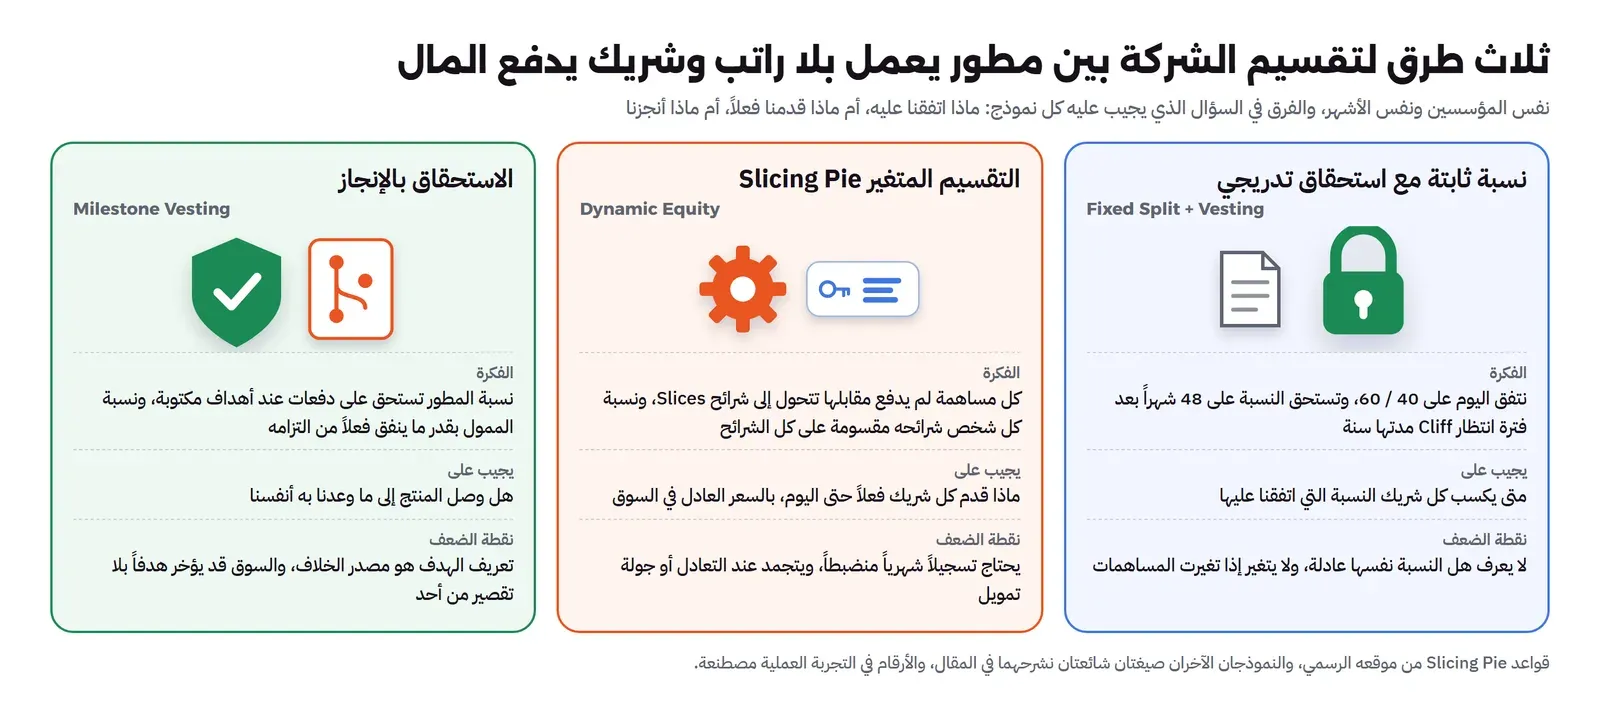
الطريقة الأولى، نسبة ثابتة مع استحقاق تدريجي: تتفقان اليوم على نسبة، مثل 60% و40%، وتستحق على 4 سنوات. بسيطة، ولكن النسبة نفسها تخمين.
الطريقة الثانية، Slicing Pie: كل ساعة وكل ريال يسجل ويتحول إلى «شرائح»، والنسبة تتغير كل شهر. عادلة، ولكنها تحتاج تسجيلاً منضبطاً.
الطريقة الثالثة، الإنجاز Milestones: الحصة تستحق عند أهداف مكتوبة. مرتبطة بما يهم، ولكن تعريف الهدف مصدر خلاف.
الأهم من الطريقة: قواعد الخروج، ونقل ملكية الكود للشركة بعقد.
في السعودية: العمل لا يكون حصة في رأس مال المساهمة المبسطة، فيكتب الاتفاق في النظام الأساس بطرق أخرى.
والصورة التالية تضع الطرق الثلاث جنباً إلى جنب:
لماذا يصعب أن نقارن الساعة بالريال؟
لثلاثة أسباب:
- السعر: الريال قيمته معروفة. أما الساعة فهل نسعرها بالراتب الذي كان سيأخذه الشريك في وظيفة؟ أم بما تستطيع الشركة دفعه؟ أم بقيمة ما أنتجه؟ كل جواب يعطي رقماً مختلفاً، وكل طرف يميل إلى الرقم الذي في صالحه.
- المخاطرة: من يعمل دون راتب يخسر دخلاً لم يكسبه أصلاً، فلم يدفع عليه ضريبة ولم يدخره. أما من يضع المال فقد كسبه، ودفع ما عليه، وادخره، ثم وضعه في الشركة. لذلك تعطي كثير من الطرق الريال النقدي وزناً أكبر.
- الزمن: العمل في الأشهر الأولى، حين لا يعرف أحد هل سينجح المنتج، أخطر من العمل بعد أن يصبح للشركة عملاء.
«لماذا لا يأخذ الممول نسبة مقابل ماله كأي مستثمر؟» ممكن، ولكن هذا يعني تقييم شركة لم تبدأ بعد. فإذا قال الشريك إن 200,000 ريال تساوي 40%، فقد قيم الشركة بـ 500,000 ريال قبل أن يكتب سطر واحد. وهذا تخمين سيظهر خطؤه بعد أشهر، وهو ما تحاول الطرق الثلاث أن تتجنبه.
كيف نسعر وقت الشريك العامل؟
الطريقة الأكثر قبولاً أن تبدأ من الراتب العادل في السوق Fair Market Salary. وهو الراتب الذي يدفعه السوق لشخص بنفس الخبرة والدور. ليس الراتب الذي يتمناه، ولا ما تستطيع الشركة دفعه اليوم.
ثم تطرح منه ما تدفعه الشركة له فعلاً. والفرق هو ما يخاطر به، وهو الذي يتحول إلى ملكية.
الحساب خطوة بخطوة (بحسب دليل أداة Pie Slicer على موقع Slicing Pie الرسمي):
- اقسم الراتب العادل السنوي على 2000. والرقم 2000 هو تقريباً عدد ساعات العمل في سنة، فتحصل على سعر الساعة.
- اضرب سعر الساعة في عدد الساعات الفعلية.
- اطرح ما دفعته الشركة له نقداً.
مثال: مطور راتبه العادل 240,000 ريال في السنة. ساعته 240,000 ÷ 2000 = 120 ريالاً. وشهره بـ 160 ساعة = 19,200 ريال، كلها غير مدفوعة.
وإذا بدأت الشركة تدفع له 8,000 ريال شهرياً، أي 96,000 في السنة: نطرحها من الراتب العادل فيبقى 144,000. ثم 144,000 ÷ 2000 = 72 ريالاً للساعة، و72 × 160 = 11,520 ريالاً غير مدفوعة في الشهر.
وهذه الأرقام أمثلة نستخدمها في كل المقال. ابن رقمك أنت من مصدر يراه شريكك، مثل عروض عمل حقيقية أو إعلانات وظائف بنفس المسمى.
ثلاث قواعد:
- الساعات الفعلية وليس الوعود: الشريك الذي يعمل 20 ساعة في الشهر يسجل 20 ساعة، ولو كان مسماه «شريكاً مؤسساً».
- راتب عادل لكل شخص: ساعة الشريك في المبيعات قد تكون أغلى أو أرخص من ساعة المطور. في مثالنا راتب الشريك العادل 300,000 ريال، فساعته 150 ريالاً.
- المدفوع يطرح شهراً بشهر: عندما تبدأ الشركة بالدفع، تقل الملكية التي يكسبها، لأن جزءاً من مخاطرته انتهى.
وكيف نسعر مال الشريك الممول؟
المال أسهل، ولكن فيه سؤال يغفل عنه كثيرون: متى يصبح المال «في خطر»؟
إذا وضع الشريك 200,000 ريال في حساب الشركة، وصرفت الشركة منها 15,000 فقط، فالباقي ما زال في الحساب، ويمكن أن يعود إليه إذا توقفت الشركة غداً.
لذلك يفرق Slicing Pie بين المال المودع والمال المصروف. ويسمي الحساب الذي ينتظر فيه المال قبل صرفه «الخزانة» The Well. والمال في الخزانة لا يعطي ملكية حتى يصرف.
وأنواع المساهمات المالية:
| المساهمة | كيف تعامل |
|---|---|
| مصروف دفعه الشريك من جيبه ولم يعوض | كالنقد |
| معدات جديدة اشتراها للشركة | كالنقد |
| معدات قديمة يملكها من قبل، مثل حاسوبه | مساهمة غير نقدية بقيمتها العادلة، لأنه لم يخرج مالاً جديداً |
المصدر: دليل أداة Pie Slicer، قرأناه في 28 أكتوبر 2026.
الطريقة الأولى: Slicing Pie، الملكية بقدر المخاطرة
ما هي: طريقة وضعها Mike Moyer لتقسيم الملكية في شركة تمول نفسها. مبدؤها واحد: نسبتك من الملكية تساوي نسبتك من المساهمات المعرضة للخطر At-risk Contributions. أي كل وقت أو مال أو معدات قدمتها دون أن تأخذ مقابلها كاملاً.
ولأن المساهمات تتغير كل شهر، تتغير النسبة معها. لذلك تسمى «تقسيماً متغيراً» Dynamic Equity.
كيف تجمع الساعة والريال؟ تحول كل مساهمة إلى وحدة اسمها «الشريحة» Slice، بمعاملين Multipliers:
- المساهمة غير النقدية (الوقت مثلاً): قيمتها بالريال × 2.
- النقد المصروف: قيمته بالريال × 4.
ونسبة كل شخص = شرائحه ÷ مجموع الشرائح.
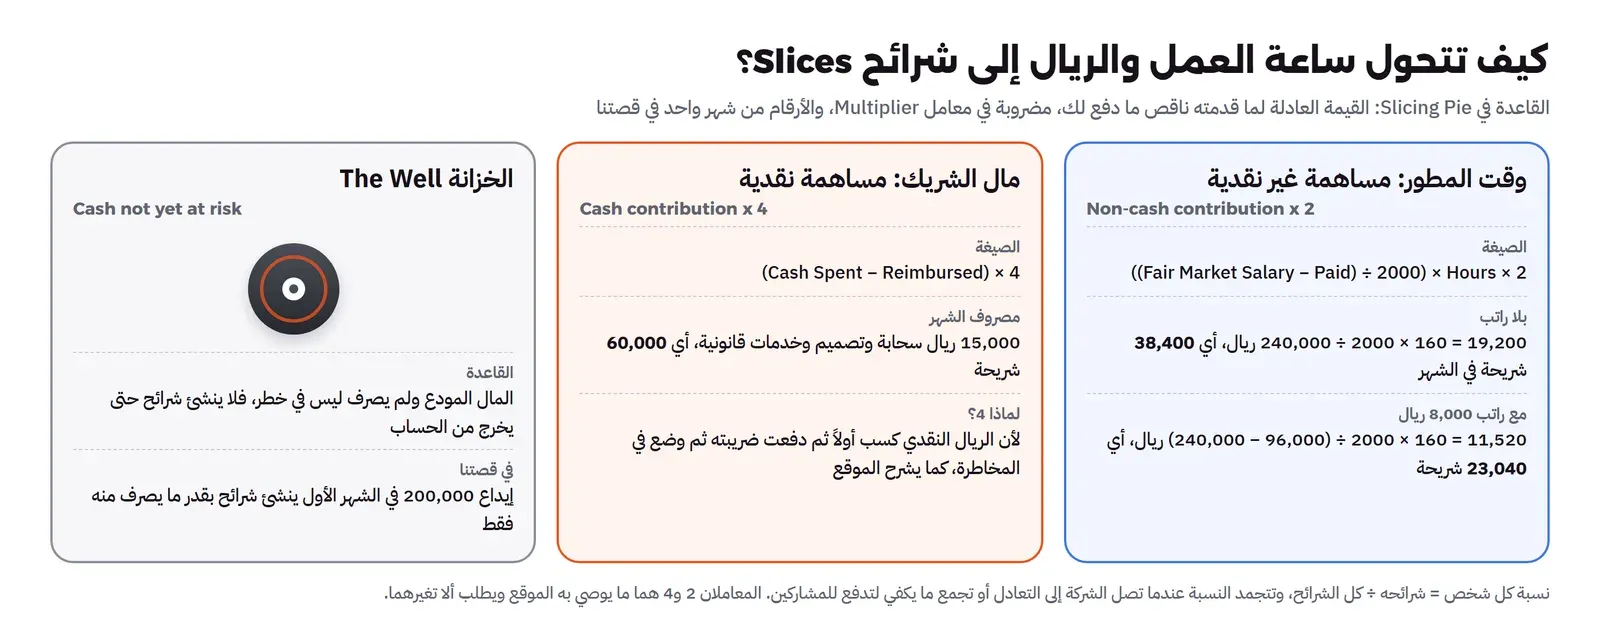
لماذا النقد أربعة والوقت اثنان؟ يشرح Mike Moyer في مقاله The Magic of Multipliers وفي صفحة الشرح التمهيدي أن الريال النقدي أصعب في الادخار من الكسب، وأن الوقت يحسب قبل الضريبة بينما النقد يأتي بعدها. فمن وضع 10,000 دولار نقداً يأخذ 40,000 شريحة، ومن عمل بقيمة 10,000 دولار دون أجر يأخذ 20,000. ويطلب ألا تغير المعاملين، لأنهما مبنيان على تجربته.
مثال شهر واحد:
| المساهمة في الشهر | بالريال | الشرائح |
|---|---|---|
| وقت المطور (160 ساعة بلا راتب) | 19,200 | × 2 = 38,400 |
| مصروف الشركة من مال الشريك | 15,000 | × 4 = 60,000 |
| وقت الشريك (20 ساعة × 150 ريالاً) | 3,000 | × 2 = 6,000 |
| نسبة المطور | 38,400 ÷ (38,400 + 66,000) = 36.78% | |
وهنا يرى المطور الرقم الذي يزعجه عادة: «أعمل كل يوم وأملك أقل من الثلث؟». والجواب في منطق الطريقة: الشريك يضع كل شهر مالاً حقيقياً يقارب ثلاثة أرباع قيمة وقت المطور، ثم يضرب في معامل أكبر. فالطريقة لا تكافئ الجهد في ذاته، وإنما المخاطرة.
متى تتوقف النسبة عن التغير؟
بحسب صفحة شرح الطريقة، تبقى النسبة تتغير حتى تصل الشركة إلى نقطة التعادل Break-even، أو تجمع ما يكفي لتدفع للجميع مقابل عملهم. عندها «تتجمد» النسبة، وتصبح الأساس لتوزيع الأرباح أو ثمن البيع.
أي أن Slicing Pie للمرحلة التي يعمل فيها الناس دون أجر كامل. فإذا جاء مستثمر بجولة، تتحول الشرائح إلى أسهم بنسبها، ثم تسري قواعد الجولات التي شرحناها في مقال جولات التمويل والتخفيف.
والدفعة الكبيرة Lump-sum تقلل الشرائح: إذا دفعت الشركة لشخص مبلغاً كبيراً، يخصم أولاً من شرائحه النقدية، ثم من رصيده في الخزانة، ثم من شرائحه غير النقدية. حتى لا يأخذ أحد ماله ويبقى بشرائحه كاملة. المصدر: صفحة الدفعات المقطوعة.
- نقاط القوة: لا تحتاج تقييماً للشركة يوم التأسيس، وتتكيف وحدها إذا قل التزام أحد أو زاد، وتعطي قاعدة واضحة لمن يخرج.
- نقاط الضعف: تحتاج تسجيلاً شهرياً منضبطاً لكل ساعة وكل ريال. والراتب العادل رقم قابل للنقاش. وبعض المستثمرين والمحامين لا يعرفونها، فيجب أن تكتب في الاتفاق ونظام الشركة بطريقة نظامية.
الطريقة الثانية: نسبة ثابتة مع استحقاق تدريجي Vesting
ما هي: تتفقان اليوم على نسبة، مثل 60% للمطور و40% للممول. ثم تستحق كل نسبة على جدول زمني، والأشهر 4 سنوات مع فترة انتظار Cliff سنة. أي لا يستحق أحد شيئاً قبل السنة الأولى، ثم يستحق ربع حصته مرة واحدة، ثم الباقي شهراً بشهر. وشرحنا ذلك في قسم الاستحقاق التدريجي.
ميزتها: المستثمرون والمحامون يعرفونها، ولا تحتاج تسجيلاً شهرياً بعد التوقيع.
النقد الموجه لها: يقول موقع Slicing Pie في مقاله عن الصيغة العادلة إن الاستحقاق لا يجعل التقسيم غير العادل عادلاً. هو يفترض أن النسبة الأصلية صحيحة، ثم يوزعها على الزمن فقط.
سؤال خاص بحالة المطور والممول: هل تخضع حصة الممول للاستحقاق أيضاً؟ ماله لا يعود إليه إذا خرج، فيرى البعض أن حصته تستحق فوراً بقدر ما دفع. ويرى آخرون أن التزامه بالتمويل المستقبلي هو ما يستحق تدريجياً. أياً كان قراركما، اكتباه صراحة.
- نقاط القوة: بسيطة ومفهومة للمستثمرين، ولا تحتاج تسجيلاً، وتعطي جدولاً واضحاً لمن يخرج.
- نقاط الضعف: النسبة نفسها تخمين. وفترة الانتظار قد تحرم المطور من كل شيء بعد 11 شهراً من العمل. ولا تتغير إذا تغيرت المساهمات بعد التوقيع.
الطريقة الثالثة: الاستحقاق بالإنجاز Milestones
ما هي: النسبة النهائية متفق عليها، ولكنها لا تستحق بمرور الزمن، وإنما بتحقيق أهداف مكتوبة.
مثال: حصة المطور 60% تستحق على أربع دفعات من 15%:
- إطلاق النسخة الأولى MVP.
- أول ثلاثة عملاء يدفعون.
- دخل شهري متكرر قدره 20,000 ريال.
- ألف مستخدم نشط.
وحصة الممول 40% تستحق بقدر ما يصرف فعلاً من التزامه بتمويل 400,000 ريال.
أهم شيء: كتابة الهدف. الخلاف هنا لا يكون على النسبة، وإنما على «هل تحقق الهدف؟». فعبارة «إطلاق المنتج» يفهمها كل طرف بطريقته. أما «أول فاتورة مدفوعة من عميل لا تربطه علاقة بأحد الشريكين» فشيء يمكن إثباته. فاكتب لكل هدف:
- ما الذي يقاس؟
- من أين يقرأ الرقم؟
- من يقرر أنه تحقق؟
- ماذا يحدث إذا تأخر لسبب لا علاقة للمطور به، مثل قرار من الشريك نفسه بتأجيل الإطلاق؟
- نقاط القوة: تربط الملكية بما يهم الشركة فعلاً، وتمنع أن يكسب أحد حصته بمجرد البقاء.
- نقاط الضعف: تعريف الهدف مصدر خلاف دائم. والهدف الذي تأخر بسبب السوق قد يحرم المطور ظلماً. والأهداف تتغير عندما يتغير المنتج.
وكثير من الفرق تجمع بين الطريقتين: جزء من الحصة بالزمن وجزء بالإنجاز، أو حد زمني أقصى لكل هدف، إذا فات ينتقل الاستحقاق إلى الجدول الزمني.
مثال محسوب: السنة الأولى بالطرق الثلاث
نأخذ مثالاً واحداً بأرقام من صنعنا:
- المطور: راتبه العادل 240,000 ريال، يعمل 160 ساعة شهرياً دون راتب في السنة الأولى.
- الشريك الممول: راتبه العادل 300,000 ريال، يعمل 20 ساعة شهرياً، ويودع 200,000 ريال في الشهر الأول.
- الشركة: تصرف 15,000 ريال شهرياً على السحابة والتصميم والمحامي.
- الإنجاز: النسخة الأولى في الشهر 4، وأول ثلاثة عملاء في الشهر 8.
| الطريقة | نسبة المطور بعد 6 أشهر | بعد 12 شهراً | كيف حسبناها |
|---|---|---|---|
| نسبة ثابتة 60/40 مع انتظار سنة | 0% | 15% | لا شيء قبل السنة، ثم ربع الـ 60% |
| Slicing Pie | 36.78% | 36.78% | المساهمات كل شهر متساوية، فالنسبة ثابتة كما في جدول الشهر الواحد |
| الإنجاز | 15% | 30% | دفعة عند النسخة الأولى، ودفعة عند أول ثلاثة عملاء |
وحصة الممول المستحقة بعد 12 شهراً: 10% في النسبة الثابتة (ربع الـ 40%). وفي الإنجاز 18%، لأن الشركة صرفت 12 × 15,000 = 180,000 ريال من التزامه بـ 400,000، و180,000 ÷ 400,000 × 40% = 18%.
لاحظ: نفس السنة من العمل تعطي المطور 15% أو 30% أو 36.78%، بحسب الطريقة. وهذا هو ما يجب أن تتفقا عليه قبل أن تبدآ، وليس بعد.
ومن الشهر 13 في مثالنا تبدأ الشركة تدفع للمطور 8,000 ريال، فتقل شرائحه الشهرية من 38,400 إلى 23,040. ويضع الشريك 200,000 ريال أخرى، ويصبح مصروف الشركة الشهري من ماله 23,000 ريال (15,000 مع الراتب)، أي 92,000 شريحة نقدية مع 6,000 لساعاته.
ماذا يحدث إذا خرج أحد الشريكين؟
كل طريقة تبدو عادلة ما دام الشريكان يعملان معاً. والاختبار الحقيقي يوم يخرج أحدهما. لذلك قواعد الخروج أهم من قواعد الدخول.
| الطريقة | ماذا يأخذ من يخرج؟ |
|---|---|
| نسبة ثابتة | الأسهم غير المستحقة تعود للشركة. والمستحقة تشترى بسعر يحدده الاتفاق: غالباً سعر عادل للخروج «الجيد»، وسعر رمزي للخروج «السيئ». انظر قسم الخروج الجيد والسيئ |
| الإنجاز | يحتفظ بما استحق من دفعات، ويعود الباقي، مع نفس قاعدة الشراء |
| Slicing Pie | يعتمد على من المخطئ، كما في الفقرة التالية |
قواعد الخروج في Slicing Pie Recovery Rules: أربع حالات في مجموعتين:
- الخطأ من الشخص الخارج (فصل لسبب وجيه، أو استقالة دون سبب وجيه): يخسر شرائحه غير النقدية. وتحسب شرائحه النقدية دون المعامل، وللشركة أن تشتريها منه بدولار للشريحة.
- الخطأ من الشركة (فصل دون سبب، أو استقالة لسبب وجيه): يحتفظ بكل شرائحه. وللشركة أن تعرض شراءها بدولار للشريحة، ولكنها لا تجبره.
والشريحة تحول إلى عملة الشركة بنسبة واحد إلى واحد، أي ريال للشريحة إذا كانت عملتها الريال. المصدر: صفحة استرداد المال، وصفحة الشرائح التي تبقى بعد الانفصال.
والصورة التالية تبين ما يأخذه المطور في مثالنا إذا خرج في الشهر 9 أو الشهر 20:
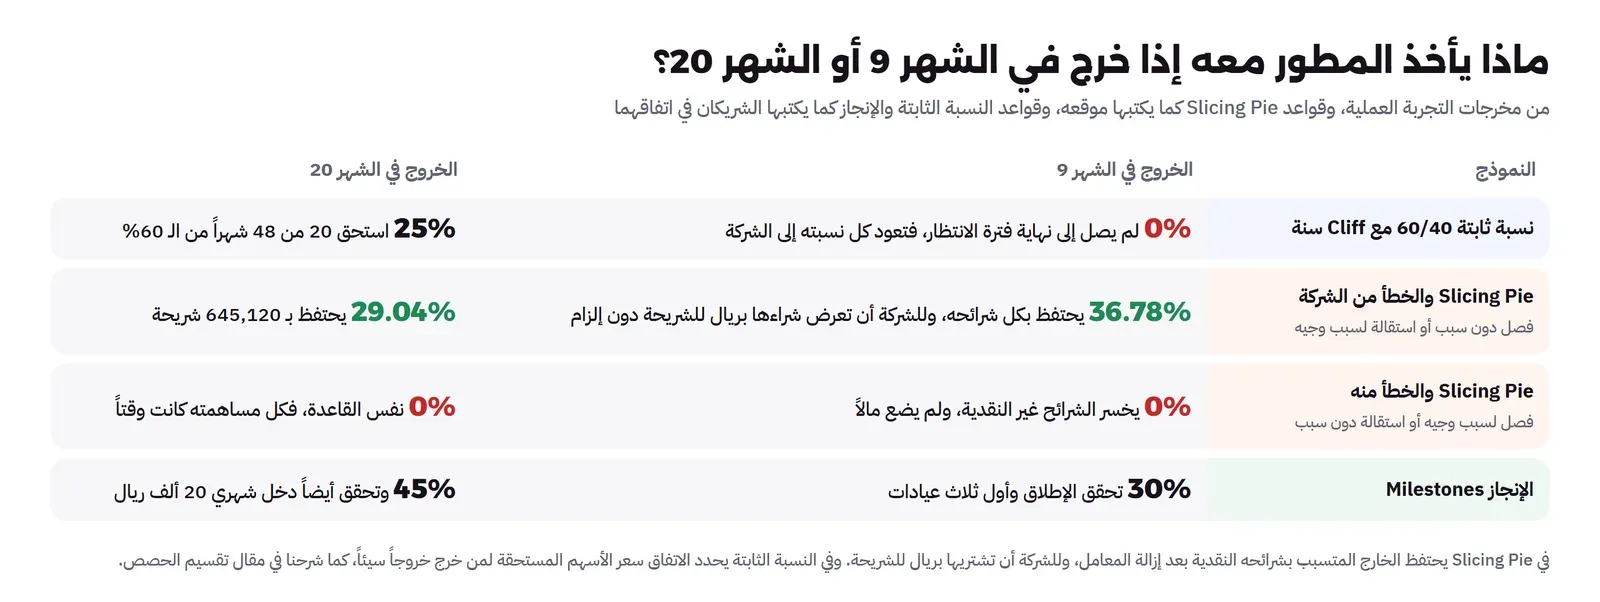
كيف حسبنا أرقام الشهر 20؟ في النسبة الثابتة: 60% × 20 ÷ 48 = 25%. وفي الإنجاز: ثلاث دفعات من 15% (الهدف الثالث تحقق في الشهر 15) = 45%. وفي Slicing Pie جمعنا الشرائح شهراً بشهر: للمطور 12 × 38,400 ثم 8 × 23,040 = 645,120 شريحة. وللشريك 12 × 66,000 ثم 8 × 98,000 = 1,576,000. فنسبة المطور 645,120 ÷ 2,221,120 = 29.04%.
ولاحظ: المطور في Slicing Pie هو الأكثر حماية إذا كان الخروج بسبب الشركة، والأقل حماية إذا كان بسببه. لأن كل مساهمته غير نقدية، وهي ما يخسره من يخرج بخطئه.
لذلك تعريف «السبب الوجيه» في الاتفاق أهم من أي رقم. اكتب أمثلة محددة، كما يذكر Mike Moyer مثال الشريك الذي يترك باب المستودع مفتوحاً بعد إنذارين فيفصل لسبب وجيه.
وفي الشركة السعودية: المادة 152 من نظام الشركات تسمح للنظام الأساس للمساهمة المبسطة أن يحدد متى يلزم المساهم بالتنازل عن أسهمه. والسعر هو القيمة العادلة، ما لم ينص النظام الأساس على غيره. فإذا اخترتما سعراً رمزياً للخروج السيئ، أو سعر الشريحة في Slicing Pie، فاكتباه في النظام الأساس نفسه.
من يملك الكود أو العمل؟ الملكية الفكرية IP
إذا كتب المطور النسخة الأولى على حاسوبه وفي حسابه الشخصي قبل أن تسجل الشركة، فأول سؤال يسأله أي مستثمر جاد في الفحص النافي للجهالة Due Diligence: هل تملك الشركة هذا الكود فعلاً؟
والمادة 14 من نظام الشركات تجيب بوضوح:
- الشريك الذي يساهم بعمله يؤديه لمصلحة الشركة، وما ينتج عنه من كسب للشركة.
- ولكن لا يلزم أن يتنازل للشركة عن الملكية الفكرية لما أنتجه، ما لم يتفق على غير ذلك.
أي أن العمل وحده لا ينقل الملكية الفكرية. الاتفاق المكتوب هو الذي ينقلها.
وموقع Slicing Pie يذكر مثالاً قريباً: مطورة رخصت للشركة منتجاً مقابل نسبة من الإيرادات، ثم خرجت فبقيت الرخصة. ويقول الكاتب إنه يفضل أن تدخل تكلفة التطوير في الشرائح من البداية دون ترخيص.
القاعدة في كل الطرق: الكود القديم والجديد ينقل إلى الشركة بعقد نقل الملكية الفكرية IP Assignment. وما يريد المطور أن يستثنيه يكتب في قائمة صريحة. وشرحنا هذا العقد بقضيتين حقيقيتين في قسم ملكية الكود والفكرة.
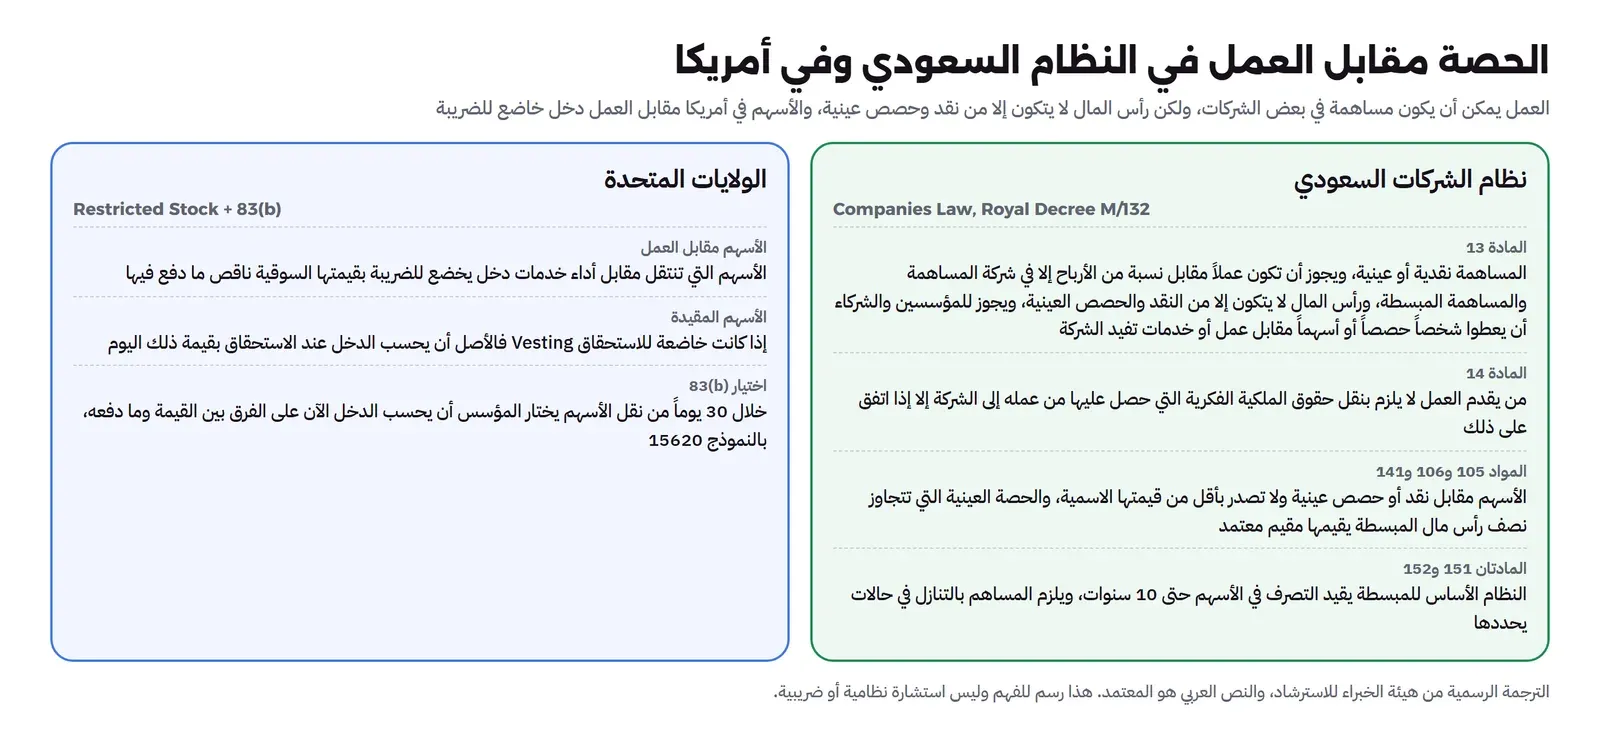
العمل مقابل الحصة في نظام الشركات السعودي Companies Law
الاتفاق بين الشريكين يجب أن يعيش داخل نظام يحدد ما يجوز أن يكون رأس مال. والنصوص التالية من الترجمة الرسمية لنظام الشركات الصادر بالمرسوم الملكي م/132، والنص العربي هو المعتمد. قرأناها في 28 أكتوبر 2026.
| المادة | ماذا تقول ببساطة |
|---|---|
| 2 | الشركة يساهم فيها الشركاء بمال أو عمل أو بهما معاً. أي أن العمل مساهمة معترف بها |
| 13 (1) | المساهمة تكون نقدية أو عينية (أي شيء له قيمة غير النقد، مثل معدات أو برنامج) أو الاثنين |
| 13 (2) | يجوز أن تكون مساهمة الشريك عملاً مقابل نسبة من الأرباح، إلا في شركة المساهمة والمساهمة المبسطة. والسمعة والنفوذ ليسا مساهمة |
| 13 (3) | رأس المال يتكون من النقد والحصص العينية فقط، وليس من العمل |
| 13 (4) | يجوز للمؤسسين والشركاء أن يعطوا شخصاً حصصاً أو أسهماً مقابل عمل أو خدمات تفيد الشركة |
ماذا يعني هذا بحسب نوع الشركة؟
| نوع الشركة | هل يكون العمل حصة؟ | كيف يأخذ الشريك العامل حصته؟ |
|---|---|---|
| شركة المساهمة المبسطة | لا | يشتري أسهمه بقيمتها الاسمية نقداً، ويكفي أن يدفع ربعها والباقي خلال 5 سنوات (المادة 105)، ولا يصدر السهم بأقل من قيمته الاسمية (المادة 106). ثم يؤدي «قيود التصرف» (المادة 151) و«الإلزام بالتنازل» (المادة 152) في النظام الأساس دور الاستحقاق التدريجي |
| الشركة ذات المسؤولية المحدودة | نعم، مقابل نسبة من الأرباح، وليس حصة في رأس المال | يحددها عقد التأسيس. وإذا لم يحددها، فنصيبه في الربح والخسارة مثل نصيب الشريك الأقل مساهمة (المادة 24). ويجوز إعفاؤه من الخسارة إذا لم يكن يأخذ أجراً (المادة 23) |
| كل الأنواع | الفقرة 4 من المادة 13: يستطيع الشركاء أن يعطوا الشريك العامل أسهماً أو حصصاً مقابل عمله، دون أن يكون العمل جزءاً من رأس المال | |
والكود الذي كتب قبل التأسيس؟ يمكن أن يكون حصة عينية In-kind Contribution، لأنه حق مالي يمكن تقييمه. وفي المساهمة المبسطة (المادة 141):
- إذا لم تتجاوز الحصص العينية نصف رأس المال، لا يلزم تقييمها بمقيم معتمد، ما لم يتفق المؤسسون على غير ذلك.
- إذا تجاوزت النصف، يجب تقييمها بمقيم معتمد أو أكثر، ولا يصوت صاحب الحصة على التقييم.
- إذا قيمت بأكثر من قيمتها، يكون المؤسسون مسؤولين شخصياً ويدفعون الفرق نقداً للشركة.
والمادة 159 تطبق نفس الحكم على الشركة ذات المسؤولية المحدودة. فالاختيار بين تقديم الكود كحصة عينية أو شراء الأسهم نقداً سؤال لمحاميكما.
وفي أمريكا: الأسهم مقابل العمل دخل خاضع للضريبة
إذا كانت الشركة أمريكية، كما في مقال شركة Delaware C-Corp، فالسؤال يصبح: كم الضريبة؟
- الأسهم التي تأخذها مقابل عمل تعامل كأجر.
- إذا كانت أسهمك «غير مستحقة» بعد (تستحق تدريجياً أو بالإنجاز)، يحسب الدخل عادة عند كل استحقاق، بقيمة السهم يومها. وقد تكون الشركة وقتها جمعت تمويلاً وارتفعت قيمة سهمها.
- ولك بدل ذلك أن تقدم «اختيار 83(b)» 83(b) Election: تحسب الدخل الآن، يوم تأخذ الأسهم. والمؤسس الذي يشتري أسهمه يوم التأسيس بقيمتها الاسمية لا يكون عليه فرق يذكر.
الموعد: خلال 30 يوماً من أخذ الأسهم، ولا يلغى إلا بموافقة IRS. وشرحنا الموعد وما يكتب في كل مربع في قسم اختيار 83(b).
أما Slicing Pie في شركة أمريكية، أي متى تصدر الأسهم فعلاً مقابل الشرائح، فيحدده الاتفاق ومحاميكما. ويعرض الموقع في صفحة العقود والمحامين نماذج اتفاقيات ومحامين في عدة دول.
المصدر: تعليمات النموذج 15620، أبريل 2025.
كيف تختاران الطريقة؟
لا توجد طريقة صحيحة لكل شراكة. أجيبا عن هذه الأسئلة بالترتيب:
- هل تعرفان اليوم ما سيقدمه كل منكما في السنتين القادمتين؟ نعم بثقة: النسبة الثابتة أبسط. لا، مثل شريك لا يعرف متى سيترك وظيفته: التقسيم المتغير أعدل.
- هل تستطيعان التسجيل كل شهر بانضباط؟ Slicing Pie دون تسجيل دقيق أسوأ من نسبة ثابتة، لأن الخلاف ينتقل من النسبة إلى السجل.
- هل للمنتج أهداف يمكن قياسها؟ إذا كانت واضحة ومستقلة عن قرارات الشريك الآخر، فالإنجاز يربط الملكية بما يهم.
- متى تتوقعان أول مستثمر؟ إذا كان قريباً، فالنسبة الثابتة أسهل. وSlicing Pie يجب أن يتجمد ويتحول إلى أسهم قبل الجولة.
- ما شكل الشركة؟ في المساهمة المبسطة السعودية، الطريقة التي تختارانها تكتب كقيود تصرف وإلزام بالتنازل في النظام الأساس.
جدول القرار Decision Table
| السؤال | نسبة ثابتة مع استحقاق | Slicing Pie | الإنجاز Milestones |
|---|---|---|---|
| يحتاج تقييماً للشركة يوم التأسيس | ضمنياً نعم، في النسبة المتفق عليها | لا | ضمنياً نعم، في النسبة النهائية |
| العمل اليومي المطلوب | لا شيء بعد التوقيع | تسجيل شهري لكل ساعة وريال | متابعة الأهداف وإثباتها |
| إذا قل التزام أحدهما | لا يتغير شيء حتى يخرج | تقل نسبته تلقائياً | تتأخر أهدافه |
| الخروج المبكر قبل سنة | صفر للخارج مع فترة انتظار سنة | كل شيء أو لا شيء بحسب سبب الخروج | ما استحق من أهداف |
| وزن الريال النقدي مقابل الساعة | يحدده الاتفاق مرة واحدة | 4 للنقد و2 لغير النقد | يحدده الاتفاق |
| مصدر الخلاف الأشهر | النسبة الأصلية | الراتب العادل وما يعد مصروفاً | تعريف الهدف |
| قبل جولة استثمار | جاهز كما هو | يتجمد ويتحول إلى أسهم | يحول الباقي غالباً إلى جدول زمني |
قائمة تحقق قبل أن تكتبا الاتفاق Checklist
- ما الراتب العادل لكل شريك؟ ومن أين جاء الرقم؟ ومتى يراجع؟
- كيف تسجل الساعات، ومن يوافق عليها، وأين يحفظ السجل؟
- ما الذي يعد مصروفاً للشركة، وما الذي لا يعد؟ وما الإيصال المطلوب؟
- هل المال المودع يعطي ملكية فوراً، أم عند صرفه؟
- في النسبة الثابتة: هل تخضع حصة الممول للاستحقاق؟ وما مدة الانتظار؟
- في الإنجاز: ما كل هدف بالضبط؟ ومن يقرر أنه تحقق؟ وما حده الزمني؟
- ما حالات الخروج بسبب الشخص وبسبب الشركة، بأمثلة محددة؟ وما سعر الشراء في كل منها؟
- متى يتجمد التقسيم إذا كان متغيراً: عند التعادل، أم أول جولة، أم تاريخ محدد؟
- هل وقع الشريك العامل عقد نقل الملكية الفكرية للكود القديم والجديد، مع قائمة الاستثناءات؟
- في الشركة السعودية: هل كتبتما قيود التصرف والإلزام بالتنازل وسعره في النظام الأساس؟ وفي الأمريكية: هل قدم كل مؤسس اختيار 83(b) خلال 30 يوماً؟
أخطاء شائعة
- تقييم الشركة في يوم لا قيمة فيه: «200,000 ريال مقابل 40%» تقييم مخفي بـ 500,000 ريال لشركة لم تبدأ.
- راتب عادل من الخيال: أقوى رقم في Slicing Pie. في مثالنا، لو كتب المطور 480,000 ريال بدل 240,000، تصبح شرائحه الشهرية 76,800 بدل 38,400، وترتفع نسبته في السنة الأولى من 36.78% إلى قرابة 54% (76,800 ÷ 142,800). لذلك اطلب للرقم مصدراً يراه الطرفان.
- خلط المصروفات الشخصية بمصروفات الشركة: كل ريال منها يضرب في 4. فـ 3,000 ريال شهرياً من مصروفات شخصية تضيف للشريك 12,000 شريحة كل شهر دون حق. والحل قاعدة مكتوبة لما يعد مصروفاً، مع إيصال لكل مبلغ.
- احتساب المال المودع قبل صرفه: المال في الحساب ليس في خطر بعد، ويمكن أن يعود لصاحبه.
- تسجيل الراتب الموعود لا المدفوع: إذا لم تستطع الشركة دفع الراتب كاملاً، فالجزء الذي لم يدفع ما زال مخاطرة يتحملها صاحبه، ويسجل وقتاً غير مدفوع.
- الخروج قبل فترة الانتظار بشهر: في النسبة الثابتة، المطور الذي يخرج في الشهر 11 يأخذ صفراً، بعد عمل قيمته 11 × 19,200 = 211,200 ريال بالسعر العادل. ولو بقي شهراً واحداً لاستحق 15% من الشركة. ناقشا هذه الحالة قبل التوقيع.
- ترك تعريف «السبب الوجيه» عاماً: في Slicing Pie هذا التعريف وحده يفرق بين كل الشرائح ولا شيء.
- الاعتماد على أن العمل ينقل الكود: المادة 14 تقول إن العامل لا يلزم بالتنازل عن الملكية الفكرية إلا باتفاق.
- اعتبار العمل حصة في رأس مال المساهمة المبسطة: المادة 13 تستثنيها، ورأس المال نقد وحصص عينية فقط.
الخلاصة
- الساعة غير المدفوعة والريال النقدي يختلفان في السعر والمخاطرة والزمن، وأي تقسيم يتجاهل ذلك سيبدو ظالماً لأحد الطرفين بعد أشهر.
- Slicing Pie يحول كل مساهمة إلى شرائح: الوقت غير المدفوع × 2، والنقد المصروف × 4، والمال المودع لا يحسب حتى يصرف، والنسبة تتجمد عند التعادل أو التمويل.
- النسبة الثابتة مع الاستحقاق بسيطة ومفهومة للمستثمرين ولكنها تخمين. والإنجاز يربط الملكية بالأهداف ولكن تعريف الهدف مصدر خلاف.
- في مثالنا، نفس السنة الأولى تعطي المطور 15% أو 30% أو 36.78% بحسب الطريقة.
- قواعد الخروج أهم من قواعد الدخول، وفي Slicing Pie يحدد سبب الخروج كل شيء.
- نظام الشركات يعترف بالعمل مساهمة، ولكنه يستثني المساهمة والمساهمة المبسطة، ويجعل رأس المال نقداً وحصصاً عينية، ولا ينقل الملكية الفكرية إلا باتفاق.
- في أمريكا الأسهم مقابل العمل دخل، واختيار 83(b) خلال 30 يوماً يحدد متى يحسب.
وفي المقال التالي من السلسلة نرى ما يحدث لهذه النسب عندما يدخل أول مستثمر بعقد SAFE ثم جولة مسعرة. وأقرب المقالات إلى هذا الموضوع:
 دليلتقسيم الحصص بين المؤسسين: الطرق والأخطاء الشائعةكيف يقسم المؤسسون الحصص بينهم بالتساوي أو حسب المساهمة، ولماذا يحمي الاستحقاق التدريجي Vesting الشركة من خروج أحدهم.
 دليلجدول الملكية Cap Table في الشركة الناشئة وكيف تقرأهكيف تقرأ ملكية الشركة الناشئة من الحصص والأسهم وحقوق التصويت، ومن يظهر في جدول الملكية Cap Table وبأي نسبة.
 دليلجولات التمويل والتخفيف Dilution من SAFE إلى الطرح العامكيف تحسب التقييم قبل الاستثمار وبعده، وكيف يتحول عقد SAFE إلى أسهم، وما الشروط التي تحدد ما يأخذه كل طرف عند البيع.
 دليلأدوات جدول الملكية Cap Table: الخيارات والأسعارمتى يكفيك جدول البيانات ومتى تحتاج منصة مثل Carta أو Pulley، وكم تكلف في السنة، وما الحسابات التي تقوم بها عند الجولات والبيع.
 دليلشركة Delaware C-Corp: لماذا يطلبها المستثمرون وكيف تؤسسهالماذا يطلب المستثمرون شركة Delaware C-Corp، وكيف تؤسسها من خارج أمريكا خطوة خطوة، وكم تدفع في السنة الأولى وكل سنة بعدها.
 دليلتأسيس شركة تقنية في السعودية مع شريك غير سعوديخطوات تأسيس شركة مساهمة مبسطة في السعودية مع شريك أجنبي، من تسجيل الاستثمار والسجل إلى الزكاة والقيمة المضافة والتأمينات.
سجل التحديثات
- 2026-11-13: إعادة كتابة المقال بلغة أوضح وخطوات وجداول، دون كود.
- أكتوبر 2026: كتابة المقال، ومراجعة صفحات Slicing Pie الرسمية ونظام الشركات السعودي والنموذج 15620 في 28 أكتوبر 2026.


