


إذا كانت لديك شركة سعودية، وطلب منك مستثمر أو مسرعة أعمال أن يكون الاستثمار في «شركة أم» خارج المملكة، فهذا المقال لك. ستجد فيه ما معنى هذا الطلب، وهل تحتاجه فعلاً، والخطوات بالترتيب في البلدين، وكم يكلف، وما الذي يتغير في الزكاة والضريبة.
المقال لأصحاب الشركات الناشئة والمؤسسين والمديرين الماليين الذين يسمعون كلمة الهيكلة Flip لأول مرة. ولا تحتاج أي خلفية قانونية لتفهمه.
وهذا المقال من مرحلة تأسيس الشركة والكيان القانوني، ويبني على مقال اختيار الكيان القانوني، ومقال شركة Delaware C-Corp الذي شرح تأسيس الشركة الأم الأشهر.
المواضيع في السلسلة:
- أي كيان قانوني Legal Entity يناسب شركتك الناشئة؟
- تأسيس شركة LLC أمريكية وأنت خارج أمريكا
- شركة Delaware C-Corp: لماذا يطلبها المستثمرون وكيف تؤسسها
- تأسيس شركة تقنية في السعودية مع شريك غير سعودي
- الشركة القابضة والهيكلة Flip: متى يطلبها المستثمرون وكم تكلف (الموضوع الحالي)
- تشغيل الشركة بعد التأسيس: البنك والمحاسبة والرواتب والالتزامات السنوية
الخلاصة السريعة Quick Summary
متى تحتاجها: فقط إذا اشترطها مستثمر كتابة.
عدد الخطوات: ثمان خطوات، بعضها في المملكة وبعضها في بلد الشركة الأم.
الرسوم الحكومية: صغيرة. في المملكة 1,840 ريالاً لتعديل النظام الأساس والسجل. وللشركة الأم مثلاً 109 دولارات في Delaware في السنة الأولى، ثم 450 دولاراً كل سنة.
أكبر تكلفة: أتعاب المحامين والمحاسبين في البلدين، ولا تنشرها أي جهة رسمية.
أكبر أثر يغفل عنه الناس: الضريبة السنوية في المملكة قد ترتفع كثيراً، لأن الزكاة تتحول إلى ضريبة دخل.
أهم موعد: تحديث السجل التجاري خلال 30 يوماً من تعديل التسجيل في وزارة الاستثمار.
والأرقام في هذا المقال من الصفحات الرسمية كما قرأناها بين 27 و28 أكتوبر 2026. تحقق من الصفحة الرسمية قبل الدفع، لأن الرسوم تتغير.
ما الشركة الأم Parent Company، ولماذا يطلبها المستثمر؟
الشركة القابضة Holding Company أو الشركة الأم: شركة تملك أسهماً في شركة أخرى تكفي للسيطرة عليها. والشركة المملوكة تسمى شركة تابعة Subsidiary.
والفكرة ليست غريبة. نظام الشركات السعودي نفسه يعرفهما بهذه الطريقة في المادتين 216 و217، وكل مجموعة شركات كبيرة تعمل هكذا.
لماذا لا يشتري المستثمر أسهماً في شركتك السعودية مباشرة؟ لأنه يدير عشرات الشركات من بلدان كثيرة، ويريدها كلها بنفس الأدوات ونفس القانون الذي يعرفه محاموه:
- أدوات تمويل جاهزة: عقد SAFE والأسهم الممتازة مكتوبة لقانون شركات معين، كما شرحنا في مقال جولات التمويل والتخفيف. وتعديلها لكل بلد يعني محامين ووقتاً.
- جدول ملكية Cap Table واحد: كل المؤسسين والمستثمرين والموظفين في شركة واحدة في الأعلى.
- البيع في مكان واحد: إذا بيعت الشركة أو طرحت للاكتتاب، يحدث ذلك في الشركة الأم فقط.
- قانون ومحاكم يعرفها: كما شرحنا في مقال Delaware.
مثلاً Y Combinator تكتب أنها تستثمر في شركات مساهمة في الولايات المتحدة وكندا وCayman وسنغافورة فقط. ومن سجل شركته في بلد آخر يجب أن تكون له شركة أم في أحد هذه البلدان. وتقول إن الشركة الأصلية «غالباً تصبح شركة تابعة للشركة الأم الجديدة وتستمر في العمل في بلدها». وتعرفك على محامين، لكنها تقول إن العملية «تتطلب جهداً كبيراً من جانبك».
والخبر المطمئن: شركتك السعودية لا تغلق. تبقى تتعاقد مع العملاء وتصدر الفواتير وتوظف. الذي يتغير هو من يملكها فقط.
المصدر: نظام الشركات المادتان 216 و217، وصفحة صفقة Y Combinator، وأسئلتها الشائعة.
كيف تعمل الهيكلة Flip؟ مثال بسيط
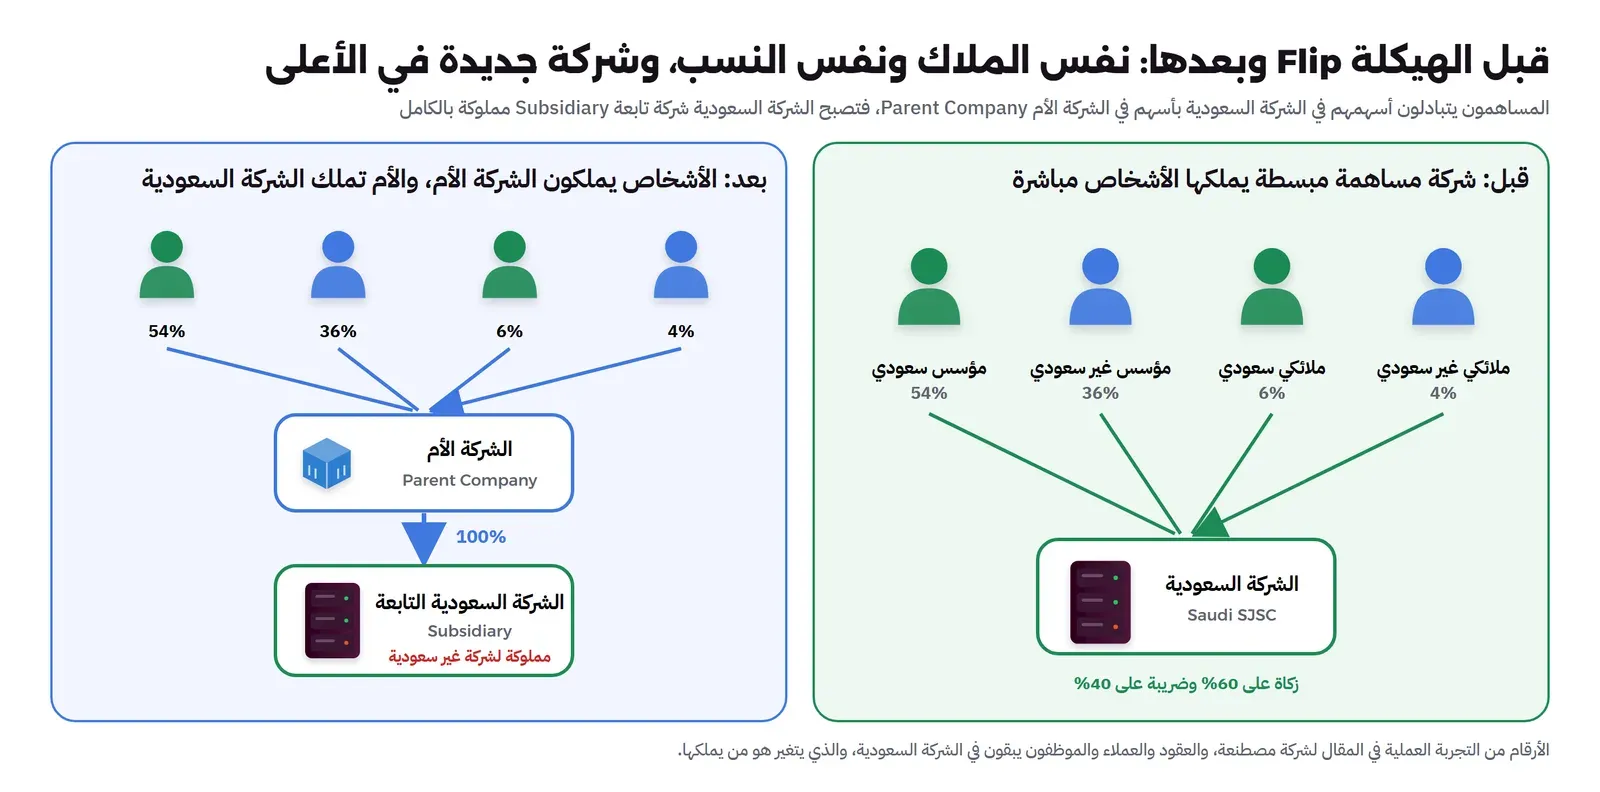
لنأخذ شركة مساهمة مبسطة سعودية فيها 10,000 سهم، يملكها أربعة: مؤسس سعودي، ومؤسس غير سعودي، ومستثمر ملائكي Angel سعودي، وملائكي غير سعودي.
تؤسس الشركة الأم، ثم يعطي كل مساهم أسهمه السعودية للشركة الأم، ويأخذ مقابل كل سهم 800 سهم في الشركة الأم. هذه العملية اسمها مبادلة الأسهم Share Exchange، والرقم 800 اسمه نسبة المبادلة.
| المساهم | أسهمه في الشركة السعودية | أسهمه في الشركة الأم | نسبته قبل وبعد |
|---|---|---|---|
| مؤسس سعودي | 5,400 | 4,320,000 | 54% |
| مؤسس غير سعودي | 3,600 | 2,880,000 | 36% |
| ملائكي سعودي | 600 | 480,000 | 6% |
| ملائكي غير سعودي | 400 | 320,000 | 4% |
| المجموع | 10,000 | 8,000,000 | 100% |
حسبنا أسهم الأم بضرب أسهم كل مساهم في 800. والنتيجة: نفس الملاك بنفس النسب، والشركة الأم تملك 100% من الشركة السعودية.
لماذا يطلبها المستثمر قبل أن يستثمر وليس بعد؟ لأن كل سنة تضيف مساهمين وموظفين بخيارات وعقوداً جديدة، وكل واحد منهم يجب أن يوقع على المبادلة. الهيكلة مع ستة مساهمين أسهل بكثير منها مع ثلاثين. ولا يريد المستثمر أن يكون هو نفسه أحد الموقعين على مبادلة معقدة بعد أن يدفع.
هل تحتاجها فعلاً؟
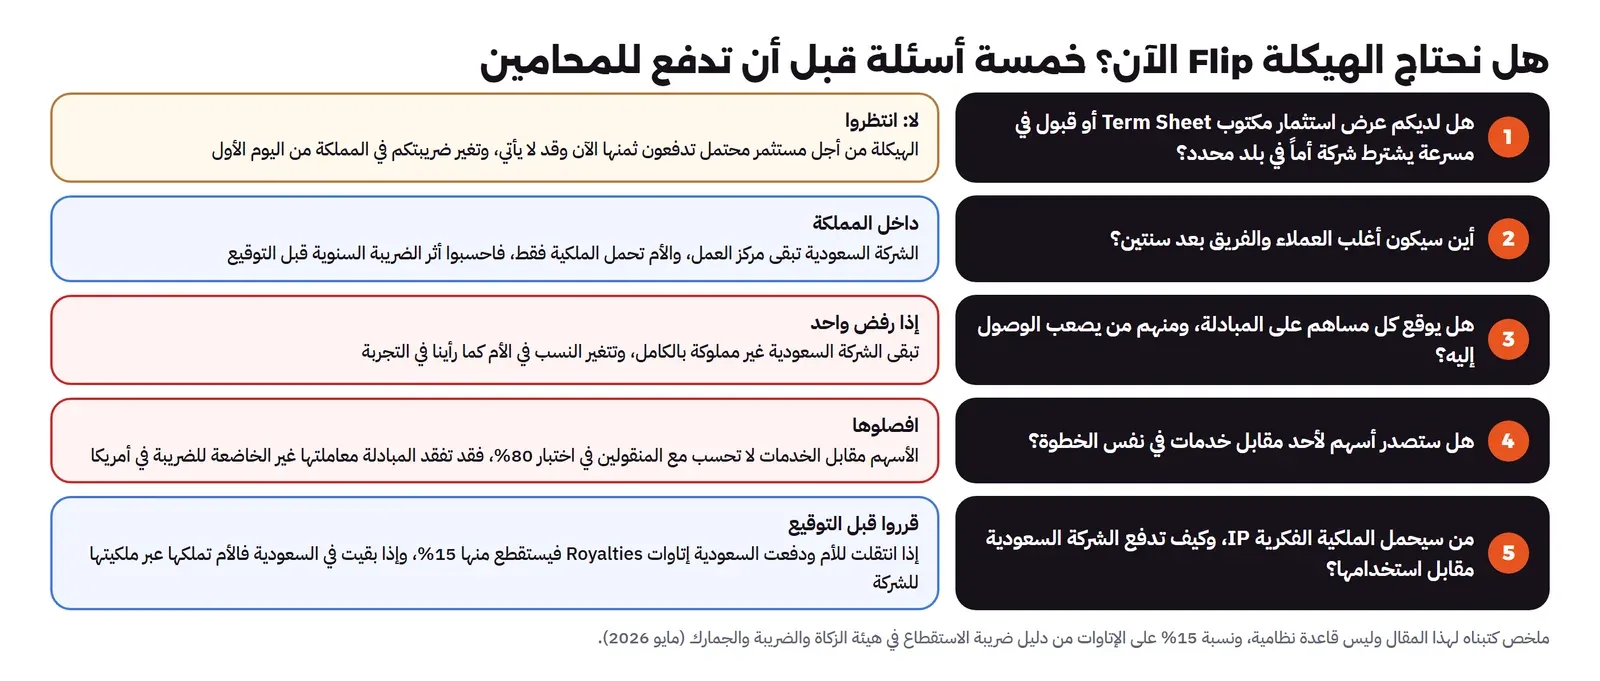
الهيكلة ليست خطوة يمر بها كل فريق جاد. هي حل لمشكلة واحدة: مستثمر يشترط شركة أماً في بلد معين. فلا تبدأها في هذه الحالات:
- لا يوجد شرط مكتوب: إذا هيكلت من أجل «مستثمر قد يأتي»، تدفع ثمنها اليوم، وترتفع ضريبتك السنوية في المملكة من أول سنة تربح فيها. وقد لا يأتي المستثمر، أو يأتي ويطلب بلداً آخر.
- مستثمروك القادمون لا يشترطونها: كثير من المستثمرين يقبلون الشركة السعودية نفسها. انظر مقال أنواع المستثمرين.
- المستثمر يقبل الاستثمار المباشر: بعض المستثمرين الأجانب يستثمرون في الشركة السعودية بعد تسجيلهم في وزارة الاستثمار. اسأل قبل أن تفترض.
- أنت في منتصف عقد كبير أو مناقصة: تغيير الملاك قد يحتاج إشعار العميل أو موافقته بحسب العقد. اقرأ عقودك الكبيرة أولاً.
الخطوات بالترتيب
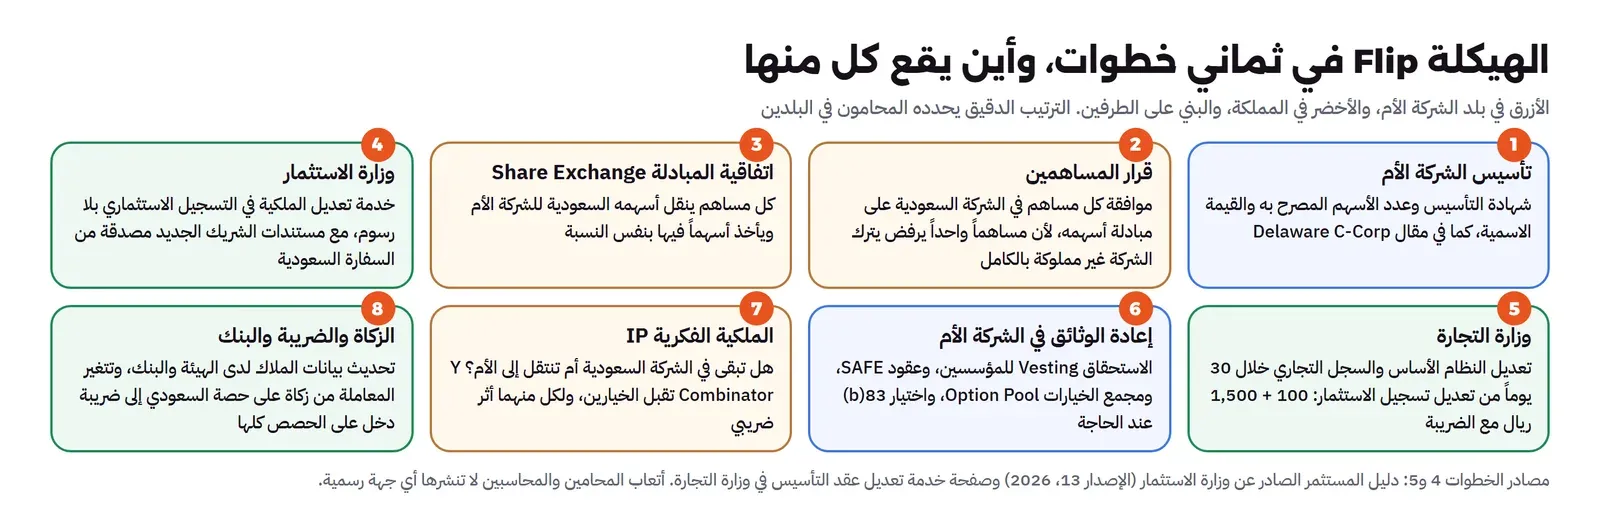
الهيكلة تحدث في بلدين في نفس الوقت. وكثير من التأخير يأتي من أن طرفاً ينتظر ورقة من الطرف الآخر. الصورة التالية ترتب الخطوات بحسب مكانها، ثم نشرح كل خطوة.
الخطوة 1: أسس الشركة الأم في البلد الذي يطلبه المستثمر
ما هي: تأسيس الشركة الجديدة التي ستكون في الأعلى.
لماذا تهم: المستثمر يحدد البلد، وليس أنت. فاقرأ الشرط المكتوب أولاً.
انتبه: لا تصدر فيها أسهماً لأحد قبل المبادلة، إلا ما يقره المحامي. والسبب في قسم الجانب الأمريكي أدناه.
التكلفة والوقت: بحسب البلد. انظر جدول «أين تؤسس الشركة الأم» أدناه.
الخطوة 2: قرار المساهمين بموافقة الجميع
ما هي: أن يوافق كل مساهم في الشركة السعودية على نقل أسهمه.
لماذا تهم: إذا رفض مساهم واحد، ولو صغير، تبقى الشركة السعودية غير مملوكة بالكامل للأم، وهذا ما لا يقبله المستثمر.
نصيحة: ابدأ بمن يعيش خارج المملكة، لأن أوراقه تحتاج تصديقاً من السفارة السعودية، وهذا يأخذ وقتاً.
الخطوة 3: وقع اتفاقية المبادلة Share Exchange Agreement
ما هي: الاتفاقية التي ينقل فيها كل مساهم أسهمه السعودية إلى الأم، ويأخذ مقابلها أسهماً في الأم بنسبة ثابتة.
اختر نسبة مبادلة برقم صحيح: مثل 800 سهم لكل سهم، وليس 777.78. النسبة بكسور تعطي كل مساهم أجزاء من سهم، والتقريب يغير النسب قليلاً. وإعطاء المساهمين نقداً بدل الكسور قد يجعل جزءاً من المبادلة خاضعاً للضريبة في أمريكا.
وراجع الجدول قبل التوقيع: اكتب جدول الملكية قبل المبادلة وبعدها في جدول بيانات Spreadsheet، وتأكد من ثلاثة أشياء: كل مساهم احتفظ بنسبته بالضبط، والأم تملك 100% من الشركة السعودية، ولم تصدر أسهم لأحد غير الناقلين.
التكلفة: أتعاب المحامي.
الخطوة 4: عدل الملكية في وزارة الاستثمار MISA
ما هي: إذا كانت شركتك مسجلة لدى وزارة الاستثمار (لأن فيها شريكاً غير سعودي مثلاً)، فتغيير الملاك يمر عبر خدمة اسمها «تعديل الملكية في التسجيل الاستثماري».
ماذا تطلب الوزارة:
- قرار الشركاء بالتعديل، مصدقاً من الغرفة التجارية، أو من السفارة السعودية للشركات من خارج المملكة.
- مستندات الشريك الجديد. وللشريك الأجنبي: سجله التجاري، وقوائمه المالية لآخر سنة، مصدقة من السفارة السعودية.
مشكلة عملية: الشركة الأم عمرها أسابيع، وليس لها قوائم مالية لسنة كاملة. فاسأل الوزارة كيف تتعامل مع ذلك قبل أن تبدأ.
التكلفة: بلا رسوم بحسب دليل الوزارة.
المصدر: دليل المستثمر الصادر عن وزارة الاستثمار في 2026.
الخطوة 5: عدل النظام الأساس والسجل التجاري في وزارة التجارة خلال 30 يوماً
ما هي: تحديث بيانات الشركة في وزارة التجارة بعد تغير الملاك. وقد تحتاج تعديل النظام الأساس أيضاً، مثل قيود بيع الأسهم بعد أن صار المساهم واحداً.
الموعد: خلال 30 يوماً من تعديل التسجيل في وزارة الاستثمار. وإذا تأخرت، فللوزارة أن تعيد بيانات التسجيل إلى حالتها السابقة.
التكلفة: 1,500 ريال لتعديل النظام الأساس، و100 ريال لتعديل السجل، مع ضريبة القيمة المضافة 15%. المجموع (1,500 + 100) × 1.15 = 1,840 ريالاً.
المطلوب: شهادة استثمار للشركات الأجنبية أو المختلطة، وقرار المساهمين لشركات المساهمة المبسطة.
المصدر: خدمة تعديل عقد التأسيس أو النظام الأساس في وزارة التجارة، ودليل المستثمر.
الخطوة 6: انقل الاستحقاق والخيارات وعقود SAFE إلى الشركة الأم
ما هي: كل ما كان مكتوباً في الشركة السعودية ويخص الملكية يعاد توقيعه في الأم، لأن المستثمر الجديد سيشتري في الأم.
- الاستحقاق التدريجي Vesting: إذا لم تنقل شروطه، قد يخرج مؤسس بعد شهر من الهيكلة وأسهمه في الأم كاملة. والمعتاد أن يحفظ تاريخ البداية الأصلي، حتى لا يخسر المؤسس ما استحقه. وشرحنا الاستحقاق في قسم الاستحقاق التدريجي.
- اختيار 83(b): إذا كانت الأم أمريكية، فقد يحتاج المؤسس هذا الاختيار على أسهمه الجديدة خلال 30 يوماً. شرحناه في قسم اختيار 83(b). اسأل المحامي عنه.
- عقود SAFE: ليست أسهماً، فلا تدخل في المبادلة. يوقع صاحبها عقداً بديلاً مع الأم بنفس المبلغ وسقف التقييم.
- مجمع خيارات الموظفين Option Pool: ينتقل إلى الأم. ويحتاج الموظفون شرحاً واضحاً لما يملكونه، كما في مقال أسهم الموظفين. وكيف يحدد المستثمر حجمه في قسم مجمع الخيارات.
التكلفة: ضمن أتعاب المحامي.
الخطوة 7: قرر أين تبقى الملكية الفكرية IP
ما هي: الكود والعلامة التجارية والنطاقات. وهي أهم أصول الشركة التقنية. وقد شرحنا لماذا يجب أن تكون ملك الشركة من اليوم الأول في قسم ملكية الكود والفكرة.
عندك خياران:
| الخيار | ماذا يعني | الأثر |
|---|---|---|
| تبقى في الشركة السعودية | لا ينتقل شيء عبر الحدود، والمستثمر يملكها عبر ملكيته للأم | أبسط، ولا معاملة جديدة |
| تنتقل إلى الأم | الشركة السعودية تدفع للأم مقابل استخدام الكود، وهذه إتاوات Royalties | النقل نفسه قد تكون له آثار ضريبية، ويستقطع 15% من الإتاوات |
والمستثمر يحصل على نفس الأصول في الحالتين، لأن الأم تملك الشركة السعودية. فلا تنقلها لكي «تبدو» الأم أقوى. واكتب القرار في وثائق الهيكلة نفسها.
المصدر: صفحة صفقة Y Combinator، ودليل ضريبة الاستقطاع.
الخطوة 8: رتب الزكاة والضريبة والبنك
ما هي: أن تعرف هيئة الزكاة والضريبة والجمارك والبنك بالمالك الجديد، وأن تجهز لتغير الضريبة السنوية.
لماذا تهم: هذا أكبر أثر مالي في الهيكلة كلها، ونشرحه في القسم التالي بالأرقام.
ماذا يتغير في الزكاة والضريبة؟
هذا القسم تغفل عنه أغلب الشروح الأمريكية للهيكلة، لأنها تكتب لبلدان لا توجد فيها زكاة.
قبل الهيكلة: الشركة مختلطة. حصة السعوديين (60% في مثالنا) تدفع زكاة 2.5%، وحصة غير السعوديين (40%) تدفع ضريبة دخل 20%.
بعد الهيكلة: المساهم الوحيد شركة أجنبية. فإذا عوملت الأم كمساهم غير سعودي، تصبح ضريبة الدخل 20% على كل الربح، وتختفي الزكاة.
وعند إخراج المال من المملكة تستقطع نسب مختلفة بحسب نوع الدفعة:
| نوع الدفعة لغير المقيم | نسبة الاستقطاع |
|---|---|
| أرباح موزعة | 5% |
| إتاوات Royalties مثل استخدام الكود | 15% |
| خدمات فنية واستشارية | 5% |
| أتعاب إدارة | 20% |
وتقدم الشركة إقرار الاستقطاع شهرياً، وتدفع خلال الأيام العشرة الأولى من الشهر التالي.
مثال محلول: ربح مليون ريال
نفس الشركة في مثالنا، بربح خاضع للضريبة مليون ريال، وتوزعه كله. ولتبسيط الحساب افترضنا أن وعاء الزكاة يساوي صافي الربح، وأن المؤسس غير السعودي والملائكي غير السعودي يقيمان خارج المملكة.
| البند | قبل الهيكلة | بعد الهيكلة |
|---|---|---|
| الزكاة | 15,000 (2.5% من 600,000) | لا شيء |
| ضريبة الدخل | 80,000 (20% من 400,000) | 200,000 (20% من مليون) |
| استقطاع الأرباح الموزعة | 16,000 (5% مما يوزع على غير المقيمين، أي 320,000) | 40,000 (5% من 800,000 توزع على الأم) |
| المجموع داخل المملكة | 111,000 ريال | 240,000 ريال |
الفرق 129,000 ريال في السنة على نفس الربح. وهذه تكلفة سنوية حقيقية تدفعها الشركة من أول سنة تربح فيها، سواء وزعت الأرباح أو لم توزعها. لذلك أدخلها في التفاوض على التقييم، وفي اختيار توقيت الهيكلة.
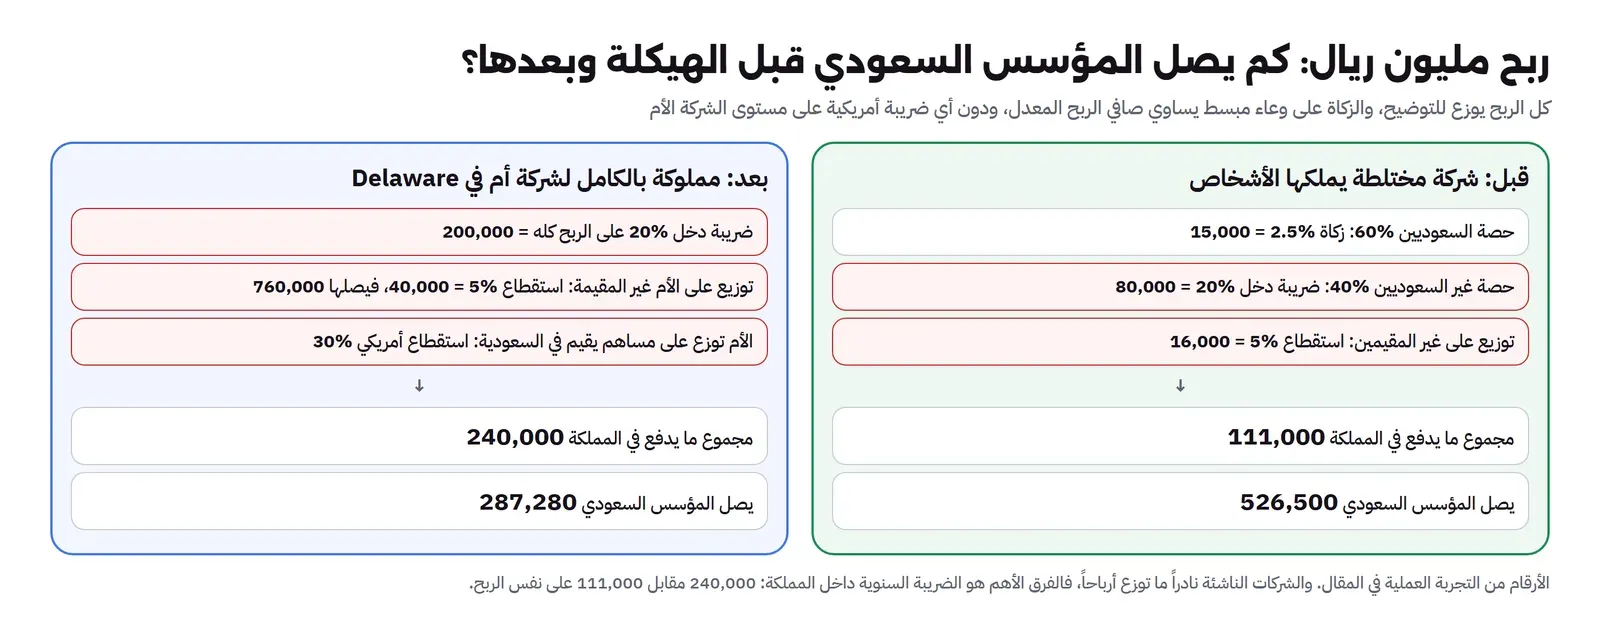
وماذا يصل المؤسس السعودي؟ قبل الهيكلة: حصته 540,000 ناقص زكاة 13,500 = 526,500 ريال. وبعدها، إذا كانت الأم في Delaware: يصل الأم 760,000، وحصته 54% منها 410,400، ثم تستقطع أمريكا 30% لأنه لا توجد اتفاقية ضريبية مع المملكة، فيصله 287,280 ريالاً. وهذا قبل ضريبة الشركة الأمريكية نفسها، التي لم نجد لها صفحة رسمية تشرحها بوضوح، فتركناها خارج الحساب. اسأل المستشار عنها أولاً.
ولا تفهم من هذا أن المؤسس سيخسر نصف دخله. الشركات الناشئة نادراً ما توزع أرباحاً، والمؤسس يجني قيمة أسهمه عند البيع. الرقم الذي يهم كل سنة هو المجموع داخل المملكة.
سؤال مهم للمستشار: أين «تقيم» الشركة الأم ضريبياً؟
اللائحة التنفيذية لجباية الزكاة تعتبر الشركة مقيمة في المملكة إذا كان مركزها الرئيسي فيها. ويكون المركز الرئيسي في المملكة إذا تحقق شرطان من ثلاثة:
- اجتماعات مجلس الإدارة المعتادة تعقد فيها.
- القرارات التنفيذية العليا تتخذ فيها.
- الأعمال التي تولد أغلب الإيرادات فيها.
فإذا كان المؤسسون يعيشون ويديرون من داخل المملكة، والعملاء فيها، فكيف تعامل شركة أم مسجلة في Delaware؟ لم نجد إجابة رسمية لهذه الحالة بالتحديد. لكن المهم أن تعرف أن مكان التسجيل وحده لا يحسم الأمر.
المصدر: اللائحة التنفيذية لجباية الزكاة المواد 3 إلى 6، والدليل المبسط لضريبة الدخل، ودليل ضريبة الاستقطاع، وصفحة IRS عن الاستقطاع على الأجانب، وقائمة الاتفاقيات الأمريكية.
إذا كانت الأم أمريكية: قاعدة الثمانين في المئة 80% Control Test
أول سؤال يسأله المحامي الأمريكي: هل تخضع المبادلة نفسها للضريبة الأمريكية؟
القاعدة ببساطة: إذا نقلتم ممتلكات إلى شركة مقابل أسهم فيها، وكنتم بعد المبادلة مباشرة تملكون 80% على الأقل من الشركة، فالمبادلة في العادة لا تخضع للضريبة. والأسهم التي تنقلونها من الشركة السعودية تعد ممتلكات.
ما الذي يفسدها؟
- أسهم لمن لم ينقل شيئاً: إذا كانت الأم قد أصدرت أسهماً لشخص آخر قبل المبادلة، فقد لا يصل الناقلون إلى 80%.
- أسهم مقابل خدمات: الخدمات ليست ممتلكات. فإذا أخذ مستشار أو مكتب محاماة أسهماً مقابل عمله في نفس الخطوة، فهو لا يحسب مع الناقلين، وما يأخذه دخل له.
- نقد مع الأسهم: إذا أخذ مساهم نقداً مع أسهمه، مثلاً بدل كسور الأسهم، فقد يحسب عليه ربح حتى مقدار هذا النقد.
مثال: في شركتنا يملك الناقلون 8,000,000 سهم في الأم. لو أصدرت الأم في نفس الخطوة 2,600,000 سهم لمستشار مقابل خدماته، يصبح المجموع 10,600,000. فيملك الناقلون 8,000,000 ÷ 10,600,000 = 75.47% فقط، وهو أقل من 80%. والحل أن تفصل أسهم المستشار عن المبادلة، أو تصدرها بطريقة يقرها المحامي.
ومثال من IRS نفسها: شخصان ينقلان عقاراً تكلفته 100,000 دولار إلى شركة، مقابل أسهم قيمتها 300,000 دولار. لكن هذه الأسهم 75% فقط من الشركة، لأن 25% صدرت قبل ذلك لشخص آخر. فيدفعان ضريبة على ربح 200,000 دولار. ولو أخذا كل الأسهم لما دفعا شيئاً.
لماذا يهمك وأنت لست أمريكياً؟ لأن بعض المساهمين قد يخضعون للضريبة الأمريكية، مثل مستثمر أو موظف أمريكي، ولأنه يؤثر في حسابات الشركة الأم نفسها. والمحامي سيصمم المبادلة لتنجح في هذا الاختبار. ويكفيك أن تفهم لماذا يطلب ألا تصدر أسهم لأحد في نفس الخطوة.
المصدر: منشور IRS رقم 542، ومنشور IRS رقم 544 فصل Property Exchanged for Stock.
أين تؤسس الشركة الأم؟
المستثمر يحدد القائمة غالباً، مثل الولايات المتحدة أو كندا أو Cayman أو سنغافورة. لكنك ستسمع أيضاً عن مراكز مالية قريبة مثل DIFC في دبي وADGM في أبوظبي، وعن الشركة القابضة السعودية. هذه مقارنة بالرسوم الحكومية المنشورة:
| الخيار | السنة الأولى (رسوم حكومية) | كل سنة بعدها | في قائمة Y Combinator؟ | ملاحظة |
|---|---|---|---|---|
| Delaware C-Corp | 109 دولارات للتأسيس | نحو 450 دولاراً (50 للتقرير، و400 أقل ضريبة) | نعم | طبقة ضريبة أمريكية، وإقرارات سنوية ولو لم تربح |
| شركة Cayman المعفاة Exempted Company | 700 دولار كايماني، أي 853.66 دولاراً أمريكياً، لرأس مال حتى 42,000 دولار كايماني | لم نتحقق منه، اطلبه قبل القرار | نعم | مصممة لشركة تعمل خارج الجزر، وأتعاب المكتب المسجل غير محسوبة |
| DIFC: شركة قابضة Prescribed Company | 1,100 دولار (100 للطلب، و1,000 للرخصة) | 1,000 دولار للرخصة | لا | قابضة فقط، لا تمارس نشاطاً ولا توظف، وتحتاج مزود خدمات بأتعاب غير منشورة |
| ADGM | 200 دولار لحجز الاسم، والرخصة بحسب الأنشطة | بحسب الأنشطة | لا | رخصة الشركات الناشئة التقنية 4,000 دولار سنوياً لشركة تعمل فعلاً من مكتب فيها |
| شركة قابضة سعودية | رسوم أي شركة سعودية | رسوم أي شركة سعودية | لا | تجمع شركات تشغيلية تحت ملكية واحدة، ولا تحل شرط مستثمر أجنبي |
وللمقارنة، الشركة الخاصة العادية في DIFC رسومها 8,000 دولار للتسجيل و12,000 للرخصة. ورسوم Cayman ترتفع مع رأس المال: 1,000 و1,984 و2,568 دولاراً كايمانياً للشرائح الأعلى. أما كندا وسنغافورة فلم نراجع رسومهما في هذا المقال.
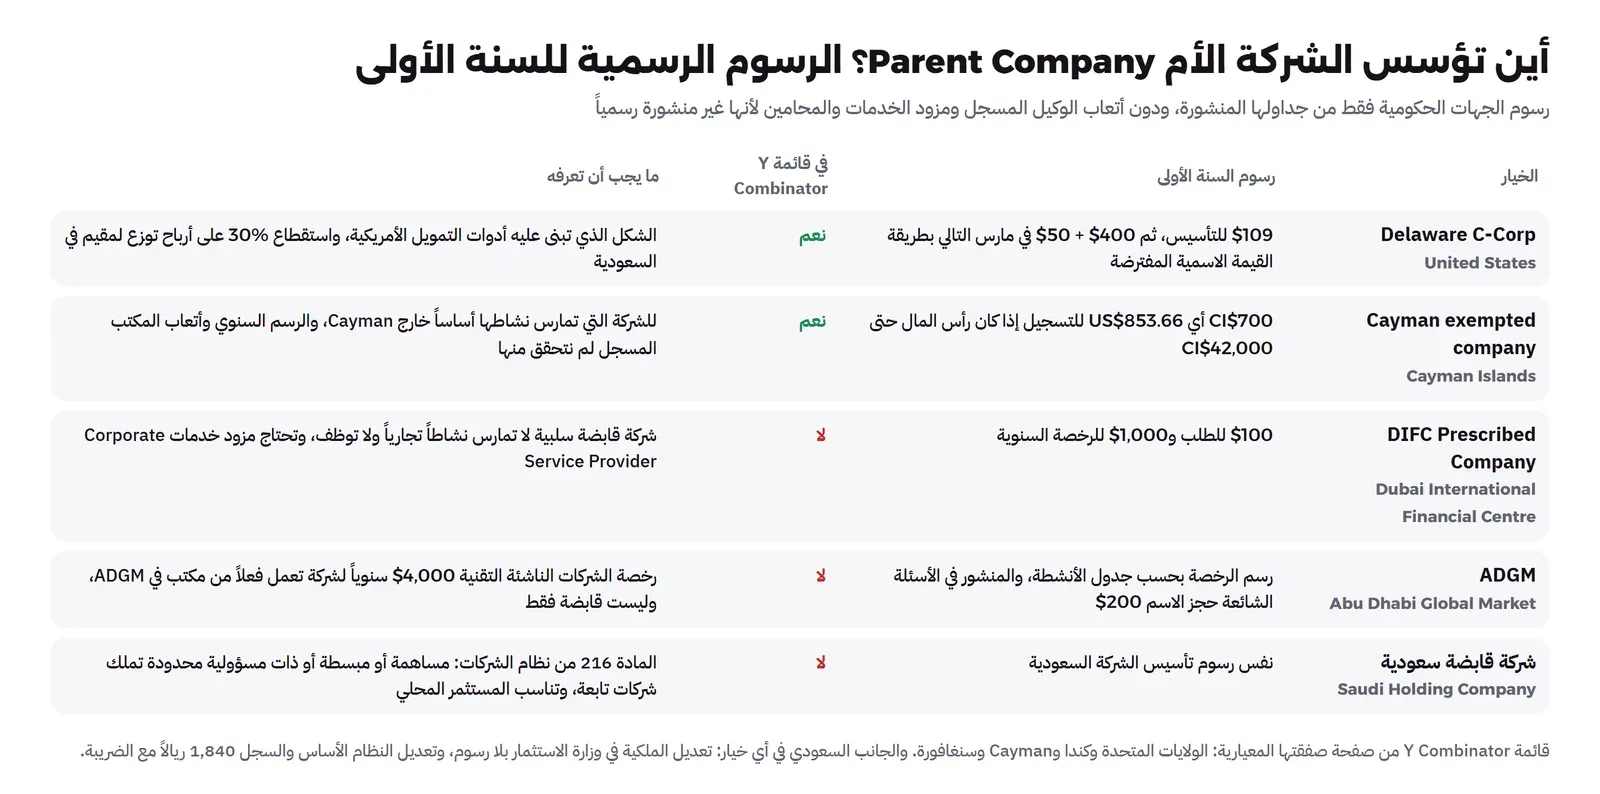
وقد شرحنا تأسيس Delaware وفخ ضريبتها السنوية في قسم الضريبة السنوية من مقال Delaware.
المصدر: جدول رسوم Delaware، وجدول رسوم Cayman، وأنواع الشركات في Cayman، وصفحة الشركات القابضة في DIFC، وجدول رسوم DIFC، وأسئلة ADGM الشائعة.
جدول التكاليف Costs
مثال على شركة أم في Delaware. الرسوم الحكومية من الصفحات الرسمية، والباقي بنود تطلب لها عرض سعر.
| البند | السنة الأولى | كل سنة بعدها |
|---|---|---|
| تأسيس الشركة الأم في Delaware | 109 دولارات | لا شيء |
| التقرير والضريبة السنوية في Delaware | لا شيء (أول دفعة في السنة التالية) | نحو 450 دولاراً |
| الوكيل المسجل في Delaware | اشتراك سنوي، انظر مقال Delaware | |
| تعديل الملكية في وزارة الاستثمار | بلا رسوم | لا شيء |
| تعديل النظام الأساس والسجل في وزارة التجارة | 1,840 ريالاً مع الضريبة | لا شيء |
| تصديق المستندات من السفارة والغرفة | بحسب الجهة | لا شيء |
| أتعاب المحامين في البلدين والمحاسب | أكبر بند، اطلب عرض سعر مكتوباً | المحاسب في البلدين |
| فرق الضريبة السنوية في المملكة | في مثالنا 129,000 ريال إضافية كل سنة على ربح مليون ريال | |
وعرض السعر من المحامي يجب أن يحدد ما يشمله: صياغة اتفاقية المبادلة، وتعديل النظام الأساس، والتصديقات، وإعادة توقيع العقود في الأم.
جدول القرار Decision Table
| السؤال | بدون هيكلة | أم في Delaware | أم في Cayman | DIFC أو ADGM |
|---|---|---|---|---|
| يحل شرط Y Combinator؟ | لا | نعم | نعم | لا |
| الجانب السعودي | لا يتغير | وزارة الاستثمار بلا رسوم، ثم وزارة التجارة 1,840 ريالاً خلال 30 يوماً | ||
| الزكاة والضريبة في الشركة السعودية | زكاة على حصة السعوديين، و20% على غيرهم | 20% على كل الربح إذا عوملت الأم كمساهم غير سعودي | ||
| الأرباح من الأم لمقيم في السعودية | لا يوجد | 30% لعدم وجود اتفاقية | لم نتحقق منها في هذا المقال | |
| أكبر تكلفة غير منشورة | لا يوجد | أتعاب المحامين والمحاسبين في البلدين | ||
قائمة تحقق قبل الهيكلة Checklist
- الشرط مكتوب في عرض الاستثمار أو خطاب القبول، وتعرف البلدان التي يقبلها بالضبط.
- حسبت أثر الهيكلة على الزكاة والضريبة السنوية، وناقشته مع المستشار والمستثمر.
- سألت المستشار عن الإقامة الضريبية للشركة الأم إذا كانت إدارتها داخل المملكة.
- كل مساهم سيوقع، وتعرف من يحتاج تصديقاً من السفارة.
- سألت وزارة الاستثمار عن مستندات شركة أم ليس لها قوائم مالية لسنة كاملة.
- اخترت نسبة مبادلة برقم صحيح، وراجعت جدول الملكية قبل التوقيع.
- لا تصدر أسهم لغير الناقلين في نفس الخطوة دون موافقة المحامي.
- قررت مكان الملكية الفكرية، وكتبته في الوثائق.
- نقلت الاستحقاق وتواريخه إلى الأم، وسألت عن اختيار 83(b).
- أعيد توقيع عقود SAFE ومجمع الخيارات في الأم، وعرف الموظفون ما تغير.
- حددت من يحدث السجل خلال 30 يوماً من تعديل التسجيل الاستثماري.
- لديك عرض سعر مكتوب من المحامين والمحاسب.
أخطاء شائعة
- الهيكلة قبل الشرط: تدفع ثمنها وترفع ضريبتك السنوية من أجل مستثمر لم يكتب شيئاً.
- نسيان الزكاة في المقارنة: الفرق في مثالنا 129,000 ريال كل سنة على ربح مليون.
- مساهم صغير لم يوقع: لو لم يوقع الملائكي الذي يملك 4%، تملك الأم 96% فقط من الشركة السعودية، ويبقى هو شريكاً فيها وحدها. وتتغير نسب الباقين في الأم: المؤسس السعودي مثلاً يصبح 56.25% بدل 54% (5,400 ÷ 9,600).
- أسهم مقابل خدمات في نفس الخطوة: قد تنزل بالناقلين تحت 80%.
- نسبة مبادلة بكسور: تغير النسب قليلاً، والنقد بدل الكسور قد يكون خاضعاً للضريبة.
- ترك الاستحقاق في الشركة السعودية: أسهم المؤسس في الأم تصبح كاملة.
- تأخير تحديث السجل: للوزارة أن تعيد بيانات التسجيل الاستثماري إذا مرت 30 يوماً.
- نقل الملكية الفكرية بلا سبب: يضيف معاملة واستقطاع 15% على الإتاوات، دون أن يغير ما يملكه المستثمر.
الخلاصة
- الهيكلة Flip تضع شركة أماً فوق شركتك السعودية، ويبدل فيها المساهمون أسهمهم بنفس النسب. والشركة السعودية تستمر في العمل.
- لا تبدأها إلا بشرط مكتوب من مستثمر.
- في المملكة: وزارة الاستثمار بلا رسوم، ثم وزارة التجارة خلال 30 يوماً بـ 1,840 ريالاً.
- الرسوم الحكومية للشركة الأم صغيرة، والتكلفة الحقيقية في أتعاب المحامين والمحاسبين.
- أكبر أثر مالي: الزكاة تتحول إلى ضريبة دخل على كل الربح. في مثالنا ارتفع ما يدفع داخل المملكة من 111,000 إلى 240,000 ريال.
- إذا كانت الأم أمريكية، فقاعدة 80% تحكم ضريبة المبادلة، والأسهم مقابل الخدمات لا تحسب مع الناقلين.
- اختر نسبة مبادلة برقم صحيح، وراجع جدول الملكية قبل التوقيع.
وفي المقال الأخير في هذه المرحلة بإذن الله ننتقل إلى ما بعد التأسيس والهيكلة: البنك والمحاسبة والرواتب، والتقويم السنوي للالتزامات في البلدين. وأقرب المقالات المنشورة إلى هذا الموضوع:
 دليلأي كيان قانوني Legal Entity يناسب شركتك الناشئة؟مقارنة بين LLC الأمريكية وشركة Delaware والشركة السعودية في الرسوم والضرائب والالتزامات، لتختار الكيان الذي يناسب خطة شركتك.
 دليلشركة Delaware C-Corp: لماذا يطلبها المستثمرون وكيف تؤسسهالماذا يطلب المستثمرون شركة Delaware C-Corp، وكيف تؤسسها من خارج أمريكا خطوة خطوة، وكم تدفع في السنة الأولى وكل سنة بعدها.
 دليلجولات التمويل والتخفيف Dilution من SAFE إلى الطرح العامكيف تحسب التقييم قبل الاستثمار وبعده، وكيف يتحول عقد SAFE إلى أسهم، وما الشروط التي تحدد ما يأخذه كل طرف عند البيع.
 دليلأدوات جدول الملكية Cap Table: الخيارات والأسعارمتى يكفيك جدول البيانات ومتى تحتاج منصة مثل Carta أو Pulley، وكم تكلف في السنة، وما الحسابات التي تقوم بها عند الجولات والبيع.
 دليلتقسيم الحصص بين المؤسسين: الطرق والأخطاء الشائعةكيف يقسم المؤسسون الحصص بينهم بالتساوي أو حسب المساهمة، ولماذا يحمي الاستحقاق التدريجي Vesting الشركة من خروج أحدهم.
 دليلمن يستثمر في شركتك الناشئة؟ أنواع المستثمرينمن الأهل إلى صناديق رأس المال الجريء والدين والمنح، ماذا يريد كل نوع من المستثمرين ومتى يناسب شركتك.
سجل التحديثات
- 2026-11-13: إعادة كتابة المقال بلغة أوضح وخطوات وجداول، دون كود.
- أكتوبر 2026: كتابة المقال، ومراجعة صفحات Y Combinator ومنشوري IRS 542 و544 وصفحة الاستقطاع على الأجانب وقائمة الاتفاقيات، ونظام الشركات واللائحة التنفيذية لجباية الزكاة وأدلة هيئة الزكاة والضريبة والجمارك، ودليل المستثمر في وزارة الاستثمار وخدمة تعديل عقد التأسيس في وزارة التجارة، وجداول رسوم Delaware وCayman وDIFC وأسئلة ADGM، بين 27 و28 أكتوبر 2026.


