


إذا وصلك عرض لشراء شركتك، أو تفكر في بيعها خلال السنوات القادمة، أو أنت مستثمر أو موظف في شركة تتفاوض على البيع، فهذا المقال لك. ستجد فيه خطوات البيع بالترتيب من أول رسالة إلى ما بعد الإغلاق، والمدة المعتادة لكل خطوة، وكيف يتحول السعر المعلن إلى المبلغ الذي يصل فعلاً لكل مساهم.
أغلب المؤسسين يبيعون شركة واحدة في حياتهم، فيتعلمون كل شيء أثناء الصفقة. والنتيجة مفاجآت مكلفة: سعر أقل مما ظنوا، وإغلاق بعد شهور، وجزء من المال محتجز سنة ونصفاً. وهذا المقال يعطيك الصورة قبل أن تبدأ.
وهو يأتي بعد مقال حقوق الجر والإلحاق في سلسلة التخارج Exit. أما الفحص الذي يجريه المشتري فله مقال مستقل بعد هذا، وكذلك الدفعات المشروطة Earn-out.
الخلاصة السريعة Quick Summary
المدة: الحصرية بعد خطاب النوايا غالباً نحو شهرين، ثم من التوقيع إلى الإغلاق من يوم واحد إلى شهور بحسب الموافقات، ثم الضمان المحتجز سنة أو سنة ونصفاً.
ما يصلك: أقل من السعر المعلن. في مثالنا أدناه، سعر 110 ملايين يصبح 99.2 مليون يوم الإغلاق، و11 مليوناً تنتظر 18 شهراً.
أخطر لحظة: توقيع الحصرية في خطاب النوايا، لأن قوتك التفاوضية تنخفض بعده.
أهم نصيحة: احسم كل البنود المالية في خطاب النوايا، ولا تتركها للعقد النهائي.
الخطوات بالترتيب
الصورة التالية تبين الخطوات الثماني بالترتيب الشائع في بيع شركة خاصة، ثم نشرح كل خطوة:
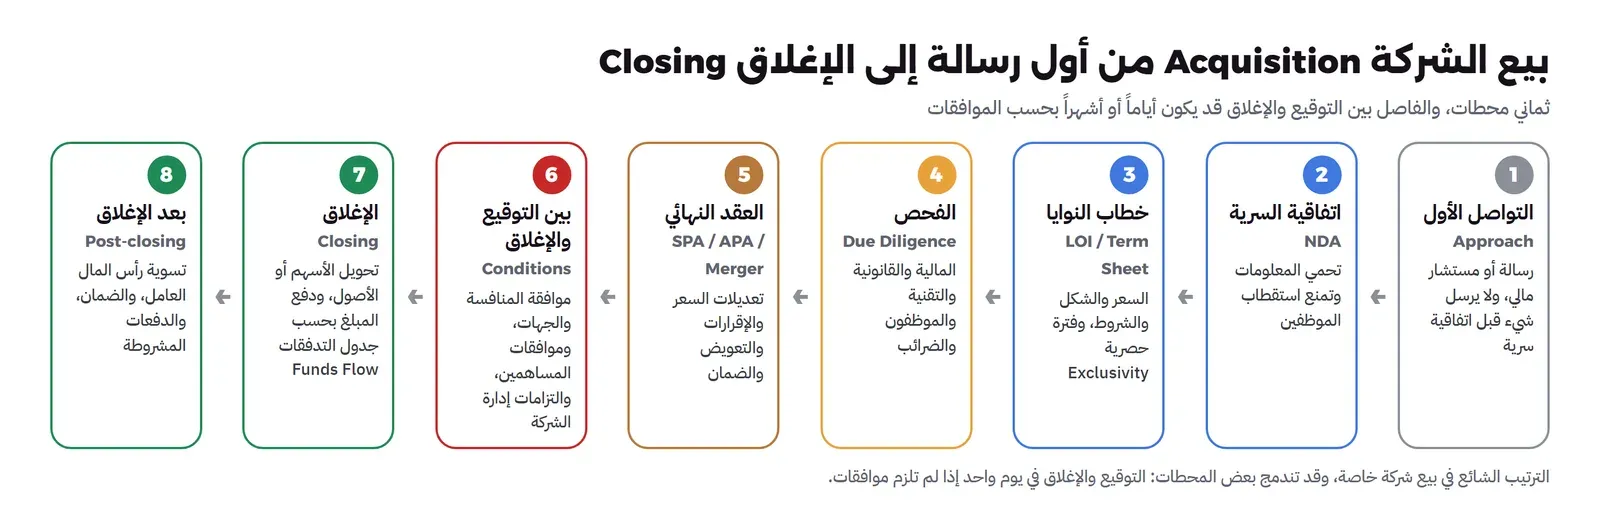
أهم فكرة في المقال: الفرق بين التوقيع Signing والإغلاق Closing.
- التوقيع: اليوم الذي يلتزم فيه الطرفان بالعقد النهائي.
- الإغلاق: اليوم الذي ينتقل فيه المال والأسهم فعلاً.
وبينهما فترة تنتظر فيها الشركة الموافقات، وتلتزم بألا تتخذ قرارات كبيرة. في صفقة Careem مثلاً كان التوقيع في مارس 2019 والإغلاق في يناير 2020.
الخطوة 1: قبل أي رد: المستشار وقائمة المشترين
ما هي: عندما يصلك عرض غير متوقع، لا ترد عليه فوراً. ابدأ بأمرين:
- مستشار مالي Financial Advisor: يتصل بالمشترين المحتملين الآخرين ويدير العملية. تحتاجه إذا كان حجم الصفقة يبرر أتعابه.
- قائمة المشترين المحتملين: التي تحدثنا عنها في مقال استراتيجية التخارج. تواصل مع بعضهم، حتى لو كان الهدف أن يعرف المشتري الأول أن غيره يسأل.
لماذا تهم: السعر لا يتحدد بما تساويه شركتك في جدول بياناتك، وإنما بما يستعد مشتر آخر أن يدفعه. والمشتري الذي يعرف أنه وحده لن يدفع أكثر مما يحتاج.
التكلفة: أتعاب المستشار المالي والمحامين والمحاسبين تخرج من مبلغ البيع. وفي مثالنا أدناه افترضنا أنها 3 ملايين من صفقة بـ 110 ملايين.
وبعد ذلك يأتي غالباً عرض أولي غير ملزم اسمه «إبداء الاهتمام» Indication of Interest، فيه نطاق للسعر. ثم تضيق المشترين إلى واحد أو اثنين. وفي الصفقات الصغيرة قد تختصر هذه الخطوات في محادثة وخطاب، لكن الفكرة واحدة: لا تدخل الحصرية مع مشتر قبل أن تعرف ما في السوق.
الخطوة 2: اتفاقية السرية NDA
ما هي: اتفاقية Non-Disclosure Agreement يوقعها كل مشتر قبل أن يرى أي رقم. تنص على أمرين:
- أن المعلومات لا تستخدم إلا لتقييم الصفقة.
- أن المشتري لا يستقطب موظفيك وعملاءك مدة محددة.
لماذا تهم: المشتري غالباً منافس أو قريب من سوقك. وقد يخرج من التفاوض ومعه قائمة عملائك وأسماء أفضل مهندسيك.
التكلفة: أتعاب محام لمراجعتها.
الخطوة 3: خطاب النوايا LOI والحصرية Exclusivity
ما هو: خطاب النوايا Letter of Intent، ويسمى أيضاً عرض الشروط Term Sheet، وثيقة من صفحات قليلة تلخص الصفقة قبل العقد النهائي. مثال لسطر فيه:
«نشتري 100% من أسهم الشركة بقيمة منشأة قدرها 110 ملايين ريال، على أساس خال من النقد والدين Cash-free Debt-free، مع مستوى طبيعي لرأس المال العامل، واحتجاز 10% في حساب ضمان لمدة 18 شهراً، وحصرية للتفاوض مدتها 60 يوماً».
وسنشرح كل عبارة في هذا السطر في قسم السعر أدناه.
ما الملزم وما غير الملزم: أغلب بنود الخطاب غير ملزمة، أي أن أي طرف يستطيع أن ينسحب قبل العقد النهائي. لكن فيه بنوداً قليلة ملزمة، وهي التي تقيدك فعلاً:
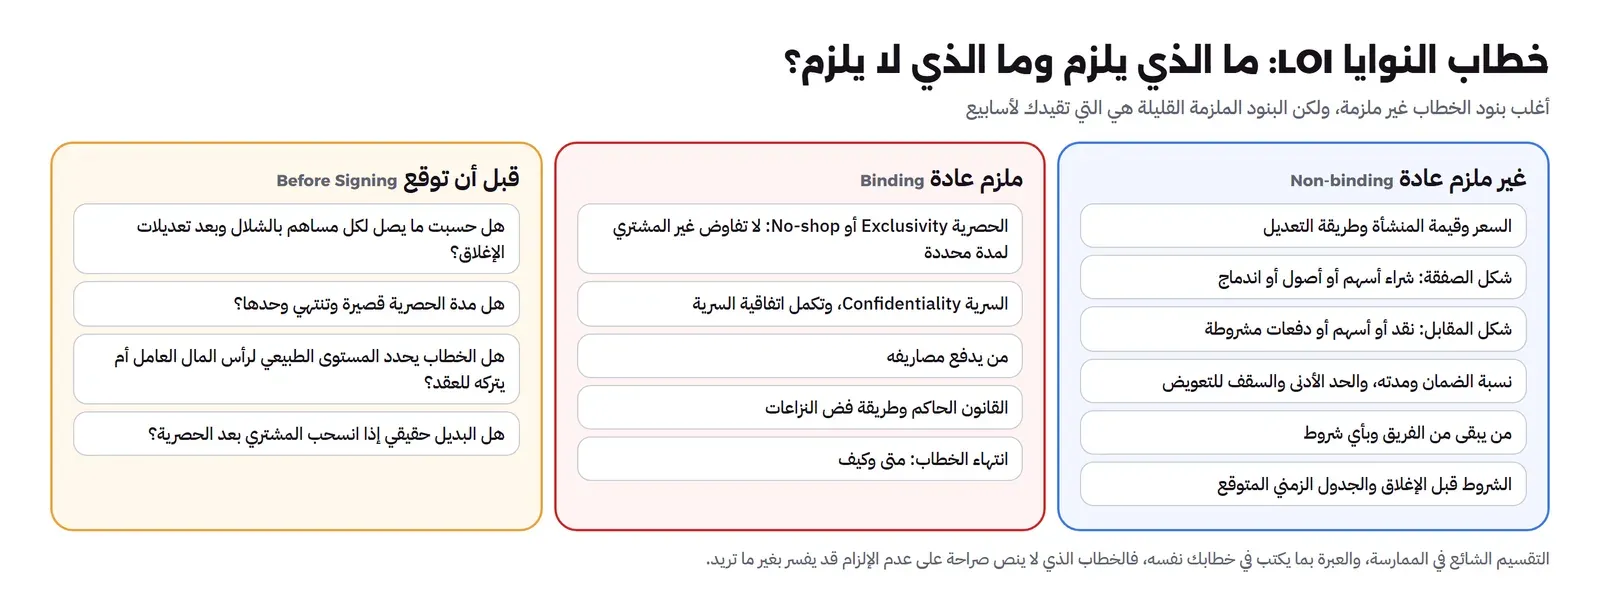
| غير ملزم عادة | ملزم عادة |
|---|---|
| السعر، وشكل الصفقة، وشكل المقابل، ونسبة الضمان، ومن يبقى من الفريق، والجدول الزمني | الحصرية، والسرية، ومن يدفع المصاريف، والقانون الحاكم، وتاريخ انتهاء الخطاب |
الحصرية Exclusivity أو No-shop: أهم بند ملزم. تعني أن الشركة ومساهميها لا يفاوضون أي مشتر آخر خلال مدة محددة.
- من جهة المشتري: منطقية، فهو سيصرف مئات الآلاف على الفحص والمحامين، ولا يريد أن يكون مجرد سعر يستخدمه البائع ليرفع عرض غيره.
- من جهة البائع: أخطر لحظة في الصفقة. بمجرد التوقيع يبتعد المشترون الآخرون، وقد يسمع الموظفون، والوقت يمر.
القاعدة: كل ما تستطيع أن تحسمه قبل الحصرية فاحسمه في الخطاب. وأهمه:
- طريقة تحويل قيمة المنشأة إلى قيمة الأسهم، ومستوى رأس المال العامل الطبيعي أو طريقة حسابه.
- نسبة الضمان ومدته، والحد الأدنى والسقف للتعويض.
- شكل المقابل: نقد، أو أسهم، أو دفعات مشروطة، وشروط كل منها.
- ما يطلبه المشتري من الفريق: من يبقى، وبأي عقد، ولأي مدة.
- مدة الحصرية، وأن تنتهي وحدها في تاريخ محدد، وأن تنتهي فوراً إذا خفض المشتري السعر.
المدة: الحصرية في مثالنا 60 يوماً.
الخطوة 4: فترة الحصرية والفحص Due Diligence
ما هي: الأسابيع التي يعمل فيها أربعة فرق في نفس الوقت:
- فريق المشتري يفحص الشركة.
- محامو المشتري يكتبون المسودة الأولى من العقد النهائي.
- محاموك يردون عليها.
- فريقك يجهز الإجابات و«جداول الإفصاح» Disclosure Schedules (نشرحها أدناه).
وفي نفس الوقت يجب أن تستمر الشركة في البيع لعملائها كأن شيئاً لم يحدث.
كيف تديرها:
- جدول أسبوعي مكتوب من اليوم الأول: فيه تاريخ كل خطوة، وتاريخ التوقيع المستهدف قبل نهاية الحصرية بأيام.
- سجل للأسئلة والأجوبة Q&A Log: يمر عليه كل سؤال من المشتري وكل إجابة منك، فلا يجيب موظفان بإجابتين مختلفتين. لأن كل إجابة تتحول لاحقاً إلى إقرار في العقد.
- جداول الإفصاح تكتب مع الفحص، وليس بعده: تأجيلها إلى الأسبوع الأخير أكثر ما يؤخر التوقيع.
- لجنة صغيرة من المجلس: ممثل للمستثمرين وأحد المؤسسين، تقرر في البنود المالية خلال يوم أو يومين.
- شخص يدير الصفقة وشخص آخر يدير الشركة.
وتذكر أن المسودة الأولى يكتبها غالباً محامي المشتري، فهي تبدأ من موقفه في كل بند. لا تعتبر ما فيها «المعتاد». قارنها بخطاب النوايا، فكل بند مالي حسمته هناك يجب أن يظهر في العقد كما هو.
وما يفحصه المشتري بالتفصيل شرحناه في مقال الفحص النافي للجهالة Due Diligence.
الخطوة 5: العقد النهائي والتوقيع Signing
ما هو: اتفاقية شراء الأسهم أو الأصول أو الاندماج. وقد يصل طوله إلى مئة صفحة.
لماذا هو طويل: لأن وظيفته الأساسية توزيع المخاطر: ماذا يحدث إذا اكتشف المشتري بعد الإغلاق شيئاً لم يعرفه؟ والجواب في ثلاث مجموعات من البنود: الإقرارات، والتعويض، والضمان. نشرحها في قسم مستقل أدناه.
التكلفة: أتعاب المحامين، وهي جزء من مصاريف الصفقة التي تخرج من السعر.
الخطوة 6: الموافقات بين التوقيع والإغلاق
ما هي: الموافقات التي يجب أن تصدر قبل أن ينتقل المال. وهي أكثر ما يطيل الفترة بين التوقيع والإغلاق. أربعة أنواع:
| النوع | ماذا يعني |
|---|---|
| جهة المنافسة | في السعودية تعرف الهيئة العامة للمنافسة «التركز الاقتصادي» بأنه أي نقل لملكية أصول أو أسهم أو حصص منشأة إلى أخرى، بالاندماج أو الاستحواذ أو غيره. ووجوب إبلاغها يعتمد على مبيعات الأطراف بحسب حدود تحددها الهيئة. فتحقق في موقعها عند كل صفقة، ولا تفترض أن صفقتك صغيرة بما يكفي. |
| المساهمون | قرار المجلس، وموافقات المستثمرين بحسب حقوق الاعتراض، وتفعيل حق الجر، وفي الاندماج قرار الجمعية العامة غير العادية. |
| الأطراف الأخرى | عملاء كبار أو موردون في عقودهم بند «تغير السيطرة» Change of Control، يسمح لهم بإنهاء العقد إذا تغير مالك الشركة. وكذلك البنوك المقرضة. |
| القطاع والاستثمار | إذا كان نشاط الشركة مرخصاً، أو كان المشتري أجنبياً يشتري شركة سعودية، فقد يحتاج تسجيل الاستثمار وتعديل الترخيص. وشرحنا ذلك في مقال تأسيس شركة تقنية في السعودية. |
وتتيح الهيئة خدمة للتحقق من وجوب الإبلاغ وخدمة للإبلاغ، وتنشر قراراتها. ومنها في ديسمبر 2025 قرار بعنوان «استحواذ (شركة أوك إيجل) على كامل حصص (شركة الكترونيك ارت)».
التزاماتك في هذه الفترة: تدار الشركة في «المسار العادي» Ordinary Course. أي لا تصدر أسهماً، ولا تقترض، ولا توقع عقوداً كبيرة، ولا ترفع الرواتب إلا بموافقة المشتري. وتفصيلها في قسم الشروط والالتزامات أدناه.
المدة: من يوم واحد إذا لم تلزم موافقات، إلى شهور. في مثالنا افترضنا 90 يوماً.
المصدر: صفحة التركز الاقتصادي في الهيئة العامة للمنافسة.
الخطوة 7: الإغلاق Closing وجدول التدفقات Funds Flow
ما هو: اليوم الذي ينتقل فيه المال. وتحكمه وثيقة اسمها «جدول التدفقات» Funds Flow Memo. تقول من يحول كم إلى من:
- مبلغ للبنك لسداد القرض.
- الأتعاب للمستشارين والمحامين.
- الضمان إلى حسابه المحتجز.
- الباقي لكل مساهم، بحسب ترتيب التفضيلات الذي شرحناه في مقال تفضيل التصفية.
لماذا تهم: هذه الوثيقة تبين لكل مساهم ما يقبضه اليوم وما ينتظره. احسبها قبل خطاب النوايا، لا يوم الإغلاق.
الخطوة 8: ما بعد الإغلاق
يوم الإغلاق يحتفل الجميع، لكن أشياء تبقى مفتوحة شهوراً، ولكل منها مسؤول من جهة البائعين:
- تسوية رأس المال العامل: يرسل المشتري حساباته النهائية خلال مدة محددة، وللبائعين أن يعترضوا. وإذا اختلفوا يحسمها محاسب مستقل.
- الضمان: كل مطالبة تعويض من المشتري تمر على «ممثل المساهمين» Stockholder Representative، وهو شخص يعينه البائعون ليتابع عنهم. يقرر هل يقبل المطالبة أم ينازع فيها، وفي نهاية المدة يصرف الباقي.
- الدفعات المشروطة والتزامات الفريق: إذا كان جزء من السعر مشروطاً بأداء الشركة بعد البيع، أو كان المؤسسون ملتزمين بالبقاء.
- الدمج Integration: المشتري سيربط الحسابات والفواتير، وينقل البيانات إلى أنظمته، وربما يوقف ميزات لا تناسبه. وكل ذلك يمس العملاء. فإذا كان جزء من السعر مشروطاً بإيراد هؤلاء العملاء، فالدمج قد يقرر هل تقبضه.
لذلك اكتب مع المشتري قبل الإغلاق خطة لأول مئة يوم: ما يبقى كما هو، وما يدمج ومتى، ومن يقرر، وكيف تبلغ العملاء. وقد ذكرنا في مقال ماذا يحدث بعد الصفقة كيف تغلق المنتجات أحياناً خلال أسابيع من الإغلاق.
والواجبات النظامية: في شركة المساهمة السعودية غير المدرجة يبلغ السجل التجاري بتعديل سجل المساهمين خلال 15 يوماً (المادة 112 من نظام الشركات). ويعدل تسجيل الاستثمار إذا تغيرت جنسية الملاك.
شكل الصفقة: أسهم أم أصول أم اندماج؟
قبل الأرقام يتفق الطرفان على ما يشترى بالضبط. وهناك ثلاثة أشكال:
| الشكل | ماذا يحدث | الميزة | العيب |
|---|---|---|---|
| شراء الأسهم Share Purchase (SPA) | يشتري المشتري أسهم كل المساهمين، فتنتقل الشركة كما هي بعقودها وموظفيها والتزاماتها | بسيط، لا يحتاج نقل كل عقد على حدة | كل مساهم يجب أن يبيع (وهنا دور حق الجر)، والمشتري يرث كل الالتزامات فيطلب حماية أكبر |
| شراء الأصول Asset Purchase (APA) | تبيع الشركة أصولها، مثل الكود والعلامة والعقود. ويختار المشتري الالتزامات التي يتحملها. ثم تسدد الشركة البائعة ديونها وتوزع الباقي على مساهميها | المشتري يختار ما يأخذه | كل عقد مع عميل أو مورد قد يحتاج موافقة على نقله، والموظفون ينتقلون بعقود جديدة |
| الاندماج Merger | تندمج الشركة في شركة المشتري بقرار من الجمعيات، وتنتقل كل حقوقها والتزاماتها | لا يحتاج توقيع كل مساهم | في شركة المساهمة السعودية يحتاج ثلاثة أرباع الأسهم الممثلة في الجمعية غير العادية، وتقييم الأصول، والإعلان قبل التصويت بثلاثين يوماً، ولكل دائن أن يعترض خلال 15 يوماً |
ومثال شراء الأصول صفقة Careem. فقد ذكرت Uber في نشرة طرحها S-1 أنها وقعت اتفاقية شراء أصول لمعظم أصول Careem، مع تحمل معظم التزاماتها، بما فيها التزامات ناتجة عن اختراقات أمنية سابقة. أي أن شراء الأصول لا يعني دائماً أن المشتري يترك المخاطر القديمة خلفه، فالعبرة بما يكتب في العقد.
انتبه للضريبة: شكل الصفقة يغير الضريبة على البائعين والمشتري في أغلب الأنظمة. فاسأل محاسباً قبل الخطاب، لأن تغيير الشكل بعد الاتفاق على السعر قد يغير صافي ما يصلك.
المصدر: نظام الشركات المواد 93 و225 و227 و229.
من السعر المعلن إلى ما يصلك
عبارة «خال من النقد والدين» في خطاب النوايا تعني أن السعر المعلن هو «قيمة المنشأة» Enterprise Value، أي قيمة عمليات الشركة وحدها. ثم تعدل بهذه الخطوات:
- يضاف النقد الذي تتركه في حساب الشركة.
- يطرح الدين الذي يسدده المشتري عنك.
- تطرح مصاريف الصفقة غير المدفوعة Transaction Expenses: أتعاب المستشارين والمحامين التي سيدفعها المشتري عن الشركة يوم الإغلاق.
- يعدل رأس المال العامل Working Capital (نشرحه بعد الجدول).
والنتيجة «قيمة الأسهم» Equity Value. ثم يحتجز منها الضمان. وقد ذكرنا الفكرة في قسم قيمة المنشأة وقيمة الأسهم.
مثال: صفقة بـ 110 ملايين ريال
شركة افتراضية جاءها خطاب النوايا الذي اقتبسناه في الخطوة 3. هذه أرقامها:
| البند | المبلغ (مليون ريال) |
|---|---|
| قيمة المنشأة (السعر المعلن) | 110 |
| زائد: النقد في الشركة | +6 |
| ناقص: الدين | -2 |
| ناقص: مصاريف الصفقة | -3 |
| ناقص: نقص رأس المال العامل (3.2 بدلاً من 4) | -0.8 |
| = قيمة الأسهم | 110.2 |
| ناقص: الضمان (10% من 110) | -11 |
| = ما يدفع للمساهمين يوم الإغلاق | 99.2 |
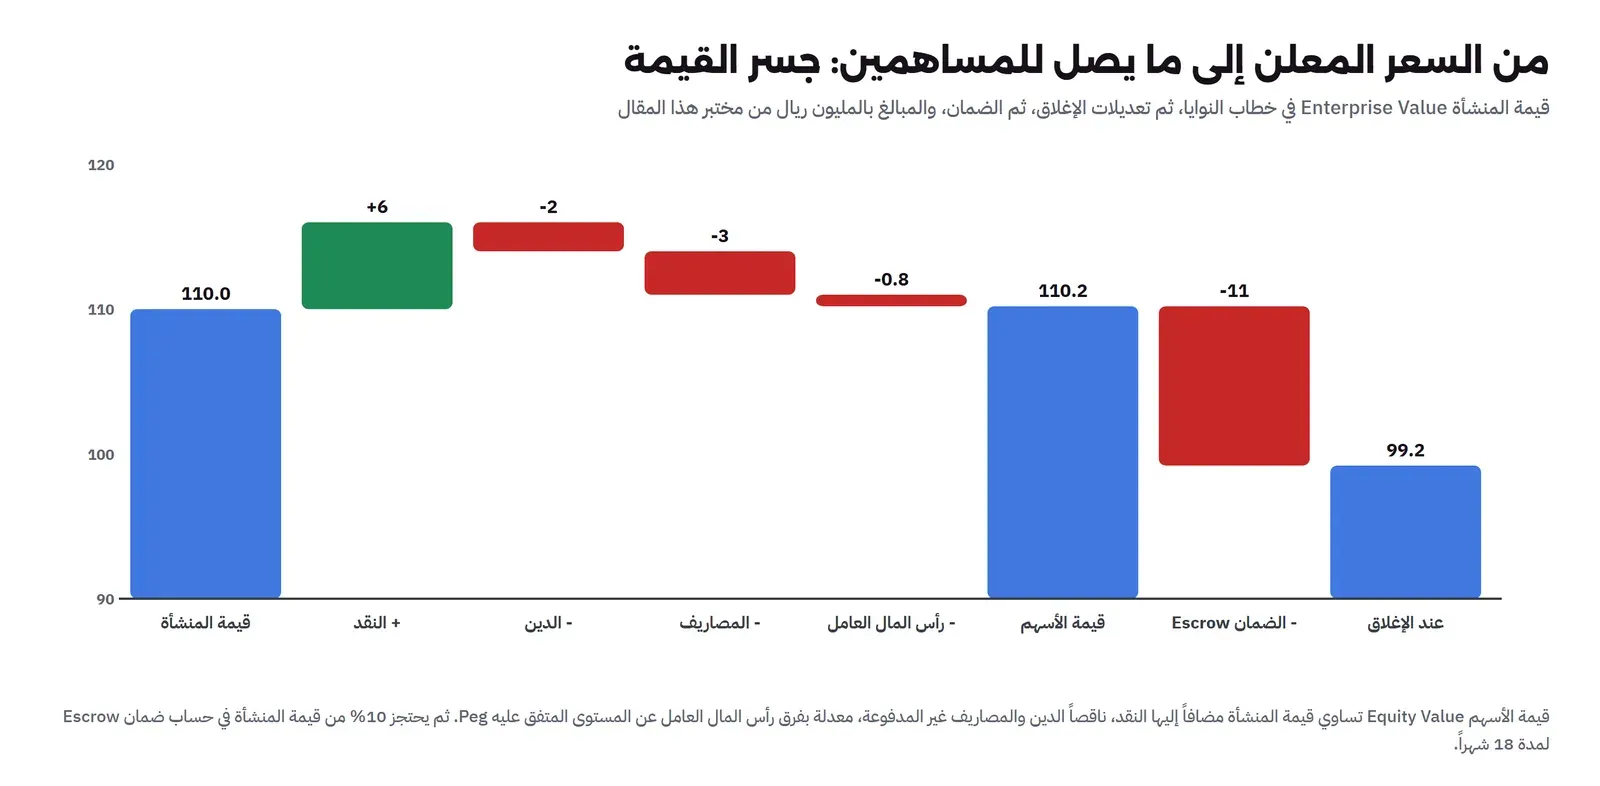
لاحظ أن قيمة الأسهم هنا أعلى قليلاً من السعر المعلن، لأن النقد في الشركة أكبر من الدين والمصاريف والنقص مجتمعة. ولو كان في الشركة نقد أقل لكان الرقم تحت 110.
ثم يقسم مبلغ 99.2 مليون بين المساهمين بحسب تفضيلات التصفية، كما شرحنا في مقال تفضيل التصفية.
رأس المال العامل Working Capital: الفرق بين ما للشركة من مستحقات قصيرة الأجل، مثل فواتير العملاء غير المحصلة، وما عليها، مثل فواتير الموردين. والمشتري يريد أن يستلم الشركة بمستوى طبيعي منه يسمى Peg، وهو 4 ملايين في مثالنا. والسبب: حتى لا يجمع البائع كل المستحقات قبل الإغلاق ويترك الشركة بلا سيولة. فإذا كان الرقم يوم الإغلاق 3.2 مليون، نقص السعر 0.8 مليون. وإذا كان أعلى، زاد.
طريقتان لتطبيق هذه التعديلات:
| الطريقة | كيف تعمل | متى تناسب |
|---|---|---|
| حسابات الإغلاق Completion Accounts | يقدر الرقم يوم الإغلاق، ثم تعد حسابات نهائية بعده بأسابيع، ويدفع أحد الطرفين للآخر الفرق | أدق |
| الصندوق المغلق Locked Box | يتفق الطرفان على ميزانية بتاريخ سابق، ويلتزم البائع بألا يخرج أي مال من الشركة بعده، فيبقى السعر ثابتاً | أبسط وأقل نزاعاً |
وأياً كانت الطريقة، اكتب في العقد تعريف «الدين» و«رأس المال العامل» بالكلمات ومع مثال رقمي. فأغلب نزاعات ما بعد الإغلاق تأتي من هذين التعريفين.
العقد النهائي: من يتحمل المفاجآت؟
الإقرارات والضمانات Representations and Warranties
ما هي: تصريحات يقدمها البائعون عن حال الشركة يوم التوقيع ويوم الإغلاق. مثل:
- القوائم المالية صحيحة.
- الشركة تملك الكود والملكية الفكرية.
- العقود المهمة سارية.
- لا توجد دعاوى غير معلنة.
- الضرائب والزكاة مدفوعة، والموظفون مسجلون نظاماً.
جداول الإفصاح Disclosure Schedules: فيها كل استثناء من هذه التصريحات. فإذا كانت هناك دعوى من موظف سابق، فاكتبها هناك. والسبب: ما أفصحت عنه لا يعد مخالفة للإقرار، أما ما أخفيته فيصبح مطالبة.
وكل مشكلة يجدها المشتري في الفحص تتحول إلى أحد ثلاثة أشياء: تخفيض في السعر، أو إقرار خاص وتعويض خاص، أو شرط يجب إصلاحه قبل الإغلاق.
التعويض Indemnification والحد الأدنى والسقف
ما هو: إذا ظهر أن إقراراً كان خاطئاً، يعوض البائعون المشتري عن خسارته، لكن بحدود متفق عليها:
| الحد | ماذا يعني |
|---|---|
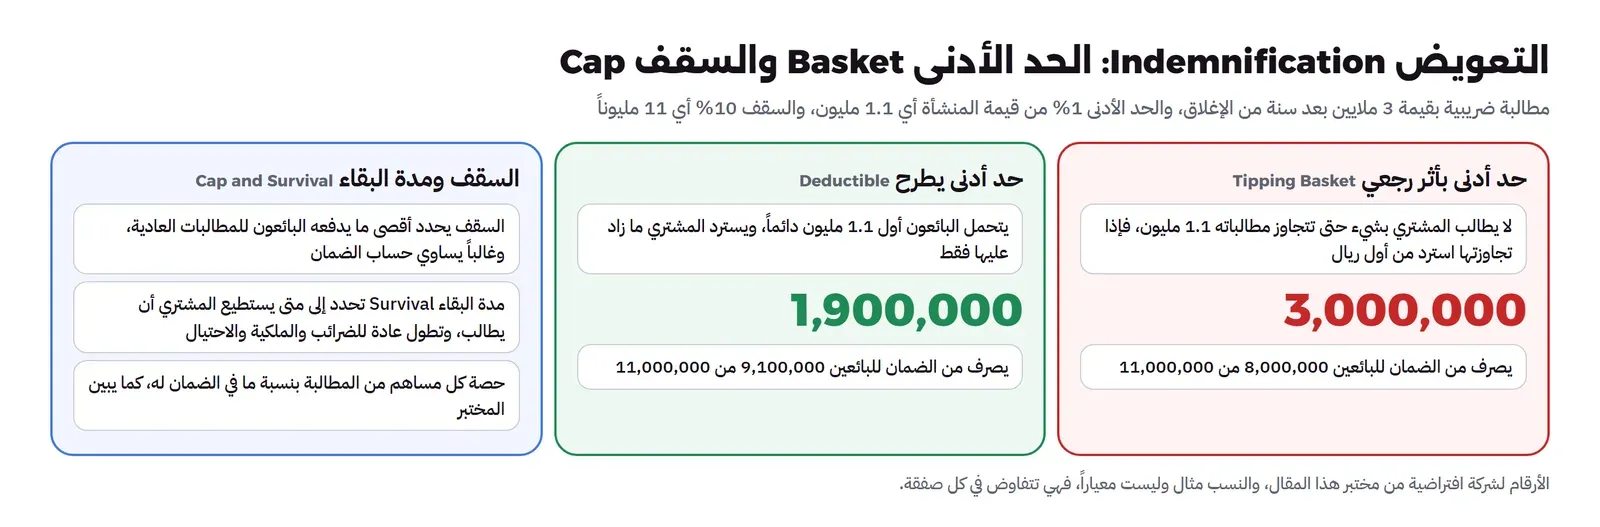
| الحد الأدنى Basket | لا يطالب المشتري بشيء حتى تتجاوز مطالباته مبلغاً محدداً. وله صيغتان: «بأثر رجعي» Tipping Basket، فيسترد المشتري من أول ريال بعد تجاوزه. أو «يطرح» Deductible، فيتحمل البائعون أوله دائماً. |
| السقف Cap | أقصى ما يدفعه البائعون للمطالبات العادية، وغالباً يساوي مبلغ الضمان. وتستثنى منه عادة مطالبات الملكية والضرائب والاحتيال. |
| مدة البقاء Survival | المدة التي يستطيع فيها المشتري أن يطالب بعد الإغلاق، وتطول لبعض الإقرارات. |
| تأمين الإقرارات Representations and Warranties Insurance | وثيقة تأمين تغطي خسائر الإقرارات الخاطئة، فيقل الضمان المحتجز. تكلفتها وتوفرها تختلف من سوق لآخر، فاسأل مستشارك. |
مثال: في صفقتنا الضمان 11 مليوناً، والحد الأدنى 1% من السعر (1.1 مليون). وبعد سنة من الإغلاق ظهرت مطالبة ضريبية بثلاثة ملايين:
- بأثر رجعي: يسترد المشتري الثلاثة ملايين كاملة. فيصرف للبائعين 8 ملايين من 11.
- يطرح: يسترد المشتري 1.9 مليون فقط (3 ناقص 1.1). فيصرف للبائعين 9.1 مليون.
الفرق 1.1 مليون، وهو سطر واحد في العقد.
الضمان Escrow: من يتحمله؟
ما هو: جزء من السعر يوضع عند طرف ثالث، أو يحتفظ به المشتري، مدة محددة لتغطية مطالبات التعويض. ويسمى أيضاً الاحتجاز Holdback. فإذا انتهت المدة دون مطالبات، صرف للبائعين. وفي مثالنا 11 مليوناً لمدة 18 شهراً.
وفي قضية Trados التي حكيناها في مقال تفضيل التصفية احتجز نحو 4 ملايين دولار، ولم يصرف منها للمستثمرين إلا 968 ألفاً.
السؤال الذي لا يسأله أحد حتى يوم الإغلاق: من يتحمل الضمان من المساهمين؟ النموذج الأمريكي للنظام الأساس من NVCA يترك خيارين:
| الصيغة | كيف تعمل | من تخدم |
|---|---|---|
| مقابل أولي Initial Consideration | يوزع المبلغ كله بحسب التفضيلات، ثم تحتجز نفس النسبة من كل مساهم | المؤسسين والموظفين: الجميع يتحمل الضمان بنسبة ما يأخذ |
| مقابل إضافي Additional Consideration | يوزع ما يدفع يوم الإغلاق وحده بحسب التفضيلات، والضمان يوزع عند صرفه | المستثمرين: يقبضون تفضيلاتهم كاملة يوم الإغلاق |
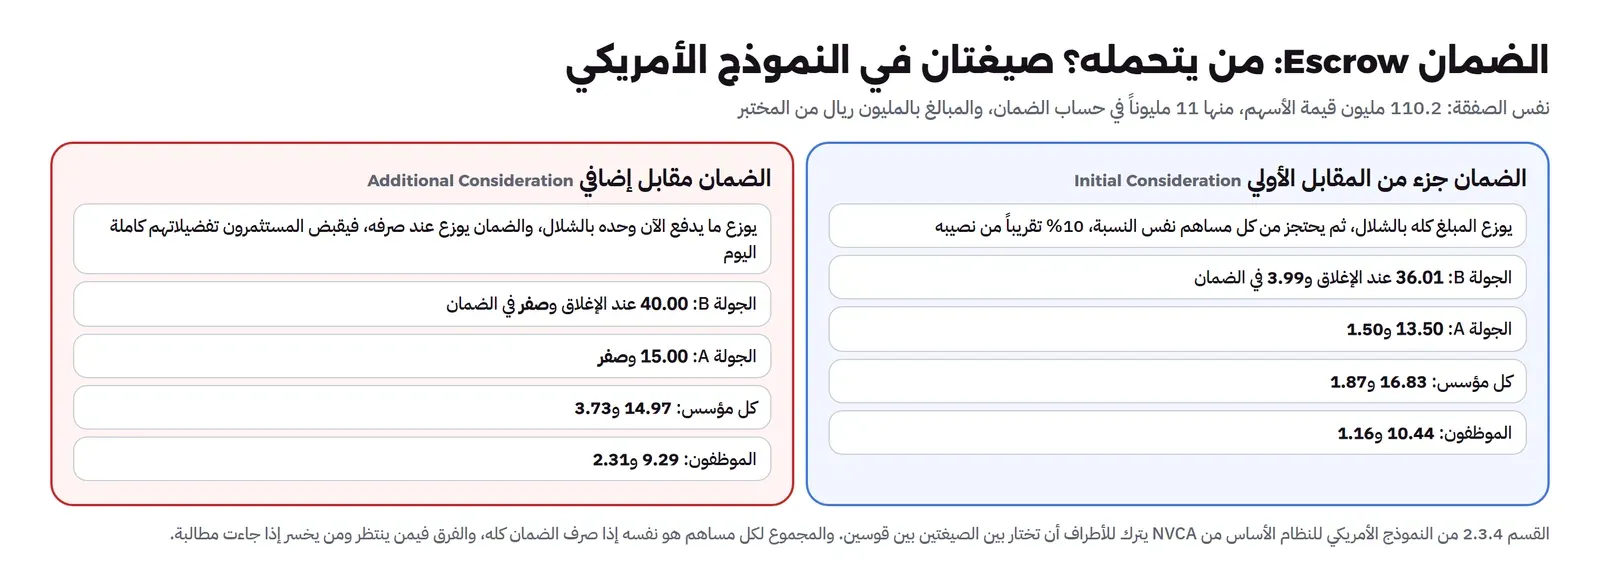
إذا صرف الضمان كله، فمجموع ما يصل لكل مساهم واحد في الصيغتين. لكن في الصيغة الثانية ينتظر المؤسسون والموظفون جزءاً أكبر من مالهم، ويتحملون وحدهم أي مطالبة. وفي مثالنا يكاد ما ينتظره كل مؤسس يتضاعف، كما تبين الصورة. لذلك اقرأ هذه النقطة في النظام الأساس لشركتك قبل خطاب النوايا.
المصدر: النموذج الأمريكي للنظام الأساس من NVCA، القسم 2.3.4.
الشروط والالتزامات بين التوقيع والإغلاق
- المسار العادي Ordinary Course: تلتزم الشركة ألا تصدر أسهماً، ولا تقترض، ولا توقع عقوداً كبيرة، ولا ترفع الرواتب إلا بموافقة المشتري.
- شروط الإغلاق Closing Conditions: ما يجب أن يتحقق ليلتزم الطرف الآخر بالإغلاق. مثل: أن تبقى الإقرارات صحيحة، وأن تصدر الموافقات، وأن يوقع الموظفون الرئيسيون عقودهم مع المشتري.
- التغير السلبي الجوهري Material Adverse Change: إذا حدث للشركة شيء كبير قبل الإغلاق، يحق للمشتري أن ينسحب. والطرفان يتفاوضان على تعريفه بدقة: المشتري يريد أن ينسحب إذا خسرت الشركة أكبر عملائها، والبائع لا يريد أن ينسحب المشتري لأن السوق كله تباطأ.
مثال حقيقي: Uber وCareem
كل خطوة في هذا المقال ظهرت في صفقة واحدة كبيرة في منطقتنا. وهذه أرقامها من تقارير Uber الرسمية:
| البند | التفصيل |
|---|---|
| التوقيع | 26 مارس 2019، اتفاقية شراء أصول |
| الإغلاق | 2 يناير 2020، في الدول التي وافقت فيها الجهات أو لم تلزم موافقتها |
| ما لم ينتقل | عمليات قطر والمغرب، بقيت حتى 31 ديسمبر 2020 دون أن تنتقل، بانتظار موافقات الدولتين |
| القيمة العادلة للمقابل | 3,003 مليون دولار |
| منها نقد يوم الإغلاق | 1,326 مليون دولار |
| منها سندات قابلة للتحويل بلا فائدة | 1,634 مليون دولار، تصدر على شرائح، منها 880 مليوناً صدرت يوم الإغلاق وسددت نقداً في 1 أبريل 2020 |
| منها مصاريف صفقة دفعتها Uber عن Careem | 39 مليون دولار |
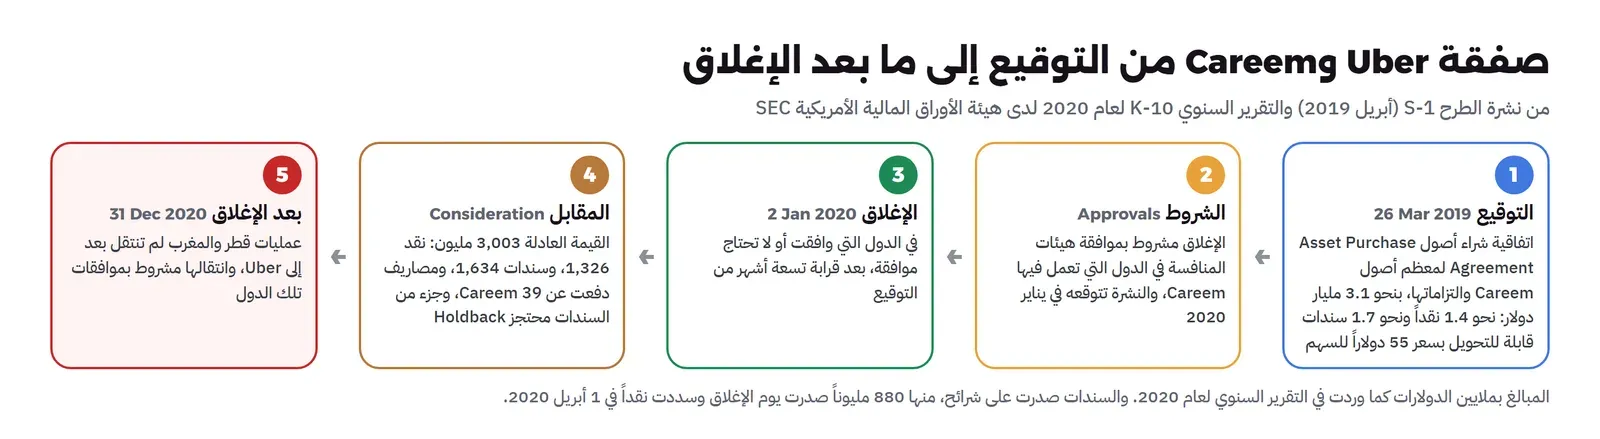
ويظهر في قائمة التدفقات النقدية أيضاً مبلغ محتجز Holdback من السندات. أي أن الإغلاق على مراحل، ومصاريف الصفقة، والاحتجاز، كلها ظهرت في صفقة واحدة.
المصدر: التقرير السنوي لشركة Uber لعام 2020.
الموظفون في الصفقة: الخيارات والبقاء
المشتري غالباً يدفع ثمن الفريق بقدر ما يدفع ثمن المنتج. لذلك اعرف إجابة ثلاثة أسئلة قبل خطاب النوايا:
1. ماذا يحدث لخيارات الموظفين؟ يحددها نظام خطة الخيارات أولاً ثم العقد. وهناك ثلاثة احتمالات شائعة:
- يتحملها المشتري Assumption: يحولها إلى خيارات في شركته بنفس جدول الاستحقاق.
- تدفع نقداً Cash-out: يدفع قيمة الجزء المستحق يوم الإغلاق.
- تلغى وتستبدل: تلغى الخيارات غير المستحقة، ويعطى الموظف مكافآت بقاء جديدة.
وتذكر أن الخيار الذي سعر تنفيذه أعلى من نصيب السهم العادي في البيع لا يساوي شيئاً.
2. هل يتسارع الاستحقاق؟ «التسريع» Acceleration يحدد هل تستحق الأسهم أو الخيارات كلها أو جزء منها عند البيع، وشرحناه في قسم التسريع. والصيغة المنتشرة للمؤسسين «الحدث المزدوج» Double Trigger: البيع، ثم إنهاء العقد دون سبب خلال مدة بعده. وفي يوليو 2025 أعلنت Cognition عند شرائها ما بقي من Windsurf في مدونتها أن كل موظفي Windsurf سيشاركون في العائد المالي، مع إلغاء فترة الانتظار الأولى Cliff وتسريع الاستحقاق بالكامل. فصار هذا البند يذكر في كل صفقة بعدها.
3. من يجب أن يبقى؟ يطلب المشتري عادة أن يوقع موظفون رئيسيون عقود عمل جديدة معه، ومعها مكافآت بقاء Retention Bonuses تدفع على سنتين أو ثلاث. وهذا المال لا يخرج من سعر الشركة، وإنما من المشتري مباشرة للموظفين. ولهذا يفضل المؤسسون والموظفون أحياناً صفقة بسعر أقل وعروض عمل أفضل.
ومتى تخبر الفريق؟ الشائع أن يعرف عدد صغير من القيادة أثناء الفحص لأنهم يجيبون عن أسئلة المشتري، وأن يعرف الباقون عند التوقيع. فالصفقة قد تتعثر في أي لحظة قبله، وخبر بيع لم يتم يجعل موظفين يبحثون عن عمل آخر. أما إخفاؤه بعد التوقيع فيفقدك ثقتهم يوم يقرؤونه في الأخبار.
لماذا تتعثر الصفقات بعد خطاب النوايا؟
خطاب النوايا ليس ضماناً للبيع. وأسباب التعثر تتكرر:
| السبب | ماذا يحدث | كيف تحمي نفسك |
|---|---|---|
| إعادة التفاوض على السعر Re-trade | يجد المشتري مشكلة في الفحص، أو يدعي ذلك، ثم يطلب تخفيض السعر قرب نهاية الحصرية | غرفة بيانات صادقة وكاملة من اليوم الأول، وحصرية قصيرة، وبند ينهي الحصرية إذا خفض السعر |
| تمويل المشتري | مشتر يعتمد على قرض أو جولة لم تغلق، فيتأخر أو ينسحب | اسأل من أين سيأتي المال قبل أن توقع الخطاب |
| الموافقات | موافقة لم تأت في وقتها، أو جاءت بشروط لا يقبلها المشتري، كما في دولتي Careem | اعرف الموافقات ومدتها قبل التوقيع |
| تغير الأداء | إدارة منشغلة بالصفقة ثلاثة أشهر قد تخسر عميلاً كبيراً، فيظهر ذلك في الأرقام قبل الإغلاق | شخص يدير الصفقة وآخر يدير الشركة |
وفي بعض الصفقات الكبيرة يتفق الطرفان على «رسوم إنهاء عكسية» Reverse Termination Fee يدفعها المشتري إذا انسحب لأسباب محددة، مثل رفض جهة المنافسة. وهي نادرة في صفقات الشركات الناشئة الصغيرة، لكن طلبها من مشتر كبير ليس غريباً.
المدة الكاملة في مثالنا
لنفرض أن خطاب النوايا وقع في 1 نوفمبر 2026، وأن كل شيء سار كما خطط:
| المرحلة | المدة | تنتهي تقريباً |
|---|---|---|
| الحصرية حتى التوقيع | 60 يوماً | نهاية ديسمبر 2026 |
| من التوقيع إلى الإغلاق | 90 يوماً | نهاية مارس 2027 |
| الضمان بعد الإغلاق | 18 شهراً | قرابة نهاية سبتمبر 2028 |
أي أن آخر ريال من الصفقة يصل بعد قرابة سنتين من خطاب النوايا. ولو أخذت موافقة واحدة 150 يوماً بدلاً من 90، يتأخر الإغلاق إلى نهاية مايو، ويتأخر معه الضمان. وطوال هذه الأشهر تبقى الشركة ملتزمة بالمسار العادي، فلا توظف بحرية ولا توقع عقوداً كبيرة.
جدول القرار Decision Table
| البند | الأقرب لمصلحة البائع | الأقرب لمصلحة المشتري | في مثالنا | متى تحسمه |
|---|---|---|---|---|
| شكل الصفقة | شراء أسهم مع حماية محدودة | شراء أصول يختار فيه الالتزامات | - | قبل خطاب النوايا، مع محاسب |
| تعديلات السعر | صندوق مغلق Locked Box | حسابات إغلاق Completion Accounts | نقص رأس المال العامل 0.8 مليون | في خطاب النوايا |
| الضمان | نسبة صغيرة ومدة قصيرة، أو تأمين بدلاً منه | نسبة أكبر ومدة أطول | 11 مليوناً لمدة 18 شهراً | في خطاب النوايا |
| توزيع الضمان | للمؤسس: مقابل أولي | للمستثمر: مقابل إضافي | ما ينتظره كل مؤسس يكاد يتضاعف | في النظام الأساس قبل البيع |
| الحد الأدنى | يطرح Deductible | بأثر رجعي Tipping | 1.1 مليون في مطالبة واحدة | في العقد النهائي |
| الحصرية | قصيرة وتنتهي وحدها | طويلة وتجدد | 60 يوماً | في خطاب النوايا |
| التغير السلبي الجوهري MAC | تعريف ضيق باستثناءات للسوق العام | تعريف واسع | - | في العقد النهائي |
قائمة تحقق Checklist
- هل وقع كل مشتر محتمل اتفاقية سرية تمنع استقطاب الموظفين والعملاء، قبل أن يرى أي رقم؟
- هل حسبت قبل خطاب النوايا جسر القيمة وتوزيع المبلغ، وتعرف ما يصل لكل مساهم يوم الإغلاق وبعده؟
- هل حسمت في الخطاب رأس المال العامل، ونسبة الضمان ومدته، وحدود التعويض، وشكل المقابل؟
- هل الحصرية قصيرة، وتنتهي وحدها في تاريخ محدد؟
- هل تعرف الموافقات المطلوبة ومدة كل منها: المنافسة، والمساهمون، والعملاء الكبار، والترخيص والاستثمار؟
- هل جداول الإفصاح كاملة، وكل مشكلة تعرفها مكتوبة فيها؟
- هل يوجد ممثل للمساهمين يتابع التسوية والضمان بعد الإغلاق، وأتعابه محسوبة؟
- هل تعرف ماذا يحدث لخيارات الموظفين، ومن يحتاج المشتري أن يبقى، وهل اتفقتما على خطة لأول مئة يوم؟
أخطاء شائعة
- الاحتفال بالسعر المعلن: ثم اكتشاف أن ما يصل يوم الإغلاق أقل منه بعشرة بالمئة أو أكثر.
- حصرية طويلة مع مشتر وحيد قبل حسم البنود المالية: فتفاوض على كل شيء ومعك مشتر يعرف أنه لا بديل له.
- ترك تعريف الدين ورأس المال العامل دون مثال رقمي: فيظهر النزاع بعد الإغلاق.
- إخفاء مشكلة معروفة عن جداول الإفصاح: فتتحول من تخفيض صغير في السعر إلى مطالبة من الضمان، مع فقدان الثقة.
- تجاهل بنود تغير السيطرة في عقود العملاء الكبار: حتى يرفض أحدهم قبل الإغلاق بأيام.
- نسيان التزام المسار العادي: فيتعطل التوظيف والعقود شهوراً، ثم تتعثر الصفقة.
- قبول أسهم أو سندات في شركة المشتري دون معرفة قيود بيعها: فتكتشف بعد سنة أن قيمتها تغيرت ولا تستطيع بيعها.
- ترك خطة الدمج للمشتري وحده: وقراراته في الأشهر الأولى قد تقرر مصير الدفعات المشروطة.
الخلاصة
- البيع ثماني خطوات، وأهم ما تفهمه الفرق بين التوقيع والإغلاق. المال لا ينتقل إلا يوم الإغلاق بعد تحقق الشروط.
- خطاب النوايا لا يلزمك بالبيع، لكن حصريته تقيدك. فاحسم قبلها البنود المالية كلها، واجعلها قصيرة.
- السعر المعلن قيمة منشأة، يعدل بالنقد والدين والمصاريف ورأس المال العامل، ثم يحتجز منه الضمان. في مثالنا وصل يوم الإغلاق 99.2 مليون من 110.
- الإقرارات والتعويض والضمان توزع مخاطر ما بعد البيع، وصيغة الحد الأدنى وطريقة توزيع الضمان تغيران ما يصلك بملايين.
- الموافقات هي ما يطيل الفترة بين التوقيع والإغلاق، وصفقة Careem أخذت تسعة أشهر وبقيت دولتان بعدها.
وفي المقال القادم بإذن الله نفتح الأسابيع التي بين خطاب النوايا والتوقيع: ماذا يفحص المشتري في شركة تقنية، وكيف تجهز غرفة البيانات قبل أن يطلبها. وأقرب المقالات إلى هذا الموضوع على الموقع:
 دليلحقوق الجر والإلحاق Drag-along وTag-along بين المساهمينمن يستطيع أن يبيع الشركة ومن يوقف البيع، وكيف تعمل حقوق الجر والإلحاق والأولوية في النماذج الأمريكية وفي نظام الشركات السعودي.
 دليلتفضيل التصفية Liquidation Preference: من يأخذ ماذا عند البيعكيف يقسم مبلغ بيع الشركة بين المستثمرين والمؤسسين والموظفين، وما البنود التي تجعل نصيبك أقل من نسبتك.
 دليلاستراتيجية التخارج Exit Strategy: الطرق ومتى تفكر فيهاخمسة طرق تنتهي بها الشركة الناشئة، ومن يشتري في كل طريق، وكم يصل لكل طرف، ولماذا يختلف المؤسس والمستثمر على توقيت البيع.
 دليلجمع التمويل Fundraising: الخطوات حتى إغلاق الجولةثماني خطوات لجولة التمويل من قائمة المستثمرين إلى التقارير بعد الإغلاق، مع قائمة غرفة البيانات والفرق بين وعود المستثمرين والتوقيع.
 دليلAcqui-hiring: كيف تشتري الشركات الكبيرة الفرق والمواهبلماذا تدفع شركة مليارات في شركة ناشئة ثم تغلق منتجها، وكيف تطور شراء الفرق من Borland إلى صفقات الذكاء الاصطناعي.
 دليلتأسيس شركة تقنية في السعودية مع شريك غير سعوديخطوات تأسيس شركة مساهمة مبسطة في السعودية مع شريك أجنبي، من تسجيل الاستثمار والسجل إلى الزكاة والقيمة المضافة والتأمينات.
سجل التحديثات
- 2026-11-13: إعادة كتابة المقال بلغة أوضح وخطوات وجداول، دون كود.
- 2026-11-14: مراجعة المقال وإعادة المعلومات المفيدة ونتائج البيانات الحقيقية التي حذفت في إعادة الكتابة.
- أكتوبر 2026: كتابة المقال، اعتماداً على نشرة طرح Uber وتقريرها السنوي لعام 2020 لدى SEC، والنموذج الأمريكي للنظام الأساس من NVCA (أكتوبر 2025)، ونظام الشركات السعودي، وصفحة التركز الاقتصادي في موقع الهيئة العامة للمنافسة.


