


إذا كنت تبني شركة تبيع اشتراكاً أو منتجاً، وتريد أن تعرف هل يربح كل عميل جديد أم يأكل من مال الشركة، فهذا المقال لك. وهو لك أيضاً إذا كنت مديراً أو مستثمراً يقرأ عرضاً فيه CAC وLTV ويريد أن يعرف أي رقم فيه يستحق الثقة.
اقتصاديات الوحدة Unit Economics تعني أن تنظر إلى «وحدة» واحدة من عملك، وهي غالباً عميل واحد أو طلب واحد، وتسأل: كم يدخل منها؟ وكم يخرج عليها؟ وكم يبقى؟ فإذا كانت الوحدة الواحدة خاسرة، فالنمو لن يصلح الشركة، بل سيكبر الخسارة.
سوف نناقش في هذا المقال:
- ما الوحدة في شركتك، وما هامش المساهمة Contribution Margin.
- تكلفة اكتساب العميل CAC بثلاث طرق، ومتى تستخدم كل طريقة.
- قيمة العميل على مدى حياته LTV، وكيف تحسبها دون أن تبالغ.
- فترة الاسترداد Payback ونسبة LTV إلى CAC، وماذا تقول للمستثمر.
- مثال كامل بالريال، ثم الأخطاء الشائعة وقائمة تحقق.
وهذا المقال من مرحلة المالية لغير الماليين في مسار ريادة الأعمال والمالية. والفرق بين الربح والنقد، الذي نحتاجه هنا كثيراً، شرحناه في المالية لغير الماليين. أما توزيع ميزانية التسويق بين القنوات، والتكلفة الحدية للعميل Marginal CAC، فلها مقال خاص هو ميزانية التسويق وتكلفة العميل CAC، ولن نكررها هنا.
المواضيع في السلسلة:
- المالية لغير الماليين Finance Basics: لغة قسم المالية
- ميزانية التقنية Budget: الفرق بين CapEx وOpEx
- دورة الشراء Procure-to-Pay من الطلب إلى الدفع
- حساب العائد ROI والقيمة الحالية NPV لمشروعك التقني
- اقتصاديات الوحدة Unit Economics: هل يربح كل عميل؟ (الموضوع الحالي)
- مقاييس شركات SaaS: الإيراد المتكرر MRR والتسرب Churn
- النموذج المالي للشركة الناشئة ومدة البقاء Runway
باختصار Quick Summary
تكلفة اكتساب العميل CAC: ما تصرفه على البيع والتسويق مقسوماً على العملاء الجدد. واحسبها كاملة مع الرواتب.
قيمة العميل LTV: هامش المساهمة الشهري مقسوماً على نسبة الإلغاء الشهرية، أو الأحوط: ما يتركه العميل في أول 24 شهراً.
فترة الاسترداد Payback: CAC مقسومة على هامش المساهمة الشهري، أي كم شهراً حتى يعود ما صرفته على العميل.
الإرشاد الشائع: LTV أكبر من CAC بثلاث مرات على الأقل، والاسترداد في 12 شهراً أو أقل، بحسب David Skok.
والأرقام في أمثلة هذا المقال افتراضية ومدورة للتوضيح، وليست متوسطات سوق. أما الإرشادات العامة فمن مصادر منشورة نذكرها عند كل واحد منها.
ما هي «الوحدة» Unit في شركتك؟
أول خطوة أن تختار الوحدة التي تحسب عليها. والقاعدة بسيطة: الوحدة هي الشيء الذي يتكرر كلما كبرت الشركة، والذي تدفع لتحصل عليه.
| نوع الشركة | الوحدة المعتادة | الإيراد من الوحدة |
|---|---|---|
| برمجيات باشتراك SaaS | العميل (الحساب المشترك) | الاشتراك الشهري |
| متجر إلكتروني | الطلب، ثم العميل الذي يكرر الطلب | قيمة الطلب |
| منصة وسيطة Marketplace | العملية الواحدة (حجز، توصيل) | العمولة، وليس قيمة العملية كلها |
| تطبيق باشتراك للأفراد | المشترك | الاشتراك ناقص عمولة متجر التطبيقات |
لاحظ السطر الثالث: المنصة التي تبيع حجزاً بـ 200 ريال وتأخذ 15% عمولة، إيرادها من الوحدة 30 ريالاً وليس 200. وكثير من العروض تخلط بين الاثنين، فتبدو الشركة أكبر مما هي.
وفي هذا المقال سوف نستخدم مثالاً واحداً حتى النهاية: شركة افتراضية تبيع نظام مواعيد للعيادات باشتراك شهري 750 ريالاً، قبل ضريبة القيمة المضافة. والوحدة هي العيادة المشتركة.
الخطوة 1: هامش المساهمة Contribution Margin
هامش المساهمة هو ما يبقى من إيراد الوحدة بعد أن تدفع التكاليف المتغيرة Variable Costs، وهي التكاليف التي تزيد مع كل عميل جديد وتختفي إذا غادر.
ولماذا نبدأ به؟ لأن كل الأرقام بعده تبنى عليه. فإذا حسبت قيمة العميل من الإيراد بدلاً من الهامش، ستبدو أكبر من حقيقتها بكثير.
ما الذي يدخل في التكاليف المتغيرة Variable Costs؟
السؤال الذي يفرز كل بند: «لو جاءنا 100 عميل إضافي غداً، هل يزيد هذا البند؟»
| البند | متغير أم ثابت؟ | السبب |
|---|---|---|
| الاستضافة والسيرفرات لكل عميل | متغير | تزيد مع عدد الحسابات والبيانات |
| رسوم بوابة الدفع | متغير | نسبة أو مبلغ على كل عملية |
| رسائل SMS وWhatsApp التي يرسلها النظام | متغير | تدفع على كل رسالة |
| الدعم الفني Customer Support | متغير غالباً | كل عميل يحتاج وقتاً من فريق الدعم |
| رواتب المهندسين الذين يطورون المنتج | ثابت | لا تزيد إذا جاء عميل إضافي |
| الإيجار والمحاسب والأدوات الداخلية | ثابت | نفس المبلغ مهما زاد العملاء |
| التسويق والمبيعات | لا يدخل هنا | هذه تكلفة الحصول على العميل، ونحسبها في CAC |
ورسوم بوابات الدفع في المملكة تختلف حسب طريقة الدفع، وقد قارناها في مقال بوابات الدفع في السعودية.
مثال: هامش المساهمة لعيادة واحدة في الشهر
| البند | ريال في الشهر |
|---|---|
| الاشتراك | 750 |
| الاستضافة والأدوات لكل عميل | 60 |
| رسوم الدفع | 20 |
| رسائل التذكير بالمواعيد | 40 |
| نصيب العيادة من وقت الدعم | 80 |
| هامش المساهمة (750 ناقص 200) | 550، أي نحو 73% من السعر |
هذا يعني أن كل عيادة تترك للشركة 550 ريالاً كل شهر، يذهب منها جزء لاسترداد تكلفة جلبها، والباقي لتغطية الرواتب الثابتة ثم الربح.
الخطوة 2: تكلفة اكتساب العميل CAC
تكلفة اكتساب العميل Customer Acquisition Cost، واختصاراً CAC، هي ما تصرفه على التسويق والمبيعات في فترة، مقسوماً على عدد العملاء الجدد في نفس الفترة.
والمشكلة أن «ما تصرفه» يمكن أن يحسب بثلاث طرق، وكل طريقة تعطي رقماً مختلفاً جداً. لنفرض أن شركة المثال صرفت في ربع واحد ما يلي:
- إعلانات مدفوعة: 45,000 ريال، وجاء منها 15 عيادة.
- معرض ومطبوعات: 7,000 ريال.
- رواتب فريق المبيعات والتسويق في الربع: 78,000 ريال.
- أدوات المبيعات CRM والبريد: 2,000 ريال.
- وكان مجموع العيادات الجديدة 40، منها 25 جاءت من التوصيات والبحث دون إعلان.
| الطريقة | كيف تحسب | في المثال | متى تستخدمها |
|---|---|---|---|
| CAC المختلط Blended CAC | الإنفاق المباشر كله ÷ كل العملاء الجدد | 52,000 ÷ 40 = 1,300 ريال | صورة عامة فقط، لأنه يخلط العميل المجاني بالمدفوع |
| CAC المدفوع Paid CAC | إنفاق الإعلانات ÷ العملاء الذين جاؤوا منها | 45,000 ÷ 15 = 3,000 ريال | لتقرر هل الإعلان يستحق |
| CAC الكامل Fully Loaded CAC | كل الإنفاق مع الرواتب والأدوات ÷ كل العملاء الجدد | 132,000 ÷ 40 = 3,300 ريال | لحساب اقتصاديات الوحدة وللمستثمر |
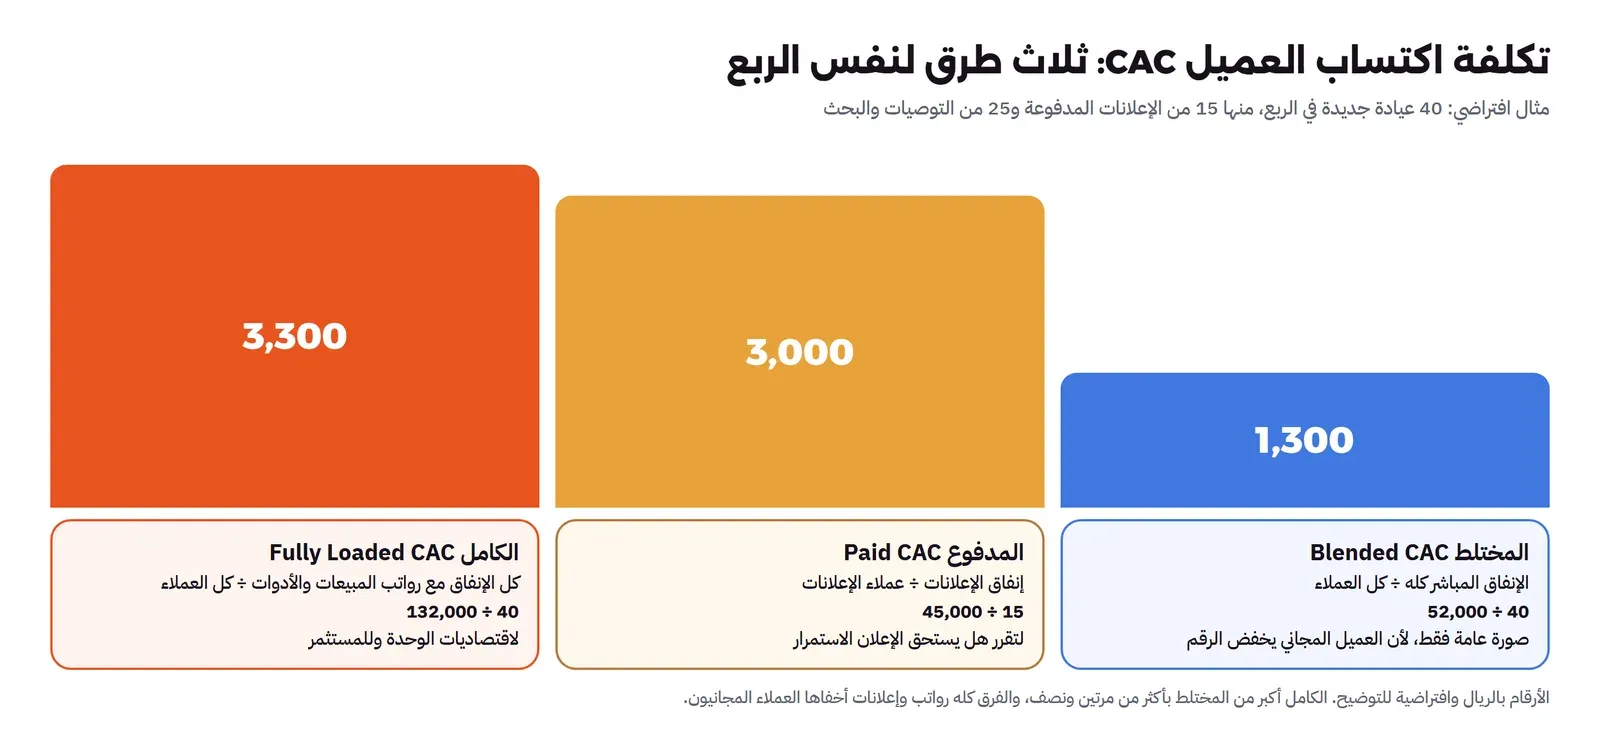
لاحظ أن CAC المختلط أقل من ثلث الكامل. ولهذا تحذر مقالة 16 Startup Metrics من Andreessen Horowitz (أغسطس 2015) من الاعتماد على الرقم المختلط وحده. فالعملاء الذين جاؤوا دون إعلان يخفون تكلفة العملاء الذين جاؤوا بالإعلان. والمستثمر يهتم أكثر بالرقم المدفوع، ويحب أن يرى الاثنين.
وفي حساب اقتصاديات الوحدة نستخدم CAC الكامل: 3,300 ريال. والسبب أن رواتب فريق المبيعات تدفع فعلاً لجلب العملاء، فإذا أهملتها ستبدو الوحدة رابحة وهي ليست كذلك.
تنبيه في التوقيت: العميل الذي يدفع اليوم ربما رأى إعلانك قبل شهرين. فإذا كانت دورة البيع عندك طويلة، كما في البيع للشركات والجهات الكبيرة، فاحسب CAC على ستة أشهر بدلاً من شهر أو ربع، حتى لا يتذبذب الرقم بلا معنى.
الخطوة 3: قيمة العميل على مدى حياته LTV
قيمة العميل على مدى حياته Lifetime Value، واختصاراً LTV أو CLV، هي ما يتركه العميل للشركة من هامش طوال المدة التي يبقى فيها مشتركاً.
الطريقة البسيطة Simple LTV
إذا كان العميل يلغي اشتراكه بنسبة ثابتة كل شهر، فمتوسط بقائه بالأشهر هو 1 مقسوماً على نسبة الإلغاء. ومنها:
| الخطوة | الحساب في المثال |
|---|---|
| نسبة الإلغاء الشهرية Monthly Churn (افتراض) | 2.5% |
| متوسط بقاء العميل | 1 ÷ 2.5% = 40 شهراً |
| LTV = هامش المساهمة الشهري ÷ نسبة الإلغاء | 550 ÷ 2.5% = 22,000 ريال |
والكلمة المهمة هنا «هامش». فلو حسبتها من الاشتراك (750 ÷ 2.5%) لحصلت على 30,000 ريال، وهو رقم لا تحصل عليه الشركة أبداً، لأن 200 ريال من كل شهر تذهب للتكاليف المتغيرة. ومقالة a16z نفسها تعد حساب LTV من الإيراد خطأ شائعاً.
لماذا الطريقة البسيطة متفائلة؟ Capped LTV
متوسط 40 شهراً يعني أكثر من ثلاث سنوات. وشركة عمرها سنة واحدة لم تر عميلاً بقي ثلاث سنوات. فالرقم مبني على افتراض أن نسبة الإلغاء ستبقى كما هي، وأن السعر لن يتغير، وأن المنافس لن يأتي.
لذلك تقترح مقالة a16z أن تحسب LTV على مدة محدودة مثل 12 أو 24 شهراً عندما تكون بياناتك قليلة. وهذا أحوط بكثير:
| المدة | LTV في المثال (مع الإلغاء 2.5% شهرياً) |
|---|---|
| أول 24 شهراً | نحو 10,018 ريالاً |
| أول 36 شهراً | نحو 13,157 ريالاً |
| بلا حد (الطريقة البسيطة) | 22,000 ريال |
وكيف حسبنا رقم 24 شهراً؟ جمعنا هامش كل شهر مضروباً في نسبة العملاء الذين بقوا حتى ذلك الشهر: 550 في الشهر الأول، ثم 550 × 0.975 في الثاني، وهكذا حتى الشهر 24. وفي جدول بيانات هذه عملية جمع لعمود واحد.
الطريقة الأدق: من بقاء الدفعات الفعلي Cohorts
عندما يصبح لديك سنة من البيانات أو أكثر، لا تفترض نسبة إلغاء ثابتة. خذ عملاء كل شهر كدفعة Cohort، وانظر كم بقي منهم بعد 3 أشهر و6 و12، ثم اضرب ذلك في الهامش. والعادة أن الإلغاء يكون أعلى في الأشهر الأولى ثم يقل، فالدفعات تعطيك الصورة الحقيقية. وطريقة قراءة جدول الدفعات شرحناها في مقاييس المنتج Product Metrics.
الخطوة 4: فترة الاسترداد Payback
فترة استرداد تكلفة العميل CAC Payback هي عدد الأشهر حتى يغطي هامش العميل ما صرفته لتجلبه.
| الصيغة | في المثال |
|---|---|
| CAC الكامل ÷ هامش المساهمة الشهري | 3,300 ÷ 550 = 6 أشهر |
| نفس الحساب مع الإلغاء (بعض العملاء يغادرون قبل الاسترداد) | تكتمل في الشهر السابع |
| الخطأ الشائع: CAC ÷ الاشتراك | 3,300 ÷ 750 = 4.4 أشهر، وهذا رقم متفائل لأنه يتجاهل التكاليف المتغيرة |
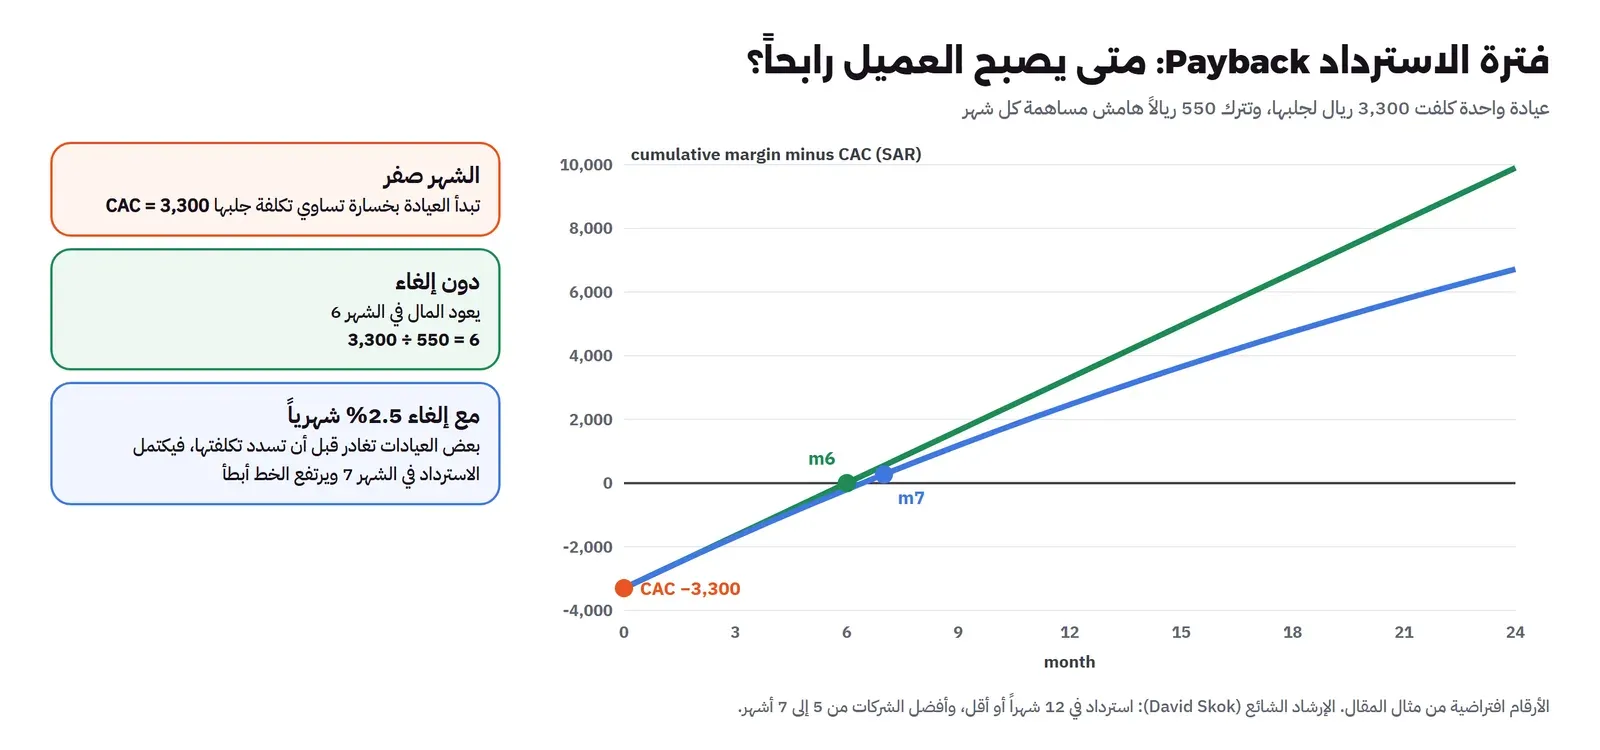
لماذا يهتم المؤسس بفترة الاسترداد أكثر من LTV؟ لأن LTV مال يأتي خلال سنوات، أما فترة الاسترداد فتقول كم شهراً يبقى مالك محبوساً في العميل قبل أن يعود. وهذا يحدد هل تستطيع أن تنمو من إيرادك، أم تحتاج تمويلاً لتجلب العملاء.
لنأخذ مثالاً: إذا أرادت شركة المثال 40 عيادة جديدة كل ربع، فهي تصرف 132,000 ريال اليوم، ولا تعود إلا بعد ستة أشهر أو سبعة. وفي هذه الأثناء تجلب دفعة ثانية وثالثة، وتصرف عليها أيضاً. فكلما أسرعت في النمو، احتجت مالاً أكثر في البنك. وهذا ما سوف نراه بالأرقام في مقال النموذج المالي.
الخطوة 5: نسبة LTV إلى CAC
النسبة تجمع الرقمين في سؤال واحد: كم ريالاً يعود لك من كل ريال صرفته على جلب العميل؟
| الحساب | النسبة في المثال |
|---|---|
| LTV البسيط ÷ CAC الكامل | 22,000 ÷ 3,300 = 6.7 |
| LTV لأول 24 شهراً ÷ CAC الكامل | 10,018 ÷ 3,300 = 3.0 |
| LTV البسيط ÷ CAC المختلط (الطريقة التي تبالغ) | 22,000 ÷ 1,300 = 16.9 |
والإرشاد الذي يتكرر في هذا المجال جاء من David Skok في مقالته SaaS Metrics 2.0: أفضل شركات SaaS لديها LTV أكبر من CAC بأكثر من ثلاث مرات، وأحياناً سبع أو ثمان مرات. وكثير منها يسترد CAC في 5 إلى 7 أشهر، والربحية تضعف إذا تجاوز الاسترداد 12 شهراً.
وكيف تقرأ النسبة في الاتجاهين؟
| النسبة | ماذا تعني غالباً | ماذا تفعل |
|---|---|---|
| أقل من 1 | كل عميل جديد يخسر مالاً | أوقف التوسع في القنوات المدفوعة حتى تصلح السعر أو الإلغاء أو التكلفة |
| من 1 إلى 3 | العميل يربح قليلاً بعد مدة طويلة | ابحث عن أضعف رقم في السلسلة قبل زيادة الإنفاق |
| من 3 إلى 5 | المنطقة الصحية بحسب الإرشاد الشائع | يمكنك زيادة الإنفاق بحذر وأنت تراقب التكلفة الحدية |
| أعلى من 5 بكثير | إما أن الأرقام متفائلة، أو أنك تصرف أقل مما ينبغي على النمو | راجع طريقة الحساب أولاً، ثم فكر في تسريع التسويق |
والسطر الأخير مهم: النسبة العالية جداً ليست دائماً خبراً جيداً. قد تعني أنك تترك عملاء لمنافسك لأنك لا تصرف على الوصول إليهم.
أي رقم يحرك النتيجة أكثر؟ Sensitivity
قبل أن تعرض اقتصاديات الوحدة على أحد، غير كل افتراض وحده وانظر ماذا يحدث. هذا الجدول يبقي CAC الكامل 3,300 ريال وهامش المساهمة 550، ويغير الإلغاء فقط:
| الإلغاء الشهري | متوسط البقاء | LTV البسيط | نسبة LTV إلى CAC |
|---|---|---|---|
| 1.5% | 67 شهراً | 36,667 ريالاً | 11.1 |
| 2.5% (المثال) | 40 شهراً | 22,000 ريال | 6.7 |
| 4% | 25 شهراً | 13,750 ريالاً | 4.2 |
| 5% | 20 شهراً | 11,000 ريال | 3.3 |
الإلغاء هو الرقم الذي نقسم عليه، فأي تغيير صغير فيه يغير LTV كثيراً. ولهذا يسأل المستثمر عن الإلغاء قبل النمو.
وجرب أيضاً تغيير السعر. لنفرض أنك أعطيت خصماً فصار الاشتراك 600 ريال، والتكاليف المتغيرة بقيت 200. يصبح الهامش 400 ريال، أي أن الخصم 20% من السعر أخذ 27% من الهامش. وتصبح فترة الاسترداد 3,300 ÷ 400 = 8.3 أشهر بدلاً من 6. فالخصم يضر الهامش أكثر مما يبدو، لأن التكاليف المتغيرة لا تنخفض معه.
المتجر الإلكتروني E-commerce والمنصة الوسيطة Marketplace
الحساب نفسه يعمل في أي نشاط، مع تغيير الوحدة:
- المتجر الإلكتروني: احسب هامش المساهمة لكل طلب أولاً، كما في مثال المتجر في دراسة الجدوى حيث يترك الطلب 65 ريالاً. ثم اضربه في عدد الطلبات التي يطلبها العميل في المتوسط. فإذا طلب العميل 4 مرات في السنة لمدة سنتين، فقيمته 8 × 65 = 520 ريالاً، ويجب أن يكون CAC أقل من ذلك بوضوح.
- المنصة الوسيطة: الإيراد هو العمولة فقط، والتكاليف المتغيرة تشمل رسوم الدفع على المبلغ كله وأحياناً الحوافز التي تدفعها للطرف الآخر. ولاحظ أن المنصة تحتاج أن تجلب طرفين، فلها CAC للعملاء وCAC لمقدمي الخدمة.
- تطبيق للأفراد: متاجر التطبيقات تأخذ عمولة من الاشتراك، فاطرحها قبل حساب الهامش.
كيف تحسن اقتصاديات الوحدة؟ Levers
إذا كانت الأرقام ضعيفة، فلا تبدأ بزيادة الإعلانات. كل رقم في السلسلة له أداة تحركه، وهذا الجدول يجمعها مع أثرها في مثالنا:
| الأداة | أي رقم تحرك | الأثر في المثال |
|---|---|---|
| رفع السعر أو إضافة باقة أعلى | الهامش، فـ LTV والاسترداد | اشتراك 850 بدلاً من 750 يرفع الهامش إلى 650، والاسترداد يصبح 5.1 أشهر |
| تقليل التكاليف المتغيرة | الهامش | رسائل أرخص أو دعم ذاتي يوفر 50 ريالاً، فيصبح الهامش 600 |
| خفض الإلغاء بتفعيل أفضل Onboarding | LTV | من 2.5% إلى 2% يرفع LTV البسيط من 22,000 إلى 27,500 |
| تحسين مراحل البيع بعد الإعلان | CAC | إذا تضاعف تحويل التجربة المجانية إلى اشتراك، ينخفض CAC الإعلانات إلى النصف تقريباً |
| تشجيع الدفع السنوي مقدماً | النقد، وليس الربح | العيادة التي تدفع سنة مقدماً تعيد CAC كاملة في يوم الدفع |
والسطر الأخير يستحق وقفة. الدفع السنوي لا يغير LTV ولا الهامش، لأن الإيراد يسجل شهراً بشهر في المحاسبة. لكنه يغير النقد كثيراً. فعيادة تدفع 12 شهراً مقدماً، حتى مع خصم شهرين، تدفع 7,500 ريال في اليوم الأول، وهذا أكثر من CAC البالغة 3,300. أي أن الشركة تسترد تكلفة العميل قبل أن تقدم له شهراً واحداً من الخدمة، ويقل المال الذي تحتاجه لتمويل النمو.
ولهذا تعرض كثير من شركات الاشتراكات خصماً على الدفع السنوي. لكن احسب الخصم من الهامش وليس من السعر، كما رأينا في جدول الحساسية، حتى لا يأكل الخصم ربح السنة كلها. وطريقة تسجيل الدفع المقدم في الدفاتر، ولماذا لا يعد إيراداً يوم وصوله، في المالية لغير الماليين.
أما الإلغاء فأقوى أداة على المدى الطويل، وأسبابه في الأسابيع الأولى غالباً. وقد شرحنا كيف تجد لحظة التفعيل وتختصر الطريق إليها في التفعيل Activation والاحتفاظ Retention.
كيف يقرأ المستثمر Investor اقتصاديات الوحدة؟
المستثمر لا يكتفي بالنسبة النهائية. هو يفكك الرقم ليعرف هل تفهم عملك. وهذه أسئلة يتوقعها المؤسس:
| السؤال | ما الذي يبحث عنه |
|---|---|
| هل CAC يشمل الرواتب؟ | أنك لا تخفي تكلفة فريق المبيعات |
| كم CAC من القنوات المدفوعة وحدها؟ | هل النمو يأتي من الإعلان أم من التوصيات، وهل سيصمد إذا زاد الإنفاق |
| من أين جاءت نسبة الإلغاء؟ ومن كم شهراً؟ | أنها من بيانات حقيقية وليست تمنياً |
| LTV من الإيراد أم من الهامش؟ | أنك تحسبها من الهامش |
| كيف تغيرت الأرقام في آخر ستة أشهر؟ | الاتجاه أهم من الرقم: هل CAC يرتفع؟ هل الإلغاء ينخفض؟ |
| ماذا يحدث للأرقام إذا ضاعفتم الإنفاق؟ | أنك تعرف أن العميل الإضافي أغلى من المتوسط |
والسؤال الأخير موضوع التكلفة الحدية Marginal CAC، وقد شرحناه بالأرقام في مقال ميزانية التسويق. أما كيف تعرض هذه الأرقام في الجولة، وما الذي يطلبه المستثمر في غرفة البيانات، ففي جمع التمويل Fundraising.
المثال كاملاً في جدول واحد Worked Example
هذا ملخص اقتصاديات الوحدة لشركة المثال كما تعرضه على مجلس الإدارة أو المستثمر. والأرقام افتراضية:
| المقياس | الحساب | النتيجة |
|---|---|---|
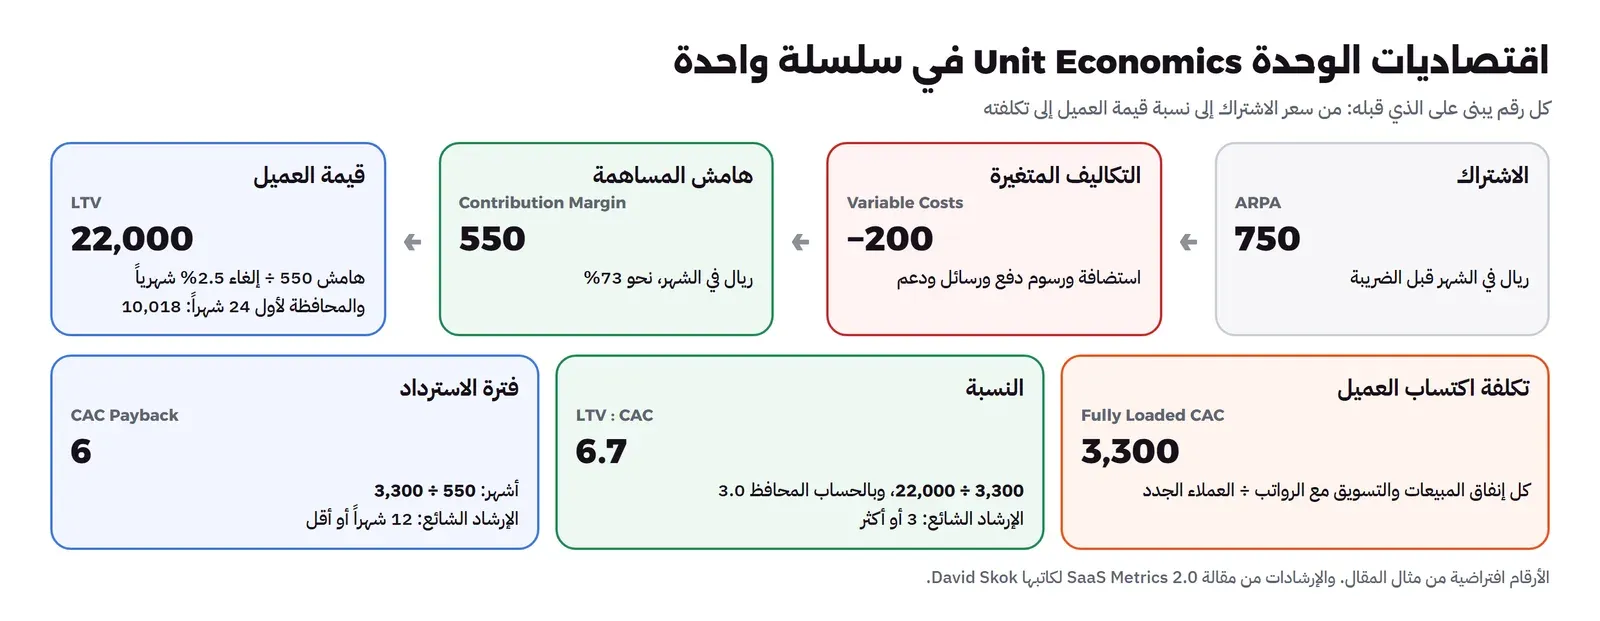
| متوسط الإيراد من العميل ARPA | الاشتراك الشهري قبل الضريبة | 750 ريالاً |
| التكاليف المتغيرة | 60 + 20 + 40 + 80 | 200 ريال |
| هامش المساهمة | 750 ناقص 200 | 550 ريالاً (73%) |
| الإلغاء الشهري | من آخر 6 أشهر (افتراض) | 2.5% |
| CAC المختلط | 52,000 ÷ 40 | 1,300 ريال |
| CAC المدفوع | 45,000 ÷ 15 | 3,000 ريال |
| CAC الكامل | 132,000 ÷ 40 | 3,300 ريال |
| LTV لأول 24 شهراً | مجموع الهامش مع الإلغاء | 10,018 ريالاً |
| LTV البسيط | 550 ÷ 2.5% | 22,000 ريال |
| نسبة LTV إلى CAC | على CAC الكامل | 3.0 (24 شهراً) و6.7 (البسيط) |
| فترة الاسترداد | 3,300 ÷ 550 | 6 أشهر |
والقراءة: الوحدة صحية بالحساب المحافظ والمتفائل معاً، وأهم افتراض يجب أن تراقبه هو الإلغاء، لأنه لم يقس إلا على ستة أشهر.
قائمة تحقق Checklist
- عرفت الوحدة في شركتك، وكتبت الإيراد الذي يبقى لك منها فعلاً.
- فرزت كل تكلفة: متغيرة مع العميل، أو ثابتة، أو تكلفة اكتساب.
- حسبت هامش المساهمة، وليس الإيراد، أساساً لكل ما بعده.
- حسبت CAC بالطرق الثلاث، واستخدمت الكامل في اقتصاديات الوحدة.
- اخترت فترة CAC تناسب طول دورة البيع عندك.
- حسبت LTV بطريقة محافظة (24 شهراً) بجانب الطريقة البسيطة.
- كتبت من أين جاءت نسبة الإلغاء، ومن كم شهراً من البيانات.
- حسبت فترة الاسترداد من الهامش، وعرفت كم مالاً تحتاج لتمويل النمو حتى يعود.
- جربت تغيير الإلغاء والسعر وCAC كل واحد وحده، وعرفت أخطر افتراض.
- تراجع الأرقام كل شهر أو كل ربع وتتابع اتجاهها.
أخطاء شائعة
- LTV من الإيراد: يضخم القيمة بقدر التكاليف المتغيرة. احسبها من الهامش دائماً.
- CAC دون رواتب: يجعل الوحدة تبدو رابحة. والمستثمر سوف يسأل عن فريق المبيعات.
- الاكتفاء بـ CAC المختلط: العملاء المجانيون يخفون أن الإعلان خاسر.
- إلغاء من شهرين: بناء LTV لأربع سنوات على بيانات شهرين تمن وليس حساباً.
- نسيان تكلفة تجهيز العميل Onboarding: إذا كان فريقك يدرب كل عيادة أسبوعاً، فهذه تكلفة حقيقية. ضعها في CAC أو في الشهر الأول، ولا تتركها.
- خلط المنصة لقيمة العملية بالإيراد: إيرادك العمولة، وليس قيمة الحجز.
- تجاهل الضريبة: احسب كل شيء قبل ضريبة القيمة المضافة، لأنها مال تجمعه للدولة وليست إيراداً لك.
- نسبة عالية جداً تقرأ كنجاح فقط: قد تعني أن الحساب متفائل، أو أنك تصرف أقل مما يجب على النمو.
الخلاصة
- اقتصاديات الوحدة تسأل سؤالاً واحداً: هل يترك كل عميل للشركة أكثر مما كلفها؟
- ابدأ بهامش المساهمة: الإيراد ناقص ما يتغير مع العميل.
- CAC له ثلاث نسخ، والكامل مع الرواتب هو الذي تبني عليه.
- LTV من الهامش لا من الإيراد، واعرضها محافظة على 24 شهراً بجانب الطريقة البسيطة.
- فترة الاسترداد تخبرك كم مالاً تحتاج لتمويل النمو، وهي أهم للشركة الصغيرة من LTV.
- الإرشاد الشائع: النسبة 3 أو أكثر، والاسترداد 12 شهراً أو أقل.
- الإلغاء أخطر افتراض، فقسه من دفعات حقيقية قبل أن تبني عليه قراراً كبيراً.
وفي المقال القادم بإذن الله ننتقل إلى مقاييس شركات SaaS كلها: كيف يتحرك الإيراد الشهري المتكرر MRR، وما الفرق بين صافي الاحتفاظ وإجماليه، ثم النموذج المالي الذي تدخل فيه كل هذه الأرقام. وأقرب المقالات إلى هذا الموضوع:
 دليلمقاييس شركات SaaS: الإيراد المتكرر MRR والتسرب Churnكيف تحسب المقاييس التي يسأل عنها المستثمر في شركة الاشتراكات، وتقرؤها معاً بأمثلة بالريال وأرقام مرجعية منشورة.
 دليلالنموذج المالي للشركة الناشئة ومدة البقاء Runwayكيف تبني نموذجاً مالياً لسنة واحدة شهراً بشهر، من العملاء والفريق إلى النقد في البنك، وتعرف متى تحتاج تمويلاً جديداً.
 دليلميزانية التسويق وتكلفة العميل CAC والعائد ROIكيف تحسب تكلفة العميل وقيمته ومتى يعود ما أنفقته، وكيف تحدد ميزانية التسويق من هدفك بأرقام بسيطة.
 دليلدراسة الجدوى Feasibility Study خطوة بخطوةكيف تكتب دراسة جدوى لمشروعك بنفسك: السوق والفنية والقانونية والمالية، ومن أين تأخذ الأرقام في المملكة، وكيف يقرؤها البنك والمستثمر.
 دليلمصطلحات الشركات الناشئة Startup Glossary بأمثلة بسيطةأهم مصطلحات الشركات الناشئة والتمويل، من المنتج الأولي MVP إلى التخارج Exit، كل مصطلح بجملة واضحة ومثال بأرقام سهلة.
 دليلنموذج العمل Business Model Canvas: كيف تربح شركتك؟شرح المربعات التسعة في لوحة نموذج العمل بمثال كامل، والفرق بينها وبين Lean Canvas، والأخطاء التي تتكرر عند ملئها.
سجل التحديثات
- 2026-11-16: كتابة المقال، ومراجعة مقالة a16z «16 Startup Metrics» (أغسطس 2015) ومقالة David Skok «SaaS Metrics 2.0» في 16 نوفمبر 2026.


