


إذا كنت مؤسساً تستعد لجولة تمويل، أو تريد أن تعرف كم شهراً يكفيك المال في البنك، أو طلب منك مستثمر «النموذج المالي» ولا تعرف من أين تبدأ، فهذا المقال لك. ستجد فيه أجزاء النموذج بالترتيب، ونموذجاً كاملاً لسنة واحدة شهراً بشهر بأرقام افتراضية، وكيف يقرؤه المستثمر، والقوالب المجانية التي تبدأ منها.
النموذج المالي Financial Model جدول بيانات يحول افتراضاتك عن العملاء والأسعار والفريق إلى أرقام: إيراد ومصاريف ونقد في البنك، شهراً بشهر. وهو لا يتنبأ بالمستقبل، فلا أحد يعرف كم عميلاً سيأتي بعد عشرة أشهر. لكنه يجعل افتراضاتك مكتوبة ومرئية، فتعرف أي افتراض إذا أخطأ فيه أوقف الشركة.
سوف نناقش في هذا المقال:
- الفرق بين النموذج المالي ودراسة الجدوى والميزانية.
- أجزاء النموذج: الافتراضات، والإيراد، والتكاليف، وخطة التوظيف، والنقد.
- لماذا يختلف الربح عن النقد، ولماذا النقد هو ما يقرر حياة الشركة.
- الصرف الشهري Burn ومدة البقاء Runway والسيناريوهات.
- كيف يقرأ المستثمر النموذج، والقوالب التي تبدأ منها.
وهذا المقال يجمع ما سبقه في السلسلة. فهو يستخدم لغة القوائم المالية والفرق بين CapEx وOpEx، ويأخذ أرقام الإيراد من مقاييس الاشتراكات، وأرقام العميل من اقتصاديات الوحدة. وتعريف الصرف الشهري ومدة البقاء وسؤال «هل شركتك حية افتراضياً؟» في مصطلحات الشركات الناشئة، فلن نعيدها.
المواضيع في السلسلة:
- المالية لغير الماليين Finance Basics: لغة قسم المالية
- ميزانية التقنية Budget: الفرق بين CapEx وOpEx
- دورة الشراء Procure-to-Pay من الطلب إلى الدفع
- حساب العائد ROI والقيمة الحالية NPV لمشروعك التقني
- اقتصاديات الوحدة Unit Economics: هل يربح كل عميل؟
- مقاييس شركات SaaS: الإيراد المتكرر MRR والتسرب Churn
- النموذج المالي للشركة الناشئة ومدة البقاء Runway (الموضوع الحالي)
الخلاصة السريعة Quick Summary
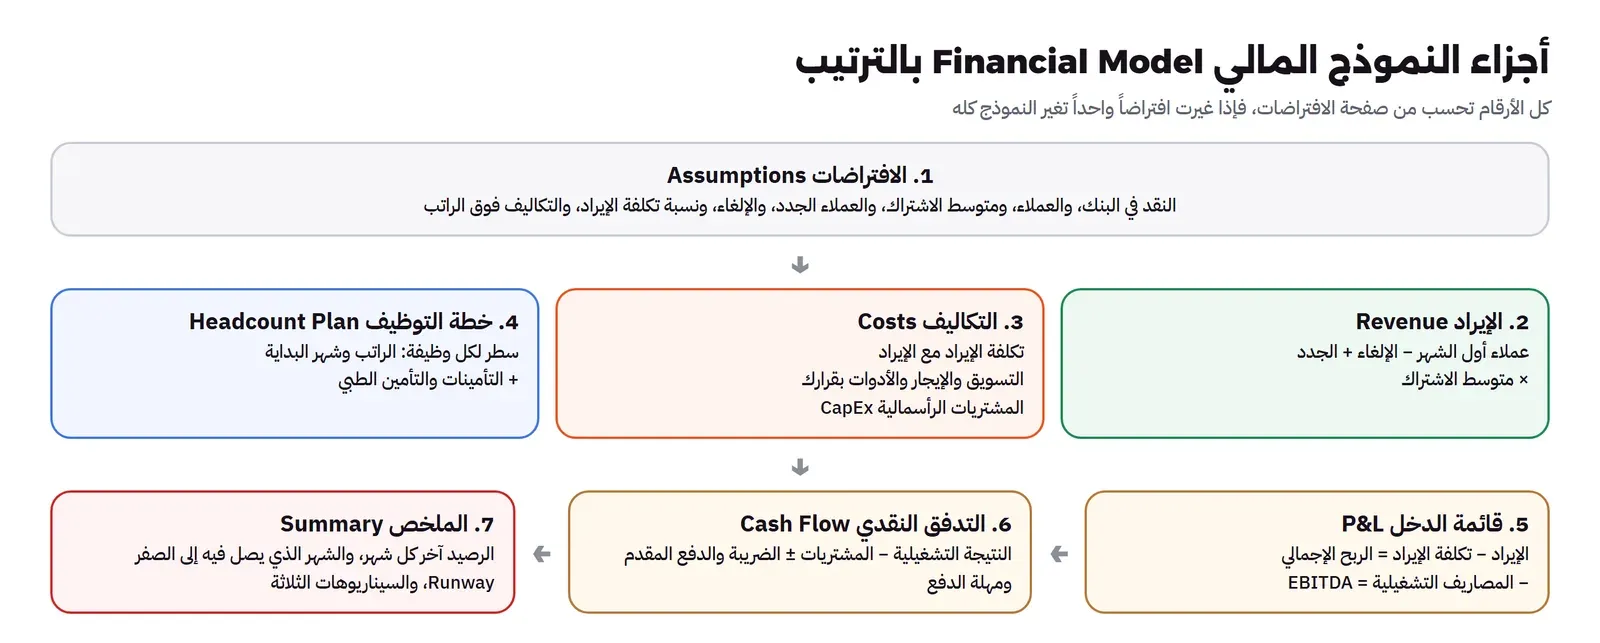
الأجزاء: صفحة افتراضات، ثم الإيراد، ثم التكاليف وخطة التوظيف، ثم قائمة الدخل والتدفق النقدي، ثم ملخص.
أهم رقم: الرصيد في البنك آخر كل شهر، والشهر الذي يصل فيه إلى الصفر.
الإيراد: يبنى من الأسفل: عملاء جدد × سعر، ناقص من يلغي. وليس «1% من السوق».
السيناريوهات: متشائم وأساسي ومتفائل، وكل واحد يجيب: متى نحتاج تمويلاً؟
التكلفة: القوالب الجيدة مجانية، وGoogle Sheets أو Excel يكفي.
وكل أرقام النموذج في هذا المقال افتراضية ومدورة لشركة برمجيات تبيع باشتراك. والهدف أن ترى كيف تتحرك الأرقام، وليس أن تنقل افتراضاتنا إلى شركتك.
ما الفرق بين النموذج المالي والميزانية Budget ودراسة الجدوى؟
الثلاثة جداول أرقام، لكن كل واحد يجيب عن سؤال مختلف:
| الأداة | السؤال | المدة المعتادة | من يطلبها |
|---|---|---|---|
| دراسة الجدوى Feasibility Study | هل نبدأ هذا المشروع أصلاً؟ | قبل البدء، وتنظر إلى سنوات | المؤسس نفسه، البنك، جهة التمويل |
| الميزانية Budget | كم مسموح أن نصرف هذه السنة، وعلى ماذا؟ | سنة مالية واحدة | الإدارة والمالية |
| النموذج المالي Financial Model | كيف تتحرك الشركة شهراً بشهر، ومتى ينفد المال؟ | من 12 إلى 36 شهراً، ويحدث كل شهر | المؤسس والمستثمر ومجلس الإدارة |
والفرق الأهم أن النموذج المالي حي. فأنت تحدثه كل شهر بالأرقام الفعلية، وتقارنها بما توقعت، وتغير الافتراضات التي أخطأت فيها.
أجزاء النموذج بالترتيب Model Structure
النموذج الجيد يتدفق في اتجاه واحد: الافتراضات في صفحة، وكل الصفحات الأخرى تحسب منها. فإذا غيرت افتراضاً واحداً، تغير النموذج كله دون أن تلمس أي رقم آخر. الصورة التالية تبين الأجزاء وترتيبها:
الخطوة 1: صفحة الافتراضات Assumptions
اكتب كل افتراض في خانة واحدة، مع مصدره. وهذه افتراضات مثالنا كلها:
| الافتراض | القيمة في المثال | من أين يأتي في شركتك؟ |
|---|---|---|
| النقد في البنك أول السنة | 3,000,000 ريال بعد جولة البذرة | كشف البنك |
| العملاء في أول السنة | 40 | نظام الفوترة |
| متوسط الاشتراك ARPA | 600 ريال في الشهر، قبل الضريبة | الفواتير الفعلية بعد الخصومات |
| العملاء الجدد في الشهر | 8 في الربع الأول، ثم 12، ثم 16، ثم 20 | قمع المبيعات الحالي وخطة التسويق |
| الإلغاء الشهري | 3% من عملاء أول الشهر | آخر 6 أشهر على الأقل |
| تكلفة الإيراد | 20% من الإيراد (استضافة ورسوم دفع ودعم) | فواتير السحابة وبوابة الدفع |
| تكاليف الموظف فوق الراتب | 15% من الراتب (افتراض) | التأمينات الاجتماعية والتأمين الطبي وغيرها، من نظامك فعلياً |
| التسويق | 20,000 ريال شهرياً، ثم 35,000 من الشهر 7 | خطة التسويق |
| مصاريف أخرى | 15,000 ريال شهرياً (إيجار وأدوات ومحاسب) | العقود الحالية |
| مشتريات أجهزة CapEx | 30,000 ريال في الشهر 1، و12,000 في الشهر 7 | خطة التوظيف |
وتكاليف الموظف فوق الراتب تختلف حسب الجنسية ونوع العقد. فاحسب اشتراكات التأمينات الاجتماعية لموظفيك من صفحة أصحاب العمل في GOSI، وأضف التأمين الطبي والتأشيرات ورسوم المقيمين إن وجدت، بدلاً من النسبة التقريبية في مثالنا.
الخطوة 2: الإيراد Revenue من الأسفل إلى الأعلى
هناك طريقتان لتقدير الإيراد. والمستثمر يثق بواحدة فقط:
| الطريقة | مثالها | المشكلة |
|---|---|---|
| من الأعلى Top-down | «سوق العيادات كبير، وسنأخذ 1% منه» | لا تقول كيف ستصل إلى هذا العدد، ولا كم يكلف |
| من الأسفل Bottom-up | «عندنا زيارات وتجارب مجانية ونسبة تحويل، فنكسب 8 عملاء في الشهر، وتزيد مع موظف المبيعات» | تحتاج بيانات حقيقية، وهذه ميزتها |
والحساب في كل شهر بسيط: عملاء أول الشهر، ناقص من ألغى، زائد الجدد، يساوي عملاء آخر الشهر. ثم الإيراد = العملاء × متوسط الاشتراك. وفي مثالنا نفترض أن العميل الجديد يدفع الشهر كاملاً.
| الشهر | عملاء جدد | ألغوا | العملاء آخر الشهر | الإيراد (ريال) |
|---|---|---|---|---|
| 1 | 8 | 1 | 47 | 28,200 |
| 2 | 8 | 1 | 54 | 32,400 |
| 3 | 8 | 2 | 60 | 36,000 |
| 4 | 12 | 2 | 70 | 42,000 |
| 5 | 12 | 2 | 80 | 48,000 |
| 6 | 12 | 2 | 90 | 54,000 |
| 7 | 16 | 3 | 103 | 61,800 |
| 8 | 16 | 3 | 116 | 69,600 |
| 9 | 16 | 3 | 129 | 77,400 |
| 10 | 20 | 4 | 145 | 87,000 |
| 11 | 20 | 4 | 161 | 96,600 |
| 12 | 20 | 5 | 176 | 105,600 |
ومجموع إيراد السنة 738,600 ريال. والإيراد الشهري المتكرر MRR في آخر السنة 105,600 ريال. وتعريف MRR وحركاته في مقال مقاييس شركات SaaS في هذه السلسلة.
لاحظ عمود «ألغوا»: كلما كبر عدد العملاء زاد عدد من يلغي، حتى مع نفس النسبة. وفي الشهر 12 تخسر الشركة 5 عملاء، أي ربع ما تكسبه.
الخطوة 3: التكاليف Costs
قسم التكاليف إلى ثلاث مجموعات، لأن كل مجموعة تتحرك بطريقة مختلفة:
- تكلفة الإيراد Cost of Revenue: تتحرك مع الإيراد. في المثال 20% منه. والإيراد ناقص هذه التكلفة هو الربح الإجمالي Gross Profit.
- المصاريف التشغيلية Operating Expenses: الرواتب والتسويق والإيجار والأدوات. تتحرك بقرارك أنت، وليس مع الإيراد.
- المشتريات الرأسمالية CapEx: الأجهزة والمعدات. تخرج نقداً يوم الشراء، لكنها لا تظهر في قائمة الدخل إلا كإهلاك على سنوات، كما شرحنا في مقال الميزانية.
الخطوة 4: خطة التوظيف Headcount Plan
الرواتب في الشركة الناشئة هي أكبر بند غالباً. لذلك تحتاج صفحة خاصة: سطر لكل وظيفة، وشهر بدايتها، وراتبها.
| الوظيفة | العدد | الراتب الشهري (ريال) | تبدأ في الشهر |
|---|---|---|---|
| المؤسسون | 2 | 25,000 لكل واحد | 1 |
| مهندسو برمجيات | 3 | 18,000 لكل واحد | 1 |
| مسؤول مبيعات | 1 | 14,000 | 4 |
| دعم فني | 1 | 9,000 | 4 |
| مهندس برمجيات رابع | 1 | 18,000 | 7 |
| مسؤول تسويق | 1 | 12,000 | 7 |
فتكون الرواتب 104,000 ريال في الشهر أول ثلاثة أشهر، ثم 127,000، ثم 157,000 من الشهر 7. ومع 15% تكاليف فوق الراتب تصبح تكلفة الفريق 119,600 ثم 146,050 ثم 180,550 ريالاً.
واربط التوظيف بالإيراد. فمسؤول المبيعات في الشهر 4 هو سبب زيادة العملاء الجدد من 8 إلى 12. فإذا تأخر توظيفه، يجب أن يتأخر هذا الارتفاع في النموذج أيضاً.
الخطوة 5: قائمة الدخل P&L والتدفق النقدي Cash Flow شهراً بشهر
الآن نجمع كل ما سبق. هذا الجدول يبين لكل شهر التكاليف والخسارة التشغيلية والمشتريات، ثم الرصيد في البنك آخر الشهر:
| الشهر | تكلفة الإيراد | الفريق مع التكاليف الإضافية | التسويق والمصاريف الأخرى | الخسارة التشغيلية EBITDA | مشتريات CapEx | الرصيد آخر الشهر |
|---|---|---|---|---|---|---|
| 1 | 5,640 | 119,600 | 35,000 | 132,040 | 30,000 | 2,837,960 |
| 2 | 6,480 | 119,600 | 35,000 | 128,680 | 0 | 2,709,280 |
| 3 | 7,200 | 119,600 | 35,000 | 125,800 | 0 | 2,583,480 |
| 4 | 8,400 | 146,050 | 35,000 | 147,450 | 0 | 2,436,030 |
| 5 | 9,600 | 146,050 | 35,000 | 142,650 | 0 | 2,293,380 |
| 6 | 10,800 | 146,050 | 35,000 | 137,850 | 0 | 2,155,530 |
| 7 | 12,360 | 180,550 | 50,000 | 181,110 | 12,000 | 1,962,420 |
| 8 | 13,920 | 180,550 | 50,000 | 174,870 | 0 | 1,787,550 |
| 9 | 15,480 | 180,550 | 50,000 | 168,630 | 0 | 1,618,920 |
| 10 | 17,400 | 180,550 | 50,000 | 160,950 | 0 | 1,457,970 |
| 11 | 19,320 | 180,550 | 50,000 | 153,270 | 0 | 1,304,700 |
| 12 | 21,120 | 180,550 | 50,000 | 146,070 | 0 | 1,158,630 |
والخسارة التشغيلية في كل شهر = الإيراد ناقص تكلفة الإيراد والفريق والتسويق والمصاريف الأخرى. والرصيد = رصيد الشهر السابق ناقص الخسارة التشغيلية والمشتريات.
ومجاميع السنة كما يلي:
| البند | السنة الأولى (ريال) |
|---|---|
| الإيراد | 738,600 |
| تكلفة الإيراد | 147,720 |
| الفريق مع التكاليف الإضافية | 1,880,250 |
| التسويق | 330,000 |
| المصاريف الأخرى | 180,000 |
| الخسارة التشغيلية EBITDA | 1,799,370 |
| المشتريات الرأسمالية | 42,000 |
| النقد الذي خرج في السنة | 1,841,370 |
| الرصيد آخر السنة (من 3,000,000) | 1,158,630 |
لاحظ أن الإيراد نما من 28,200 إلى 105,600 ريال في الشهر، أي قرابة أربعة أضعاف. ومع ذلك صرفت الشركة أكثر من 60% من مالها في سنة. وهذا طبيعي في شركة ناشئة تبني فريقها، بشرط أن تعرف متى ينفد الباقي.
لماذا يختلف الربح عن النقد؟ Profit vs Cash
قائمة الدخل تقول هل ربحت. والتدفق النقدي يقول هل في البنك مال. والشركة تغلق عندما ينفد النقد، وليس عندما تخسر. وقد شرحنا الأساس المحاسبي لهذا الفرق في المالية لغير الماليين، وهنا أهم أسبابه في نموذج شركة ناشئة:
| السبب | أثره على النقد | مثال |
|---|---|---|
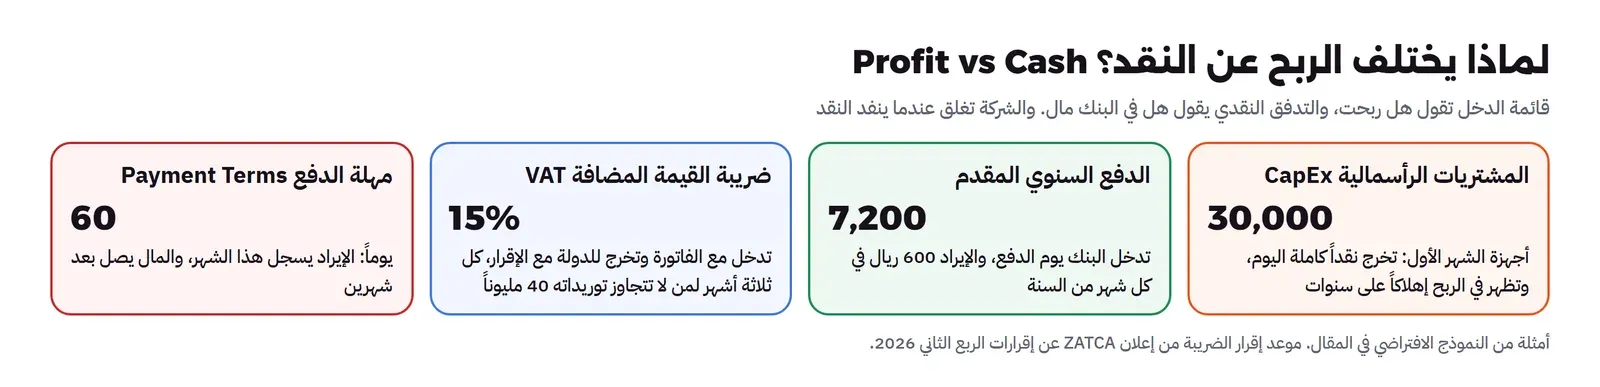
| المشتريات الرأسمالية CapEx | تخرج كاملة اليوم | في الشهر 1 الخسارة التشغيلية 132,040 ريالاً، لكن النقد الذي خرج 162,040 بسبب أجهزة بـ 30,000 |
| الدفع السنوي المقدم | يدخل كاملاً اليوم | عميل يدفع 7,200 ريال لسنة: النقد يرتفع 7,200 اليوم، والإيراد 600 كل شهر |
| ضريبة القيمة المضافة VAT | تدخل مع الفاتورة، وتخرج للدولة لاحقاً | ليست إيراداً، ولا تصرفها، فهي مال الدولة في حسابك |
| مهلة الدفع Payment Terms | تؤخر النقد | جهة تدفع بعد 60 يوماً من الفاتورة: الإيراد هذا الشهر، والنقد بعد شهرين |
وعن ضريبة القيمة المضافة تحديداً، ونسبتها 15%: الشركة التي لا تتجاوز توريداتها السنوية 40 مليون ريال تقدم إقرارها كل ثلاثة أشهر، والتي تتجاوزها تقدمه كل شهر، وغرامة التأخر في تقديم الإقرار من 5% إلى 25% من الضريبة، بحسب إعلان هيئة الزكاة والضريبة والجمارك ZATCA عن إقرارات الربع الثاني 2026. فضع في النموذج سطراً يخرج فيه مبلغ الضريبة في الشهر التالي لنهاية كل ربع، حتى لا تصرفه وأنت تظنه مالك. ومتى يلزمك التسجيل في الضريبة والزكاة من الأساس، في تأسيس شركة تقنية في السعودية.
وفي المقابل، الشركة التي تبيع للجهات الكبيرة بمهلة دفع طويلة قد تكون رابحة في قائمة الدخل، وتعجز عن دفع الرواتب لأن المال لم يصل بعد. ولهذا ينظر المستثمر إلى سطر النقد قبل سطر الربح.
الصرف الشهري ومدة البقاء Runway في النموذج
في آخر الشهر 12 من مثالنا، في البنك 1,158,630 ريالاً، وصافي الصرف في ذلك الشهر 146,070 ريالاً. فالحساب البسيط لمدة البقاء:
| الطريقة | الحساب | النتيجة |
|---|---|---|
| البسيطة: الرصيد ÷ صرف آخر شهر | 1,158,630 ÷ 146,070 | 7.9 أشهر، أي ينفد المال قرب الشهر 20 |
| من النموذج: نكمل الأشهر بنفس الافتراضات | 20 عميلاً جديداً كل شهر، والتكاليف ثابتة من الشهر 12 | ينفد المال في الشهر 23 |
لماذا الفرق؟ لأن الحساب البسيط يفترض أن الإيراد لن يزيد، والنموذج يعرف أن 20 عميلاً جديداً كل شهر يخفضون الصرف تدريجياً. والعكس صحيح أيضاً: إذا كانت لديك خطة توظيف تكبر، فالحساب البسيط يعطيك مدة أطول من الحقيقة. لذلك خذ مدة البقاء من النموذج، وليس من القسمة.
كم تجمع في الجولة القادمة؟ How Much to Raise
النموذج يجيب عن سؤال المستثمر الأول: كم تريد؟ والطريقة أن تبدأ من الهدف، وليس من رقم مدور. حدد ما تريد أن تصل إليه قبل الجولة التي بعدها، ثم احسب كم نقداً يحتاجه الطريق إليه، ثم أضف احتياطياً.
لنأخذ مثالاً على السيناريو الأساسي. نفترض أن الجولة تغلق في آخر الشهر 12، وأن الهدف الوصول إلى الشهر 36 بنفس الفريق، حيث يصل النموذج إلى 431 عميلاً وإيراد شهري 258,600 ريال:
| البند | الحساب في النموذج | ريال |
|---|---|---|
| صافي الصرف من الشهر 13 إلى الشهر 36 | مجموع الخسارة التشغيلية في 24 شهراً، وهي تنخفض كل شهر مع نمو الإيراد | 1,798,320 |
| + احتياطي ثلاثة أشهر | 3 × صرف الشهر 12 (146,070) | 438,210 |
| − النقد الموجود آخر الشهر 12 | من جدول النموذج | 1,158,630 |
| المبلغ المطلوب | 1,077,900، أي نحو 1.1 مليون |
وانتبه إلى الافتراض المخفي هنا: لا توظيف جديد بعد الشهر 12. وهذا نادر في شركة تنمو. فإذا أضفت إلى خطة التوظيف مهندسين ومسؤول مبيعات ثانياً، سيرتفع المبلغ. والنموذج يحسب ذلك لك في دقيقة إذا كانت خطة التوظيف صفحة منفصلة.
وماذا يعني هذا عملياً؟ أن المبلغ الذي تطلبه يأتي مع قصة واضحة: «نحتاج نحو 1.1 مليون لنصل إلى 258,600 ريال إيراداً شهرياً مع احتياط ثلاثة أشهر». وهذا أقوى بكثير من «نريد مليوناً لأن الجولات في السوق بهذا الحجم». أما كيف يتحول المبلغ إلى نسبة من الشركة، فشرحناه في جولات التمويل والتخفيف Dilution.
بعد كل شهر: الخطة مقابل الفعلي Plan vs Actual
النموذج الذي يكتب مرة للجولة ثم يترك لا يفيدك. والطريقة البسيطة أن تضيف لكل شهر عموداً فعلياً بجانب العمود المتوقع، ثم تسأل ثلاثة أسئلة:
- أين الفرق؟ قارن العملاء الجدد والإلغاء والرواتب والرصيد في البنك. ولا تقارن الإيراد وحده، فقد يكون صحيحاً بسبب خطأين يلغي أحدهما الآخر.
- هل الفرق مؤقت أم دائم؟ عميل كبير تأخر توقيعه شهراً فرق مؤقت. أما إلغاء يرتفع ثلاثة أشهر متتالية فهو افتراض خاطئ.
- ماذا نغير؟ إذا كان الافتراض خاطئاً، فغيره في صفحة الافتراضات، وانظر كيف تتغير مدة البقاء.
وهذه نفس فكرة تقرير الميزانية مقابل الفعلي في الأقسام، وقد شرحناها بمثال في ميزانية التقنية. والفرق أن المؤسس يراجعها كل شهر، لأن خطأ ثلاثة أشهر في شركة ناشئة قد يكون ربع مدة بقائها.
السيناريوهات Scenarios: ماذا لو أخطأت؟
الافتراضات التي يتغير فيها كل شيء في مثالنا اثنان: عدد العملاء الجدد، والإلغاء. فنبني ثلاثة سيناريوهات بتغييرهما فقط، ونترك التكاليف كما هي:
| السيناريو | العملاء الجدد | الإلغاء الشهري | العملاء في الشهر 12 | MRR في الشهر 12 | الرصيد آخر السنة | متى ينفد المال؟ |
|---|---|---|---|---|---|---|
| متشائم | نصف الخطة | 5% | 89 | 53,400 | 921,990 | الشهر 18 |
| أساسي | الخطة | 3% | 176 | 105,600 | 1,158,630 | الشهر 23 |
| متفائل | مرة ونصف الخطة | 2% | 263 | 157,800 | 1,389,510 | لا ينفد: الربح التشغيلي يبدأ في الشهر 22، وأقل رصيد نحو 957,000 |
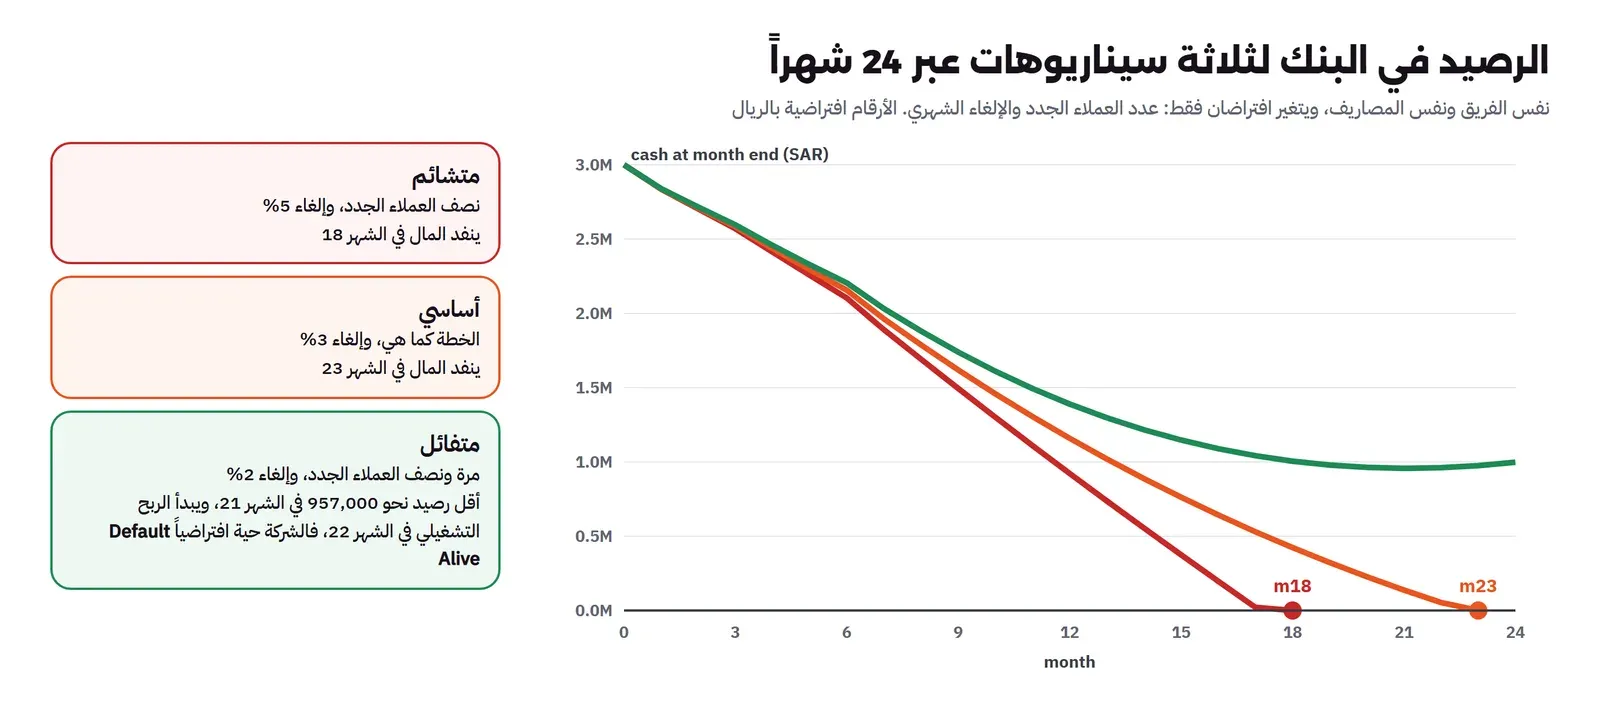
والقراءة: في السيناريو المتفائل الشركة «حية افتراضياً» Default Alive بتعبير Paul Graham، أي تصل إلى الربح قبل أن ينفد مالها. وفي الأساسي والمتشائم تحتاج جولة جديدة. والفرق بين الحالتين ليس في المصاريف، بل في افتراضين عن العملاء. وهذا ما تقوله السيناريوهات للمؤسس: راقب هذين الرقمين كل شهر، فهما يقرران متى تحتاج المستثمر.
وماذا تفعل إذا ظهر المتشائم في الأرقام الفعلية؟ لا تنتظر. خفف خطة التوظيف، أو أجل زيادة التسويق، في الشهر الذي يظهر فيه الانحراف وليس بعد ستة أشهر. وحساب أثر ذلك سهل لأن خطة التوظيف صفحة منفصلة: أخر وظيفة واحدة وانظر كم شهراً تكسب.
كيف يقرأ المستثمر Investor النموذج؟
المستثمر لا يصدق أن شركتك ستصل إلى رقم الشهر 24 بالضبط. هو يقرأ النموذج ليعرف كيف تفكر. وهذه أسئلته المعتادة:
| السؤال | ما الذي يبحث عنه |
|---|---|
| من أين جاء رقم العملاء الجدد؟ | قمع مبيعات حقيقي، وليس نسبة من السوق |
| هل الأشهر الماضية في النموذج فعلية؟ | أنك تحدثه بالأرقام الحقيقية، وتعرف أين أخطأت توقعاتك |
| كم ستجمع، وكم شهراً يكفيك؟ | أن المبلغ المطلوب يوصلك إلى هدف واضح، لا إلى نفاد المال فقط |
| ماذا تحقق بهذا المال؟ | الأرقام التي تحتاجها للجولة التالية، مثل MRR معين أو نسبة إلغاء معينة |
| هل تكاليف الموظفين كاملة؟ | التأمينات والتأمين الطبي ورسوم التأشيرات، وليس الراتب فقط |
| هل الإيراد يتبع التوظيف؟ | أن الزيادة في المبيعات تأتي بعد توظيف من يبيع، وليس قبله |
| هل اقتصاديات الوحدة تتحسن؟ | تكلفة العميل وفترة الاسترداد والإلغاء، شهراً بعد شهر |
والنموذج جزء من غرفة البيانات Data Room التي يفحصها المستثمر قبل الإغلاق. وما يفحصه في الأرقام والعقود في الفحص النافي للجهالة Due Diligence. وكيف يفكر الصندوق في كل استثمار، ولماذا يبحث عن شركة تكبر كثيراً، في صندوق رأس المال الجريء من الداخل.
من أين تبدأ؟ القوالب والأدوات Templates
لا تحتاج برنامجاً مدفوعاً. جدول بيانات يكفي لأغلب الشركات حتى الجولة الأولى. وهذه نقاط بداية مجانية:
| الأداة | التكلفة | ماذا تشمل | انتبه |
|---|---|---|---|
| Google Sheets أو Microsoft Excel | مجاني أو ضمن اشتراكك | تبني النموذج بنفسك بالترتيب الذي في هذا المقال | أفضل طريقة لتفهم كل رقم |
| SaaS Financial Plan 2.0 من Christoph Janz | مجاني، ملف Excel | باقات أسعار، وعقود سنوية مدفوعة مقدماً، وخطة توظيف، وحركات MRR، وتدفق نقدي، ورسوم بيانية | نشر في مارس 2016، فراجع الأرقام الافتراضية فيه |
| قالب Slidebean المجاني | مجاني بعد التسجيل | ملخص، وقوائم مالية شهرية وسنوية، وإيراد بمحركاته مثل CAC والإلغاء، ومصاريف وتوظيف، وتكلفة إيراد، ومشتريات رأسمالية | يتطلب حساباً، ومثاله مبني على شركة SaaS |
والقالب نقطة بداية فقط. احذف ما لا يخص شركتك، وأضف ما ينقصه للسوق السعودي: ضريبة القيمة المضافة وخروجها كل ربع، والتأمينات الاجتماعية، والزكاة السنوية. والنموذج الذي لا تفهم كل خانة فيه، لا تستطيع أن تدافع عنه أمام المستثمر.
قائمة تحقق Checklist
- كل الافتراضات في صفحة واحدة، ولكل افتراض مصدر.
- لا يوجد رقم مكتوب باليد خارج صفحة الافتراضات.
- الإيراد مبني من الأسفل: عملاء جدد × سعر، ناقص الإلغاء.
- خطة التوظيف صفحة منفصلة، وتكاليف الموظف فوق الراتب محسوبة.
- الإيراد والتكاليف قبل ضريبة القيمة المضافة، والضريبة سطر نقدي يخرج كل ربع.
- المشتريات الرأسمالية في التدفق النقدي يوم شرائها.
- الرصيد في البنك آخر كل شهر ظاهر، ومعه الشهر الذي يصل فيه إلى الصفر.
- ثلاثة سيناريوهات على أخطر افتراضين.
- الأشهر الماضية مستبدلة بالأرقام الفعلية، مع مقارنة بما توقعت.
- تعرف متى تبدأ جمع الجولة التالية، وليس فقط متى ينفد المال.
أخطاء شائعة
- الإيراد من نسبة السوق: «1% من سوق كبير» لا يقول للمستثمر شيئاً عن قدرتك على البيع.
- الراتب وحده: نسيان التأمينات والتأمين الطبي والتأشيرات يجعل الصرف الحقيقي أعلى من النموذج كل شهر.
- خلط الربح بالنقد: الدفع السنوي المقدم يرفع النقد اليوم، لكنه ليس إيراد هذا الشهر.
- صرف ضريبة القيمة المضافة: هي مال الدولة في حسابك، وتخرج مع الإقرار.
- مدة البقاء من القسمة فقط: القسمة على صرف شهر واحد تتجاهل نمو الإيراد ونمو الفريق.
- سيناريو واحد: النموذج الذي فيه رقم واحد لكل شهر يقول للمستثمر إنك لم تفكر فيما قد يخطئ.
- نموذج لخمس سنوات بتفصيل شهري: التفصيل الشهري للسنة أو السنتين القادمتين يكفي، وما بعدها افتراضات عامة.
- النموذج الذي لا يحدث: نموذج كتب للجولة ثم ترك لا يساعدك في أي قرار.
الخلاصة
- النموذج المالي جدول شهري يبدأ من افتراضات مكتوبة وينتهي بالنقد في البنك.
- رتب الأجزاء: افتراضات، ثم إيراد، ثم تكاليف وتوظيف، ثم قائمة الدخل والتدفق النقدي، ثم ملخص.
- ابن الإيراد من الأسفل، واربط زيادته بالتوظيف والتسويق الذي يسببها.
- الربح غير النقد: المشتريات والدفع المقدم والضريبة ومهلة الدفع كلها تفرق بينهما.
- خذ مدة البقاء من النموذج وليس من القسمة، وابدأ جمع الجولة قبل نفاد المال بوقت كاف.
- ثلاثة سيناريوهات على أخطر افتراضين تقول لك ماذا تراقب كل شهر.
- القوالب المجانية تكفي، بشرط أن تفهم كل خانة وتضيف ما يخص السوق السعودي.
وبهذا نكمل مرحلة «المالية لغير الماليين»: من لغة القوائم المالية والميزانية والشراء، إلى اقتصاديات العميل ومقاييس الاشتراكات، وأخيراً النموذج الذي يجمعها. وأقرب المقالات إلى هذا الموضوع:
 دليلاقتصاديات الوحدة Unit Economics: هل يربح كل عميل؟كيف تعرف أن كل عميل جديد يترك لشركتك أكثر مما كلفها، بحساب واضح لتكلفة العميل وقيمته ومثال كامل بالريال.
 دليلمقاييس شركات SaaS: الإيراد المتكرر MRR والتسرب Churnكيف تحسب المقاييس التي يسأل عنها المستثمر في شركة الاشتراكات، وتقرؤها معاً بأمثلة بالريال وأرقام مرجعية منشورة.
 دليلدراسة الجدوى Feasibility Study خطوة بخطوةكيف تكتب دراسة جدوى لمشروعك بنفسك: السوق والفنية والقانونية والمالية، ومن أين تأخذ الأرقام في المملكة، وكيف يقرؤها البنك والمستثمر.
 دليلمصطلحات الشركات الناشئة Startup Glossary بأمثلة بسيطةأهم مصطلحات الشركات الناشئة والتمويل، من المنتج الأولي MVP إلى التخارج Exit، كل مصطلح بجملة واضحة ومثال بأرقام سهلة.
 دليلجمع التمويل Fundraising: الخطوات حتى إغلاق الجولةثماني خطوات لجولة التمويل من قائمة المستثمرين إلى التقارير بعد الإغلاق، مع قائمة غرفة البيانات والفرق بين وعود المستثمرين والتوقيع.
 دليلتشغيل الشركة بعد التأسيس: الأدوات والمواعيد السنويةماذا تفعل في الشهر الأول بعد تأسيس شركتك: الحسابات البنكية والمحاسبة والرواتب، وتقويم واحد لكل مواعيد Delaware والمملكة بمسؤول لكل موعد.
سجل التحديثات
- 2026-11-16: كتابة المقال بنموذج افتراضي لسنة واحدة، ومراجعة إعلان ZATCA عن إقرارات ضريبة القيمة المضافة للربع الثاني 2026 وصفحة أصحاب العمل في GOSI وقالبي Christoph Janz وSlidebean في 16 نوفمبر 2026.


