إذا كنت المؤسس الذي يغلق كل صفقة بنفسه، ويجيب عن كل سؤال تقني صعب، ويوقع على كل مصروف، ويعرفه كل عميل باسمه، فهذا المقال لك. فهذه الصورة تبدو نجاحاً من الداخل، لكن المشتري أو المستثمر يراها من الخارج خطراً: ماذا يبقى من الشركة إذا غاب هذا الشخص؟
وهذا السؤال ليس نظرياً. فهو يظهر في سعر البيع، وفي طريقة دفعه، وفي عدد السنوات التي سيطلب منك المشتري أن تبقى فيها بعد البيع. وقد شرحنا طرق الخروج في استراتيجية التخارج Exit Strategy، وهنا نتكلم عن عامل واحد يغير قيمة الشركة في كل هذه الطرق: اعتمادها عليك.
سوف نناقش في هذا المقال:
- ما معنى الاعتماد على المؤسس Founder Dependency، ولماذا يخفض قيمة الشركة.
- الأماكن الخمسة التي يختبئ فيها هذا الاعتماد، ومنها تركز العملاء عليك شخصياً.
- كيف يحوله المشتري إلى أرقام: سعر أقل، أو دفعات مشروطة، أو بقاء إجباري بعد البيع.
- تقييم ذاتي من خمس عشرة نقطة، وخطوات عملية لتقليل الاعتماد خلال سنة.
الخلاصة السريعة Quick Summary
كيف يظهر في الصفقة: مضاعف أقل، أو جزء أكبر من السعر في دفعات مشروطة Earn-out، أو شرط بقائك سنوات بعد البيع.
أين يختبئ: في المبيعات وعلاقات العملاء، والمعرفة التقنية، والعمليات، والصلاحيات المالية، والقرارات.
اختبار سريع: لو غبت ثلاثة أشهر دون اتصال، هل تبقى المبيعات والعمليات كما هي؟
العلاج: توثيق، وصف ثان من القادة، ونقل العلاقات، وصلاحيات مكتوبة. وأغلبه يحتاج سنة على الأقل.
ما هو الاعتماد على المؤسس Founder Dependency؟
هو أن تعتمد إيرادات الشركة أو عملياتها أو قراراتها على شخص واحد، بحيث يتأثر عملها كثيراً إذا غاب. ويسمى في التقييم وفي نشرات الإصدار خطر الشخص الرئيسي Key-Person Risk.
ويشبه ذلك عجلة الدراجة. ففي العجلة كل الأسلاك تخرج من المحور، فإذا انكسر المحور توقفت العجلة كلها. وفي شركة تعتمد على مؤسسها، كل عميل وكل موظف وكل قرار يمر به. ولذلك يسمي نظام Value Builder، وهو أداة لتقييم جاهزية الشركات للبيع وضعها John Warrillow صاحب كتاب Built to Sell، هذا العامل «المحور والأسلاك» Hub & Spoke، ويعرفه بأنه «مدى قدرة شركتك على النجاح دونك».
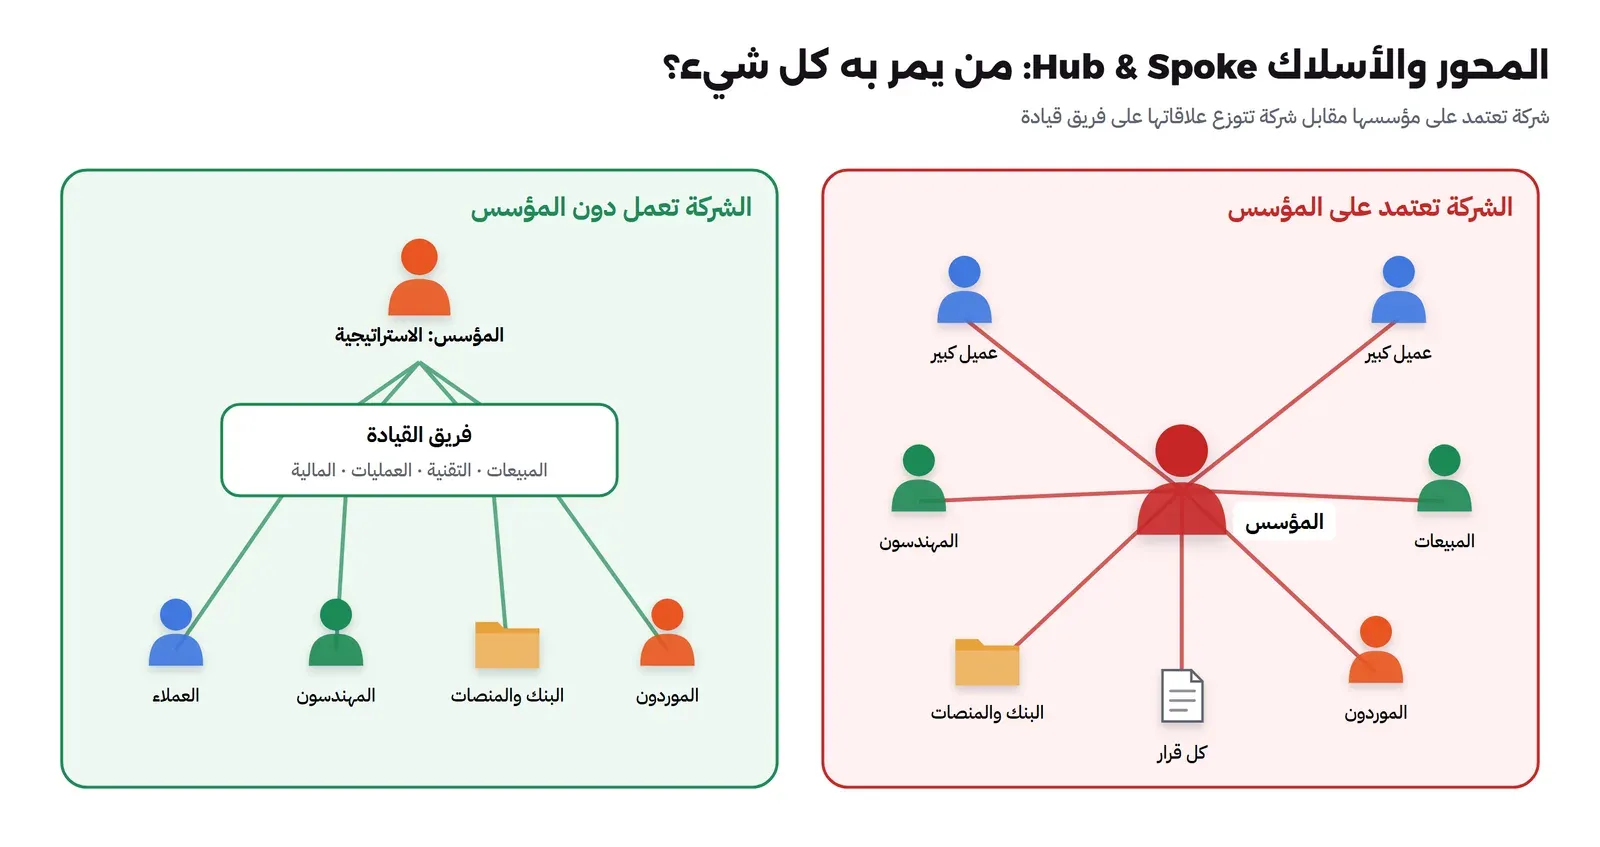
وفكرة أن صاحب الشركة يجب أن يعمل «على» الشركة وليس «فيها» قديمة، وأشهر من كتب عنها Michael Gerber في كتابه The E-Myth Revisited. فصاحب الشركة الذي يقوم بكل العمل بنفسه لم يبن شركة، وإنما بنى وظيفة لنفسه.
المصدر: صفحة Hub & Spoke في Built to Sell (Ryan Abbott، ديسمبر 2020).
لماذا تقل قيمة الشركة التي تعتمد عليك؟ خطر الشخص الرئيسي Key-Person Risk
المشتري لا يشتري ما حققته الشركة في الماضي، وإنما ما ستحققه بعد أن يدفع. وكل طرق التقييم التي ذكرناها في من أين يأتي رقم العرض تنظر إلى المستقبل: مضاعف يطبق على أرباح ستستمر، أو تدفقات نقدية متوقعة.
فإذا كانت هذه الأرباح مرتبطة بشخص قد يغادر بعد البيع، أو قد يمرض، أو يفقد حماسه بعد أن قبض ماله، فإن المشتري يرى خطراً لا يستطيع التحكم فيه. ولذلك يفعل واحداً من ثلاثة، أو أكثر:
- يخفض السعر: يطبق مضاعفاً أقل، لأن الأرباح أقل يقيناً.
- ينقل جزءاً من السعر إلى المستقبل: دفعات مشروطة Earn-out تدفع إذا تحققت أهداف بعد البيع، ومنحة بقاء Retention لا تدفع إلا إذا بقيت.
- يربطك بالشركة: شرط أن تبقى سنتين أو ثلاثاً، وشرط عدم المنافسة.
وقد يمشي المشتري بعيداً إذا كان الاعتماد شديداً، لأن فريقه لا يستطيع أن يرى كيف ستعمل الشركة بعد سنة من البيع.
ماذا يقول الواقع؟ ثلاثة مصادر منشورة
ثلاثة مصادر منشورة تبين أن هذا الخطر يقاس فعلاً، وليس رأياً:
- في نشرات الإصدار: نشرة طرح شركة جاهز في السوق الموازية نمو، المعتمدة من هيئة السوق المالية، فيها قسم كامل عنوانه «المخاطر المتعلقة بالاعتماد على الإدارة العليا والموظفين الرئيسيين» (القسم 2-1-28). ويقول إن نجاح المجموعة يعتمد على استمرار إدارتها العليا وموظفيها الرئيسيين، وإن فقدانهم قد يمنع تنفيذ أهدافها أو يؤخره. أي أن شركة تجاوزت مرحلة الشركة الناشئة ما زال عليها أن تكتب هذا الخطر للمستثمرين.
- في عقود الاستثمار: اتفاقية حقوق المستثمرين في نماذج الجمعية الوطنية الأمريكية لرأس المال الجريء NVCA (تحديث أكتوبر 2025) فيها بند اختياري يلزم الشركة بشراء تأمين على الشخص الرئيسي Key Person Insurance، تكون الشركة فيه المستفيدة. أي أن المستثمر يطلب تعويضاً مالياً عن غيابك من اليوم الأول.
- في بيانات بيع الشركات الصغيرة والمتوسطة: في مؤشر الجاهزية للبيع من Value Builder للربع الثالث من 2026، المبني على 782 تقييماً في الربع ضمن قاعدة 76,520 شركة على 14 سنة، كان الوسيط Median للمضاعف في العروض 3.0. وكان المالكون الذين أغلب إيرادهم متكرر أكثر بـ 2.4 مرة في احتمال تلقي عرض بمضاعف 5 أو أكثر. وهذه بيانات يقدمها المالكون عن شركاتهم، فاعتبرها مؤشراً للاتجاه وليس قاعدة لسعر شركتك.
والمشترك بين المصادر الثلاثة فكرة واحدة: كلما قلت المفاجآت المتوقعة بعد البيع، ارتفع ما يدفعه المشتري نقداً.
المصدر: نشرة إصدار جاهز (هيئة السوق المالية، 2021، القسم 2-1-28)، واتفاقية حقوق المستثمرين من NVCA (بند Insurance)، ومؤشر الجاهزية للبيع من Value Builder (الربع الثالث 2026).
أين يختبئ الاعتماد عليك؟ خمسة أماكن
أغلب المؤسسين يظنون أن الاعتماد عليهم في مكان واحد فقط، وهو المبيعات. لكنه يظهر عادة في خمسة أماكن:
| المكان | العلامة | لماذا يقلق المشتري | العلاج |
|---|---|---|---|
| المبيعات وعلاقات العملاء | أكبر العملاء يتصلون بك أنت، وكل صفقة كبيرة تحتاج حضورك | قد يغادر العملاء معك، أو لا يجددون | مدير حساب Account Manager لكل عميل كبير، واجتماعات مشتركة قبل أن تنسحب |
| المعرفة التقنية والمنتج | أنت الوحيد الذي يعرف لماذا صمم النظام هكذا، أو كيف يصلح العطل الكبير | لا يستطيع فريقه أن يطور المنتج أو يصلحه دونك | توثيق المعمارية والقرارات، وأدلة التشغيل Runbooks، ومهندس ثان لكل جزء حرج |
| العمليات اليومية | الإجراءات في رأسك، والفريق يسألك قبل كل خطوة | كل عملية تحتاج إعادة بناء بعد البيع | إجراءات مكتوبة، ومالك لكل عملية غيرك |
| المالية والصلاحيات | أنت المفوض الوحيد في البنك والمنصات الحكومية، وكل مصروف يحتاج توقيعك | تتعطل المدفوعات والالتزامات إذا غبت | جدول صلاحيات Delegation of Authority، ومفوض ثان في كل حساب |
| القرارات والسمعة | الشركة معروفة باسمك، وكل قرار مهم ينتظرك | العلامة تضعف إذا غبت، والفريق لم يتعلم أن يقرر | صف ثان من القادة بصلاحيات حقيقية، وأصوات أخرى تمثل الشركة |
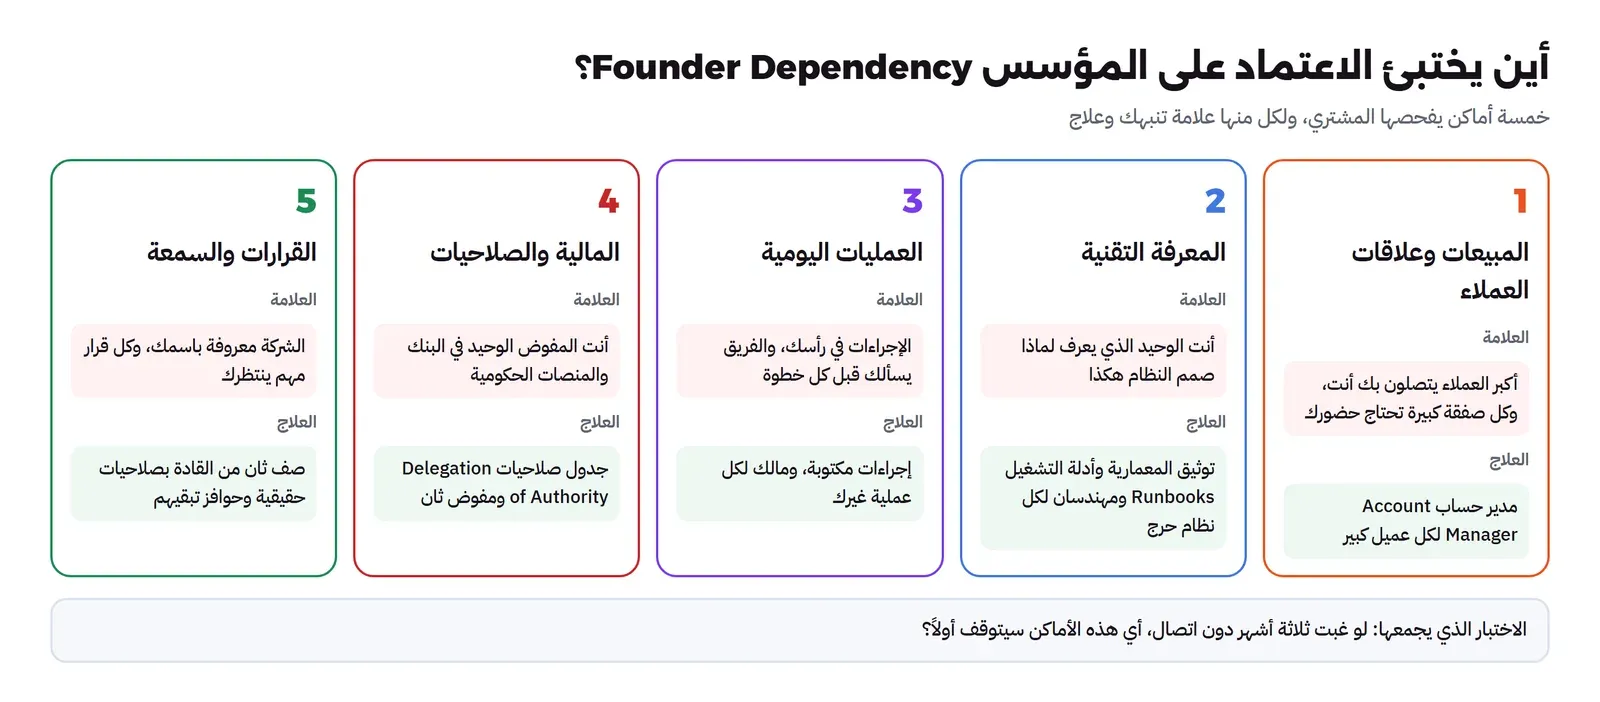
ولاحظ أن المكان الرابع، أي المالية والصلاحيات، يبدو تفصيلاً إدارياً صغيراً. لكنه أول ما يظهر في الفحص قبل البيع. فإذا كان حساب البنك وحسابات المنصات الحكومية لا يدخلها أحد غيرك، فالشركة حرفياً لا تستطيع أن تدفع الرواتب إذا غبت أسبوعين.
تركز العملاء Customer Concentration: طبقتان من الخطر
تركز العملاء Customer Concentration له طبقتان، والمشتري يفحص الاثنتين:
- تركز في عميل: عميل واحد يمثل نسبة كبيرة من الإيراد. فإذا غادر، سقط جزء كبير من الشركة.
- تركز في علاقة: العلاقة مع هذا العميل تمر بك أنت شخصياً. فإذا غادرت بعد البيع، قد يغادر معك.
والطبقة الثانية هي ما يجعل الأولى أخطر. فعميل كبير يتعامل مع فريق كامل في شركتك أقل خطراً بكثير من عميل كبير لا يعرف في شركتك إلا رقم جوالك.
كم هو «كبير»؟ لا يوجد رقم رسمي واحد للشركات الخاصة، لكن هناك مرجعان مفيدان:
- المعيار الدولي للتقرير المالي IFRS 8 يلزم الشركات التي يطبق عليها أن تفصح إذا كانت إيراداتها من عميل خارجي واحد 10% أو أكثر من إيراداتها (الفقرة 34). أي أن واضعي المعايير اعتبروا هذا الحد معلومة يحتاجها المستثمر.
- دليل Built to Sell يقترح ألا يزيد أكبر عميل عن 15% من الإيراد.
مثال بأرقام افتراضية: شركة إيرادها السنوي 12 مليون ريال، منها 4.2 مليون من أكبر عميل، أي 35%. وأكبر ثلاثة عملاء معاً 7.2 مليون، أي 60%. والعلاقة مع العملاء الثلاثة يديرها المؤسس بنفسه. فهذه شركة سيسأل كل مشتر عن عملائها الثلاثة قبل أي شيء آخر، وقد يطلب أن يقابلهم قبل أن يوقع، وأن يربط جزءاً من السعر بتجديد عقودهم.
وماذا تفعل إذا كنت في هذا الوضع؟ لا تستطيع أن تخفض حصة العميل الكبير بسرعة، لكنك تستطيع أن تفعل أمرين خلال سنة: أن تنمو مع عملاء آخرين فتقل حصته نسبياً، وأن تنقل العلاقة معه من شخصك إلى فريق، بمدير حساب ومهندس مسؤول واجتماعات دورية لا تحضرها كلها.
المصدر: المعيار IFRS 8 Operating Segments (الفقرة 34)، وصفحة Switzerland Structure في Built to Sell (Ryan Abbott، نوفمبر 2020).
كيف يحول المشتري الاعتماد إلى أرقام؟
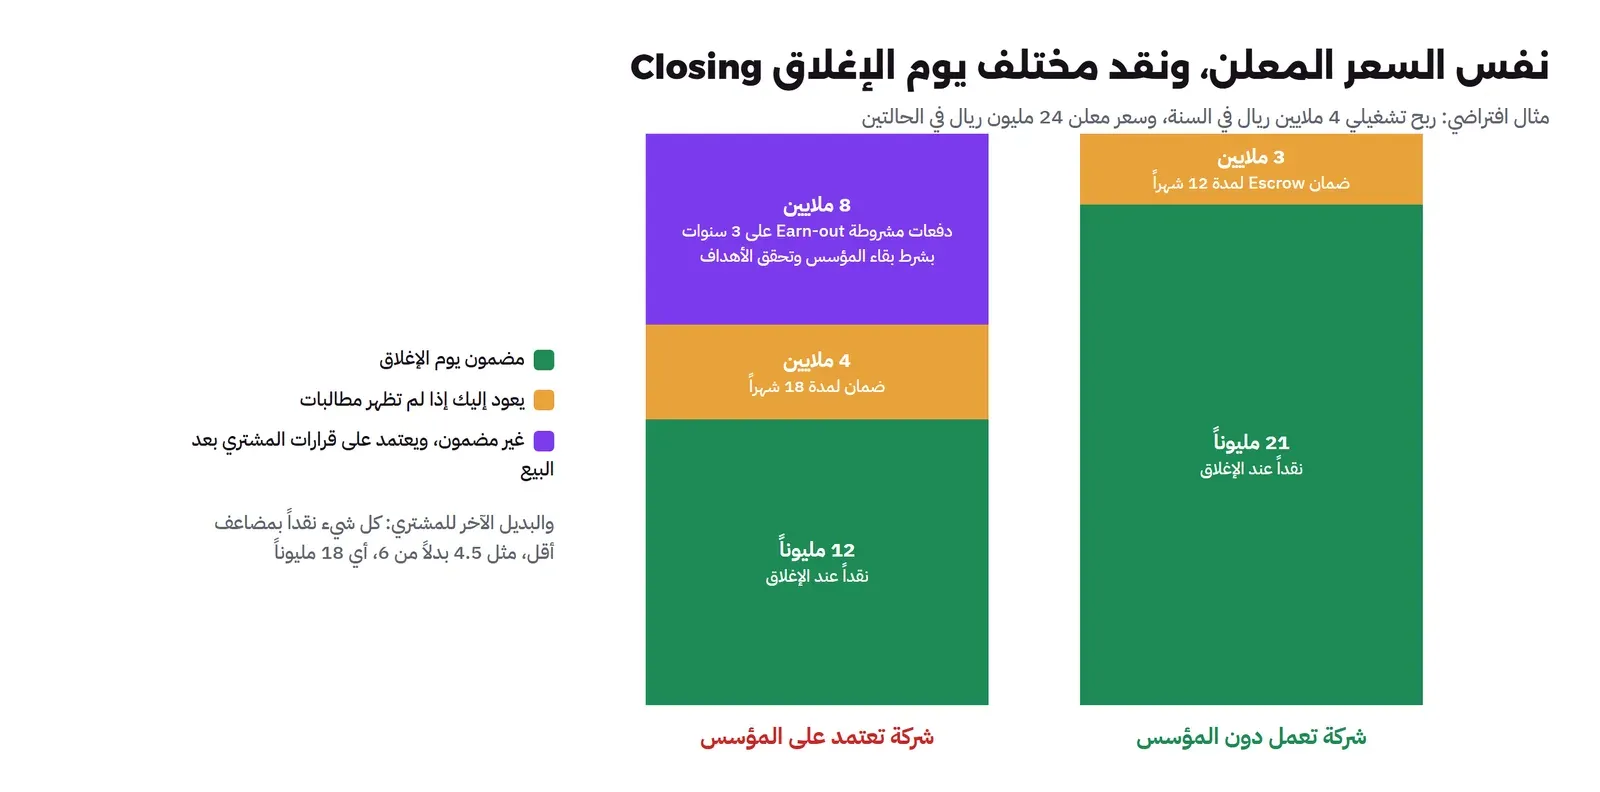
لنأخذ مثالاً افتراضياً لنفس الشركة بحالتين. الربح التشغيلي السنوي 4 ملايين ريال، والمشتري يرى أن السعر العادل لمثلها 24 مليون ريال إذا كانت تعمل دون مؤسسها. والأرقام هنا للتوضيح، والمضاعفات الحقيقية تختلف بحسب القطاع والنمو والسوق:
| البند | شركة تعمل دون المؤسس | شركة تعتمد على المؤسس |
|---|---|---|
| السعر المعلن | 24 مليون ريال | 24 مليون ريال |
| يدفع عند الإغلاق | 21 مليون ريال | 12 مليون ريال |
| يحتجز في حساب ضمان Escrow | 3 ملايين لمدة 12 شهراً | 4 ملايين لمدة 18 شهراً |
| دفعات مشروطة Earn-out | لا يوجد | 8 ملايين على 3 سنوات، بشرط أن يبقى المؤسس وأن تتحقق أهداف الإيراد |
| التزام المؤسس بعد البيع | 6 أشهر للتسليم | 3 سنوات، مع عدم المنافسة |
لاحظ التالي في المثال:
- السعر المعلن واحد، وهذا ما سيظهر في الخبر. لكن المضمون يوم الإغلاق 21 مليوناً في الحالة الأولى و12 مليوناً في الثانية.
- الدفعات المشروطة ليست مالاً مضموناً. وقد شرحنا في مقال الدفعات المشروطة لماذا يدفع جزء كبير منها أقل من المتوقع، ولماذا يقرر المشتري بعد البيع أشياء تؤثر في تحققها.
- ثلاث سنوات بعد البيع تعني أنك ستعمل موظفاً عند المشتري، بأهدافه وقراراته. وهذا ثمن غير مالي يجب أن تحسبه.
- والبديل الآخر للمشتري أن يدفع كل شيء نقداً لكن بمضاعف أقل. فإذا طبق مضاعفاً أقل بمقدار 1.5 في مثالنا، أي 4.5 بدلاً من 6، صار السعر 18 مليوناً، أي 6 ملايين أقل.
والخلاصة أن الاعتماد عليك لا يخفض الرقم المعلن دائماً، لكنه يخفض دائماً ما تقبضه يقيناً، أو يزيد ما تدفعه من سنوات عمرك لتقبضه. وقد شرحنا بقية تفاصيل الصفقة في بيع الشركة Acquisition، وشراء الفرق بدل الشركات في Acqui-hiring.
تقييم ذاتي Self-Assessment: خمس عشرة نقطة
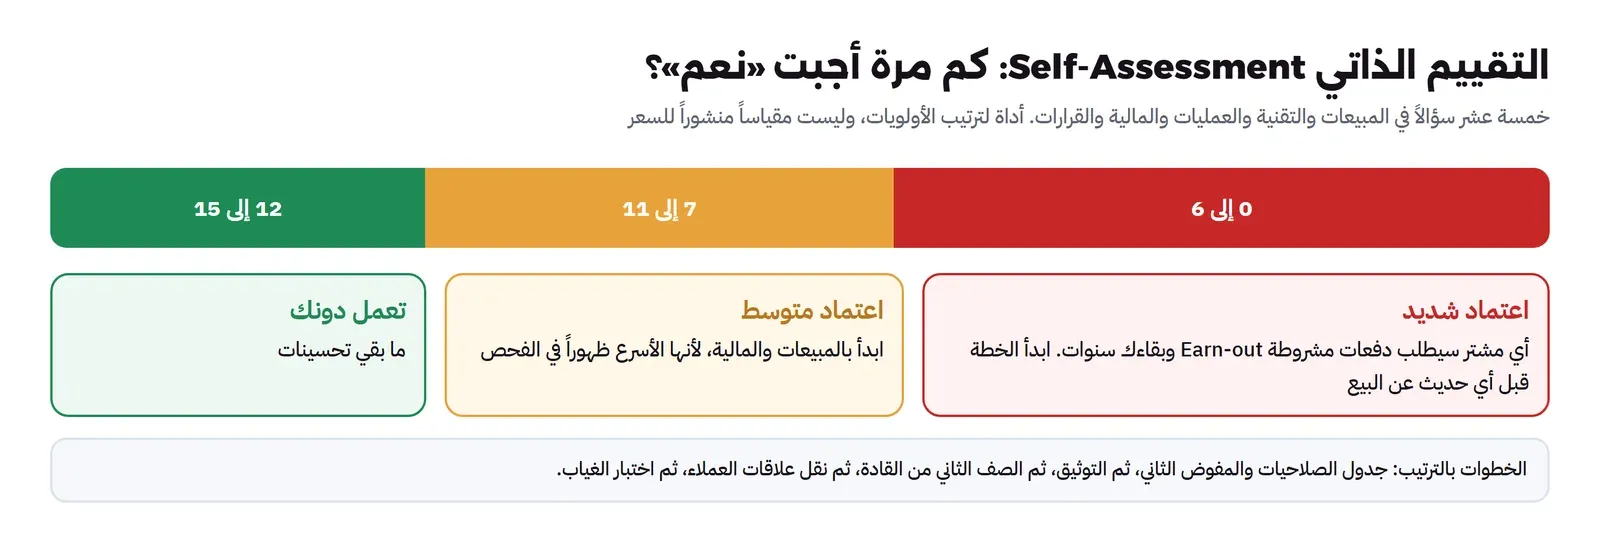
أجب عن كل سؤال بنعم أو لا بصدق. هذه أداة لترتيب أولوياتك، وليست مقياساً منشوراً يعطيك سعراً. والسؤال الذي يجمعها كلها: لو غبت ثلاثة أشهر دون اتصال، ماذا سيحدث؟
| # | السؤال | المكان |
|---|---|---|
| 1 | هل أغلقت الشركة صفقة كبيرة في آخر ستة أشهر دون أن تحضر أي اجتماع فيها؟ | المبيعات |
| 2 | هل لكل عميل من أكبر خمسة عملاء شخص آخر غيرك يتصل به ويعرفه؟ | المبيعات |
| 3 | هل أكبر عميل أقل من 15% من الإيراد؟ | المبيعات |
| 4 | هل يستطيع شخص آخر أن يقدم عرض المبيعات والأسعار دون الرجوع إليك؟ | المبيعات |
| 5 | هل المعمارية والقرارات التقنية الكبيرة موثقة في مكان يعرفه الفريق؟ | التقنية |
| 6 | هل أصلح الفريق عطلاً كبيراً في الإنتاج دونك في آخر سنة؟ | التقنية |
| 7 | هل لكل نظام حرج مهندسان على الأقل يعرفانه؟ | التقنية |
| 8 | هل الإجراءات المتكررة، مثل استقبال عميل جديد أو إصدار فاتورة، مكتوبة ولها مالك غيرك؟ | العمليات |
| 9 | هل يوجد جدول صلاحيات مكتوب يحدد من يعتمد ماذا وبأي مبلغ؟ | المالية |
| 10 | هل يوجد مفوض ثان في البنك وفي كل منصة حكومية تتعامل معها الشركة؟ | المالية |
| 11 | هل يدير شخص غيرك الحسابات الشهرية والرواتب؟ | المالية |
| 12 | هل لديك مديرون في الصف الثاني يتخذون قرارات في أقسامهم دون الرجوع إليك؟ | القرارات |
| 13 | هل يملك هؤلاء المديرون أسهماً أو حوافز تبقيهم بعد البيع؟ | القرارات |
| 14 | هل أخذت إجازة أسبوعين في آخر سنة دون أن تتصل بالعمل كل يوم؟ | القرارات |
| 15 | هل يمثل الشركة في الإعلام والمؤتمرات أشخاص غيرك؟ | السمعة |
وطريقة القراءة بسيطة:
- من 12 إلى 15 نعم: الشركة تستطيع أن تعمل دونك. ما بقي تحسينات.
- من 7 إلى 11 نعم: اعتماد متوسط. ابدأ بالأسئلة التي أجبت عنها بلا في المبيعات والمالية، لأنها الأسرع ظهوراً في الفحص.
- 6 أو أقل: اعتماد شديد. أي مشتر سيطلب دفعات مشروطة وبقاءك سنوات. فابدأ الخطة التالية قبل أي حديث عن البيع.
كيف تقلل الاعتماد عليك؟ الخطوات بالترتيب
الترتيب هنا مهم، لأن بعض الخطوات تعتمد على غيرها. فلا تستطيع أن تنقل علاقات العملاء قبل أن يكون هناك من تنقلها إليه.
الخطوة 1: جدول الصلاحيات Delegation of Authority والمفوض الثاني
ماذا تفعل: اكتب جدولاً يحدد من يعتمد كل نوع من المصروفات والعقود وبأي حد. وأضف مفوضاً ثانياً في البنك وفي حسابات الشركة على المنصات الحكومية والأنظمة الأساسية.
لماذا أولاً: لأنه أسرع ما يمكن إصلاحه، وأخطر ما يمكن أن يتعطل. وفي الشركة المساهمة المبسطة يحدد النظام الأساس من يدير الشركة ويمثلها، ويجوز للمدير أو المجلس أن يفوض غيره في أعمال محددة (المادة 142 من نظام الشركات). فاجعل التفويض مكتوباً ومعتمداً، لا عرفاً.
المدة: من أسبوعين إلى شهر.
الخطوة 2: التوثيق Documentation
ماذا تفعل: اكتب ما في رأسك في ثلاثة أماكن: أدلة التشغيل للأعطال والإجراءات التقنية، وتوثيق المعمارية والقرارات، وقاعدة معرفة للإجراءات اليومية في المبيعات والعمليات.
لماذا: التوثيق هو ما يسمح للصف الثاني بأن يعمل دون أن يسألك، وهو أيضاً ما سيطلبه فريق الفحص التقني. وقد شرحنا كل نوع في دليل التشغيل Runbook وتوثيق المعمارية وقاعدة معرفة الفريق Wiki.
المدة: ثلاثة أشهر للأساس، ثم عمل مستمر.
الخطوة 3: الصف الثاني من القادة Second Line
ماذا تفعل: حدد لكل قسم قائداً غيرك: المبيعات، والتقنية، والعمليات، والمالية. رق من يستحق، ووظف حيث لا يوجد. ثم أعطه صلاحية القرار في قسمه، وتحمل أن يقرر بطريقة غير طريقتك.
لماذا: المشتري لا يكتفي بأن الشركة موثقة، وإنما يريد أن يرى من سيديرها. والقائد الذي يقرر منذ سنة أقنع من قائد عين قبل البيع بشهر. وإذا كان التفويض صعباً عليك، فقد شرحنا أسبابه في مقال التفويض Delegation.
كيف تبقيهم: امنح الصف الثاني أسهماً أو خيارات تستحق على سنوات، ومعها حافز عند البيع إن أمكن. فالمشتري سيسأل: هل سيبقى هؤلاء بعد البيع؟ وشرحنا برامج الأسهم في أسهم الموظفين ESOP.
المدة: من ستة أشهر إلى سنة، وهي أطول خطوة.
الخطوة 4: نقل علاقات العملاء Account Handover
ماذا تفعل: لكل عميل كبير، عين مدير حساب. واحضر معه الاجتماعات الثلاثة أو الأربعة الأولى، ثم انسحب تدريجياً. وأضف علاقات على مستويات أخرى: مهندس مسؤول عن العميل، ومدير نجاح العملاء.
لماذا: العميل يحتاج وقتاً ليثق بشخص جديد. فإذا بدأت هذا بعد خطاب النوايا، فالوقت لن يكفي، وسيرى المشتري في المقابلات أن العميل ما زال يسأل عنك.
المدة: من ثلاثة إلى ستة أشهر لكل عميل كبير.
الخطوة 5: اختبر الغياب Absence Test
ماذا تفعل: خذ إجازة أسبوعين دون اتصال يومي. ثم شهراً. وسجل كل شيء تعطل أو انتظرك، وأصلحه.
لماذا: هذا هو الاختبار الحقيقي، وهو أصدق من أي جدول تقييم ذاتي. وكل شيء تعطل في غيابك سيتعطل بعد البيع أيضاً.
المدة: مرتان على الأقل خلال السنة.
ماذا يبقى للمؤسس؟ من المنفذ إلى القائد
تقليل الاعتماد عليك لا يعني أن تختفي من الشركة. وإنما أن يتغير ما تفعله بيدك. والجدول التالي يبين التحول في كل مكان من الأماكن الخمسة:
| المكان | قبل: المؤسس ينفذ | بعد: المؤسس يقود |
|---|---|---|
| المبيعات | يحضر كل اجتماع ويكتب كل عرض | يحضر الصفقات الاستراتيجية فقط، ويراجع خط المبيعات Pipeline كل أسبوع مع مدير المبيعات |
| التقنية | يصلح الأعطال الكبيرة ويراجع كل تغيير | يوافق على القرارات المعمارية الكبيرة، ويراجع مقاييس الموثوقية مع المدير التقني |
| العمليات | يجيب عن كل سؤال تشغيلي | يراجع مؤشرات العمليات شهرياً، ويتدخل في الاستثناءات |
| المالية | يوقع على كل مصروف | يعتمد الميزانية والمصروفات فوق حد جدول الصلاحيات |
| القرارات | كل قرار ينتظره | يضع الأولويات والأهداف، ويحاسب القادة على النتائج |
وهذا التحول هو نفسه ما يحدث عندما ينتقل المهندس إلى قائد فريق، لكن على مستوى الشركة كلها. وقد شرحنا تحول دور المدير التقني مع نمو الشركة في ماذا يفعل المدير التقني CTO.
كيف تعرض الاعتماد عليك في الفحص Due Diligence؟
إذا جاء عرض قبل أن تكمل الخطة، فلا تحاول أن تخفي الاعتماد عليك. فالمشتري سيكتشفه في مقابلات العملاء والموظفين، وعندها يتحول إلى شك في كل ما قلته. وقد شرحنا ما يفحصه المشتري في الاعتماد على أشخاص في الفحص التقني.
والطريقة الأفضل أن تعرضه بنفسك مع خطته، في أربع نقاط:
- الواقع: أين يعتمد العمل عليك اليوم، بصراحة، بنفس الأماكن الخمسة.
- ما تم: ما نقلته فعلاً خلال السنة الماضية، بأدلة: جدول الصلاحيات، والتوثيق، وأسماء القادة وتاريخ تعيينهم، والعملاء الذين انتقلت علاقتهم.
- ما بقي: الخطة لما بقي، بمدة ومسؤول لكل بند.
- ما تعرضه: فترة انتقالية تبقى فيها بعد البيع لتكمل النقل، بمدة محددة ودور واضح.
لماذا تعرض الفترة الانتقالية بنفسك؟ لأن المشتري سيطلبها على أي حال. فإذا عرضتها أنت بمدة معقولة ودور محدد، فأنت تفاوض على شروطها. وإذا طلبها هو، فقد يربطها بدفعات مشروطة لثلاث سنوات كما في المثال السابق.
تأمين الشخص الرئيسي Key Person Insurance
ذكرنا أن نماذج NVCA تتضمن بنداً يلزم الشركة بشراء تأمين على الشخص الرئيسي. والفكرة أن الشركة تدفع أقساط التأمين، وتكون هي المستفيدة إذا توفي الشخص المؤمن عليه أو عجز عن العمل، فتحصل على مال يغطي فترة البحث عن بديل.
وهذا التأمين يقلل الخسارة المالية، لكنه لا يقلل الاعتماد نفسه. فالمشتري لا يدفع أكثر لأن هناك تأميناً على المؤسس، وإنما لأن الشركة تستمر دونه. لذلك اعتبره حماية مؤقتة للمستثمرين حتى تكمل خطة تقليل الاعتماد، وليس بديلاً عنها.
ولماذا يهم هذا قبل البيع بسنوات؟
الاعتماد على المؤسس لا يقلق المشتري وحده. فالمستثمر في جولة لاحقة يسأل السؤال نفسه، ولذلك يطلب تأمين الشخص الرئيسي واستحقاق أسهم المؤسسين. وقد ذكرنا ذلك في مقال ورقة الشروط Term Sheet.
وهناك سبب ثالث أبسط: أنت. فالشركة التي لا تستطيع أن تغيب عنها أسبوعين ستستهلكك قبل أن تصل إلى البيع. والمؤسس الذي بنى فريقاً يقرر دونه يستطيع أن يركز على ما لا يفعله غيره: الاستراتيجية، والجولات، والشراكات الكبيرة.
قائمة تحقق Checklist
- أجب عن التقييم الذاتي، وسجل النتيجة، وأعده كل ستة أشهر.
- احسب حصة أكبر عميل وأكبر ثلاثة عملاء من الإيراد، واكتب من يملك العلاقة مع كل منهم.
- اكتب جدول الصلاحيات، وأضف مفوضاً ثانياً في البنك وفي المنصات الحكومية.
- وثق المعمارية والإجراءات الحرجة، وتأكد أن لكل نظام حرج مهندسين اثنين.
- عين قائداً لكل قسم، وأعطه صلاحية قرار حقيقية.
- امنح الصف الثاني حوافز تبقيهم بعد البيع.
- انقل العلاقة مع كل عميل كبير إلى مدير حساب، واحضر معه حتى يثق به العميل.
- خذ إجازة دون اتصال، وأصلح كل ما تعطل في غيابك.
أخطاء شائعة
- البدء قبل البيع بأشهر: المشتري يرى قائداً عين حديثاً وعلاقات لم تنتقل بعد، فلا يغير ذلك تقييمه.
- التوثيق دون صلاحيات: الدليل المكتوب لا يفيد إذا كان كل قرار ما زال ينتظرك.
- تعيين صف ثان دون حوافز: المشتري يسأل من سيبقى، والإجابة «لا نعرف» تخفض السعر.
- إخفاء الاعتماد في الفحص: يظهر في مقابلات العملاء والموظفين، فيتحول إلى شك في كل ما قلته.
- قبول بقاء طويل بعد البيع دون حساب: ثلاث سنوات بأهداف يحددها غيرك ثمن يجب أن يقابله سعر.
- الخلط بين الاعتماد والقيادة: المشتري يريد مؤسساً يقود، لا مؤسساً تتوقف الشركة إذا غاب.
الخلاصة
- المشتري يدفع مقابل ما ستكسبه الشركة بعد البيع، والاعتماد عليك يجعل هذا الكسب أقل يقيناً.
- يظهر ذلك في مضاعف أقل، أو دفعات مشروطة، أو بقاء إجباري بعد البيع، وغالباً في أكثر من واحد منها.
- الاعتماد يختبئ في خمسة أماكن: المبيعات، والتقنية، والعمليات، والمالية والصلاحيات، والقرارات.
- تركز العملاء أخطر عندما تمر العلاقة بك شخصياً، ومرجعا 10% و15% يعطيانك فكرة عن الحد الذي يقلق.
- العلاج بالترتيب: صلاحيات، ثم توثيق، ثم صف ثان، ثم نقل العلاقات، ثم اختبار الغياب. وأغلبه يحتاج سنة.
وفي المقال القادم بإذن الله نوسع الصورة إلى كل ما يفحصه المشتري قبل أن يحدد السعر: جاهزية البيع Exit Readiness. وأقرب المقالات إلى هذا الموضوع:
 دليلاستراتيجية التخارج Exit Strategy: الطرق ومتى تفكر فيهاخمسة طرق تنتهي بها الشركة الناشئة، ومن يشتري في كل طريق، وكم يصل لكل طرف، ولماذا يختلف المؤسس والمستثمر على توقيت البيع.
 دليلجاهزية البيع Exit Readiness: ما يفحصه المشتري قبل السعرما الذي ينظر إليه المشتري قبل أن يكتب رقماً لشركتك، وكيف تجهزها خلال اثني عشر شهراً حتى لا يضيع جزء من السعر.
 دليلالدفعات المشروطة Earn-out: كيف تقيمها قبل بيع شركتكما الدفعات المشروطة Earn-out في بيع الشركة، وكيف تقارن عرضاً فيه دفعات مؤجلة بعرض مقدم، وما البنود التي تحميك وتحمي فريقك بعد البيع.
 دليلبيع الشركة Acquisition: من خطاب النوايا LOI إلى الإغلاقخطوات بيع الشركة الناشئة من أول رسالة إلى ما بعد الإغلاق، ومدة كل خطوة، وكيف يتحول السعر المعلن إلى المبلغ الذي يصل لكل مساهم.
 دليلالفحص النافي للجهالة Due Diligence في بيع شركتك التقنيةماذا يفحص المشتري في شركة تقنية قبل الإغلاق، وكيف تجهز غرفة البيانات وتصلح المشكلات قبل أن يجدها بنفسه.
 دليلالتفويض Delegation: لماذا يصعب على المهندس؟لماذا يصعب على المهندس أن يفوض، وما الذي يفوضه وما الذي يحتفظ به، وكيف يسلم المهمة ويتابعها دون إدارة دقيقة.
سجل التحديثات
- 2026-11-16: كتابة المقال، اعتماداً على نشرة إصدار جاهز (هيئة السوق المالية، 2021)، واتفاقية حقوق المستثمرين من NVCA (أكتوبر 2025)، ومؤشر Value Builder للربع الثالث 2026، وصفحات Built to Sell (2020)، والمعيار IFRS 8، ونظام الشركات السعودي.