إذا كنت تفكر في بيع شركتك خلال سنة أو سنتين، أو وصلتك رسالة من شركة أكبر تسأل «هل أنتم منفتحون على الحديث؟»، فهذا المقال لك. فالسعر الذي سيعرضه المشتري لا يعتمد على أرقامك وحدها، وإنما على مدى ثقته في هذه الأرقام، وعلى عدد المفاجآت التي يتوقع أن يجدها بعد أن يدفع.
والجاهزية للبيع Exit Readiness هي أن تجهز الشركة لهذا الامتحان قبل أن يأتي. وقد شرحنا طرق الخروج في استراتيجية التخارج Exit Strategy، وتفاصيل الفحص بعد خطاب النوايا في الفحص النافي للجهالة Due Diligence. وهذا المقال يقع بينهما: ما الذي ينظر إليه المشتري قبل أن يكتب رقماً، وكيف ترتب شركتك خلال اثني عشر شهراً حتى لا يضيع منك جزء من السعر.
سوف نناقش في هذا المقال:
- كيف يبني المشتري رقمه الأول، ولماذا تؤثر الجاهزية في المضاعف وفي طريقة الدفع.
- ثمانية أبواب يفحصها المشتري، وما الدليل الذي يريد أن يراه في كل باب.
- الالتزامات السعودية التي تظهر في أي صفقة: السجل التجاري، والزكاة والضريبة، والتأمينات، وحماية البيانات.
- مثال محسوب لسعر يتآكل بسبب نقص الجاهزية، وخطة جاهزية من اثني عشر شهراً في جدول.
الخلاصة السريعة Quick Summary
ما يرفع السعر: إيراد متكرر وعملاء يبقون، وقوائم مالية نظيفة، وجدول ملكية مطابق للسجل، وكود تملكه الشركة فعلاً، وفريق يبقى بعد البيع.
ما يسبق كل شيء: أرقام مالية يثق بها المشتري. فإذا لم يثق بها، لن ينظر إلى الباقي.
المدة: اثنا عشر شهراً لتجهيز معقول، وبعض البنود، مثل القوائم المدققة والصف الثاني من القادة، تحتاج أكثر.
أهم نصيحة: ابدأ قبل أن يأتي العرض، لأن العرض يأتي غالباً قبل أن تكون جاهزاً.
لماذا تبدأ قبل أن يأتيك عرض؟
لأن العروض لا تنتظر جاهزيتك. ففي مؤشر الجاهزية للبيع من Value Builder للربع الثاني من 2026، تلقى 21% من أصحاب الشركات عرضاً مكتوباً للشراء خلال السنة السابقة، بينما كان 1% فقط جاهزين للبيع. وبحسب المؤشر نفسه ارتفعت نسبة العروض غير المطلوبة من 13% إلى 21% خلال ثمانية عشر شهراً.
وفي الربع الثالث من 2026، المبني على 782 تقييماً ضمن قاعدة 76,520 شركة تتابعها الأداة منذ 14 سنة:
- كان الوسيط Median لمضاعف العروض 3.0.
- وكان أصحاب الشركات التي أغلب إيرادها متكرر أكثر بـ 2.4 مرة في احتمال تلقي عرض بمضاعف 5 أو أكثر.
- و42% من أصحاب الشركات ليس لديهم أي إيراد متكرر.
وهذه بيانات شركات صغيرة ومتوسطة يقدمها أصحابها عن أنفسهم، وأغلبها خارج المنطقة. فلا تأخذ المضاعفات منها كسعر لشركتك، لكن خذ الاتجاه: الشركة التي يصعب على المشتري أن يتوقع مستقبلها تأخذ مضاعفاً أقل.
وإذا جاء العرض وأنت غير جاهز، فإما أن تتأخر في الرد فيبرد المشتري، وإما أن تدخل الفحص بثغرات تكتشف واحدة بعد الأخرى. وفي الحالتين تخسر جزءاً من السعر، أو الصفقة كلها.
المصدر: مؤشر Value Builder للربع الثاني 2026، ومؤشر الربع الثالث 2026.
كيف يبني المشتري رقمه الأول؟
قبل خطاب النوايا LOI، يملك المشتري عادة معلومات قليلة: عرض موجز عن الشركة، وبعض الأرقام، وعرض من الإدارة Management Presentation. ومنها يبني رقمه الأول بطريقة بسيطة في الغالب: مقياس واحد للشركة، مثل الإيراد المتكرر السنوي أو الربح التشغيلي، مضروباً في مضاعف. وقد شرحنا طرق التقييم في من أين يأتي رقم العرض.
والجاهزية تؤثر في هذا الرقم من ثلاث جهات:
- المقياس نفسه: هل الإيراد الذي تقول إنه متكرر متكرر فعلاً؟ إذا وجد المشتري أن جزءاً منه مشاريع لمرة واحدة، سيطبق المضاعف على رقم أصغر.
- المضاعف: كلما كان المستقبل أوضح، كان المضاعف أعلى. والعملاء الذين يبقون، والتنوع في العملاء، والفريق المستقر، كلها تجعل المستقبل أوضح.
- طريقة الدفع: ما لا يستطيع المشتري أن يتحقق منه اليوم يؤجل دفعه. فيظهر في حساب ضمان Escrow، أو تعويض خاص، أو دفعات مشروطة Earn-out.
والجهة الثالثة هي التي يغفل عنها كثير من المؤسسين، لأن السعر المعلن قد يبقى كما هو. لكن ما تقبضه يوم الإغلاق يقل، وقد شرحنا ذلك بمثال في مقال الاعتماد على المؤسس Founder Dependency.
ثمانية أبواب يفحصها المشتري قبل السعر
الجدول التالي يجمع ما ينظر إليه المشتري في المرحلة الأولى، والدليل الذي يقنعه، وما يحدث للسعر إذا غاب الدليل:
| الباب | سؤال المشتري | الدليل الذي يقنعه | إذا غاب الدليل |
|---|---|---|---|
| 1. جودة القوائم المالية | هل أثق بالأرقام؟ | قوائم مدققة، وإقفال شهري منتظم، وإيراد يطابق الفواتير والبنك | يعيد حساب كل شيء، وغالباً بأرقام أقل |
| 2. الإيراد المتكرر والعملاء | هل يستمر الإيراد بعد البيع؟ | عقود اشتراك، ونسبة احتفاظ بالإيراد، وتحليل أفواج العملاء Cohorts، وتوزيع العملاء | يطبق المضاعف على جزء من الإيراد فقط، أو يطلب دفعات مشروطة |
| 3. العقود | هل تنتقل العقود مع الشركة؟ | قائمة بالعقود الكبيرة، وبنود تغير السيطرة Change of Control، ومدة كل عقد | يشترط موافقة العملاء قبل الإغلاق |
| 4. الملكية الفكرية والكود | هل تملك الشركة ما تبيعه؟ | عقود نقل الملكية موقعة من كل من كتب كوداً، والعلامة والنطاقات باسم الشركة | شرط إصلاح قبل الإغلاق، أو تعويض خاص |
| 5. جدول الملكية والسجلات | من يملك ماذا، ومن يجب أن يوافق؟ | جدول ملكية مطابق لسجل المساهمين وللعقود، وقرارات موقعة لكل إصدار | تأخير في الإغلاق، وأحياناً مساهم يعطل البيع |
| 6. النظامي والالتزام | ما الالتزامات التي سأرثها؟ | السجل التجاري، وشهادات الزكاة والتأمينات، وإقرارات الضريبة، وسجلات حماية البيانات | تعويض خاص أو مال محتجز حتى تنتهي المدد |
| 7. التقنية والأمن | هل يستطيع فريقي أن يكمل على هذا الكود؟ | توثيق المعمارية، وجرد المكتبات وتراخيصها، ونتائج آخر اختبار اختراق، وخطة الدين التقني | خصم لتكلفة الإصلاح، أو انسحاب إذا كانت المشكلة في الترخيص |
| 8. الفريق | من سيبقى بعد البيع؟ | صف ثان من القادة، وحوافز تبقيهم، وعقود عمل واضحة | منح بقاء من السعر، أو دفعات مرتبطة ببقاء المؤسسين |
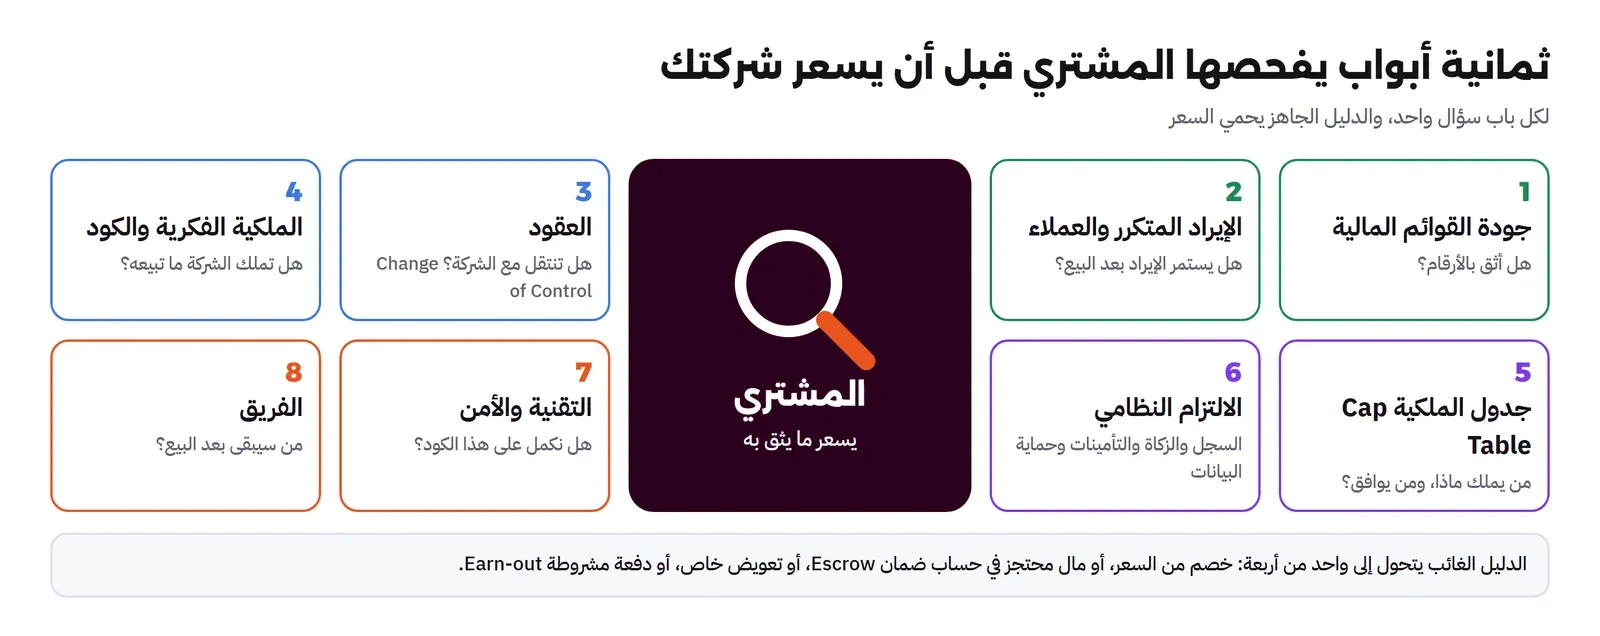
وفي الأقسام التالية نأخذ كل باب باختصار، ونترك التفاصيل التي شرحناها في مقال الفحص لذلك المقال.
1. جودة القوائم المالية Financial Statements
هذا الباب قبل كل الأبواب. فإذا لم يثق المشتري بالأرقام، فلن يهمه أن الكود نظيف أو أن الفريق ممتاز، لأن كل حساباته مبنية على الأرقام.
وما يبحث عنه:
- قوائم مدققة: في السعودية تعد كل شركة قوائمها في نهاية السنة وفق المعايير المعتمدة في المملكة، وتودعها خلال ستة أشهر من نهاية السنة (المادة 17 من نظام الشركات). والشركات الصغيرة معفاة من تعيين مراجع حسابات إلا في حالات، منها أن تصدر أسهماً ممتازة (المادة 19). لكن المشتري يريد غالباً قوائم مدققة لسنتين أو ثلاث مهما كان الإعفاء، فإذا لم تكن عندك، فابدأ التدقيق الآن.
- إقفال شهري Monthly Close: حسابات تقفل كل شهر خلال أيام، وليس مرة في السنة عند المحاسب. فالمشتري سيطلب الأرقام الشهرية لآخر 24 أو 36 شهراً.
- تعريف واحد للإيراد: الإيراد الشهري المتكرر في لوحتك يجب أن يطابق الحسابات. وإلا فإن الفرق سيظهر في الفحص المالي ويتحول إلى تخفيض. وقد شرحنا ذلك في جودة الأرباح Quality of Earnings.
- فصل الشخصي عن الشركة: لا مصروفات شخصية في حسابات الشركة، ولا إيرادات للشركة في حسابات شخصية.
المصدر: نظام الشركات السعودي (المادتان 17 و19).
2. الإيراد المتكرر Recurring Revenue والعملاء
المشتري يدفع مقابل المستقبل، والإيراد المتكرر هو أوضح صورة للمستقبل. لذلك فإن أهم ما تجهزه في هذا الباب ليس رقم الإيراد، وإنما جودته:
- كم منه متكرر فعلاً؟ افصل الاشتراكات عن المشاريع وأعمال التركيب التي تحدث مرة واحدة.
- هل يبقى العملاء؟ نسبة الاحتفاظ بالإيراد Net Revenue Retention وتحليل الأفواج، وقد شرحناهما في مقاييس شركات SaaS.
- هل يربح كل عميل؟ تكلفة الاكتساب ومدة استردادها والهامش الإجمالي، وشرحناها في اقتصاديات الوحدة Unit Economics.
- هل الإيراد موزع؟ حصة أكبر عميل وأكبر عشرة عملاء. وإذا كان عميل واحد يمثل نسبة كبيرة، أو كانت العلاقة معه تمر بالمؤسس، فقد شرحنا أثر ذلك في مقال الاعتماد على المؤسس.
وهنا الجاهزية ليست أوراقاً فقط، وإنما قرارات تشغيلية تحتاج أشهراً لتظهر في الأرقام: تحويل عملاء المشاريع إلى اشتراكات سنوية، وعقود أطول مع العملاء الكبار، ونمو مع عملاء جدد يقلل حصة أكبر عميل.
3 و4. العقود والملكية الفكرية Contracts and IP
في العقود يبحث المشتري عن بند واحد قبل غيره: تغير السيطرة Change of Control. فبعض العقود تسمح للعميل أو المورد أن ينهي العقد إذا تغير مالك الشركة، أو تشترط موافقته. فإذا كان هذا البند في عقد أكبر عميل، فسيطلب المشتري موافقة العميل قبل الإغلاق.
وفي الملكية الفكرية السؤال: هل تملك الشركة الكود والعلامة فعلاً؟ والمشكلة المعتادة كود كتبه مؤسس قبل تأسيس الشركة، أو متعاقد مستقل دون عقد ينقل الملكية. وقد شرحنا طريقة الجرد والإصلاح في ملكية الكود، وخطوة نقل الملكية عند التأسيس في تأسيس شركة تقنية في السعودية.
والجاهزية هنا جدول واحد: كل عقد كبير، ومدته، وهل فيه بند تغير السيطرة. وجدول ثان: كل من كتب كوداً للشركة، وهل وقع على نقل الملكية.
5. جدول الملكية Cap Table والسجلات
جدول الملكية النظيف يعني ثلاثة أشياء:
- يطابق سجل المساهمين الرسمي. وفي الشركة المساهمة غير المدرجة يبلغ السجل التجاري بكل تعديل على سجل المساهمين خلال 15 يوماً (المادة 112).
- كل إصدار أسهم، وكل منحة خيارات، لها قرار موقع من الجهة المختصة.
- كل عقد SAFE أو قرض قابل للتحويل محسوب، ومعروف كيف سيتحول عند البيع.
ولماذا يهم هذا للسعر؟ لأن المشتري يحتاج أن يعرف من يجب أن يوافق، وكيف يقسم المال. فإذا لم يعرف، تأخر الإغلاق، وقد يظهر مساهم يعطل البيع. وقد شرحنا حق الجر الذي يحل هذه المشكلة في مقال حقوق الجر والإلحاق، وتقسيم مبلغ البيع في مقال تفضيل التصفية، والأدوات التي تحفظ الجدول في أدوات جدول الملكية.
المصدر: نظام الشركات السعودي (المادة 112).
6. الالتزامات النظامية في السعودية Compliance
الالتزامات النظامية لا تختفي بالبيع. ففي بيع الأسهم تبقى في الشركة، ويرثها المشتري معها. لذلك يطلب ما يثبت أنها مسددة، ويحتجز من السعر ما يغطي ما لا يستطيع التأكد منه. وهذه أهم الملفات:
| الجهة | ما يطلبه المشتري | ما يحدث إذا وجد نقصاً | أين شرحناه |
|---|---|---|---|
| وزارة التجارة: السجل التجاري | سجل ساري ومؤكد سنوياً، ونظام أساس محدث بكل التعديلات، والقوائم المالية مودعة | إصلاح قبل الإغلاق، لأن المشتري لا يستطيع أن يسجل الملكية الجديدة على سجل معلق | تأكيد السجل وإيداع القوائم |
| هيئة الزكاة والضريبة والجمارك ZATCA | شهادة الزكاة والدخل سارية، وإقرارات ضريبة القيمة المضافة، والفوترة الإلكترونية، وضريبة الاستقطاع على المدفوعات لجهات خارج المملكة | تعويض خاص عن السنوات المفتوحة، أو مال محتجز | الزكاة والضريبة والفوترة الإلكترونية |
| التأمينات الاجتماعية GOSI | تسجيل كل الموظفين، وسداد الاشتراكات دون متأخرات | المتأخرات والغرامات تخصم من السعر | التأمينات ومنصة قوى |
| حماية البيانات الشخصية PDPL | سجل أنشطة المعالجة، وأساس نظامي لكل معالجة، وتقييم النقل خارج المملكة إن وجد | تعويض خاص، وقد يتردد المشتري إذا كانت البيانات حساسة | حماية البيانات الشخصية PDPL |
| الجهة المنظمة لقطاعك | التراخيص سارية، وإمكانية نقلها أو بقائها بعد تغير الملكية | موافقة الجهة شرط للإغلاق | الموافقات بين التوقيع والإغلاق |
ولاحظ أن أغلب ما يجده المشتري هنا ليس تهرباً، وإنما نسياناً: استقطاع لم يحسب على اشتراك سنوي مع مورد خارجي، أو موظف متعاقد لم يسجل. وإصلاحه قبل البيع أرخص بكثير من تعويض مفتوح بعده.
7. التقنية والأمن Technology and Security
الفريق التقني عند المشتري يسأل سؤالاً واحداً في النهاية: هل نستطيع أن نكمل على هذا الكود، أم سنعيد بناءه؟ والإجابة تؤثر في السعر مباشرة، لأن تكلفة إعادة البناء تطرح من قيمة الشركة.
والجاهزية في هذا الباب خمسة أشياء:
- توثيق المعمارية والقرارات الكبيرة، وقد شرحناه في توثيق المعمارية.
- جرد المكتبات المفتوحة وتراخيصها، لأن ترخيصاً واحداً يجبرك على نشر كودك قد يوقف الصفقة.
- فحص المستودعات بحثاً عن كلمات المرور والمفاتيح المسربة، وتغيير كل ما ظهر.
- نتائج آخر اختبار اختراق، وما أصلحته منها.
- قائمة بالدين التقني Technical Debt مع تقدير لتكلفة معالجته. فالمشتري سيجده على أي حال، والأفضل أن يجده في قائمتك مع خطتك، لا في تقرير فريقه.
والتفاصيل في الفحص التقني Technical Due Diligence.
8. الفريق Team Retention
المشتري الاستراتيجي يشتري الفريق مع المنتج في أغلب الصفقات التقنية. لذلك يسأل: من سيبقى؟ وماذا يحدث إذا غادر المؤسسون بعد سنة؟
- صف ثان من القادة: مديرون يقررون في أقسامهم منذ وقت كاف ليقتنع المشتري. وقد شرحنا ذلك في مقال الاعتماد على المؤسس.
- حوافز تبقيهم: أسهم أو خيارات تستحق على سنوات، وقد شرحنا برامجها في أسهم الموظفين ESOP.
- عقود واضحة: عقد عمل موثق لكل موظف، وبند نقل الملكية الفكرية، وبنود السرية.
وإذا لم يقتنع المشتري، فسيقتطع من السعر منح بقاء Retention للفريق، أو يربط جزءاً من السعر ببقاء المؤسسين. وشرحنا الاثنين في مقال الدفعات المشروطة والاحتفاظ بالفريق.
مثال محسوب: كيف يتآكل السعر؟
لنفرض شركة برمجيات كخدمة إيرادها المتكرر السنوي المعلن 10 ملايين ريال، والمشتري يطبق مضاعفاً قدره 4 على الإيراد المتكرر. فالرقم الأول 40 مليون ريال. والأرقام كلها افتراضية للتوضيح، والمضاعف الحقيقي يختلف بحسب النمو والقطاع والسوق.
ثم بدأ الفحص، ووجد المشتري أربع مشكلات:
| ما وجده المشتري | ماذا فعل | الأثر على ما تقبضه عند الإغلاق |
|---|---|---|
| 800 ألف ريال من «الإيراد المتكرر» عقود تركيب لمرة واحدة | أعاد حساب الإيراد المتكرر إلى 9.2 مليون، والسعر إلى 36.8 مليون (9.2 × 4) | ناقص 3.2 مليون |
| أكبر عميل يمثل 30% من الإيراد، وعقده ينتهي بعد ستة أشهر | نقل 4 ملايين من السعر إلى دفعة مشروطة بتجديد العقد | ناقص 4 ملايين مؤجلة وغير مضمونة |
| متعاقدان كتبا جزءاً من الكود دون عقد نقل ملكية | شرط إصلاح قبل الإغلاق، وتأخر الإغلاق ستة أسابيع | لا خصم، لكن تأخير ومخاطرة |
| ضريبة استقطاع لم تحسب على اشتراكات خدمات سحابية من مورد خارجي | احتجاز 1.5 مليون في حساب ضمان حتى تسوية الوضع | ناقص 1.5 مليون محتجزة |
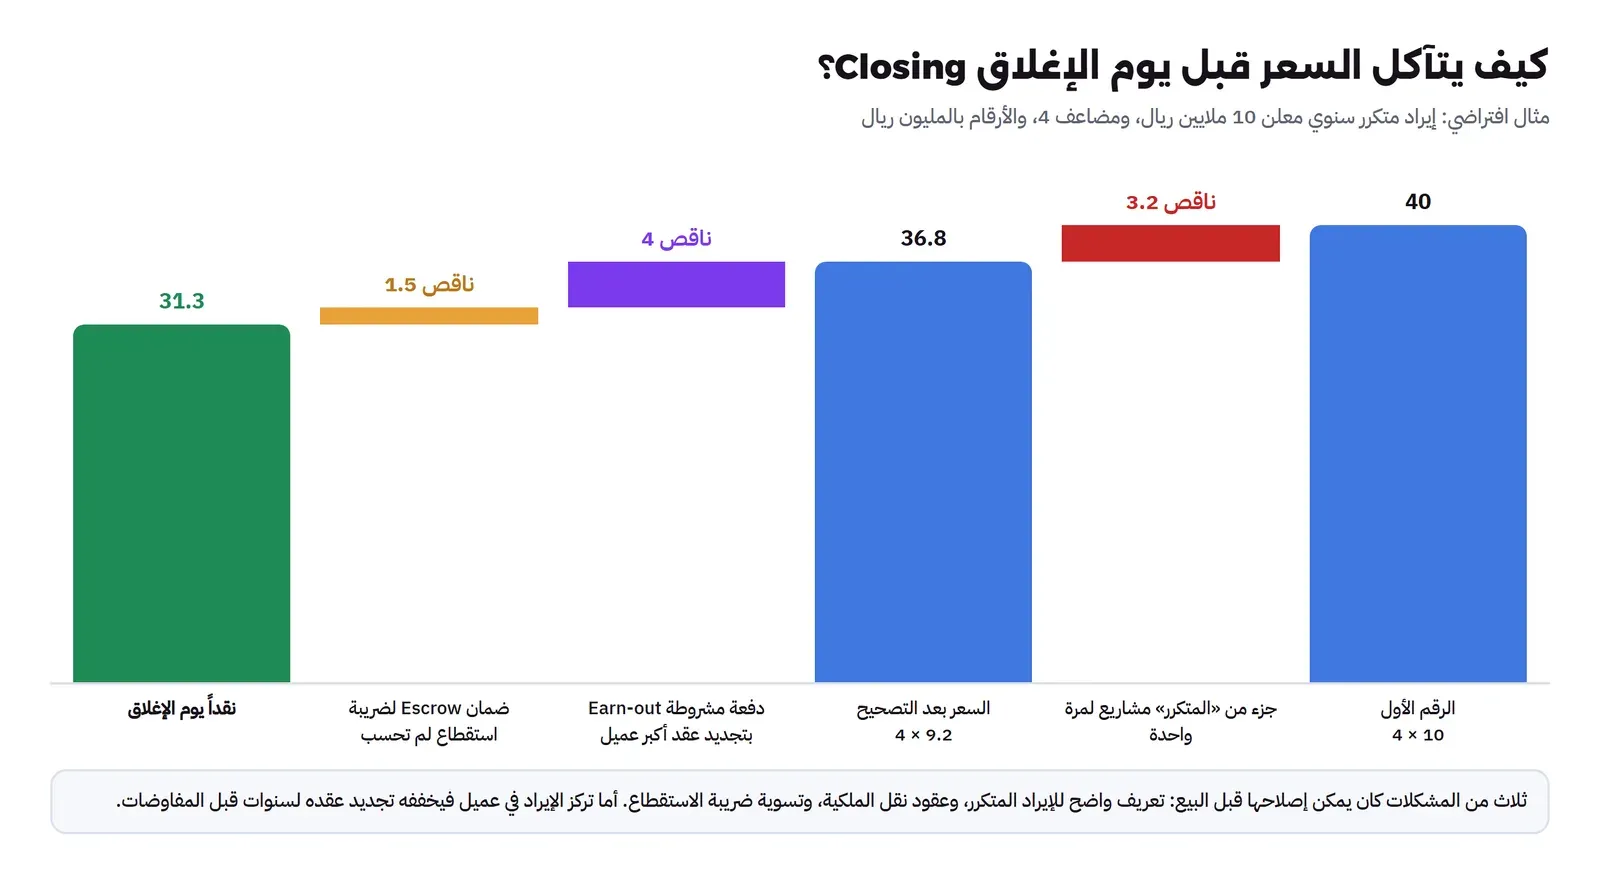
النتيجة: السعر المتفق عليه 36.8 مليون، لكن المقبوض يوم الإغلاق 31.3 مليون (36.8 ناقص 4 ناقص 1.5). أي أقل من الرقم الأول بـ 8.7 مليون، منها 5.5 مليون قد تعود إليك لاحقاً إذا جدد العميل وانتهت تسوية الضريبة.
ولاحظ أن ثلاثاً من المشكلات الأربع كان يمكن إصلاحها خلال سنة قبل البيع: فصل الإيراد المتكرر بتعريف واضح، وتوقيع عقود نقل الملكية، وتسوية ضريبة الاستقطاع. أما الرابعة، تركز الإيراد في عميل، فكان يمكن على الأقل تجديد عقده لسنوات قبل بدء المفاوضات.
بطاقة الجاهزية Readiness Scorecard
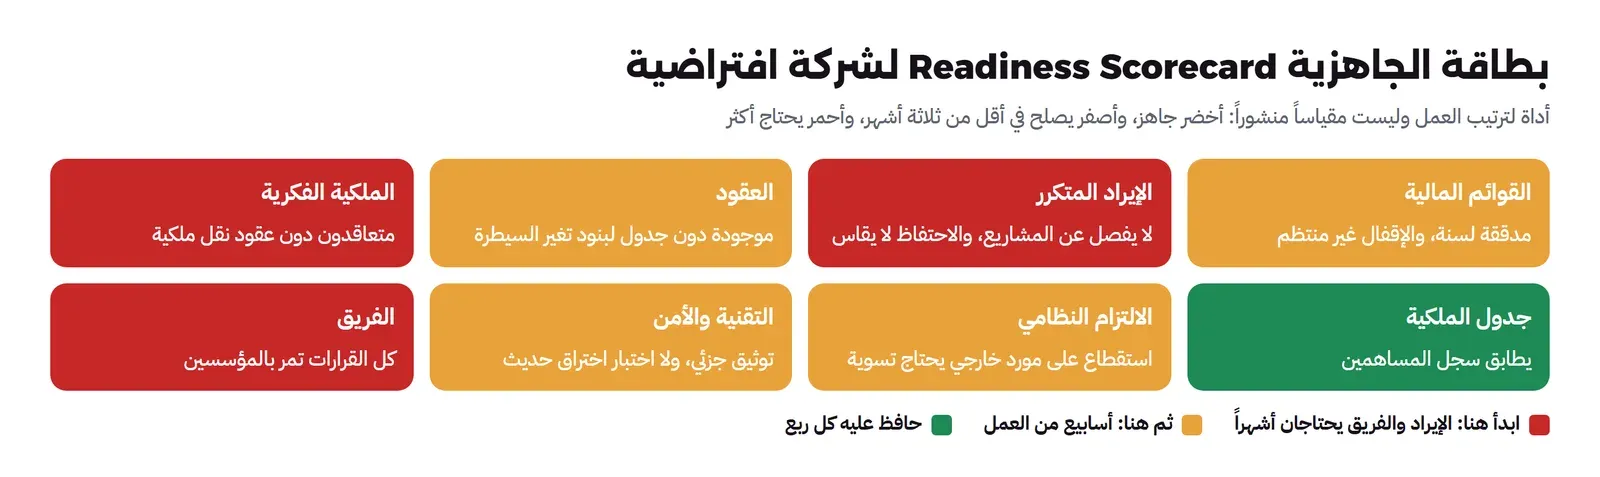
قبل أن تبدأ الخطة، قيم كل باب بثلاثة ألوان: أخضر إذا كان الدليل جاهزاً، وأصفر إذا كان ناقصاً ويصلح في أقل من ثلاثة أشهر، وأحمر إذا كان غائباً أو يحتاج أكثر. وهذه أداة لترتيب العمل، وليست مقياساً منشوراً:
| الباب | أخضر | أصفر | أحمر |
|---|---|---|---|
| القوائم المالية | مدققة لسنتين على الأقل، وإقفال شهري | مدققة لسنة، والإقفال غير منتظم | غير مدققة، والأرقام تعد في نهاية السنة |
| الإيراد المتكرر | تعريف واحد يطابق الحسابات، واحتفاظ يقاس شهرياً | تعريف موجود لكن الاحتفاظ لا يقاس | لا يفصل الإيراد المتكرر عن المشاريع |
| العقود | جدول بكل العقود الكبيرة وبنود تغير السيطرة | العقود موجودة دون جدول | عقود ناقصة أو غير موقعة |
| الملكية الفكرية | كل من كتب كوداً وقع على نقل الملكية | نقص في حالات قليلة معروفة | لا تعرف من كتب ماذا |
| جدول الملكية | يطابق السجل الرسمي، ولكل إصدار قرار | فروق صغيرة معروفة | جدول في ملف لا يطابق السجل |
| الالتزام النظامي | كل الشهادات سارية ولا متأخرات | بند أو بندان يحتاجان تسوية | سنوات مفتوحة أو متأخرات غير معروفة |
| التقنية والأمن | توثيق وجرد تراخيص واختبار اختراق حديث | بعضها موجود | لا يوجد أي منها |
| الفريق | صف ثان منذ سنة، وحوافز تبقيهم | صف ثان حديث، أو دون حوافز | كل شيء يمر بالمؤسسين |
خطة الجاهزية في اثني عشر شهراً Readiness Plan
الترتيب في الخطة مبني على قاعدة واحدة: ابدأ بما يحتاج أطول وقت ليظهر في الأرقام، لأن المشتري يريد أن يرى النتيجة، لا الخطة. وقد قسم مقال الفحص التجهيز إلى أربعة أرباع بحسب نوع العمل، وهذه الخطة تضيف إليه ما يرفع السعر نفسه، لا ما يجهز المستندات فقط:
| الشهر | ماذا تفعل | المسؤول | الناتج |
|---|---|---|---|
| 1 | عبئ بطاقة الجاهزية، وافتح هيكل غرفة البيانات بأبوابها، واختر محامياً ومحاسباً لهما خبرة في الصفقات | المؤسس والمالية | قائمة أولويات بالألوان |
| 1 إلى 2 | ضع تعريفاً واحداً للإيراد المتكرر، وطابق اللوحة بالحسابات، وابدأ الإقفال الشهري | المالية | أرقام شهرية يثق بها المشتري |
| 2 إلى 4 | ابدأ تدقيق القوائم إن لم تكن مدققة، وسو أي متأخرات في الزكاة والضريبة والتأمينات | المالية والمحاسب | قوائم مدققة، وشهادات سارية |
| 2 إلى 4 | طابق جدول الملكية بسجل المساهمين، واجمع القرارات الناقصة، وتأكد من تأكيد السجل التجاري | المحامي | جدول ملكية نظيف |
| 3 إلى 5 | اجرد كل من كتب كوداً، ووقع عقود نقل الملكية الناقصة، وسجل العلامة والنطاقات باسم الشركة | المدير التقني والمحامي | ملكية فكرية كاملة |
| 3 إلى 6 | اعمل جدولاً بالعقود الكبيرة وبنود تغير السيطرة، وجدد عقود أكبر العملاء لمدد أطول | المبيعات | إيراد أوضح للسنوات القادمة |
| 3 إلى 9 | حول عملاء المشاريع إلى اشتراكات حيث أمكن، ووسع قاعدة العملاء لتقل حصة الأكبر | المبيعات والمنتج | نسبة أعلى من الإيراد المتكرر |
| 4 إلى 8 | أكمل سجلات حماية البيانات، وتقييم النقل خارج المملكة إن وجد | مسؤول حماية البيانات | ملف حماية بيانات جاهز |
| 5 إلى 9 | وثق المعمارية، واجرد التراخيص، وافحص الأسرار المسربة، واعمل اختبار اختراق، واكتب قائمة الدين التقني | المدير التقني | باب التقنية في غرفة البيانات |
| 1 إلى 12 | ثبت الصف الثاني من القادة، وامنحهم حوافز، وانقل علاقات العملاء الكبار | المؤسس | شركة تعمل دون المؤسسين |
| 10 إلى 11 | فحص تجريبي Mock Due Diligence: محام ومحاسب من خارج الشركة يفحصان كأنهما المشتري | المستشارون | قائمة ما بقي، قبل أن يراها مشتر |
| 11 إلى 12 | جهز عرض الإدارة Management Presentation، وقائمة المشترين المحتملين، وحدث بطاقة الجاهزية | المؤسس | شركة جاهزة للحديث مع أي مشتر |
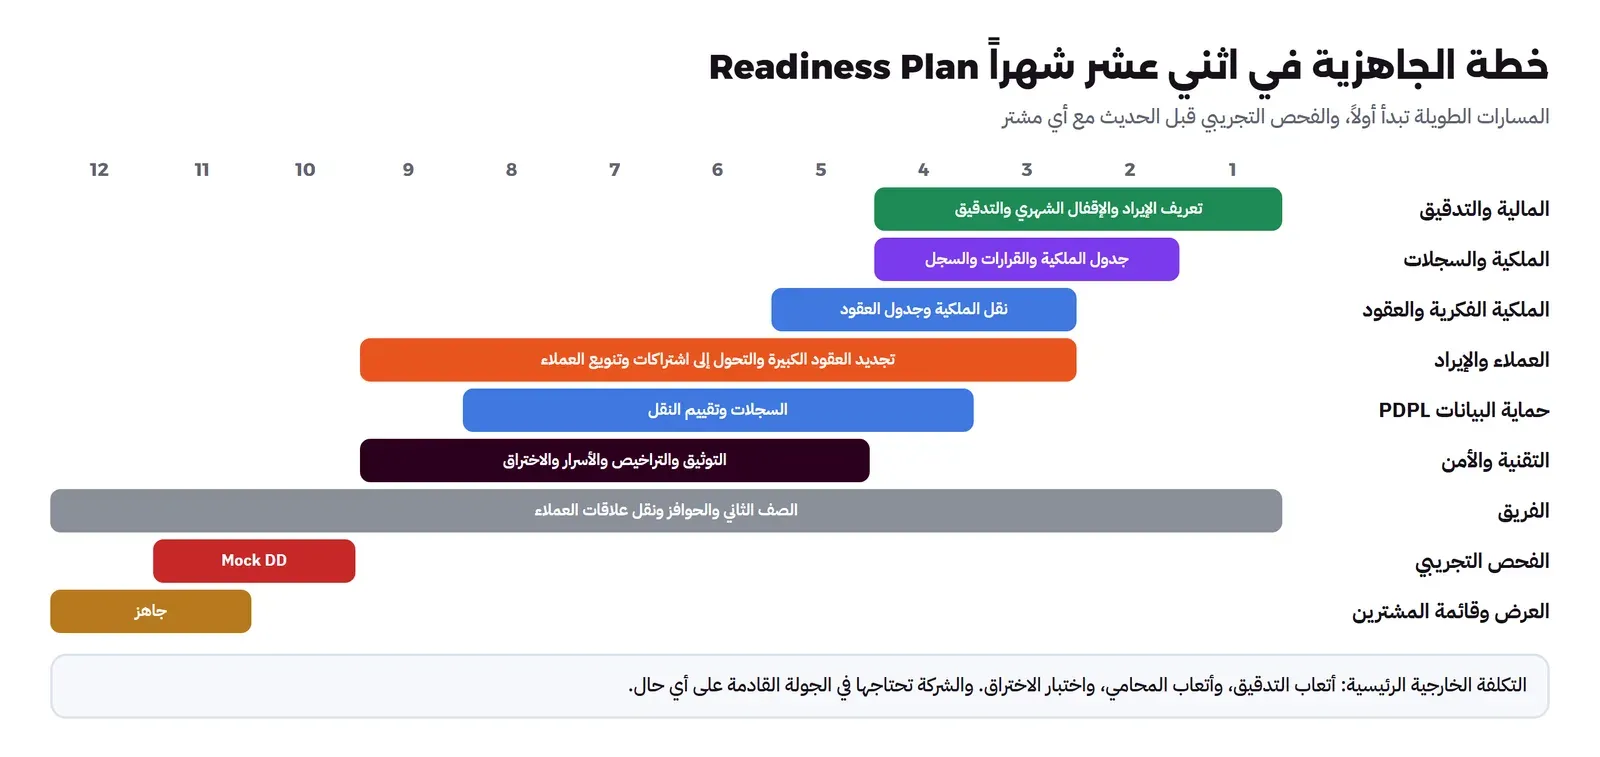
وماذا عن التكلفة؟ أغلب العمل داخلي، والتكلفة الخارجية الرئيسية ثلاثة بنود: أتعاب مراجع الحسابات للتدقيق، وأتعاب المحامي لتنظيف السجلات والعقود، واختبار الاختراق. وتختلف أسعارها كثيراً بحسب حجم الشركة والمكتب، فاطلب عرضين أو ثلاثة لكل بند في الشهر الأول، وضعها في ميزانية السنة. ولاحظ أن التدقيق واختبار الاختراق تحتاجهما الشركة على أي حال في الجولة القادمة، فهي ليست تكلفة للبيع وحده.
الفحص التجريبي Mock Due Diligence
آخر خطوة قبل الحديث مع أي مشتر أن تفحص شركتك بعين غريبة. فأنت وفريقك تعرفون الشركة أكثر من اللازم، وتملؤون الفجوات من ذاكرتكم دون أن تنتبهوا. أما المشتري فلا يرى إلا ما هو مكتوب.
والطريقة أن تطلب من محام ومحاسب لم يعملا مع الشركة من قبل أن يتصرفا كفريق المشتري:
- يفتحان غرفة البيانات كما هي، دون شرح منك.
- يكتبان أسئلتهما كما سيكتبها المشتري، ويرسلانها دفعة واحدة.
- تجيب عنها بمستندات، لا بشروح. وكل سؤال لم تجد له مستنداً يدخل في قائمة الإصلاح.
- يكتبان تقريراً قصيراً يصنف كل مشكلة: تصلح قبل البيع، أو تفصح عنها، أو تتحول غالباً إلى تعويض أو احتجاز.
وبعض الشركات تذهب خطوة أبعد، فتطلب من محاسب مستقل تقريراً مالياً كاملاً تقدمه للمشترين بنفسها، ويسمى فحص البائع Vendor Due Diligence. وفائدته أن المشترين يبدؤون من تقرير واحد بدل أن يكتشف كل منهم الأرقام وحده. لكنه مكلف، ويناسب عادة عمليات البيع التي يدعى إليها أكثر من مشتر. وفي أغلب الشركات الناشئة يكفي الفحص التجريبي.
ولماذا تدفع لفحص قبل أن يوجد مشتر؟ لأن ما يجده الفحص التجريبي تصلحه في وقتك وبشروطك، وما يجده فريق المشتري تصلحه في فترة الحصرية، وأنت لا تستطيع أن تكلم مشترياً آخر. وقد شرحنا أثر الحصرية في خطاب النوايا LOI والحصرية.
عرض الإدارة Management Presentation
عرض الإدارة هو أول لقاء جاد مع المشتري، وفيه يبني انطباعه الأول عن الشركة وعن فريقها. وما تقوله فيه سيقارن لاحقاً بكل مستند في غرفة البيانات. لذلك جهزه بثلاث قواعد:
- نفس الأرقام في كل مكان: كل رقم في العرض يجب أن يطابق الحسابات وغرفة البيانات. فرق صغير في العرض يجعل المشتري يشك في الأرقام كلها.
- الفريق يتكلم، لا المؤسس وحده: اجعل قادة الصف الثاني يعرضون أقسامهم. فهذا أقوى دليل على أن الشركة لا تعتمد عليك، وقد شرحنا لماذا في مقال الاعتماد على المؤسس.
- المخاطر بنفسك: اذكر أهم ثلاث مخاطر وخطتك لكل منها، قبل أن يسأل المشتري. فالمشكلة التي تعرضها أنت تبدو مدارة، والتي يكتشفها هو تبدو مخفية.
وما يحتويه العرض عادة: قصة الشركة وسوقها، والمنتج والتقنية، والعملاء والإيراد المتكرر ونسبة الاحتفاظ، والأرقام المالية لثلاث سنوات مع توقعات السنة القادمة، والفريق، والمخاطر وخططها. ولا تضع فيه توقعات لا تستطيع الدفاع عنها، لأن المشتري سيطلب الافتراضات خلف كل رقم.
جدول القرار Decision Table: من أين تبدأ؟
| حالتك | ابدأ بـ | والسبب |
|---|---|---|
| وصلك عرض الآن ولست جاهزاً | القوائم المالية وجدول الملكية، ثم فحص تجريبي سريع | هذان يوقفان الصفقة إذا غابا، والباقي يمكن تغطيته بالإفصاح |
| تخطط للبيع خلال سنة | الخطة كاملة، بدءاً بالإيراد والفريق | هما ما يحتاج أطول وقت ليظهر |
| تخطط للبيع بعد سنتين أو أكثر | القوائم المدققة والإقفال الشهري والصف الثاني | سنتان من القوائم المدققة والقادة المستقرين أقوى دليل |
| لا تخطط للبيع أصلاً | بطاقة الجاهزية كل سنة | نفس الجاهزية تحتاجها في الجولة القادمة وفي أي شراكة كبيرة، وفي العرض الذي قد يأتي دون أن تطلبه |
قائمة تحقق Checklist
- عبئ بطاقة الجاهزية للأبواب الثمانية، وأعد تقييمها كل ربع.
- ضع تعريفاً واحداً للإيراد المتكرر يطابق الحسابات، وافصل عنه المشاريع.
- تأكد أن عندك قوائم مدققة، أو ابدأ التدقيق الآن.
- اكتب حصة أكبر عميل وأكبر عشرة عملاء، ومدة عقد كل منهم.
- اعمل جدولاً بالعقود الكبيرة وبنود تغير السيطرة فيها.
- تأكد أن كل من كتب كوداً وقع على نقل الملكية.
- طابق جدول الملكية بسجل المساهمين، واجمع كل القرارات.
- تحقق من السجل التجاري وشهادات الزكاة والتأمينات، وسو أي متأخرات.
- جهز باب التقنية: التوثيق، والتراخيص، والأسرار، واختبار الاختراق، والدين التقني.
- ثبت الصف الثاني من القادة بحوافز تبقيهم.
- اعمل فحصاً تجريبياً قبل أن تتحدث مع أي مشتر.
أخطاء شائعة
- البدء بعد خطاب النوايا: في فترة الحصرية يكون المشتري قد بدأ الفحص، وكل ما تصلحه يبدو إصلاحاً لما وجده.
- تجهيز المستندات دون تحسين الأرقام: غرفة بيانات مرتبة لشركة إيرادها غير متكرر لا ترفع المضاعف.
- البدء بالأسهل: المستندات تأخذ أسابيع، والإيراد والفريق يأخذان أشهراً. ابدأ بما يحتاج وقتاً.
- أرقام اللوحة غير أرقام المحاسبة: أول فرق يجده المشتري يجعله يعيد حساب كل شيء بنفسه.
- إخفاء المشكلات: المشكلة التي تفصح عنها تتحول إلى بند في العقد، والتي يجدها المشتري تتحول إلى شك.
- الحكم على العرض بالرقم المعلن: احسب ما تقبضه يوم الإغلاق، وما يبقى محتجزاً، وما هو مشروط.
الخلاصة
- المشتري يسعر ما يثق به، وكل ما لا يستطيع التحقق منه يتحول إلى خصم أو احتجاز أو دفعة مشروطة.
- الجاهزية تؤثر في ثلاثة أشياء: المقياس الذي يطبق عليه المضاعف، والمضاعف نفسه، وطريقة الدفع.
- القوائم المالية تأتي قبل كل الأبواب، ثم الإيراد المتكرر والعملاء، ثم العقود والملكية الفكرية وجدول الملكية والالتزام والتقنية والفريق.
- في السعودية: السجل التجاري، والزكاة والضريبة، والتأمينات، وحماية البيانات، وتراخيص قطاعك، كلها تنتقل مع الشركة.
- الخطة اثنا عشر شهراً، تبدأ بما يحتاج أطول وقت ليظهر في الأرقام، وتنتهي بفحص تجريبي قبل أي مشتر.
وبعد أن تصبح الشركة جاهزة، تأتي خطوات البيع نفسها والبنود التي تقرر من يأخذ ماذا. وأقرب المقالات إلى هذا الموضوع:
 دليلالاعتماد على المؤسس Founder Dependency وقيمة الشركةلماذا يدفع المشتري أقل لشركة تتوقف إذا غاب مؤسسها، وكيف تقيس اعتماد شركتك عليك وتقلله خلال سنة.
 دليلالفحص النافي للجهالة Due Diligence في بيع شركتك التقنيةماذا يفحص المشتري في شركة تقنية قبل الإغلاق، وكيف تجهز غرفة البيانات وتصلح المشكلات قبل أن يجدها بنفسه.
 دليلبيع الشركة Acquisition: من خطاب النوايا LOI إلى الإغلاقخطوات بيع الشركة الناشئة من أول رسالة إلى ما بعد الإغلاق، ومدة كل خطوة، وكيف يتحول السعر المعلن إلى المبلغ الذي يصل لكل مساهم.
 دليلالدفعات المشروطة Earn-out: كيف تقيمها قبل بيع شركتكما الدفعات المشروطة Earn-out في بيع الشركة، وكيف تقارن عرضاً فيه دفعات مؤجلة بعرض مقدم، وما البنود التي تحميك وتحمي فريقك بعد البيع.
 دليلتفضيل التصفية Liquidation Preference: من يأخذ ماذا عند البيعكيف يقسم مبلغ بيع الشركة بين المستثمرين والمؤسسين والموظفين، وما البنود التي تجعل نصيبك أقل من نسبتك.
 دليلاستراتيجية التخارج Exit Strategy: الطرق ومتى تفكر فيهاخمسة طرق تنتهي بها الشركة الناشئة، ومن يشتري في كل طريق، وكم يصل لكل طرف، ولماذا يختلف المؤسس والمستثمر على توقيت البيع.
سجل التحديثات
- 2026-11-16: كتابة المقال، اعتماداً على مؤشر Value Builder للجاهزية للبيع (الربعان الثاني والثالث 2026) ونظام الشركات السعودي.