


إذا كنت تفكر في طرح أسهم شركتك للجمهور في السوق السعودية يوماً ما، أو تريد أن تعرف ما الذي يجب أن تبدأ به من اليوم حتى يكون الطرح ممكناً لاحقاً، فهذا المقال لك. وهو مفيد أيضاً للمستثمر والموظف الذي يملك أسهماً ويريد أن يفهم متى تصبح قابلة للبيع.
الطرح العام Initial Public Offering، واختصاراً IPO، هو أن تعرض الشركة أسهمها على المستثمرين لأول مرة، ثم تتداول هذه الأسهم في السوق كل يوم. وهو التخارج الوحيد الذي لا يبيع الشركة لأحد، وإنما يجعلها مملوكة للجمهور مع مؤسسيها ومستثمريها.
وفي السعودية سوقان للأسهم: السوق الرئيسية Main Market، والسوق الموازية نمو Nomu. ستجد في هذا المقال شروط كل سوق من قواعد هيئة السوق المالية بتعديلها في يناير 2026، والخطوات بالترتيب، وكم يأخذ كل منها، وكم كلف طرح شركة تقنية سعودية حقيقي، وما يتغير بعد يوم الإدراج.
الخلاصة السريعة Quick Summary
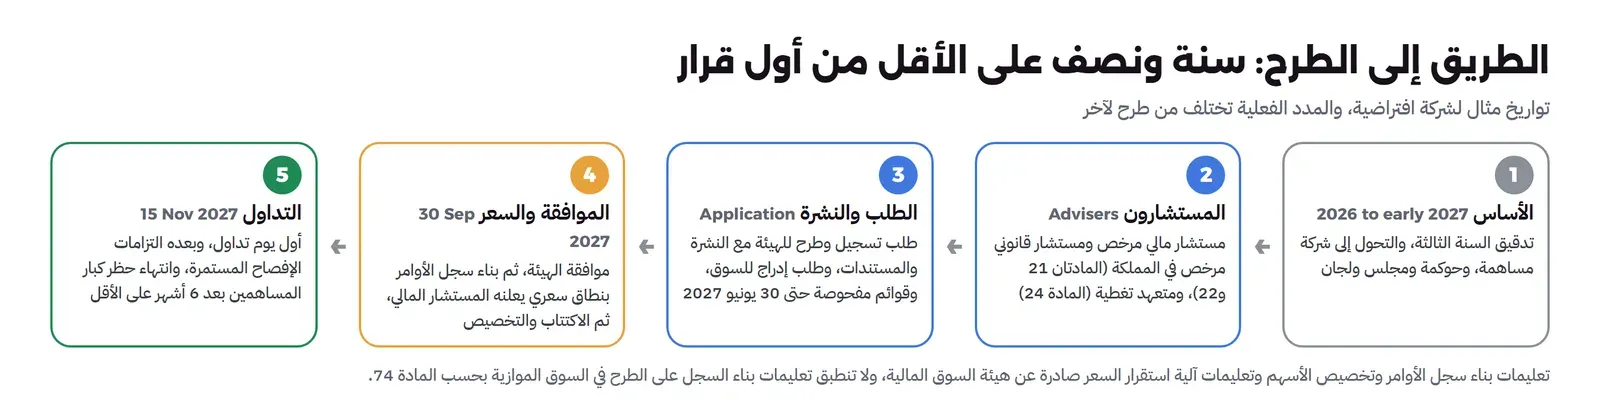
الوقت: سنة ونصف على الأقل من أول قرار إلى أول يوم تداول، ثم ستة أشهر على الأقل قبل أن يبيع كبار المساهمين.
أهم شرطين في السوق الرئيسية: شركة مساهمة، وقوائم مالية مدققة لثلاث سنوات.
في نمو: قوائم مدققة لسنة واحدة، لكن الشراء والتداول للمستثمرين المؤهلين فقط.
التكلفة: في طرح جاهز قدرت المصاريف بقرابة 30 مليون ريال، أي قرابة 2.6% من قيمة الطرح. والطرح الأصغر يدفع نسبة أكبر.
أهم نصيحة: دقق حساباتك من السنوات الأولى، فلا يمكن تدقيق سنوات مضت بسهولة.
لماذا تطرح الشركة أسهمها؟ دوافع الطرح IPO
الطرح ليس نهاية الشركة كالبيع، وإنما بداية مرحلة أخرى. وهذه أهم أسبابه:
| ما تكسبه | ما تدفعه |
|---|---|
| مال للنمو: الأسهم الجديدة التي تصدرها الشركة يدفع ثمنها المستثمرون، فيدخل المال الشركة نفسها. وهذا اسمه الإصدار الأولي Primary | سنة أو أكثر من التحضير، وأتعاب مستشارين ومتعهدي تغطية |
| سيولة للمساهمين: يصبح للأسهم سوق يومية، ويستطيع بعضهم البيع داخل الطرح نفسه. وهذا اسمه البيع الثانوي Secondary | إفصاح مستمر يجعل كل تطور مهم في الشركة علنياً |
| الاستقلال: تبقى الشركة بإدارتها واسمها، ولا تخضع لخطة مشتر | قيود على تداول المديرين، وضغط على الأرقام كل ربع سنة |
| عملة: السهم المدرج يمكن أن تشتري به شركات، أو تعطيه للموظفين بقيمة واضحة | سعر يتغير مع السوق كله، وليس مع الشركة وحدها |
وانتبه: الطرح يعطيك سعراً يوم الإدراج، لكنه لا يعطيك المال في ذلك اليوم. فكبار المساهمين لا يبيعون إلا بعد فترة الحظر. وفي مثال مقال استراتيجية التخارج، لو هبط السعر 30% خلال الحظر، لنزل نصيب كل مؤسس من 110.6 مليون إلى 77.4 مليون.
السوقان: الرئيسية Main Market والموازية نمو Nomu
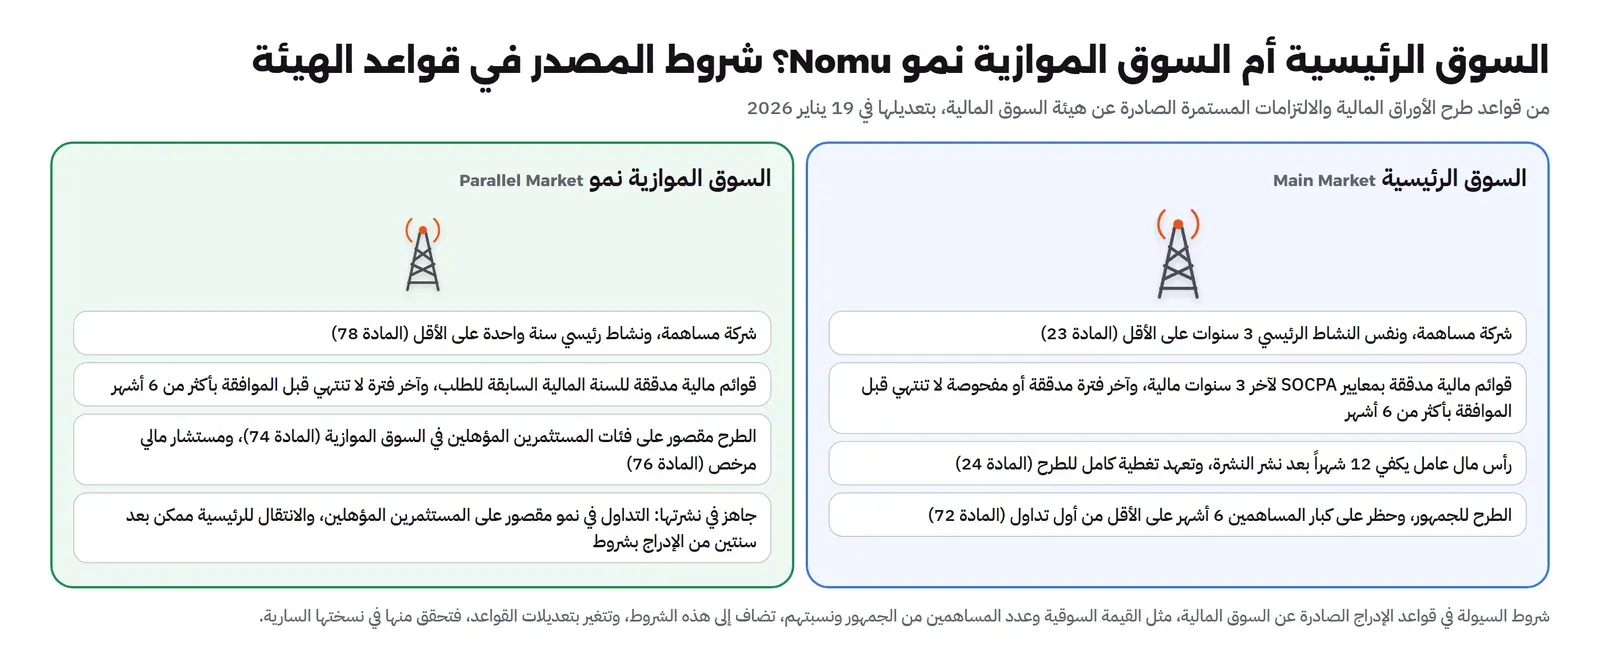
| الشرط | السوق الرئيسية (المادة 23) | نمو (المادة 78) |
|---|---|---|
| الشكل النظامي | شركة مساهمة | شركة مساهمة |
| مدة النشاط الرئيسي | 3 سنوات على الأقل | سنة واحدة على الأقل |
| القوائم المالية المدققة | آخر 3 سنوات، بمعايير SOCPA | السنة السابقة، بمعايير SOCPA |
| حداثة القوائم | آخر فترة مقدمة لا تنتهي قبل الموافقة بأكثر من 6 أشهر | نفس الشرط |
| من يشتري | الجمهور | المستثمرون المؤهلون فقط (المادة 74) |
| بناء سجل الأوامر | نعم | لا تنطبق تعليماته (المادة 74) |
ومعنى «SOCPA»: معايير المحاسبة المعتمدة من الهيئة السعودية للمراجعين والمحاسبين. ومعنى «المستثمر المؤهل»: فئات محددة في قواعد الهيئة، وليس كل الجمهور.
شروط أخرى في السوق الرئيسية
- رأس مال عامل يكفي اثني عشر شهراً على الأقل بعد نشر النشرة.
- تعهد تغطية كامل من مؤسسة سوق مالية مرخصة (المادة 24).
- نشرة إصدار Prospectus ترفق بالطلب، إلا ما استثنته القواعد.
- إعادة الهيكلة الجوهرية: إذا باعت الشركة أصلاً يساهم في 30% أو أكثر من إيرادها أو صافي دخلها، أو اشترت ما قيمته 30% أو أكثر من صافي أصولها، فلا تقدم الطلب إلا بعد سنة مالية من ذلك.
- خبرة الإدارة: أن يكون لكبار التنفيذيين خبرة مناسبة.
- استثناء: للهيئة أن تقبل طلباً لا يستوفي الشروط إذا اقتنعت أن ذلك في مصلحة المستثمرين.
وشرطا السنوات الثلاث، في النشاط وفي القوائم المدققة، هما ما يجعل السوق الرئيسية بعيدة عن أغلب الشركات الناشئة الصغيرة.
المصدر: قواعد طرح الأوراق المالية والالتزامات المستمرة المعدلة في 19 يناير 2026، المواد 23 و24 و74 و76 و78.
لماذا لا تبدأ كل الشركات في نمو Nomu؟
لأن الشراء والتداول في نمو مقصوران على المستثمرين المؤهلين. وتقول نشرة إصدار جاهز نفسها إن حجم التداول والسيولة في نمو أقل من السوق الرئيسية، وإن هذا قد يؤثر على سعر الأسهم.
وتذكر النشرة أن الشركة قد تستوفي متطلبات الانتقال إلى السوق الرئيسية بعد سنتين من إدراجها، وعليها عندها أن تستوفي شروط الانتقال. أي أن نمو طريق إلى السوق، وليست نهاية الطريق.
شروط السيولة في قواعد الإدراج Listing Rules
شروط الهيئة السابقة تخص الشركة نفسها: شكلها وتاريخها وقوائمها. وهناك أيضاً قواعد الإدراج التي تصدرها السوق المالية السعودية، وفيها شروط مثل القيمة السوقية المتوقعة، ونسبة الأسهم التي يملكها الجمهور، وعدد المساهمين، وشروط الانتقال من نمو إلى الرئيسية.
وهذه القواعد تعدل، فقد أعلنت السوق تعديلات عليها في 2025. لذلك لا تعتمد على رقم تقرؤه في مقال أو عرض تقديمي. ارجع إلى النسخة السارية يوم تبدأ، ثم راجعها مع مستشارك المالي قبل تقديم الطلب.
المصدر: صفحة قواعد الإدراج والطرح في موقع السوق المالية.
الخطوات بالترتيب
الصورة التالية تبين الطريق كله بتواريخ مثال افتراضي، ثم نشرح كل خطوة.
الخطوة 1: اختر السوق
ما هي: قرار بين السوق الرئيسية ونمو، بحسب عمر الشركة وقوائمها وحجمها.
لماذا تهم: السوق تحدد عدد سنوات القوائم المدققة التي تحتاجها، ومن يستطيع شراء أسهمك.
كيف تقرر: نمو مناسبة إذا كنت تحتاج المال أو السيولة الآن، أو كان حجم الشركة أصغر من أن يجذب جمهور الرئيسية. أما إذا كنت ستستوفي شروط الرئيسية بعد سنة، فقد يكون الانتظار سنة أرخص من طرحين. ونشرة جاهز تذكر خطرين: ألا تستطيع الشركة استيفاء شروط الانتقال لاحقاً، أو أن تستوفيها وتختار البقاء في نمو بسيولة أقل.
الخطوة 2: تحول إلى شركة مساهمة Joint Stock Company
ما هي: تغيير الشكل النظامي للشركة. فأغلب الشركات الناشئة السعودية تبدأ شركة ذات مسؤولية محدودة أو شركة مساهمة مبسطة، كما شرحنا في مقال أي كيان قانوني يناسب شركتك الناشئة. والسوقان تشترطان شركة مساهمة.
ماذا يقول النظام:
- المادة 220: التحول بقرار حسب شروط تعديل النظام الأساس، وبعد استيفاء كل شروط تأسيس شركة المساهمة.
- المادة 222: المساهم المعترض يستطيع أن ينسحب بطلب مكتوب خلال 15 يوماً من القرار، وتدفع له قيمة أسهمه.
- المادة 223: التحول لا ينشئ شركة جديدة. فالعقود مع العملاء والموظفين تبقى كما هي.
الجزء الأصعب: الأسهم الممتازة. تحويل فئة أسهم إلى فئة أخرى يحتاج موافقة الجمعية العامة غير العادية (المادة 109). وإذا كان التحويل ينقص حقوق فئة، يحتاج أيضاً موافقة جمعية خاصة من أصحاب تلك الفئة (المادة 110). إلا إذا نص قرار إصدار الأسهم على أنها تتحول تلقائياً عند الطرح.
لذلك الجولة التي كتبت فيها الأسهم الممتازة بشرط تحول تلقائي عند الطرح، كما في مقال تفضيل التصفية، توفر عليك تصويتاً صعباً في أسوأ وقت.
الوقت: أشهر، وتبدأ مبكراً.
المصدر: نظام الشركات، المواد 109 و110 و220 و222 و223.
الخطوة 3: دقق القوائم المالية Audited Financial Statements
ما هي: قوائم مالية يراجعها مراجع حسابات مقبول، بمعايير SOCPA.
لماذا هي أهم خطوة: لأنها لا تصنع في شهر. الشركة التي لم تدقق حساباتها من البداية لا تستطيع أن تعود وتدقق سنوات مضت بسهولة.
قاعدة الأشهر الستة: آخر فترة مالية تقدمها لا تنتهي قبل تاريخ الموافقة المتوقع بأكثر من ستة أشهر. فإذا كانت آخر قوائم سنوية أقدم من ذلك، تقدم قوائم أولية مفحوصة لفترة أحدث.
انتبه: هذا الشرط قد يفشل حتى لو كانت كل القوائم جاهزة، إذا تأخرت الموافقة عن الخطة. فكل شهر تأخير قد يعني قوائم مفحوصة جديدة. لذلك يربط المستشارون جدول الطرح كله بتواريخ إقفال الفترات المالية.
الخطوة 4: جهز الحوكمة وجدول الملكية
ما هي: أن تعمل الشركة كما تعمل شركة مدرجة قبل أن تدرج.
- مجلس إدارة ولجنة مراجعة يعملان فعلاً.
- جدول ملكية نظيف: تتحول فيه عقود SAFE والسندات القابلة للتحويل إلى أسهم قبل الطلب، كما شرحنا في مقال جولات التمويل والتخفيف.
- خطة أسهم الموظفين: يقتصر الاكتتاب فيها على أعضاء المجلس والموظفين، ولا تتجاوز أسهمها 15% من رأس المال المدفوع (المادة 33). وقرر مسبقاً ماذا يحدث للخيارات المستحقة وغير المستحقة، ومتى يستطيع الموظف البيع. وقد شرحنا الخيارات في مقال أسهم الموظفين ESOP.
الخطوة 5: عين المستشارين Advisers
| المستشار | دوره |
|---|---|
| المستشار المالي Financial Advisor | مؤسسة سوق مالية مرخصة، تقود الطلب، وتتحقق أن الشركة تستوفي الشروط، وتقدم للهيئة خطاباً بذلك (المادة 21) |
| المستشار القانوني Legal Advisor | مرخص للمحاماة في المملكة، ويقدم للهيئة خطاباً (المادة 22) |
| متعهد التغطية Underwriter | يلتزم بشراء ما لا يكتتب فيه المستثمرون، فيضمن اكتمال الطرح (المادة 24) |
| المحاسب القانوني | يدقق القوائم ويفحص القوائم الأولية. تأكد من البداية أن مراجعك مقبول لهذا الدور |
وفي نمو تلزم المادة 76 الشركة بتعيين مستشار مالي مرخص من الهيئة.
الخطوة 6: اكتب النشرة Prospectus وقدم الطلب
ما هي: النشرة هي الوثيقة التي يقرأ منها المستثمر الشركة: نشاطها، ومخاطرها، وقوائمها، وملكيتها قبل الطرح وبعده، واستخدام المال، والحظر.
لماذا تأخذ وقتاً: المادة 4 تجعل المسؤولية عن الوثائق غير الصحيحة أو الناقصة مسؤولية حقيقية. فكتابة النشرة تشبه الفحص الذي شرحناه في مقال الفحص النافي للجهالة، لكن قارئها هذه المرة آلاف المستثمرين والجهة المنظمة معاً.
ماذا تقدم: طلب تسجيل وطرح للهيئة مع النشرة والمستندات، وطلب إدراج للسوق.
لا تقدم مبكراً: المادة 34 تعطي الهيئة صلاحية إلغاء الطلب الذي تراه خاملاً، فتحتاج طلباً جديداً من البداية.
الخطوة 7: انتظر مراجعة الهيئة CMA Review
كم تأخذ: 45 يوماً من استلام كل المعلومات والمستندات المطلوبة. وليس من يوم تقديم الطلب، فكل طلب معلومات إضافية يؤخر البداية. وقد تمدد عشرة أيام على الأكثر إذا تأخرت موافقة السوق على الإدراج.
ما يحدث: للهيئة أن تسأل، وتطلب حضورك، وتطلب معلومات إضافية، وتؤجل القرار، أو ترفض إذا رأت أن الطرح ليس في مصلحة المستثمرين. ولا توافق قبل أن تصلها موافقة السوق المشروطة على الإدراج.
ما يسمح لك به خلالها: أن تعرض معلومات الشركة على مجموعة من المستثمرين المحتملين لتعرف رغبتهم، دون تعهد ملزم. وهذه المرحلة تكشف هل قصة شركتك تقنع المستثمرين المؤسسيين، وكثير من الطروح تؤجل هنا وليس في الهيئة.
النتيجة: موافقة الهيئة على الطلب هي موافقة على النشرة، ولا تنشر النشرة قبلها.
المصدر: قواعد طرح الأوراق المالية، المادة 30.
الخطوة 8: انشر النشرة وحدد السعر Book Building
النشر: قبل بدء الطرح بأربعة عشر يوماً على الأقل، في مواقع الشركة والسوق والهيئة والمستشار المالي (المادة 31).
تحديد السعر في السوق الرئيسية: يتم ببناء سجل الأوامر Book Building، بهذا الترتيب:
- يعلن المستشار المالي نطاقاً سعرياً.
- تقدم المؤسسات المشاركة طلباتها داخل النطاق. ولا تطلب أي جهة 5% أو أكثر من الأسهم المصدرة.
- يحدد السعر النهائي من الطلب.
- تخصص الأسهم للمؤسسات وللأفراد بالنسب المذكورة في النشرة.
إذا تغير شيء مهم بعد النشر: تقدم الشركة نشرة تكميلية (المادة 29)، ويحق لمن اكتتب قبلها أن يلغي اكتتابه أو يعدله. وهذا ما حدث في جاهز حين رفعت النشرة التكميلية حجم الطرح.
السرية: المعلومات التي يجب نشرها لا تعطى لأحد قبل نشرها، إلا للمستشارين ومن تتفاوض معهم الشركة، مع إبلاغهم كتابة أنها سرية (المادة 32).
المصدر: تعليمات بناء سجل الأوامر وتخصيص الأسهم في الطرح الأولي.
الخطوة 9: الإدراج والحظر Lock-up
هيكل الطرح: كل طرح يجيب عن ثلاثة أسئلة: كم سهماً جديداً تصدر الشركة (والمال يدخلها)، وكم سهماً قائماً يبيعه المساهمون (والمال يذهب إليهم)، وبأي سعر.
الأسهم الممتازة: تتحول عادة إلى أسهم عادية قبل الطرح، فلا يبقى في الشركة المدرجة تفضيل تصفية. لذلك يقبل مستثمرو الجولات الطرح حين يكون سعره أعلى بوضوح من أسعار جولاتهم.
الحظر: كبار المساهمين المذكورون في النشرة لا يبيعون أي سهم مدة ستة أشهر على الأقل من بدء التداول، إلا إذا ذكرت النشرة مدة أطول (المادة 72). أي أن المؤسسين لا يحصلون على سيولة فورية إلا بما باعوه داخل الطرح.
استقرار السعر: قد يستخدم مدير الاستقرار خيار تخصيص إضافي ليدعم السعر في الأيام الأولى بعد الإدراج.
المصدر: تعليمات آلية استقرار السعر في الطرح الأولي.
الخطوة 10: الالتزامات المستمرة بعد الإدراج Listing
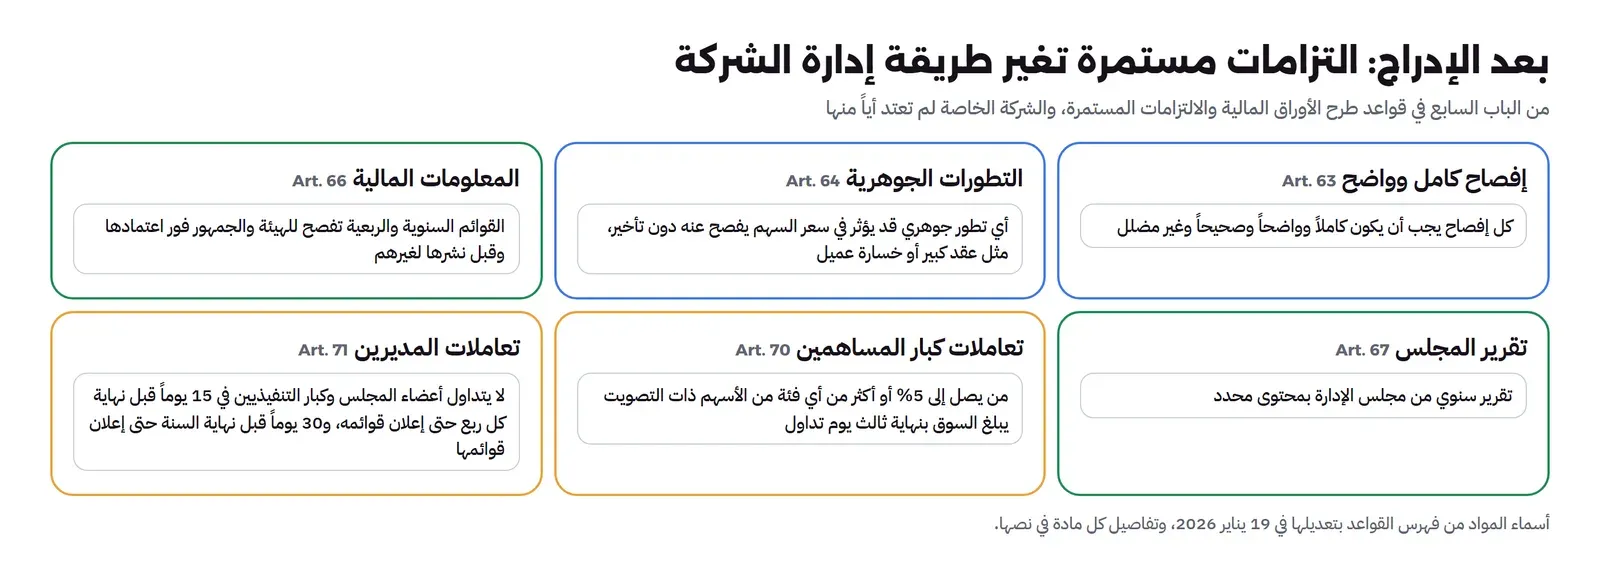
| الالتزام | معناه | المادة |
|---|---|---|
| التطورات الجوهرية | تفصح دون تأخير عن أي تطور غير معروف للجمهور قد يغير سعر السهم. فخسارة العميل الأكبر قد تصبح إعلاناً | 64 |
| القوائم المالية | السنوية والربعية تفصح فور اعتمادها، وقبل نشرها لأي أحد | 66 |
| كبار المساهمين | من يصل إلى 5% أو أكثر يبلغ السوق بنهاية ثالث يوم تداول | 70 |
| تداول المديرين | ممنوع 15 يوماً قبل نهاية كل ربع، و30 يوماً قبل نهاية السنة، حتى إعلان القوائم | 71 |
وهذه الالتزامات تحتاج فريقاً لم تكن الشركة تحتاجه: علاقات المستثمرين، وإدارة مالية تقفل الحسابات كل ربع في موعده، ومستشار قانوني يقرر هل الحدث جوهري، ولجنة مراجعة. والمؤسس يتعلم أن كل كلمة يقولها في مقابلة قد تقرأ كإفصاح.
مثال: هل شركتك جاهزة؟
لنأخذ شركة افتراضية بعد ثماني سنوات في نفس النشاط. شكلها مساهمة مبسطة، وعندها قوائم مدققة لسنتين فقط، وآخر قوائم ستكون لسنة تنتهي في 31 ديسمبر 2026. وتتوقع موافقة الهيئة في 30 سبتمبر 2027. لنفحصها شرطاً شرطاً:
| الشرط | النتيجة | لماذا |
|---|---|---|
| شركة مساهمة | لا | ما زالت مساهمة مبسطة |
| 3 سنوات نشاط | نعم | ثماني سنوات |
| 3 سنوات قوائم مدققة | لا | سنتان فقط |
| آخر فترة خلال 6 أشهر من الموافقة | لا | من 31 ديسمبر إلى 30 سبتمبر تسعة أشهر |
| لا إعادة هيكلة جوهرية في آخر سنة | نعم | لم تبع أو تشتر أصولاً كبيرة |
| رأس مال عامل لـ 12 شهراً | نعم | مع مال الطرح |
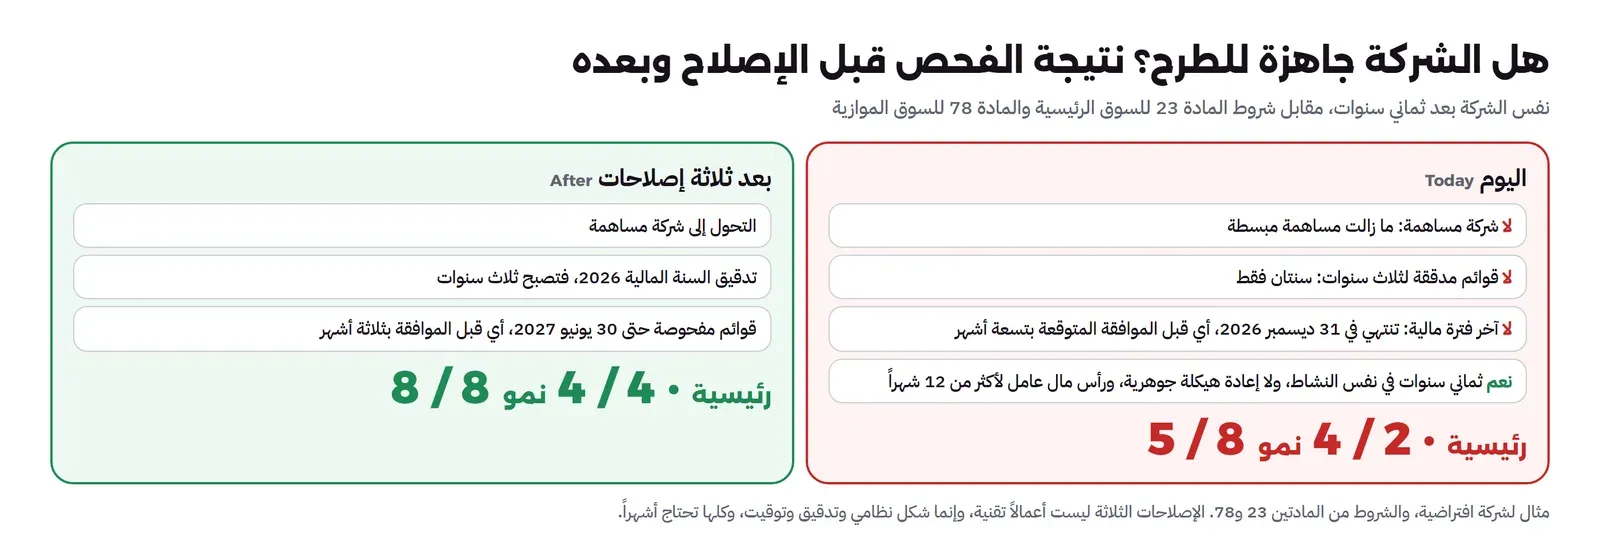
ولاحظ أن نمو لا تحل مشكلتها هنا. فالسنتان المدققتان تكفيان نمو، لكن الشكل النظامي والتوقيت ناقصان في السوقين.
الإصلاحات الثلاثة:
- التحول إلى شركة مساهمة.
- تدقيق السنة المالية 2026، فتصبح ثلاث سنوات.
- تقديم قوائم أولية مفحوصة حتى 30 يونيو 2027، فيصبح الفرق قبل الموافقة ثلاثة أشهر فقط.
لا شيء منها صعب في ذاته، لكنها كلها تحتاج أشهراً. والوقت هو ما يظن المجلس عادة أنه يملكه.
مثال حقيقي: طرح جاهز في نمو Nomu
جاهز الدولية لتقنية نظم المعلومات شركة تقنية بدأت ناشئة وطرحت في نمو، ونشرتاها منشورتان في موقع الهيئة.
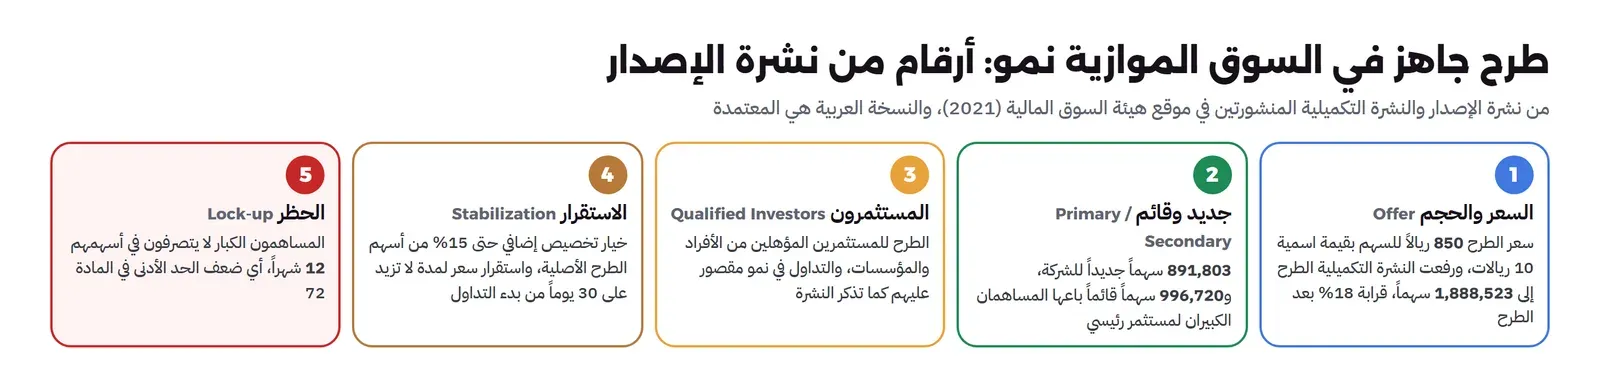
| البند | في طرح جاهز |
|---|---|
| سعر السهم | 850 ريالاً، بقيمة اسمية 10 ريالات |
| من يشتري | المستثمرون المؤهلون من الأفراد والمؤسسات |
| حجم الطرح بعد النشرة التكميلية | 1,888,523 سهماً، قرابة 18% من رأس المال بعد الطرح |
| منها أسهم جديدة (المال للشركة) | 891,803 أسهم |
| منها أسهم قائمة (المال للبائعين) | 996,720 سهماً باعها المساهمان الكبيران لمستثمر رئيسي |
| الحظر | 12 شهراً على المساهمين الكبار، ضعف الحد الأدنى |
| استقرار السعر | خيار تخصيص إضافي حتى 15% من أسهم الطرح، لمدة لا تزيد على 30 يوماً |
المصدر: نشرة الإصدار، والنشرة التكميلية.
ثلاثة دروس:
- البيع الثانوي داخل الطرح طبيعي، وقد يكون أكبر من الإصدار الجديد نفسه، كما شرحنا في مقال البيع الثانوي.
- الحظر قد يكون أطول من الحد الأدنى، لأن المستثمرين يريدون أن يروا أن الكبار باقون. وهذا يهم كل صندوق في جدول ملكيتك يقترب من نهاية عمره.
- استقرار السعر يحمي الأيام الأولى فقط، ولا يحميه بعد ثلاثين يوماً.
كم يكلف الطرح؟ IPO Cost
في نشرة جاهز الأصلية، قبل أن ترفع النشرة التكميلية الحجم، جواب عن السؤال الذي يسأله كل مؤسس:
| البند | المبلغ |
|---|---|
| قيمة الطرح الأصلي (1,363,934 سهماً) | 1,159,343,900 ريال |
| مصاريف الطرح المقدرة | قرابة 30 مليون ريال، أي قرابة 2.6% |
| صافي للمساهمين البائعين (472,131 سهماً) | 390,926,735 ريالاً |
| صافي للشركة (891,803 أسهم جديدة) | 738,417,165 ريالاً، لتوسيع أعمالها محلياً وإقليمياً |
ماذا تشمل المصاريف؟ أتعاب المستشار المالي، ومدير الاكتتاب، ومديري سجل الاكتتاب، ومدير الاستقرار، والمستشارين القانونيين، ومستشار العناية المهنية المالية، ومستشار دراسة السوق، والمراجع، مع التسويق والطباعة والتوزيع. وتخصم من المتحصلات بنسبة الأسهم المباعة والجديدة.
لا تنقل النسبة إلى شركتك كما هي. جزء كبير من المصاريف ثابت لا يتغير كثيراً بحجم الطرح. فالطرح الأصغر يدفع نسبة أكبر. ولهذا حجم الطرح نفسه شرط عملي قبل أن يكون شرطاً في القواعد.
وخصصت النشرة 20% من الأسهم للمستثمرين المؤهلين الأفراد، والباقي للمؤسسات.
الطرح IPO أم البيع Sale؟
في مثال مقال استراتيجية التخارج: الطرح بقيمة 600 مليون يعطي كل مؤسس قرابة 110.6 مليون بعد نهاية الحظر إذا بقي السعر كما هو. والبيع بـ 300 مليون في السنة السابعة يعطي كل مؤسس قرابة 65 مليوناً. والطرح يتفوق بالأرقام، لكن انظر إلى ما يدفعه المؤسس مقابله:
| البند | الطرح | البيع |
|---|---|---|
| الوقت | سنتان على الأقل حتى نهاية الحظر | أشهر |
| السعر | يتحدد يوم بناء السجل، ثم يتغير كل يوم، ولا تبيع قبل الحظر | معروف يوم التوقيع |
| دورك بعده | تدير شركة مدرجة بكل التزاماتها | قد تبقى سنتين ثم تغادر |
| الحجم المطلوب | شركة كبيرة بما يكفي لاهتمام المستثمرين وشروط السيولة | مشتر واحد يكفي |
فالسؤال ليس أيهما أفضل، وإنما أيهما ممكن ومتى. وكثير من الشركات تحضر للطرح وهي تتفاوض على البيع، لأن التحضير نفسه (القوائم المدققة والحوكمة) يرفع سعرها في الطريقين.
جدول القرار Decision Table
| حالتك | الأنسب | أول خطوة |
|---|---|---|
| شركة مساهمة بثلاث سنوات مدققة ونشاط ثابت وحجم كبير | السوق الرئيسية | تعيين مستشار مالي، ومراجعة قواعد الإدراج السارية |
| شركة أحدث بسنة مدققة واحدة على الأقل | نمو | التحول إلى شركة مساهمة، وتعيين مستشار مالي مرخص |
| شركة بلا قوائم مدققة، أو ما زالت مساهمة مبسطة | ليس بعد | ابدأ التدقيق من الآن، وخطط للتحول |
| صندوق في جدول ملكيتك ينتهي عمره قريباً | بيع ثانوي قبل الطرح أو داخله | ناقش الهيكل مع المستشار المالي |
| وصلك عرض شراء جيد أثناء التحضير | قارن بالأرقام | احسب العرض مقابل الطرح بعد الحظر وبعد المخاطر |
قائمة تحقق Checklist قبل أن تبدأ
- الشركة شركة مساهمة، أو تعرف متى وكيف ستتحول.
- لديك قوائم مدققة بمعايير SOCPA للسنوات المطلوبة في السوق التي تستهدفها.
- تستطيع تقديم قوائم مفحوصة لفترة لا تنتهي قبل الموافقة بأكثر من ستة أشهر.
- لم تمر الشركة بإعادة هيكلة جوهرية خلال السنة الماضية.
- لديك رأس مال عامل يكفي اثني عشر شهراً بعد النشرة.
- قرأت قواعد الإدراج السارية، وحسبت القيمة السوقية المتوقعة ونسبة الجمهور.
- الأسهم الممتازة وعقود SAFE والخيارات في صورة تناسب شركة مدرجة.
- كبار المساهمين يعرفون مدة الحظر، والصناديق تعرف أعمارها مقارنة بها.
- لديك فريق للإفصاح وعلاقات المستثمرين والإقفال الربعي قبل يوم الإدراج.
أخطاء شائعة Common Mistakes
- عدم التدقيق في السنوات الأولى: ثم اكتشاف أن السوق الرئيسية تحتاج ثلاث سنوات مدققة.
- الاعتماد على أرقام قديمة لقواعد الإدراج: من عرض أو مقال، مع أنها تعدل.
- نسيان قاعدة الأشهر الستة: فيتأخر الطلب وتحتاج قوائم مفحوصة جديدة.
- مقارنة الطرح بالبيع بسعر يوم الإدراج: مع أن المؤسسين لا يبيعون قبل نهاية الحظر.
- إهمال الصندوق الذي ينتهي عمره قبل نهاية الحظر: حتى يعارض الطرح أو يطلب البيع في آخر لحظة.
- إدارة الشركة المدرجة كأنها خاصة: ثم مخالفة الإفصاح أو قيود تداول المديرين في الأشهر الأولى.
الخلاصة Summary
- الطرح يجعل الشركة مدرجة دون أن يبيعها: المال للشركة في الإصدار الأولي، وللبائعين في البيع الثانوي، والسيولة للباقين بعد الحظر.
- السوق الرئيسية تشترط شركة مساهمة وثلاث سنوات نشاط وثلاث سنوات قوائم مدققة وفترة حديثة ورأس مال عامل لسنة، مع تغطية كاملة.
- نمو تشترط سنة نشاط وقوائم السنة السابقة، والطرح فيها للمستثمرين المؤهلين بسيولة أقل.
- قواعد الإدراج تضيف شروط السيولة وتعدل، فارجع إلى نسختها السارية.
- كبار المساهمين محظورون ستة أشهر على الأقل، وجاهز حظرت اثني عشر شهراً.
- كلف طرح جاهز قرابة 30 مليون ريال، والطرح الأصغر يدفع نسبة أكبر.
- أطول جزء في الطريق هو الأساس: الشكل النظامي والتدقيق والتوقيت.
وفي المقال الأخير من هذه المرحلة نتحدث بإذن الله عن النهاية التي لا يحب أحد أن يسميها تخارجاً: إغلاق الشركة الناشئة بطريقة صحيحة. وأقرب المقالات إلى هذا الموضوع على الموقع:
 دليلاستراتيجية التخارج Exit Strategy: الطرق ومتى تفكر فيهاخمسة طرق تنتهي بها الشركة الناشئة، ومن يشتري في كل طريق، وكم يصل لكل طرف، ولماذا يختلف المؤسس والمستثمر على توقيت البيع.
 دليلجولات التمويل والتخفيف Dilution من SAFE إلى الطرح العامكيف تحسب التقييم قبل الاستثمار وبعده، وكيف يتحول عقد SAFE إلى أسهم، وما الشروط التي تحدد ما يأخذه كل طرف عند البيع.
 دليلالبيع الثانوي Secondary: كيف تحصل على مال من أسهمك قبل البيعكيف يحول المؤسسون والموظفون والمستثمرون جزءاً من أسهمهم إلى مال قبل بيع الشركة، بالبيع الثانوي Secondary وإعادة الشراء Buyback، وما يقوله النظام السعودي.
 دليلالفحص النافي للجهالة Due Diligence في بيع شركتك التقنيةماذا يفحص المشتري في شركة تقنية قبل الإغلاق، وكيف تجهز غرفة البيانات وتصلح المشكلات قبل أن يجدها بنفسه.
 دليلتفضيل التصفية Liquidation Preference: من يأخذ ماذا عند البيعكيف يقسم مبلغ بيع الشركة بين المستثمرين والمؤسسين والموظفين، وما البنود التي تجعل نصيبك أقل من نسبتك.
 دليلإغلاق الشركة الناشئة Wind-down: الخطوات والتكلفةمتى تقرر إغلاق شركتك الناشئة وكم يكلف الإغلاق المنظم Wind-down، وخطوات التصفية في نظام الشركات السعودي، وكيف تحمي الموظفين والعملاء ونفسك.
سجل التحديثات Changelog
- 2026-11-13: إعادة كتابة المقال بلغة أوضح وخطوات وجداول، دون كود.
- أكتوبر 2026: كتابة المقال، اعتماداً على قواعد طرح الأوراق المالية والالتزامات المستمرة (بتعديلها في 19 يناير 2026) وتعليمات بناء سجل الأوامر وتعليمات آلية استقرار السعر الصادرة عن هيئة السوق المالية، ونشرتي إصدار جاهز المنشورتين في موقع الهيئة.


