


إذا كانت شركتك الناشئة تقترب من نهاية مالها، ولا تظهر جولة تمويل ولا مشتر، وتتساءل متى يجب أن تقرر الإغلاق وكيف تغلق دون أن تتحمل ديوناً شخصية، فهذا المقال لك. وهو مفيد أيضاً لأعضاء المجلس والمستثمرين الذين يجلسون حول نفس الطاولة.
الإغلاق Wind-down ليس فشلاً أخلاقياً، فأغلب الشركات الناشئة تنتهي هكذا. لكن طريقة الإغلاق هي التي تحدد هل تخرج بسمعة تسمح لك ببناء شركتك القادمة، أم بديون ودعاوى من الموظفين والعملاء.
ستجد في هذا المقال كيف تحسب تكلفة الإغلاق وآخر شهر آمن لاتخاذ القرار، وخطوات التصفية في نظام الشركات السعودي بالترتيب، ومتى يصبح الطريق نظام الإفلاس، وكيف يتم الحل في Delaware، ثم كيف تتعامل مع الموظفين والعملاء والمستثمرين.
الخلاصة السريعة Quick Summary
آخر شهر آمن: النقد ناقص تكلفة الإغلاق، مقسوماً على الصرف الشهري. بعده قد لا تستطيع أن تقرر التصفية بنفسك.
الطريق: إذا كانت الأصول تكفي الديون فهي تصفية اختيارية. وإذا لم تكف فالطريق نظام الإفلاس.
الخطوات في السعودية: بيان ملاءة، ثم قرار الحل، ثم مصف خلال 60 يوماً، ثم جرد خلال 90 يوماً، ثم سداد وتوزيع وشطب، في ثلاث سنوات على الأكثر.
المسؤولية: من يقرر التصفية والأصول لا تكفي يتحمل الديون الباقية شخصياً بالتضامن.
أهم نصيحة: احسب تكلفة الإغلاق كل ربع سنة عندما تكون مدة بقاء الشركة أقل من سنة، وليس يوم الأزمة.
متى يكون الإغلاق هو القرار الصحيح؟
لا يوجد مؤسس يريد أن يغلق شركته، لذلك يأتي القرار غالباً متأخراً. فكل الإشارات غامضة: الجولة التي فشلت قد تنجح مع مستثمر آخر، والعميل الكبير قد يوقع الشهر القادم.
لذلك لا تبن القرار على الأمل، وإنما على ثلاثة أسئلة لها جواب بالأرقام:
- هل الشركة حية افتراضياً Default Alive؟ أي هل تصل إلى الربح بالمال الذي بقي والنمو الحالي، كما شرحنا في مقال مصطلحات الشركات الناشئة؟ إذا كانت حية فالمشكلة ليست الإغلاق.
- إذا لم تكن حية، هل يوجد مصدر مال واقعي قبل أن ينفد المال؟ جولة بشروط موقعة، أو مشتر وقع خطاب نوايا، أو عقد كبير. وليس اجتماعات واعدة.
- إذا لم يوجد، كم شهراً بقي قبل أن يصبح المال أقل من تكلفة الإغلاق؟ وهذا السؤال يغفل عنه أغلب المجالس.
قد تسأل: لماذا لا نصرف كل المال على المحاولة الأخيرة، ثم نغلق إذا فشلت؟ لأن الإغلاق نفسه يحتاج مالاً. وهذا المال ليس للمؤسسين ولا للمستثمرين، وإنما لموظفين لهم مستحقات نظامية، وعملاء دفعوا مقدماً، وموردين وجهات حكومية. والشركة التي تصرف آخر ريال تترك هؤلاء بلا حق، ويصبح القرار بعدها بيد غيرها.
قبل القرار: خيارات تطيل العمر، ولكل منها ثمن
| الخيار | كيف يعمل | ثمنه |
|---|---|---|
| خفض الصرف | تقليص الفريق إلى من يخدم العملاء الحاليين، وإيقاف التسويق والتوظيف | الموظف الذي ينتهي عقده الآن يأخذ مكافأته الآن |
| تمويل جسر Bridge | مبلغ صغير من المستثمرين الحاليين بعقد SAFE أو سند قابل للتحويل | منطقي فقط إذا كانت هناك صفقة محددة فعلاً |
| الاندماج مع شركة مشابهة | شركتان صغيرتان تجمعان عملاءهما ونصف فريقيهما، كما في مقال بيع الشركة | تفاوض يأخذ وقتاً ومالاً |
| بيع الفريق أو الأصول | مشتر يريد المهندسين أو الكود أو العملاء، كما في مقال كيف تشتري الشركات الكبيرة الفرق والمواهب | غالباً أفضل للموظفين والعملاء من الإغلاق الكامل |
والقاعدة: جرب ما تشاء ما دام النقد أكبر من تكلفة الإغلاق. وحدد لكل محاولة تاريخاً تنتهي فيه، فإذا وصل دون نتيجة موقعة فالقرار هو الإغلاق. والمجلس الذي يكتب هذه التواريخ في محضره يحمي أعضاءه، لأن قراره مبني على أرقام وليس على تفاؤل.
ثلاثة طرق للإغلاق
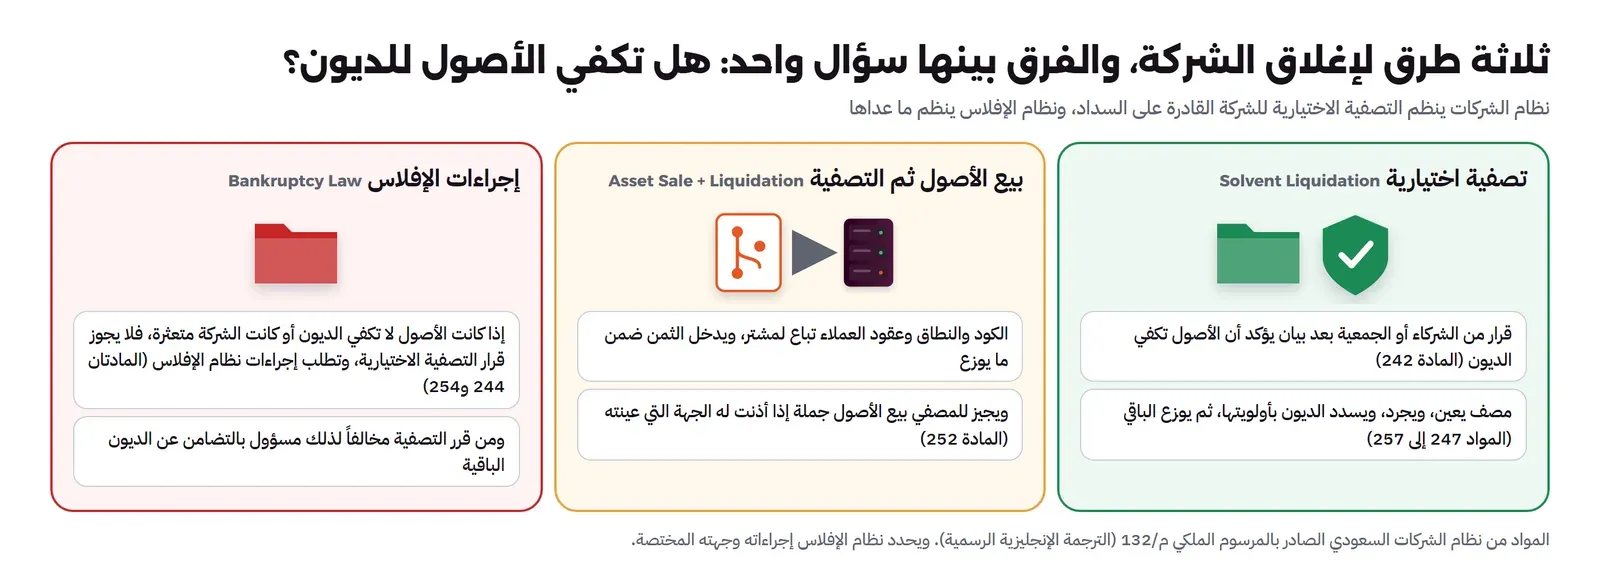
الطريق يتحدد بسؤال واحد: هل تكفي أصول الشركة لسداد ديونها؟
| الطريق | متى | كيف |
|---|---|---|
| التصفية الاختيارية Solvent Liquidation | الأصول تكفي الديون | يقرر الشركاء الحل، ويعين مصف يحول الأصول إلى نقد ويسدد الديون ويوزع الباقي |
| بيع الأصول ثم التصفية Asset Sale | للشركة أشياء لها قيمة لغيرها: الكود، والنطاق، والعلامة، وعقود العملاء | بيعها يرفع ما يوزع. والمادة 252 تجيز للمصفي بيع الأصول كلها في صفقة واحدة إذا أذنت له الجهة التي عينته |
| إجراءات نظام الإفلاس | الأصول لا تكفي الديون، أو الشركة متعثرة | لا يجوز للشركاء أن يقرروا التصفية. تطلب الشركة من الجهة القضائية المختصة إجراءات نظام الإفلاس، ومنها التسوية الوقائية وإعادة التنظيم المالي والتصفية |
المصدر: نظام الشركات الباب الثاني عشر، وموقع لجنة الإفلاس الذي تنشر فيه إعلانات التصفية وإعادة التنظيم المالي.
كم يكلف الإغلاق المنظم؟
تكلفة الإغلاق هي كل ما يجب أن يدفع قبل أن يأخذ أي مساهم شيئاً. وهذه بنودها:
| البند | ما هو | كيف تحسبه |
|---|---|---|
| مكافأة نهاية الخدمة End-of-Service Award | حق نظامي لكل موظف عند انتهاء علاقة العمل | نصف أجر شهر عن كل سنة من السنوات الخمس الأولى، وأجر شهر عن كل سنة بعدها، بالأجر الأخير، وأجزاء السنة بنسبتها |
| رد الاشتراكات المدفوعة مقدماً | العميل الذي دفع اشتراك سنة ولم يحصل إلا على جزء منه. وهذا الباقي دين حقيقي على الشركة، كما شرحنا الإيراد المؤجل في مقال الفحص النافي للجهالة | من كشوف الاشتراكات: ما دفعه كل عميل عن أشهر لم تقدم |
| أجور فترة التسليم | الموظفون الذين ينقلون بيانات العملاء ويغلقون الحسابات يحتاجون أجوراً | عدد أشهر التسليم × أجور من يبقى |
| تكاليف التصفية | أتعاب المصفي والمراجع والمحامين، ورسوم القيد والنشر. ولها الأولوية على كل الديون (المادة 255) | عروض أسعار من المصفي والمراجع |
| عقود الموردين | عقود لا تنتهي يوم القرار، مثل خدمات سحابية سنوية أو إيجار مكتب | ما بقي من كل عقد، أو رسوم إنهائه |
| الضرائب المستحقة | ما على الشركة من ضرائب لم تدفع بعد | من محاسبك |
مثال لمكافأة موظف واحد: مهندس أجره الأخير 28,000 ريال وخدمته أربع سنوات ونصف. كل سنواته ضمن الخمس الأولى، فيأخذ نصف أجر عن كل سنة: 28,000 × 0.5 × 4.5 = 63,000 ريال.
ولاحظ أن الصفحة الرسمية تفصل حالات تختلف فيها المكافأة بحسب طريقة انتهاء العقد. والحساب هنا يفترض أن الشركة هي التي تنهي العقود بسبب الإغلاق.
المصدر: صفحة وزارة الموارد البشرية والتنمية الاجتماعية عن الحقوق عند انتهاء عقد العمل.
مثال بالأرقام: متى يجب أن تقرر؟
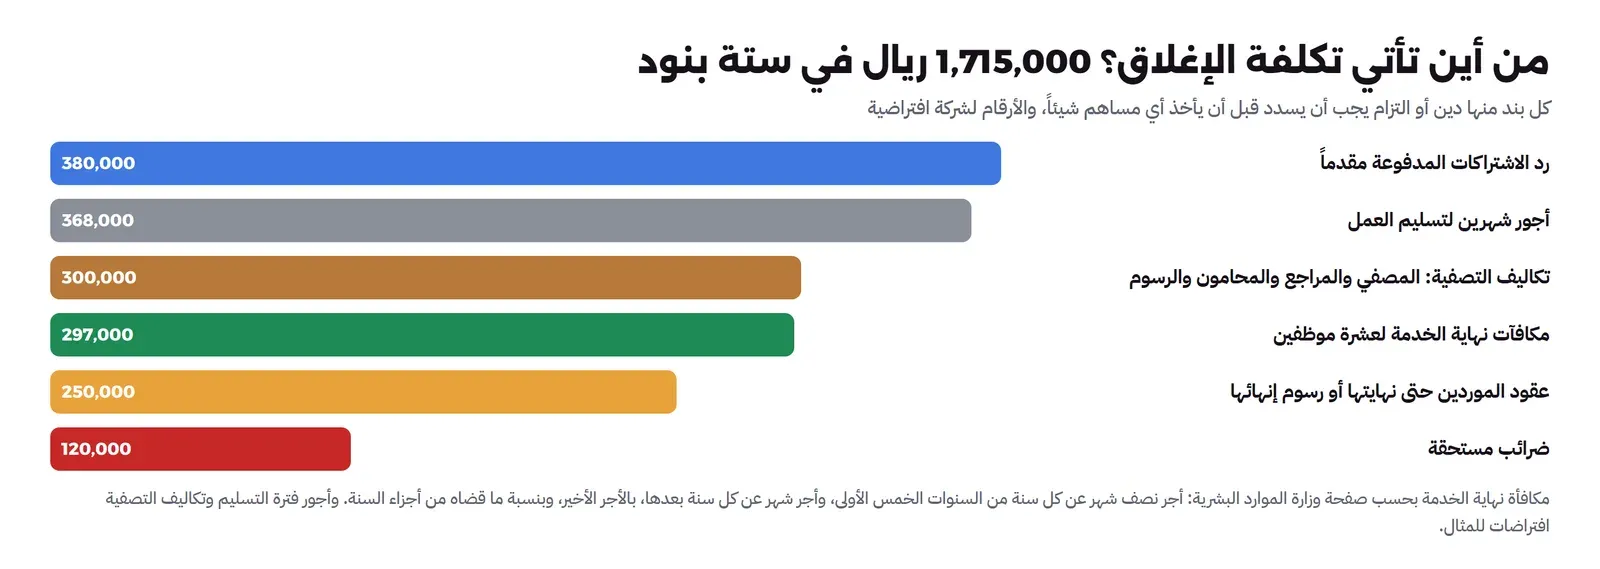
شركة افتراضية في بنكها 4,000,000 ريال، وتصرف 600,000 ريال شهرياً أكثر مما تكسب، ولها عشرة موظفين. حسبت بنود الإغلاق من عقودها وكشوفها، وحسبت مكافأة كل موظف بالمعادلة السابقة، فكانت هكذا:
| البند | المبلغ (ريال) |
|---|---|
| رد الاشتراكات المدفوعة مقدماً | 380,000 |
| أجور شهرين لتسليم العمل | 368,000 |
| تكاليف التصفية | 300,000 |
| مكافآت نهاية الخدمة لعشرة موظفين | 297,000 |
| عقود الموردين | 250,000 |
| ضرائب مستحقة | 120,000 |
| المجموع | 1,715,000 |
لاحظ أن مكافآت نهاية الخدمة ليست أكبر بند، كما يظن كثيرون. فرد الاشتراكات وأجور التسليم أكبر منها.
آخر شهر آمن
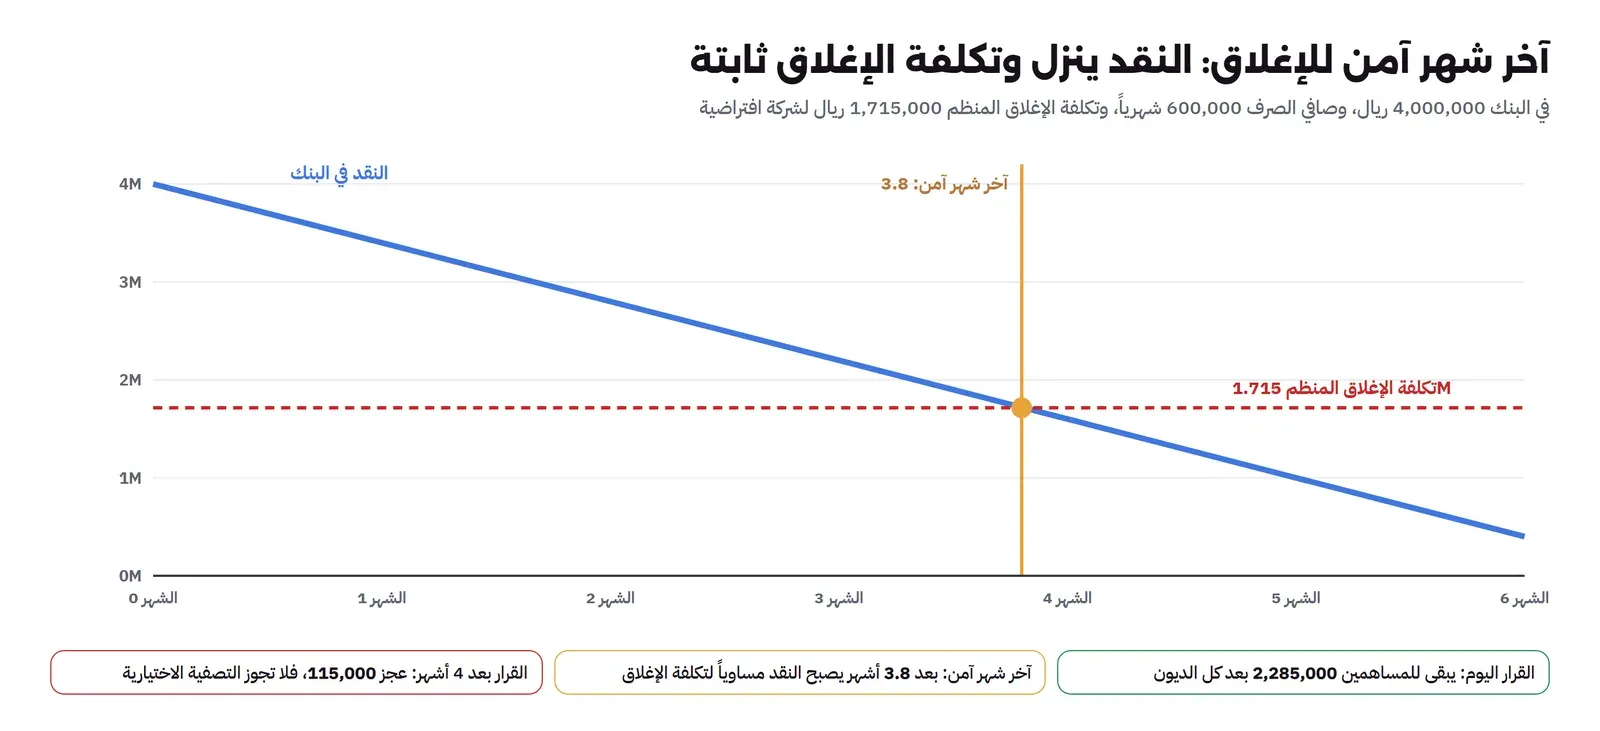
الحساب بسيط: (النقد ناقص تكلفة الإغلاق) مقسوماً على الصرف الشهري.
(4,000,000 ناقص 1,715,000) مقسوماً على 600,000 = 3.8 أشهر.
| الحالة | الحساب | النتيجة |
|---|---|---|
| القرار اليوم | 4,000,000 ناقص 1,715,000 | يبقى 2,285,000 للمساهمين |
| الانتظار أربعة أشهر | النقد يصبح 4,000,000 ناقص (4 × 600,000) = 1,600,000، والتكلفة 1,715,000 | عجز 115,000: لم تعد التصفية الاختيارية جائزة، والطريق نظام الإفلاس |
| الانتظار أربعة أشهر مع بيع الكود والنطاق والعقود بمليون ونصف | 1,600,000 + 1,500,000 ناقص 1,715,000 | يعود الوضع إلى الملاءة، ويبقى 1,385,000 |
| القرار اليوم، لكن الاشتراكات المقدمة 1,400,000 بدلاً من 380,000 | التكلفة ترتفع إلى 2,735,000، و(4,000,000 ناقص 2,735,000) ÷ 600,000 | 2.1 شهر آمن فقط، أي قرابة شهرين |
ثلاثة دروس:
- أربعة أشهر انتظار فقط كفت لتغيير الطريق كله. وعجز 115,000 يبدو صغيراً، لكنه في النظام يعني أن الشركة فقدت حق التصفية الاختيارية.
- بيع الأصول ليس تفصيلاً. قد يكون الفرق بين التصفية والإفلاس.
- الدفع السنوي المقدم يحسن نقدك اليوم، لكنه دين عليك يوم الإغلاق.
ولا تكتف بحساب واحد. احسب الأشهر الآمنة بثلاثة سيناريوهات: الأرقام الحالية، وزيادة الالتزامات 20%، وتأخر تحصيل مستحقاتك من العملاء شهراً. ثم قرر على أسوئها.
من يأخذ ما يبقى؟
إذا قررت الشركة اليوم، يبقى 2,285,000 ريال بعد كل الديون. ولنفترض أن تفضيلات الأسهم الممتازة 15 مليوناً لمستثمر الجولة A و3 ملايين لعقود SAFE، في مرتبة واحدة.
- ما يبقى أقل بكثير من 18 مليوناً، فيذهب كله لهم بنسبة تفضيلاتهم.
- مستثمر الجولة A يأخذ 2,285,000 × 15 ÷ 18 = قرابة 1.9 مليون من 15 مليوناً.
- المؤسسون والموظفون كمساهمين لا يأخذون شيئاً. لكن الموظفين أخذوا كل مستحقاتهم قبل ذلك.
وقد شرحنا ترتيب التوزيع في مقال تفضيل التصفية.
عقود SAFE والسندات في الإغلاق
- السند القابل للتحويل Convertible Note: قرض. فهو دين يسدد قبل أي مساهم إذا لم يتحول قبل الإغلاق.
- عقد SAFE: ليس ديناً ولا سهماً. وينص عقد Y Combinator على أنه في حدث الحل Dissolution Event يعطي المستثمر مبلغه المدفوع، بعد الديون، وفي مرتبة واحدة مع الأسهم الممتازة، وقبل الأسهم العادية. كما شرحنا في قسم أين يكتب البند.
- أداة سعودية مشابهة: اقرأ العقد نفسه، فمكانها في الترتيب يحدده ما كتب فيه ونظام الشركة.
خطوات التصفية في نظام الشركات السعودي
الباب الثاني عشر من نظام الشركات، المواد 242 إلى 259، يضع الطريق من قرار الحل إلى شطب الشركة.
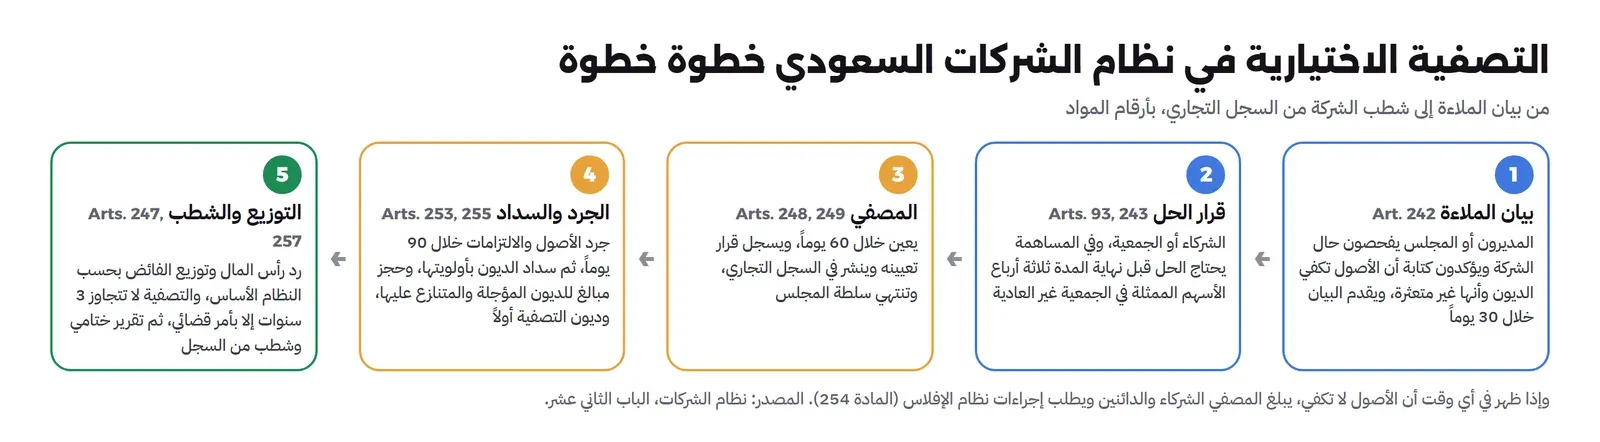
الخطوة 1: بيان الملاءة Solvency Statement
ما هو: بيان يعده المديرون أو أعضاء المجلس قبل قرار الحل، يؤكدون فيه أنهم فحصوا وضع الشركة، وأن أصولها تكفي لسداد ديونها، وأنها غير متعثرة.
متى: يقدم خلال 30 يوماً من إعداده إلى من يقرر الحل.
لماذا هو أخطر خطوة: إذا بين البيان أن الأصول لا تكفي، فلا يجوز قرار الحل الاختياري. ومن يقرره رغم ذلك يتحمل الديون الباقية بالتضامن. فالبيان ليس ورقة توقعها بحسن نية، وإنما شهادة على أرقام.
المصدر: نظام الشركات، المادتان 242 و244.
الخطوة 2: قرار الحل
ما هو: قرار الشركاء أو المساهمين بإنهاء الشركة.
أسباب انقضاء الشركة (المادة 243): انتهاء مدتها، أو اتفاق الشركاء على حلها، أو حكم نهائي بحلها.
في شركة المساهمة: يحتاج القرار قبل انتهاء مدتها موافقة ثلاثة أرباع الأسهم الممثلة في الجمعية العامة غير العادية (المادة 93).
ماذا يحدث يوم القرار: تنتهي سلطة المدير أو المجلس، لكنهم يبقون يديرون الشركة حتى يعين المصفي (المادة 246). وتبقى للشركة شخصيتها بالقدر اللازم للتصفية فقط (المادة 244)، ولا تبدأ أعمالاً جديدة (المادة 252).
الخطوة 3: تعيين المصفي Liquidator
ما هو: الشخص الذي يحول الأصول إلى نقد، ويسدد الديون، ويوزع الباقي. قد يكون أحد الشركاء أو شخصاً من خارجهم.
متى: خلال 60 يوماً من انقضاء الشركة، وإلا عينته الجهة القضائية بطلب من ذي مصلحة (المادة 248).
ماذا يحدد القرار: صلاحياته وأتعابه ومدة التصفية.
القيد والنشر: يقيد المصفي تعيينه وينشره في السجل التجاري، ولا يحتج بتعيينه على الغير إلا من تاريخ القيد (المادة 249).
نصيحة: كثير من المؤسسين يفضلون مصفياً مهنياً من خارج الشركة. ليس هروباً من المسؤولية، وإنما لأنه يعرف الإجراءات ويوثقها، ويفصل القرارات الباردة عن عاطفة المؤسس.
الخطوة 4: الجرد والسداد
الجرد: خلال 90 يوماً من تسلمه عمله، يجرد المصفي أصول الشركة والتزاماتها (المادة 253). ويعد في نهاية كل سنة مالية قوائم وتقريراً عن التصفية.
السداد بالترتيب (المادة 255):
- ديون التصفية نفسها أولاً، مثل أتعاب المصفي.
- ديون الشركة المستحقة بحسب أولويتها، مع حجز مبالغ للديون المؤجلة أو المتنازع عليها.
- رد قيمة حصص الشركاء أو أسهمهم في رأس المال.
- الفائض يوزع بحسب النظام الأساس، أو بنسبة الحصص إذا لم ينص على شيء.
وعبارة «بحسب النظام الأساس» هي التي تعمل منها حقوق الأسهم الممتازة، فالمادة 108 تجيز للنظام الأساس أن يعطي فئات من الأسهم امتيازات معينة.
إذا اكتشف المصفي أن الأصول لا تكفي: يبلغ الشركاء والدائنين فوراً، ويطلب إجراءات نظام الإفلاس (المادة 254).
الخطوة 5: التوزيع والشطب
المدة القصوى: ثلاث سنوات، ولا تمدد إلا بأمر قضائي (المادة 247).
النهاية: تقرير مالي ختامي يعتمده من عين المصفي، ثم يقيد المصفي انتهاء التصفية في السجل التجاري. ولا يحتج بانتهائها على الغير إلا من تاريخ الشطب (المادة 257).
المسؤولية الشخصية: من يتحمل ماذا؟
| من | متى يتحمل | المادة |
|---|---|---|
| الشركاء أو المساهمون أو المديرون أو أعضاء المجلس | إذا قرروا الحل والأصول لا تكفي، أو صفوا الشركة وهي متعثرة: يتحملون الديون الباقية بالتضامن | 242 و244 |
| المصفي | إذا تجاوز صلاحياته أو أخطأ في عمله وأضر بالشركة أو الشركاء أو الغير | 258 |
| المصفي | إذا اكتشف أن الأصول لا تكفي ولم يبلغ فوراً ويطلب إجراءات الإفلاس | 254 |
ودعوى المسؤولية على المصفي تسمع حتى خمس سنوات بعد شطب الشركة، باستثناء التزوير والاحتيال (المادة 259). أي أن المسؤولية تبقى سنوات بعد أن يظن الجميع أن القصة انتهت.
الأيام الثلاثون الأولى بعد القرار
- اليوم الأول: محضر المجلس بالقرار والأرقام، وتعيين شخص واحد مسؤول عن خطة الإغلاق حتى يعين المصفي، وتجميد أي صرف غير ضروري.
- الأسبوع الأول: بيان الملاءة بأرقام محققة، والدعوة إلى اجتماع الشركاء، وإبلاغ الموظفين بالقرار ومستحقاتهم وجدول التسليم.
- الأسبوع الثاني: إبلاغ العملاء بالموعد ومهلة تصدير بياناتهم وطريقة رد المبالغ، وإبلاغ الموردين بإنهاء العقود، ومحاولة أخيرة منظمة لبيع الأصول.
- الأسبوعان الثالث والرابع: قرار الحل، وتعيين المصفي وقيده ونشره، وتسليمه السجلات والمستندات. ثم يبدأ جرده خلال 90 يوماً.
لاحظ أن الموظفين والعملاء يبلغون قبل قرار الحل النهائي. فهم أكثر من يحتاج الوقت، والخبر سيصلهم على كل حال، والأفضل أن يصلهم منك بالأرقام والمواعيد.
الحل في Delaware كما طبقته شركة حقيقية
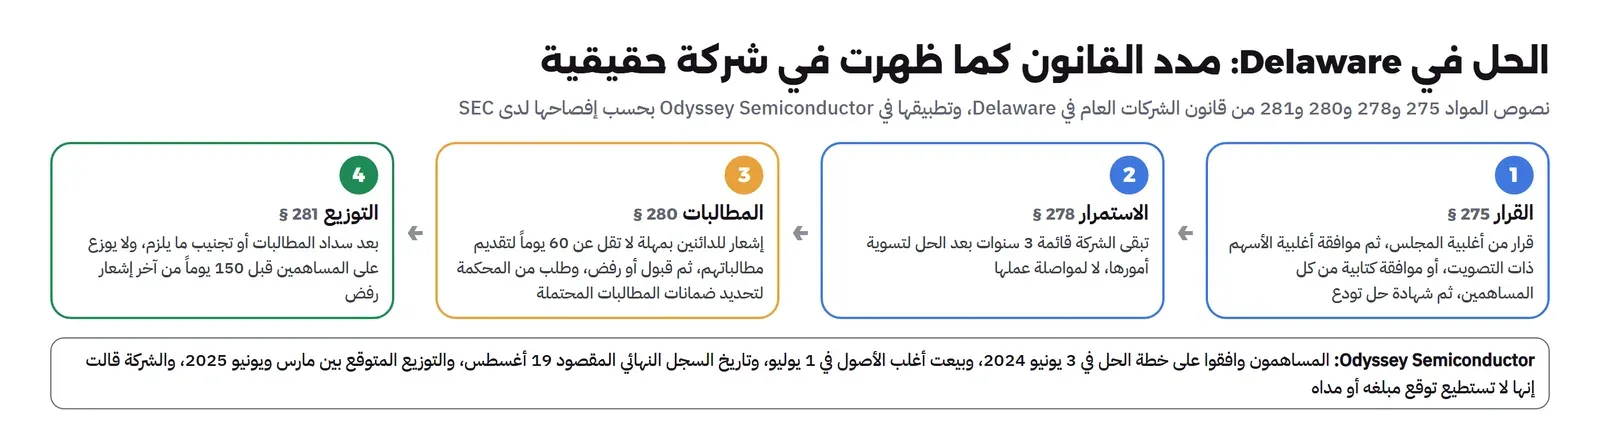
إذا كانت شركتك أمريكية في Delaware، كما شرحنا في مقال شركة Delaware C-Corp، فالفكرة نفسها: سداد الدائنين أولاً ثم التوزيع، مع مدد مكتوبة.
| المادة | ماذا تقول ببساطة |
|---|---|
| 275 | يقرر الحل أغلبية المجلس ثم أغلبية الأسهم ذات التصويت، أو موافقة كتابية من كل المساهمين. ثم تودع شهادة حل |
| 278 | تبقى الشركة قائمة ثلاث سنوات بعد الحل لتسوية أمورها فقط، لا لمواصلة عملها |
| 280 | للشركة أن ترسل للدائنين إشعاراً بتقديم مطالباتهم، بمهلة لا تقل عن 60 يوماً |
| 281 | لا يوزع شيء على المساهمين قبل 150 يوماً من آخر إشعار برفض مطالبة |
المصدر: الفصل العاشر من قانون الشركات العام في Delaware.
مثال حقيقي: بحسب إفصاح شركة Odyssey Semiconductor لدى SEC في 31 يوليو 2024:
- 3 يونيو 2024: وافق المساهمون على خطة الحل.
- 1 يوليو 2024: أتمت بيع أغلب أصولها لشركة Power Integration.
- 19 أغسطس 2024: التاريخ المقصود للسجل النهائي.
- بعد ذلك: إشعارات للدائنين بمهلة 60 يوماً، ثم حتى 90 يوماً لقبول المطالبات أو رفضها، ثم طلب من محكمة Delaware Court of Chancery لتحديد مبلغ ضمان للمطالبات المحتملة.
- التوزيع المتوقع: بين مارس ويونيو 2025، وقالت إنها لا تستطيع أن تتوقع مبلغه.
أي أن شركة باعت أصولها ووافق مساهموها احتاجت قرابة سنة قبل أول توزيع متوقع. فالإغلاق لا يعني توزيع ما في البنك في اليوم التالي.
الإغلاق الإنساني: الناس قبل الأوراق
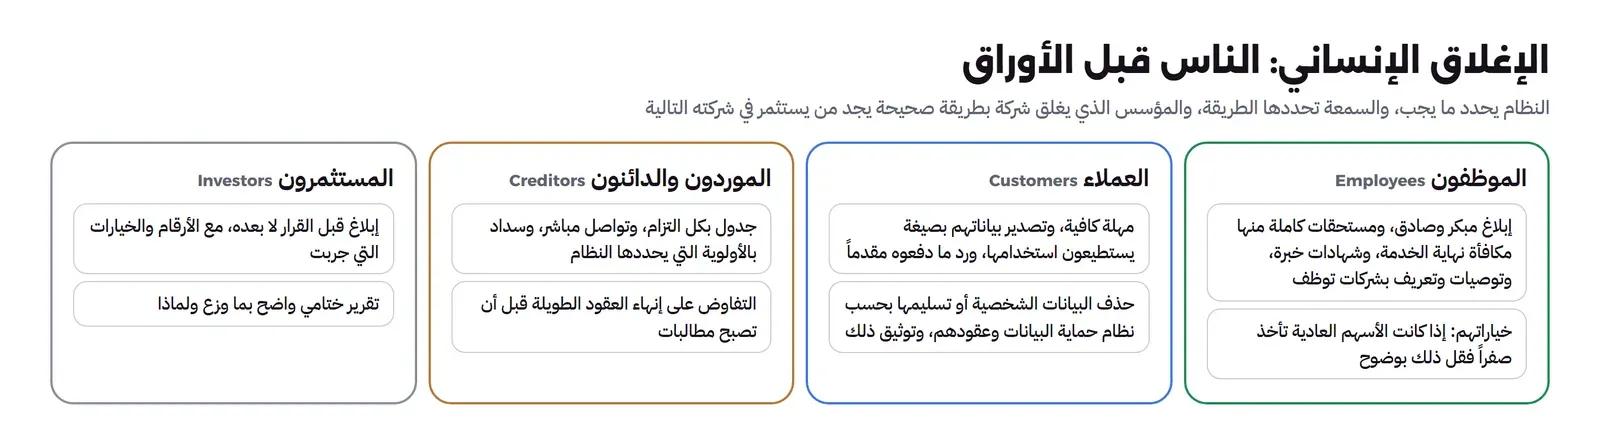
الأنظمة تحدد ما يدفع ولمن، لكنها لا تحدد كيف يشعر من عملوا معك. وهذا الجزء هو الذي يبقى في سمعتك سنوات بعد شطب الشركة.
| الطرف | ما يحتاجه منك |
|---|---|
| الموظفون | إبلاغ مبكر وصادق، فمن يعرف قبل شهرين يجد عملاً. ومستحقات كاملة، وشهادات خبرة وتوصيات، وتواصل مع شركات تبحث عن مهندسين. وقل لهم بوضوح إن خياراتهم لا تساوي شيئاً إذا كانت الأسهم العادية تأخذ صفراً |
| العملاء | مهلة كافية لنقل عملهم، وتصدير بياناتهم بصيغة يستخدمونها، ورد ما دفعوه مقدماً. والبيانات الشخصية تحذف بتوثيق أو تسلم لمن يحق له، بحسب نظام حماية البيانات الشخصية وعقودك |
| الموردون والدائنون | جدول بكل التزام وموعده، وتواصل مباشر قبل أن يسمعوا من غيرك، وتفاوض على إنهاء العقود الطويلة |
| المستثمرون | إشراكهم قبل القرار بالأرقام والخيارات التي جربتها، وتقرير ختامي بما وزع ولماذا. فالمستثمر الذي رآك تغلق بشرف قد يكون أول من يستثمر في شركتك التالية |
وماذا عن الكود؟ هو أصل من أصول الشركة: يباع أو يرخص أو يبقى معها حتى الشطب. ولا يأخذه المؤسسون لأنفسهم إلا بشرائه بقيمة عادلة يوافق عليها المصفي، لأنه ملك للشركة ودائنيها ومساهميها. وبعض الشركات تنشره مفتوح المصدر إذا لم تجد مشترياً، بموافقة من يملك الحق فيه.
إغلاق منتج لا شركة
أحياناً تغلق الشركة منتجاً واحداً وتستمر بغيره. هنا لا يوجد مصف ولا شطب، لكن أغلب ما سبق يبقى صحيحاً: موظفون بمستحقاتهم، وعملاء دفعوا مقدماً، وبيانات تصدر أو تحذف، وعقود موردين تنهى.
والخطأ الشائع أن تعامل إغلاق المنتج كقرار تقني، فتطفئ السيرفرات في موعد وتنسى أن العملاء بنوا أعمالهم عليه. فاكتب له نفس الخطة: تاريخ إعلان، ومهلة كافية، وتصدير بيانات، ورد مبالغ، وبديل تقترحه إن وجد. وقد رأينا في مقال كيف تشتري الشركات الكبيرة الفرق والمواهب منتجات أغلقت خلال أسابيع وبقي عملاؤها بلا بديل.
إغلاق الملفات لدى الجهات
كل جهة سجلت فيها الشركة يجب أن يغلق ملفك فيها، وإلا تراكمت رسوم وغرامات على شركة تظن أنها انتهت. والقائمة تختلف بحسب النشاط، لكنها تشمل عادة:
- السجل التجاري: يقيد فيه المصفي تعيينه وانتهاء التصفية (المادتان 249 و257).
- هيئة الزكاة والضريبة والجمارك: الإقرارات الأخيرة.
- أنظمة التأمينات والعمل: إنهاء تسجيل الموظفين.
- البنوك: إغلاق الحسابات بعد آخر توزيع.
- وزارة الاستثمار: إذا كان في الشركة شريك أجنبي.
والطريقة العملية: خذ قائمة التسجيلات التي فتحتها يوم التأسيس، كما في مقال تأسيس شركة تقنية في السعودية، وأضف ما فتحته بعده، واجعل إغلاق كل منها مهمة في خطة المصفي بتاريخ ومسؤول.
ما بعد الإغلاق: ما الذي تحتفظ به؟
بما أن دعوى المسؤولية تسمع خمس سنوات بعد الشطب، احتفظ بنسخة منظمة من:
- بيان الملاءة، وقرار الحل، وقرار تعيين المصفي.
- الجرد، وتقارير التصفية السنوية.
- ما يثبت سداد كل دين وكل مكافأة.
- تقرير التوزيع الختامي.
- ما يثبت حذف البيانات الشخصية أو تسليمها.
هذه غرفة البيانات الأخيرة للشركة، بنفس فكرة غرفة البيانات في مقال الفحص النافي للجهالة، لكن قارئها هذه المرة محكمة أو دائن.
واكتب لنفسك ولفريقك مراجعة صادقة: ما الذي عرفتموه متأخراً، وما القرار الذي كان يجب أن يتخذ قبل ستة أشهر، وما الذي نجح رغم كل شيء. فالمستثمر الذي يقرأها قبل شركتك التالية يرى مؤسساً يتعلم.
جدول القرار Decision Table
| حالتك | الطريق | ما تفعله فوراً |
|---|---|---|
| الشركة حية افتراضياً بالنمو الحالي | لا إغلاق: خفض الصرف أو جولة | أعد حساب مدة البقاء كل شهر |
| النقد أكبر من تكلفة الإغلاق، ولا مصدر مال موقع | تصفية اختيارية، مع محاولة بيع الأصول | بيان الملاءة، وقرار الحل، وتعيين المصفي خلال 60 يوماً |
| النقد قريب من تكلفة الإغلاق، ويوجد مشتر للأصول | بيع الأصول ثم التصفية (المادة 252) | تفاوض سريع على بيع الكود والعقود |
| الأصول لا تكفي الديون، أو الشركة متعثرة | نظام الإفلاس (المادتان 244 و254) | لا تقرر تصفية اختيارية، واستشر محامياً فوراً |
| شركة Delaware | حل بحسب الفصل العاشر | قرار المجلس والمساهمين، وإشعار الدائنين، وانتظار المدد قبل التوزيع |
قائمة تحقق Checklist
- تحسب تكلفة الإغلاق كل ربع سنة عندما تكون مدة البقاء أقل من سنة، وتعرف آخر شهر آمن.
- لديك جدول بكل موظف وأجره الأخير ومدة خدمته ومكافأته.
- تعرف قيمة الاشتراكات المقدمة التي يجب ردها، وعقود الموردين التي لا تنتهي يوم القرار.
- جربت بيع الأصول: الكود والنطاق والعقود والفريق.
- أعد المديرون بيان الملاءة بأرقام يستطيعون الدفاع عنها، وقدموه خلال 30 يوماً.
- يوجد مصف يعين خلال 60 يوماً، ويقيد تعيينه في السجل التجاري.
- خطة إبلاغ الموظفين والعملاء والمستثمرين مكتوبة، ومعها تصدير بيانات العملاء.
- تعرف أن التوزيع يأتي بعد كل الديون والمحجوزات، وقد يأخذ شهوراً، وأن الأسهم العادية قد تأخذ صفراً.
أخطاء شائعة
- تأجيل القرار حتى ينفد المال: فيتحول الإغلاق المنظم إلى إفلاس ومسؤولية شخصية.
- حساب مدة البقاء حتى الصفر: بدلاً من حسابها حتى تكلفة الإغلاق. في مثالنا يظن المجلس أن أمامه 6.7 أشهر (4,000,000 ÷ 600,000)، وهي في الحقيقة 3.8.
- نسيان الاشتراكات المقدمة كدين: فتظهر يوم الإغلاق كأكبر بند.
- توقيع بيان الملاءة دون أرقام محققة، أو تصفية الشركة وهي متعثرة.
- أخذ المؤسسين للكود أو العملاء لشركة جديدة دون شرائها من المصفي بقيمة عادلة: فيصبح أول نزاع في شركتهم الجديدة.
- إبلاغ الموظفين والعملاء متأخراً.
- الظن أن التوزيع فوري: مع أن الديون تسدد والمتنازع عليه يحجز أولاً، والتصفية قد تصل إلى ثلاث سنوات.
- إطفاء السيرفرات مبكراً: قبل أن يصدر العملاء بياناتهم، أو قبل أن يحفظ المصفي السجلات.
- ترك تسجيلات الشركة مفتوحة بعد الشطب: فتتراكم رسوم وغرامات.
الخلاصة
- الإغلاق قرار مالي قبل أن يكون عاطفياً، وسؤاله الحاسم: متى يصبح النقد أقل من تكلفة الإغلاق المنظم؟
- تكلفة الإغلاق تشمل المكافآت وأجور التسليم ورد الاشتراكات المقدمة وعقود الموردين والضرائب وتكاليف التصفية.
- التصفية الاختيارية تبدأ ببيان ملاءة، ولا تجوز إذا كانت الأصول لا تكفي الديون، ومن خالف يتحمل الديون الباقية.
- المصفي يعين خلال 60 يوماً، ويجرد خلال 90 يوماً، ويسدد بالأولوية، والتصفية لا تتجاوز ثلاث سنوات إلا بأمر قضائي.
- في Delaware لا توزيع قبل 150 يوماً من آخر رفض لمطالبة، وOdyssey احتاجت قرابة سنة.
- بيع الأصول قد يكون الفرق بين التصفية والإفلاس، والإغلاق الإنساني هو ما يبقى بعد الشطب.
- احتفظ بوثائق التصفية خمس سنوات على الأقل، وأغلق ملفات الشركة لدى كل جهة.
وبهذا تكتمل مقالات مرحلة التخارج Exit التي بدأت باستراتيجية التخارج ومرت بتفضيل التصفية وحقوق الجر والإلحاق والبيع والفحص والدفعات المشروطة والبيع الثانوي والطرح العام. وأقرب المقالات إلى هذا الموضوع على الموقع:
 دليلاستراتيجية التخارج Exit Strategy: الطرق ومتى تفكر فيهاخمسة طرق تنتهي بها الشركة الناشئة، ومن يشتري في كل طريق، وكم يصل لكل طرف، ولماذا يختلف المؤسس والمستثمر على توقيت البيع.
 دليلتفضيل التصفية Liquidation Preference: من يأخذ ماذا عند البيعكيف يقسم مبلغ بيع الشركة بين المستثمرين والمؤسسين والموظفين، وما البنود التي تجعل نصيبك أقل من نسبتك.
 دليلمصطلحات الشركات الناشئة Startup Glossary بأمثلة بسيطةأهم مصطلحات الشركات الناشئة والتمويل، من المنتج الأولي MVP إلى التخارج Exit، كل مصطلح بجملة واضحة ومثال بأرقام سهلة.
 دليلأسهم الموظفين ESOP وكيف تشرح قيمتها بصدقالفرق بين خيارات الأسهم والأسهم المقيدة والبدائل النقدية، وكيف يعمل برنامج أسهم الموظفين في السعودية، ومتى تساوي صفراً.
 دليلتأسيس شركة تقنية في السعودية مع شريك غير سعوديخطوات تأسيس شركة مساهمة مبسطة في السعودية مع شريك أجنبي، من تسجيل الاستثمار والسجل إلى الزكاة والقيمة المضافة والتأمينات.
 دليلشركة Delaware C-Corp: لماذا يطلبها المستثمرون وكيف تؤسسهالماذا يطلب المستثمرون شركة Delaware C-Corp، وكيف تؤسسها من خارج أمريكا خطوة خطوة، وكم تدفع في السنة الأولى وكل سنة بعدها.
سجل التحديثات
- 2026-11-13: إعادة كتابة المقال بلغة أوضح وخطوات وجداول، دون كود.
- أكتوبر 2026: كتابة المقال، اعتماداً على نظام الشركات السعودي (الباب الثاني عشر والمادة 93)، وصفحة وزارة الموارد البشرية عن الحقوق عند انتهاء عقد العمل، وموقع لجنة الإفلاس، والفصل العاشر من قانون الشركات العام في Delaware، وإفصاح Odyssey Semiconductor لدى SEC.


